Markt für Marine-Diesel-Einspritzsysteme

Marktforschungsbericht über das Marine-Diesel-Einspritzsystem nach Kraftstofftyp (Schweröl (HFO), Marine-Dieselöl (MDO), Flüssigerdgas (LNG)), nach Motortyp (Zweizylinder-Motoren, Viertakt-Motoren), nach Betriebsmodus (Elektronische Kraftstoffeinspritzung (EFI), Mechanische Kraftstoffeinspritzung (MFI)), nach Schiffstyp (Kommerzielle Schiffe, Passagierschiffe, Offshore-Schiffe) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wachstum & Branchenprognose bis 2035
ID: MRFR/EnP/28738-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Marine Fuel Injection System Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.33%
2024 Market Size$ 19.88 Billion
2025 Market Size$ 21.54 Billion
2035 Market Size$ 47.95 Billion
Key Players
Wärtsilä
Caterpillar
Rolls-Royce
Bosch
MAN Energy Solutions
Yanmar
Opportunities
  • Regulatory Compliance and Emission Standards
  • Sustainability Initiatives in Marine Operations
  • Rising Demand for High-Performance Marine Engines

Markt für Marine-Diesel-Einspritzsysteme Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Marine-Diesel-Einspritzsysteme im Jahr 2024 auf 19,88 Milliarden USD geschätzt. Die Marine-Diesel-Einspritzsystemindustrie wird voraussichtlich von 21,54 Milliarden USD im Jahr 2025 auf 47,95 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 8,33 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Marine-Diesel-Einspritzsysteme steht vor einem Wachstum, das durch technologische Fortschritte und Nachhaltigkeitsinitiativen angetrieben wird.

  • Nordamerika bleibt der größte Markt für Marine-Diesel-Einspritzsysteme, was eine robuste Nachfrage nach Hochleistungsmotoren widerspiegelt.
  • Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch zunehmende Investitionen in die maritime Infrastruktur und Technologie.
  • Schweröl (HFO) dominiert weiterhin den Markt, während Flüssigerdgas (LNG) schnell als sauberere Alternative an Bedeutung gewinnt.
  • Technologische Fortschritte und Nachhaltigkeitsinitiativen sind die Haupttreiber, da die Einhaltung von Vorschriften und Emissionsstandards die Marktdynamik prägen.

Marktgröße & Prognose

2024 Marktgröße 19,88 (USD Milliarden)
2035 Marktgröße 47,95 (USD Milliarden)
CAGR (2025 - 2035) 8,33%

Hauptakteure

Wärtsilä (FI), Caterpillar (US), Rolls-Royce (GB), Bosch (DE), MAN Energy Solutions (DE), Yanmar (JP), Cummins (US), Kongsberg Gruppen (NO), MTU (DE)

Markt für Marine-Diesel-Einspritzsysteme Treiber

Regulatorische Compliance und Emissionsstandards

Der Kraftstoffeinspritzsystem-Markt für Marine wird stark von strengen regulatorischen Anforderungen und Emissionsstandards geprägt, die von verschiedenen maritimen Behörden auferlegt werden. Diese Vorschriften sollen die Umweltauswirkungen von Marinefahrzeugen verringern und zwingen die Betreiber, fortschrittliche Kraftstoffeinspritztechnologien zu übernehmen, die diesen Standards entsprechen. Die Internationale Seeschifffahrtsorganisation hat ehrgeizige Ziele zur Reduzierung von Schwefelemissionen festgelegt, was zu einem Anstieg der Nachfrage nach Kraftstoffeinspritzsystemen geführt hat, die effizient mit schwefelarmen Kraftstoffen arbeiten können. Marktanalysen deuten darauf hin, dass die compliance-getriebene Nachfrage nach fortschrittlichen Kraftstoffeinspritzsystemen in den nächsten Jahren um 25 % steigen könnte. Dieses regulatorische Umfeld wird voraussichtlich Innovationen und Investitionen im Markt für Marine-Kraftstoffeinspritzsysteme vorantreiben, da die Hersteller bestrebt sind, sich an die sich entwickelnden Standards anzupassen.

Nachhaltigkeitsinitiativen in maritimen Operationen

Der Markt für Marine-Kraftstoffeinspritzsysteme wird erheblich von der wachsenden Betonung der Nachhaltigkeit in maritimen Operationen beeinflusst. Angesichts der zunehmenden Umweltbedenken gibt es einen deutlichen Wandel hin zur Annahme sauberer Technologien, die den ökologischen Fußabdruck maritimer Aktivitäten minimieren. Die Implementierung von Kraftstoffeinspritzsystemen, die alternative Kraftstoffe wie Biokraftstoffe und LNG nutzen, gewinnt an Bedeutung. Dieser Wandel entspricht nicht nur den globalen Nachhaltigkeitszielen, sondern erfüllt auch regulatorische Anforderungen zur Reduzierung von Treibhausgasemissionen. Marktdaten zeigen, dass die Nachfrage nach nachhaltigen marinen Kraftstofflösungen in den kommenden Jahren voraussichtlich um 20 % wachsen wird. Folglich wird der Markt für Marine-Kraftstoffeinspritzsysteme voraussichtlich eine erhöhte Investition in Systeme sehen, die diese nachhaltigen Praktiken unterstützen, wodurch ihre Marktviabilität verbessert wird.

Steigende Nachfrage nach Hochleistungsmotoren für Marine

Der Markt für Marine-Kraftstoffeinspritzsysteme verzeichnet eine steigende Nachfrage nach Hochleistungsmotoren für Marine, was sich direkt auf die Einführung fortschrittlicher Kraftstoffeinspritzsysteme auswirkt. Da die maritime Industrie bestrebt ist, die Betriebseffizienz zu steigern und Ausfallzeiten zu reduzieren, gibt es eine wachsende Präferenz für Motoren, die überlegene Leistung und Kraftstoffeffizienz bieten. Dieser Trend ist insbesondere in Sektoren wie dem kommerziellen Versand und dem Freizeitbootfahren offensichtlich, wo Leistung von größter Bedeutung ist. Aktuelle Marktdaten zeigen, dass die Nachfrage nach Hochleistungsmotoren für Marine in den nächsten fünf Jahren voraussichtlich um 18 % wachsen wird. Folglich wird der Markt für Marine-Kraftstoffeinspritzsysteme wahrscheinlich von diesem Trend profitieren, da Hersteller Kraftstoffeinspritzsysteme entwickeln, die den Anforderungen von Hochleistungsanwendungen gerecht werden.

Integration digitaler Technologien in marinen Kraftstoffsystemen

Der Markt für Marine-Kraftstoffeinspritzsysteme integriert zunehmend digitale Technologien, um die Betriebseffizienz und Überwachungsfähigkeiten zu verbessern. Das Aufkommen von IoT und Datenanalytik transformiert, wie Kraftstoffeinspritzsysteme verwaltet und optimiert werden. Diese Technologien ermöglichen eine Echtzeitüberwachung des Kraftstoffverbrauchs und der Motorleistung, was vorausschauende Wartung und verbesserte Entscheidungsfindung ermöglicht. Marktanalysen deuten darauf hin, dass die Einführung digitaler Lösungen in marinen Kraftstoffsystemen in den nächsten Jahren um 30 % steigen könnte. Diese Integration verbessert nicht nur die Leistung von marinen Kraftstoffeinspritzsystemen, sondern trägt auch zu Kosteneinsparungen und Betriebseffizienz bei. Infolgedessen wird der Markt für Marine-Kraftstoffeinspritzsysteme voraussichtlich einen signifikanten Wandel hin zur Digitalisierung erleben, der die Branchenstandards neu definieren könnte.

Technologische Fortschritte in marinen Kraftstoffeinspritzsystemen

Der Markt für Marine-Kraftstoffeinspritzsysteme erlebt einen Anstieg technologischer Fortschritte, die die Kraftstoffeffizienz verbessern und Emissionen reduzieren. Innovationen wie Common-Rail-Kraftstoffeinspritzsysteme und elektronische Steuergeräte werden zunehmend verbreitet. Diese Technologien ermöglichen eine präzise Kraftstoffzufuhr, optimieren die Verbrennungsprozesse und verbessern die Gesamtmotorleistung. Laut aktuellen Daten wird erwartet, dass die Einführung fortschrittlicher Kraftstoffeinspritzsysteme in den nächsten fünf Jahren um etwa 15 % steigen wird. Dieser Trend wird durch die Notwendigkeit angetrieben, strengen Umweltvorschriften zu entsprechen und die Effizienz in maritimen Operationen zu steigern. Infolgedessen investieren Hersteller stark in Forschung und Entwicklung, um ausgefeiltere Kraftstoffeinspritzlösungen zu schaffen, was den Markt für Marine-Kraftstoffeinspritzsysteme voraussichtlich vorantreiben wird.
Einblicke in Marktsegmente

Nach Kraftstoffart: Schweröl (HFO) (Größter) vs. Flüssigerdgas (LNG) (Schnellwachsend)

Im Marine Fuel Injection-Systemmarkt hält Schweröl (HFO) derzeit den größten Marktanteil, da es in großen Schiffen und im Frachttransport weit verbreitet ist. Marinedieselöl (MDO) stellt eine bedeutende Alternative dar, insbesondere für Schiffe, die sauberere Kraftstoffoptionen benötigen, und trägt zu einer dynamischen Marktverteilung bei. Im Gegensatz dazu gewinnt Flüssigerdgas (LNG) schnell an Bedeutung, unterstützt durch den Druck auf umweltfreundliche Kraftstofflösungen, die traditionelle Verbrauchstrends im maritimen Sektor umgestalten. Die Wachstumstrends in diesem Segment heben einen signifikanten Wandel hin zu saubereren Kraftstoffen hervor, der hauptsächlich durch strenge Vorschriften zur Emissionen und eine branchenweite Initiative zur Reduzierung des CO2-Fußabdrucks maritimer Operationen vorangetrieben wird. Die Nachfrage nach LNG steigt aufgrund seines günstigen Umweltprofils, während HFO eine bewährte Wahl für wirtschaftlich orientierte Betriebe bleibt. Die Diversifizierung der Kraftstoffoptionen spiegelt eine sich entwickelnde Landschaft wider, in der Umweltüberlegungen integraler Bestandteil der Betriebsstrategien werden.

Schweröl (HFO): Dominant vs. Flüssigerdgas (LNG): Aufkommend

Schweröl (HFO) ist seit langem das Fundament des maritimen Kraftstoffs, das hauptsächlich im großflächigen Versand aufgrund seiner Kosteneffizienz und Energiedichte verwendet wird. Dieses Segment bedient große Frachtschiffe und ist mit bestehenden Motorentechnologien kompatibel, was seine anhaltende Relevanz sichert. Auf der anderen Seite entwickelt sich Flüssigerdgas (LNG) als bedeutender Mitbewerber in diesem Markt, wobei die zunehmende Akzeptanz durch regulatorische Druck und einen Wandel hin zu niedrigeren Emissionen vorangetrieben wird. LNG zeichnet sich durch seine sauberen Brenneigenschaften, den niedrigen Schwefelgehalt und die reduzierten Treibhausgasemissionen aus. Da Reedereien nachhaltige Praktiken anstreben, wird die Nachfrage nach LNG voraussichtlich steigen und eine entscheidende Alternative in einer Branche bieten, die traditionell von HFO dominiert wird.

Nach Motortyp: Viertaktmotoren (Größter) vs. Zweitaktmotoren (Schnellwachsend)

Im Marine Fuel Injection System Markt spiegelt die Verteilung zwischen Zweitakt- und Viertaktmotoren unterschiedliche Präferenzen unter Herstellern und Schiffsanwendungen wider. Viertaktmotoren halten einen signifikanten Anteil und bedienen eine breite Palette maritimer Anwendungen. Ihre Zuverlässigkeit und Effizienz machen sie zur bevorzugten Wahl für viele Betreiber. Im Gegensatz dazu gewinnen Zweitaktmotoren, die für spezifische Hochleistungsanwendungen konzipiert sind, aufgrund von technologischen Fortschritten, die ihre Emissionsleistung und Effizienz verbessern, an Bedeutung.

Motortyp: Viertaktmotoren (Dominant) vs. Zweitaktmotoren (Aufkommend)

Viertaktmotoren dominieren den Marine Fuel Injection System Markt aufgrund ihrer überlegenen Kraftstoffeffizienz und niedrigeren Emissionen, was sie zur idealen Wahl für größere Schiffe und kommerzielle Anwendungen macht. Ihr Design ermöglicht einen reibungsloseren Betrieb und eine höhere Leistung, die eine Vielzahl maritimer Aktivitäten bedient. Auf der anderen Seite entwickeln sich Zweitaktmotoren schnell; sie werden zunehmend in Hochleistungsanwendungen eingesetzt, in denen Gewicht und Leistungsdichte entscheidend sind. Neue Technologien treiben Verbesserungen in den Kraftstoffeinspritzsystemen von Zweitaktmotoren voran, was zu einer verringerten Umweltbelastung und einer erhöhten Akzeptanz bei Herstellern führt, die vielseitige Lösungen für moderne maritime Bedürfnisse suchen.

Nach Betriebsmodus: Elektronische Kraftstoffeinspritzung (Größter) vs. Mechanische Kraftstoffeinspritzung (Schnellwachsend)

Der Marine Fuel Injection System Markt zeigt eine dynamische Verteilung zwischen verschiedenen Betriebsmodi, wobei die elektronische Kraftstoffeinspritzung (EFI) an der Spitze steht. Dieser Modus dominiert den Markt aufgrund seiner fortschrittlichen Technologie und überlegenen Leistung, die den Bedürfnissen moderner maritimer Motoren gerecht wird. Im Gegensatz dazu erfährt die mechanische Kraftstoffeinspritzung (MFI), obwohl sie einen kleineren Marktanteil hält, einen signifikanten Anstieg der Nachfrage, der durch spezifische Anwendungen in traditionellen maritimen Schiffen vorangetrieben wird und bei Betreibern, die kosteneffiziente Lösungen suchen, Anklang findet. Wachstumstrends im Marine Fuel Injection System Markt deuten auf eine robuste Zukunft sowohl für EFI als auch für MFI hin. Die zunehmende Akzeptanz umweltfreundlicher Technologien und strengerer Emissionsvorschriften treiben das Wachstum von EFI voran, da es mit den Nachhaltigkeitszielen der Branche übereinstimmt. In der Zwischenzeit gewinnt MFI aufgrund seiner Zuverlässigkeit und Einfachheit an Bedeutung, was es für kostensensible Märkte attraktiv macht, in denen Betreiber gut etablierte Technologien bevorzugen. Mit einem zunehmenden Fokus auf Kraftstoffeffizienz sind beide Segmente für ein evolutionäres Wachstum in den kommenden Jahren bereit.

Betriebsmodus: Elektronische Kraftstoffeinspritzung (Dominant) vs. Mechanische Kraftstoffeinspritzung (Aufkommend)

Die elektronische Kraftstoffeinspritzung (EFI) stellt die dominante Kraft im Marine Fuel Injection System Markt dar, anerkannt für ihre Präzision und Fähigkeit, den Kraftstoffverbrauch zu optimieren, wodurch die Leistung verbessert und die Emissionen reduziert werden. EFI-Systeme nutzen fortschrittliche elektronische Steuerungen, um die Kraftstoffzufuhr in Echtzeit anzupassen, was einen deutlichen Vorteil in modernen maritimen Anwendungen bietet. In der Zwischenzeit dient die mechanische Kraftstoffeinspritzung (MFI) als aufkommende Alternative, die für ihr robustes Design und geringere Wartungsanforderungen geschätzt wird. Während sie langsamer neue Technologien übernehmen, sind MFI-Systeme für ältere maritime Schiffe und in Märkten, in denen Kosteneffizienz Vorrang hat, attraktiv. Das Zusammenspiel zwischen diesen beiden Modi zeigt die Innovationsfähigkeit des Marktes neben einem Engagement für bewährte Methoden.

Nach Schiffstyp: Handelsschiffe (Größter) vs. Passagierschiffe (Schnellwachsend)

Im Marine Fuel Injection System Markt zeigt die Verteilung nach Schiffstypen, dass Handelsschiffe den größten Marktanteil halten. Die Dominanz dieses Segments kann auf die kontinuierliche Nachfrage nach Frachttransport und die zunehmende Anzahl von Schifffahrtsaktivitäten weltweit zurückgeführt werden. Passagierschiffe, obwohl sie einen kleineren Marktanteil haben, gewinnen schnell an Bedeutung, da die Freizeit- und Tourismussektoren expandieren, was auf einen Fokuswechsel hin zur Verbesserung des maritimen Tourismus und der damit verbundenen Infrastruktur hinweist.

Handelsschiffe (Dominant) vs. Offshore-Schiffe (Aufkommend)

Handelsschiffe stehen an der Spitze des Marine Fuel Injection System Marktes aufgrund ihrer wesentlichen Rolle im globalen Handel und logistischen Operationen. Diese Schiffe sind für Effizienz und Zuverlässigkeit konzipiert und nutzen häufig fortschrittliche Kraftstoffeinspritztechnologien, um die Leistung zu optimieren und die Emissionen zu reduzieren. Auf der anderen Seite stellen Offshore-Schiffe einen aufkommenden Sektor dar, der durch den Anstieg der Erneuerbare-Energien-Erforschung und Fortschritte in der Tiefseefischerei gekennzeichnet ist. Diese Schiffe integrieren zunehmend innovative Kraftstoffeinspritzsysteme, die den einzigartigen Anforderungen der Offshore-Aktivitäten gerecht werden, was sie entscheidend für das zukünftige Marktwachstum macht.

Erhalten Sie detailliertere Einblicke zu Markt für Marine-Diesel-Einspritzsysteme

Regionale Einblicke

Nordamerika: Führende Innovation und Nachfrage

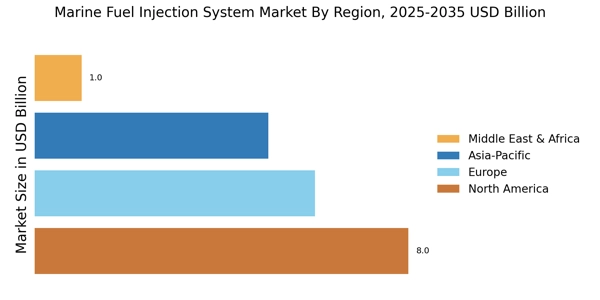
Nordamerika verzeichnet ein robustes Wachstum im Markt für Marine-Diesel-Einspritzsysteme, das durch den zunehmenden maritimen Handel und strenge Emissionsvorschriften vorangetrieben wird. Die Region hält etwa 40 % des globalen Marktanteils und ist damit der größte Markt. Die Nachfrage nach fortschrittlichen Einspritzsystemen wird durch den Bedarf an Effizienz und die Einhaltung von Umweltstandards, insbesondere in den USA und Kanada, angetrieben. Die USA sind das führende Land in diesem Sektor, mit erheblichen Beiträgen von Schlüsselakteuren wie Caterpillar und Cummins. Kanada spielt ebenfalls eine wichtige Rolle und konzentriert sich auf nachhaltige maritime Lösungen. Die Wettbewerbslandschaft ist durch Innovation und technologische Fortschritte gekennzeichnet, wobei Unternehmen stark in Forschung und Entwicklung investieren, um die Kraftstoffeffizienz zu verbessern und die Emissionen zu reduzieren. Die Präsenz etablierter Hersteller sorgt für ein dynamisches Marktumfeld.

Europa: Regulierungsgetriebenes Marktwachstum

Europa entwickelt sich zu einem bedeutenden Akteur im Markt für Marine-Diesel-Einspritzsysteme, der durch strenge Umweltvorschriften und einen Wandel hin zu nachhaltigen maritimen Technologien vorangetrieben wird. Die Region macht etwa 30 % des globalen Marktanteils aus und ist damit der zweitgrößte Markt. Das Engagement der Europäischen Union zur Reduzierung der Treibhausgasemissionen ist ein entscheidender Katalysator für die Einführung fortschrittlicher Einspritzsysteme in verschiedenen maritimen Anwendungen. Führende Länder in dieser Region sind Deutschland, das Vereinigte Königreich und Norwegen, wobei große Unternehmen wie Bosch und MAN Energy Solutions an der Spitze stehen. Die Wettbewerbslandschaft ist durch einen Fokus auf Innovation und die Einhaltung von EU-Vorschriften geprägt. Die Präsenz zahlreicher Schiffbau- und maritimer Ingenieurbüros erhöht das Wachstumspotenzial des Marktes weiter, da sie bestrebt sind, modernste Einspritztechnologien in ihre Schiffe zu integrieren.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Asien-Pazifik wird schnell zu einem wichtigen Akteur im Markt für Marine-Diesel-Einspritzsysteme, angetrieben durch zunehmende Schifffahrtsaktivitäten und wirtschaftliches Wachstum in Ländern wie China und Japan. Die Region hält etwa 25 % des globalen Marktanteils, was ihre wachsende Bedeutung widerspiegelt. Die Nachfrage nach effizienten Einspritzsystemen wird durch die Expansion der maritimen Industrie und die Notwendigkeit der Einhaltung internationaler Emissionsstandards angeheizt. China ist der größte Markt in dieser Region, mit erheblichen Investitionen in den Schiffbau und die maritime Technologie. Japan folgt dicht dahinter, mit etablierten Unternehmen wie Yanmar, die den Weg weisen. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, die alle bestrebt sind, zu innovieren und die steigende Nachfrage nach fortschrittlichen Einspritzlösungen zu erfüllen. Der Fokus auf Nachhaltigkeit und Effizienz treibt technologische Fortschritte in diesem Sektor voran.

Naher Osten und Afrika: Ressourcenreiche Chancen

Die Region Naher Osten und Afrika verzeichnet einen allmählichen Anstieg im Markt für Marine-Diesel-Einspritzsysteme, der durch die Expansion des maritimen Handels und den Öltransport vorangetrieben wird. Diese Region hält etwa 5 % des globalen Marktanteils, was auf ihr aufstrebendes Potenzial hinweist. Die Nachfrage nach kraftstoffeffizienten und umweltfreundlichen Lösungen wächst, insbesondere in Ländern wie den VAE und Südafrika, da sie bestrebt sind, ihre maritimen Flotten zu modernisieren. Die VAE führen den Markt im Nahen Osten an, mit erheblichen Investitionen in die Hafeninfrastruktur und Schifffähigkeiten. Auch Südafrika macht Fortschritte bei der Verbesserung seiner maritimen Industrie. Die Wettbewerbslandschaft weist eine Mischung aus lokalen und internationalen Akteuren auf, die sich auf die Anpassung an regionale Bedürfnisse und Vorschriften konzentrieren. Während sich der maritime Sektor weiterentwickelt, wird erwartet, dass die Nachfrage nach fortschrittlichen Einspritzsystemen steigt, was Wachstumschancen bietet.

Markt für Marine-Diesel-Einspritzsysteme Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Marine-Diesel-Einspritzsysteme ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch technologische Fortschritte und einen wachsenden Fokus auf Nachhaltigkeit vorangetrieben wird. Schlüsselakteure wie Wärtsilä (FI), Caterpillar (US) und Bosch (DE) positionieren sich strategisch durch Innovation und Partnerschaften. Wärtsilä (FI) konzentriert sich auf die Verbesserung der Kraftstoffeffizienz und die Reduzierung von Emissionen, während Caterpillar (US) die digitale Transformation und intelligente Technologien in seinen Einspritzsystemen betont. Bosch (DE) nutzt seine Expertise in Automatisierung und Konnektivität, um fortschrittliche Lösungen zu entwickeln, die den sich entwickelnden Bedürfnissen der maritimen Industrie gerecht werden. Gemeinsam verbessern diese Strategien nicht nur ihre Wettbewerbsfähigkeit, sondern tragen auch zu einem nachhaltigeren und effizienteren maritimen Sektor bei. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion und optimieren die Lieferketten, um die Reaktionsfähigkeit zu verbessern und Kosten zu senken. Der Markt erscheint moderat fragmentiert, wobei mehrere Schlüsselakteure Einfluss auf verschiedene Segmente ausüben. Diese Fragmentierung ermöglicht es Nischenanbietern, zu gedeihen, während größere Unternehmen ihre Größe nutzen, um Innovationen voranzutreiben und Marktanteile zu gewinnen. Der kollektive Einfluss dieser Schlüsselakteure prägt die Marktstruktur und fördert ein wettbewerbsfähiges Umfeld, das kontinuierliche Verbesserungen und Anpassungen anregt. Im August 2025 kündigte Wärtsilä (FI) eine Partnerschaft mit einem führenden Technologieunternehmen an, um ein Einspritzsystem der nächsten Generation zu entwickeln, das darauf abzielt, die Stickoxid-Emissionen erheblich zu reduzieren. Dieser strategische Schritt unterstreicht das Engagement von Wärtsilä für Nachhaltigkeit und positioniert das Unternehmen als führend in umweltfreundlichen maritimen Technologien. Die Zusammenarbeit wird voraussichtlich ihr Produktangebot verbessern und ihre Marktpräsenz angesichts zunehmender regulatorischer Anforderungen stärken. Im September 2025 brachte Caterpillar (US) eine neue digitale Plattform auf den Markt, die KI-gesteuerte Analysen in seine Einspritzsysteme integriert. Diese Initiative ist ein Indikator für Caterpillars Fokus auf digitale Transformation und ermöglicht die Echtzeitüberwachung und Optimierung der Kraftstoffeffizienz. Durch die Nutzung von datenanalysen zielt Caterpillar darauf ab, seinen Kunden umsetzbare Erkenntnisse zu bieten, um die Betriebseffizienz zu verbessern und die Gesamtkosten zu senken. Im Juli 2025 stellte Bosch (DE) eine neue Reihe von Einspritzsystemen vor, die speziell für hybride Marinefahrzeuge entwickelt wurden. Diese strategische Einführung spiegelt Boschs proaktive Herangehensweise an die wachsende Nachfrage nach hybriden Lösungen im maritimen Sektor wider. Durch die Diversifizierung seines Produktportfolios spricht Bosch nicht nur die aktuellen Marktbedürfnisse an, sondern positioniert sich auch günstig für zukünftiges Wachstum, da die Branche zunehmend auf nachhaltigere Technologien umschaltet. Ab Oktober 2025 werden die Wettbewerbstrends im Markt für Marine-Diesel-Einspritzsysteme zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von KI-Technologien geprägt. Strategische Allianzen werden immer häufiger, da Unternehmen den Wert der Zusammenarbeit zur Förderung von Innovationen und zur Verbesserung des Produktangebots erkennen. Ausblickend wird sich die wettbewerbliche Differenzierung voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Innovation, Zuverlässigkeit in den Lieferketten und nachhaltige Praktiken entwickeln. Diese Verschiebung deutet darauf hin, dass Unternehmen, die diese Aspekte priorisieren, besser positioniert sein werden, um in einem zunehmend wettbewerbsintensiven Umfeld zu gedeihen.

Zu den wichtigsten Unternehmen im Markt für Marine-Diesel-Einspritzsysteme-Markt gehören

Aktuelle Branchenentwicklungen

Der Markt für Marine-Diesel-Einspritzsysteme wird voraussichtlich mit einer CAGR von 8,33 % wachsen und bis 2035 einen Wert von 47,95 Milliarden USD erreichen. Dieses Wachstum wird durch die steigende Nachfrage nach kraftstoffeffizienten und umweltfreundlichen Marine-Motoren sowie die wachsende Akzeptanz elektronischer Einspritzsysteme angetrieben. Darüber hinaus wird erwartet, dass die zunehmende Beliebtheit von LNG-betriebenen Schiffen die Nachfrage nach Marine-Diesel-Einspritzsystemen antreibt, da diese Systeme für den effizienten und sicheren Betrieb von LNG-Motoren unerlässlich sind.

Im Markt für Marine-Diesel-Einspritzsysteme umfassen aktuelle Nachrichtenentwicklungen die Einführung neuer Einspritzsysteme durch große Hersteller, wie das X-Series Common Rail Einspritzsystem von Wärtsilä und den ME-GI Dual-Fuel-Motor von MAN Energy Solutions. Diese Systeme bieten verbesserte Kraftstoffeffizienz, reduzierte Emissionen und erhöhte Zuverlässigkeit, was ihre Akzeptanz in der maritimen Industrie vorantreibt.

Zukunftsaussichten

Markt für Marine-Diesel-Einspritzsysteme Zukunftsaussichten

Der Markt für Marine-Diesel-Einspritzsysteme wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 8,33 % wachsen, angetrieben durch technologische Fortschritte, regulatorische Änderungen und die steigende Nachfrage nach Kraftstoffeffizienz.
Die zukünftige Perspektive für den Markt für Marine-Diesel-Einspritzsysteme ist außergewöhnlich stark, angetrieben durch den Übergang der globalen Schifffahrtsindustrie zur Dekarbonisierung und zu Dual-Fuel-Technologien. Das Wachstum wird durch die zunehmende Akzeptanz alternativer Kraftstoffe wie Ammoniak, Methanol und LNG sowie durch KI-gesteuerte Präzisionsinjektionen zur Verbesserung der Verbrennungseffizienz und der Einhaltung von Emissionsvorschriften gefördert.

Neue Möglichkeiten liegen in:

  • Entwicklung fortschrittlicher elektronischer Kraftstoffeinspritzsysteme zur Verbesserung der Leistung.

Bis 2035 wird erwartet, dass der Markt für Marine-Diesel-Einspritzsysteme erhebliches Wachstum und Innovationen erreicht.

Marktsegmentierung

Markt für Marine-Diesel-Einspritzsysteme Ausblick nach Kraftstofftyp

  • Schweröl (HFO)
  • Marine-Dieselöl (MDO)
  • Flüssigerdgas (LNG)

Markt für Marine-Diesel-Einspritzsysteme Ausblick nach Motortyp

  • Zweizeitmotoren
  • Viertaktmotoren

Markt für Marine-Diesel-Einspritzsysteme Ausblick nach Schiffstyp

  • Kommerzielle Schiffe
  • Passagierschiffe
  • Offshore-Schiffe

Markt für Marine-Diesel-Einspritzsysteme Ausblick nach Betriebsmodus

  • Elektronische Kraftstoffeinspritzung (EFI)
  • Mechanische Kraftstoffeinspritzung (MFI)

Berichtsumfang

MARKTGRÖSSE 2024 19,88 (Milliarden USD)
MARKTGRÖSSE 2025 21,54 (Milliarden USD)
MARKTGRÖSSE 2035 47,95 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 8,33 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Wärtsilä (FI), Caterpillar (US), Rolls-Royce (GB), Bosch (DE), MAN Energy Solutions (DE), Yanmar (JP), Cummins (US), Kongsberg Gruppen (NO), MTU (DE)
Abgedeckte Segmente Kraftstofftyp, Motortyp, Betriebsmodus, Schiffstyp, Regional
Wichtige Marktchancen Integration fortschrittlicher digitaler Technologien verbessert die Effizienz im Markt für Marine-Diesel-Einspritzsysteme.
Wichtige Marktdynamiken Technologische Fortschritte in Einspritzsystemen treiben die Effizienz und die Einhaltung strenger maritimer Emissionsvorschriften voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Häufig gestellte Fragen

Was ist die prognostizierte Marktbewertung des Marine Fuel Injection System Marktes bis 2035?

Der Marine Fuel Injection System Markt wird voraussichtlich eine Bewertung von 47,95 Milliarden USD bis 2035 erreichen.

Wie hoch war die Marktbewertung des Marine Fuel Injection System Marktes im Jahr 2024?

Im Jahr 2024 wurde der Marine Fuel Injection System Markt auf 19,88 Milliarden USD geschätzt.

Wie hoch ist die erwartete CAGR für den Marine Fuel Injection System Markt während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Marine Fuel Injection System Markt während des Prognosezeitraums 2025 - 2035 beträgt 8,33 %.

Welches Kraftstofftypsegment wird bis 2035 voraussichtlich die höchste Bewertung haben?

Bis 2035 wird das Segment Marine Diesel Oil (MDO) voraussichtlich eine Bewertung von 16,0 Milliarden USD erreichen.

Wer sind die Hauptakteure im Marine Fuel Injection System Markt?

Zu den Hauptakteuren im Marine Fuel Injection System Markt gehören Wärtsilä, Caterpillar, Rolls-Royce, Bosch, MAN Energy Solutions, Yanmar, Cummins, Kongsberg Gruppen und MTU.

Wie vergleicht sich die Bewertung des Heavy Fuel Oil (HFO) Segments mit dem Marine Diesel Oil (MDO) Segment bis 2035?

Bis 2035 wird das Heavy Fuel Oil (HFO) Segment voraussichtlich 14,5 Milliarden USD erreichen, während das Marine Diesel Oil (MDO) Segment voraussichtlich 16,0 Milliarden USD erreichen wird.

Wie hoch ist die prognostizierte Bewertung für das Segment Viertaktmotoren bis 2035?

Das Segment Viertaktmotoren wird voraussichtlich eine Bewertung von 29,7 Milliarden USD bis 2035 erreichen.

Welches Betriebsmodussegment wird bis 2035 voraussichtlich ein signifikantes Wachstum zeigen?

Das Segment Electronic Fuel Injection (EFI) wird voraussichtlich ein signifikantes Wachstum zeigen und eine Bewertung von 23,98 Milliarden USD bis 2035 erreichen.

Wie hoch ist die prognostizierte Bewertung für das Offshore-Vessels-Segment bis 2035?

Das Offshore-Vessels-Segment wird voraussichtlich eine Bewertung von 16,45 Milliarden USD bis 2035 erreichen.

Wie vergleicht sich der Markt für Handelsfahrzeuge mit Passagierschiffen bis 2035?

Bis 2035 wird der Markt für Handelsfahrzeuge voraussichtlich 18,0 Milliarden USD erreichen, im Vergleich zu 13,5 Milliarden USD für Passagierschiffe.

Autor
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical maritime journals, and authoritative maritime organizations. Key sources included the International Maritime Organization (IMO), International Association of Marine Insurers (IUMI), International Chamber of Shipping (ICS), International Energy Agency (IEA), International Council on Combustion Engines (CIMAC), Lloyd's Register, DNV GL (Det Norske Veritas Germanischer Lloyd), American Bureau of Shipping (ABS), Bureau Veritas, European Maritime Safety Agency (EMSA), United States Coast Guard (USCG), Maritime and Coastguard Agency (UK MCA), China Maritime Safety Administration (MSA), Japan Maritime Bureau, International Transport Forum (ITF/OECD), UNCTAD Review of Maritime Transport, World Shipping Council (WSC), Baltic and International Maritime Council (BIMCO), Society of Naval Architects and Marine Engineers (SNAME), Institute of Marine Engineering, Science and Technology (IMarEST), and national maritime administration reports from key shipping markets. These sources were used to collect vessel fleet statistics, regulatory compliance data (IMO 2020 sulfur cap, EEDI/SEEMP regulations), engine technology specifications, fuel consumption patterns, and market landscape analysis for heavy fuel oil (HFO), marine diesel oil (MDO), liquefied natural gas (LNG), and alternative marine fuel injection technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering, directors of marine propulsion systems, and commercial heads from fuel injection system manufacturers, marine engine OEMs, and component suppliers were examples of supply-side sources. Chief engineers, fleet technical managers, marine superintendents, procurement officials from commercial shipping firms, cruise operators, offshore vessel operators, and shipyard technical directors were examples of demand-side sources.

Primary research validated market segmentation across fuel types (HFO, MDO, LNG), engine configurations (two-stroke, four-stroke), operation modes (electronic fuel injection, mechanical fuel injection), and vessel categories (commercial vessels, passenger vessels, offshore vessels). The research confirmed product development roadmaps, gathered insights on retrofit adoption patterns, pricing strategies for newbuild versus retrofit installations, and compliance-driven procurement dynamics related to IMO environmental regulations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and vessel fleet analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across fuel injection pump types (common rail, jerk pump, unit injector), fuel valves, nozzles, and electronic control systems

Analysis of reported and modeled annual revenues specific to marine fuel injection system portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (global vessel fleet × engine density × system replacement rates × ASP by vessel type) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across HFO, MDO, and LNG fuel injection technologies

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.