産業用発電機市場 (2026 - 2035)

産業用発電機市場調査報告書:燃料タイプ別(ディーゼル、天然ガス、デュアル燃料およびハイブリッド、重油およびその他)、出力定格別(75 kVA未満、75–750 kVA、750–2,000 kVA、2,000 kVA以上)、排出基準別(Tier 0–1、Tier 2–3、Tier 4ファイナル / ステージV)、用途別(待機電源、プライム電源、ピークシェービング、マイクログリッドおよびハイブリッドサポート)、最終用途セクター別(産業製造、データセンターおよびテレコム、ユーティリティおよび電力、石油およびガス、ヘルスケア、商業およびその他)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 成長と業界予測2035年まで
ID: MRFR/EnP/26647-HCR
128 Pages
Priya Nagrale
Last Updated: September 01, 2026
Industrial Generator Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.4%
2025 Market SizeUSD 18.15 Billion
2035 Market SizeUSD 33.76 Billion
Key Players
Caterpillar Inc.
Cummins Inc.
Generac Holdings
Rolls-Royce Power Systems
Rehlko
Atlas Copco
Opportunities
  • Hydrogen-Ready and Blend-Capable Platforms
  • Emerging-Market Prime Power Deployment
  • Service Contracts and Remote Monitoring Monetisation

産業用発電機市場 概要

マーケットリサーチフューチャーの分析によると、産業用発電機市場の規模は2024年に207.9億米ドルと推定されています。産業用発電機業界は、2025年に214.2億米ドルから2035年までに288.2億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は3.01%となる見込みです。

主要な市場動向とハイライト

産業用発電機市場は、持続可能性と技術革新によって成長が期待されています。

  • 市場は、特に北米において持続可能性とクリーンエネルギーソリューションにますます傾いています。
  • カスタマイズおよび特注ソリューションは、さまざまなセクターの多様な産業ニーズを満たすために不可欠になっています。
  • 地政学的および経済的影響が市場のダイナミクスを形成しており、特にアジア太平洋地域で顕著です。
  • 技術革新と途切れのない電力供給に対する需要の高まりが、ディーゼルおよび500-1,000 kWセグメントの成長を促進する主要な要因です。

市場規模と予測

2024年の市場規模 20.79(米ドル十億)
2035年の市場規模 28.82(米ドル十億)
CAGR(2025 - 2035) 3.01%

主要なプレーヤー

キャタピラー社(米国)、カミンズ社(米国)、ジェネラックホールディングス社(米国)、コーラー社(米国)、MTUオンサイトエナジー(ドイツ)、ホンダモーター株式会社(日本)、アトラスコプコAB(スウェーデン)、ヴァルチラ社(フィンランド)、パーキンスエンジンズカンパニーリミテッド(英国)

産業用発電機市場 運転手

途切れない電力供給の需要の高まり

産業発電機市場は、さまざまなセクターで途切れない電力供給ソリューションの需要が高まっています。医療、データセンター、製造業などの産業は、運用を維持し、コストのかかるダウンタイムを避けるために、一貫した電力に大きく依存しています。停電の頻度が増加し、バックアップ電力ソリューションの必要性がこの需要を促進しています。市場データによると、産業用発電機の需要は今後5年間で年平均成長率6%で成長することが予想されています。この傾向は、信頼性の高い電力ソリューションが運用の継続性と効率性を確保する上で果たす重要な役割を強調しています。

規制遵守と環境基準

産業用発電機市場は、厳格な規制遵守と環境基準の影響を大きく受けています。世界中の政府は、排出量を削減し、クリーンエネルギーソリューションを促進することを目的とした規制を実施しています。これにより、これらの基準を満たす発電機へのシフトが進み、高度な技術やクリーン燃料オプションへの需要が増加しています。産業がこれらの規制に適合しようとする中で、エコフレンドリーな発電機の市場は拡大することが期待されています。データによると、低排出発電機の市場は今後数年で20%成長する可能性があり、これは業界が規制圧力と環境責任に適応していることを反映しています。

産業用発電機における技術革新

産業用発電機市場は、効率性と性能を向上させる技術革新の急増を経験しています。デジタル制御システム、リモートモニタリング、高度な燃料管理システムなどの革新がますます普及しています。これらの技術は、運用効率を改善するだけでなく、排出量を削減し、持続可能性への強調に沿ったものです。最近のデータによると、発電機におけるスマート技術の統合は、今後5年間で市場成長を約15%増加させると予測されています。この傾向は、製造業や建設業などのさまざまなセクターにおける運用基準を再定義する可能性のある、よりインテリジェントで応答性の高い電力ソリューションへのシフトを示しています。

建設およびインフラ開発の成長

産業用発電機市場は、建設およびインフラ開発の進行中の成長から恩恵を受けています。都市化が加速する中で、建設現場での信頼できる電力源の需要が高まっています。発電機は、特にグリッドアクセスが制限されている遠隔地での工具や機器に電力を供給するために不可欠です。最近の統計によると、建設セクターは年率5%成長する見込みであり、これは産業用発電機の需要の高まりと直接関連しています。この成長は、製造業者が革新し、建設業界の特定の電力ニーズに応える機会を提供します。

エネルギー効率とコスト削減への注目の高まり

産業用発電機市場は、エネルギー効率とコスト削減戦略にますます焦点を当てています。企業は、エネルギー出力を最大化しながら運用コストを最小限に抑える方法を模索しています。この傾向は、燃料消費を最適化し、廃棄物を削減するために高度な技術を利用する発電機の開発を促進しています。市場分析によると、エネルギー効率の良い発電機は、燃料費で最大30%のコスト削減をもたらす可能性があります。企業が持続可能性と運用効率を優先する中で、そのような発電機の需要は高まる可能性があり、産業用発電機市場の成長をさらに促進するでしょう。

市場セグメントの洞察

燃料タイプ別:ディーゼル(最大)対天然ガス(最も成長している)

産業用発電機市場では、ディーゼル燃料タイプが最大の市場シェアを占めており、主に重作業用途での広範な使用と堅牢な性能によるものです。 天然ガスは市場の小さなセグメントを占めていますが、企業がより持続可能なエネルギー源にシフトする中で急速に台頭しています。ガソリンとプロパンは残りの市場シェアを占めており、ガソリンは一般的に小型発電機に使用され、プロパンはさまざまなエネルギー需要を持つ特定の産業にサービスを提供しています。

ディーゼル:(支配的)対天然ガス(新興)

ディーゼル発電機は、高出力と効率性が特徴で、特にリモートエリアでの信頼性と性能が求められる産業用途に最適です。ディーゼルセグメントは、建設や鉱業などの分野で確立されたインフラと強力なユーザーベースの恩恵を受けています。一方、天然ガス発電機は、環境への利点、低排出量、コスト効率の良さが認識されつつあり、持続可能性に焦点を当てた産業にとって魅力的な選択肢となっています。天然ガスへのシフトは、規制の支援とクリーンエネルギーソリューションへの欲求によって推進されており、市場での強力な競争相手となっています。

出力別:500-1,000 kW(最大)対100-500 kW(最も成長している)

産業用発電機市場では、500-1,000 kWのセグメントが市場シェアの観点から最大であり、さまざまな産業の電力需要を満たす上での重要な役割を示しています。このセグメントは、信頼性が高く、 substantialな出力容量を必要とする大規模な運用に対応しており、他のセグメントと比較して市場の重要な部分を占めています。一方、100-500 kWのセグメントは、中規模企業や建設業務からの需要の増加により急速に成長しています。この出力範囲は、効率と能力のバランスが取れているため、好まれています。産業用発電機市場の成長トレンドは、技術の進歩や世界的なエネルギー消費の増加など、いくつかの要因によって推進されています。持続可能なエネルギーソリューションへのシフトや排出量を最小限に抑えるための規制努力は、100-500 kW範囲でのより効率的な発電機の出現をさらに促進しています。一方、500-1,000 kWのセグメントは、産業が重要な運用のための信頼性の高いバックアップソリューションを求める中で拡大しており、生産性と運用の回復力を高めるための電力の継続性の重要性が認識されつつあります。

500-1,000 kW(支配的)対100-500 kW(新興)

500-1,000 kWの出力セグメントは、製造、鉱業、大規模な建設プロジェクトなど、さまざまな分野での広範な適用が特徴です。これらの発電機は、重機をサポートし、途切れのない電力を提供する能力で知られており、ダウンタイムを許容できない運用にとって不可欠です。市場での支配は、燃料効率を改善し、排出量を削減する技術の進歩によって強化されています。一方、100-500 kWのセグメントは急速に台頭しており、中規模企業や小規模な産業運用の増大するニーズに応えています。これらの発電機は、性能を損なうことなくコスト効率の良いソリューションを提供し、特にピーク時や停電時に信頼性のある電力源を求める企業に魅力的です。多様性と効率性への傾向は、このセグメントでの堅実な成長の道を開いています。

相別:単相(最大)対三相(最も成長している)

産業用発電機市場では、単相発電機のセグメントが市場シェアの重要な部分を占めており、さまざまな用途で広く利用されています。この支配は、そのシンプルさとコスト効率に起因しており、小規模な産業運用や施設にとって好まれる選択肢となっています。一方、三相発電機は、より高い出力と効率を提供する能力から急速に注目を集めており、大規模な産業ニーズに応えています。

単相(支配的)対三相(新興)

単相発電機は、通常、低い電力要件をサポートする設計が特徴であり、小規模な部門やビジネスに適しています。その設置は一般的に簡単で、複雑なインフラを必要としません。対照的に、三相発電機は、より高い電力レベルと一貫したエネルギー供給を要求する産業に対応しています。重機を駆動する際のパフォーマンスの向上やエネルギー損失の削減などの利点から、市場で急速に台頭しています。

冷却タイプ別:空冷(最大)対液冷(最も成長している)

産業用発電機市場における「冷却タイプ」セグメントは、空冷発電機と液冷発電機の2つの主要なカテゴリーに明確に分かれています。現在、空冷発電機は、さまざまな産業用途での広範な採用により、市場の重要なシェアを占めています。このセグメントの人気は、そのシンプルさ、コスト効率、使いやすさに起因しており、信頼性のある電力ソリューションを求める企業にとって堅実な選択肢となっています。対照的に、液冷発電機は市場シェアは小さいものの、要求の厳しい環境での優れた効率と性能により急速に注目を集めています。
このセグメントの産業用発電機市場のトレンドは、効率と機能性を優先する産業が増える中で、液冷発電機へのシフトを示しています。このトレンドには、冷却技術の進歩、厳格な環境規制の増加、製造や建設などの産業でのより信頼性のある電力ソリューションの需要の増加など、いくつかの要因が寄与しています。さらに、液冷発電機は、継続的な運転と高性能を要求する用途において好まれる選択肢となり、冷却タイプカテゴリー内で最も成長しているセグメントとしての地位を固めています。

冷却タイプ:空冷(支配的)対液冷(新興)

空冷発電機は、その実用的な設計と低メンテナンス要件により、産業用発電機市場で支配的です。これらは、広範な冷却システムを必要としないため、スペースが限られている分野で特に好まれています。一方、液冷発電機は、重負荷や変動する温度下で効率的に動作する能力が特徴で、強力な競争相手として台頭しています。これは、長期間にわたって一貫した性能を要求する産業用途に最適です。液冷セグメントの将来の競争力は、効率と適応性を向上させる技術革新によって強化され、厳しい電力需要を持つ産業にアピールしています。

用途別:産業(最大)対商業(最も成長している)

産業用発電機市場は、全体の市場の中でかなりのシェアを占める産業セグメントによって主に推進されています。このセグメントは、さまざまな製造プロセス、建設現場、大規模な運用での広範な使用が特徴です。産業セグメントが引き続き繁栄する一方で、商業セグメントは急速に台頭しており、発電機技術の進歩と信頼性のある電力ソリューションを求めるビジネスの増加を活用しています。

用途:産業(支配的)対商業(新興)

市場の産業セグメントは、製造工場や大規模なインフラプロジェクトの需要に応える重作業発電機によって定義されています。これらの発電機は、厳しい運用条件に耐え、重要な用途に対して継続的な電力供給を提供するように設計されています。対照的に、商業セグメントは現在は小さいものの、企業が効率的でコスト効果の高い電力ソリューションを求める中で爆発的な成長を遂げています。このセグメントには、小売、オフィス、小規模企業に適した発電機が含まれ、先進的な技術と使いやすさを備えており、新しいビジネスの立ち上げに非常に魅力的です。

産業用発電機市場に関する詳細な洞察を得る

地域の洞察

北米:革新と需要の急増

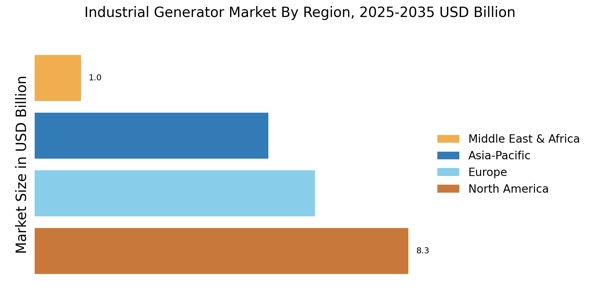
北米は産業用発電機の最大市場であり、世界のシェアの約40%を占めています。この成長は、建設、製造、医療などのさまざまなセクターで信頼性の高い電力ソリューションへの需要の高まりによって推進されています。エネルギー効率と持続可能性イニシアチブに対する規制の支援が市場の拡大をさらに促進しています。この地域のインフラ開発と災害復旧計画への焦点も発電機の需要を高めています。アメリカ合衆国が北米市場をリードし、カナダが続いています。キャタピラー社、カミンズ社、ジェネラックホールディングス社などの主要プレーヤーが先進的な技術と多様な製品ラインを提供し、市場を支配しています。競争環境は、継続的な革新と戦略的パートナーシップによって特徴付けられ、堅牢なサプライチェーンと顧客サービスを確保しています。確立されたメーカーの存在が市場の安定性と成長の可能性を高めています。

ヨーロッパ:持続可能性と革新への焦点

ヨーロッパでは、産業用発電機市場が著しい成長を遂げており、世界のシェアの約30%を占めています。この地域の持続可能性と再生可能エネルギー源へのコミットメントが、効率的で環境に優しい発電機への需要を推進しています。欧州グリーンディールなどの規制枠組みが、クリーン技術の採用を促進し、市場の展望をさらに高めています。重要なセクターでのバックアップ電力ソリューションの必要性の高まりも市場の成長に寄与しています。ドイツとイギリスがこの市場の主要国であり、MTUオンサイトエナジーやパーキンスエンジンズカンパニーリミテッドなどの主要プレーヤーが強い存在感を示しています。競争環境は革新によって特徴付けられ、企業は先進的な発電機技術を開発するために研究開発に投資しています。製造業者とエネルギー提供者間のコラボレーションやパートナーシップが一般的であり、地域の進化するエネルギー需要と規制要件に応えることを目指しています。

アジア太平洋:新興市場と成長の可能性

アジア太平洋地域は産業用発電機市場の新興の強国であり、世界のシェアの約25%を占めています。この地域の急速な産業化、都市化、エネルギー需要の増加が主要な成長ドライバーです。インドや中国などの国々はインフラプロジェクトに多額の投資を行っており、信頼性の高い電力ソリューションの必要性が高まっています。さらに、エネルギー安全保障を強化し、炭素排出量を削減するための政府の取り組みが市場の成長を促進しています。中国とインドがこの地域の主要国であり、ホンダモーター株式会社やアトラスコプコABなどの国際的なプレーヤーの存在が増しています。競争環境は進化しており、地元のメーカーも台頭しています。市場は、確立された企業と新規参入者が混在しており、革新とコスト効果の高いソリューションに焦点を当てて、多様な顧客ニーズと規制基準に応えています。

中東およびアフリカ:資源が豊富で需要が増加

中東およびアフリカ地域では、産業用発電機の需要が増加しており、世界市場の約5%を占めています。この地域の豊富な天然資源とインフラおよびエネルギープロジェクトへの継続的な投資がこの成長を推進しています。エネルギー効率と持続可能性を高めることを目的とした規制枠組みも登場しており、高度な発電機技術の採用を支援しています。停電の頻発が信頼性の高いバックアップ電力ソリューションへの需要をさらに高めています。アラブ首長国連邦や南アフリカなどの国々がこの市場の最前線に立っており、ヴァルチラ社やコーラー社などの主要プレーヤーが強い存在感を示しています。競争環境は、地元企業と国際企業が混在しており、革新と顧客中心のソリューションに焦点を当てています。政府機関や民間部門とのパートナーシップが一般的であり、この地域の独自のエネルギー課題と機会に対処することを目指しています。

産業用発電機市場 Regional Image

主要企業と競争の洞察

産業用発電機市場は、建設、製造、医療などのさまざまなセクターで信頼性の高い電力ソリューションへの需要が高まる中で、ダイナミックな競争環境が特徴です。キャタピラー社(米国)、カミンズ社(米国)、ジェネラックホールディングス社(米国)などの主要プレーヤーは、技術革新と広範な流通ネットワークを活用するために戦略的に位置しています。キャタピラー社(米国)は、ハイブリッドおよび電気発電機技術の革新に焦点を当てており、カミンズ社(米国)は低排出発電機の開発を通じて持続可能性を強調しています。ジェネラックホールディングス社(米国)は、家庭自動化システムと統合されたスマート発電機を含む製品ポートフォリオを拡大しており、市場におけるデジタルトランスフォーメーションのトレンドを反映しています。これらの戦略は、競争力を高め、市場のダイナミクスを形作り、革新と持続可能性が最重要である環境を育んでいます。ビジネス戦術において、企業はリードタイムを短縮し、サプライチェーンを最適化するために製造のローカライズを進めています。このアプローチは、運用効率を向上させるだけでなく、地域市場の需要に対する迅速な対応を可能にします。産業用発電機市場の競争構造は中程度に分散しており、いくつかの主要プレーヤーが相当な市場シェアを持っています。これらの企業の集合的な影響は重要であり、技術革新を推進し、業界基準を設定し、市場全体の環境を形作っています。2025年8月、キャタピラー社(米国)は、ディーゼルと電気の両方の電源を利用する新しいハイブリッド発電機ラインの発売を発表しました。この戦略的な動きは、より持続可能なエネルギーソリューションへの移行のリーダーとして同社を位置付ける可能性が高く、環境に優しい電力生成オプションへの需要の高まりに応えています。ハイブリッド技術の導入は、世界的な持続可能性目標に沿っているだけでなく、競争の激しい市場でキャタピラーの製品提供を強化します。2025年7月、カミンズ社(米国)は、さまざまな地域の厳しい規制基準を満たすために設計された最新の低排出発電機シリーズを発表しました。この取り組みは、持続可能性と革新へのカミンズのコミットメントを強調しており、炭素排出量を削減することに焦点を当てる地域での市場シェアを獲得しようとしています。この発表の戦略的重要性は、環境意識の高い顧客を引き付け、クリーンエネルギーソリューションのリーダーとしてのカミンズの評判を強化する可能性にあります。2025年9月、ジェネラックホールディングス社(米国)は、予測保守と運用効率を向上させるために高度なAI機能を統合したスマート発電機技術を拡大しました。この開発は、企業がパフォーマンスと顧客満足度を向上させるために技術を活用しようとする中で、業界内のデジタル化に向けた広範なトレンドを示しています。ジェネラックのスマート技術への焦点は、同社の製品を差別化するだけでなく、革新と接続性を重視する市場で同社を有利に位置付けています。2025年10月現在、産業用発電機市場はデジタル化、持続可能性、AI統合に向けたシフトを目撃しており、これらは現在の競争トレンドを定義しています。主要プレーヤー間の戦略的提携がますます一般的になっており、企業は技術能力と市場範囲を強化するために協力しています。今後、競争の差別化は従来の価格競争から革新、技術、サプライチェーンの信頼性に焦点を当てる方向に進化する可能性があります。この移行は、これらの側面を優先する企業が、ますます競争の激しい環境で成功するためのより良い位置にあることを示唆しています。

産業用発電機市場市場の主要企業には以下が含まれます

業界の動向

  • 2024年第2四半期:カミンズが産業用途向けの新しいC25Gガス発電機シリーズを発表 カミンズは、産業および商業用途向けに設計された新しいC25Gガス発電機シリーズを発表し、高効率で低排出の電力ソリューションのポートフォリオを拡大しました。
  • 2024年第2四半期:キャタピラーがCat XQ330モバイルディーゼル発電機セットを導入 キャタピラーは、産業および建設現場に信頼性の高いバックアップ電力を提供することを目的とした新しいモバイルディーゼル発電機セットCat XQ330を発表し、燃料効率とリモート監視機能を向上させました。
  • 2024年第2四半期:ジェネラックがサウスカロライナ州に新しい製造施設を開設 ジェネラックホールディングス社は、北米での需要の高まりを支えるために、産業および商業用発電機の生産能力を増強するためにサウスカロライナ州に新しい製造施設を開設しました。
  • 2024年第3四半期:シーメンスエナジーとシュナイダーエレクトリックが産業用マイクログリッドソリューションに関する戦略的パートナーシップを発表 シーメンスエナジーとシュナイダーエレクトリックは、大規模な製造業および重要なインフラ顧客をターゲットにした統合マイクログリッドおよび産業用発電機ソリューションを共同開発するための戦略的パートナーシップを結びました。
  • 2024年第3四半期:ロールス・ロイスがシンガポールのデータセンター拡張のためにMTU産業用発電機を供給する契約を獲得 ロールス・ロイスは、シンガポールの主要なデータセンター拡張プロジェクトのためにMTUブランドの産業用発電機を供給する契約を獲得し、地域のデジタルインフラの成長を支援しています。
  • 2024年第3四半期:コーラーがKDシリーズTier 4ファイナル産業用発電機を発表 コーラー社は、厳しい排出基準を満たし、重工業およびユーティリティ用途をターゲットにしたKDシリーズTier 4ファイナル産業用発電機を導入しました。
  • 2024年第4四半期:アトラスコプコが産業用発電機市場ポートフォリオを拡大するためにEcoGenパワーシステムを買収 アトラスコプコは、高度な産業用発電機の製造業者であるEcoGenパワーシステムを買収し、製品提供と革新能力を強化しました。
  • 2024年第4四半期:三菱重工業が電力システム部門の新CEOを任命 三菱重工業は、同社の産業用発電機事業を監督する電力システム部門の新CEOを任命したと発表しました。
  • 2025年第1四半期:ブリッグス&ストラットンが次世代待機産業用発電機を発表 ブリッグス&ストラットンは、リモート監視と診断のためのデジタル接続性を備えた次世代待機産業用発電機を発表しました。
  • 2025年第1四半期:ABBが中東の石油およびガスプロジェクト向けに産業用発電機を供給する大規模契約を獲得 ABBは、中東の大規模な石油およびガスインフラプロジェクト向けに産業用発電機を供給する重要な契約を獲得し、重要なエネルギーオペレーションを支援しています。
  • 2025年第2四半期:カミンズとタタパワーがインドでの産業用発電機市場製造のための合弁事業を設立 カミンズとタタパワーは、インドで産業用発電機を製造するための合弁事業を発表し、信頼性の高い電力ソリューションに対する国内および輸出需要の高まりに応えようとしています。
  • 2025年第2四半期:ドーサンボブキャットがテキサスに新しい発電機組立工場を開設 ドーサンボブキャットは、北米市場により良いサービスを提供するために、産業用発電機の生産能力を拡大する新しい発電機組立工場をテキサスに開設しました。

今後の見通し

産業用発電機市場 今後の見通し

産業用発電機市場は、2025年から2035年までの間に3.01%のCAGRで成長すると予測されており、エネルギー需要の増加、技術革新、持続可能性の取り組みによって推進されます。
産業用発電機市場の将来の見通しは堅調であり、世界的なデータセンターのブームと高まる電力網の不安定性によって推進されています。成長は、ハイブリッド再生可能システムへの移行、水素対応エンジン、AI統合予測保守によって電力のレジリエンスを確保することによって促進されています。

新しい機会は以下にあります:

  • 再生可能エネルギー発電ソリューションへの拡大
  • スマート発電機監視システムの開発
  • 統合エネルギー管理サービスのためのパートナーシップ

2035年までに、産業用発電機市場は革新と戦略的パートナーシップによって堅調であると予想されています。

市場セグメンテーション

産業用発電機市場のフェーズ展望

  • 単相
  • 三相

産業用発電機市場の燃料タイプ展望

  • ディーゼル
  • 天然ガス
  • ガソリン
  • プロパン

産業用発電機市場の用途展望

  • 産業用
  • 商業用
  • 住宅用

産業用発電機市場の冷却タイプ展望

  • 空冷
  • 液冷

産業用発電機市場の出力展望

  • 100 kW未満
  • 100-500 kW
  • 500-1
  • 000 kW
  • 1
  • 000 kW以上

レポートの範囲

パラメータ 詳細
市場範囲 燃料タイプ、出力定格、排出適合ティア、アプリケーション、最終用途セクター、地理によるグローバル産業用発電機市場
調査期間 2021–2035(歴史的2021–2024;基準年2025;予測2026–2035)
CAGR 6.4%(2026–2035)
市場規模チェックポイント 181.5億米ドル(2025年);193.1億米ドル(2026年);337.6億米ドル(2035年)
最も成長が早いセグメント デュアル燃料およびハイブリッド(燃料);2000 kVA以上(定格);マイクログリッドおよびハイブリッドサポート(アプリケーション);ユーティリティおよび電力(最終用途)
プロファイルされた企業 キャタピラー、カミンズ、ジェネラック、ロールス・ロイスパワーシステム、レールコ、アトラスコプコ、ヴァルチラ、三菱重工業、アグレコ、キルロスカーオイルエンジン、ヒモインサ、HDヒュンダイインフラコア
評価通貨 米ドル十億、2025年基準の定数

FAQs

購入価格を超えて、産業用発電機市場における所有コストの総額を支配するのは何ですか?
資産の寿命にわたる燃料消費は、通常、プライムデューティユニットの資本コストを超えます。Tier 4機械では、アフタートリートメント消耗品 — ディーゼル排気液と定期的なフィルター交換 — が意味のある追加コストをもたらします。少なくとも15年間のモデルを考慮してください [22]
バイヤーはサプライヤーのサービスカバレッジをどのように評価すべきですか?
契約において保証された現地対応時間を要求し、マーケティングの主張ではなく、定義された半径内の地元の部品在庫の深さと技術者の人数を確認してください。4時間未満の対応の約束は、通常、近くのディーラーブランチを必要とします [21]
産業用発電機市場で調達チームは現在どのくらいのリードタイムを計画すべきですか?
750 kVA未満のユニットは一般的に16〜24週間以内に出荷されます。2,000 kVAを超える大型フレームは、データセンターの割り当てのために45〜65週間かかることがあります。最終的な建物設計の凍結前に注文を出してください [13]
NFPA 110はバッテリーシステムが非常用発電機に置き換わることを許可していますか?
いいえ。レベル1の非常用システムは、現地の燃料で持続的に運転できるソースを必要とし、ストレージだけでは長時間の停電には対応できません。バッテリーは補完することはできますが、置き換えることはできません [23]
季節的な負荷に対してレンタルフリートは所有とどのように比較されますか?
年間運転時間が約800時間未満の場合、レンタルが勝ります。なぜなら、キャピタルエクスペンディチャーをオペレーショナルエクスペンディチャーに変換し、メンテナンスリスクを移転するからです。その閾値を超えると、所有の経済性が支配します。建設および収穫のアプリケーションは通常、レンタルを好みます [20]
発電機セットを太陽光発電およびストレージと組み合わせる際にどのような統合の問題が発生しますか?
コントローラーの相互運用性が繰り返しの失敗点です — インバーターとエンジン制御は異なる通信プロトコルを使用することがよくあります。設計段階で単一のマスターコントローラーを指定してください。後での改造調整ははるかに高くつきます [21]
産業用発電機市場で機器を指定する際に最も重要な認証は何ですか?
ISO 8528は性能クラスと負荷受容評価を定義します。NFPA 110は北米における非常用システムの設置を規制します。EUでの展開には、新しい非道路設置に対してステージVエンジン認証が必須です [22][23]
著者
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards documentation, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Energy Information Administration (EIA), Environmental Protection Agency (EPA), International Energy Agency (IEA), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), American National Standards Institute (ANSI), Occupational Safety and Health Administration (OSHA), European Committee for Electrotechnical Standardization (CENELEC), International Organization for Standardization (ISO), Power Engineering Society, World Energy Council (WEC), International Association of Energy Economists (IAEE), US Energy Storage Association (ESA), Diesel Technology Forum, Natural Gas Generator Association, National Electrical Manufacturers Association (NEMA), and national energy ministry reports from key markets. These sources were used to collect power generation statistics, emissions regulatory data, efficiency standards compliance, infrastructure development trends, and market landscape analysis for diesel generators, natural gas generators, gasoline generators, propane generators, and hybrid power technologies across various power output categories.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, VPs of Engineering, product development leaders, regulatory compliance officers, and commercial directors from industrial generator manufacturers, engine OEMs, and alternator suppliers. Demand-side sources in the commercial and industrial end-use sectors included facility managers, chief engineers, procurement directors from manufacturing plants, data center operators, construction project managers, healthcare facility engineers, oil & gas operations managers, and utilities/energy managers. Primary research has confirmed product development timelines, gathered insights on adoption patterns, rental vs. purchase dynamics, and after-service market trends, and validated market segmentation across fuel types (diesel, natural gas, gasoline, propane), power output ranges (<100 kW, 100-500 kW, 500-1,000 kW, >1,000 kW), phase configurations (single-phase, three-phase), cooling systems (air-cooled, liquid-cooled), and application verticals (industrial, commercial, residential).

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Middle East & Africa (7%), South America (4%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across diesel, natural gas, gasoline, propane, and emerging hybrid/bi-fuel generator categories

Analysis of reported and modeled annual revenues specific to industrial generator portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across fuel type, power output, phase, cooling type, and application segments

Data Triangulation & Validation

Market estimates were validated through:

Cross-verification of secondary data points with primary interview insights

Comparison of manufacturer-reported shipment data with end-user procurement volumes

Validation of regional growth rates against macroeconomic indicators and infrastructure investment data

Reconciliation of fuel-type demand trends with emissions regulatory timelines and energy price forecasts

Forecast Methodology

The 2025-2035 forecast period employs:

Demand-side drivers: Industrial production indices, construction spending, data center investments, grid reliability metrics, and electrification rates

Supply-side factors: Manufacturing capacity expansion, R&D investments in alternative fuel technologies, and supply chain localization trends

Regulatory scenario analysis: EPA Tier 4 Final compliance, EU Stage V emissions standards, carbon neutrality targets, and renewable energy integration mandates

Technology adoption curves: Hybrid generator penetration, digital monitoring/IoT integration, and hydrogen-ready generator development timelines
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.