一般航空市場 (2026 - 2035)

一般航空市場規模、シェア、業界動向および分析調査レポート 航空機タイプ別 (ビジネスジェット、ターボプロップ航空機、ピストンエンジン航空機、ヘリコプター、eVTOL / AAM 車両)、推進タイプ別 (従来型ピストン / タービン、ハイブリッド電気、全電気式)、所有モデル別 (完全民間所有、分割所有、チャーター / 航空)タクシー、リース/管理業務)、エンドユーザー アプリケーション別 (ビジネス/企業輸送、個人およびレジャー航空、緊急医療サービス、農業航空、政府および特殊任務)、地理別 (北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ) - 2035 年までの予測。
ID: MRFR/AD/30777-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: September 17, 2026
General Aviation Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.40%
2025 Market SizeUSD 37.60 Billion
2035 Market SizeUSD 57.83 Billion
Key Players
Textron Aviation
Gulfstream Aerospace
Bombardier
Dassault Aviation
Embraer
Cirrus Aircraft
Opportunities
  • Advanced Air Mobility and Urban Vertiport Networks
  • Data-Driven MRO and Predictive Maintenance Platforms
  • Emerging-Market Fleet Expansion

General Aviation Market Summary

一般航空市場は2025年に376億ドルに達し、2026年には392億5000万ドルに達する見込みで、2035年までに578億3000万ドルに上昇し、予測期間中の年平均成長率(CAGR)は4.40%となる見込みです。高所得者層の富の蓄積と企業の収益性の改善が、艦隊拡張への新たな資本を流入させています。2024年のFAA再認可法案は、一般航空市場エコシステムを支える非商業空港やヘリポートに直接利益をもたらすために、空港インフラの近代化に46億ドル以上を割り当てました 。

推進技術は主要な変革のストーリーです。従来のピストンおよびターボプロップパワートレインは依然として主力ですが、複数のOEMからのハイブリッド電動デモ機が2024年に認証のマイルストーンを達成し、地域間通勤プラットフォームのタイムラインを前倒ししました。欧州連合のReFuelEU航空義務は、2025年までに2%の持続可能な航空燃料ブレンドを要求しており、オペレーターや燃料ディストリビューターにSAF供給チェーンへの投資を促し、今後10年間で一般航空市場のコスト構造を再構築する圧力をかけています [2]。

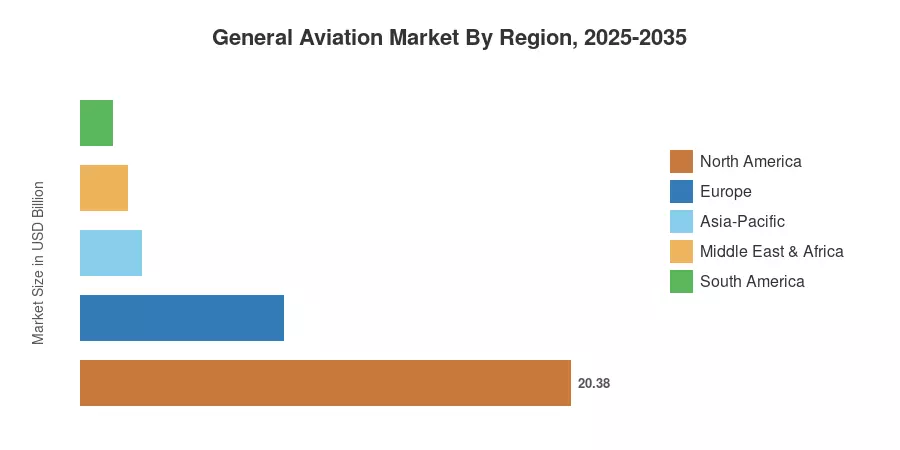
北米は一般航空市場の約54.2%を占めており、世界最大の登録航空機艦隊(21万機以上)によって支えられています。アジア太平洋地域は、インドと中国での新空港建設により、予測CAGRが6.75%と最も成長が早い地域です。ヨーロッパは約22.5%のシェアを持ち、ロンドン、ジュネーブ、パリ間のビジネスジェット交通回廊によって支えられています。電化、分割所有の成長、次世代航空交通管理の相互作用が、2035年までの地理的価値の分配を決定します。


レポートの主なポイント

• 航空機タイプ別

  • ビジネスジェットは2025年に一般航空市場の49.8%を占め、国際範囲プラットフォームへの企業需要が持続しています。
  • ターボプロップおよびピストンエンジン航空機は、2025年に123億ドルを超える収益を上げ、訓練、農業、地域接続の役割を果たしています。
  • eVTOLおよび先進的な空中移動手段は、認証経路が明確になるにつれて、2035年までに3.90%のCAGRで拡大すると予測されています。

• 所有権別

  • 完全な個人所有は2025年に一般航空市場の60.5%を占めました。
  • チャーターおよびエアタクシーオペレーターは、オンデマンド予約プラットフォームによって拡大し、3.85%のCAGRで成長しています。


• 最終用途別

  • 緊急医療サービスは、2035年までに5.35%のCAGRで成長する最も急成長しているエンドユーザーセグメントです。

• 地域別

  • 北米は2025年に一般航空市場の収益の54%以上を占めました。
  • アジア太平洋地域は2035年までに6.75%の最も速い地域CAGRを記録しています。
  • ヨーロッパは2025年の一般航空市場価値に約84.6億ドルを貢献しました。


市場規模と予測(2021–2035)

以下の数字は、OEMの納入データ、航空機登録申請、FAAおよびEASAの年次報告書、独自の計量経済モデルを組み合わせたものです。歴史的な値(2021–2024)は実際の納入および艦隊利用率を反映しており、予測値(2026–2035)は2025年の基準年に基づいた一定のCAGRを適用しています。
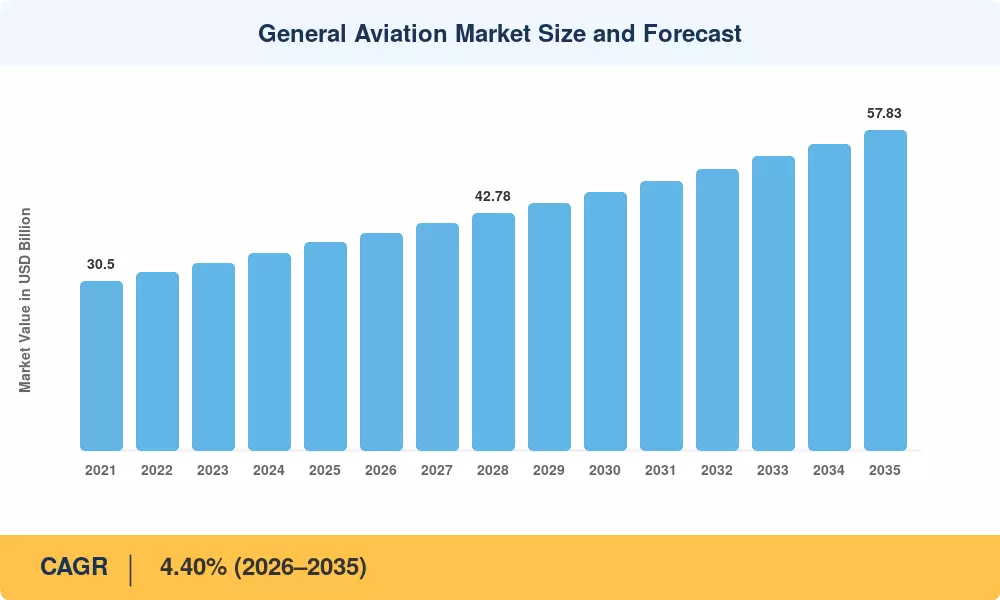
一般航空市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
法人フリートの置き換えサイクル +0.85% 北米、ヨーロッパ 短期(≤2年) [5]
フラクショナルオーナーシッププラットフォームの拡大 +0.70% 北米、アジア太平洋 中期(2~4年) [6]
SAF義務とグリーン航空インセンティブ +0.55% ヨーロッパ、北米 中期(2~4年) [2]
新興経済国におけるインフラのアップグレード +0.50% アジア太平洋、中東・アフリカ 長期(≥4年)
eVTOLおよび先進的空中移動の認証 +0.45% グローバル 長期(≥4年) [8]
HNWI人口の増加と富の創出 +0.40% アジア太平洋、中東・アフリカ 短期(≤2年) [11]
デジタルフライト運用およびMROプラットフォーム +0.30% グローバル 中期(2~4年)


法人フリートの置き換えサイクル

古い航空電子機器スイートが陳腐化に近づくにつれ、老朽化した中型およびスーパーミッドサイズのジェットを運航する大企業は、上昇するメンテナンスコストに対処しなければなりません。フリートの回転は、テキストロン・アビエーションやガルフストリームの強力な受注残から見られるように、一般航空セクターの主な短期的ボリュームドライバーであり続けています。特に、2025年1月19日以降にサービスを開始した適格な航空機に対して、2025年の「ワン・ビッグ・ビューティフル・ビル法(OBBBA)」が100%のボーナス減価償却を永久に再導入しました。これにより、以前の段階的廃止タイムラインが排除され、資本集約的な購入決定に長期的な確実性が与えられ、リース延長よりもフリートの近代化が促進されます。


フラクショナルオーナーシッププラットフォームの拡大

NetJets、Flexjet、Wheels Upは、管理フリートを拡大することにより、従来のオーナーオペレーターを超えた需要を押し上げ続けています。フラクショナルシェアプログラムを通じて参入障壁を下げることで、これらのプラットフォームは一般航空セクターのバイヤープールを大幅に増加させ、ポイント・ツー・ポイントの空の旅へのアクセスを民主化しています。動的価格設定アルゴリズムや洗練されたモバイル予約インターフェースを取り入れることで、取引の摩擦が大幅に減少し、チャーターに興味を持つ旅行者を定期的なフラクショナルプログラムの利用者に成功裏に変換しています。


SAF義務とグリーン航空インセンティブ

世界的に、持続可能な航空燃料(SAF)規制が拡大しています。スイスは、2030年までに6%のSAFブレンドを義務付けるReFuelEUルールに従い、2026年1月に独自の義務を導入しました。燃料メーカーは、インフレ削減法の下での補完的な米国のインセンティブによって、スケーラブルな道に向けて推進されています。これにより、SAF生産に対する税額控除が引き続き提供されています。早期に長期のSAF供給契約を取得したオペレーターは、一般航空市場で優遇され、ESGを意識した法人顧客に対応する際に明確な競争優位性を持つことができます。


新興経済国におけるインフラのアップグレード

2026年3月に2026年から2036年までの修正UDAN(UDAN 2.0)プログラムが承認されたことで、インドの地域接続性は新たな段階に入りました。この計画は、100の新しい空港を建設し、Tier-2およびTier-3都市全体で地域接続性を改善することを目的としており、28,840クロールの大規模な投資が行われます。一方、中国は15回目の五カ年計画(2026~2030年)の一環として、航空の焦点を「低高度経済」にシフトしました。中国は、270の商業空港の建設をもたらした14回目の五カ年計画を完了した後、業界全体の成長を促進するために、標準化されたドローンインフラ、eVTOLの着陸場所、および統合された都市空中交通管理システムの展開を優先しています。


制約の影響分析

制約の影響割合は方向性があり、シナリオに基づいた推定値です。ヘッドラインCAGRから機械的に差し引かれるものではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
高い取得および運営コスト –0.60% グローバル 持続的 [14]
パイロット不足と訓練のボトルネック –0.45% 北アメリカ、ヨーロッパ 短期(≤2年) [15]
管轄区域間の規制の断片化 –0.35% グローバル 中期(2~4年) [16]
空港スロットの制約と騒音制限 –0.30% ヨーロッパ、アジア太平洋 持続的 [17]
重要な部品のサプライチェーンの混乱 –0.25% グローバル 短期(≤2年)


高い取得および運営コスト

大型キャビンビジネスジェットは7000万米ドル以上のコストがかかる一方で、新しいライトジェットは350万米ドルから800万米ドルの価格帯です。ハンガー代、保険、乗組員の給与、計画メンテナンスは、通常購入価格の約8~12%を占める年間固定費の例です。高い資本支出は、特に一般航空業界の小規模な企業や個人オーナーオペレーターにとって参入障壁となり続けていますが、2023~2024年の極端な金利の変動は緩和されています。


パイロット不足と訓練のボトルネック

ボーイングの2024年パイロットおよび技術者見通しでは、2043年までに674,000人の新しいパイロットが必要とされており、一般航空は商業航空と同じ候補者プールで競争しています。地域航空会社の初任給は2024年に90,000米ドルを超え、訓練生を企業やチャーター業務から引き離しています [15]。その結果、乗組員コストが上昇し、艦隊の利用率が制約され、特に北アメリカと西ヨーロッパにおいて一般航空市場の拡大軌道が鈍化しています。

管轄区域間の規制の断片化

FAA、EASA、ANAC、CAAC間の異なる適合性基準は、グローバルな認証を合理化するための二国間イニシアチブが続いているにもかかわらず、依然として substantialな重複負担を課しています。新しいプラットフォームのための複数市場型認証を取得するために、OEMはしばしば18か月から24か月の追加検証を受けなければならず、これによりバージョンごとのコンプライアンスコストが数百万ドル増加します。この断片化は、特に新しいモデルをグローバルな一般航空市場に導入しようとする小規模な製造業者にとって戦略的な障害となり続けていますが、規制当局は新技術の責任ある導入と統一された安全フレームワークの優先順位を付けています。


General Aviation Market Opportunities

先進的な空中移動と都市の垂直離着陸場ネットワーク

Joby Aviation、Archer Aviation、LiliumのeVTOLプラットフォームは、2025年から2027年の間にFAAパート135の認証を目指しています。ロサンゼルス、マイアミ、ドバイなどの都市は、2030年までに20億〜40億米ドルの新しいインフラ支出を生み出す可能性のある垂直離着陸場のマスタープランを発表しました [8]。一般航空市場は、この新たに出現する垂直市場を吸収し、従来のFBOネットワークと次世代の垂直離着陸場の運営を融合させることができます。

データ駆動型MROと予測メンテナンスプラットフォーム

接続された航空機は、1フライトあたり1TB以上の運用データを生成します。VeryonやFlightdocsなどのスタートアップは、このデータをサブスクリプションベースの予測メンテナンスダッシュボードを通じて収益化し、予定外のダウンタイムを20〜30%削減しています 。これらのプラットフォームは、一般航空市場にとって高マージンのSaaS収益源を提供し、長期サービス契約を通じてOEMとオペレーターの関係を強化します。

新興市場のフリート拡大

アフリカの登録された一般航空機のフリートは3,500機未満で、北米の210,000機以上と比較されています。ナイジェリア、ケニア、南アフリカは、民間航空当局を近代化し、プライベートおよびチャーターオペレーターを引き付けるために空港のアップグレードに投資しています 民間航空 。一般航空市場は、特に未整備の滑走路に適した頑丈なターボプロッププラットフォームにおいて、これらの地域で大きなホワイトスペースの可能性を秘めています。

分割所有および会員制所有モデル

Surf Air Mobilityの全フライト可能なサブスクリプション(月額199米ドルから、座席ごとのコストが追加)などの会員プログラムは、商業のファーストクラスからライトジェットの乗客に価格に敏感な旅行者を変換しています。これらのモデルは、プライベートオーナーの年間平均200〜300時間から1,000時間以上への航空機の利用率を向上させ、フリートの経済性を改善し、一般航空市場の需要基盤を広げます。

持続可能な航空燃料供給チェーンへの投資

2024年の世界のSAF生産量は推定6億リットルに達し、総ジェット燃料消費量の0.2%未満です。政府やエネルギー大手は、2030年までに16億米ドル以上のSAF精製所へのコミットメントを発表しています [2]。SAFのオフテイク契約を締結する早期参入の一般航空オペレーターは、特にヨーロッパにおいて価格の優位性と規制の好意を得ることができます。


General Aviation Market Future Outlook

電動化とハイブリッド電動推進

バッテリーのエネルギー密度は年間約6〜8%のペースで進展しており、固体電池のプロトタイプは実験室条件下で400 Wh/kgを超えています。もし商業用セルが2030年までに350 Wh/kgに達すれば、ハイブリッド電動プラットフォームは最大500海里のルートを提供できるようになり、ヨーロッパとアジア太平洋地域の一般航空市場のミッションプロファイルの約85%をカバーすることになります [9]。magniXとロールス・ロイスの電動パワートレインの認証は、1970年代のターボファン移行に匹敵するフリート投資の第二波を引き起こすと予想されています。

自律飛行とAI対応の運用

ビジネスジェットの単独操縦士運用は、FAAとEASAの両方による積極的な規制レビューの対象となっており、諮問委員会は2028年までに予備的なルール作成通知を目指しています [19]。Garmin(オートランド)やHoneywell(アンセムスイート)の機械学習システムはすでに緊急自律着陸を実施しており、技術の基準を確立しています。コックピットの乗員を2人から1人に減らすことで、直接運営コストを12〜18%削減でき、2030年代中頃までに一般航空市場内でフリート経済を実質的に改善することができます。

プラットフォーム経済とデジタルマーケットプレイス

XO(ビスタグローバル)、マゼランジェッツ、FlyExclusiveなどのデジタル予約プラットフォームは、数百のオペレーター間で空席在庫を集約することで需要の断片化を統合しています。取引ベースのプラットフォームは、2024年に約40億米ドルの予約を処理したと推定されています [20]。これらのマーケットプレイスが動的価格設定、カーボンオフセットの統合、ロイヤルティプログラムを取り入れることで、エンドユーザーが一般航空市場にアクセスする方法を再構築し、価格の力をオペレーターからプラットフォームのオーケストレーターへ移行させるでしょう。

ESG報告とカーボンアカウンタビリティフレームワーク

EU企業持続可能性報告指令(CSRD)は、2025年から大企業に適用され、ビジネストラベルのフライトを含むスコープ3の排出量開示を要求します。企業の持続可能性担当者は、カーボンニュートラルなフライトオプションをますます求めており、SAF調達やカーボンクレジットのバンドルをニッチな追加要素から調達の前提条件へと引き上げています [21]。検証されたオフセットプログラムとリアルタイムの排出量ダッシュボードをサービス提供に組み込むオペレーターは、2035年まで一般航空市場内でプレミアムなポジショニングを確保するでしょう。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 54.2% シェア (2025) フリートの近代化、SAFインフラ、分割成長
ヨーロッパ 84.6億米ドル (2025) 規制の調和、騒音適合プラットフォーム
アジア太平洋 6.75% CAGR (2026–2035) 空港建設、HNWIフリートの追加
南アメリカ 13.2億米ドル (2025) 農業航空、チャーター接続
中東・アフリカ 5.20% CAGR (2026–2035) VIP輸送、医療搬送、石油・ガス支援
合計 376.0億米ドル (2025) —

一般航空市場は顕著な地理的集中を示しており、北アメリカ、ヨーロッパ、アジア太平洋の3つの地域が総価値の91%以上を占めています。投資テーマは地域によって大きく異なり、成熟市場ではフリートの更新が、発展途上国ではグリーンフィールドインフラが求められています。


北アメリカ

国 主要指標 主要ドライバー
アメリカ合衆国 地域シェアの82.5% 最大の登録フリート、Part 91/135の運用
カナダ 19.2億米ドル (2025) 北部資源アクセスの飛行、医療搬送
メキシコ 3.80% CAGR (2026–2035) トルーカとモンテレイのビジネス航空ハブ


アメリカ合衆国には、約5,100の公共空港と約14,000の私有飛行場にわたって19万機以上の一般航空機が存在します。FAAのNextGen ADS-B義務により、2020年以降、航空機器の改修支出は12億米ドルを超え、アフターマーケットは活気を保っています。カナダの広大な地理は、鉱業、林業、先住民コミュニティへのアクセスにおいて回転翼および固定翼のチャーターを不可欠なものとし、メキシコシティ、モンテレイ、カンクン間のビジネス旅行回廊の成長が一般航空市場における企業ジェットの需要を促進しています [15]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの24.8% 産業企業旅行、エアバスのフィーダー需要
イギリス 16.5億米ドル (2025) ロンドン地域のFBO密度、金融セクターの旅行
フランス 4.15% CAGR (2026–2035) ダッソーの生産エコシステム、レジャー飛行
イタリア 6.8億米ドル (2025) ラグジュアリーチャーター、地中海ルーティング
スペイン 3.90% CAGR (2026–2035) 観光主導のチャーター拡大
北欧諸国 5.2億米ドル (2025) リモート接続、航空救急
ロシア 2.80% CAGR (2026–2035) 制裁によるフリートの老朽化
その他のヨーロッパ 11.4億米ドル (2025) 東ヨーロッパの新興FBOネットワーク


ヨーロッパの一般航空交通は、EASAの進化する規制フレームワークによって形作られており、2023年には2,000 kg未満の航空機の遵守コストを削減するために簡素化されたPart 21 Light認証が導入されました。英国のブレグジット後のCAAの分岐は、英海峡を越える航空機に対して別の検証レイヤーを追加し、ロンドン地域のFBOを大陸で最も忙しい一般航空市場のゲートウェイとして保持しています [16][17]。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの32.5% 第14次五カ年計画の空港建設
インド 7.60% CAGR (2026–2035) UDAN地域接続スキーム
日本 9.2億米ドル (2025) 企業旅行、災害対応フリート
韓国 5.80% CAGR (2026–2035) UAM回廊の開発
ASEAN 7.4億米ドル (2025) 島間チャーター、観光
その他のアジア太平洋 5.50% CAGR (2026–2035) オーストラリア、ニュージーランド、資源飛行


アジア太平洋の一般航空市場は、1人当たりのフリート密度では北アメリカやヨーロッパに遅れをとっていますが、成長の勢いではリードしています。中国のCAACは2024年に126の新しい低高度飛行ルートを承認し、空中観光や短距離貨物回廊を解放しました。インドの民間航空局は2023年に非定期運航者許可を簡素化し、チャーターライセンスのタイムラインを12ヶ月から6ヶ月未満に短縮しました [11]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの68.2% 農業ビジネス航空、エンブラエルの国内プレゼンス
アルゼンチン 1.8億米ドル (2025) エスタンシア接続、エネルギー探査
その他の南アメリカ 3.55% CAGR (2026–2035) 鉱業および資源アクセス


ブラジルは、アメリカ合衆国に次いで世界で2番目に大きな一般航空フリートを運営しており、約14,000機の登録航空機があります。マトグロッソ州とゴイアス州の農業ビジネスオペレーターは、作物散布や牧場の物流に単発ピストン機を利用しており、一般航空市場における需要サイクルを支えています。エンブラエルのフェノムおよびプレトールファミリーは、地域の企業プラットフォームとして好まれ、地元のMROおよび部品の入手可能性によって強化されています [3][7]。

中東・アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの28.5% ビジョン2030の観光およびNEOMプロジェクト
UAE 5.4億米ドル (2025) ドバイ/アブダビのVIPチャーターハブ
南アフリカ 4.60% CAGR (2026–2035) 鉱業物流、サファリ観光
エジプト 1.5億米ドル (2025) ナイル回廊観光チャーター
その他の中東・アフリカ 5.00% CAGR (2026–2035) 石油・ガスの乗組員輸送、医療搬送


中東の一般航空市場は、UAEとサウジアラビアに集中した超高純資産のVIP需要によって支えられています。ドバイのアル・マクトゥーム国際空港の拡張には、広いキャビンの超長距離ジェットを扱うために設計された専用のビジネス航空用エプロンが含まれています。サハラ以南のアフリカでは、限られた道路および鉄道インフラにより、回転翼およびSTOL固定翼航空機が人道物流、鉱業、野生動物管理に不可欠となっています [11]。


地域別一般航空市場、2025-2035

General Aviation Market Segmentation

航空機の種類別

セグメント 主要指標 主な需要ドライバー
ビジネスジェット 49.8% シェア (2025) 法人旅行、国際的な範囲
ターボプロップ航空機 USD 71.5億 (2025) 地域の接続性、訓練、貨物
ピストンエンジン航空機 3.65% CAGR (2026–2035) フライトトレーニング、個人のレクリエーション
ヘリコプター USD 53.0億 (2025) EMS、オフショアエネルギー、VIP輸送
eVTOL / AAM車両 3.90% CAGR (2026–2035) 都市の移動、ラストマイル物流


ビジネスジェットは一般航空市場の収益の基盤であり、Gulfstream(G700/G800)、Bombardier(Global 7500/8000)、Dassault(Falcon 10X)の大型キャビンおよび超長距離モデルがリードしています。これらのフラッグシッププラットフォームの受注残は2024年末時点で30ヶ月を超え、フォーチュン500のフライト部門や政府関連のオペレーターからの持続的な需要を反映しています [5]。ターボプロップ航空機は第2位のカテゴリーを占めており、Pilatus PC-12およびBeechcraft King Airファミリーがユーティリティ、メデバック、地域通勤の役割で販売を支配しています。

ヘリコプターは、固定翼プラットフォームが運用できないミッションクリティカルなアプリケーションに対応しています — オフショア石油プラットフォームの乗組員交代、病院の屋上EMS着陸、法執行の監視などです。Leonardo(AW139/AW169)とAirbus Helicopters(H145/H160)は中型ツインセグメントを制御しており、RobinsonとBellは訓練および軽ユーティリティの購入者に応えています。eVTOLカテゴリーは現在は小さいですが、Joby、Archer、Vertical Aerospaceが一般航空市場での型式認証を追求しているため、戦略的重要性を持っています。

推進タイプ別

セグメント 主要指標 主な需要ドライバー
従来のピストン / タービン 85.5% シェア (2025) 実績のある信頼性、グローバルMROネットワーク
ハイブリッド電動 5.10% CAGR (2026–2035) 燃料節約、騒音削減
全電動 4.80% CAGR (2026–2035) ゼロエミッション義務、訓練用フリート


従来の動力伝達装置は、2030年代中頃まで一般航空市場の支配的な推進アーキテクチャとして残り、確立されたグローバルMROエコシステムと深いスペアパーツ在庫に支えられています。Pratt & Whitney CanadaのPT6ターボプロップファミリーとContinental/Lycomingのピストンエンジンが、アクティブフリートの大多数を駆動しています。ハイブリッド電動推進は、バッテリーのみの範囲が不十分な中距離通勤および貨物ミッションに適しており、AmpaireとHeart Aerospaceのプログラムは2028年から2030年のサービス開始を目指しています。

所有モデル別

セグメント 主要指標 主な需要ドライバー
完全私有所有 60.5% シェア (2025) 法人フライト部門、高ネットワース個人(HNWI)購入者
フラクショナル所有 USD 58.5億 (2025) コスト共有、保証された可用性
チャーター / エアタクシー 3.85% CAGR (2026–2035) オンデマンドの柔軟性、デジタル予約
リース / 管理運営 USD 27.0億 (2025) バランスシートの柔軟性


完全私有所有は、スケジュールの確実性、キャビンのカスタマイズ、制限のない基地の選択を提供するため、一般航空市場を支配しています。大規模な多国籍企業やファミリーオフィスのフライト部門は通常、軽量から大型キャビンのカテゴリーにわたって2〜4機の航空機を運用しています。フラクショナル所有は、NetJets、Flexjet、PlaneSenseが航空機を追加し、地理的なカバレッジを拡大する中で、引き続き成長を続けています。一方、チャーターおよびエアタクシーオペレーターは、見積もりから離陸までの時間を4時間未満に圧縮するアプリベースの予約プラットフォームによって促進され、最も急成長している所有モデルセグメントです。

エンドユーザーアプリケーション別

セグメント 主要指標 主な需要ドライバー
ビジネス / 法人輸送 52.0% シェア (2025) C-suite旅行、複数都市の旅程
個人およびレジャー飛行 USD 62.0億 (2025) レクリエーション、観光、オーナー操縦の航空機
緊急医療サービス 5.35% CAGR (2026–2035) 重症患者の移送
農業航空 USD 18.5億 (2025) 作物散布、空中散布
政府および特別任務 3.70% CAGR (2026–2035) 監視、消防、国境警備


ビジネスおよび法人輸送は、商業航空のスケジュール制約なしに直接空港間アクセスを必要とする時間に敏感なエグゼクティブによって推進され、一般航空市場の主要な収益エンジンです。緊急医療サービスは、病院や地域の健康システムがゴールデンアワーの外傷ガイドラインを満たすために回転翼および固定翼のエアアンバランス契約に投資しているため、最も成長が期待されるアプリケーションを表しています [22]。


競争ベンチマーキング

一般航空市場は中程度の集中度を示しており、推定される上位5社のOEMシェアは約55〜62%、ヘルフィンダール・ハーシュマン指数(HHI)は900〜1,200の範囲です。統合が進んでおり、テキストロンのセスナ、ビーチクラフト、ベルの所有はクロスプラットフォームのシナジーを生み出していますが、シリウスやピラタスのような専門OEMは防御可能なニッチを維持しています。競争は機体製造、推進、航空電子機器、アフターマーケットサービスにわたります。

会社 推定収益シェア範囲 一般航空市場向けの主要製品 戦略的ポジショニング
テキストロン航空 約12〜16% セスナ・サイテーションジェット、ビーチクラフト・キングエアターボプロップ、セスナピストン航空機 すべてのGAセグメントで最も広範な製品ポートフォリオ
ガルフストリーム・エアロスペース(ゼネラル・ダイナミクス) 約10〜14% G280、G650/700/800大型キャビンジェット ウルトラロングレンジおよびフラッグシップビジネスジェット
ボンバルディア 約8〜12% チャレンジャー350/3500、グローバル7500/8000 大型キャビンおよびスーパーロングレンジの専門家
ダッソー航空 約6〜9% ファルコン900LX、6X、8X、10X トライジェットデザインの遺産、ヨーロッパ市場の強み
エンブラエル 約5〜8% フェノム100EX/300E、プレトール500/600 中価格帯ビジネスジェット、強力なラテンアメリカ基盤
シリウス航空 約3〜5% SRシリーズピストン、ビジョンジェットSF50 オーナーフローンセグメントのリーダー、全機体パラシュート
ピラタス航空 約3〜5% PC-12 NGX、PC-24 多用途ターボプロップ/ジェット、短距離離着陸能力
ホンダ航空会社 約2〜4% ホンダジェットエリートS、エシロン ライトジェットの革新、燃料効率
パイパー航空 約2〜3% Mクラスターボプロップ、アーチャー/セミノールトレーナー 訓練用フリートのバックボーン、低価格帯
ダイヤモンド航空産業 約1〜3% DA40/DA42/DA62、DART-750 複合材機体、ディーゼルエンジンの効率

最近のニュースと動向

  • ガルフストリーム・エアロスペース (2024年10月): 業界最大のキャビンを持つビジネスジェットG700のFAA型式証明を取得し、一般航空市場におけるガルフストリームの超長距離リーダーシップを強化しました [23]。
  • ボンバルディア (2024年3月): グローバル8000を発表し、初の大陸横断デモフライトで新しい都市間速度記録を樹立しました [25]。
  • 欧州連合 (2025年1月): ReFuelEU航空規制が施行され、すべてのEU空港で2%のSAFの使用が義務付けられ、一般航空市場全体のコスト構造に直接影響を与えます [2]。
  • シリウス・エアクラフト (2023年11月): 9,000機目のSRシリーズ航空機を納入し、オーナー操縦のピストンセグメントにおけるマイルストーンを達成しました [26]。
  • アーチャー・アビエーション (2024年9月): ユナイテッド航空とステランティスとの間で、都市空中移動ルート向けのミッドナイトeVTOL生産を拡大するための10億ドルのパートナーシップを発表しました [27]。


一般航空市場 Market Report Scope

パラメータ 詳細
市場範囲 航空機OEM、推進、所有プラットフォーム、エンドユーザーアプリケーションを含むグローバル一般航空市場
調査期間 2021–2035
CAGR(予測) 4.40%(2026–2035)
市場規模(2025) 376億米ドル
市場規模(2035) 578億3000万米ドル
最も成長が早いセグメント 緊急医療サービス(CAGR 5.35%)
最も成長が早い地域 アジア太平洋(CAGR 6.75%)
プロファイル企業 10社以上、テキストロン・アビエーション、ガルフストリーム、ボンバルディア、ダッソー、エンブラエル、シーラス、ピラタス、ホンダ航空、パイパー、ダイヤモンド航空を含む
評価通貨 米ドル十億

よくある質問

このセクターにおいて、中古航空機の価値は新しい航空機の購入決定にどのように影響しますか?
最新モデルのビジネスジェットの強い残存価値は、下取りの摩擦を減少させ、より新しく、燃費効率の良いプラットフォームへの迅速なフリートの入れ替えを促進します。逆に、弱い再販条件は所有者を老朽化した航空機に縛り付け、新しい納入量を抑制します [14]。
初めて航空機を購入する際に、どのような保険の考慮事項を評価すべきですか?
ハルと責任の保険料は、航空機の種類、パイロットの経験、意図されたミッションプロファイルによって大きく異なります。購入者は航空専門の引受業者から見積もりを取得し、包括的なカバレッジのためにハル価値の年間1.5〜3%を予算に組み込むべきです [14]。
主要な大都市圏周辺の空域の混雑は、一般航空の運営にどのように影響しますか?
混雑したターミナル空域は、オペレーターを衛星補助空港に向かわせ、地上輸送時間は増加しますが、主要なハブよりも低い着陸料と迅速なターンアラウンドを提供します [17]。
アビオニクスのレトロフィット義務はライフサイクルコスト計画にどのような役割を果たしますか?
ADS-B Outの義務と今後のFANS/CPDLC要件は、航空機ごとに50,000〜500,000米ドルのコストがかかる定期的なアビオニクスのアップグレードを強制し、予測可能なアフターマーケットの支出サイクルを生み出します [19]。
プライベート航空オペレーターのためのカーボンオフセットプログラムはどのように構成されていますか?
オペレーターは通常、VerraやGold Standardなどの検証済みクレジット登録機関と提携し、CO₂相当のメトリックトンあたり8〜25米ドルでオフセットを購入し、フライト時間ごとの追加料金に組み込まれます [21]。
新しいビジネスジェットの取得において、どのようなファイナンス構造が支配的ですか?
担保付きローン、オペレーティングリース、税務エクイティ構造は、それぞれ異なるバランスシート戦略に役立ちます。米国税法第168(k)条に基づくボーナス減価償却は、国内の購入者にとって決定的な要因です [13]。
OEMのバックログの長さは、見込み客のための納入スロットの可用性にどのように影響しますか?
現在の大型キャビンのバックログは24〜36ヶ月を超えており、購入者は必要のかなり前に資本をコミットする必要があります。中古の取得やフラクショナルエントリーは、より迅速なキャパシティへのアクセスを提供します [5]。
著者
著者 Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
共著者 Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, aviation industry publications, aerospace technical journals, and authoritative aviation organizations. Key sources included the Federal Aviation Administration (FAA), European Union Aviation Safety Agency (EASA), International Civil Aviation Organization (ICAO), National Business Aviation Association (NBAA), General Aviation Manufacturers Association (GAMA), Aircraft Owners and Pilots Association (AOPA), International Air Transport Association (IATA), Bureau of Transportation Statistics (BTS), National Transportation Safety Board (NTSB), US Department of Transportation (DOT), Eurostat Transport Database, Flight Global, Aviation Week Network, Jane's All the World's Aircraft, Teal Group, Rolls-Royce Market Forecasts, Embraer Market Outlook, Honeywell Global Forecast, JETNET (aircraft transaction data), Amstat (business aircraft statistics), and national civil aviation authorities from key markets including Brazil's ANAC, Canada's Transport Canada, Australia's CASA, and China's CAAC. These sources were used to collect aircraft delivery statistics, fleet composition data, regulatory certification timelines, safety incident reports, pilot demographic trends, airport infrastructure development, and market landscape analysis for piston aircraft, turboprops, business jets, and helicopters.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Aircraft Programs, chief engineers, heads of certification, and sales directors from general aviation OEMs (airframe, engine, and avionics manufacturers) as well as MRO suppliers and FBO operators were examples of supply-side sources. Fleet managers, chief pilots, aviation directors, procurement executives from corporate flight departments, fractional ownership providers, flight schools, charter operators, and aircraft lessors were examples of demand-side suppliers. Primary research obtained information on fleet replacement cycles, pre-owned aircraft market dynamics, ADS-B and sustainability mandate compliance, financing/insurance trends, and product development and certification timelines. It also validated market segmentation across aircraft types and business aviation usage patterns.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through delivery tracking, fleet analysis, and order book examination. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Aircraft mapping across piston-engine airplanes, turboprops, light jets, medium jets, large-cabin long-range jets, and helicopters (light-intermediate-medium-heavy)

Analysis of reported deliveries, backlog values, and modeled OEM revenues specific to general aviation portfolios

Coverage of manufacturers representing 75-80% of global general aviation market share in 2024

Extrapolation using bottom-up (unit deliveries × ASP by aircraft category and region) and top-down (OEM revenue validation against GAMA shipment reports) approaches to derive segment-specific valuations

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Aircraft MRO Market
ケーススタディ
Aerospace & Defense
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















