Markt der Allgemeinen Luftfahrt (2026 - 2035)

Marktgröße, Anteil, Branchentrend und Analyse der Allgemeinen Luftfahrt Forschungsbericht nach Flugzeugtyp (Geschäftsflugzeuge; Turboprop-Flugzeuge; Flugzeuge mit Kolbenmotor; Hubschrauber; eVTOL-/AAM-Fahrzeuge), nach Antriebsart (konventioneller Kolben/Turbine; hybrid-elektrisch; rein elektrisch), nach Eigentumsmodell (vollständiger Privatbesitz; Teilbesitz; Charter/Lufttaxi; Leasing/verwalteter Betrieb), nach Endbenutzeranwendung (Geschäfts-/Firmentransport; Privat- und Freizeitflüge; medizinische Notfalldienste; landwirtschaftliche Luftfahrt; Regierung und Sondermissionen), nach Geographie (Nordamerika; Europa; Asien-Pazifik; Südamerika; Naher Osten und Afrika) – Prognose bis 2035.
ID: MRFR/AD/30777-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: November 08, 2026
General Aviation Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.40%
2025 Market SizeUSD 37.60 Billion
2035 Market SizeUSD 57.83 Billion
Key Players
Textron Aviation
Gulfstream Aerospace
Bombardier
Dassault Aviation
Embraer
Cirrus Aircraft
Opportunities
  • Advanced Air Mobility and Urban Vertiport Networks
  • Data-Driven MRO and Predictive Maintenance Platforms
  • Emerging-Market Fleet Expansion

Markt der Allgemeinen Luftfahrt Marktzusammenfassung

Der Markt für allgemeine Luftfahrt belief sich 2025 auf 37,60 Milliarden USD und wird voraussichtlich 2026 39,25 Milliarden USD erreichen, bevor er bis 2035 auf 57,83 Milliarden USD ansteigt, was einer CAGR von 4,40 % im Prognosezeitraum entspricht. Anhaltender Vermögensaufbau bei wohlhabenden Privatpersonen und steigende Unternehmensgewinne lenken frisches Kapital in die Flottenerweiterung. Der FAA-Reautorisation Act von 2024 hat über 4,6 Milliarden USD für die Modernisierung der Flughafeninfrastruktur vorgesehen, was direkt nicht-kommerzielle Flugplätze und Hubschrauberlandeplätze begünstigt, die das Ökosystem des Marktes für allgemeine Luftfahrt verankern .

Antriebstechnologie ist die Hauptgeschichte der Transformation. Konventionelle Kolben- und Turboprop-Antriebssysteme bleiben das Arbeitspferd, doch hybride elektrische Demonstratoren von mehreren OEMs haben 2024 Zertifizierungsmeilensteine erreicht, wodurch die Zeitpläne für subregionale Pendlerplattformen vorgezogen wurden. Das Mandat der Europäischen Union ReFuelEU Aviation, das bis 2025 einen Anteil von 2 % nachhaltigem Flugbenzin vorschreibt, setzt Betreiber und Treibstoffdistributoren unter Druck, in SAF-Lieferketten zu investieren, die die Kostenstruktur des Marktes für allgemeine Luftfahrt im nächsten Jahrzehnt umgestalten werden [2].

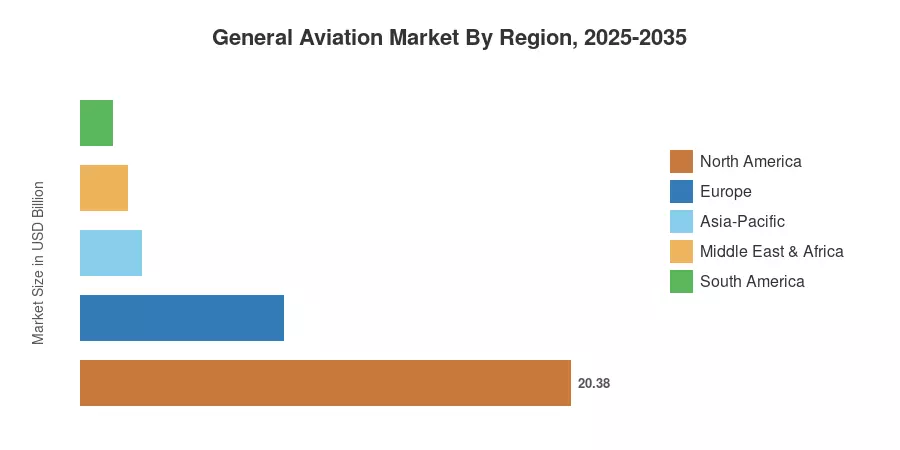
Nordamerika hat etwa 54,2 % des Marktes für allgemeine Luftfahrt inne, gestützt durch die weltweit größte installierte Flotte von über 210.000 registrierten Flugzeugen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,75 %, angetrieben durch den Bau von Greenfield-Flughäfen in Indien und China. Europa hält den zweitgrößten Anteil mit etwa 22,5 %, unterstützt durch starke Geschäftsjet-Verkehrskorridore zwischen London, Genf und Paris. Das Zusammenspiel von Elektrifizierung, Wachstum des Teilbesitzes und modernem Luftverkehrsmanagement wird bestimmen, wie der Wert bis 2035 über die Geografien verteilt wird.


Wichtige Erkenntnisse aus dem Bericht

• Nach Flugzeugtyp

  • Geschäftsflugzeuge machten 2025 49,8 % des Marktanteils der allgemeinen Luftfahrt aus, was die anhaltende Unternehmensnachfrage nach interkontinentalen Plattformen widerspiegelt.
  • Turboprop- und Kolbenflugzeuge erzielten 2025 zusammen Einnahmen von über 12,30 Milliarden USD und erfüllten Ausbildungs-, landwirtschaftliche und regionale Verbindungsrollen.
  • eVTOL- und fortschrittliche Luftmobilitätsfahrzeuge werden voraussichtlich bis 2035 mit einer CAGR von 3,90 % wachsen, während sich die Zertifizierungswege herauskristallisieren.

• Nach Eigentum

  • Vollständiger Privatbesitz hatte 2025 einen Anteil von 60,5 % am Markt für allgemeine Luftfahrt.
  • Charter- und Lufttaxi-Betreiber wachsen mit einer CAGR von 3,85 %, unterstützt durch On-Demand-Buchungsplattformen.


• Nach Endnutzung

  • Notfallmedizinische Dienste stellen das am schnellsten wachsende Endnutzungssegment mit einer CAGR von 5,35 % bis 2035 dar.

• Nach Region

  • Nordamerika erfasste 2025 über 54 % der Einnahmen des Marktes für allgemeine Luftfahrt.
  • Der asiatisch-pazifische Raum verzeichnet die schnellste regionale CAGR von 6,75 % bis 2035.
  • Europa trug 2025 etwa 8,46 Milliarden USD zum Marktwert der allgemeinen Luftfahrt bei.


Marktgröße und Prognose (2021–2035)

Die untenstehenden Zahlen kombinieren Primärforschungsinterviews mit OEM-Lieferdaten, Flugzeugregistrierungsanmeldungen, jährlichen Berichten der FAA und EASA sowie proprietärem ökonometrischem Modellieren. Historische Werte (2021–2024) spiegeln tatsächliche Lieferungen und Flottennutzungsraten wider; Prognosewerte (2026–2035) wenden eine konstante CAGR an, die auf das Basisjahr 2025 verankert ist.
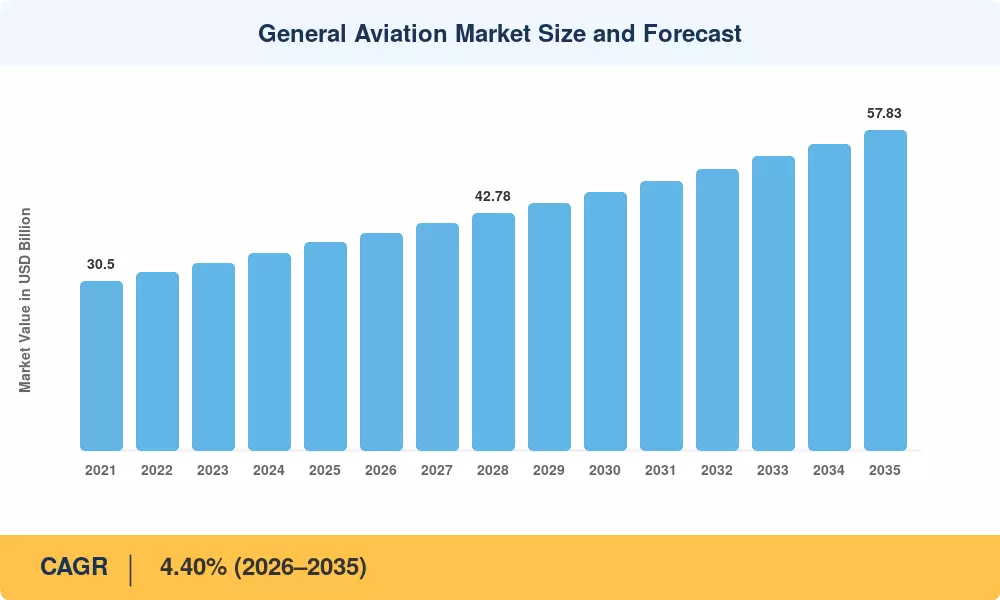
Marktgröße und Prognose der allgemeinen Luftfahrt
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Erneuerungszyklen der Unternehmensflotten +0.85% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Expansion von Plattformen für Teilbesitz +0.70% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
SAF-Vorgaben und Anreize für grüne Luftfahrt +0.55% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Infrastruktur-Upgrades in Schwellenländern +0.50% Asien-Pazifik, MEA Langfristig (≥4 Jahre)
eVTOL und Zertifizierung der fortschrittlichen Luftmobilität +0.45% Global Langfristig (≥4 Jahre)
Wachsende HNWI-Bevölkerung und Vermögensbildung +0.40% Asien-Pazifik, MEA Kurzfristig (≤2 Jahre)
Digitale Flugoperationen und MRO-Plattformen +0.30% Global Mittel- bis langfristig (2–4 Jahre)


Erneuerungszyklen der Unternehmensflotten

Da ältere Avionik-Suiten näher an die Obsoleszenz rücken, müssen große Unternehmen, die ältere Mittel- und Super-Mittelklasse-Jets betreiben, mit steigenden Wartungskosten umgehen. Der Flottenumschlag bleibt der Haupttreiber für das kurzfristige Volumen im Bereich der allgemeinen Luftfahrt, wie die starken Auftragsbestände von Textron Aviation und Gulfstream zeigen. Besonders hervorzuheben ist, dass für qualifizierte Flugzeuge, die nach dem 19. Januar 2025 in Betrieb genommen werden, das One Big Beautiful Bill Act (OBBBA) von 2025 die 100%ige Bonusabschreibung dauerhaft wiederhergestellt hat. Dies beseitigt den vorherigen Auslaufzeitraum und gibt kapitalintensiven Kaufentscheidungen langfristige Sicherheit und fördert die Flottenmodernisierung gegenüber Leasingverlängerungen.


Expansion von Plattformen für Teilbesitz

Durch das Wachstum ihrer verwalteten Flotten treiben NetJets, Flexjet und Wheels Up die Nachfrage über konventionelle Eigentümer-Betreiber hinaus. Durch die Senkung der Eintrittsbarrieren durch Programme für Teilbesitz erhöhen diese Plattformen erheblich die Käuferbasis für den Bereich der allgemeinen Luftfahrt und demokratisieren den Zugang zu Punkt-zu-Punkt-Luftreisen. Durch die Integration dynamischer Preisalgorithmen und ausgeklügelter mobiler Buchungsoberflächen wurde die transaktionale Reibung erheblich reduziert, was erfolgreich charter-interessierte Reisende in regelmäßige Nutzer von Teilbesitzprogrammen verwandelt hat.


SAF-Vorgaben und Anreize für grüne Luftfahrt

Weltweit erweitern sich die Vorschriften für nachhaltige Flugkraftstoffe (SAF). Die Schweiz führte im Januar 2026 ihr eigenes Mandat gemäß der ReFuelEU-Regel ein, die bis 2030 eine 6%ige SAF-Beimischung vorschreibt. Kraftstoffhersteller werden durch ergänzende US-Anreize im Rahmen des Inflation Reduction Act in Richtung skalierbarer Wege gedrängt, die weiterhin Steuervergünstigungen für die SAF-Produktion bieten. Betreiber, die frühzeitig langfristige SAF-Lieferverträge abschließen, erhalten im Markt der allgemeinen Luftfahrt Vorrang, was ihnen einen klaren Wettbewerbsvorteil bei der Bedienung von ESG-bewussten Unternehmensklienten verschafft.


Infrastruktur-Upgrades in Schwellenländern

Mit der Genehmigung des modifizierten UDAN (UDAN 2.0)-Programms im März 2026 für die Jahre 2026–2036 hat die regionale Anbindung Indiens eine neue Phase erreicht. Dieser Plan sieht den Bau von 100 neuen Flughäfen und die Verbesserung der regionalen Anbindung in Tier-2- und Tier-3-Städten mit einer erheblichen Investition von 28.840 Crore INR vor. In der Zwischenzeit hat China im Rahmen seines 15. Fünfjahresplans (2026–2030) seinen Fokus auf die Luftfahrt auf die "Niedrigflughöhenwirtschaft" verlagert. Um das sektorweite Wachstum zu fördern, priorisiert China nun den Einsatz standardisierter Drohneninfrastruktur, eVTOL-Landeplätze und integrierte Systeme für das städtische Luftverkehrsmanagement, nachdem der 14. Fünfjahresplan abgeschlossen wurde, der zum Bau von 270 kommerziellen Flughäfen führte.


Analyse der Auswirkungen von Einschränkungen

Die Auswirkungen von Einschränkungen sind richtungsweisende, szenariogewichtete Schätzungen. Sie subtrahieren nicht mechanisch vom Haupt-CAGR.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Erwerbs- und Betriebskosten –0.60% Global Beständig
Pilotmangel und Ausbildungsengpässe –0.45% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Regulatorische Fragmentierung über Jurisdiktionen hinweg –0.35% Global Mittel- bis langfristig (2–4 Jahre)
Flughafen-Slot-Beschränkungen und Lärmschutzauflagen –0.30% Europa, Asien-Pazifik Beständig
Störungen in der Lieferkette für kritische Komponenten –0.25% Global Kurzfristig (≤2 Jahre)


Hohe Erwerbs- und Betriebskosten

Große Geschäftsflugzeuge kosten mehr als 70 Millionen USD, während neue leichte Jets zwischen 3,5 Millionen USD und 8 Millionen USD kosten. Hangar, Versicherung, Besatzungsvergütung und geplante Wartung sind Beispiele für jährliche Fixkosten, die normalerweise etwa 8–12% des Kaufpreises ausmachen. Hohe Investitionsausgaben bleiben eine Eintrittsbarriere, insbesondere für kleinere Unternehmensorganisationen und individuelle Betreiber in der allgemeinen Luftfahrt, obwohl die extreme Zinssatzvolatilität von 2023–2024 nachgelassen hat.


Pilotmangel und Ausbildungsengpässe

Der Pilot- und Techniker-Ausblick von Boeing 2024 schätzte einen globalen Bedarf von 674.000 neuen Piloten bis 2043, wobei die allgemeine Luftfahrt mit kommerziellen Fluggesellschaften um denselben Kandidatenpool konkurriert. Einstiegsgehälter bei Regionalfluggesellschaften überstiegen 2024 90.000 USD und zogen Auszubildende von Unternehmens- und Charterbetrieben ab [15]. Die daraus resultierende Knappheit erhöht die Besatzungskosten und schränkt die Flottenauslastungsraten ein, was die Expansionsdynamik des Marktes für allgemeine Luftfahrt, insbesondere in Nordamerika und Westeuropa, dämpft.

Regulatorische Fragmentierung über Jurisdiktionen hinweg

Unterschiedliche Lufttüchtigkeitsstandards zwischen der FAA, EASA, ANAC und CAAC setzen weiterhin erhebliche doppelte Belastungen in Kraft, trotz fortlaufender bilateraler Initiativen zur Vereinfachung der globalen Zertifizierung, wie der FAA-EASA International Aviation Safety Conference, die im Juni 2026 stattfand. Um Mehrmarkenzertifizierungen für neue Plattformen zu erhalten, müssen OEMs häufig zusätzliche Validierungen für 18 bis 24 Monate durchlaufen, was die Kosten für die Einhaltung um Millionen pro Version erhöht. Diese Fragmentierung bleibt ein strategisches Hindernis für OEMs, insbesondere für kleinere Hersteller, die neue Modelle auf dem globalen Markt für allgemeine Luftfahrt einführen möchten, auch wenn die Regulierungsbehörden die verantwortungsvolle Einführung neuer Technologien und einheitlicher Sicherheitsrahmen priorisieren.


Markt der Allgemeinen Luftfahrt Chancen

Fortgeschrittene Luftmobilität und städtische Vertiport-Netzwerke

eVTOL-Plattformen von Joby Aviation, Archer Aviation und Lilium streben zwischen 2025 und 2027 die FAA Part 135-Zertifizierung an. Städte wie Los Angeles, Miami und Dubai haben Masterpläne für Vertiports angekündigt, die bis 2030 2–4 Milliarden USD an neuen Infrastrukturinvestitionen generieren könnten [8]. Der Markt für allgemeine Luftfahrt hat das Potenzial, diesen aufkommenden Bereich zu absorbieren, indem er traditionelle FBO-Netzwerke mit den Betriebsabläufen der nächsten Generation von Vertiports kombiniert.

Datengetriebene MRO- und prädiktive Wartungsplattformen

Vernetzte Flugzeuge erzeugen pro Flugstunde über 1 TB an Betriebsdaten. Startups wie Veryon und Flightdocs monetarisieren diese Daten durch abonnementbasierte prädiktive Wartungs-Dashboards, die ungeplante Ausfallzeiten um 20–30% reduzieren . Diese Plattformen bieten hochmargige SaaS-Umsatzströme für den Markt der allgemeinen Luftfahrt und schaffen engere OEM-Betreiber-Beziehungen durch langfristige Serviceverträge.

Flottenexpansion in Schwellenländern

Die Flotte registrierter Flugzeuge der allgemeinen Luftfahrt in Afrika liegt unter 3.500 Einheiten, verglichen mit über 210.000 in Nordamerika. Nigeria, Kenia und Südafrika modernisieren ihre zivilen Luftfahrtbehörden und investieren in die Aufrüstung von Flugplätzen, um private und Charterbetreiber anzuziehen . Der Markt für allgemeine Luftfahrt hat in diesen geografischen Regionen erhebliches Potenzial, insbesondere für robuste Turboprop-Plattformen, die für unbefestigte Pisten geeignet sind.

Fractional- und Mitgliedschaftsbasierte Eigentumsmodelle

Mitgliedschaftsprogramme wie das All-you-can-fly-Abonnement von Surf Air Mobility (ab 199 USD pro Monat zuzüglich Sitzplatzkosten) verwandeln preissensible Reisende von kommerziellen First-Class-Flügen in Passagiere von Leichtjets. Diese Modelle erhöhen die Auslastungsraten von Flugzeugen von durchschnittlich 200–300 Stunden jährlich für private Eigentümer auf über 1.000 Stunden, verbessern die Wirtschaftlichkeit der Flotte und erweitern die Nachfragebasis im Markt für allgemeine Luftfahrt.

Investitionen in die Lieferkette für nachhaltige Flugkraftstoffe

Die globale Produktion von SAF erreichte 2024 schätzungsweise 600 Millionen Liter, weniger als 0,2% des gesamten Jetkraftstoffverbrauchs. Regierungen und Energieunternehmen haben bis 2030 über 16 Milliarden USD an Verpflichtungen für SAF-Raffinerien angekündigt [2]. Frühzeitige Akteure der allgemeinen Luftfahrt, die SAF-Abnahmevereinbarungen abschließen, werden Preisvorteile und regulatorisches Wohlwollen gewinnen, insbesondere in Europa.


Markt der Allgemeinen Luftfahrt Zukunftsaussichten

Elektrifizierung und Hybrid-Elektroantrieb

Die Energiedichte von Batterien entwickelt sich mit etwa 6–8 % pro Jahr weiter, wobei Festkörperprototypen unter Laborbedingungen 400 Wh/kg überschreiten. Wenn kommerzielle Zellen bis 2030 350 Wh/kg erreichen, könnten hybrid-elektrische Plattformen Routen von bis zu 500 Seemeilen bedienen — was etwa 85 % der Missionsprofile des Marktes für Allgemeine Luftfahrt in Europa und im asiatisch-pazifischen Raum abdeckt [9]. Die Zertifizierung der elektrischen Antriebssysteme von magniX und Rolls-Royce wird voraussichtlich eine zweite Welle von Flotteninvestitionen auslösen, die mit dem Turbofan-Übergang der 1970er Jahre konkurrieren wird.

Autonomer Flug und KI-gestützte Operationen

Ein-Pilot-Operationen für Geschäftsreiseflugzeuge stehen derzeit einer aktiven regulatorischen Überprüfung durch die FAA und EASA gegenüber, wobei Beratungsausschüsse eine vorläufige Regelungsankündigung bis 2028 anstreben [19]. Maschinenlernende Systeme von Garmin (Autoland) und Honeywell (Anthem Suite) führen bereits Notlandungen autonom durch und schaffen damit eine technologische Basis. Die Reduzierung der Cockpitbesatzung von zwei auf eine Person könnte die direkten Betriebskosten um 12–18 % senken und die Wirtschaftlichkeit der Flotte im Markt für Allgemeine Luftfahrt bis Mitte der 2030er Jahre erheblich verbessern.

Plattformökonomie und digitale Marktplätze

Digitale Buchungsplattformen wie XO (Vista Global), Magellan Jets und FlyExclusive konsolidieren die Nachfragefragmentierung, indem sie leere Flugbeine über Hunderte von Betreibern aggregieren. Transaktionsbasierte Plattformen verarbeiteten im Jahr 2024 schätzungsweise 4 Milliarden USD an Buchungen [20]. Während diese Marktplätze dynamische Preisgestaltung, Integration von CO2-Kompensation und Treueprogramme einführen, werden sie die Art und Weise, wie Endbenutzer auf den Markt für Allgemeine Luftfahrt zugreifen, umgestalten und die Preismacht von den Betreibern zu den Plattformorganisatoren verschieben.

ESG-Berichterstattung und CO2-Verantwortungsrahmen

Die EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung (CSRD), die ab 2025 für große Unternehmen gilt, verlangt die Offenlegung von Scope-3-Emissionen — einschließlich Geschäftsreise-Flügen. Unternehmensnachhaltigkeitsbeauftragte fordern zunehmend CO2-neutrale Flugoptionen, wodurch die Beschaffung von SAF und die Bündelung von CO2-Zertifikaten von Nischenzusätzen zu Beschaffungsanforderungen aufsteigen [21]. Betreiber, die verifizierte Kompensationsprogramme und Echtzeit-Emissions-Dashboards in ihr Dienstleistungsangebot integrieren, werden bis 2035 eine Premium-Positionierung im Markt für Allgemeine Luftfahrt einnehmen.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 54,2% Anteil (2025) Flottenmodernisierung, SAF-Infrastruktur, fractional growth
Europa 8,46 Milliarden USD (2025) Regulatorische Harmonisierung, geräuschkonforme Plattformen
Asien-Pazifik 6,75% CAGR (2026–2035) Flughafenbau, HNWI-Flottenergänzungen
Südamerika 1,32 Milliarden USD (2025) Agraraviation, Charter-Konnektivität
Mittlerer Osten & Afrika 5,20% CAGR (2026–2035) VIP-Transport, MedEvac, Öl- und Gasunterstützung
Gesamt 37,60 Milliarden USD (2025) —

Der Markt für allgemeine Luftfahrt zeigt eine ausgeprägte geografische Konzentration, wobei drei Regionen — Nordamerika, Europa und Asien-Pazifik — gemeinsam über 91% des Gesamtwerts repräsentieren. Die Investitionsthemen variieren stark nach Region, von Flottenerneuerung in reifen Märkten bis hin zu Greenfield-Infrastruktur in Entwicklungsländern.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 82,5% des regionalen Anteils Größte registrierte Flotte, Part 91/135-Operationen
Kanada 1,92 Milliarden USD (2025) Zugangsflüge zu nördlichen Ressourcen, MedEvac
Mexiko 3,80% CAGR (2026–2035) Geschäftsaviation-Hubs in Toluca und Monterrey


Die Vereinigten Staaten beherbergen allein mehr als 190.000 Flugzeuge der allgemeinen Luftfahrt an rund 5.100 öffentlichen Flughäfen und fast 14.000 privaten Landebahnen. Die FAA NextGen ADS-B-Vorgaben haben die Ausgaben für Avionik-Nachrüstungen seit 2020 auf über 1,2 Milliarden USD getrieben und halten den Aftermarket lebendig. Kanadas weite Geografie macht Hubschrauber- und Starrflügler-Charter für Bergbau, Forstwirtschaft und den Zugang zu indigenen Gemeinschaften unverzichtbar, während Mexikos wachsende Geschäftsreisekorridore zwischen Mexiko-Stadt, Monterrey und Cancún die Nachfrage nach Geschäftsreiseflugzeugen im Markt für allgemeine Luftfahrt anheizen [15].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24,8% des regionalen Anteils Industrielle Geschäftsreisen, Nachfrage nach Airbus-Zubringern
Vereinigtes Königreich 1,65 Milliarden USD (2025) Dichte der FBOs im Londoner Raum, Reisen im Finanzsektor
Frankreich 4,15% CAGR (2026–2035) Produktionsökosystem von Dassault, Freizeitflüge
Italien 0,68 Milliarden USD (2025) Luxus-Charter, mediterrane Routen
Spanien 3,90% CAGR (2026–2035) Tourismusbedingte Charterexpansion
Nordische Länder 0,52 Milliarden USD (2025) Fernverbindungen, Luftrettung
Russland 2,80% CAGR (2026–2035) Durch Sanktionen eingeschränkte Flottenalterung
Rest von Europa 1,14 Milliarden USD (2025) Entstehende FBO-Netzwerke in Osteuropa


Der Verkehr der allgemeinen Luftfahrt in Europa wird durch den sich entwickelnden regulatorischen Rahmen der EASA geprägt, der 2023 eine vereinfachte Part 21 Light-Zertifizierung eingeführt hat, um die Compliance-Kosten für Flugzeuge unter 2.000 kg zu senken. Die Divergenz der CAA des Vereinigten Königreichs nach dem Brexit fügt eine separate Validierungsebene für Flugzeuge hinzu, die den Ärmelkanal überqueren, ein Reibungspunkt, der dennoch die FBOs im Londoner Raum als die geschäftigsten Tore zum Markt für allgemeine Luftfahrt auf dem Kontinent bewahrt [16][17].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 32,5% des regionalen Anteils Ausbau von Flughäfen im 14. Fünfjahresplan
Indien 7,60% CAGR (2026–2035) UDAN-Programm für regionale Konnektivität
Japan 0,92 Milliarden USD (2025) Geschäftsreisen, Katastrophenreaktionsflotten
Südkorea 5,80% CAGR (2026–2035) Entwicklung von UAM-Korridoren
ASEAN 0,74 Milliarden USD (2025) Inselhopping-Charter, Tourismus
Rest von Asien-Pazifik 5,50% CAGR (2026–2035) Australien, Neuseeland, Ressourcennutzung


Der Markt für allgemeine Luftfahrt in Asien-Pazifik hinkt Nordamerika und Europa in der Flottendichte pro Kopf hinterher, führt jedoch beim Wachstum. Die CAAC Chinas genehmigte 2024 126 neue Niedrigflughöhenrouten und öffnete damit den Zugang zum Lufttourismus und zu Kurzstreckentransportkorridoren. Die Generaldirektion für Zivilluftfahrt Indiens vereinfachte 2023 die Genehmigungen für nicht-geplante Betreiber und reduzierte die Lizenzierungszeiten für Charter von 12 Monaten auf unter 6 [11].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 68,2% des regionalen Anteils Agraraviation, Embraer-Präsenz im Inland
Argentinien 0,18 Milliarden USD (2025) Estancia-Konnektivität, Energieexploration
Rest von Südamerika 3,55% CAGR (2026–2035) Bergbau und Ressourcenzugang


Brasilien betreibt die zweitgrößte Flotte der allgemeinen Luftfahrt der Welt nach den Vereinigten Staaten, mit rund 14.000 registrierten Flugzeugen. Agrarbetreiber in Mato Grosso und Goiás verlassen sich auf einmotorige Kolbenflugzeuge für die Erntebesprühung und Ranchlogistik, was einen wiederkehrenden Nachfragezyklus für den Markt der allgemeinen Luftfahrt verankert. Die Phenom- und Praetor-Familien von Embraer dienen als bevorzugte Unternehmensplattformen der Region, unterstützt durch lokale MRO- und Teileverfügbarkeit [3][7].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,5% des regionalen Anteils Tourismus- und NEOM-Projekte im Rahmen von Vision 2030
VAE 0,54 Milliarden USD (2025) VIP-Charter-Hubs in Dubai/Abu Dhabi
Südafrika 4,60% CAGR (2026–2035) Bergbaulogistik, Safari-Tourismus
Ägypten 0,15 Milliarden USD (2025) Nile-Korridor-Tourismus-Charter
Rest von MEA 5,00% CAGR (2026–2035) Transport von Öl- und Gascrews, MedEvac


Der Markt für allgemeine Luftfahrt im Mittleren Osten wird durch die Nachfrage von ultra-hochvermögenden VIPs geprägt, die sich auf die VAE und Saudi-Arabien konzentriert. Die Expansion des Al Maktoum International in Dubai umfasst spezielle Geschäftsluftfahrt-Parkplätze, die für breite Kabinen und ultra-langstrecken Jets ausgelegt sind. In Subsahara-Afrika machen begrenzte Straßen- und Schieneninfrastrukturen Hubschrauber und STOL-Starrflügler unverzichtbar für humanitäre Logistik, Bergbau und Wildtiermanagement [11].


Markt für allgemeine Luftfahrt nach Region, 2025-2035

Markt der Allgemeinen Luftfahrt Marktsegmentierung

Nach Flugzeugtyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Geschäftsflugzeuge 49,8% Anteil (2025) Geschäftsreisen, interkontinentale Reichweite
Turboprop-Flugzeuge 7,15 Milliarden USD (2025) Regionale Konnektivität, Ausbildung und Fracht
Kolbenmotorflugzeuge 3,65% CAGR (2026–2035) Flugausbildung, persönliche Freizeit
Hubschrauber 5,30 Milliarden USD (2025) EMS, Offshore-Energie, VIP-Transport
eVTOL / AAM-Fahrzeuge 3,90% CAGR (2026–2035) Städtische Mobilität, Logistik der letzten Meile


Geschäftsflugzeuge bleiben das Rückgrat der Einnahmen im Markt für allgemeine Luftfahrt, angeführt von großen Kabinen und ultra-langstrecken Modellen von Gulfstream (G700/G800), Bombardier (Global 7500/8000) und Dassault (Falcon 10X). Die Auftragsbestände für diese Flaggschiff-Plattformen erstreckten sich Ende 2024 über 30 Monate, was die anhaltende Nachfrage von Fortune 500-Flugabteilungen und staatlich verbundenen Betreibern widerspiegelt [5]. Turboprop-Flugzeuge nehmen die zweitgrößte Kategorie ein, wobei die Pilatus PC-12 und Beechcraft King Air-Familien den Verkauf in den Bereichen Dienst, MedEvac und regionale Pendler dominieren.

Hubschrauber dienen mission-kritischen Anwendungen, bei denen Starrflügelflugzeuge nicht operieren können — Wechsel von Besatzungen auf Offshore-Ölplattformen, EMS-Landung auf Krankenhausdächern und Überwachung durch Strafverfolgungsbehörden. Leonardo (AW139/AW169) und Airbus Helicopters (H145/H160) kontrollieren das Segment der mittelgroßen Zwillingshubschrauber, während Robinson und Bell sich an Ausbildungs- und Leichtnutzungs-Käufer richten. Die eVTOL-Kategorie, obwohl heute klein, hat eine übergroße strategische Bedeutung, da Joby, Archer und Vertical Aerospace die Typenzulassung im Markt für allgemeine Luftfahrt anstreben.

Nach Antriebsart

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Konventioneller Kolben / Turbine 85,5% Anteil (2025) Bewährte Zuverlässigkeit, globales MRO-Netzwerk
Hybrid-Elektro 5,10% CAGR (2026–2035) Kraftstoffeinsparungen, Lärmminderung
Voll-Elektro 4,80% CAGR (2026–2035) Null-Emissions-Vorgaben, Ausbildungsflotten


Konventionelle Antriebsstränge werden bis zur Mitte der 2030er Jahre die dominierende Antriebsarchitektur für den Markt der allgemeinen Luftfahrt bleiben, gestützt durch ein etabliertes globales MRO-Ökosystem und umfangreiche Ersatzteilbestände. Die PT6-Turboprop-Familie von Pratt & Whitney Canada und die Kolbenmotoren von Continental/Lycoming treiben die überwiegende Mehrheit der aktiven Flotte an. Hybrid-elektrischer Antrieb ist für mittelgroße Pendler- und Frachtmissionen positioniert, bei denen die Reichweite nur mit Batterien nicht ausreicht, mit Programmen von Ampaire und Heart Aerospace, die einen Einstieg in den Dienst zwischen 2028 und 2030 anstreben.

Nach Eigentumsmodell

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Vollständiger Privatbesitz 60,5% Anteil (2025) Flugabteilungen von Unternehmen, HNWI-Käufer
Teilbesitz 5,85 Milliarden USD (2025) Kostenteilung, garantierte Verfügbarkeit
Charter / Lufttaxis 3,85% CAGR (2026–2035) Flexibilität auf Abruf, digitale Buchung
Leasing / Verwaltete Operationen 2,70 Milliarden USD (2025) Flexibilität der Bilanz


Vollständiger Privatbesitz dominiert den Markt für allgemeine Luftfahrt, da er Planungssicherheit, Kabinenanpassung und uneingeschränkte Standortwahl bietet. Flugabteilungen großer multinationaler Unternehmen und Family Offices betreiben typischerweise zwei bis vier Flugzeuge, die von leichten bis zu großen Kabinenkategorien reichen. Der Teilbesitz setzt seinen langfristigen Wachstumstrend fort, während NetJets, Flexjet und PlaneSense Flugzeuge hinzufügen und die geografische Abdeckung erweitern. Charter- und Lufttaxi-Betreiber hingegen sind das am schnellsten wachsende Segment des Eigentumsmodells, angestoßen durch app-basierte Buchungsplattformen, die die Zeit von der Anfrage bis zum Start auf unter vier Stunden komprimieren.

Nach Endbenutzeranwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Geschäfts- / Unternehmensverkehr 52,0% Anteil (2025) Reisen von Führungskräften, Mehr-Städte-Reiserouten
Persönliches und Freizeitfliegen 6,20 Milliarden USD (2025) Freizeit, Tourismus, vom Eigentümer geflogene Flugzeuge
Notfallmedizinische Dienste 5,35% CAGR (2026–2035) Transfer von Patienten in kritischer Versorgung
Landwirtschaftliche Luftfahrt 1,85 Milliarden USD (2025) Flugzeugdüngung, Luftanwendung
Regierungs- und Sondermissionen 3,70% CAGR (2026–2035) Überwachung, Brandbekämpfung, Grenzpatrouille


Geschäfts- und Unternehmensverkehr ist der primäre Einnahmenmotor für den Markt der allgemeinen Luftfahrt, angetrieben von zeitkritischen Führungskräften, die direkten Zugang zwischen Flughäfen ohne Einschränkungen durch kommerzielle Fluggesellschaften benötigen. Notfallmedizinische Dienste stellen die am schnellsten wachsende Anwendung dar, da Krankenhäuser und regionale Gesundheitssysteme in Rotor- und Starrflügel-Luftambulanzverträge investieren, um die Richtlinien für die goldene Stunde bei Traumapatienten zu erfüllen [22].


Wettbewerbsbenchmarking

Der Markt für allgemeine Luftfahrt weist eine mittlere Konzentration auf, mit einem geschätzten Marktanteil der fünf größten OEMs von etwa 55–62% und einem Herfindahl-Hirschman-Index (HHI) im Bereich von 900–1.200. Die Konsolidierung hat zugenommen — Textrons Eigentum an Cessna, Beechcraft und Bell schafft plattformübergreifende Synergien — dennoch behalten spezialisierte OEMs wie Cirrus und Pilatus verteidigbare Nischen. Der Wettbewerb erstreckt sich über die Flugzeugherstellung, Antrieb, Avionik und Aftermarket-Dienstleistungen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt der allgemeinen Luftfahrt Strategische Positionierung
Textron Aviation ~12–16% Cessna Citation Jets, Beechcraft King Air Turboprops, Cessna Kolbenflugzeuge Das umfassendste Produktportfolio in allen GA-Segmenten
Gulfstream Aerospace (General Dynamics) ~10–14% G280, G650/700/800 große Kabinenjets Ultra-langstrecken- und Flaggschiff-Geschäftsflugzeuge
Bombardier ~8–12% Challenger 350/3500, Global 7500/8000 Spezialist für große Kabinen und super-langstrecken
Dassault Aviation ~6–9% Falcon 900LX, 6X, 8X, 10X Trijet-Design-Erbe, Stärke im europäischen Markt
Embraer ~5–8% Phenom 100EX/300E, Praetor 500/600 Mittelpreis-Geschäftsflugzeuge, starke Basis in Lateinamerika
Cirrus Aircraft ~3–5% SR-Serie Kolben, Vision Jet SF50 Marktführer im Eigentümer-geflogenen Segment, Ganzflugzeug Fallschirm
Pilatus Aircraft ~3–5% PC-12 NGX, PC-24 Vielseitiger Turboprop/Jets, Kurzstartfähigkeit
Honda Aircraft Company ~2–4% HondaJet Elite S, Echelon Innovation bei leichten Jets, Kraftstoffeffizienz
Piper Aircraft ~2–3% M-Class Turboprops, Archer/Seminole Trainer Rückgrat der Ausbildungsflotte, niedrigere Preispunkte
Diamond Aircraft Industries ~1–3% DA40/DA42/DA62, DART-750 Verbundwerkstoff-Rümpfe, Diesel-Motoren-Effizienz

Aktuelle Nachrichten & Entwicklungen

  • Gulfstream Aerospace (Oktober 2024): Erhielt die FAA-Typenzulassung für die G700, das größte Kabinenbusinessjet der Branche, und stärkt Gulfstreams Führung im Bereich ultra-langstreckiger Flugzeuge im allgemeinen Luftfahrtmarkt [23].
  • Bombardier (März 2024): Startete die Global 8000 und stellte einen neuen Geschwindigkeitsrekord für Stadt-Paar-Flüge bei ihrem ersten transkontinentalen Demonstrationsflug auf [25].
  • Europäische Union (Januar 2025): Die ReFuelEU Aviation-Verordnung trat in Kraft und schreibt eine Erhöhung von 2% SAF an allen EU-Flughäfen vor – was die Kostenstrukturen im gesamten allgemeinen Luftfahrtmarkt direkt beeinflusst [2].
  • Cirrus Aircraft (November 2023): Lieferte das 9.000ste SR-Serie Flugzeug aus, was einen Meilenstein im Segment der von Eigentümern geflogenen Kolbenflugzeuge markiert [26].
  • Archer Aviation (September 2024): Gab eine Partnerschaft im Wert von 1 Milliarde USD mit United Airlines und Stellantis bekannt, um die Produktion des Midnight eVTOL für städtische Luftmobilitätsrouten zu skalieren [27].


Markt der Allgemeinen Luftfahrt Marktberichtsumfang

Report Attribute/Metric Details
Market Scope Global general aviation market covering airframe OEMs, propulsion, ownership platforms, and end-user applications
Study Period 2021-2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 37.60 Billion
Market Size in 2035 USD 57.83 Billion
CAGR (2026–2035) 4.40%
Fastest Growing Segments Emergency Medical Services (5.35% CAGR)
Regions Covered Asia-Pacific (6.75% CAGR); North America, Europe, APAC, South America, MEA
Companies Profiled 10+, including Textron Aviation, Gulfstream, Bombardier, Dassault, Embraer, Cirrus, Pilatus, Honda Aircraft, Piper, Diamond Aircraft
Valuation Currency USD Billion
Methodology Triangulated bottom-up (component shipments) and top-down (operator capex, spectrum investment) with expert validation

FAQs

Wie beeinflussen die Werte von gebrauchten Flugzeugen die Kaufentscheidungen für Neuflugzeuge in diesem Sektor?
Starke Restwerte bei modernen Geschäftsflugzeugen reduzieren den Handelsaufwand und fördern eine schnellere Flottenumstellung auf neuere, kraftstoffeffizientere Plattformen. Schwache Wiederverkaufsbedingungen hingegen zwingen Eigentümer, an älteren Flugzeugen festzuhalten, und drücken die Neuliefermengen [14].
Welche Versicherungsüberlegungen sollten Erstkäufer von Flugzeugen anstellen?
Die Prämien für Hull- und Haftpflichtversicherungen variieren stark je nach Flugzeugtyp, Piloten Erfahrung und beabsichtigtem Einsatzprofil. Käufer sollten Angebote von spezialisierten Luftfahrtversicherern einholen und jährlich 1,5–3% des Hull-Wertes für eine umfassende Deckung einplanen [14].
Wie beeinflusst die Luftverkehrsüberlastung in großen Ballungsräumen die allgemeine Luftfahrt?
Überlasteter Terminal-Luftraum zwingt Betreiber zu Satelliten-Entlastungsflughäfen, was die Bodentransportzeit erhöht, aber niedrigere Landegebühren und schnellere Abfertigung als an den Hauptdrehkreuzen bietet [17].
Welche Rolle spielen die Vorschriften für Avionik-Nachrüstungen in der Lebenszyklus-Kostenplanung?
ADS-B Out-Vorschriften und bevorstehende FANS/CPDLC-Anforderungen zwingen zu regelmäßigen Avionik-Upgrades, die zwischen 50.000 und 500.000 USD pro Flugzeug kosten, und schaffen vorhersehbare Ausgabenzyklen im Aftermarket [19].
Wie sind CO₂-Kompensationsprogramme für Betreiber der privaten Luftfahrt strukturiert?
Betreiber arbeiten typischerweise mit verifizierten Kreditregistern wie Verra oder Gold Standard zusammen und kaufen Kompensationen zu Preisen von 8–25 USD pro metrischer Tonne CO₂-Äquivalent, die in Zuschlägen pro Flugstunde gebündelt sind [21].
Welche Finanzierungsstrukturen dominieren den Erwerb neuer Geschäftsflugzeuge?
Gesicherte Darlehen, Operating-Leasing und Steuer-Eigenkapitalstrukturen dienen jeweils unterschiedlichen Bilanzstrategien. Die Bonusabschreibung gemäß Abschnitt 168(k) des US-Steuergesetzes bleibt ein entscheidender Faktor für inländische Käufer [13].
Wie wirken sich die Rückstände der OEM auf die Verfügbarkeit von Lieferplätzen für potenzielle Käufer aus?
Aktuelle Rückstände bei großen Kabinen übersteigen 24–36 Monate, was Käufer zwingt, Kapital lange im Voraus zu binden. Der Erwerb von gebrauchten Flugzeugen oder der anteilige Einstieg bietet schnelleren Zugang zur Kapazität [5].
Autor
Autor Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Ko-Autor Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, aviation industry publications, aerospace technical journals, and authoritative aviation organizations. Key sources included the Federal Aviation Administration (FAA), European Union Aviation Safety Agency (EASA), International Civil Aviation Organization (ICAO), National Business Aviation Association (NBAA), General Aviation Manufacturers Association (GAMA), Aircraft Owners and Pilots Association (AOPA), International Air Transport Association (IATA), Bureau of Transportation Statistics (BTS), National Transportation Safety Board (NTSB), US Department of Transportation (DOT), Eurostat Transport Database, Flight Global, Aviation Week Network, Jane's All the World's Aircraft, Teal Group, Rolls-Royce Market Forecasts, Embraer Market Outlook, Honeywell Global Forecast, JETNET (aircraft transaction data), Amstat (business aircraft statistics), and national civil aviation authorities from key markets including Brazil's ANAC, Canada's Transport Canada, Australia's CASA, and China's CAAC. These sources were used to collect aircraft delivery statistics, fleet composition data, regulatory certification timelines, safety incident reports, pilot demographic trends, airport infrastructure development, and market landscape analysis for piston aircraft, turboprops, business jets, and helicopters.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Aircraft Programs, chief engineers, heads of certification, and sales directors from general aviation OEMs (airframe, engine, and avionics manufacturers) as well as MRO suppliers and FBO operators were examples of supply-side sources. Fleet managers, chief pilots, aviation directors, procurement executives from corporate flight departments, fractional ownership providers, flight schools, charter operators, and aircraft lessors were examples of demand-side suppliers. Primary research obtained information on fleet replacement cycles, pre-owned aircraft market dynamics, ADS-B and sustainability mandate compliance, financing/insurance trends, and product development and certification timelines. It also validated market segmentation across aircraft types and business aviation usage patterns.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through delivery tracking, fleet analysis, and order book examination. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Aircraft mapping across piston-engine airplanes, turboprops, light jets, medium jets, large-cabin long-range jets, and helicopters (light-intermediate-medium-heavy)

Analysis of reported deliveries, backlog values, and modeled OEM revenues specific to general aviation portfolios

Coverage of manufacturers representing 75-80% of global general aviation market share in 2024

Extrapolation using bottom-up (unit deliveries × ASP by aircraft category and region) and top-down (OEM revenue validation against GAMA shipment reports) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Aircraft MRO Market
Fallstudie
Aerospace & Defense
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















