飼料添加物市場

飼料添加物市場調査報告書 タイプ別(アミノ酸、ビタミン、カロテノイド、酵素、プレバイオティクス&プロバイオティクス、ミネラル、酸性剤、脂質、その他)、形状別(乾燥、液体)、家畜別(鶏、豚、反芻動物、その他)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測

Forecast Period
2025 - 2035
CAGR
5.96%
2024 Market Size
$ 34.71 Billion
2035 Market Size
$ 65.63 Billion
Agriculture ● Updated August 24, 2026 Report ID: MRFR/Agri/3665-CR | Pages: 200 | Author: Snehal Singh

飼料添加物市場 概要

MRFRの分析によると、飼料添加物市場の規模は2024年に347.1億米ドルと推定されました。飼料添加物業界は、2025年に367.8億米ドルから2035年には656.3億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は5.96を示します。

主要な市場動向とハイライト

飼料添加物市場は、技術の進歩と消費者の嗜好の変化により、自然で持続可能なソリューションへの動的なシフトを経験しています。

  • 市場は、より健康的な動物製品に対する消費者の需要の高まりを反映して、天然添加物への顕著なシフトを目撃しています。飼料配合における技術革新は、特に北米において、飼料添加物の効率と効果を高めています。持続可能な慣行は、環境への影響を最小限に抑えようとする利害関係者によって、特にアジア太平洋地域でますます優先されるようになっています。動物性タンパク質の需要の高まりと、動物の健康と福祉に対する意識の高まりは、市場を前進させる主要な推進力であり、特にアミノ酸および液体セグメントにおいて顕著です。

市場規模と予測

2024 Market Size 3471億ドル
2035 Market Size 65.63 (米ドル十億)
CAGR (2025 - 2035) 5.96%

主要なプレーヤー

カーギル(米国)、BASF(ドイツ)、ADM(米国)、エボニックインダストリーズ(ドイツ)、ニュートレコ(オランダ)、オールテック(米国)、ケミンインダストリーズ(米国)、ノバスインターナショナル(米国)、DSM(オランダ)
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

飼料添加物市場 運転手

動物性タンパク質の需要の高まり

フィード添加物産業の拡大。消費者が健康を意識するようになるにつれて、高品質な肉や乳製品への需要が高まっています。この傾向は、家畜部門の成長予測に反映されており、年率約1.5%の拡大が見込まれています。その結果、フィード添加物は動物飼料の栄養価を高め、家畜の生産性を向上させる上で重要な役割を果たします。フィード添加物市場は、この需要の急増から恩恵を受ける可能性が高く、生産者は飼料効率と動物の健康を最適化し、タンパク質豊富な食品の持続可能な供給を確保しようとしています。

飼料生産における技術革新

飼料生産における技術革新は、飼料添加物市場に大きな影響を与えています。動物の特定のニーズに合わせた飼料配合を行う精密栄養などの革新が注目を集めています。これらの技術により、生産者は飼料効率を最適化し、廃棄物を削減することが可能になり、最終的にはコスト削減につながります。さらに、飼料配合プロセスにおけるデータ分析と人工知能の統合は、動物のパフォーマンスを向上させるカスタマイズされた飼料添加物を作成する能力を高めています。飼料添加物市場は、企業がこれらの技術を活用して、家畜生産者や消費者の進化するニーズに応えるために、研究開発への投資が増加することが予想されます。

養殖業の実践の拡大

水産養殖の実践の拡大は、飼料添加物市場における重要な推進力として浮上しています。海産物の需要が高まり続ける中、水産養殖は魚やその他の水生製品の重要な供給源となっています。飼料添加物は、水産養殖において飼料転換率を改善し、養殖魚の健康を促進する重要な役割を果たしています。水産養殖セクターは、年間約5%の成長率で成長することが予測されており、飼料添加物メーカーにとって大きな機会を生み出しています。この成長は、企業がさまざまな水生種の独自の栄養ニーズに合わせた専門的な製品を開発することで、飼料添加物市場における革新を刺激する可能性があります。

飼料品質に関する規制支援

飼料の品質と安全性を向上させることを目的とした規制枠組みが、飼料添加物市場にますます影響を与えています。政府や国際機関は、動物飼料が特定の安全性および栄養基準を満たすことを保証するために厳格な規制を実施しています。この規制環境は、飼料の品質を向上させ、動物の健康を促進し、病気を予防する飼料添加物の採用を促進しています。たとえば、家畜における抗生物質の使用に関するガイドラインの導入は、プロバイオティクスやプレバイオティクスなどの代替飼料添加物へのシフトをもたらしました。その結果、飼料添加物市場は、これらの規制に準拠した革新的なソリューションに対する需要が高まっており、より持続可能で責任ある畜産へのアプローチを促進しています。

動物の健康と福祉への意識の高まり

動物の健康と福祉に対する意識の高まりは、フィード添加物市場の重要な推進力です。消費者は家畜が育てられる環境にますます関心を持つようになり、動物の福祉を促進する製品の需要が高まっています。腸内健康を向上させ、免疫機能を改善し、動物のストレスを軽減するフィード添加物がますます人気を集めています。この傾向は、安全でより人道的であると見なされる有機および天然のフィード添加物の市場の成長に反映されています。その結果、フィード添加物市場は、製造者が消費者の期待に沿った実践を追求し、家畜の全体的な健康を向上させるために成長する可能性が高いです。

市場セグメントの洞察

タイプ別: アミノ酸 (最大) vs. 酵素 (最も急速に成長)

飼料添加物市場は、さまざまな種類にわたって注目すべき分布を示しており、アミノ酸は動物の栄養と成長における重要な役割により、このセグメントで最大のシェアを占めています。続いて酵素とビタミンが続き、後者は飼料効率の向上における幅広い利点から大きな関心を集めています。市場が進化するにつれて、各セグメントは栄養要件と規制の進歩に基づいて独自の需要を示します。成長傾向は、動物の健康とパフォーマンスに対する意識の高まりにより、最も急成長しているセグメントとして酵素への選好が高まっていることを示しています。同時に、アミノ酸は依然として必須であり、家畜と水産養殖の両方での応用によって強化されています。さらに、天然および有機飼料添加物への傾向が高まっており、これらのセグメント内のダイナミクスが形成されています。

アミノ酸 (優勢) vs. プレバイオティクスおよびプロバイオティクス (新興)

アミノ酸は、タンパク質合成と動物全体の成長における重要な役割を特徴として、飼料添加物市場の主要なセグメントとして認識されています。これらは特に家畜、家禽、水産養殖用の配合に不可欠であり、最適な飼料効率と健康を確保します。逆に、プレバイオティクスとプロバイオティクスこれらは、腸の健康と動物全体の健康に対する消費者の需要の高まりを利用する新興セグメントです。飼料に天然添加物を組み込む方向へのこの変化は、消化器官の健康をサポートするだけでなく、栄養素の吸収を高め、人気を高めています。飼料生産者の間で持続可能性とパフォーマンス指標の強化に対する注目が高まっているため、革新的なプレバイオティクスとプロバイオティクスの開発への関心が一貫して高まっています。

形態別: ドライ (最大) vs. 液体 (最も急速に成長)

飼料添加物市場では、乾燥形態と液体形態の間の分布から、乾燥添加物が非常に好まれていることがわかります。この好まれる理由は、液体と比較して保管の利便性、長い保存期間、および取り扱いの容易さから来ています。その結果、乾燥添加剤は、主に農家や飼料メーカーに同様に広く受け入れられているため、より大きな市場シェアを獲得しています。

飼料添加物市場: ドライ (支配的) vs. 液体 (新興)

乾燥飼料添加剤は、その安定性、費用対効果、多用途性で知られており、家畜飼料配合物の主要な選択肢となっています。食感や風味を変えることなく飼料に簡単に混ぜることができるため、生産者にとっての魅力が高まります。対照的に、液体飼料添加物は、湿った飼料への移行と組み込みの容易さによって急速に出現しています。この分野は、技術の進歩と、栄養素の吸収と消化性を高める製品に対する畜産生産者の嗜好の高まりにより、ダイナミックな成長を遂げています。

家畜別: 家禽 (最大) vs. 反芻動物 (最も急速に成長)

飼料添加物市場で最大のセグメントは家禽であり、他の家畜カテゴリーと比較して大きな市場シェアを保持しています。飼料添加物の消費の大部分は養鶏に向けられており、養鶏は成長と飼料効率を向上させるために特殊な栄養補給を必要とする高度に集約的な生産部門であるためです。一方、反芻動物は、より小さな部門であるにもかかわらず、より多くの生産者が生産性を最適化し、乳製品や牛肉製品の需要の増加に対応するために健康増進飼料添加物に投資しているため、顕著な成長を遂げています。飼料添加物市場の成長傾向は、主に、特に新興国における肉消費量の増加によって推進されています。持続可能で高効率な家畜生産の必要性により、動物の健康、体重増加、生産性を向上させる高度な飼料添加物の導入が推進されています。さらに、抗生物質の使用に対する規制の圧力により、農家は特に反芻動物の飼料配合において自然代替品を求めるようになっており、クリーンで健康的な製品を求める消費者の好みと一致するため、この分野の急速な成長を促進しています。

家禽: 優勢な動物 vs. 反芻動物: 新興

家禽は飼料添加物市場で依然として主要なセグメントであり、最適な成長率と効率を確保するために特殊な飼料組成を必要とするブロイラーと採卵鶏の高い需要の恩恵を受けています。この部門の特徴は、栄養素の吸収を高め、免疫の健康をサポートするように設計された多数の添加物を使用した飼料配合の確立された実践により、抗生物質への依存を減らすことです。逆に、革新的な添加剤による飼料効率の改善と家畜の健康増進に対する関心の高まりにより、反芻動物分野が急速に台頭しています。これには、牛や羊の消化を改善することを目的としたプロバイオティクスや酵素が含まれており、伝統的な給餌方法に伴う健康上の課題に対処します。消費者の嗜好が持続可能な方法で調達された動物製品に移行するにつれて、進化する農業技術と規制により反芻動物が注目を集め、両方のセグメントが変革を起こす可能性があります。

飼料添加物市場に関する詳細な洞察を得る 無料サンプルを請求する

地域の洞察

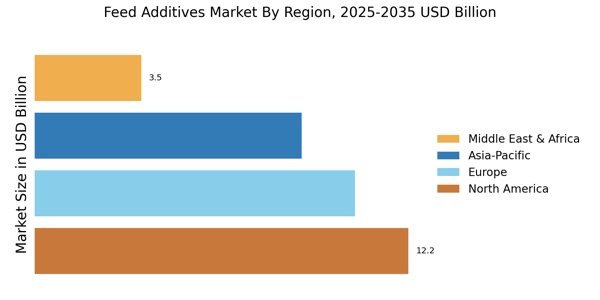
北米 : 飼料添加物市場の市場リーダー

北米は飼料添加物の最大市場であり、世界シェアの約35%を占めています。この地域の成長は、家畜生産の増加、高品質な肉に対する消費者の需要の高まり、動物の健康を促進する厳格な規制によって推進されています。米国とカナダが主な貢献国であり、飼料配合における革新と持続可能性に焦点を当てています。安全で効果的な飼料添加物に対する規制の支援は、市場の成長をさらに促進します。北米の競争環境は堅牢であり、Cargill、ADM、Alltechなどの主要企業が存在します。これらの企業は、先進的な飼料ソリューションを導入するために研究開発に投資しています。確立された流通ネットワークの存在と品質保証への強い重視は、市場リーダーシップを維持する上で重要です。この地域の規制フレームワークは、コンプライアンスと安全性を確保し、飼料製品に対する消費者の信頼を育んでいます。

ヨーロッパ : 規制フレームワークが成長を促進

ヨーロッパは飼料添加物の第二の市場であり、世界市場シェアの約30%を占めています。この地域の成長は、家畜生産の増加、自然および有機飼料添加物へのシフト、食品安全と動物福祉を向上させることを目的とした厳格なEU規制によって推進されています。ドイツ、フランス、オランダなどの国々が最前線に立ち、規制基準に準拠した革新的な飼料ソリューションの需要を推進しています。ヨーロッパの競争環境は、BASF、Evonik Industries、Nutrecoなどの主要企業の存在によって特徴付けられています。これらの企業は、持続可能な慣行と製品革新に焦点を当て、市場の進化するニーズに応えています。欧州飼料製造者連盟は、飼料生産における品質と安全性の重要性を強調しており、これは消費者の信頼と市場の安定を維持するために重要です。

アジア太平洋 : 高い潜在能力を持つ新興市場

アジア太平洋地域は飼料添加物市場で急成長を遂げており、世界シェアの約25%を占めています。この地域の拡大は、肉の消費増加、可処分所得の上昇、家畜の健康と生産性への関心の高まりによって推進されています。中国やインドなどの国々が市場をリードしており、農業生産性と食料安全保障を向上させることを目的とした政府の取り組みに支えられています。家畜農業が強化されるにつれて、高品質な飼料添加物の需要が急増すると予想されます。アジア太平洋の競争環境は進化しており、地元企業と国際企業が市場シェアを争っています。Kemin IndustriesやNovus Internationalなどの主要企業は、戦略的パートナーシップや製品革新を通じて存在感を拡大しています。この地域の多様な農業慣行と規制フレームワークは、飼料添加物メーカーにとって課題と機会の両方を提供し、地域のニーズに応じた特化したソリューションが求められています。

中東およびアフリカ : 資源豊富な市場機会

中東およびアフリカ地域は飼料添加物市場で重要なプレーヤーとして浮上しており、世界シェアの約10%を占めています。成長は、家畜生産の増加、肉および乳製品の需要の高まり、食料安全保障を向上させるための政府の取り組みによって推進されています。南アフリカやUAEなどの国々が市場をリードしており、先進的な飼料ソリューションを通じて家畜の健康と生産性を向上させることに焦点を当てています。この地域の競争環境は、地元企業と国際企業の混在によって特徴付けられています。企業は市場の独自のニーズに応えるために研究開発にますます投資しています。資源豊富な国々の存在は成長の機会を提供しますが、規制遵守や市場アクセスといった課題も残ります。この地域の多様な農業景観は、消費者の多様な需要に応えるために飼料添加物に対する革新的なアプローチを必要としています。

飼料添加物市場 Regional Image

主要企業と競争の洞察

フィード添加物市場は、現在、高品質の動物栄養と持続可能な農業慣行に対する需要の高まりによって推進される動的な競争環境に特徴づけられています。Cargill(米国)、BASF(ドイツ)、ADM(米国)などの主要プレーヤーは、革新と技術の進歩を活用するために戦略的に位置しています。Cargill(米国)は、研究開発を通じて製品ポートフォリオの強化に注力しており、BASF(ドイツ)は、フィード生産の環境への影響を減らすことを目指して、運営における持続可能性を強調しています。ADM(米国)は、市場のリーチを拡大するためにパートナーシップを積極的に追求しており、競争力のあるポジショニングを強化する協力的な戦略への傾向を示しています。

市場構造は中程度に分散しているようで、いくつかのプレーヤーが市場シェアを争っています。企業は、サプライチェーンを最適化し、コストを削減するために製造を地域化する傾向が高まっています。この戦術は、運営効率を向上させるだけでなく、地域市場の需要に迅速に対応することを可能にします。これらの主要プレーヤーの集合的な影響は、革新と持続可能性が最も重要な競争環境を形成しており、企業は関連性を保つために適応する必要があることを示唆しています。

2025年8月、Cargill(米国)は、革新的な製品の生産能力を増加させることを目的としたブラジルの新しいフィード添加物施設への重要な投資を発表しました。この戦略的な動きは、ラテンアメリカ市場におけるCargillの存在感を強化する可能性が高く、地域における高品質の動物栄養に対する需要の高まりに沿ったものです。この投資は、地域のニーズに応えることと運営能力を向上させることへのCargillのコミットメントを強調しています。

2025年9月、BASF(ドイツ)は、動物の健康を改善し、温室効果ガスの排出を削減するために設計された新しい持続可能なフィード添加物のラインを発表しました。この取り組みは、持続可能性に対するBASFの戦略的な焦点を反映しており、フィード添加物セクターにおける環境に優しいソリューションのリーダーとしての地位を確立しています。これらの製品の導入は、環境意識の高い消費者を惹きつけるだけでなく、持続可能な慣行を支持する世界的な規制の傾向にも合致する可能性があります。

2025年7月、ADM(米国)は、先進的な発酵技術を利用した次世代フィード添加物を開発するために、主要なバイオテクノロジー企業との戦略的パートナーシップを結びました。このコラボレーションは、革新へのADMのコミットメントと、競争優位を維持するための技術の進歩の重要性を認識していることを示しています。最先端のバイオテクノロジーを製品に統合することで、ADMは製品の効果を高め、より広範な顧客基盤にアピールする可能性が高いです。

2025年10月現在、フィード添加物市場は、デジタル化、持続可能性、製品開発およびサプライチェーン管理における人工知能の統合などのトレンドを目撃しています。戦略的提携は、企業がリソースと専門知識をプールすることを可能にし、競争環境を形作る上でますます重要になっています。今後、競争の差別化は進化することが予想されており、価格競争から革新、技術、サプライチェーンの信頼性に焦点を当てた明確なシフトが見込まれています。この移行は、これらの側面を優先する企業が市場のリーダーとして浮上する可能性が高いことを示唆しています。

飼料添加物市場市場の主要企業には以下が含まれます

業界の動向

フィード添加物市場の最近の動向は、ADMやカーギルなどの企業が先導する持続可能性と健康への強い重視によって特徴づけられています。この市場は、より健康的な動物製品を求める消費者の好みによって推進される自然フィード添加物の需要が増加しています。合併と買収の観点から、ノバス・インターナショナルは2023年5月にフィード効率の向上に焦点を当てたヨーロッパの企業の過半数の株式を取得し、ケミンは2023年3月に製品ポートフォリオを拡大するために特別な成分会社の買収を発表しました。

特に、ロイヤルDSMは家畜向けの栄養および健康ソリューションの範囲を拡大しており、進化する市場ニーズに応えるための戦略的なシフトを反映しています。

さらに、2022年にBASFは栄養吸収を最適化する革新的なフィード添加物を発売し、市場の評価に大きな影響を与え、提供者間の競争を促進しました。フィード添加物市場は、技術の進歩と動物の健康および食品安全に関する意識の高まりに起因する評価の増加により、 substantial growthを示しています。その結果、企業はこの急速に進化する分野で先を行くために研究開発への投資を積極的に行っています。

今後の見通し

飼料添加物市場 今後の見通し

フィード添加物市場は、2024年から2035年までの間に年平均成長率5.96%で成長すると予測されており、これは家畜生産の増加、高品質フィードの需要の高まり、フィード安全性に対する規制の支援によって推進されます。

新しい機会は以下にあります:

  • 特定の家畜のニーズに合わせた精密飼料添加物の開発。
  • カスタマイズされた栄養ソリューションを持つ新興市場への拡大。
  • 環境規制を満たすための持続可能な飼料添加物技術への投資。

2035年までに、飼料添加物市場は革新と持続可能性により堅調な成長が期待されています。

市場セグメンテーション

飼料添加物市場の形態展望

  • 乾燥
  • 液体

飼料添加物市場のタイプ展望

  • アミノ酸
  • ビタミン
  • カロテノイド
  • 酵素
  • プレバイオティクスとプロバイオティクス
  • ミネラル
  • 酸性剤
  • 脂質
  • その他

飼料添加物市場の家畜見通し

  • 家禽
  • 豚肉
  • 反芻動物
  • その他

レポートの範囲

市場規模 2024 347.1億米ドル
市場規模 2025 367.8億米ドル
市場規模 2035 656.3億米ドル
年平均成長率 (CAGR) 5.96% (2024 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル 市場分析進行中
カバーされるセグメント 市場セグメンテーション分析進行中
主要市場機会 持続可能な畜産生産に対する消費者の好みによって推進される天然飼料添加物の需要の増加。
主要市場ダイナミクス 健康的な畜産物と持続可能な慣行に対する消費者の好みによって推進される天然飼料添加物の需要の増加。
カバーされる国 北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカ

市場のハイライト

FAQs

2035年までのフィード添加物市場の予想市場評価額はどのくらいですか?
フィード添加物市場は2035年までに656.3億USDの評価に達する見込みです。
2024年のフィード添加物市場の市場評価はどのくらいでしたか?
2024年、飼料添加物市場は347.1億USDの価値がありました。
2025年から2035年の予測期間中のフィード添加物市場の期待CAGRはどのくらいですか?
2025年から2035年の予測期間中のフィード添加物市場の期待CAGRは5.96%です。
2035年までに最も高い評価が見込まれる飼料添加物のセグメントはどれですか?
アミノ酸セグメントは、2035年までに100億USDの評価に達する見込みです。
2035年までの乾燥および液体の飼料添加物の予想評価額はどのくらいですか?
2035年までに、ドライ形式は380億USDに達すると予測されており、液体形式は276.3億USDに達すると期待されています。
2035年までにフィード添加物市場を支配すると予想される家畜カテゴリーはどれですか?
家禽カテゴリは、2035年までに230億USDの評価額に達すると予測されており、支配的であると期待されています。
フィード添加物市場の主要なプレーヤーは誰ですか?
飼料添加物市場の主要プレーヤーには、カーギル、BASF、ADM、エボニックインダストリーズ、ニュートレコ、オールテック、ケミンインダストリーズ、ノバスインターナショナル、DSMが含まれます。
2035年までの鉱物セグメントの予想評価額はどのくらいですか?
鉱物セグメントは2035年までに100億USDの評価に達すると予測されています。
飼料添加物市場の予測成長は、異なる家畜カテゴリー間でどのように比較されますか?
2035年までに、反芻動物セグメントは20.0億米ドルに達すると予測されており、豚は15.0億米ドルに達すると期待されており、カテゴリーごとに異なる成長を示しています。
2035年までにフィード添加物のその他セグメントの期待される評価額はどのくらいですか?
Othersセグメントは2035年までに56.3億USDの評価に達すると予想されています。
著者
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, veterinary science journals, agricultural publications, and authoritative food safety organizations. Key sources included the US Food and Drug Administration (FDA) Center for Veterinary Medicine, US Department of Agriculture (USDA) Economic Research Service, European Food Safety Authority (EFSA), European Commission Directorate-General for Health and Food Safety (DG SANTE), Food and Agriculture Organization (FAO) FAOSTAT and Codex Alimentarius, World Health Organization (WHO) Global Health Observatory, European Feed Manufacturers' Federation (FEFAC), American Feed Industry Association (AFIA), International Feed Industry Federation (IFIF), European Association of Specialty Feed Ingredients and their Mixtures (FEFANA), China Ministry of Agriculture and Rural Affairs (MARA), India Ministry of Agriculture & Farmers Welfare, Animal Nutrition Association of Canada (ANAC), National Grain and Feed Association (NGFA), and national agriculture ministry reports from key markets.

These sources were employed to gather data on livestock production statistics, regulatory approval data for feed ingredients, clinical safety studies, trade data (HS Code 230990), and market landscape analysis for amino acids, vitamins, enzymes, acidifiers, and other functional feed additives.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from feed additive manufacturers, premix compounders, and OEMs. Livestock nutritionists, chief veterinarians, procurement directors from integrated poultry and swine operations, feed mill managers, and farm proprietors from commercial livestock enterprises, aquaculture facilities, and specialty feed operations comprised demand-side sources. Market segmentation was validated across synthetic and natural additive sources, clinical adoption patterns for antibiotic alternatives were confirmed, and insights on pricing dynamics, regulatory compliance costs, and supply chain optimization strategies were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (30%), Europe (22%), Asia-Pacific (38%), Rest of World (10%)


Market Size Estimation

Revenue mapping and livestock consumption volume analysis were employed to determine the global market valuation. The methodology comprised the following:

The identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America

product mapping for amino acids (lysine, methionine, threonine), vitamins (A, D, E, B-complex), enzymes (phytase, protease, carbohydrases), acidifiers, antioxidants, and other functional additive categories

An examination of the annual revenues of feed additive portfolios, with a focus on the commodity and specialty ingredient segments, as reported and modeled.

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Derive segment-specific valuations for poultry, ruminant, swine, and aquaculture applications through extrapolation using bottom-up (livestock population × feed conversion ratios × additive inclusion rates × ASP by region) and top-down (manufacturer revenue validation) approaches.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.