掘削機市場

掘削機市場調査レポート情報 タイプ別 (クローラ掘削機、ホイール式掘削機、短旋回半径掘削機、長距離掘削機、その他)、推進力別 (内燃機関 [ディーゼル]、バッテリー電気、および油圧ハイブリッド)、重量容量別 (最大 20 トン、20 ~ 40 トン、および 40 トン以上)、サイズ分類別 (ミニ/ミディ、ミディアム、ラージ) – 2035 年までの予測
ID: MRFR/PCM/1716-HCR 111 Pages Snehal Singh Last Updated: September 18, 2026
Excavators Market
Market Size
CAGR (Growth)5.68%
Key Players
Caterpillar Inc.
Komatsu Ltd.
SANY Group
Hitachi Construction Machinery
Volvo Construction Equipment
XCMG
Opportunities
  • Battery-Electric and Hydrogen Powertrain Commercialization
  • Autonomous and Semi-Autonomous Excavation Platforms
  • Emerging-Market Urbanization in Sub-Saharan Africa and South Asia

Excavators Market Summary

掘削機市場は2025年に76.84億米ドルの評価に達し、2026年には81.20億米ドルから2035年には133.46億米ドルに上昇することが予測されており、予測期間中の年平均成長率(CAGR)は5.68%です。この軌道を推進している2つの触媒があります。1つは、2030年までの高速道路、橋、水道システムに対する重要な資金を割り当てる1.2兆米ドルの米国インフラ投資および雇用法であり、もう1つは、2021年から2027年の間に掘削機の需要を押し上げる7230億ユーロの欧州連合の結束政策の配分です [2]。

掘削機市場では世代を超えた技術の変革が進行中です。数十年にわたり現場を支配してきたディーゼル専用のフリートは、ステージVおよび中国IVの排出基準を満たすことができるバッテリー電動およびハイブリッド電動パワートレインに取って代わられています。キャタピラーは2024年の年次報告書で、電動ドライブトレインに対する年間2億9000万米ドルの研究開発へのコミットメントを明らかにし、SANYは2024年第3四半期までに長沙工場から2000台目のバッテリー電動ユニットを出荷しました [3][4]。テレマティクスの採用は、世界中の新しい納品で60%の閾値を超え、未加工の機械を予測保守アルゴリズムにデータを供給する接続されたデータノードに変えています。

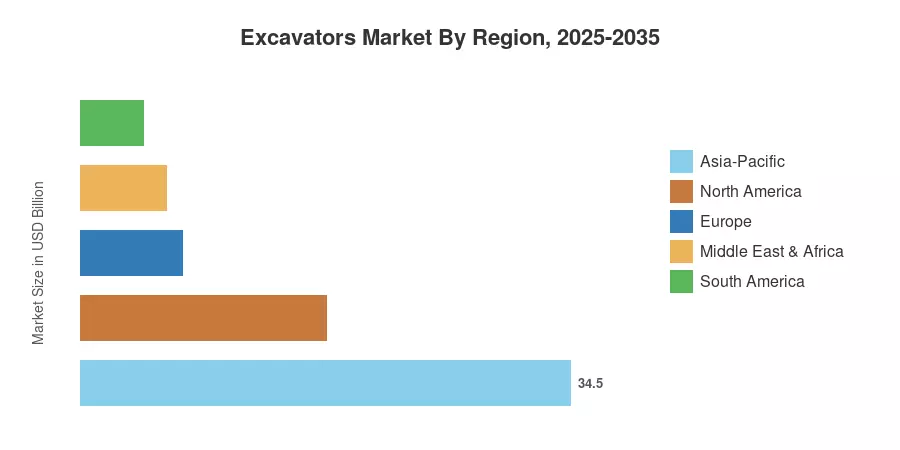
アジア太平洋地域は掘削機市場の約44.9%を占めており、中国の国内消費とOEM生産の優位性に支えられています。ヨーロッパは最も成長が早い地域で、2035年までに推定9.32%のCAGRで拡大しており、グリーンインフラの義務や都市の密集化プロジェクトに後押しされています。北米は約22.5%のシェアを持つ第2の収益プールを保持しており、連邦高速道路の再認可が安定した置き換えサイクルの需要を支えています。脱炭素化の義務が厳しくなり、都市化が加速する中、掘削機市場は2030年代半ばまで持続的な資本支出のスーパサイクルに備えています。


主要な報告の要点

• タイプ別

  • クローラーのバリアントは2024年に掘削機市場の約48.5%を占めており、道路建設、現場準備、重機土木作業におけるその多様性を反映しています。
  • ショートスイング半径モデルは、より狭い旋回半径を要求するスペース制約のある都市の作業現場によって推進され、2035年までに10.72%のCAGRで成長すると予測されています。

• 推進方式別

  • ディーゼルおよび内燃機関ユニットは2024年に掘削機市場の約72.8%を占めました。
  • バッテリー電動バリアントは、主要な欧州および中国の都市でのゼロエミッションゾーン規制に準拠するためにOEMが競争する中、2035年までに推定14.89%のCAGRで成長をリードしています。

• 地域別

  • アジア太平洋地域は掘削機市場の最大のシェアを保持し、2025年の収益は約345.2億米ドルを生み出しました。
  • ヨーロッパは9.32%のCAGRで最も早く拡大すると予測されており、北米は安定した置き換えサイクルの基盤を提供しています。


市場規模と予測(2021–2035)

Market Research Futureの市場規模算出方法は、OEM出荷データ、関税貿易データベース、建設GDPや鉱業キャピタル支出指数などのマクロ経済指標を三角測量します。歴史的な数値(2021–2024)は公開されたOEM年次報告書と照合され、予測値(2026–2035)は特定された転換イベントに対する調整を行った上で調整された年平均成長率を適用します。
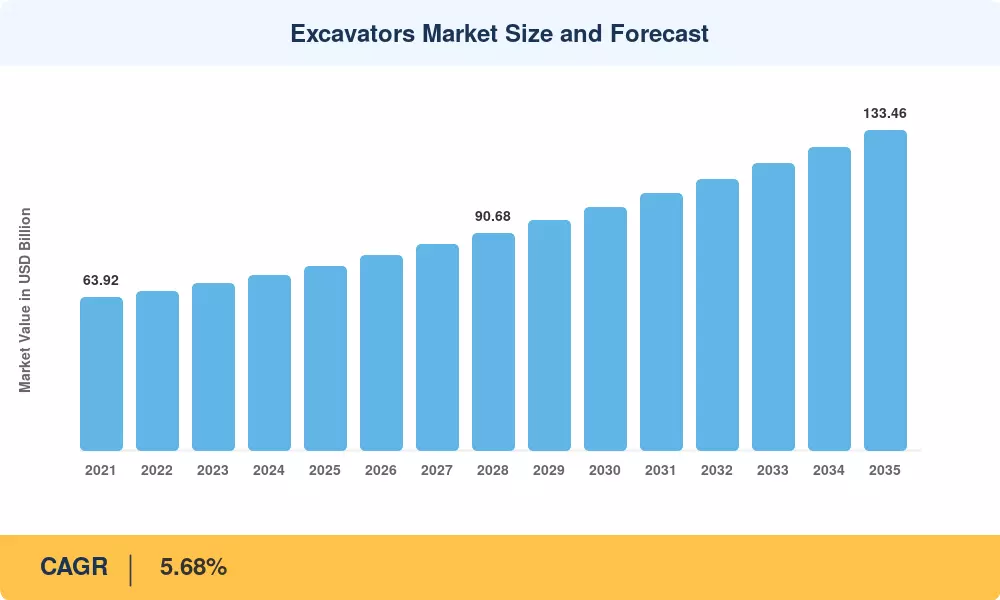
掘削機市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
グローバルインフラ刺激プログラム +1.2% 米国、EU、インド 短期(≤2年) [2]
都市化とスマートシティ開発 +0.9% アジア太平洋、MEA 中期(2~4年) [10]
鉱業セクターの設備投資回復 +0.8% オーストラリア、南アメリカ、アフリカ 長期(≥4年)  
電化と排出規制 +0.7% EU、中国、日本 中期(2~4年) [3][4]
レンタルおよびリースフリートの拡大 +0.6% 北米、ヨーロッパ 短期(≤2年)
テレマティクスと自動化統合 +0.5% グローバル 長期(≥4年) [12]
水および廃水インフラ投資 +0.4% 米国、インド、MENA 中期(2~4年) [13]


グローバルインフラ刺激プログラム

例えば、米国のIIJAは2031年までに道路と橋のために1100億ドル以上を割り当てており、EUの回復とレジリエンスファシリティは、グリーンおよびデジタル移行のために3380億ユーロの助成金を提供しています。そのうちのかなりの部分は、掘削機フリートを必要とする土木工事契約に対して授与される予定です [2]。インドのガティ・シャクティ国家マスタープランは、2030年までに1.3兆ドルの多モード輸送支出を調整し、掘削機市場に対応するOEMに対して一貫した受注の可視性を生み出しています 。これらのプログラムは、フリート拡大のための民間の意思決定をリスク軽減する公共部門の需要を統合します。


都市化とスマートシティ開発

国連は、2050年までに世界の人口の68%が都市に住むと予測しており、約25億人の追加の都市住民が住宅、交通、水、電力インフラを必要とすることを示唆しています [10]。東南アジアと中東の都市は、中型およびコンパクトユニットに依存するメトロ鉄道、ユーティリティトンネル、混合用途開発プログラムを迅速に進めています。

鉱業セクターの設備投資回復

グローバルな鉱業資本投資は、収縮サイクルの後、2024年に約980億ドルに戻り、銅、リチウム、および鉄鉱石プロジェクトがオーストラリア、チリ、コンゴ民主共和国全体でフリートの注文を増加させています。露天掘りの主要なツールは、依然として40トン以上の評価を持つ大型の掘削機です。EVバッテリーの供給チェーンに関連する重要な鉱物の需要の増加は、2027年まで延長される鉱業クラスの機械の受注バックログを生み出しています。この傾向は、掘削機が通常、露天鉱山の設備予算の28~32%を占めるため、掘削機市場に不均衡に良い影響を与えています 。


電化と排出規制

EU全体のステージV排出基準と中国IVの義務は、フリートの置き換えサイクルを加速させる規制の基盤を作っています。オペレーターは、古いディーゼルユニットを改造する選択肢(新しい設備コストの40~50%で)か、グリーン調達インセンティブの対象となる電動またはハイブリッドの代替品を購入する選択肢に直面しています。


制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
高い設備取得コスト -0.6% 新興市場 短期(≤2年)
熟練オペレーターの不足 -0.5% 北アメリカ、ヨーロッパ 中期(2~4年) [18]
原材料価格の変動性 -0.4% グローバル 長期(≥4年) [19]
法域間の規制の複雑さ -0.3% EU、ASEAN 中期(2~4年) [20]
周期的な建設支出パターン -0.3% グローバル 長期(≥4年)

高い設備取得コスト

典型的な20トンのクローラー掘削機は、USD 150,000からUSD 250,000の間でリストされます。しかし、同等のバッテリー電動機械は、ディーゼル駆動の同等品よりも30~45%高い価格が付けられます。新興国では、現金へのアクセスが小規模および中堅の請負業者にとっての制約となり、プロジェクトのバックログがしっかりしていても採用が制限されます。したがって、価格に敏感な地域では、掘削機市場はレンタルおよびリースチャネルを好み、OEMの直接販売マージンを圧迫します。

熟練オペレーターの不足

高齢化した労働力と職業訓練の入学者数の減少が、ドイツ、日本、韓国での問題を悪化させています。OEMは、この労働ギャップを補うために機械制御の自動化や半自律ガイダンスシステムに投資していますが、広範な掘削機市場における完全な効果は3~5年後になると見込まれています。

Excavators Market Opportunities

バッテリー電動および水素パワートレインの商業化

請負業者は流動的な現金残高を維持するために、厳格な資本所有権よりも機敏なオペレーションコスト使用モデルを選択しています。主要な商業機器レンタルネットワークは、高ボリュームの土木インフラ契約を満たすために、新しい中型およびミニ油圧掘削機の艦隊を積極的に購入しています。土木機器の構成は、現在、総欧州機器レンタル在庫の41%以上を占めています。

自律型および半自律型掘削プラットフォーム

コマツとビルトロボティクスが開発した機械学習による掘削システムは、制御された条件下での反復的な溝掘り作業において30〜40%の生産性向上を示しています [12]。センサーコストが低下し、5G接続が現場に到達するにつれて、自律運転対応の掘削機は、掘削機市場における競争ポジションを再構築するプレミアムマージンの機会を表しています。

サブサハラアフリカおよび南アジアにおける新興市場の都市化

サブサハラアフリカの都市人口は2050年までに3倍になると予想されており、道路網、住宅基盤、公共事業ラインに膨大な支出が必要です [10]。ナイジェリア、ケニア、バングラデシュのような国々は、土木作業の機械化を始めたばかりであり、サービスネットワークや資金調達プログラムを現地化する意欲のあるOEMにとって、新たな配布の機会を提供しています。

テレマティクスおよびフリート管理プラットフォームによるデータのマネタイズ

接続された掘削機プラットフォームは、エンジン稼働時間、燃料消費、サイクル時間、アイドル比率など、テラバイトの運用データを生成します。これらはサブスクリプション分析サービスにパッケージ化することができます。キャタピラーのCat Product LinkとコマツのKOMTRAXプラットフォームはすでに収益を生むSaaSレイヤーとして機能しており、掘削機市場は2035年までにハードウェア販売の約2倍の速度でデータ駆動型サービス収益が成長すると予想されています [12]。

レンタルおよびリースチャネルの拡大

請負業者は流動的な現金残高を維持するために、厳格な資本所有権よりも機敏なオペレーションコスト使用モデルを大幅に優先しています。主要な商業機器レンタルネットワークは、高ボリュームの土木インフラ契約を満たすために、新しい中型およびミニ油圧掘削機の艦隊を積極的に購入しており、現在、土木機器の構成は総欧州機器レンタル在庫の41%以上を占めています。

Excavators Market Future Outlook

自律掘削とAIガイド操作

自律掘削のパイロットは、概念実証から商業展開へと移行しました。コマツのインテリジェントマシンコントロール2.0とキャタピラーのCat Command for Excavationは、制御された環境で完全自律の積込サイクルをサポートしており、IEAは自律運転が最適化された掘削パターンを通じて燃料消費を最大15%削減できると推定しています [12][25]。2030年までに、掘削機市場では20トン以上のユニットに自律対応オプションが標準構成となる可能性が高いです。

電動化スーパサイクル

小型およびコンパクトな油圧掘削機が早期のパワートレイン電動化を推進しています。乗用車のEVバッテリーの平均が減少する一方で、商業掘削機市場は独自の重機工学要件に対処しており、フルサイズの土木機械のための絶対的な購入平価のタイムラインを延長する特別な強化バッテリーパック保護フレームワークが必要です。

プラットフォーム経済とサービスとしての機器

OEMは、ハードウェア、ソフトウェア、サービス契約を定期的な収益ストリームに束ねるプラットフォームモデルへと移行しています。コマツのSMARTCONSTRUCTIONとキャタピラーのCat Digitalプラットフォームはすでに世界中で150万以上の資産を接続しており、サブスクリプションベースの分析収益は両社のハードウェア販売よりも速く成長しています [12]。掘削機市場は、稼働時間データと予測保守を収益化するOEMをますます評価するでしょう。

ESG報告とスコープ3サプライチェーンの圧力

大手建設会社や鉱業会社は、投資家や規制当局から、現場での機器運用を含むスコープ3排出量を開示するよう圧力を受けています。EUの企業持続可能性報告指令(CSRD)やSECの気候開示フレームワークは、エンドユーザーが低排出の掘削機を調達するための財政的インセンティブを生み出し、掘削機市場内で電動およびハイブリッドモデルに調達予算を流す方向に向かっています [16][20]。

地域市場シェア分析

地域 主要指標 主な投資テーマ
アジア太平洋 44.9% シェア (2024) 都市化、鉱業、国内OEMの拡大
北アメリカ 172.9億米ドル (2025) 連邦高速道路の刺激策、レンタルフリートの成長
ヨーロッパ 9.32% CAGR (2026–2035) グリーンインフラの義務、電化
南アメリカ 44.6億米ドル (2025) 鉱業の設備投資、商品サイクルの回復
中東・アフリカ 7.84% CAGR (2026–2035) メガプロジェクトのパイプライン、都市化
合計 768.4億米ドル (2025) —

掘削機市場は、2025年に世界の収益の約89%を占める3つの地域で集中した地理的プロファイルを示しています。財政刺激のタイミング、排出規制の段階的導入、鉱業サイクルの位置が、情報を持った買い手が注意深く追跡すべき異なる成長軌道を生み出しています。


北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域シェアの78.3% IIJA高速道路および橋の資金
カナダ 24.2億米ドル (2025) 鉱業およびオイルサンドのインフラ
メキシコ 6.18% CAGR (2026–2035) ニアショアリングによる産業建設


アメリカは掘削機市場における北アメリカの需要を支配しており、世代で最大のインフラ支出の権限によって推進されています。カナダの鉱業州 — オンタリオ、ブリティッシュコロンビア、サスカチュワン — は、金とカリウム塩の採掘に基づいた置き換えサイクルを維持しており、メキシコのニアショアリングの波は、ヌエボ・レオン州とハリスコ州の産業回廊周辺でのサイト準備と基礎工事に新たな需要を生み出しています [22]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの24.1% アウトバーンの更新、風力発電所の基礎
イギリス 31.4億米ドル (2025) HS2鉄道、住宅目標
フランス 7.62% CAGR (2026–2035) グラン・パリ・エクスプレスの地下鉄トンネル工事
イタリア 20.8億米ドル (2025) PNRR回復計画プロジェクト
スペイン 6.91% CAGR (2026–2035) 再生可能エネルギーの土木工事
北欧諸国 15.2億米ドル (2025) グリーンスチールおよびバッテリープラントのサイト
ロシア 4.28% CAGR (2026–2035) 北極資源の採掘
その他のヨーロッパ 18.9億米ドル (2025) EU加盟に関連するインフラ


ヨーロッパが掘削機市場で最も成長している地域である理由は、排出規制の施行と大規模な交通プロジェクトの収束にあります。ドイツの連邦高速道路当局は、2024年から2028年の間に橋の修復のために79億ユーロを予算化しており、フランスのグラン・パリ・エクスプレス — 360億ユーロの自動化された地下鉄システム — は2032年まで継続的な掘削を必要としています [2][23]。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの52.4% 一帯一路、国内住宅のリセット
インド 10.48% CAGR (2026–2035) ガティ・シャクティ交通回廊
日本 47.1億米ドル (2025) 災害復旧の再建
韓国 5.32% CAGR (2026–2035) ニュータウンおよび半導体ファブのサイト
ASEAN 36.4億米ドル (2025) 都市交通、洪水対策工事
その他のアジア太平洋 6.14% CAGR (2026–2035) 鉱業および農業の機械化


アジア太平洋が掘削機市場で支配的である理由は、中国の固定資産投資の規模が他に類を見ないもので、2024年には約50.3兆人民元に達したことと、インドの積極的な交通インフラの展開によるものです 。日本の老朽化したインフラは持続的な置き換えサイクルの底を生み出し、ASEAN市場 — 特にベトナム、インドネシア、フィリピン — は中型クローラーフリートを必要とする急速な交通ネットワークの構築段階に入っています。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの61.7% プレサルトエネルギー、都市交通
アルゼンチン 6.8億米ドル (2025) フフイ州でのリチウム採掘の増加
その他の南アメリカ 6.47% CAGR (2026–2035) チリとペルーでの銅採掘


ブラジルは掘削機市場における南アメリカの需要を支え、ペトロブラスのプレサルトプラットフォームの建設とサンパウロのライン6メトロ延伸によって支えられています。チリとペルーは合わせて世界の銅生産の40%以上を占めており、商品価格サイクルに追随する鉱業クラスの掘削機の注文パイプラインを維持しています。

中東・アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの38.2% NEOM、ビジョン2030のギガプロジェクト
UAE 11.8億米ドル (2025) エキスポの遺産、物流ハブ
南アフリカ 5.94% CAGR (2026–2035) 鉱業の再生、港のアップグレード
エジプト 7.2億米ドル (2025) 新行政首都の建設
その他の中東・アフリカ 8.21% CAGR (2026–2035) 東アフリカ回廊プロジェクト


サウジアラビアの5000億米ドルのNEOMギガプロジェクトは、2025年から2030年のピーク建設段階で3000台以上の掘削機を吸収すると推定されており、王国はこの地域で最大の需要ノードとなっています [14]。サハラ以南のアフリカ全体で、中国の開発金融のコミットメントが増加しており、港、鉄道、道路プロジェクトが掘削機市場の新しい流通チャネルを開いています。


地域別掘削機市場、2025-2035

Excavators Market Segmentation

タイプ別

セグメント 主要指標 主な需要ドライバー
クローラー掘削機 48.5% シェア (2024) 道路、現場準備、鉱業における多用途性
ホイール掘削機 73.1億米ドル (2025) 道路移動を必要とする都市の公共事業
ショートスイング半径掘削機 10.72% CAGR (2026–2035) スペースが制約された都市サイト
ロングリーチ掘削機 41.5億米ドル (2025) 浚渫、河岸、解体
その他 3.81% CAGR (2026–2035) 特殊な水陸両用およびスパイダー型ユニット


クローラー掘削機は、掘削機市場の主力であり、不均一な地形での安定性と1.5トンから800トン以上にわたる広範な運転重量範囲が評価されています。彼らの優位性は、トラック式下部構造が柔らかいまたは研磨性の地面条件でホイール式の代替品を上回る鉱業用途によって強化されています。対照的に、ショートスイング半径モデルは、スイングクリアランスがわずか2メートルになることがある東京、ロンドン、ニューヨークの都市再開発プロジェクトによって推進され、最も成長が早いタイプセグメントです。

推進方式別

セグメント 主要指標 主な需要ドライバー
内燃機関(ディーゼル) 72.8% シェア (2024) 確立されたインフラ、重作業サイクル
バッテリー電動 14.89% CAGR (2026–2035) ゼロエミッションゾーンの義務
ハイドロリックハイブリッド 39.2億米ドル (2025) 中程度の作業サイクルにおける燃料節約インセンティブ


ディーゼル駆動ユニットは、持続的な高トルク出力と多シフト運用を必要とする作業現場で掘削機市場の基盤を維持しています。しかし、バッテリー電動モデルは、10トン未満の重量クラスで急速にシェアを獲得しており、作業サイクルが軽く、充電インフラがより実現可能です。ボルボCE、竹内、ボブキャットなどのOEMは、同等のブレークアウト力を提供し、最大50%低い運転音を実現する商業用バッテリー電動モデルを発売しています — 騒音制限のある都市サイトでの決定的な利点です [3][16]。

重量容量別

セグメント 主要指標 主な需要ドライバー
20トン未満 9.08% CAGR (2026–2035) コンパクトな都市および住宅サイト
20トンから40トン 49.2% シェア (2024) 一般的な土木建設
40トン以上 146.2億米ドル (2025) 露天掘り、重機土木作業


20トンから40トンのクラスは、掘削機市場の重心であり、高速道路建設、商業ビルの基礎、そして中規模の解体のデフォルト選択として機能しています。20トン未満のユニットは、住宅分譲開発や大きな機械が効率的に運用できない公共事業のために、最も強い成長率を記録しています。

サイズ分類別

セグメント 主要指標 主な需要ドライバー
ミニ / ミディ 10.99% CAGR (2026–2035) 造園、住宅、屋内解体
中型 45.8% シェア (2024) 道路建設、商業サイト準備
大型 183.7億米ドル (2025) 鉱業、ダム建設、採石


中型掘削機は、収益において掘削機市場を支配しており、輸送の適合性、リフト能力、燃料効率のバランスを取り、最も広範な土木用途に対応しています。ミニおよびミディユニットは、農業排水、太陽光発電所のグラウンドマウント設置、そして10年前にはほとんど存在しなかった造園セグメントに拡大している、最も成長が早いサイズクラスです。


競争ベンチマーキング

掘削機市場は中程度に集中しており、推定される上位5社のハーフィンダール・ハーシュマン指数は1,500未満で、5つの大手OEMが合計で約45〜55%の収益シェアをコントロールしています。競争は重量クラスと地域によって分かれており、日本と韓国のOEMは中型および大型機器で強い地位を持っている一方、中国のメーカーは国内市場でのボリュームを支配し、価格競争力のある製品を通じて東南アジア、アフリカ、南アメリカに積極的に進出しています。

会社 推定収益シェア範囲 掘削機市場の主要製品 戦略的ポジショニング
キャタピラー社 約12〜15% Cat 320, 336, 395シリーズ; Cat Command自律 フルラインリーダー; ディーラーネットワークの深さ
コマツ株式会社 約10〜13% PC210, PC490, ハイブリッドHB365; SMARTCONSTRUCTION 技術主導; 日本、アメリカで強い
三一重工 約9〜12% SY215, SY750H; バッテリー電動SY19E 価格競争力のあるボリュームリーダー(中国)
日立建機 約6〜8% ZX200, ZX890; ConSiteテレマティクス プレミアムな信頼性; 採掘専門
ボルボ建設機械 約5〜7% EC220E, EC950F; 電動ECR25 電動化の先駆者; スカンジナビアのプレミアム
XCMG 約5〜7% XE215, XE950; 最大トン数の掘削機記録 スケール主導; 一帯一路の整合性
コベルコ建機 約3〜5% SK210, SK850; 低燃費エンジン 燃費効率重視; アジア太平洋地域の強み
リープヘル 約3〜5% R 9800, R 926; 採掘用掘削機 ヨーロッパのエンジニアリングプレミアム; 採掘ニッチ
HD現代インフラコア 約3〜4% HX220A, HX900A; コンセプトX自律 韓国の価値提案; 自律的R&D
JCB 約2〜4% 220X, JS370; 電動19C-1E バックホーローダーのクロスオーバー強み; 英国拠点
ディア&カンパニー 約2〜3% 350P, 870G; ジョン・ディア・コネクテッド・サポート ディーラー・ファイナンス統合; アメリカ大陸重視


最近のニュースと開発

  • キャタピラー(2022年10月):ConExpo 2025で20トンのバッテリー電動クローラー「Cat 320 Electric」を発表し、初回の納品は欧州のゼロエミッションゾーンの顧客を対象としています。この動きは、20トンクラスの掘削機市場が主流の電動化に入ることを示しています [3]。
  • コマツ(2025年1月):次世代SMARTCONSTRUCTIONプラットフォームにGPU加速AIを統合するためにNVIDIAとの戦略的パートナーシップを発表し、鉱山サイト全体でリアルタイムの地形認識と自律的な掘削サイクルの最適化を可能にします [12]。
  • SANYグループ(2024年10月):インドのプネに4億5000万ドルの製造キャンパスを開設し、南アジア市場向けに年間12,000台の掘削機の生産を目指し、インド掘削機市場における最大のグリーンフィールドOEM投資を記録しました 。
  • ボルボCE(2024年6月):韓国の昌原工場でEC230 Electricの量産を開始し、アジアで23トンのバッテリー電動掘削機を大規模に製造する最初のOEMとなりました [16]。
  • 日立CM(2017年3月):オーストラリアの鉱山用摩耗部品専門企業Bradkenの75%の株式を取得し、オセアニアの鉱山クラス掘削機セグメントでのアフターマーケットの存在感を強化しました。
  • XCMG(2023年7月):インドネシアの炭鉱オペレーションに700トンクラスの油圧鉱山掘削機XE7000を出荷し、世界記録を樹立し、掘削機市場のトン数階段のトップに立つ地位を強化しました 。


掘削機市場 Market Report Scope

パラメータ 詳細
市場範囲 グローバルな掘削機市場 — すべての重量クラスと推進タイプにおけるハードウェア、ソフトウェア、およびサービス
調査期間 2021–2035
CAGR (2026–2035) 5.68%
基準年 2025年 (760億4千万USD)
予測終端年 2035年 (1334億6千万USD)
最も成長が早いセグメント バッテリー電動推進 (14.89% CAGR); ミニ/ミディサイズ分類 (10.99% CAGR); ヨーロッパ (9.32% CAGR)
プロファイルされた企業 キャタピラー、コマツ、SANY、日立CM、ボルボCE、XCMG、小松製作所、リープヘル、HD現代インフラコア、JCB、ディア&カンパニー
評価通貨 USD十億

よくある質問

バイヤーは、掘削機市場でディーゼルと電動掘削機の選択時にどの総所有コスト要因を考慮すべきですか?
電動ユニットの燃料とメンテナンスの節約は、年間1,200時間未満で運用されるサイトで、購入プレミアムの30〜45%を3〜4年以内に相殺できます。バイヤーは、コミットする前に地元の電気料金、充電インフラのコスト、および残存価値の予測をモデル化する必要があります。
テレマティクスの採用は、掘削機市場における再販価値にどのように影響しますか?
確認されたテレマティクス履歴を持つ機械は、実際の稼働時間、メンテナンスの遵守、および虐待のない運転を確認できるため、再販価格が8〜12%高くなります。ディーラーは、認定中古保証を発行するためにテレマティクスデータをますます要求しています[12]。
新興経済国における掘削機市場の購入に最も一般的なファイナンス構造は何ですか?
オペレーティングリースとベンダー支援の購入プランが主流であり、これにより初期資本要件が削減され、残存リスクがOEMまたはディーラーに移転します。輸出信用機関の保証も、サブサハラアフリカでの国境を越えた購入をサポートします。
アフターマーケット部品とサービスは、掘削機市場の収益性にどのような役割を果たしますか?
アフターマーケットサービスは、元の販売よりも常に15〜25パーセントポイント高いマージンを提供します。この収益性構造を反映して、コマツは再発部品、再生プログラム、およびメンテナンス契約から企業収益の最大60%を獲得しています。
ゼロエミッションの都市建設ゾーンは、掘削機市場におけるフリート調達をどのように再形成していますか?
ゼロエミッションの義務を施行する都市は、公共契約への入札からディーゼルユニットを効果的に失格にします。アムステルダム、ロンドン、オスロで運営される請負業者は、規制されたゾーン用に電動、その他の場所用にディーゼルの二重フリートを維持しています[20]。
掘削機市場における接続された掘削機に関連するサイバーセキュリティリスクは何ですか?
接続された機械は、テレマティクスゲートウェイに暗号化が欠如している場合、CANバスネットワークをリモート侵入にさらします。OEMはISO/SAE 21434自動車サイバーセキュリティフレームワークを実装していますが、フリート全体のパッチ適用は依然として物流上の課題です[12]。
アタッチメントエコシステムは、掘削機の多様性と掘削機市場における購入決定にどのように影響しますか?
クイックカプラーシステムを装備した単一のキャリアは、15以上のアタッチメント — バケット、ブレーカー、グラップル、ティルトロテーター — を展開でき、利用率を倍増させます。バイヤーは、基本機械の仕様だけでなく、アタッチメントエコシステムの幅に基づいてOEMを選択することがよくあります。
著者
著者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of construction equipment databases, industry publications, government infrastructure reports, and authoritative construction machinery organizations. Key sources included the US Department of Transportation (DOT), Federal Highway Administration (FHWA), Bureau of Transportation Statistics (BTS), US Census Bureau Construction Spending Reports, European Construction Equipment Committee (CECE), Association of Equipment Manufacturers (AEM), Off-Highway Research, Equipment World, Construction Equipment Guide, International Construction Magazine, KHL Group (World's 50 Largest Equipment Manufacturers), China Construction Machinery Association (CCMA), Japan Construction Equipment Manufacturers Association (JCEMA), Indian Construction Equipment Manufacturers Association (ICEMA), Eurostat Construction Statistics, OECD Infrastructure Investment Database, World Bank Infrastructure Data, and national statistics offices from key markets. These sources served to gather data on equipment sales, infrastructure spending statistics, rental market trends, technological adoption patterns, and competitive landscape analysis for mini/compact excavators, crawler excavators, and wheeled excavators in construction, mining, and utility applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, VPs of Product Development, engineering leaders, and sales directors from excavator manufacturers, component suppliers, and technology providers. These demand-side sources included procurement managers from large contractors, fleet managers from rental companies, project managers from mining operations, and infrastructure development authorities. Market segmentation was verified, product development roadmaps were confirmed, and insights regarding equipment utilization rates, rental versus purchase trends, and after-service market dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through unit shipment analysis and revenue mapping. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across mini/compact excavators (under 6 metric tons), crawler excavators, and wheeled excavator categories

Analysis of reported and modeled annual revenues specific to excavator product lines

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for contractor, rental provider, and other end-user segments across construction, mining, and utility applications

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















