Eハウスマーケット (2026 – 2035)

Eハウス市場規模、シェアおよび調査レポート ソリューション別(固定Eハウス、移動変電所)、定格電圧別(低電圧、中電圧、高電圧)、アプリケーション別(公益事業、産業、石油・ガス、鉱業、データセンター、その他(再生可能エネルギー、水素、鉄道))、コンポーネント別(開閉装置、変圧器、保護および制御システム、その他(バスバー、HVAC、火災))抑制))、展開モード別 (永続的、一時的 / 再配置可能)、地域別 (北米、ヨーロッパ、アジア太平洋、南米、中東、アフリカ) – 2035 年までの業界予測。
ID: MRFR/SEM/4127-CR 200 Pages Ankit Gupta Last Updated: September 15, 2026
E-House Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.3%
2025 Market SizeUSD 1.82 Billion
2035 Market SizeUSD 3.34 Billion
Key Players
ABB Ltd.
Siemens Energy
Schneider Electric
Eaton Corporation
Powell Industries
WEG S.A.
Opportunities
  • Modular Hydrogen Electrolysis Plants
  • Emerging-Market Grid Access Programs
  • Drone-Based Inspection and Digital Twin Integration

E-House Market Summary

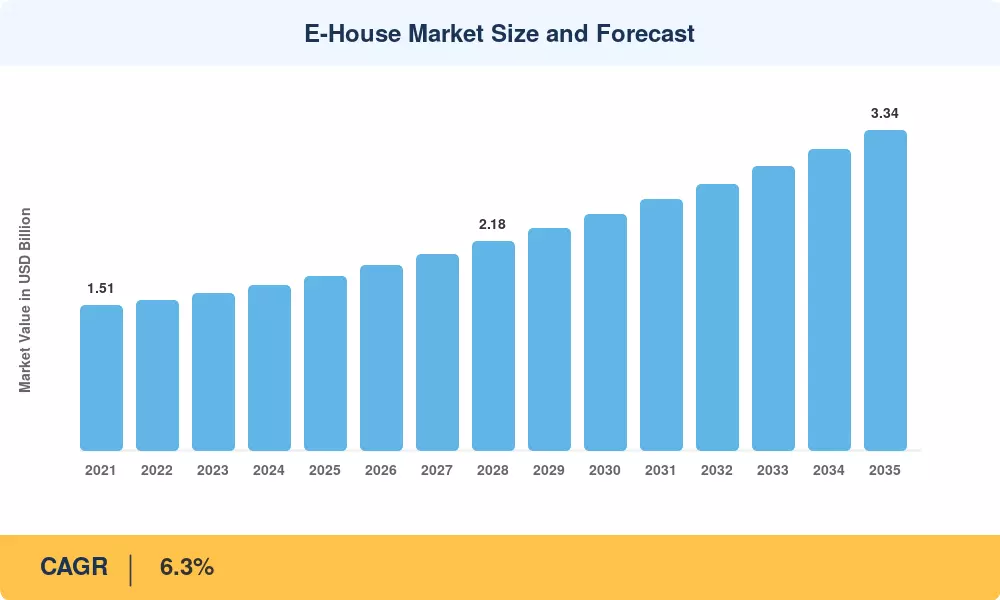
世界のEハウス市場は2025年に18億2,000万米ドルと評価され、2026年には19億3,000万米ドルに達し、2035年までに33億4,000万米ドルに達すると予測されており、2026年から2035年の予測期間中に6.3%のCAGRを記録します。加速する送電網近代化プログラム、特に米国エネルギー省の200億ドル規模の送電網強靱性とイノベーション・パートナーシップ(GRIP)イニシアチブと欧州連合の改訂された環欧州エネルギーネットワーク(TEN-E)規制は、資本を工場で組み立てられたものに向けている。電気エンクロージャプロジェクトのタイムラインを 12 か月から最短 8 週間に短縮します[1][2]。電力会社、鉱山事業者、データセンター開発者は、現場での労働力を軽減し、安全上のインシデントを最小限に抑え、トラックにすぐに装着できる単一のパッケージで事前に委託された配電を実現できるため、これらの事前設計されたモジュールをますます好んでいます。

E-House 市場は、より大きなテクノロジー変革を迎えています。従来の棒状の変電所や現場で製作される開閉装置室は、中圧開閉装置、低圧配電盤、変圧器、デジタル保護リレーを 1 つの耐候性エンクロージャにまとめた統合モジュラー ユニットに置き換えられています。 EU F-ガス規制改訂に基づく保留中の六フッ化硫黄 (SF₆) 絶縁ガスの段階的廃止により、これらのモジュール内での真空およびクリーンエア開閉装置の採用が加速しており、2030 年までに欧州の電力会社全体で推定 12 億米ドルの改修支出が見込まれています。[3].


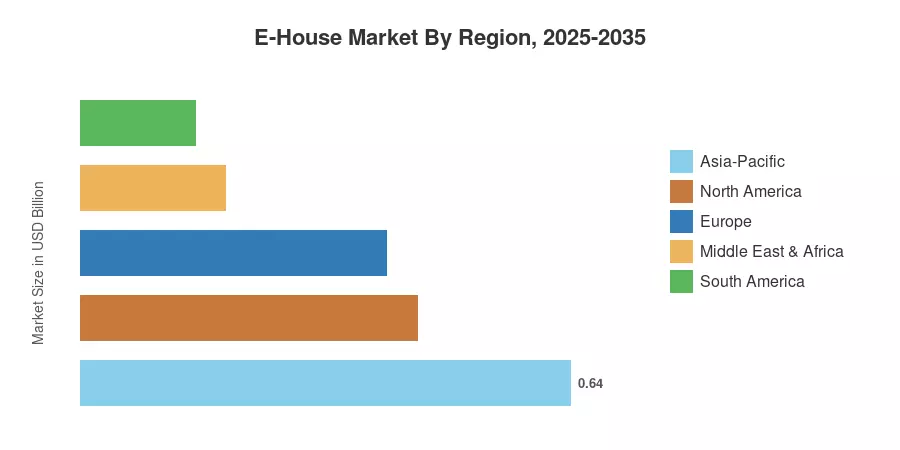
アジア太平洋地域は、世界の収益シェアの約 35% で E ハウス市場をリードしています。これは主に、中国での超高圧回廊の建設とインドでの改良された配電セクター計画(RDSS)によるものです。中東およびアフリカは、サウジアラビアのNEOMおよび紅海のメガプロジェクトによって牽引され、2035年までのCAGRは10.2%と予測されており、最も急速に拡大している市場です。北米は約 24% で 2 番目に大きく、データセンター キャンパスの拡張と再生可能エネルギー接続のバックログに支えられています。


レポートの重要なポイント

• ソリューション別

  • 固定型電子住宅ユニットは 2025 年の収益の約 58% を占め、これは恒久的な設備に対する公共事業と産業の強い選好を反映しています。
  • 移動変電所は、緊急復旧と一時的な電力需要により、2035 年まで 6.6% の CAGR で拡大しています。

• アプリケーション別

  • 電力会社は、送電網拡大の義務に支えられ、2025 年には E ハウス市場の約 53% を占めました。
  • データセンター導入は最も急成長しているアプリケーション セグメントであり、2035 年までの CAGR は 8.8% と予測されています。

• 地理別

  • アジア太平洋地域は、2025 年の世界の E ハウス市場収益の約 35% に貢献しました。
  • 中東およびアフリカ地域は、2035 年までに 10.2% という最高の地域 CAGR を記録すると予測されています。


Eハウス市場規模と予測(2021年~2035年)

市場規模の決定は、45 社を超える電力 OEM、EPC、公共事業調達担当者との一次インタビューに基づいて行われ、関税貿易データ、企業申告書、IEA、IRENA、地域送電事業者からの二次データベースによって補足されます。実績 (2021 ~ 2024 年) は、公開された注文残高で検証されます。予測 (2026 ~ 2035 年) は、回帰フィットに合わせて調整され、電化設備投資予測にリンクされた成長モデルを利用しています。[4][5].

E-House Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
送電網の最新化と復元力の義務 +1.4% 北米、ヨーロッパ 短期(2年以内) [1]
データセンターの電力需要の急増 +1.2% グローバル 中期(2~4年) [8]
SF₆ の段階的廃止とデジタル開閉装置の移行 +0.9% ヨーロッパ、アジア太平洋 中期(2~4年) [3]
鉱業および石油ガス電化 +0.8% 中東、南米 長期(4年以上) [9]
再生可能エネルギーの連系拡大 +0.7% アジア太平洋、北米 中期(2~4年)
工場での組み立てを支持する EHS 規制 +0.5% グローバル 短期(2年以内) [11]
モジュール式水素およびバッテリー貯蔵の展開 +0.4% ヨーロッパ、中東 長期(4年以上) [12]


送電網の近代化と復元力の義務

米国の GRIP プログラムだけでも 105 億ドルが系統強化に割り当てられており、その大部分はモジュール式変電所数か月ではなく数週間で導入できるソリューション。カナダのスマート再生可能エネルギーおよび電化経路プログラムでは、2028 年までの送電網アップグレードに 9 億 6,400 万カナダドルが追加される[1][2]。これらのプログラムは、現場でのリスクを軽減するために、工場でテストされ、試運転前の機器を明示的に優先します。これは、E ハウス市場に直接利益をもたらす仕様です。

データセンターの電力需要の急増

IEAによると、世界のデータセンターの電力消費量は2030年までに1,000TWhを超えると予測されています[8]。アマゾン ウェブ サービスやマイクロソフトなどのハイパースケール オペレーターは、サーバー ラックの展開のペースに合わせた、迅速で反復可能な電力供給モジュールを必要としています。高圧開閉装置と降圧変圧器を統合したプレエンジニアリング電気住宅は、これらのキャンパスの事実上の標準となっており、通電スケジュールが 14 か月から 16 週間未満に短縮されています。

SF₆ フェーズアウトとデジタル開閉装置の移行

欧州委員会の改訂された F ガス規制は、2030 年までに新しい高圧開閉装置における SF₆ の完全禁止を目標としており、40 億ユーロを超える設備ベースに影響を及ぼします。[3]。機器メーカーは真空およびクリーンエア回路ブレーカーをモジュラー e ハウス設計に組み込んでおり、予測期間を通じて E ハウス市場に利益をもたらす交換サイクルを生み出しています。

鉱業と石油ガス電化

国際鉱業金属評議会は、鉱山の電化により 2040 年までに部門の排出量が 30% 削減される可能性があると推定しています。[9]。オーストラリア、チリ、サハラ以南アフリカの遠隔鉱山現場では、従来の建設が現実的ではないため、コンテナ化された電子ハウスへの依存が高まっています。この推進力は、南米および中東およびアフリカ地域の E ハウス市場にとって特に重要です。


拘束影響分析

抑制の推定値は方向性の向かい風を反映しており、CAGR から機械的に差し引かれることはありません。これらは、供給側のインタビューと規制分析を通じて特定された摩擦要因を表しています。

拘束 CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
初期資本コストが高い、固定式と比較して高い –0.6% 新興市場 短期(2年以内)
大型モジュールの物流と輸送の制限 -0.5% グローバル 中期(2~4年)
工場組立における熟練労働者不足 -0.4% 北米、ヨーロッパ 短期(2年以内)
断片化の許可と標準化 -0.3% アジア太平洋、南米 長期(4年以上) [16]
デジタル統合モジュールにおけるサイバーセキュリティのリスク –0.2% グローバル 中期(2~4年) [17]


高額な初期資本コスト

EPRI の分析によると、ライフサイクル経済の観点からは現場で建設される変電所よりもモジュラー型 e ハウスの方が有利ですが、同等の MVA 評価では初期調達コストが 15 ~ 20% 高くつく可能性があります。。東南アジアやサハラ以南のアフリカでは、予算に制約のある電力会社は従来の設計に戻ることが多く、Eハウス市場での導入率が一時的に低下します。

物流と輸送の制限

完全に組み立てられた電気ハウスモジュールの重量は 40 ~ 80 トンに達し、標準の道路軌間の寸法を超える場合があるため、特殊な重量物輸送許可が必要であり、内陸地域では鉄道またはバージの調整が必要です。。これらの制約により、総設置コストが 8 ~ 12% 増加し、山岳地帯や島嶼地域では配送スケジュールが 4 ~ 6 週間延長されます。


E-House Market Opportunities

モジュール式水素電解プラント

NEOM からロッテルダムまでのグリーン水素プロジェクトには、コンテナ化された e-house 設計とうまく組み合わせられる専用の中圧配電ハブが必要です。水素評議会は、2030 年までに累積水素投資が 7,000 億米ドルになると推定しており、その一部は発電所の電力インフラに流入すると予想されています。[12].

新興市場のグリッドアクセスプログラム

世界銀行によると、サハラ以南アフリカの電力利用率はわずか 51%[18]。ナイジェリア、ケニア、エチオピアの国家電化ロードマップでは、農村部の配電用にモジュール式変電所を指定しており、E ハウス市場内に新たな需要回廊が開かれています。

ドローンベースの検査とデジタルツインの統合

CIGRÉ の調査によると、電子ハウス モジュールをリアルタイム監視プラットフォームおよびデジタル ツインと組み合わせることで、予知保全が可能になり、計画外の停止を最大 35% 削減できます。[19]。組み込み IoT センサーをエンクロージャにバンドルした OEM は、最初のハードウェア販売を超えてサービス収入を得ることができます。

データセンターエッジ導入

エッジ コンピューティング施設 (通常は 1 ~ 5 MW) は、標準的な電子ハウスとアーキテクチャが同一の内蔵電源室に依存しています。 2028 年までにエンタープライズ データの 75% がエッジで処理され、E ハウス市場向けに大容量の標準化された製品層が構築されるとのプロジェクト.

循環経済の改修および再導入モデル

一時的および再配置可能な電子住宅のリースと再展開のビジネス モデルにより、無駄が削減され、総所有コストが削減されます。石油・ガス分野の事業者はすでに坑井現場間でモジュールをローテーションしており、このモデルは鉱業、建設、災害復旧用途に拡張できる。

すべての商品、機械、および関連分野の現在の貿易および地政学的シナリオ

グローバルサプライチェーンの地域化

2026 年までに、持続的な地政学的な不確実性により、世界貿易はますます細分化されます。 EMEA 地域全体の企業は、ニアショアリング戦略に積極的に移行し、遠く離れた外部パートナーへの依存を減らしています。このサプライチェーンの地域化は、運用の回復力を強化し、貿易混乱へのエクスポージャを最小限に抑え、重要なインフラプロジェクトの継続性を確保することを目的としています。

 EU-インド自由貿易協定 (FTA)

2026年1月27日に締結されたEU・インド自由貿易協定は、二国間貿易における大きな構造変化を表しています。この協定により、機械(従来は最大44%)や化学品(最大22%)を含む主要工業品の関税が撤廃または大幅に引き下げられる。この発展により、EUとインド間のE-Houseコンポーネント、電気システム、エンジニアリング製品の貿易フローが大幅に強化され、両市場のコスト競争力と供給の柔軟性が向上すると予想されます。

炭素境界調整メカニズム (CBAM) と製造の現地化

欧州連合は正式に、炭素国境調整メカニズム (CBAM) の移行段階から最終的な実施期間に移行しました。 Eハウスは主に鉄鋼とアルミニウムを使用して建設されているため、EUへの輸入品は現在、EU排出量取引システム(ETS)に沿った炭素価格設定の対象となっています。

その結果、貿易における重要な転換が進行中です。モバイル(コンテナ化)E ハウスは、EU 内や北欧諸国などの低炭素「グリーン スチール」生産地帯で製造されることが増えています。この移行により、メーカーは通常、中国やインドなどの炭素集約地域から調達される鉄鋼に関連する高い炭素関連の輸入税を回避することができます。

ネットゼロ産業法 (NZIA) と国内製造義務

EU のネットゼロ産業法 (NZIA) では、戦略的ネットゼロ技術に対する EU の需要の少なくとも 40% を国内生産で満たさなければなりません。これには、変圧器、開閉装置、配電システムなどの重要なグリッド インフラストラクチャ コンポーネントが含まれます。この法律により、現地生産が加速され、EU を拠点とする E-House の生産および統合施設のビジネスケースが強​​化されます。

主要な市場推進者としてのエネルギー安全保障

現在進行中の地政学的な緊張とヨーロッパによるロシアからのエネルギー輸入の完全段階的廃止により、エネルギー安全保障が戦略的優先事項に高まっています。グリッドの復元力、柔軟性、導入速度は今や必須の要件となっています。この環境は、地域全体での再生可能エネルギーの統合、送電網の強化、エネルギー移行プロジェクトの迅速な導入を可能にする、移動式およびプレハブ式の E ハウスに非常に有利です。

ヨーロッパの主要ハブにおける送電網の混雑

ヨーロッパの主要都市とデータセンターのハブである FLAP-D (フランクフルト、ロンドン、アムステルダム、パリ、ダブリン) は、深刻な送電網の混雑に直面しています。従来のレンガとモルタルの変電所のリードタイムは 3 ~ 5 年かかることがよくあります。これに応じて、規制当局や電力会社は、迅速な導入のための標準ソリューションとしてプレハブ E ハウスを義務付けることが増えており、より迅速な送電網接続と容量拡張が可能になります。

中東のギガプロジェクトとモジュラーエネルギーインフラ

中東では、NEOM や紅海プロジェクトなどの巨大開発により、特にエネルギー貯蔵やスマート グリッドの統合において E ハウスの大規模な導入が推進されています。 E ハウスのモジュール式で再配置可能な性質は、これらのプロジェクトの持続可能性目標と一致しており、永久的な環境破壊や土地への長期的な影響を与えることなく拡張性を実現します。

中東におけるローカリゼーション ポリシーとサービス主導モデルへの移行

サウジアラビアやUAEなどの国々は、サウジアラムコのiktvaイニシアチブのようなプログラムを含む、厳しいローカルコンテンツ要件を導入しています。これらの政策により、世界の E ハウス サプライヤーは、完全に組み立てられたユニットの輸出から、現地での組み立て業務の確立への移行を余儀なくされました。その結果、市場は完成品の取引から、設計エンジニアリング、システム統合、プロジェクトコンサルティングなどのサービス指向の商品へと移行しつつあります。

中東投資の勢い

中東は、エネルギーインフラ、デジタル資産(データセンターを含む)、先進的な製造業に重点を置き、2026年までに年間1,000億ドル以上の投資を呼び込むと予測されています。この持続的な投資の波により、特にスピード、モジュール性、ローカリゼーションが重要な成功要因であるサウジアラビアと UAE で、E-House ソリューションに対する需要が大幅に高まっています。

安全性と責任に関する規定

法的枠組みと安全規制は、特に人間や環境に対する潜在的なリスクがある分野でのロボット システムの導入と運用に影響を与えます。例: 産業環境における労働安全規制では、作業者の安全を確保するためにロボット システムの特定の安全基準を順守することが求められています。

データのプライバシーとセキュリティ

データ保護法とプライバシー法は、特に医療や消費者向けロボットなどの分野で、ロボット システムによって生成されたデータの収集、使用、共有に影響を与えます。例: 米国のカリフォルニア州消費者プライバシー法 (CCPA) は、消費者向けロボットを含む個人データを扱う企業に対する要件を定めています。
E-House Market Future Outlook

電動化スーパーサイクル

IEA の世界エネルギー見通し 2024 では、世界の電力需要は 2023 年から 2050 年の間に 75% 増加すると予測されています。[22]。発電容量または蓄電容量が新たにギガワット増加するたびに、開閉装置、変圧器、および保護システムが必要になります。これらのコア コンポーネントは、電気住宅内に収容されます。この構造的な追い風は、2035 年以降も E ハウス市場を維持するでしょう。

AI を活用した予測オペレーション

埋め込みセンサー アレイとエッジ コンピューティング コントローラーは、電子ハウスをパッシブ エンクロージャーからインテリジェント ノードに変えています。 CIGRÉ Working Group B3.47 によると、予測分析によりバスバー ホットスポットの故障を 72 時間前に予測できるため、計画外のダウンタイムが最大 40% 削減されます。[19]。 「スマート対応」モジュールを出荷する OEM は、プレミアム価格を要求することになります。

プラットフォームベースの調達モデル

デジタル調達プラットフォーム(電力会社がオンラインで電子住宅の設定、価格設定、注文を行う場所)では、販売サイクルが 6 か月から 6 週間に短縮されています。シュナイダーエレクトリックの EcoStruxure コンフィギュレーターとABBのモジュラー ソリューション ポータルはこの変化を例証しており、顧客獲得コストが削減され、E ハウス マーケット内の中間層の購入者へのアクセスが拡大します。

ESGと持続可能性報告のプレッシャー

EU 企業持続可能性報告指令 (CSRD) に基づくスコープ 3 の報告枠組みでは、インフラ開発者は電気設備に含まれる炭素を文書化することが求められています。[23]。工場で組み立てられた電子ハウスは、同等の現場で建設された構造物よりも 20 ~ 30% 低い検証可能な二酸化炭素排出量を生成し、ESG に配慮した調達の決定において明確な利点をもたらします。


地域市場シェア分析

地域 主要な指標 主な投資テーマ
アジア太平洋地域 2025 年の収益の約 35% UHV コリドー、RDSS ディストリビューションのアップグレード
北米 2025 年の収益の約 24% グリッド復元力、データセンター キャンパス
ヨーロッパ 2025 年の収益の約 22% SF₆ 段階的廃止、洋上風力変電所
中東とアフリカ CAGR ~10.2% (2026 ~ 2035 年) NEOM メガプロジェクト、鉱業、電化
南アメリカ 2025 年の収益の約 8% 銅/リチウム採掘、再生可能エネルギー
合計 USD 1.82 Billion (2025) —

E ハウス市場は地理的に多様化した需要基盤を示しており、インフラ投資サイクルと資源採掘活動が地域の軌道を定義しています。


北米

国 主要な指標 キードライバー
私たち 地域収益の最大 72% GRIP 資金調達、ハイパースケール データセンター
カナダ CAGR ~6.8% オンタリオ/ケベック州の重要鉱物採掘
メキシコ ~0.4億米ドル (2025年) ニアショアリング製造業クラスター


ローレンス・バークレー国立研究所によると、米国の電力会社は2023年だけで2,600ギガワットを超える相互接続要求を提出しており、モジュール式電気ハウスは、太陽光発電と風力発電の集電地点での変電所の迅速な建設に推奨されるソリューションです。。新しいニッケルおよびリチウムの処理施設にはプラグアンドプレイの電気室が必要であるため、カナダの重要鉱物戦略はさらに追い風を与えます。

ヨーロッパ

国 主要な指標 キードライバー
ドイツ 地域収益の最大 26% エネルギーヴェンデ、産業の脱炭素化
イギリス CAGR ~6.5% 洋上風力発電網接続
フランス ~0.6億米ドル (2025年) 原子力艦隊の改修
イタリア 地域収益の約 11% 再生可能エネルギーオークションのパイプライン
スペイン CAGR ~6.2% 太陽光発電相互接続
北欧諸国 地域収益の最大 10% データセンターコリドーの拡張
ロシア ~00.3億米ドル(2025年) 石油ガスの上流電化
ヨーロッパの残りの部分 CAGR ~5.8% 一般的なグリッドのアップグレード


ヨーロッパの E ハウス市場は、2030 年までに新しい設備に SF₆ フリーの中圧開閉装置を義務付ける F ガス規制のタイムラインと密接に関係しています。[3]。ドイツの TSO は、Netzentwicklungsplan に基づいて 2030 年までの送電網拡張に 250 億ユーロを割り当てており、事前に組み立てられた変電所モジュールは、これらの配備期限を守る上で中心となります。

アジア太平洋地域

国 主要な指標 キードライバー
中国 地域収益の最大 42% UHVグリッドコリドー、再生可能エネルギー
インド CAGR ~8.5% RDSS、ソーラーパーク変電所
日本 ~0.5億米ドル (2025年) 福島改革後の送電網の回復力
韓国 地域収益の約 8% 半導体工場の電源システム
アセアン CAGR ~7.9% 工業地帯の電化
残りのアジア太平洋地域 地域収益の最大 6% 鉱業、一般インフラ


中国国営電力網公司は2024年にUHV回廊沿いで40を超えるモジュラー変電所プロジェクトを委託し、インドのRDSSプログラムは2億5000万世帯にわたるスマートメーター配電のアップグレードをターゲットにしており、どちらも地域のEハウス市場に持続的な需要を生み出している.

南アメリカ

国 主要な指標 キードライバー
ブラジル 地域収益の最大 52% プレソルトオフショア、太陽光発電所
アルゼンチン CAGR ~7.4% ヴァカ ムエルタ頁岩、リチウム トライアングル
南アメリカの残りの地域 ~00.3億米ドル(2025年) チリ/ペルーの銅採掘


チリとペルーは合わせて世界の銅生産量の 40% 以上を占めており、鉱山経営者は国の気候公約に基づく脱炭素化の約束を果たすために、ディーゼル発電機を系統接続されたモジュラー電気ハウスに置き換えています。[9].

中東とアフリカ

国 主要な指標 キードライバー
サウジアラビア 地域収益の最大 34% NEOM、紅海プロジェクト
アラブ首長国連邦 CAGR ~9.8% 産業多角化、ソーラーパーク
南アフリカ 地域収益の最大 18% Eskom のアンバンドリング、マイニング
エジプト CAGR ~8.6% スエズ運河経済特区
MEAの残りの部分 ~00.3億米ドル(2025年) 石油ガス、鉱山探査


サウジアラビアのビジョン 2030 インフラストラクチャ パイプラインの計画支出額は 1 兆米ドルを超え、電子住宅モジュールは NEOM の産業クラスター全体で電力供給速度の要件に合わせて指定されています[21]。中東の E ハウス市場は、工場でのテストで保証できる極端な周囲温度評価の恩恵を受けていますが、現場での組み立てではそれを再現するのが困難です。


E-House Market By Region, 2025-2035

E-House Market Segmentation

ソリューション別

セグメント 主要な指標 主な需要要因
固定Eハウス 2025 年の収益の約 58% 変電所、産業プラント
移動変電所 CAGR ~6.6% (2026 ~ 2035 年) 緊急復旧・仮設電源


電力会社や産業事業者は 30 年以上の耐用年数をもつ、型式試験済みの永続的なエンクロージャを必要としているため、固定型の e ハウス ユニットが E ハウス市場を支配しています。これらのユニットには通常、12 ~ 36 kV の開閉装置ベイ、SCADA インターフェイス、および連続稼働用に設計された HVAC システムが収容されています。移動変電所は、絶対収益では小さいものの、電力会社が嵐への対応や計画的なメンテナンス停止のためにトレーラー搭載ユニットを備蓄し、復旧時間を数日から数時間に短縮することで注目を集めています。

定格電圧別

セグメント 主要な指標 主な需要要因
低電圧 ~3.3億米ドル (2025年) データセンターUPS配布
中電圧 2025 年の収益の約 60% 配電網、産業用フィーダー
高電圧 CAGR ~8.2% (2026 ~ 2035 年) 送電変電所、再生可能エネルギー


中電圧構成は引き続き E ハウス市場のバックボーンであり、公益事業や産業キャンパス全体にわたる 6.6 ~ 36 kV の配電ニーズに対応します。再生可能エネルギー開発業者が遠隔地に昇圧変電所を風力発電所や太陽光発電所と併設しており、モジュール式建設がスケジュール上の最大の利点をもたらすため、高電圧ユニット(72.5 kV 以上)が急速に成長しています。

用途別

セグメント 主要な指標 主な需要要因
公共事業 2025 年の収益の約 53% グリッドの拡張、スマートグリッドのアップグレード
産業用 ~2.2億米ドル(2025年) 製造業、化学品加工業
石油とガス CAGR ~6.9% (2026 ~ 2035 年) 上流電化、LNG基地
マイニング 2025 年の収益の約 8% 地下および露天掘り電化
データセンター CAGR ~8.8% (2026 ~ 2035 年) ハイパースケールとエッジの導入
その他 ~0.7億米ドル (2025年) 再生可能エネルギー、水素、鉄道


世界中の配電および送電事業者が老朽化した屋外開閉所を密閉型モジュール式ソリューションに置き換えるため、公益事業部門の調達が E ハウス市場のボリュームフロアを定義します。データセンターの導入は、最も急速に成長しているアプリケーションです。ハイパースケール事業者は、最小限の再エンジニアリングで同一の電源ブロックを事前に運用し、複数のキャンパスの場所に複製できる機能を重視しているからです。

コンポーネント別

セグメント 主要な指標 主な需要要因
開閉装置 2025 年の収益の約 46% コア電力分配機能
トランス ~5.1億米ドル(2025年) 昇降圧電圧変換
保護および制御システム CAGR ~9.0% (2026 ~ 2035 年) デジタル化とIEC 61850の採用
その他 (バスバー、HVAC、消火器) 2025 年の収益の約 10% 規制および環境へのコンプライアンス


導入モード別

セグメント 主要な指標 主な需要要因
永続 2025 年の収益の約 73% 長寿命の公益事業および産業資産
一時的/再配置可能 CAGR ~6.5% (2026 ~ 2035 年) イベント電力、災害復旧、マイニング


競争力のあるベンチマーク

E-House マーケットには中程度の集中度があり、上位 5 ベンダーが世界収益の推定 38 ~ 45% に貢献しています。ハーフィンダール・ハーシュマン指数 (HHI) は 800 ~ 1,200 の範囲内にあり、競争力はあるものの断片化されていないことを意味します。中東およびアジア太平洋地域の製造業者は、世界の OEM 企業に価格圧力をかけており、後者を付加価値のあるデジタル統合とフルターンキー サービス モデルに向けて推進しています。

会社 EST(東部基準時。収益分配範囲 Eハウス市場向けの主な製品 戦略的なポジショニング
ABB株式会社 ~8~11% MV/HV モジュラー変電所、デジタル開閉装置 グローバルフルポートフォリオリーダー
シーメンス・エナジー ~7~10% NXAIR+ 開閉装置、ガス絶縁モジュール ヨーロッパのテクノロジーリーダー
シュナイダーエレクトリック ~6~9% EcoStruxure 対応モジュラー エンクロージャ デジタル統合に焦点を当てる
イートンコーポレーション ~5~8% 配電アセンブリ、UPS モジュール データセンターの専門化
パウエル・インダストリーズ ~3~5% カスタム設計のMVスイッチギヤハウス 北米のニッチリーダー
WEG S.A. ~2~4% 変圧器一体型電気住宅 南米の価格パフォーマンス
アクティフ・エレクトロテクニク ~2~4% コンパクトMV/LVモジュール トルコの輸出拠点
ティーグッド電気 ~2~3% プレハブモジュール式変電所 中国国内と一帯一路
デルタスター株式会社 ~1~3% 移動変電所 公共施設の緊急対応
エルジンパワーソリューションズ ~1~2% スキッドマウントパワーセンター 石油ガスおよび鉱山用途


最近のニュースと開発


  • イートン(2024 年 6 月): 50 MW データセンター ブロック専用のコンテナ化配電ユニットを導入し、通電リードタイムを 12 週間に短縮[8].


  • 欧州委員会 (2023 年 10 月): 修正された F ガス規制施行規則を発表し、EU 全体の新規設備における SF₆ フリー MV 開閉装置の 2030 年の期限を確認[3].


E-House Market Report Scope

パラメータ 詳細
市場範囲 固定住宅、移動変電所、および関連する電気エンクロージャを含む世界の住宅市場
学習期間 2021 ~ 2035 年
歴史的時代 2021–2024
基準年 2025
予測期間 2026 ~ 2035 年
CAGR ウィンドウ 2026 ~ 2035 年
CAGR 6.3%
市場規模(2025年) USD 1.82 Billion
市場規模(2035年) USD 3.34 Billion
最も急速に成長している地域 中東およびアフリカ (CAGR ~10.2%)
最も急速に成長しているアプリケーション データセンター (CAGR ~8.8%)
紹介された企業 10 (ABB、シーメンス エナジー、シュナイダー エレクトリック、イートン、パウエル インダストリーズ、WEG、Aktif Elektroteknik、TGOOD Electric、Delta Star、Elgin Power Solutions)
評価通貨 USD Billion


よくある質問

2024年現在のE-House市場の評価額はどのくらいですか?
Eハウスマーケットは2024年に1801.05百万USDと評価されました。
2035年のE-House市場の予想市場評価額はどのくらいですか?
Eハウスマーケットは2035年までに4800.76百万USDの評価に達すると予測されています。
2025年から2035年の予測期間におけるE-House市場の期待CAGRはどのくらいですか?
2025年から2035年の予測期間中のE-House市場の期待CAGRは9.32%です。
Eハウスマーケットで重要なプレーヤーと見なされる企業はどれですか?
E-House市場の主要プレーヤーには、シュナイダーエレクトリック、シーメンス、ゼネラル・エレクトリック、イートン、ABB、三菱電機、ハネウェル、ロックウェル・オートメーション、エマソン・エレクトリックが含まれます。
著者
著者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of electrical infrastructure databases, energy sector journals, engineering publications, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Federal Energy Regulatory Commission (FERC), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), National Electrical Manufacturers Association (NEMA), International Energy Agency (IEA), US Energy Information Administration (EIA), European Network of Transmission System Operators for Electricity (ENTSO-E), EU Eurostat Energy Database, World Energy Council, Occupational Safety and Health Administration (OSHA), National Fire Protection Association (NFPA), and national energy ministry reports from key markets. These sources were used to collect power infrastructure statistics, regulatory compliance data, safety standards, grid modernization trends, and market landscape analysis for mobile, semi-mobile, and fixed E-House solutions across switchgear, transformer, UPS, and other component categories.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Engineering, project directors, and business development leaders from E-House manufacturers, electrical equipment OEMs, and modular construction providers comprised the supply-side sources. Electrical engineers, project managers, procurement leads from oil and gas operators, mining companies, utility providers, and infrastructure contractors in the industrial, transportation, and power utilities sectors comprised demand-side sources. Market segmentation was verified, project pipeline timelines were confirmed, and insights regarding specification requirements, procurement cycles, and competitive tendering dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (38%), Europe (30%), Asia-Pacific (25%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and project deployment analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, Middle East & Africa, and South America

Product mapping across mobile, semi-mobile, and fixed E-House types, covering switchgear, transformer, UPS, control panel, busway, HVAC systems, and other components

Analysis of reported and modeled annual revenues specific to E-House and modular substation portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (project volume × ASP by application and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for oil & gas, mining, power utilities, transportation, and other end-use sectors

Key Adjustments Made:

Modified all percentage breakdowns in primary research section

Replaced medical/aesthetic sources with electrical infrastructure, energy, and industrial safety organizations

Updated component and application categories to match E-House market segments (Mobile/Semi-Mobile/Fixed types, Oil & Gas/Mining/Power Utilities applications)

Maintained consistent methodology structure while adapting to electrical power distribution industry context

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















