E-Haus Markt (2026 - 2035)

E-House-Marktgröße, Anteil und Forschungsbericht nach Lösung (festes E-House, mobiles Umspannwerk), nach Nennspannung (Niederspannung, Mittelspannung, Hochspannung), nach Anwendung (Versorgungsunternehmen, Industrie, Öl und Gas, Bergbau, Rechenzentren, andere (erneuerbare Energien, Wasserstoff, Schiene)), nach Komponente (Schaltanlagen, Transformatoren, Schutz- und Kontrollsysteme, andere (Sammelschiene, HVAC, Brandbekämpfung)), nach Einsatzmodus (permanent, temporär / Relocable) und nach Region (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika) – Branchenprognose bis 2035.

Forecast Period
2026-2035
CAGR
6.3%
2025 Market Size
USD 1.82 Billion
2035 Market Size
USD 3.34 Billion
Semiconductor & Electronics ● Updated September 3, 2026 Report ID: MRFR/SEM/4127-CR | Pages: 200 | Author: Ankit Gupta

E-House Market Summary

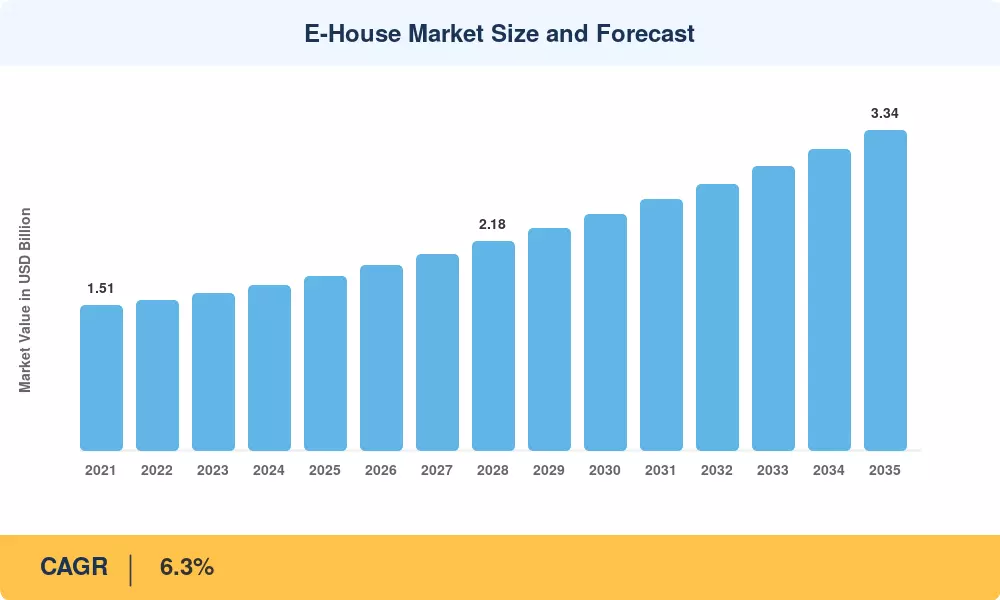
Der globale E-House-Markt hatte im Jahr 2025 einen Wert von 1,82 Milliarden US-Dollar und soll im Jahr 2026 1,93 Milliarden US-Dollar erreichen, bevor er bis 2035 auf 3,34 Milliarden US-Dollar ansteigt, was einem durchschnittlichen jährlichen Wachstum von 6,3 % im Prognosezeitraum 2026–2035 entspricht. Beschleunigte Netzmodernisierungsprogramme – insbesondere die 20 Milliarden US-Dollar teure Grid Resilience and Innovation Partnerships (GRIP)-Initiative des US-Energieministeriums und die überarbeitete Verordnung der Europäischen Union über transeuropäische Energienetze (TEN-E) – lenken Kapital in Richtung fabrikgefertigter Anlagenelektrische Gehäusedie Projektlaufzeiten von zwölf Monaten auf nur acht Wochen verkürzen[1][2]. Versorgungsunternehmen, Bergbaubetreiber und Entwickler von Rechenzentren bevorzugen zunehmend diese vorgefertigten Module, weil sie den Arbeitsaufwand vor Ort reduzieren, Sicherheitsvorfälle minimieren und eine vorab in Betrieb genommene Stromverteilung in einem einzigen LKW-fertigen Paket liefern.

Der E-House-Markt durchläuft einen größeren technologischen Wandel. Herkömmliche Umspannwerke in Stabbauweise und vor Ort gefertigte Schaltanlagenräume werden durch integrierte modulare Einheiten ersetzt, die Mittelspannungsschaltanlagen, Niederspannungsverteilertafeln, Transformatoren und digitale Schutzrelais in einem wetterfesten Gehäuse vereinen. Der bevorstehende Ausstieg aus dem Isoliergas Schwefelhexafluorid (SF₆) im Rahmen der Überarbeitung der EU-F-Gas-Verordnung beschleunigt die Einführung von Vakuum- und Reinluft-Schaltanlagen in diesen Modulen. Bis 2030 werden europäische Versorgungsunternehmen voraussichtlich schätzungsweise 1,2 Milliarden US-Dollar an Nachrüstungsausgaben ausgeben[3].


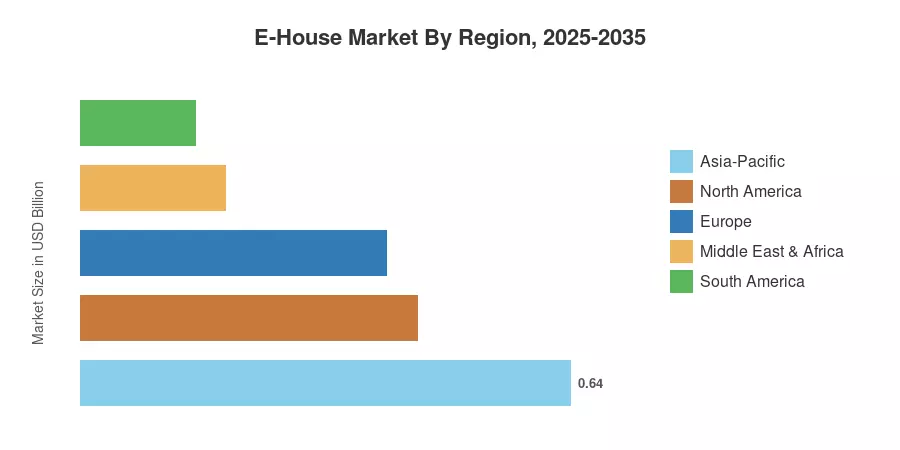
Der asiatisch-pazifische Raum ist mit rund 35 % des weltweiten Umsatzanteils führend im E-House-Markt. Dies ist vor allem auf den Ausbau des Ultrahochspannungskorridors in China und das Revamped Distribution Sector Scheme (RDSS) in Indien zurückzuführen. Der Nahe Osten und Afrika sind der am schnellsten wachsende Markt mit einer prognostizierten jährlichen Wachstumsrate von 10,2 % bis 2035, angetrieben durch die Megaprojekte NEOM und Red Sea in Saudi-Arabien. Nordamerika ist mit rund 24 % das zweitgrößte Land, unterstützt durch die Erweiterung des Rechenzentrumscampus und Rückstände bei der Konnektivität im Bereich erneuerbare Energien.


Wichtige Erkenntnisse aus dem Bericht

• Nach Lösung

  • Fest installierte E-Haus-Einheiten machten etwa 58 % des Umsatzes im Jahr 2025 aus, was die starke Präferenz von Versorgungsunternehmen und Industrie für Festinstallationen widerspiegelt.
  • Mobile Umspannwerke werden bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,6 % wachsen, angetrieben durch Notfallwiederherstellung und vorübergehenden Strombedarf.

• Auf Antrag

  • Die Versorgungsunternehmen beherrschten im Jahr 2025 rund 53 % des E-House-Marktes, gestützt durch Netzausbauvorgaben.
  • Rechenzentrumsbereitstellungen stellen das am schnellsten wachsende Anwendungssegment dar, mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8 % bis 2035.

• Nach Geographie

  • Der asiatisch-pazifische Raum trug im Jahr 2025 etwa 35 % zum weltweiten E-House-Marktumsatz bei.
  • Die Region Naher Osten und Afrika wird voraussichtlich bis 2035 die höchste regionale CAGR von 10,2 % verzeichnen.


Größe und Prognose des E-House-Marktes (2021–2035)

Die Marktgrößenbestimmung basiert auf Primärinterviews mit über 45 Elektro-OEMs, EPCs und Beschaffungsbeauftragten von Versorgungsunternehmen, ergänzt durch Zollhandelsdaten, Unternehmensunterlagen und Sekundärdatenbanken von IEA, IRENA und regionalen Netzbetreibern. Die Ist-Werte (2021–2024) werden mit veröffentlichten Auftragsbeständen überprüft. Die Prognosen (2026–2035) basieren auf einem Wachstumsmodell, das auf eine Regressionsanpassung kalibriert und mit Prognosen für die Elektrifizierungsinvestitionen verknüpft ist[4][5].

E-House Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Mandate zur Netzmodernisierung und -resilienz +1,4 % Nordamerika, Europa Kurzfristig (≤2 Jahre)
Anstieg des Strombedarfs von Rechenzentren +1,2 % Global Mittelfristig (2–4 Jahre)
SF₆-Ausstieg und Umstellung auf digitale Schaltanlagen +0,9 % Europa, Asien-Pazifik Mittelfristig (2–4 Jahre)
Bergbau und Öl-Gas-Elektrifizierung +0,8 % Naher Osten, Südamerika Langfristig (≥4 Jahre)
Ausbau der Vernetzung erneuerbarer Energien +0,7 % Asien-Pazifik, Nordamerika Mittelfristig (2–4 Jahre)
EHS-Vorschriften begünstigen die Werksmontage +0,5 % Global Kurzfristig (≤2 Jahre)
Modulare Bereitstellung von Wasserstoff- und Batteriespeichern +0,4 % Europa, der Nahe Osten Langfristig (≥4 Jahre)


Mandate zur Netzmodernisierung und -resilienz

Allein das US-amerikanische GRIP-Programm stellt 10,5 Milliarden US-Dollar für die Netzhärtung bereit, wobei ein erheblicher Teil gezielt eingesetzt wirdmodulares UmspannwerkLösungen, die innerhalb von Wochen statt Monaten bereitgestellt werden können. Kanadas Programm „Smart Renewables and Electrification Pathways“ fügt bis 2028 964 Millionen CAD für den Netzausbau hinzu[1][2]. Diese Programme priorisieren ausdrücklich werksgeprüfte, vorinbetriebgenommene Geräte, um das Feldrisiko zu reduzieren – eine Spezifikation, die dem E-House-Markt direkt zugute kommt.

Anstieg des Strombedarfs im Rechenzentrum

Laut IEA wird der weltweite Stromverbrauch von Rechenzentren bis 2030 voraussichtlich 1.000 TWh überschreiten[8]. Hyperscale-Betreiber wie Amazon Web Services und Microsoft benötigen schnelle, wiederholbare Stromversorgungsmodule, die dem Tempo der Server-Rack-Bereitstellung entsprechen. Vorgefertigte E-Häuser mit integrierter Mittelspannungsschaltanlage und Abwärtstransformatoren sind zum De-facto-Standard für diese Campusgelände geworden und verkürzen die Zeitspanne für die Stromversorgung von 14 Monaten auf unter 16 Wochen.

SF₆-Ausstieg und Übergang zur digitalen Schaltanlage

Die überarbeitete F-Gas-Verordnung der Europäischen Kommission zielt auf ein vollständiges Verbot von SF₆ in neuen Mittelspannungsschaltanlagen bis 2030 ab und betrifft eine installierte Basis im Wert von über 4 Milliarden Euro[3]. Gerätehersteller integrieren Vakuum- und Reinluft-Leistungsschalter in modulare E-House-Designs und schaffen so einen Austauschzyklus, der dem E-House-Markt im gesamten Prognosezeitraum zugute kommt.

Bergbau und Öl-Gas-Elektrifizierung

Der Internationale Rat für Bergbau und Metalle schätzt, dass die Elektrifizierung von Bergwerken die Emissionen des Sektors bis 2040 um 30 % senken könnte[9]. Entlegene Minenstandorte in Australien, Chile und Afrika südlich der Sahara verlassen sich zunehmend auf E-Häuser in Containern, da herkömmliche Bauweisen in diesen Umgebungen unpraktisch sind. Dieser Treiber ist für den E-House-Markt in Südamerika und der Region Naher Osten und Afrika von besonderer Bedeutung.


Analyse der Auswirkungen von Beschränkungen

Zurückhaltungsschätzungen spiegeln gerichteten Gegenwind wider und werden nicht automatisch von der CAGR abgezogen. Sie stellen Reibungsfaktoren dar, die durch Interviews auf der Angebotsseite und regulatorische Analysen ermittelt wurden.

Zurückhaltung ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Hohe Vorabinvestitionskosten im Vergleich zum Stick-Build –0,6 % Schwellenländer Kurzfristig (≤2 Jahre)
Logistik- und Transportbeschränkungen für große Module –0,5 % Global Mittelfristig (2–4 Jahre)
Fachkräftemangel in der Fabrikmontage –0,4 % Nordamerika, Europa Kurzfristig (≤2 Jahre)
Fragmentierung zulassen und standardisieren –0,3 % Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)
Cybersicherheitsrisiken in digital integrierten Modulen –0,2 % Global Mittelfristig (2–4 Jahre)


Hohe Investitionskosten im Vorfeld

Obwohl aufgrund der Lebenszyklusökonomie modulare E-Häuser gegenüber vor Ort gebauten Umspannwerken bevorzugt werden, können laut EPRI-Analyse die anfänglichen Beschaffungskosten bei gleichwertigen MVA-Werten um 15–20 % höher ausfallen[13]. Budgetbeschränkte Versorgungsunternehmen in Südostasien und Afrika südlich der Sahara greifen häufig auf konventionelle Designs zurück, was die Akzeptanzraten im E-House-Markt vorübergehend dämpft.

Logistik- und Transportbeschränkungen

Ein vollständig montiertes E-House-Modul kann 40–80 Tonnen wiegen und die Standardabmessungen der Straßenspur überschreiten, was spezielle Genehmigungen für den Schwertransport und in Binnenregionen eine Koordinierung per Bahn oder Binnenschiff erfordert[14]. Diese Einschränkungen erhöhen die gesamten Installationskosten um 8–12 % und verlängern die Lieferzeiten in Berg- oder Inselregionen um vier bis sechs Wochen.


E-House Market Opportunities

Modulare Wasserstoffelektrolyseanlagen

Grüne Wasserstoffprojekte von NEOM bis Rotterdam erfordern dedizierte Mittelspannungs-Stromverteilungsknoten, die sich gut mit containerisierten E-Haus-Designs kombinieren lassen. Der Hydrogen Council schätzt, dass bis 2030 kumulierte Wasserstoffinvestitionen in Höhe von 700 Milliarden US-Dollar getätigt werden, von denen ein Teil in die elektrische Infrastruktur der Anlagen fließen wird[12].

Netzzugangsprogramme für Schwellenländer

Nach Angaben der Weltbank liegt die Stromzugangsrate in Subsahara-Afrika bei nur 51 %[18]. Nationale Elektrifizierungsfahrpläne in Nigeria, Kenia und Äthiopien sehen modulare Umspannwerke für die ländliche Verteilung vor und eröffnen so einen neuen Nachfragekorridor innerhalb des E-House-Marktes.

Drohnenbasierte Inspektion und Integration digitaler Zwillinge

Die Kopplung von E-House-Modulen mit Echtzeit-Überwachungsplattformen und digitalen Zwillingen ermöglicht eine vorausschauende Wartung, die laut CIGRÉ-Studien ungeplante Ausfälle um bis zu 35 % reduziert[19]. OEMs, die eingebettete IoT-Sensoren mit ihren Gehäusen bündeln, erhalten über den ursprünglichen Hardwareverkauf hinaus eine Service-Umsatzrente.

Edge-Bereitstellungen im Rechenzentrum

Edge-Computing-Einrichtungen – typischerweise 1–5 MW – basieren auf eigenständigen Energieräumen, die in ihrer Architektur mit Standard-E-Häusern identisch sind. geht davon aus, dass bis 2028 75 % der Unternehmensdaten am Edge verarbeitet werden, wodurch eine großvolumige, standardisierte Produktebene für den E-House-Markt entsteht[20].

Retrofit- und Umstrukturierungsmodelle für die Kreislaufwirtschaft

Geschäftsmodelle zur Vermietung und Wiederverwendung von temporären und versetzbaren E-Häusern reduzieren die Verschwendung und senken die Gesamtbetriebskosten. Betreiber im Öl- und Gassektor wechseln bereits Module zwischen Bohrlochstandorten, ein Modell, das auf Bergbau-, Bau- und Notfallwiederherstellungsanwendungen ausgeweitet werden kann.

Aktuelles Handels- und geopolitisches Szenario für alle Rohstoffe, Maschinen und relevanten Bereiche

Regionalisierung globaler Lieferketten

Bis 2026 wird der Welthandel aufgrund anhaltender geopolitischer Unsicherheiten zunehmend fragmentiert. Unternehmen in der gesamten EMEA-Region setzen aktiv auf Nearshoring-Strategien und reduzieren die Abhängigkeit von entfernten externen Partnern. Diese Regionalisierung der Lieferketten zielt darauf ab, die betriebliche Widerstandsfähigkeit zu stärken, das Risiko von Handelsstörungen zu minimieren und die Kontinuität kritischer Infrastrukturprojekte sicherzustellen.

 Freihandelsabkommen EU-Indien (FTA)

Das am 27. Januar 2026 geschlossene Freihandelsabkommen zwischen der EU und Indien stellt einen großen Strukturwandel im bilateralen Handel dar. Durch das Abkommen werden die Zölle auf wichtige Industriegüter abgeschafft oder deutlich gesenkt, darunter Maschinen (bisher bis zu 44 %) und Chemikalien (bis zu 22 %). Es wird erwartet, dass diese Entwicklung die Handelsströme von E-House-Komponenten, elektrischen Systemen und technischen Gütern zwischen der EU und Indien erheblich steigern und die Kostenwettbewerbsfähigkeit und Lieferflexibilität für beide Märkte verbessern wird.

Carbon Border Adjustment Mechanism (CBAM) und Produktionslokalisierung

Die Europäische Union ist offiziell von der Übergangsphase in die endgültige Umsetzungsphase des Carbon Border Adjustment Mechanism (CBAM) übergegangen. Da E-Häuser überwiegend aus Stahl und Aluminium gebaut werden, unterliegen Importe in die EU nun einer CO2-Bepreisung, die an das EU-Emissionshandelssystem (ETS) angepasst ist.

Infolgedessen ist eine erhebliche Handelswende im Gange. Mobile (containerisierte) E-Houses werden zunehmend innerhalb der EU oder in kohlenstoffarmen Produktionszonen für „grünen Stahl“ wie den nordischen Ländern hergestellt. Diese Verschiebung hilft Herstellern, hohe kohlenstoffbedingte Einfuhrabgaben zu vermeiden, die typischerweise bei Stahl aus kohlenstoffintensiven Regionen wie China und Indien anfallen.

Net-Zero Industry Act (NZIA) und inländische Herstellungsvorschriften

Gemäß dem Net-Zero Industry Act (NZIA) der EU müssen mindestens 40 % des Bedarfs der Union an strategischen Netto-Null-Technologien durch inländische Produktion gedeckt werden. Dazu gehören kritische Netzinfrastrukturkomponenten wie Transformatoren, Schaltanlagen und Stromverteilungssysteme. Die Gesetzgebung beschleunigt die lokale Fertigung und stärkt das Geschäftsmodell für in der EU ansässige E-House-Produktions- und Integrationsanlagen.

Energiesicherheit als primärer Markttreiber

Anhaltende geopolitische Spannungen und der vollständige Ausstieg Europas aus russischen Energieimporten haben die Energiesicherheit zu einer strategischen Priorität gemacht. Netzstabilität, Flexibilität und Bereitstellungsgeschwindigkeit sind heute wesentliche Anforderungen. Dieses Umfeld begünstigt stark mobile und vorgefertigte E-Häuser, die einen schnellen Einsatz bei der Integration erneuerbarer Energien, der Netzverstärkung und Energiewendeprojekten in der gesamten Region ermöglichen.

Netzüberlastung in wichtigen europäischen Hubs

Große europäische Metropolen und Rechenzentren – FLAP-D (Frankfurt, London, Amsterdam, Paris und Dublin) – sind mit schweren Netzüberlastungen konfrontiert. Herkömmliche stationäre Umspannwerke haben oft Vorlaufzeiten von drei bis fünf Jahren. Als Reaktion darauf schreiben Regulierungsbehörden und Versorgungsunternehmen zunehmend vorgefertigte E-Houses als Standardlösung für eine schnelle Bereitstellung vor, die schnellere Netzanschlüsse und Kapazitätserweiterungen ermöglichen.

Giga-Projekte im Nahen Osten und modulare Energieinfrastruktur

Im Nahen Osten treiben Megaentwicklungen wie NEOM und das Red Sea Project die großflächige Einführung von E-Houses voran, insbesondere für die Energiespeicherung und die Smart-Grid-Integration. Der modulare und versetzbare Charakter von E-Houses steht im Einklang mit den Nachhaltigkeitszielen dieser Projekte und ermöglicht eine Skalierbarkeit ohne dauerhafte Umweltbeeinträchtigung oder langfristige Landauswirkungen.

Lokalisierungsrichtlinien und Umstellung auf dienstleistungsorientierte Modelle im Nahen Osten

Länder wie Saudi-Arabien und die Vereinigten Arabischen Emirate haben strenge Anforderungen an lokale Inhalte eingeführt, darunter Programme wie die iktva-Initiative von Saudi Aramco. Diese Richtlinien haben globale E-House-Lieferanten dazu gezwungen, vom Export fertig montierter Einheiten zur Einrichtung lokaler Montagebetriebe überzugehen. Folglich verlagert sich der Markt weg vom Handel mit Fertigprodukten hin zu serviceorientierten Angeboten, einschließlich Design Engineering, Systemintegration und Projektberatung.

Investitionsdynamik im Nahen Osten

Schätzungen zufolge wird der Nahe Osten bis 2026 jährliche Investitionen in Höhe von über 100 Milliarden US-Dollar anziehen, wobei der Schwerpunkt auf Energieinfrastruktur, digitalen Anlagen (einschließlich Rechenzentren) und fortschrittlicher Fertigung liegt. Diese anhaltende Investitionswelle steigert die Nachfrage nach E-House-Lösungen erheblich, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo Geschwindigkeit, Modularität und Lokalisierung entscheidende Erfolgsfaktoren sind.

Sicherheits- und Haftungsvorschriften

Gesetzliche Rahmenbedingungen und Sicherheitsvorschriften wirken sich auf den Einsatz und Betrieb von Robotersystemen aus, insbesondere in Bereichen mit potenziellen Risiken für Mensch oder Umwelt. Beispiel: Arbeitsschutzvorschriften in Industrieumgebungen erfordern die Einhaltung spezifischer Sicherheitsstandards für Robotersysteme, um die Sicherheit der Arbeitnehmer zu gewährleisten.

Datenschutz und Sicherheit

Datenschutz- und Datenschutzgesetze beeinflussen die Erhebung, Nutzung und Weitergabe von Daten, die von Robotiksystemen generiert werden, insbesondere in Bereichen wie dem Gesundheitswesen und der Verbraucherrobotik. Beispiel: Der California Consumer Privacy Act (CCPA) in den Vereinigten Staaten legt Anforderungen für Unternehmen fest, die personenbezogene Daten verarbeiten, einschließlich solcher, die sich mit Verbraucherrobotik befassen.

E-House Market Future Outlook

Elektrifizierungs-Superzyklus

Der World Energy Outlook 2024 der IEA prognostiziert, dass der weltweite Strombedarf zwischen 2023 und 2050 um 75 % steigen wird[22]. Jedes neue Gigawatt an Erzeugungs- oder Speicherkapazität erfordert Schaltanlagen, Transformatoren und Schutzsysteme – die Kernkomponenten, die in E-Häusern untergebracht sind. Dieser strukturelle Rückenwind wird den E-House-Markt weit über 2035 hinaus stützen.

KI-gestützte prädiktive Operationen

Eingebettete Sensorarrays und Edge-Computing-Controller verwandeln E-Häuser von passiven Gehäusen in intelligente Knotenpunkte. Laut der CIGRÉ-Arbeitsgruppe B3.47 können prädiktive Analysen Ausfälle von Sammelschienen-Hotspots 72 Stunden im Voraus vorhersagen und so ungeplante Ausfallzeiten um bis zu 40 % reduzieren[19]. OEMs, die „smart-ready“-Module ausliefern, werden Premium-Preise verlangen.

Plattformbasierte Beschaffungsmodelle

Digitale Beschaffungsplattformen – auf denen Versorgungsunternehmen E-Häuser online konfigurieren, Preise festlegen und bestellen – verkürzen die Verkaufszyklen von sechs Monaten auf sechs Wochen. Der EcoStruxure-Konfigurator von Schneider Electric undABBsDas Portal für modulare Lösungen ist ein Beispiel für diesen Wandel, der die Kosten für die Kundenakquise senkt und den Zugang zu mittelständischen Käufern im E-House-Markt erweitert.

ESG- und Nachhaltigkeitsberichterstattungsdruck

Scope-3-Berichtsrahmen gemäß der EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (Corporate Sustainability Reporting Directive, CSRD) verlangen von Infrastrukturentwicklern, den Graukohlenstoffgehalt elektrischer Anlagen zu dokumentieren[23]. Im Werk montierte E-Häuser erzeugen einen nachweisbaren CO2-Fußabdruck, der um 20–30 % niedriger ist als vergleichbare, vor Ort gebaute Gebäude, was ihnen einen deutlichen Vorteil bei ESG-sensiblen Beschaffungsentscheidungen verschafft.


E-House Market Segmentation

Durch Lösung

Segment Schlüsselmetrik Primärer Nachfragetreiber
Festes E-House ~58 % des Umsatzes im Jahr 2025 Umspannwerke, Industrieanlagen
Mobiles Umspannwerk CAGR ~6,6 % (2026–2035) Notfallwiederherstellung, vorübergehende Stromversorgung


Feste E-House-Einheiten dominieren den E-House-Markt, da Versorgungsunternehmen und Industriebetreiber dauerhafte, typgeprüfte Gehäuse mit einer Lebensdauer von über 30 Jahren benötigen. Diese Einheiten beherbergen typischerweise 12–36-kV-Schaltanlagenfelder, SCADA-Schnittstellen und HVAC-Systeme, die für den Dauerbetrieb ausgelegt sind.Mobile UmspannwerkeObwohl der absolute Umsatz geringer ist, gewinnen sie an Zugkraft, da Netzbetreiber auf Anhängern montierte Einheiten für Sturmreaktionen und geplante Wartungsausfälle bevorraten und so die Wiederherstellungszeiten von Tagen auf Stunden verkürzen.

Nach Nennspannung

Segment Schlüsselmetrik Primärer Nachfragetreiber
Niederspannung ~0,33 Milliarden US-Dollar (2025) USV-Verteilung im Rechenzentrum
Mittelspannung ~60 % des Umsatzes im Jahr 2025 Verteilungsnetz, Industrieeinspeiser
Hochspannung CAGR ~8,2 % (2026–2035) Umspannwerke, erneuerbare Energien


Mittelspannungskonfigurationen bleiben das Rückgrat des E-House-Marktes und decken den 6,6–36-kV-Verteilungsbedarf zwischen Versorgungsunternehmen und Industriegeländen ab. Hochspannungsanlagen (≥72,5 kV) wachsen am schnellsten, da Entwickler erneuerbarer Energien Umspannwerke gemeinsam mit Wind- und Solarparks in abgelegenen Gebieten errichten, in denen der modulare Aufbau den größten Zeitplanvorteil bietet.

Auf Antrag

Segment Schlüsselmetrik Primärer Nachfragetreiber
Dienstprogramme ~53 % des Umsatzes im Jahr 2025 Netzausbau, Smart-Grid-Upgrades
Industriell ~0,22 Milliarden US-Dollar (2025) Herstellung, chemische Verarbeitung
Öl und Gas CAGR ~6,9 % (2026–2035) Upstream-Elektrifizierung, LNG-Terminals
Bergbau ~8 % des Umsatzes im Jahr 2025 Untertage- und Tagebauelektrifizierung
Rechenzentren CAGR ~8,8 % (2026–2035) Hyperscale- und Edge-Bereitstellungen
Andere ~0,07 Milliarden US-Dollar (2025) Erneuerbare Energien, Wasserstoff, Schiene


Die Beschaffung im Versorgungssektor definiert die Volumenuntergrenze für den E-House-Markt, da Verteilungs- und Übertragungsnetzbetreiber weltweit veraltete Freiluftschaltanlagen durch geschlossene modulare Lösungen ersetzen. Der Einsatz in Rechenzentren ist die am schnellsten wachsende Anwendung, da Hyperscale-Betreiber die Möglichkeit schätzen, identische Stromblöcke vorab in Betrieb zu nehmen und sie mit minimalem Re-Engineering über mehrere Campus-Standorte hinweg zu replizieren.

Nach Komponente

Segment Schlüsselmetrik Primärer Nachfragetreiber
Schaltanlage ~46 % des Umsatzes im Jahr 2025 Kernstromverteilungsfunktion
Transformator ~0,51 Milliarden US-Dollar (2025) Aufwärts-/Abwärtsspannungsumwandlung
Schutz- und Kontrollsysteme CAGR ~9,0 % (2026–2035) Digitalisierung und Einführung der IEC 61850
Andere (Sammelschiene, HVAC, Brandbekämpfung) ~10 % des Umsatzes im Jahr 2025 Einhaltung von Vorschriften und Umweltvorschriften


Nach Bereitstellungsmodus

Segment Schlüsselmetrik Primärer Nachfragetreiber
Dauerhaft ~73 % des Umsatzes im Jahr 2025 Langlebige Versorgungs- und Industrieanlagen
Temporär/verschiebbar CAGR ~6,5 % (2026–2035) Event Power, Disaster Recovery und Mining


Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Asien-Pazifik ~35 % des Umsatzes im Jahr 2025 UHV-Korridore, RDSS-Verteilungs-Upgrades
Nordamerika ~24 % des Umsatzes im Jahr 2025 Netzstabilität, Rechenzentrumscampusse
Europa ~22 % des Umsatzes im Jahr 2025 SF₆-Ausstieg, Offshore-Wind-Umspannwerke
Naher Osten und Afrika CAGR ~10,2 % (2026–2035) NEOM-Megaprojekte, Bergbau und Elektrifizierung
Südamerika ~8 % des Umsatzes im Jahr 2025 Kupfer-/Lithiumbergbau, erneuerbare Energien
Gesamt USD 1.82 Billion (2025)

Der E-House-Markt weist eine geografisch diversifizierte Nachfragebasis auf, wobei Infrastrukturinvestitionszyklen und Ressourcengewinnungsaktivitäten regionale Trends bestimmen.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
UNS ~72 % des regionalen Umsatzes GRIP-Finanzierung, Hyperscale-Rechenzentren
Kanada CAGR ~6,8 % Bergbau kritischer Mineralien in Ontario/Québec
Mexiko ~0,04 Milliarden US-Dollar (2025) Nearshoring-Fertigungscluster


Laut Lawrence Berkeley National Laboratory haben US-Versorgungsunternehmen allein im Jahr 2023 Verbindungsanträge für über 2.600 GW gestellt, und modulare E-Häuser sind die bevorzugte Lösung für den schnellen Bau von Umspannwerken an Solar- und Windsammelpunkten[10]. Kanadas Strategie für kritische Mineralien sorgt für weiteren Rückenwind, da neue Nickel- und Lithiumverarbeitungsanlagen Plug-and-Play-Elektroräume erfordern.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland ~26 % des regionalen Umsatzes Energiewende, industrielle Dekarbonisierung
Vereinigtes Königreich CAGR ~6,5 % Offshore-Windnetzanschlüsse
Frankreich ~0,06 Milliarden US-Dollar (2025) Sanierung der Atomflotte
Italien ~11 % des regionalen Umsatzes Auktionspipeline für erneuerbare Energien
Spanien CAGR ~6,2 % Solar-PV-Verbindung
Nordische Länder ~10 % des regionalen Umsatzes Erweiterung des Rechenzentrumskorridors
Russland ~0,03 Milliarden US-Dollar (2025) Öl-Gas-Upstream-Elektrifizierung
Restliches Europa CAGR ~5,8 % Allgemeine Netzaufrüstungen


Der E-House-Markt in Europa ist eng mit dem Zeitplan der F-Gas-Verordnung verknüpft, die bis 2030 SF₆-freie Mittelspannungsschaltanlagen in Neuinstallationen vorschreibt[3]. Die deutschen Übertragungsnetzbetreiber haben im Rahmen des Netzentwicklungsplans bis 2030 25 Milliarden Euro für den Netzausbau vorgesehen, und vormontierte Umspannwerksmodule sind von zentraler Bedeutung, um diese Bereitstellungsfristen einzuhalten.

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China ~42 % des regionalen Umsatzes UHV-Netzkorridore, erneuerbare Energien
Indien CAGR ~8,5 % RDSS, Solarpark-Umspannwerke
Japan ~0,05 Milliarden US-Dollar (2025) Netzresilienz nach Fukushima-Reformen
Südkorea ~8 % des regionalen Umsatzes Stromversorgungssysteme für Halbleiterfabriken
ASEAN CAGR ~7,9 % Elektrifizierung von Industriegebieten
Rest der Asien-Pazifik-Region ~6 % des regionalen Umsatzes Bergbau, allgemeine Infrastruktur


Chinas State Grid Corporation hat im Jahr 2024 über 40 modulare Umspannwerksprojekte entlang der UHV-Korridore in Betrieb genommen, und Indiens RDSS-Programm zielt auf die Modernisierung der Smart-Meter-Verteilung in 250 Millionen Haushalten ab, was beides eine nachhaltige Nachfrage nach dem E-House-Markt in der Region schafft[6].

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien ~52 % des regionalen Umsatzes Vorsalzung im Offshore-Bereich, Solarparks
Argentinien CAGR ~7,4 % Vaca-Muerta-Schiefer, Lithiumdreieck
Rest von Südamerika ~0,03 Milliarden US-Dollar (2025) Kupferbergbau in Chile/Peru


Auf Chile und Peru entfallen zusammen über 40 % der weltweiten Kupferproduktion, und Minenbetreiber ersetzen Dieselaggregate durch netzgekoppelte modulare E-Häuser, um die Dekarbonisierungsverpflichtungen im Rahmen nationaler Klimaversprechen zu erfüllen[9].

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien ~34 % des regionalen Umsatzes NEOM, Rotes-Meer-Projekt
Vereinigte Arabische Emirate CAGR ~9,8 % Industrielle Diversifizierung, Solarparks
Südafrika ~18 % des regionalen Umsatzes Eskom-Entbündelung, Bergbau
Ägypten CAGR ~8,6 % Wirtschaftszone Suezkanal
Rest von MEA ~0,03 Milliarden US-Dollar (2025) Öl-Gas, Bergbauexploration


Saudi-Arabiens Infrastrukturpipeline Vision 2030 beläuft sich auf über 1 Billion US-Dollar an geplanten Ausgaben, und E-House-Module werden in den Industrieclustern von NEOM für die Anforderungen an die schnelle Stromversorgung spezifiziert[21]. Der E-House-Markt im Nahen Osten profitiert von extremen Umgebungstemperaturen, die durch Werkstests garantiert werden können, aber die Montage vor Ort lässt sich nur schwer reproduzieren.


E-House Market By Region, 2025-2035

Wettbewerbs-Benchmarking

Der E-House-Markt weist eine mittlere Konzentration auf, wobei die fünf größten Anbieter schätzungsweise 38–45 % des weltweiten Umsatzes ausmachen. Der Herfindahl-Hirschman-Index (HHI) liegt im Bereich von 800–1.200, was bedeutet, dass er wettbewerbsfähig, aber nicht fragmentiert ist. Regionale Hersteller im Nahen Osten und im asiatisch-pazifischen Raum üben Preisdruck auf globale OEMs aus und drängen letztere in Richtung digitaler Mehrwertintegration und vollständig schlüsselfertiger Servicemodelle.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Wichtige Angebote für den E-House-Markt Strategische Positionierung
ABB Ltd. ~8–11 % Modulare MS/HV-Umspannwerke, digitale Schaltanlagen Weltweit führender Anbieter von Komplettportfolios
Siemens Energy ~7–10 % NXAIR+ Schaltanlage, gasisolierte Module Europäischer Technologieführer
Schneider Electric ~6–9 % EcoStruxure-fähige modulare Gehäuse Fokus auf digitale Integration
Eaton Corporation ~5–8 % Stromverteilungsbaugruppen, USV-Module Spezialisierung auf Rechenzentren
Powell Industries ~3–5 % Maßgeschneiderte MS-Schaltanlagen Nordamerikanischer Nischenführer
WEG S.A. ~2–4 % Transformatorintegrierte E-Häuser Südamerikanisches Preis-Leistungsverhältnis
Aktif Elektroteknik ~2–4 % Kompakte MV/LV-Module Türkisches Exportzentrum
TGOOD Electric ~2–3 % Vorgefertigte modulare Umspannwerke Chinesisches Inland und Belt and Road
Delta Star Inc. ~1–3 % Mobile Umspannwerke Notfallmaßnahmen des Versorgungsunternehmens
Elgin Power Solutions ~1–2 % Auf Kufen montierte Kraftzentren Öl-, Gas- und Bergbauanwendungen


Aktuelle Nachrichten und Entwicklungen


  • Eaton(Juni 2024): Einführung einer Container-Stromverteilungseinheit, die speziell für 50-MW-Rechenzentrumsblöcke entwickelt wurde, wodurch die Vorlaufzeit für die Stromversorgung auf 12 Wochen verkürzt wird[8].


  • Europäische Kommission (Oktober 2023): Veröffentlichung der überarbeiteten Durchführungsbestimmungen zur F-Gas-Verordnung, die die Frist 2030 für SF₆-freie Mittelspannungsschaltanlagen in Neuanlagen in der gesamten EU bestätigt[3].


E-House Market Report Scope

Parameter Detail
Marktumfang Globaler E-House-Markt, einschließlich fester E-Houses, mobiler Umspannwerke und zugehöriger Elektrogehäuse
Studienzeit 2021–2035
Historische Periode 2021–2024
Basisjahr 2025
Prognosezeitraum 2026–2035
CAGR-Fenster 2026–2035
CAGR 6.3%
Marktgröße (2025) USD 1.82 Billion
Marktgröße (2035) USD 3.34 Billion
Am schnellsten wachsende Region Naher Osten und Afrika (CAGR ~10,2 %)
Am schnellsten wachsende Anwendung Rechenzentren (CAGR ~8,8 %)
Firmenprofil 10 (ABB, Siemens Energy, Schneider Electric, Eaton, Powell Industries, WEG, Aktif Elektroteknik, TGOOD Electric, Delta Star, Elgin Power Solutions)
Bewertungswährung USD Billion


FAQs

Wie hoch ist die aktuelle Bewertung des E-House-Marktes im Jahr 2024?
Der E-House-Markt wurde 2024 mit 1801,05 USD Millionen bewertet.
Was ist die prognostizierte Marktbewertung für den E-House-Markt im Jahr 2035?
Der E-House-Markt wird voraussichtlich bis 2035 eine Bewertung von 4800,76 USD Millionen erreichen.
Was ist die erwartete CAGR für den E-House-Markt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den E-House-Markt im Prognosezeitraum 2025 - 2035 beträgt 9,32 %.
Welche Unternehmen gelten als Schlüsselakteure im E-House-Markt?
Wichtige Akteure im E-House-Markt sind Schneider Electric, Siemens, General Electric, Eaton, ABB, Mitsubishi Electric, Honeywell, Rockwell Automation und Emerson Electric.
Autor
Autor
Author Profile
Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of electrical infrastructure databases, energy sector journals, engineering publications, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Federal Energy Regulatory Commission (FERC), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), National Electrical Manufacturers Association (NEMA), International Energy Agency (IEA), US Energy Information Administration (EIA), European Network of Transmission System Operators for Electricity (ENTSO-E), EU Eurostat Energy Database, World Energy Council, Occupational Safety and Health Administration (OSHA), National Fire Protection Association (NFPA), and national energy ministry reports from key markets. These sources were used to collect power infrastructure statistics, regulatory compliance data, safety standards, grid modernization trends, and market landscape analysis for mobile, semi-mobile, and fixed E-House solutions across switchgear, transformer, UPS, and other component categories.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Engineering, project directors, and business development leaders from E-House manufacturers, electrical equipment OEMs, and modular construction providers comprised the supply-side sources. Electrical engineers, project managers, procurement leads from oil and gas operators, mining companies, utility providers, and infrastructure contractors in the industrial, transportation, and power utilities sectors comprised demand-side sources. Market segmentation was verified, project pipeline timelines were confirmed, and insights regarding specification requirements, procurement cycles, and competitive tendering dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (38%), Europe (30%), Asia-Pacific (25%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and project deployment analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, Middle East & Africa, and South America

Product mapping across mobile, semi-mobile, and fixed E-House types, covering switchgear, transformer, UPS, control panel, busway, HVAC systems, and other components

Analysis of reported and modeled annual revenues specific to E-House and modular substation portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (project volume × ASP by application and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for oil & gas, mining, power utilities, transportation, and other end-use sectors

Key Adjustments Made:

Modified all percentage breakdowns in primary research section

Replaced medical/aesthetic sources with electrical infrastructure, energy, and industrial safety organizations

Updated component and application categories to match E-House market segments (Mobile/Semi-Mobile/Fixed types, Oil & Gas/Mining/Power Utilities applications)

Maintained consistent methodology structure while adapting to electrical power distribution industry context

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.