デジタルパソロジー市場 (2026 - 2035)

グローバルデジタル病理市場調査レポート テクノロジー別(ホールスライドイメージング、バーチャル顕微鏡、人工知能)、アプリケーション別(癌診断、研究開発、教育)、エンドユーザー別(病院、診断検査室、研究機関)、コンポーネント別(ソフトウェア、ハードウェア、サービス)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ)- 2035年までの予測
ID: MRFR/MED/1423-CR 90 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 15, 2026
Digital Pathology Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.4%
2025 Market SizeUSD 1.96 Billion
2035 Market SizeUSD 5.23 Billion
Key Players
Leica Biosystems
Roche Diagnostics
Koninklijke Philips
Hamamatsu Photonics
Evident
Sectra AB
Opportunities
  • Subscription and Per-Slide Pricing Models
  • Archive Monetisation and Real-World Evidence
  • Emerging-Market Hub-and-Spoke Networks

Digital Pathology Market Summary

デジタル病理市場は2025年に19.6億米ドルで終了し、2026年には21.5億米ドルで予測ウィンドウを開き、2035年までに52.3億米ドルに拡大し、年平均成長率(CAGR)は10.4%です。加速の理由は2つの要因にあります。規制当局は、補助的なレビューではなく、一次診断のためにいくつかの全スライド画像プラットフォームを承認し、10年間の調達を停滞させていたコンプライアンスの曖昧さを解消しました [2]。それに加えて、国立衛生研究所は2025年に150百万米ドルをBridge2AIプログラムを通じてコミットし、キュレーションされたバイアス監査済みデータセットに対して病理アルゴリズムを検証しました [3]。

ラボは1890年代以来ほとんど変わっていないワークフローを引退しています。ガラススライド、宅配袋、物理的な顕微鏡ステーションは、スキャナーファーム、DICOMネイティブ画像アーカイブ、ラボ情報システム内にあるビューワーソフトウェアに取って代わられています。ダナハー、ロシュ、フィリップスはそれぞれ、この移行に向けて物質的なR&D予算を再配分しており、ベンダーは今やハードウェアとともにソフトウェアサブスクリプションをバンドルして販売しており、一度限りの資本設備を販売するのではなく、ラボが運営予算からデジタル病理市場の移行を資金調達できるようにしています [7]。

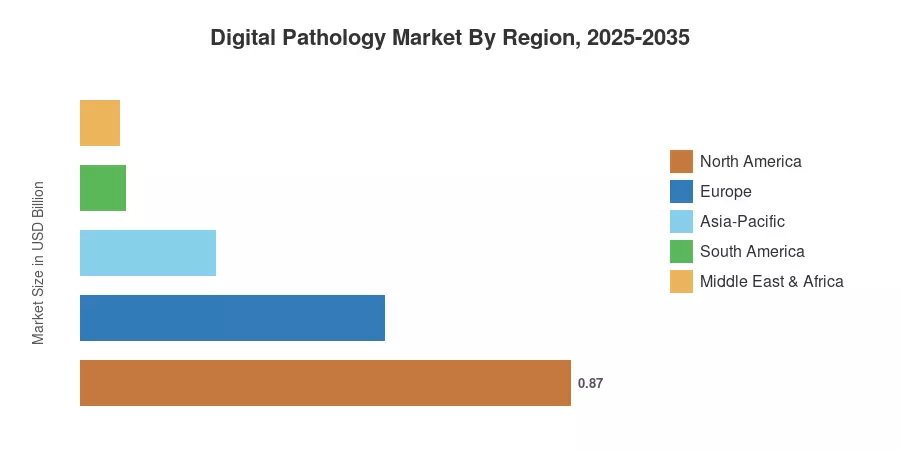
地理的には、北米は2025年の収益の44.5%を占めており、専用のCPT償還コードと最も深いインストール済みスキャナー基盤によって支えられています [4]。アジア太平洋地域は、中国とインドが三次病院ネットワークをデジタル化する中で、12.0%のCAGRで最も急成長しています。ヨーロッパは2025年に5.4億米ドルで2位にランクインしており、国家スクリーニングプログラムと北欧および英国の集中病理ハブによって推進されています。2035年まで、デジタル病理市場はスキャナーのスループットよりも、誰が画像アーカイブを管理するかによって形作られるでしょう。


主なレポートの要点

• 製品別

  • 全スライド画像スキャナーは2025年にデジタル病理市場の収益の40.5%を占めました
  • 画像分析およびAIソフトウェアは2035年までに10.9%のCAGRで成長すると予測されています
  • 情報管理システムは2025年に2.4億米ドルを生み出しました

• セクター別

  • 病気診断は2025年にアプリケーション収益の52.7%を占めました
  • 遠隔病理およびコンサルテーションは11.1%のCAGRで進展しています


• 地域別

  • 北米は2025年にデジタル病理市場の44.5%を占めました
  • アジア太平洋地域は2035年までに12.0%のCAGRを記録する見込みです
  • ヨーロッパは2025年に5.4億米ドルを貢献しました


市場規模と予測(2021–2035)

以下の数字は、ベンダーが報告した機器出荷、ラボの資本調達開示、償還請求量、および14カ国の病理部門責任者との一次インタビューを組み合わせたものです。歴史的な値は、ダナハー、ロシュ、フィリップス、浜松の公開申告と照合されています。予測値は、ソフトウェアとストレージのアタッチ率を用いたインストールベースモデリングを適用しています。以下のデジタル病理市場シリーズは、全体を通じて米ドルの十億で表現されています。
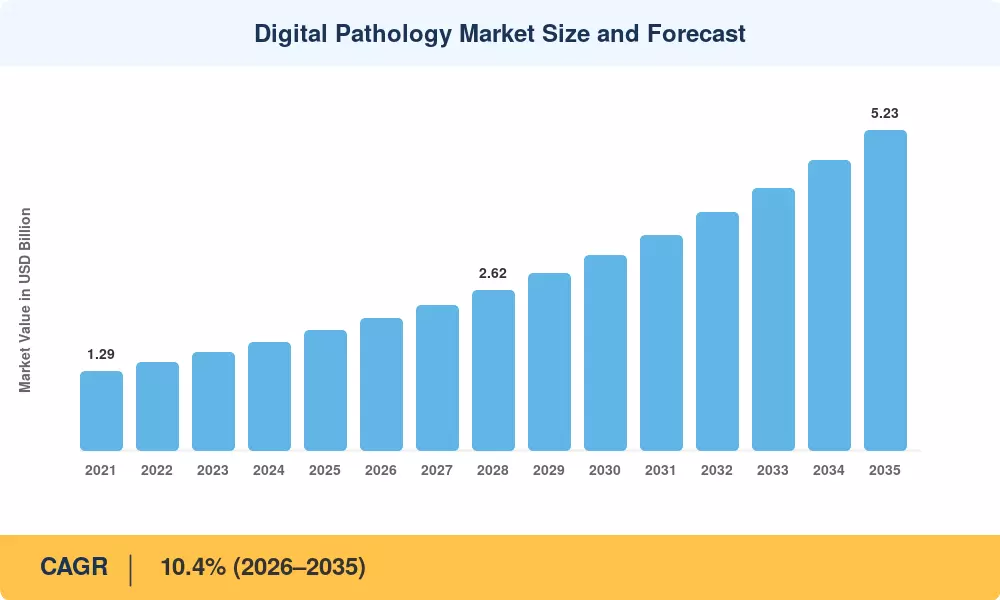
デジタル病理市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
病理医の不足と業務の圧縮 +2.1 pp グローバル; 米国、英国、日本で急増 中期(2〜4年) [1]
一次診断のための規制クリアランス +1.8 pp 北米、ヨーロッパ 短期(≤2年) [2]
公共AI検証資金(Bridge2AI) +1.6 pp 北米 中期(2〜4年) [3]
遠隔相談のための償還コード +1.4 pp アメリカ合衆国 短期(≤2年) [4]
画像ベースのエンドポイントに対する製薬需要 +1.3 pp グローバル 中期(2〜4年) [5]
空間オミクスと多重蛍光 +1.1 pp 米国、ドイツ、日本 長期(≥4年) [6]
サブスクリプション価格が資本支出を運用支出にシフト +0.9 pp グローバル 長期(≥4年) [7]


病理医の不足が構造的変化を強いる

診断量は増加している一方で、労働力は縮小しています。ロイヤルカレッジオブパソロジストは、英国の組織病理学部門のうち、臨床需要を満たすための十分なスタッフがいるのはわずか3%であり、ネットワーク全体での空きポジション率は約25%に達していると報告しています [1]。米国のレジデンシーの出力は2010年以降ほぼ横ばいであり、バイオプシーの量は増加しています。デジタル化は、従業員を追加することなく業務を再分配する唯一の手段であり、ある都市のサブスペシャリストが別の都市で待機しているケースを処理できるようにします。この業務のアービトラージは、デジタル病理市場における最も強力な需要信号です。

規制クリアランスが調達の障壁を取り除く

一次診断のクリアランスがないと、病院はデジタル化できても顕微鏡をループ内に保持しなければならず、ビジネスケースが崩れてしまいました。全スライドイメージングシステムのための連続的なクリアランスは、その計算を根本的に変えました [2]。主任病理医は、クリアされた適応症に対してガラスレビューを廃止できるようになり、資本委員会は重複した努力を排除するプロジェクトに資金を提供します。

償還が遠隔病理を収益に変える

デジタル化された標本相談のための専用手続きコードが、米国で遠隔レビューに対する補償を開始し、コストセンターを請求可能なサービスラインに変えました [4]。参照ラボは迅速に対応し、住民専門家を正当化できない地域病院に対してサブスペシャリティのセカンドオピニオンをマーケティングしました。その効果はスキャナーの利用率に測定可能であり、ベンダーは、スライドの利用率が約40スライド/時から高ボリュームサイトでの持続的な多シフト運用に上昇したと報告しています。

製薬スポンサーが画像ベースのエンドポイントを要求

試験スポンサーは、手動スコアリングがリーダー間のばらつきを引き起こし、必要なサンプルサイズを膨らませるため、プロトコルに定量的な画像エンドポイントをますます盛り込んでいます。コンパニオン診断の提出には、アルゴリズムによって導出されたスコアリングが通常含まれており、契約研究機関はそれに対応するための専用のデジタルリーディング施設を構築しています [5]。このチャネルは、病院の展開よりも高いソフトウェアの付加率を持ち、製薬のエンドユーザーが臨床検査室を超えて成長する主な理由です。


制約の影響分析

制約の重み付けはセクション4と同じ方向の規則に従います — それは成長に対する相対的な抑制を示し、見出し率に対して順次適用される控除ではありません。いくつかの制約は特定の地域に集中しており、基準が成熟するにつれて緩和されます。

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
スキャナーとストレージの資本集約度 −1.7 pp グローバル; 南アメリカ、MEAで深刻 中期(2〜4年) [8]
ペタバイト規模のストレージと帯域幅コスト −1.3 pp グローバル 長期(≥4年) [9]
断片化されたAIソフトウェアとしての医療機器の経路 −1.1 pp ヨーロッパ、アジア太平洋 中期(2〜4年) [10]
ビューアとLIS間の相互運用性のギャップ −0.9 pp グローバル 短期(≤2年) [11]
検証の負担と臨床医の変更管理 −0.7 pp 北アメリカ、ヨーロッパ 短期(≤2年) [12]


所有コストが表示価格を超える

スキャナーは目に見える費用ですが、インフラは実際の費用です。年間300,000スライドを生産する中規模のラボは、毎年約300テラバイトの非圧縮画像データを生成し、いくつかの法域では保持義務が10年に及びます [9]。ネットワークのアップグレード、冗長アーカイブ、統合エンジニアリングは、通常、機器の資本支出に60〜90%を追加します [8]。スキャナーのみをモデル化する財務委員会は、プログラムを過小評価し、パイロット段階で停滞させます。

規制の断片化がソフトウェアの展開を遅らせる

ある法域でクリアされたアルゴリズムは、単に国境を越えることはできません。欧州連合の医療機器規則とAI法は、別々の適合性評価のトラックを課し、アジア太平洋の国家当局は異なる証拠基準を適用します [10]。したがって、ベンダーは国ごとにローンチを順序付け、収益認識を遅らせ、多国籍ラボグループに混合ソフトウェア資産を運営させます。

相互運用性は未解決のエンジニアリング問題のまま

独自の画像フォーマットは、DICOM作業部会の全スライド補足にもかかわらず存続しており、ビューアはしばしば競合他社のファイルを変換なしにレンダリングできません [11]。2つのスキャナーブランドを購入したラボは、しばしば2つのアーカイブを維持します。フォーマットの中立性が入札要件になるまで、切り替えコストは競争圧力を抑制し、リフレッシュサイクルを遅らせます。


Digital Pathology Market Opportunities

サブスクリプションおよびスライドごとの価格モデル

スキャンされたスライドごとに価格を設定することで、機器ベンダーは収益をラボのスループットに合わせ、資本のハードルを完全に取り除きます。初期の採用者は販売サイクルが短く、ソフトウェアの付帯率が劇的に高くなります [7]。この方法論は、供給者に定期的な可視性を提供し、製品の反復を加速させるのにも役立ちます。


アーカイブの収益化と実世界の証拠

成果データにリンクされたキュレーションされた非識別画像アーカイブは、薬剤発見チームにとってライセンス可能な資産となりつつあります。一度のデータ転送に対して収益分配を交渉する医療システムは、持続的な利益を得ることができます。いくつかの学術センターは、以前にバイオバンクコレクションを中心にそのような取り決めを構築しています [14]。ここで勝者を定義するのはデータの量ではなく、ガバナンスの成熟度です。


新興市場のハブ・アンド・スポークネットワーク

人口50万人あたり病理医が1人未満の国では、地区病院は通常のスタッフを配置できません。スポーク施設のための中央集権的なスキャンハブは、単一の全国的な読影センターが全省をカバーできることを意味し、開発金融機関はアフリカと東南アジアでこれらの設置を補助し始めています [18]。リースと地域のフィールドエンジニアリングを提供するベンダーは、不均衡なシェアを得るでしょう。


空間生物学の収束

形態にプロテオミクスおよびトランスクリプトミクスの層を追加することで、スキャナーの仕様が明視野を超え、平均販売価格が上昇します [6]。最初の波は研究資源によって資金提供されていますが、腫瘍学における臨床翻訳は十分に近づいており、プラットフォーム供給者はアップグレードルートを構築しています。デジタル病理市場は2030年以降の第2のハードウェアサイクルに向けて位置づけられています。


教育と能力評価

バーチャル顕微鏡病理カリキュラムにより、機関は劣化し共有できない教育用ガラススライドを廃止できます。いくつかの国では、ボード試験がすでにデジタルケース配信に移行しており、参照アカウントを求めるベンダーにとって低規制リスクのエントリーポイントを作成しています [15]。


Digital Pathology Market Future Outlook

アルゴリズムがトリアージから自律へ移行

現在の展開では、ソフトウェアを使用して事前スクリーニング、フラグ付け、定量化を行い、病理医がすべてのケースにサインをします。次の10年間では、特定の低複雑性で高ボリュームのタスク — 陰性子宮頸部細胞診、リンパ節転移スクリーニング — が、定義された信頼性の閾値の下で条件付き自律へと移行します。規制当局は、ポストマーケット監視が継続的であるこの段階的アプローチに対してオープンであることを示しており、これはデジタル病理市場が臨床的価値を創出する方法における最大の単一の変化となるでしょう [2]。

プラットフォーム経済がハードウェアマージンを置き換える

スキャナーの粗利益率は、国内メーカーが明視野光学での均衡に達するにつれて圧縮されます。価値はアーカイブ、ビューワー、そしてそれらの上に重ねられたアルゴリズムマーケットプレイスに移行し、画像管理プラットフォームを制御するベンダーは、ファイルを生成したスキャナーに関係なく、継続的な収益を獲得します [7]。流通がないソフトウェア専業企業の統合が期待されます。

ストレージ経済がアーキテクチャを再形成

画像ボリュームは、ラボの予算よりも早く成長しています。最近のケースを高速ローカルストレージに保持し、古い研究をコールドクラウド層に移行する階層型アーキテクチャが標準化されつつあり、診断的に損失のない比率を20:1以上に目指す圧縮研究が真剣なベンダー投資を引き寄せています [9]。保持コストを意味のある形で解決する者が、現在価格が高く設定されている中間市場セグメントを解放するでしょう。

データガバナンスが競争資産に

医療システムは、アーカイブが価値のある資産であることを学んでいます。防御可能な同意フレームワーク、出所追跡、非識別化パイプラインを持つ機関は、有利な条件でアルゴリズムトレーニングのためにデータをライセンスできる一方で、それを持たない機関は安価で譲渡してしまいます [14]。ガバナンス能力は、デジタル病理市場プログラムを運営余剰から資金調達する機関と、それを恒常的なコストとして扱う機関を分けるでしょう。


地域市場シェア分析

地域 指標(2025年、特に記載がない限り) 主要投資テーマ
北アメリカ 44.5%の収益シェア 一次診断クリアランス、CPT資金による遠隔病理、AI検証助成金
ヨーロッパ USD 0.54億 集中型病理ハブ、全国スクリーニングプログラム、MDR準拠
アジア太平洋 12.0% CAGR(2026–2035) 三次病院のデジタル化、国内スキャナー製造、入札主導の購入
南アメリカ USD 0.08億 民間ラボチェーン、遠隔相談
中東およびアフリカ 3.8%の収益シェア 主権健康変革基金、ハブアンドスポーク読影センター
合計 USD 1.96億 —

デジタル病理市場における地域のパフォーマンスは、技術アクセスよりも償還において大きく異なります。以下の各地域は、単一の開示された指標で測定されています。


北アメリカ

国 指標 主要ドライバー
アメリカ 地域収益の82.4% 償還コードとクリアされた一次診断プラットフォーム
カナダ USD 0.09億 州の健康機関によるラボサービスの統合
メキシコ 11.4% CAGR(2026–2035) 民間病院グループの近代化


アメリカの需要は、他の国にはない償還基盤に依存しています。Bridge2AI検証プログラムと、アルゴリズム開発パートナーとして機能する意欲のある学術医療センターの密な設置基盤を加えれば、地域は単位成長が遅くてもリードを維持します [3]。カナダの州は、地域ハブにコミュニティラボテストを統合しており、これは構造的にデジタル化を促進します。メキシコの成長は民間セクター主導で、モンテレイ、グアダラハラ、メキシコシティの病院グループに集中しており、保険に加入している人口にサービスを提供しているため、デジタル病理市場における北アメリカの最も急成長している貢献国となっています。

ヨーロッパ

国 指標 主要ドライバー
ドイツ 地域収益の22.6% 大学病院ネットワークと製薬R&Dの近接性
イギリス USD 0.10億 全国病理ネットワークの統合とスクリーニングのバックログ
フランス 10.9% CAGR(2026–2035) 地域がんセンターのデジタル化プログラム
イタリア 9.4%の地域収益 ラボ近代化のための公共入札サイクル
スペイン USD 0.04億 自律的コミュニティ健康サービスのパイロット
北欧諸国 11.5% CAGR(2026–2035) Sectraを基盤とした地域アーカイブと高いデジタル成熟度
ロシア 3.1%の地域収益 連邦腫瘍学センターの設備更新
その他のヨーロッパ USD 0.06億 小規模国家間の越境遠隔相談


ヨーロッパの採用は異常にトップダウンです。国家および地域の当局は、全体のネットワークのために購入を行い、これにより不均一な入札主導の収益が生じますが、非常に高い取引単価を生み出します — 北欧モデルでは、単一の地域アーカイブが数十の病院にサービスを提供しており、イングランドの病理ネットワークが模倣しているテンプレートとなっています [15]。規制の摩擦は対抗要因であり、医療機器規制の適合作業やAI法の義務がベンダーのタイムラインを数四半期延長させます [10]。

アジア太平洋

国 指標 主要ドライバー
中国 地域収益の30.2% 三次病院の格付け要件と国内スキャナー供給
インド 13.4% CAGR(2026–2035) 診断チェーンの拡大と病理医の深刻な不足
日本 USD 0.09億 高齢化社会と高い生検量
韓国 9.6%の地域収益 全国がんスクリーニングと病院ITの成熟度
ASEAN 12.6% CAGR(2026–2035) 越境遠隔相談と医療観光ハブ
その他のアジア太平洋 USD 0.03億 学術および研究機関の調達


アジア太平洋地域は、他の地域よりも早く不足を採用に変えています。インドでは約65,000人に1人の病理医がいるため、全国の診断チェーンは病院が個別にデジタル化する前に集中型読影センターを構築しました [16]。中国の三次病院の格付け基準は情報システムの成熟度を評価し、国内のスキャナー製造業者は輸入品の価格を大幅に下回る価格で提供しています。日本のボリュームは構造的に高く、ラボが統合されているため、2035年までのデジタル病理市場の成長エンジンとなっています。

南アメリカ

国 指標 主要ドライバー
ブラジル 地域収益の54.8% 民間ラボチェーンと腫瘍センターへの投資
アルゼンチン USD 0.02億 大学病院の研究プログラム
その他の南アメリカ 10.2% CAGR(2026–2035) 分散した人口間の遠隔相談


ブラジルの民間診断グループは、ほぼすべての地域活動を推進しており、サンパウロの中央ラボにスキャナーを配備し、全国の衛星収集ポイントにサービスを提供しています。公共部門の採用は遅れており、資本予算は通常、機器とともにストレージインフラを考慮することはありません [8]。この地域では、ファイナンス構造が製品仕様よりも重要であり、数年契約を提供するベンダーは、直販価格を提示するベンダーを常に上回っています。

中東およびアフリカ

国 指標 主要ドライバー
サウジアラビア 地域収益の27.4% 健康セクター変革プログラムの資金調達
UAE 12.8% CAGR(2026–2035) 医療観光とグリーンフィールド病院の建設
南アフリカ USD 0.01億 国家ラボサービスのパイロット展開
エジプト 8.9%の地域収益 大学病院と腫瘍研究所のアップグレード
その他の中東およびアフリカ USD 0.02億 寄付者資金による診断ネットワークプロジェクト


湾岸諸国は、地域の他の国とは異なる方法で購入します:グリーンフィールド病院は、設計段階でデジタル病理を指定し、レトロフィットではなく、これにより統合コストが削減され、展開が数ヶ月に短縮されます。サハラ以南のプロジェクトは開発金融に依存し、通常はハブアンドスポーク設計に従い、1つの国家読影センターが常駐病理医を持たない地区施設をサポートします [18]。


地域別デジタル病理市場、2025-2035

Digital Pathology Market Segmentation

製品別

セグメント メトリック 主要な需要ドライバー
全スライドイメージングスキャナー 40.5%の収益シェア(2025年) 一次診断のクリアランスとマルチシフトのスループットニーズ
画像分析&AIソフトウェア 10.9%のCAGR(2026–2035年) 定量的バイオマーカーのスコアリングとトリアージの作業負荷
情報管理システム 2.4億米ドル(2025年) LIS統合とケースルーティングの要件
ストレージ&コミュニケーションシステム 9.8%のCAGR(2026–2035年) 保持義務とアーカイブ移行
消耗品&アクセサリー 7.6%の収益シェア(2025年) スライドの準備とキャリブレーションサイクル
サービス&サポート 1.8億米ドル(2025年) バリデーション、トレーニング、管理されたオペレーション


スキャナーはデジタル病理市場の基盤を支えており、デジタル化されたスライドがなければ下流には何も存在しません。しかし、設置ベースが成熟し、リフレッシュサイクルが7年または8年に延びるにつれて、そのシェアは予測通りに減少しています。成長はソフトウェアにあります。ケースごとに価格設定されたAI病理画像分析パッケージは、臨床ボリュームを直接ベンダーの収益に変換し、製薬顧客は病院が支払う金額の何倍もの価格でそれらを購入します。なぜなら、試験の経済性がそれを正当化するからです [5]。

イメージング技術別

セグメント メトリック 主要な需要ドライバー
明視野 79.1%の収益シェア(2025年) ルーチンH&Eおよび免疫組織化学診断
蛍光 11.3%のCAGR(2026–2035年) マルチプレックスパネルと空間生物学研究


ルーチン診断は明視野で行われ、今後もそうであり続けます — それは速く、安価で、病理医がすでに信頼している染色に合致しています。蛍光は小さな基盤からより早く成長します。なぜなら、マルチプレックス免疫蛍光により研究者は単一の切片上で複数のマーカーを調査できるからです。これはまさに空間生物学のワークフローが必要とするものです [6]。機器のコストは明視野の同等品の2倍から3倍であるため、デジタル病理市場では収益の成長がユニットの成長を大幅に上回っています。

アプリケーション別

セグメント メトリック 主要な需要ドライバー
病気診断 52.7%の収益シェア(2025年) 腫瘍学の症例数とターンアラウンドのプレッシャー
薬剤発見&開発 3.6億米ドル(2025年) 画像ベースの試験エンドポイントとコンパニオン診断
テレパソロジー&コンサルテーション 11.1%のCAGR(2026–2035年) リモートサブスペシャリティのセカンドオピニオンの償還
教育&トレーニング 6.9%の収益シェア(2025年) デジタルボード試験と教育用セットの交換


診断が支配的なのは、そこに標本のボリュームが存在するからであり、腫瘍学だけでデジタル化された症例の大部分を占めています。テレパソロジーは、米国の手続きコードがリモートコンサルテーションを補償するようになったため、最も早く成長しています。これは、同僚間の無償の礼儀から、参照ラボが積極的に販売するマーケティングサービスラインに変わりました [4]。デジタル病理市場は、識別可能な支払者を持つアプリケーションに対して、臨床的な優雅さを持つものよりも高い報酬を与えます。

エンドユーザー別

セグメント メトリック 主要な需要ドライバー
病院&参照ラボ 41.1%の収益シェア(2025年) 作業負荷の統合とサブスペシャリティのカバレッジ
製薬&バイオテクノロジー企業&CRO 11.2%のCAGR(2026–2035年) 定量的エンドポイントに対する規制の需要
学術&研究機関 3.1億米ドル(2025年) 助成金による空間生物学プログラム
診断ラボ 17.8%の収益シェア(2025年) 高スループットの中央集権的テストモデル


病院は最も多くのユニットを購入し、製薬スポンサーはユーザーあたり最も多くのソフトウェアを購入します。この乖離は、ベンダーの販売組織が異なる価格設定を持つ臨床およびライフサイエンスチャネルに分かれた理由を説明しています。契約研究機関はその間に位置し、スポンサーにサービスとして販売する専用のデジタルリーディング施設を構築しており、このハイブリッドモデルはデジタル病理市場内のいずれの純粋なセグメントよりも早く拡大しています [5]。

展開別

セグメント メトリック 主要な需要ドライバー
オンプレミス 60.8%の収益シェア(2025年) データ主権のルールと既存のデータセンター投資
クラウド/SaaS 10.9%のCAGR(2026–2035年) 弾力的なストレージ経済とマルチサイトアクセス


デジタル病理市場は依然としてオンプレミスのインストールが支配しています。このような状況は、厳格な医療データ主権要件と、病院が敏感な患者診断を保護するために既存のローカルデータセンターインフラに依存していることによって推進されています。最も急速に拡大しているカテゴリーは、弾力的なストレージ経済の要件によって推進されるクラウド/SaaSアーキテクチャであり、巨大な全スライド画像アーカイブを管理し、スムーズなリモートピアレビューを可能にするためのマルチサイトアクセス機能を提供します。


競争ベンチマーキング

デジタル病理市場の集中度は中程度です。上位5社は合わせて約48〜55%の収益を占めており、推定HHIは950〜1,100の近くにあります — 既存企業が価格基準を設定するには十分高く、専門ソフトウェアの新規参入者がアルゴリズムの性能だけで臨床アカウントを獲得し続けるには十分低いです。ハードウェアは4つのスキャナープラットフォームに集約されつつあり、ソフトウェアは40以上の信頼できるベンダーがクリアまたは研究用アルゴリズムを販売しているため、実際には断片化しています。以下の範囲は推定値であり、正確には合計されません。

会社 推定収益シェア範囲 デジタル病理市場向けの主要提供 戦略的ポジショニング
ライカバイオシステムズ(ダナハー) 約14〜18% アペリオスキャナー、画像管理、AIパートナーエコシステム 最も広範な導入基盤; オープンアルゴリズムマーケットプレイス戦略
ロシュダイアグノスティクス 約11〜15% ベンタンナスキャナー、uPathソフトウェア、コンパニオン診断 デジタル化を自社のIHCアッセイおよびCDxフランチャイズに結びつける
フィリップス 約8〜11% インテリサイト病理ソリューション、エンタープライズビューワー 初期の一次診断クリアランス; エンタープライズ画像統合
浜松ホトニクス 約6〜9% ナノズーマースキャナーシリーズ、蛍光プラットフォーム 光学主導の差別化; 強力な日本および研究基盤
エビデント(オリンパス) 約5〜8% スライドスキャナー、顕微鏡および画像ソフトウェア 研究と教育の強み; 臨床拡大中
セクトラAB 約4〜6% エンタープライズ画像管理および病理モジュール 放射線に隣接するVNA戦略; 北欧ネットワークでの優位性
アジレントテクノロジーズ 約3〜5% スキャナー、染色、ワークフローソフトウェア 製薬顧客向けの試薬から画像へのバンドル
3DHISTECH 約3〜5% パノラミックスキャナー、教育および研究システム 学術および新興市場への価格競争力のある参入
エプレディア(PHCグループ) 約2〜4% スキャナー、消耗品、ラボワークフロー 解剖病理消耗品の導入基盤の活用
インディカラボ 約2〜3% HALO画像分析およびAPプラットフォーム トランスレーショナルリサーチのための定量分析の深さ
ペイジ 約1〜3% クリアされた臨床AIアプリケーション、基盤モデル アルゴリズム優先; 臨床クリアランスの信頼性
プロシア 約1〜3% コンセントリックプラットフォーム、皮膚病理AI スキャナーブランド全体でのソフトウェア専用プラットフォームプレイ
アイベックスメディカルアナリティクス 約1〜2% 前立腺および乳房診断AI 導入実績のある品質管理および検出ツール


最近のニュースと動向

  • ライカバイオシステムズ(2024年3月):サードパーティのアルゴリズムホスティングを備えたスキャナー非依存の画像管理プラットフォームを拡張し、クローズドハードウェアからマーケットプレイス経済への移行を示唆 [19]。
  • ロシュダイアグノスティックス(2024年9月):デジタル病理ソフトウェアをコンパニオン診断ワークフローに拡張し、アルゴリズムスコアリングを治療選択決定にリンク [20]。
  • アメリカ食品医薬品局(2024年1月):一次診断用の全スライド画像に関する追加のクリアランスを付与し、検証済みスキャナー表示の組み合わせの範囲を広げる [2]。
  • 国立衛生研究所(2025年2月):倫理的に調達されたバイアス監査済みデータセットを構築するために、Bridge2AIの下で1億5000万ドルを割り当て [3]。
  • セクトラAB(2024年6月):病理を放射線と同じアーカイブに配置する北欧および英国の複数病院のエンタープライズ画像契約を締結 [15]。
  • ペイジ(2023年11月):複数機関のスライドアーカイブで訓練された臨床グレードの基盤モデルをリリースし、競争の基盤をタスク特化型ツールから汎用バックボーンに再構築 [21]。
  • アイベックスメディカルアナリティクス(2025年5月):プライベートラボネットワーク全体での品質管理および検出アプリケーションの欧州展開を発表 [22]。
  • PHCグループ / エプレディア(2024年10月):スキャナーと消耗品ポートフォリオを統合し、リファレンスラボ向けにバンドルされた解剖病理ワークフロー契約を提供 [23]。

デジタルパソロジー市場 Market Report Scope

パラメータ 詳細
市場範囲 臨床診断、研究、製薬開発、教育のためのグローバルデジタル病理ハードウェア、ソフトウェア、ストレージ、消耗品およびサービス
調査期間 2021–2035(歴史的 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 10.4%(2026–2035)
市場規模チェックポイント USD 19.6億(2025年);USD 21.5億(2026年);USD 35.2億(2031年);USD 52.3億(2035年)
最も成長の早いセグメント 蛍光イメージング(11.3% CAGR);製薬およびバイオテクノロジー企業およびCRO(11.2% CAGR);遠隔病理およびコンサルテーション(11.1% CAGR);アジア太平洋(12.0% CAGR)
プロファイルされた企業 ライカバイオシステムズ、ロシュダイアグノスティックス、フィリップス、浜松ホトニクス、エビデント、セクトラAB、アジレントテクノロジーズ、3DHISTECH、エプレディア、インディカラボ、ペイジ、プロスシア、アイベックスメディカルアナリティクス
評価通貨 USD億

よくある質問

デジタルパソロジー市場に参入する際、スキャナー以外にラボの予算は何を考慮すべきですか?
ストレージ、ネットワークのアップグレード、LISの統合と検証は、通常、機器の資本支出に60〜90%を追加します。ボリュームがスケールするにつれて、複数年の画像保持が最大の繰り返し発生する項目になります。[8]
買い手は臨床展開前にAIアルゴリズムをどのように検証しますか?
代表的なケースセットに対するサイト特有の検証が必要で、一般的には意図された使用ごとに60枚以上のスライドが必要で、ガラスレビューに対して一致度が測定されます。ベンダーのパフォーマンスデータは、ローカル検証の代わりにはなりません。[12]
ヨーロッパの規制されたデジタルパソロジー市場のワークフローにおいて、クラウド展開は実行可能ですか?
はい、プロバイダーが地域内ホスティングと準拠したデータ処理契約を提供する場合です。いくつかの国の保健システムは、主画像のコピーが主権インフラストラクチャに残ることを依然として要求しています。[10]
どの調達モデルが陳腐化リスクを減少させますか?
スキャナーのリフレッシュ、ソフトウェアのアップデート、ストレージを1スライドまたは年間料金にまとめたサブスクリプションバンドルです。これにより、技術リスクがベンダーに移転され、資本承認サイクルが短縮されます。[7]
デジタルパソロジー市場で最も早く投資回収ができるユースケースはどれですか?
リモート専門家相談です。これにより、宅配コストが削減され、ターンアラウンドが短縮され、現在は米国で専用の手続きコードの下で直接償還可能です。[4]
スキャナーを選択する際、フォーマットの準拠はどれほど重要ですか?
非常に重要です。独自のフォーマットは画像を1つのベンダーのビューアにロックし、将来の移行を複雑にしますが、標準準拠の出力はプラットフォーム間のポータビリティを保護し、アーカイブの価値を守ります。[11]
新興経済国で競争するベンダーを差別化する要因は何ですか?
サービスの密度とファイナンス条件です。南アメリカ、アフリカ、東南アジアの買い手は、現地のフィールドエンジニアリングのカバレッジとリースの可用性を、生のスキャンスループットよりも重視します。[18]
著者
著者 Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
共著者 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases for medical devices and in vitro diagnostics, peer-reviewed pathology journals, clinical informatics publications, and authoritative healthcare technology organizations. Key sources included the US Food & Drug Administration (FDA) 510(k) Clearance Database and De Novo Pathway Records, European Medicines Agency (EMA) Medical Device Regulations, Health Canada Medical Device Active License Listing, College of American Pathologists (CAP) Guidelines and Accreditation Programs, Digital Pathology Association (DPA) White Papers and Standards, American Society of Clinical Pathology (ASCP) Workforce Reports, European Society of Pathology (ESP) Digital Pathology Committee Reports, National Institutes of Health (NIH) National Cancer Institute (NCI) Imaging Data Commons, National Center for Biotechnology Information (NCBI/PubMed) for computational pathology studies, Centers for Disease Control and Prevention (CDC) National Program of Cancer Registries (NPCR), World Health Organization (WHO) Global Cancer Observatory (GLOBOCAN), Organization for Economic Co-operation and Development (OECD) Health Statistics, Digital Imaging and Communications in Medicine (DICOM) Standards Committee Pathology Working Group, and national health informatics agency reports from key markets. These sources were used to collect regulatory clearance data for whole slide imaging scanners, AI/ML algorithm validations, cancer incidence statistics driving diagnostic demand, laboratory automation trends, telepathology adoption rates, and interoperability standards compliance for digital pathology workflows.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Engineering, Chief Medical Officers, regulatory affairs chiefs, and commercial directors from whole slide scanner manufacturers, pathology information system vendors, AI diagnostic algorithm developers, and cloud pathology platform providers. The demand-side sources included procurement managers from academic medical centers, community hospital networks, independent diagnostic laboratories, contract research organizations (CROs), and national cancer institutes, as well as Chief Pathologists, pathology department chairs, laboratory medical directors, and digital pathology implementation leads. Market segmentation was validated across hardware, software, and services through primary research. Additionally, AI algorithm development pipelines were confirmed, and insights were gathered on scanner replacement cycles, cloud storage migration patterns, laboratory information system (LIS) integration challenges, and reimbursement pathways for digital pathology procedures.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping of installed base and recurring service contracts. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in slide scanners, image management software, and AI analytics platforms

Product mapping across whole slide imaging hardware, virtual microscopy software, artificial intelligence algorithms, and integrated storage solutions

Analysis of reported and modeled annual revenues specific to digital pathology portfolios, including hardware sales, software licenses, and maintenance contracts

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (installed scanner base × annual service contract value + new equipment sales by country) and top-down (manufacturer revenue validation against total addressable pathology laboratory market) approaches to derive segment-specific valuations for software, hardware, and service components across hospital, diagnostic laboratory, and research institute end users

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















