コネクテッドトラック市場 (2026 - 2035)

コネクテッドトラック市場調査レポート:車両タイプ別(大型商用車、小型商用車)、距離別(長距離(テレマティクスコントロールユニット)、専用近距離通信(DSRC))、通信タイプ別(車両間(V2C)、車両間(V2V)、車両間インフラ(V2I))、地域別(北米、欧州、南米、アジア太平洋、中東、アフリカ) - 2035 年までの予測
ID: MRFR/AT/28117-HCR 128 Pages Shubham Munde, Aarti Dhapte Last Updated: September 17, 2026
Connected Truck Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.80%
Key Players
Daimler Truck
Volvo Group
PACCAR
Trimble
Continental AG
Robert Bosch
Opportunities
  • Data-Monetization and Insurance-Telematics Business Models
  • Electric-Truck Connectivity and Battery Health Management
  • Emerging-Market Leapfrog via Satellite and LPWAN Connectivity

Connected Truck Market Summary

コネクテッドトラック市場は2025年に推定371億米ドルに達し、2026年の425億9000万米ドルから2035年までに1,475億2000万米ドルに成長すると予測されており、2026年から2035年の間に14.80%のCAGRを記録します。米国連邦自動車運送事業者安全局による電子ログ義務の厳格化と、2030 年までに 12 億ユーロ以上を車両接続インフラストラクチャに投入する欧州委員会の高度道路交通システム指令改訂の 2 つの要因が支出を加速させています。[1][2]。総所有経費の 60% を超える燃料費と人件費に直面している艦隊運営者は、コネクテッド プラットフォームを収益性への直接的な手段とみなしています。[3].

テクノロジーの変化により、商用車の通信方法や動作方法が書き換えられています。従来のスタンドアロンテレマティクスボックスは、リアルタイム診断、ルート最適化、ドライバーコーチング、および無線ファームウェア管理を単一のクラウドベースのスタックにバンドルする統合接続プラットフォームに取って代わられています。商用車デジタルインフラストラクチャへの世界投資は2024年に85億米ドルを超え、ティア1自動車サプライヤーとハイパースケールクラウドプロバイダーがプラットフォームの優位性を争っている。[4].

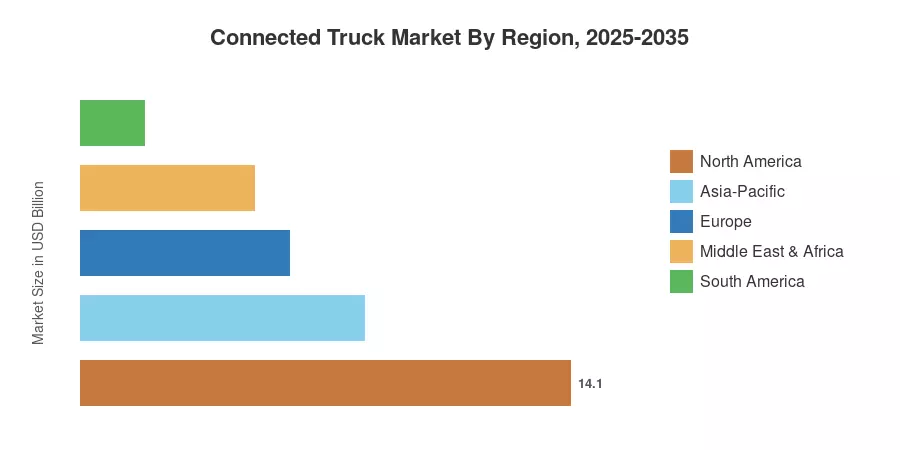
北米はコネクテッド トラック市場の約 38% を占めており、義務化に基づく導入と成熟した長距離回廊ネットワークによって推進されています。ヨーロッパは最も急速に成長している地域であり、Euro VII への準備と国境を越えた相互運用性標準によりフリートがコネクテッド アーキテクチャに向けて推進されており、推定 CAGR は 16.2% となっています。アジア太平洋地域は世界の価値の約22%を占めており、中国の800万台の大型トラック車両の急速なデジタル化が牽引している[5]。今後 10 年間で、すべての主要な貨物経済において、接続はコンプライアンスコストから収益を生み出すプラットフォーム層へと移行するでしょう。


レポートの重要なポイント

• 車両タイプ別

  • 重い商用車コネクテッド トラック市場で最大のシェアを占め、2025 年の収益の約 62% を占めます。これは、クラス 7 ~ 8 トラックのユニットあたりのコネクティビティ支出の増加を反映しています。
  • 小型商用車は、ラストマイル配送の電化と都市部の車両追跡要件を追い風に、2026 年から 2035 年にかけて推定 16.1% の CAGR で拡大すると見込まれています。

• 通信タイプ別

  • クラウドベースの分析がコネクテッド トラック市場におけるフリート管理プラットフォームのバックボーンとなるため、車両からクラウド (V2C) 接続は 2025 年に約 158 億米ドルの価値を生み出します。
  • 車載インフラ(V2I)リンクは、北米と欧州でのスマートコリドーへの投資の恩恵を受け、通信モードの中で最も急速な成長を遂げると予想されています。

• 地域別

  • 北米は、ELD の義務と高い長距離デジタル化率に支えられ、38% の収益シェアでコネクテッド トラック市場をリードしています。
  • ヨーロッパのコネクテッド トラック市場は、ユーロ VII への準拠と全ヨーロッパの有料料金相互運用性により、2035 年までに 554 億米ドルに達すると予測されています。
  • アジア太平洋地域は世界の収益の約 22% に貢献しており、中国とインドが高成長回廊として台頭しています。


市場規模と予測 (2021 ~ 2035 年)

Market Research Future のサイジング モデルは、トップダウンの規制主導の採用曲線と、車両クラスおよび地域全体にわたるボトムアップのユニットあたり ARPU 推定値を三角測量します。過去の数値 (2021 ~ 2024 年) は OEM テレマティクスのアクティベーション データに基づいて調整されていますが、予測 (2026 ~ 2035 年) は 2025 年の基準年である 371 億米ドルに対して 14.80% の一定の CAGR が適用されます。
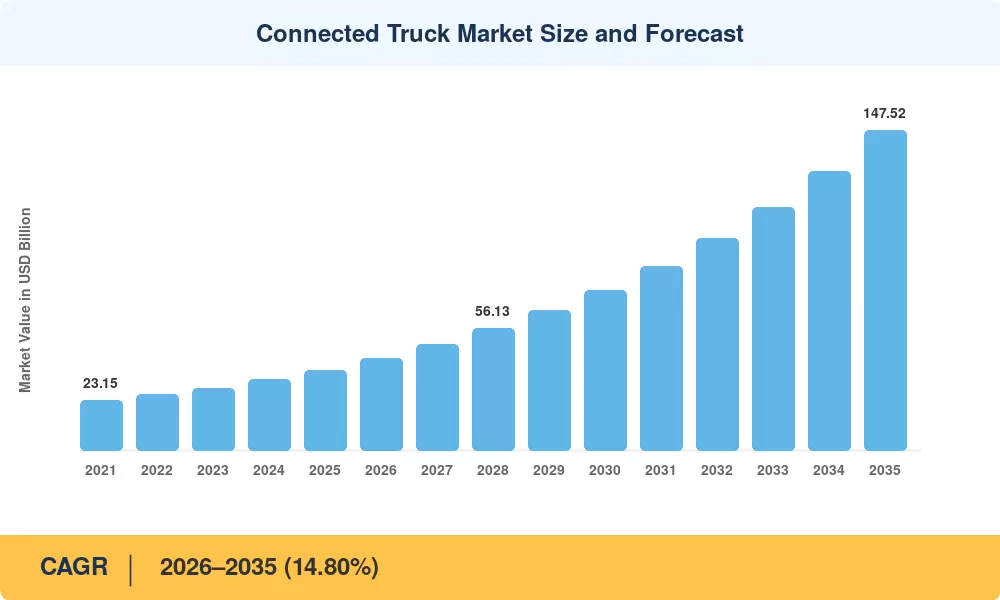
Connected Truck Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
規制上の義務 (ELD、タコグラフ、Euro VII) ~3.2% 北米、ヨーロッパ 短期(2年以内) [1][2]
フリート効率と燃料コストの最適化 ~2.8% グローバル 中期(2~4年) [3]
Eコマースとラストマイルロジスティクス成長 ~2.5% 北米、アジア太平洋 短期(2年以内) [9]
クラウドプラットフォームとビッグデータ分析の導入 ~2.3% グローバル 中期(2~4年) [4]
自律走行と隊列走行の準備 ~1.9% 北米、ヨーロッパ 長期(4年以上) [10]
電気トラックの統合とバッテリー監視 ~1.5% ヨーロッパ、中国 長期(4年以上) [11]
保険テレマティクスとリスクベースの価格設定 ~0.8% 北米、ヨーロッパ 中期(2~4年) [12]


ベースラインの導入を加速する規制上の義務

コネクテッド トラック市場は依然として主に政府の命令によって動かされています。 FMCSA の ELD 規則に基づいて 390 万台以上のトラックが設置されており、この規則は米国内のすべての州間商用車に承認済みの電子ログ装置の使用を義務付けています。加盟国全体でさらに 260 万台のコネクテッド ユニットが増加すると予想されており、2025 年 8 月に発効する EU の最新スマート タコグラフ 2 法により、リアルタイムの施行が初めて小型商用車に拡大されます。[1][2].


フリートの効率と総所有コストの圧力

商用トラックの耐用年数にかかるコストの 60% 以上は、燃料、メンテナンス、ドライバーの報酬で構成されています。北米の大規模なフリートでは、GPS 追跡、エンジン状態の監視、ルート最適化アルゴリズムを含む接続システムにより、燃料が 8 ~ 12% 節約され、予定外のメンテナンス イベントが 15% 減少することが示されています。[3]。これらの節約は投資回収期間の短縮につながり、通常、クラス 8 トラクター/トレーラーの場合は 18 か月未満であるため、フリート CFO は接続を資本支出として簡単に承認する可能性があります。


Eコマース物流とリアルタイム可視化の需要

世界の電子商取引の貨物量は 2024 年に前年比 14% 増加し、小包運送業者やサードパーティの物流プロバイダーは倉庫のドックから最終配送までの出荷レベルの可視性を必要としています。[9]。コネクテッド トラック市場は直接的な恩恵を受けています。荷主は契約条件として API ベースのリアルタイム追跡を義務付けることが増えており、小規模なオーナーオペレーター車両であってもアフターマーケット テレマティクスの導入を推進しています。

クラウド プラットフォームの経済学とデータ分析

ハイパースケール クラウド プロバイダー (AWS、Microsoft Azure、Google Cloud) は、2023 年以降、それぞれ専用のフリート分析モジュールを開始し、OEM とフリート管理企業が AI を活用した洞察を大規模に導入できるようにする[4]。このプラットフォームのコモディティ化により、対応可能なコネクテッド トラック市場は、大手運送業者を超えて、以前は IT リソースが不足していた中規模および地方の車両にまで拡大しています。


拘束影響分析

以下の抑制の影響は、各要因がコネクテッド トラック市場の CAGR に及ぼす抵抗の方向性を推定したものです。これらのパーセンテージは、ヘッドラインの成長率から直接差し引かれるわけではありません。これらは、シナリオ モデリングを通じて割り当てられた分析の重みを表します。

拘束 CAGR の ~% のドラッグ 地理的な関連性 影響のタイムライン 参照
サイバーセキュリティのリスクとデータプライバシー規制 ~–1.4% グローバル 中期(2~4年) [13]
レガシーフリートの高額な初期統合コスト ~–1.2% アジア太平洋、南米 短期(2年以内) [14]
断片化された通信規格 ~–0.9% グローバル 長期(4年以上) [15]
地方および国境を越えた接続ギャップ ~–0.7% アフリカ、中央アジア 長期(4年以上) [16]
ドライバーの抵抗と従業員のトレーニングの負担 ~–0.5% 北米、ヨーロッパ 短期(2年以内) [17]


サイバーセキュリティとデータプライバシーの暴露

接続されたトラックごとに毎日最大 25 GB のデータが生成され、ランサムウェアや遠隔侵入の脅威に対する攻撃対象領域が増加します。 UNECE WP.29 サイバーセキュリティ規制 (R155) によって課される型式承認要件により、OEM の開発サイクルが 6 ~ 9 か月延長され、コンプライアンス コストが車両 1 台あたり推定 1,200 ~ 1,800 米ドル増加します[13]。 GDPR に基づく中国、ロシア、EU など、厳格なデータ ローカリゼーション規制がある国で地域データの常駐を維持するには、フリート オペレーターは追加のインフラストラクチャ コストを負担する必要があります。


レガシーフリートの改修の経済学

世界中の大型トラックの荷物の約 65% は 2018 年モデルよりも古いもので、工場でネットワーク テクノロジがインストールされていません。東南アジア、ラテンアメリカ、サハラ以南のアフリカなど、価格に敏感な国々の小型車両所有者にとって大きな障害となっているのは、1 台あたり 350 ドルから 900 ドルの範囲にあるアフターマーケットのテレマティクス設置価格です。[14]。これらの分野での普及は、ハードウェアのコストが 200 ドルを下回るまで、先進国市場より 5 ~ 7 年遅れることになります。


通信標準の断片化

DSRC (IEEE 802.11p)、C-V2X (3GPP Release 16+)、および独自仕様の共存衛星リンクは、国境を越えたルートを運行するフリートオペレーターにとって相互運用性の問題を引き起こします。世界的に調和された V2X 標準がなければ、OEM は研究開発コストの重複に直面し、通信事業者は地域固有のハードウェアへの投資が行き詰まるリスクがあります[15].


Connected Truck Market Opportunities

データ収益化と保険テレマティクスのビジネスモデル

フリートデータは運用ツールから収益源へと進化しています。北米の保険会社は現在、運転行動やメンテナンスのテレメトリーを共有する車両の保険料を 10 ~ 20% 割引する使用量ベースの商用車保険を提供しています。[12]。データ市場レイヤー(匿名化された交通パターン フィード、貨物需要信号、道路状況アラート)を構築するコネクテッド トラック市場参加者は、ハードウェア マージンを超えた定期的な SaaS 収益を生み出すことができます。

電気トラックの接続とバッテリーの状態管理

グローバルなバッテリー-電気トラックの保有台数は2030年までに70万台を超えると予測されており、各車両には継続的な充電状態の監視、熱管理、充電スケジュールの最適化が必要です。[11]。これにより、コネクテッド トラック市場向けのグリーンフィールド コネクティビティ TAM が生み出され、追加のセンサー密度によりユニットあたりの d がディーゼル同等品よりも 30 ~ 40% 高くなります。

衛星および LPWAN 接続を介した新興市場のリープフロッグ

インドの Gati Shakti 物流計画とブラジルの ANTT 貨物追跡義務により、包括的なセルラー バックホールが不足している市場でコネクテッド トラックの採用が促進されています。 Globalstar や Swarm などのプロバイダーが提供する低電力広域ネットワーク (LPWAN) および低地球軌道衛星ソリューションは、月額 5 米ドル未満で基本的な資産追跡を提供でき、南アジアとラテンアメリカの 1,200 万台の非接続トラックにコネクテッド トラック市場を開拓します。[16].

自律対応接続スタック

米国の州間高速道路でのレベル 4 の自動トラック輸送パイロットには、車両とオペレーション センターのリンクに非常に信頼性が高く、遅延が少ない通信層が必要です。冗長セルラーと衛星のフェイルオーバー アーキテクチャを組み込んだ接続 OEM は、2032 年までに 180 億米ドルを超えると予想される自動運転トラック スタックの Tier 1 サプライヤーとしての地位を確立しています。[10].

スマートコリドーと料金所の相互運用性プログラム

EU の欧州電子料金サービス (EETS) と米国 FHWA のトラック駐車情報管理システム (TPIMS) は、自動で料金を支払い、交通勧告を受信し、駐車場を予約できる V2I 対応トラックの需要を生み出しています。これらのプログラムは、コネクテッド トラック市場のハードウェアを任意のアップグレードから通路アクセスの前提条件に変換します。[2].


Connected Truck Market Future Outlook

AI を活用したフリート オーケストレーション

Generative AI 副操縦士は、2028 年までに車両の配車を再構築し、リアルタイムの交通、天候、需要信号を処理して、トラックのルートを動的に変更し、スポット積載量を交渉し、15 分以内の到着予定時刻を予測します。 AI によって調整された物流により、北米のトラック輸送ネットワーク全体で空マイルが 18 ~ 22% 削減され、業界全体で年間 140 億米ドルの燃料節約につながると推定されています。[18]。コネクテッドトラック市場は、世界の大きなシェアを獲得する見込みです。ソフトウェア-これらの機能を有効にするプラットフォーム層。

電化とバッテリーに接続されたエコシステム

IEA は、電動大型トラックの販売台数が 2030 年までに年間 60 万台に達すると予測しており、各車両にはバッテリーの熱管理、メガワット充電器のスケジュール設定、系統分散への参加のために永続的なクラウド接続が必要となります。[11]。ディーゼルと電気の統合された車両ダッシュボードを提供するコネクテッド トラック市場ベンダーは、混合パワートレイン移行期の 10 年間に競争力を維持するでしょう。

貨物データのマーケットプレイスとプラットフォームの経済学

コネクテッド トラック市場における次の利益のフロンティアは、ハードウェアではなくデータ集約です。匿名化された貨物の流れのデータセット、路面品質指数、リアルタイムの炭素強度指標が、取引可能なデジタル商品として登場しつつあります。

ESGレポートとスコープ3排出量追跡

EU 企業持続可能性報告指令 (CSRD) と SEC の気候情報開示規則は、荷主に対し 2026 年以降のスコープ 3 の輸送排出量を定量化することを義務付けています。出荷区間ごとに ISO-14083 準拠の炭素会計を実現するコネクテッド トラック市場プラットフォームは、運用ツールからコンプライアンス インフラストラクチャに移行し、企業のサプライ チェーン ガバナンスに接続性をより深く組み込むことになります。[20].


地域市場シェア分析

地域 主要な指標 主な投資テーマ
北米 ~38% シェア (2025 年) ELD コンプライアンス、長距離最適化、自律パイロット
ヨーロッパ CAGR ~16.2% (2026 ~ 2035 年) Euro VII、EETS 課金、国境を越えた相互運用性
アジア太平洋地域 ~22% シェア (2025 年) 中国のフリートデジタル化、インドのガティ・シャクティ、ASEANの物流
南アメリカ USD 1.85 Billion (2025) ATT の義務、農業物流の近代化
中東とアフリカ CAGR ~13.5% (2026 ~ 2035 年) サウジのNEOMスマート物流、南アフリカの貨物輸送路
合計 USD 37.10 Billion (2025) —

コネクテッド トラック市場は 3 層の地域構造を示しており、北米と欧州が成熟した中核を形成し、アジア太平洋地域が急速に拡大し、南米と中東およびアフリカが将来の成長スポットとして浮上しています。


北米

国 主要な指標 キードライバー
米国 地域シェアの最大 78% FMCSA ELD 義務、クラス 8 交換サイクル
カナダ CAGR ~14.3% 米国規格との国境を越えた調和
メキシコ USD 1.05 Billion (2025) ニアショア貨物の成長、T-MEC貿易回廊


米国は北米のコネクテッド トラック市場の収益の大部分を占めており、390 万台以上の ELD 搭載トラックが走行しています。カナダの導入の軌跡は米国の規制スケジュールを反映している一方、ニアショアリングの傾向により製造貨物がアジアの港からモンテレーとテキサス間の国境を越えた回廊にリダイレクトされる中、メキシコのコネクテッドトラック支出は急激に増加している。[1][6].

ヨーロッパ

国 主要な指標 キードライバー
ドイツ 地域シェアの最大 24% OEM R&D ハブ、アウトバーン デジタル コリドーのパイロット
イギリス CAGR ~15.8% Brexit 後の税関のデジタル化
フランス USD 1.42 Billion (2025) 自動ルートスマート料金プログラム
イタリア 地域シェアの約 10% 地中海物流の玄関口
スペイン CAGR ~14.9% イベリア貨物回廊の近代化
北欧諸国 USD 0.88 Billion (2025) コールドチェーン監視、EVトラックの早期導入
ロシア 地域シェアの約 5% シベリア横断ルートのデジタル化
ヨーロッパの残りの部分 CAGR ~13.8% EU結束基金のインフラ支出


ヨーロッパのコネクテッド トラック市場は、ユーロ VII 排出枠組によって推進されており、現実世界の排出量監視には継続的な OBD ストリーム接続が必要です。ドイツはイノベーションの震源地として機能しており、ダイムラー・トラック、MAN、コンチネンタルはいずれもアウトバーンA9でデジタル回廊のパイロット・プログラムを実施している一方、英国のEU離脱後の税関要件により、海峡をまたぐ運送業者にとってコネクテッド事前通関システムが現実的に必要となっている。[2][7].

アジア太平洋地域

国 主要な指標 キードライバー
中国 地域シェアの約 52% 運輸省の車両デジタル化義務
インド CAGR ~18.4% ガティ・シャクティ物流計画、高速道路拡張
日本 USD 1.10 Billion (2025) 人手不足による自動化
韓国 地域シェアの約 8% 5G コリドー V2X 導入
アセアン CAGR ~16.9% タイ、ベトナムにおける電子商取引物流の成長
残りのアジア太平洋地域 USD 0.45 Billion (2025) 鉱業および資源部門の車両追跡


中国はアジア太平洋地域のコネクテッドトラック市場を独占しており、政府の義務付けられた北斗ベースの追跡は2022年以降、すべての新規大型トラック登録をカバーしている。インドはこの地域で最も高い成長の機会を代表している。ガティ・シャクティ国家物流プログラムは複合貨物のデジタル化に7万5000億ルピー以上を割り当てており、インドのクラス5以上のトラックのコネクテッド普及率は2025年の18%から2032年までに55%に跳ね上がると予想されている。[5][9].

南アメリカ

国 主要な指標 キードライバー
ブラジル 地域シェアの最大 62% ANTT 貨物追跡解決策
アルゼンチン CAGR ~12.8% 農産物輸出物流
南アメリカの残りの地域 USD 0.32 Billion (2025) 採掘回廊の接続性


ブラジルのANTT決議5,948は、高額貨物のリアルタイム貨物追跡を義務付け、国内の210万台のトラックフリート全体にアフターマーケットテレマティクス設置のための規制床を創設する[16].

中東とアフリカ

国 主要な指標 キードライバー
サウジアラビア 地域シェアの最大 30% NEOM & Vision 2030 物流拠点
アラブ首長国連邦 CAGR ~14.6% ドバイのスマートポートおよびフリーゾーン貨物システム
南アフリカ USD 0.38 Billion (2025) N1/N4 回廊のフリート管理
エジプト 地域シェアの約 12% スエズ経済圏の物流デジタル化
MEAの残りの部分 CAGR ~11.9% サハラ以南のアフリカにおける採掘船団の追跡


サウジアラビアの NEOM 物流ゾーンは、自律的かつ接続された貨物運用のためにゼロから設計されています。一方、UAE のドバイ貿易プラットフォームは、リアルタイムのトラック追跡を港の通関ワークフローに統合し、商用アクセスの前提条件となっています。[16].


Connected Truck Market By Region, 2025-2035

Connected Truck Market Segmentation

車種別

セグメント 主要な指標 主な需要要因
大型商用車 ~62% のシェア (2025 年) 長距離路線のフリート管理、規制上の義務
小型商用車 CAGR ~16.1% ラストマイル配送、都市部の車両追跡


クラス 7 ~ 8 のトラクターは、複雑なルートの最適化、複数のルートの最適化によって推進される、ユニットあたりの接続性 ARPU (通常、年間 1,400 ~ 2,200 米ドル) が高いため、大型商用車がコネクテッド トラック市場を支配しています。センサーエンジン診断、および規制報告要件。 50 台以上のユニットを備えた長距離フリートは、コネクテッド プラットフォームで最速の ROI を達成しています。これが、北米とヨーロッパの大型トラック運送業者がテレマティクスの普及率をほぼ 100% に達している理由の説明になっています。

小型商用車は、コネクテッド トラック市場で最も急速に成長している車両セグメントです。電子商取引のフルフィルメントを提供する都市部の配送用バンや中型トラックでは、ジオフェンシング、配達証明キャプチャ、動的ルーティングの必要性がますます高まっています。これらの機能は、最近まで大型用途向けに確保されていました。 2025 年以降、OEM が工場出荷時の接続機能を LCV モデルラインに組み込むことで、このセグメントの成長は加速します。

範囲別

セグメント 主要な指標 主な需要要因
長距離 (テレマティクス コントロール ユニット) USD 26.40 Billion (2025) 携帯電話/衛星フリート分析プラットフォーム
専用短距離通信 (DSRC) CAGR ~13.2% 料金徴収、交差点の安全


長距離テレマティクス コントロール ユニットは、コネクテッド トラック市場のバックボーンを形成し、携帯電話 (4G/5G) および衛星ネットワークを介した診断、ルート計画、コンプライアンス レポートのための継続的なクラウド接続を可能にします。 DSRC ソリューションは、電子料金収受や協調交差点管理など、ニッチではあるものの成長を続けるアプリケーションに貢献しますが、その長期的な軌道は、北米およびヨーロッパにおける DSRC と C-V2X 標準の間の規制上の決定によって決まります。

通信タイプ別

セグメント 主要な指標 主な需要要因
車両からクラウドへ (V2C) ~43% シェア (2025 年) クラウドベースの車両管理プラットフォーム
車車間(V2V) USD 9.70 Billion (2025) 隊列走行の安全性、衝突回避
車載インフラ間 (V2I) CAGR ~17.3% スマートコリドー、料金所の相互運用性


GPS 追跡からリモート診断に至る事実上すべての商用テレマティクス アプリケーションがクラウド プラットフォームを経由するため、車両からクラウドへの通信が通信タイプ別でコネクテッド トラック市場で最大のシェアを占めています。 V2I 接続は、ドイツ、米国、中国にわたるスマート コリドー インフラストラクチャへの政府投資によって促進され、急速に普及しています。


競争力のあるベンチマーク

コネクテッド トラック市場は中程度の集中度を示しており、上位 5 社が合計で推定 35 ~ 42% の収益シェアを保持しています。競争分野は、従来の自動車 OEM、ティア 1 エレクトロニクス サプライヤー、および純粋なテレマティクス ソフトウェア会社に及び、ハードウェア、ソフトウェア、およびデータ サービスの収益が混ざり合う多層的なエコシステムを構築しています。市場の複数セグメントおよび複数地域の性質を反映して、世界収益の 12% 以上を占める単一企業はありません。

会社 EST(東部基準時。収益分配範囲 主な製品 戦略的なポジショニング
ダイムラーのトラック ~8~11% デトロイト コネクト、フリートボード テレマティクス 統合 OEM プラットフォームのリーダー
ボルボ・グループ ~7~10% Volvo Connect、ダイナミック ステアリング分析 フルスタックの OEM 接続
パッカー ~5~8% PACCAR Connected Services、ケンワース/ピータービルト プラットフォーム 北米プレミアムトラックOEM
トリンブル ~5~7% Trimble Transportation Cloud、ALK ルーティング ソフトウェア中心のフリート管理
コンチネンタルAG ~4~7% VDO接続、インテリジェントタイヤシステム Tier 1 コンポーネントおよびデータ サプライヤー
ロバート・ボッシュ ~4~6% Bosch IoT Suite、商用車用ADAS クロスドメインテクノロジーインテグレーター
ZF フリードリヒスハーフェン ~3~5% ZF Scalar プラットフォーム、CV センサーの融合 ドライブトレイン + コネクティビティの融合
株式会社デンソー ~3~5% コネクテッドビークルECU、熱管理IoT 日本のOEMサプライチェーンのアンカー
クアルコムテクノロジーズ ~2~4% Snapdragon Auto、C-V2X チップセット 半導体と標準化の実現者
ジオタブ ~2~4% Geotab GO デバイス、MyGeotab 分析 アフターマーケットのテレマティクスの純粋な遊び


最近のニュースと開発

  • ダイムラー・トラック (2025 年 3 月): 450 以上の故障コードをカバーする予知保全アルゴリズムを備えた Detroit Connect Analytics 3.0 を発売し、米国のフレイトライナー フリート全体で路上での計画外故障を推定 20% 削減[21].


  • コンチネンタル AG (2024 年 10 月): タイヤの空気圧と溝の深さのデータを、標準化された API を介してフリート管理ダッシュボードに直接統合する、ContiConnect Live 2.0 タイヤ監視システムを IAA Transportation で発表しました。[23].


  • 欧州委員会 (2024 年 6 月): 2027 年 1 月から EU に登録されるすべての新型大型車両に C-ITS メッセージの互換性を義務付ける、改訂された高度道路交通システム指令実施規則を発表[2].
  • クアルコム (2024 年 4 月): 商用車向けの Snapdragon Ride Flex SoC をリリース。ADAS 処理とテレマティクス接続を単一チップ上で組み合わせ、BOM コストを 30% 削減[25].
  • PACCAR (2024 年 2 月): PACCAR コネクテッド サービスを拡張し、Kenworth T680 および Peterbilt 579 モデルの無線パワートレイン校正を含め、エンジン、トランスミッション、後処理システムのファームウェア アップデートをカバー[26].
  • Geotab (2023 年 11 月): プラットフォーム上のコネクテッド車両の台数が 400 万台を超え、商用トラックがベースの 45% を占め、GLEC フレームワーク 3.0 に合わせた二酸化炭素排出量レポートを開始しました。[27].


Connected Truck Market Report Scope

パラメータ 詳細
市場範囲 ハードウェア、ソフトウェア、データ サービスをカバーする世界のコネクテッド トラック市場
学習期間 2021 ~ 2035 年
CAGR ウィンドウ 2026 ~ 2035 年 (14.80%)
基準年 2025年 — 371億米ドル
予測エンドポイント 2035年 — 1,475億2,000万米ドル
最も急成長しているセグメント 小型商用車(車種別) V2I(通信タイプ別)
最も急速に成長している地域 ヨーロッパ
紹介された企業 ダイムラー トラック、ボルボ グループ、PACCAR、トリンブル、コンチネンタル AG、ロバート ボッシュ、ZF フリードリヒスハーフェン、デンソー コーポレーション、クアルコム テクノロジーズ、ジオタブ
評価通貨 USD Billion


よくある質問

2035年までのコネクテッドトラック市場の予想市場評価額はどのくらいですか?
コネクテッドトラック市場は、2035年までに98.77 USDビリオンの評価に達すると予測されています。
2024年のコネクテッドトラック市場の市場評価はどのくらいでしたか?
2024年、コネクテッドトラック市場の評価額は292.9億USDでした。
2025年から2035年の予測期間中におけるコネクテッドトラック市場の期待CAGRはどのくらいですか?
2025年から2035年の予測期間中のコネクテッドトラック市場の期待CAGRは11.68%です。
コネクテッドトラック市場で重要なプレーヤーと見なされる企業はどれですか?
コネクテッドトラック市場の主要プレーヤーには、ボルボ、ダイムラー、PACCAR、スカニア、MAN、ナビスター、イベコ、フレイトライナー、日野、いすゞが含まれます。
コネクテッドトラック市場における主要な推進タイプとその評価は何ですか?
主要な推進タイプには、ディーゼル(15.0 - 50.0 億米ドル)、ガソリン(5.0 - 15.0 億米ドル)、ハイブリッド(4.0 - 20.0 億米ドル)、および電気(5.29 - 13.77 億米ドル)が含まれます。
コネクテッドトラック市場のアプリケーションセグメントはどのように分かれていますか?
アプリケーションセグメントには、長距離トラック輸送(10.0 - 35.0 億米ドル)、地域トラック輸送(8.0 - 28.0 億米ドル)、建設(5.0 - 18.0 億米ドル)、鉱業(3.0 - 10.0 億米ドル)、および廃棄物管理(3.29 - 7.77 億米ドル)が含まれます。
コネクテッドトラック市場における接続レベルとそれぞれの評価額は何ですか?
接続レベルには、基本接続(8.79 - 30.0 億米ドル)、高度接続(15.0 - 50.0 億米ドル)、および自律接続(5.5 - 18.77 億米ドル)が含まれます。
コネクテッドトラック市場にはどの車両重量クラスが含まれていますか?
車両の重量クラスには、クラス3(2.93 - 10.0 億米ドル)、クラス4(3.0 - 10.5 億米ドル)、クラス5(4.0 - 12.0 億米ドル)、クラス6(4.5 - 14.0 億米ドル)、クラス7(5.0 - 16.0 億米ドル)、およびクラス8(10.86 - 36.27 億米ドル)が含まれます。
接続トラック市場の成長に影響を与えているトレンドは何ですか?
成長に影響を与えるトレンドには、接続技術の進歩、燃費効率の良い車両に対する需要の増加、自動運転機能の向上が含まれます。
コネクテッドトラック市場の成長は、他の自動車セクターとどのように比較されますか?
コネクテッドトラック市場の成長は堅調で、予測CAGRは11.68%であり、多くの伝統的な自動車セクターを上回る可能性があります。
著者
著者 Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
共著者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, government transportation statistics, and authoritative automotive organizations. Key sources included the US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), Federal Motor Carrier Safety Administration (FMCSA), European Automobile Manufacturers Association (ACEA), International Transport Forum (ITF/OECD), Society of Automotive Engineers (SAE International), American Trucking Associations (ATA), European Road Transport Research Advisory Council (ERTRAC), International Energy Agency (IEA) Global EV Outlook, US Energy Information Administration (EIA), Eurostat Transport Database, International Council on Clean Transportation (ICCT), World Economic Forum (WEF) Centre for the Fourth Industrial Revolution, National Renewable Energy Laboratory (NREL), China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), and national transport ministry reports from key markets. These sources were used to collect vehicle registration data, regulatory compliance mandates (ELD, GHG emissions standards), telematics adoption statistics, fleet operator surveys, infrastructure development plans, and market landscape analysis for diesel, gasoline, hybrid, and electric propulsion systems across Class 3-8 vehicle segments.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Connected Vehicle Technology, heads of Telematics & Fleet Solutions, regulatory compliance officers, and commercial directors from Tier-1 telematics suppliers, fleet management service providers, and commercial vehicle OEMs were examples of supply-side sources. Fleet managers and procurement leaders from long-haul logistics organizations, regional distribution firms, construction fleet operators, mining vehicle managers, waste management authorities, and third-party logistics (3PL) suppliers made up demand-side sources. Primary research confirmed autonomous driving technology roadmaps, validated market segmentation by propulsion type, connectivity level, and vehicle weight class, and obtained information on fleet digitization priorities, total cost of ownership (TCO) considerations, and investment patterns related to regulatory compliance.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through revenue mapping and connected vehicle unit analysis. The methodology included:

Identification of 50+ key manufacturers and telematics providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across diesel, gasoline, hybrid, and electric propulsion systems; basic, advanced, and autonomous connectivity levels; and Class 3 through Class 8 weight categories

Analysis of reported and modeled annual revenues specific to connected truck hardware, software, and services portfolios

Coverage of manufacturers representing 75-80% of global commercial vehicle production volume in 2024

Extrapolation using bottom-up (fleet size × telematics penetration × ASP by country) and top-down (OEM revenue validation) approaches to derive segment-specific valuations for long-haul trucking, regional trucking, construction, mining, and waste management applications

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















