Connected Truck Market Summary
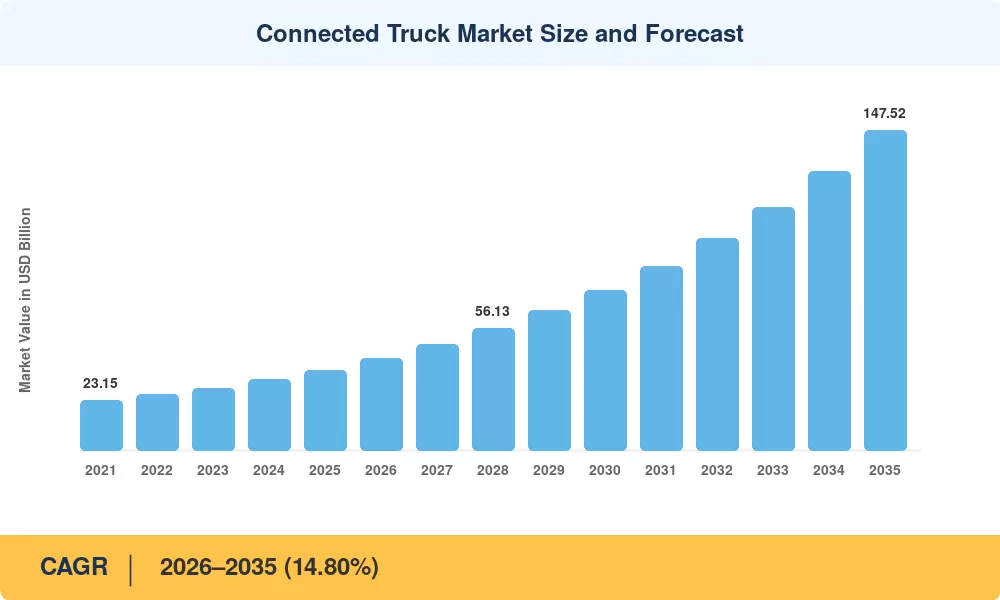
Le marché des camions connectés a atteint environ 37,10 milliards de dollars en 2025 et devrait passer de 42,59 milliards de dollars en 2026 à 147,52 milliards de dollars d’ici 2035, enregistrant un TCAC de 14,80 % au cours de la période 2026-2035. Deux catalyseurs accélèrent les dépenses : le renforcement des obligations d'enregistrement électronique par la Federal Motor Carrier Safety Administration des États-Unis et la révision de la directive sur les systèmes de transport intelligents de la Commission européenne qui consacre plus de 1,2 milliard d'euros à l'infrastructure de connectivité des véhicules jusqu'en 2030.[1][2]. Les opérateurs de flotte confrontés à des coûts de carburant et de main d'œuvre dépassant 60 % des dépenses totales de possession considèrent les plateformes connectées comme un levier direct de rentabilité.[3].
Un changement technologique réécrit la façon dont les véhicules commerciaux communiquent et fonctionnent. Héritage autonometélématiqueles boîtiers cèdent la place à des plates-formes de connectivité intégrées qui regroupent les diagnostics en temps réel, l'optimisation des itinéraires, l'encadrement des conducteurs et la gestion du micrologiciel en direct dans une seule pile basée sur le cloud. Les investissements mondiaux dans l’infrastructure numérique des véhicules commerciaux ont dépassé 8,5 milliards de dollars en 2024, les équipementiers automobiles de premier plan et les fournisseurs de cloud hyperscale se disputant tous deux la domination des plateformes.[4].
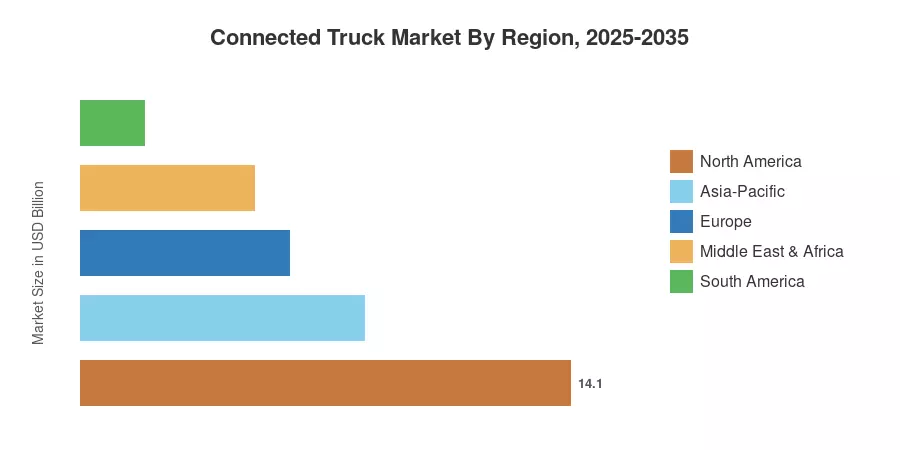
L’Amérique du Nord détient environ 38 % du marché des camions connectés, grâce à une adoption motivée par les mandats et à un réseau de corridors long-courriers mature. L'Europe est la région qui connaît la croissance la plus rapide, affichant un TCAC estimé à 16,2 %, alors que la préparation à Euro VII et les normes d'interopérabilité transfrontalière poussent les flottes vers des architectures connectées. L'Asie-Pacifique représente environ 22 % de la valeur mondiale, tirée par la numérisation rapide par la Chine de sa flotte de poids lourds de 8 millions d'unités.[5]. La décennie à venir verra la connectivité passer d’un coût de conformité à une couche de plate-forme génératrice de revenus dans toutes les principales économies de fret.
Points clés du rapport
• Par type de véhicule
- LourdVéhicules commerciauxdétiennent la plus grande part du marché des camions connectés, représentant environ 62 % du chiffre d’affaires de 2025, reflétant les dépenses de connectivité par unité plus élevées pour les camions de classe 7 à 8.
- Les véhicules utilitaires légers connaissent une croissance estimée à 16,1 % entre 2026 et 2035, alimentée par l'électrification de la livraison sur le dernier kilomètre et les exigences de suivi de la flotte urbaine.
• Par type de communication
- La connectivité Vehicle-to-Cloud (V2C) génère environ 15,80 milliards de dollars de valeur en 2025, alors que l'analyse basée sur le cloud devient l'épine dorsale des plateformes de gestion de flotte sur le marché des camions connectés.
- Les liens véhicule-infrastructure (V2I) devraient connaître la croissance la plus rapide parmi les modes de communication, bénéficiant des investissements dans les corridors intelligents en Amérique du Nord et en Europe.
• Par région
- L'Amérique du Nord est leader sur le marché des camions connectés avec une part des revenus de 38 %, soutenue par les mandats ELD et des taux de numérisation long-courriers élevés.
- Le marché européen des camions connectés devrait atteindre 55,40 milliards de dollars d'ici 2035, grâce à la conformité à la norme Euro VII et à l'interopérabilité paneuropéenne des péages.
- L’Asie-Pacifique représente environ 22 % du chiffre d’affaires mondial, la Chine et l’Inde apparaissant comme des corridors à forte croissance.
Taille et prévisions du marché (2021-2035)
Le modèle de dimensionnement de Market Research Future triangule les courbes d'adoption descendantes basées sur la réglementation avec des estimations ascendantes de l'ARPU par unité pour toutes les classes de véhicules et régions. Les chiffres historiques (2021-2024) sont calibrés sur les données d’activation télématique OEM, tandis que les prévisions (2026-2035) appliquent un TCAC constant de 14,80 % à l’année de base 2025 de 37,10 milliards de dollars.





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



