クラス4トラック市場

クラス4トラック市場調査報告書 タイプ別(従来型、電気、ハイブリッド)、用途別(一般配送、建設、有害物質輸送、冷蔵輸送)、積載能力別(10,001 - 12,500ポンド、12,501 - 14,500ポンド、14,501 - 16,500ポンド、16,501 - 18,500ポンド)、ボディタイプ別(ドライバン、フラットベッド、冷蔵バン、ダンプトラック、ボックストラック)、パワートレイン別(ディーゼル、ガソリン、電気)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/AT/27153-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: September 17, 2026
Class 4 Truck Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.02%
2024 Market Size$ 14.19 Billion
2025 Market Size$ 14.76 Billion
2035 Market Size$ 21.9 Billion
Key Players
Ford
Freightliner
Isuzu
Hino
Chevrolet
Ram
Opportunities
  • Increasing Demand for Last-Mile Delivery
  • Regulatory Support for Emission Standards
  • Shift Towards E-commerce and Retail Logistics

クラス4トラック市場 概要

マーケットリサーチフューチャーの分析によると、クラス4トラック市場の規模は2024年に141.9億米ドルと推定されています。クラス4トラック業界は、2025年に147.6億米ドルから2035年には219億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は4.02%となる見込みです。

主要な市場動向とハイライト

クラス4トラック市場は、持続可能性と技術革新によって推進される変革的なシフトを経験しています。

  • 持続可能性の取り組みが、特に北米においてクラス4トラックの設計と運用をますます形作っています。
  • フリート管理における技術革新が、効率を高め、業界全体の運用コストを削減しています。
  • 都市化と電子商取引の成長が、特にアジア太平洋の人口密集地域でクラス4トラックの需要を引き上げています。
  • ラストマイル配送の需要の高まりと排出基準に対する規制の支援が、市場成長を促進する重要な要因です。

市場規模と予測

2024年の市場規模 14.19(米ドル十億)
2035年の市場規模 21.9(米ドル十億)
CAGR(2025 - 2035) 4.02%

主要なプレーヤー

フォード(米国)、フレイトライナー(米国)、いすゞ(日本)、日野(日本)、シボレー(米国)、ラム(米国)、GMC(米国)、日産(日本)、三菱(日本)

クラス4トラック市場 運転手

ラストマイル配送の需要増加

クラス4トラック市場は、ラストマイル配送ソリューションの需要が著しく増加しています。電子商取引が拡大し続ける中、企業は商品を消費者に直接届けるための効率的な輸送オプションを必要としています。クラス4トラックは、その最適なサイズと積載能力により、機動性が重要な都市環境に適しています。最近のデータによると、ラストマイル配送セグメントは今後数年間で15%以上の年平均成長率で成長することが予測されています。この傾向は、物流戦略のシフトを示しており、企業は迅速で信頼性の高い配送サービスに対する消費者の期待に応えるために、ますますクラス4トラックに依存しています。

排出基準に対する規制の支援

クラス4トラック市場は、排出量を削減し持続可能性を促進することを目的とした厳格な規制フレームワークの影響を受けています。政府は、商業車両におけるクリーン技術の採用を促進する政策を実施しています。例えば、中型トラックの排出量を低減することを義務付ける規制は、メーカーに革新を促し、より環境に優しいクラス4トラックの生産を促進しています。この規制の支援は、世界的な持続可能性目標と一致するだけでなく、クリーン技術に投資する企業に競争上の優位性をもたらします。市場は、これらの基準への適合がますます重要になるにつれて、電動およびハイブリッドのクラス4トラックへのシフトが見込まれます。

電子商取引と小売物流へのシフト

クラス4トラック市場は、電子商取引と小売物流の急成長によりパラダイムシフトを経験しています。消費者がオンラインショッピングをますます好む中、企業はこの変化に対応するために物流戦略を適応させています。クラス4トラックは、都市配送に最適なサイズであるため、流通ネットワークを強化しようとする小売業者にとって好ましい選択肢となっています。市場データによると、電子商取引物流セクターは今後数年間で20%以上成長することが期待されており、クラス4トラックが現代の小売業務の需要に応える役割をさらに強固にしています。このシフトは、クラス4トラック市場における製造業者やフリートオペレーターにとって有利な機会を提供します。

フリート管理における技術統合

クラス4トラック市場は、フリート管理技術の進歩により変革を目の当たりにしています。テレマティクス、GPS追跡、リアルタイムデータ分析の統合は、クラス4トラックを利用する企業の運用効率を向上させています。これらの技術により、フリートオペレーターは車両のパフォーマンスを監視し、ルートを最適化し、燃料消費を削減することができます。その結果、企業はコスト削減とサービス提供の改善を経験する可能性が高いです。このような技術の採用は増加すると予想されており、市場アナリストはフリート管理ソフトウェアセクターの成長率を約10%と予測しており、クラス4トラックの需要をさらに促進しています。

都市化の進展とインフラ開発の増加

クラス4トラック市場は、都市化の進展と進行中のインフラ開発プロジェクトの影響を大きく受けています。都市地域が拡大するにつれて、効率的な輸送ソリューションの必要性が重要になります。クラス4トラックは、混雑した通りをナビゲートし、さまざまな場所に商品を届ける能力があるため、都市環境で特に有利です。さらに、道路や物流ハブへのインフラ投資は、クラス4トラックの運用能力を向上させる可能性があります。この傾向は、都市化が多様で効率的な輸送オプションの需要を引き続き推進する中で、クラス4トラックセグメントの堅調な成長軌道を示唆しています。

市場セグメントの洞察

タイプ別:従来型(最大)対電気型(最も成長中)

クラス4トラック市場では、従来型トラックが確立されたインフラと広範な消費者の親しみを背景に、最大の市場シェアを維持しています。従来型トラックは数十年にわたり物流と輸送の基盤となっており、このセクターで支配的な力を持っています。一方、電気トラックセグメントは急速に台頭しており、企業が進化する環境規制に応じてより持続可能でコスト効率の良いソリューションを求める中で、重要な関心を集めています。

従来型(支配的)対電気型(新興)

クラス4トラック市場では、従来型トラックが依然として主流の選択肢であり、その信頼性、メンテナンスの容易さ、広範なサポートネットワークが評価されています。さまざまな用途に対して多用途で効率的であり、フリートの主力となっています。それに対して、電気トラックは、バッテリー技術の進歩と運用コストの低下を活用した新興セグメントを代表しています。まだ初期段階にありますが、電気トラックは環境に優しい代替手段を提供し、長期的なコスト削減の約束を持って急速に注目を集めています。メーカーが電気モデルと充電インフラの開発に多大な投資を行う中、このセグメントは指数関数的な成長が期待されており、環境意識の高い消費者やフリートオペレーターを惹きつけています。

用途別:一般配送(最大)対冷蔵輸送(最も成長中)

クラス4トラック市場では、用途セグメントは一般配送が主導しており、最大の市場シェアを占めています。この用途は、eコマースの成長によって促進されたラストマイル配送サービスの需要の高まりから大きな恩恵を受けています。続いて、建設および危険物輸送も substantial シェアを保持しており、インフラプロジェクトの増加と危険物に対する厳格な規制を反映しています。一方、冷蔵輸送は、消費者の新鮮な食品や冷凍製品への需要の高まりによって、最も成長しているセグメントとして認識されています。食料品配送市場の急増と質の高い生鮮食品への傾向が相まって、冷蔵輸送ソリューションの必要性が高まっており、これらの車両が市場の変化や顧客の期待に応えることができるようになっています。

一般配送(支配的)対冷蔵輸送(新興)

クラス4トラック市場における一般配送は、特に都市部でのタイムリーで効率的な出荷を促進する重要な役割を果たしているため、支配的な用途として際立っています。より多くの企業が配送のスピードを優先する中、一般配送用に設計された車両はますます多用途になり、さまざまな貨物タイプに対応できるようになっています。それに対して、冷蔵輸送は新興でありながら、消費者の新鮮な食品の入手可能性への嗜好の変化により急速に注目を集めています。このセグメントは、製品の完全性を維持するために高度な冷却技術を備えた専門の車両を必要とします。これらの用途に焦点を当てる企業は、安全性、効率性、環境への配慮の要求に応えるために、フリートを継続的に革新する必要があります。

ペイロード容量別:12,501 - 14,500ポンド(最大)対10,001 - 12,500ポンド(最も成長中)

クラス4トラック市場では、ペイロード容量セグメントはさまざまな重量カテゴリーにおける需要の多様な分布を示しています。特に「12,501 - 14,500ポンド」範囲は、バランスの取れた容量と用途の多様性から、最大のセグメントとして重要な市場関心を集めています。一方、「10,001 - 12,500ポンド」カテゴリーは、効率を損なうことなく substantial な荷物を扱える軽量車両を求める企業からの需要の高まりによって、最も急成長しているセグメントを示しています。ペイロード容量セグメントの成長トレンドは、最適化された輸送ソリューションに対する業界のニーズの変化によって大いに促進されています。「10,001 - 12,500ポンド」範囲の軽量トラックは、都市配送や物流に理想的と見なされ、ますます魅力的になっています。対照的に、「12,501 - 14,500ポンド」セグメントは、より重い荷物や多様な商業目的に対応し、市場での地位を強固にしています。

12,501 - 14,500ポンド(支配的)対14,501 - 16,500ポンド(新興)

「12,501 - 14,500ポンド」ペイロード容量範囲は、クラス4トラック市場で現在支配的なプレーヤーであり、ペイロード能力と運用効率のバランスが評価されています。このセグメントは、配送トラックからサービス車両までさまざまな用途に対応しており、企業がその多用途性を活用できるようにしています。それに対して、「14,501 - 16,500ポンド」カテゴリーは、より重い荷物や専門的な用途に対する容量を提供する重要な競争相手として台頭しています。需要がより堅牢なソリューションにシフトする中、このセグメントは注目を集めており、より高いペイロードオプションを必要としながらも、クラス4トラックの特性である機動性の恩恵を受ける企業にアピールしています。

ボディタイプ別:ドライバン(最大)対冷蔵バン(最も成長中)

クラス4トラック市場では、ボディタイプセグメントは多様な用途によって特徴付けられ、ドライバンとフラットベッドトラックが substantial な市場シェアを保持しています。ドライバントラックは、さまざまな非耐久財を安全に運ぶ能力から広く利用されており、最大のセグメントとしての地位を確立しています。一方、フラットベッドセグメントは、特大荷物の輸送に特化した独自の目的を持ち、安定した顧客基盤を惹きつけています。企業が柔軟な輸送ソリューションを求める中、ボディタイプの多様性は特定の物流ニーズに応えるために重要です。ボディタイプセグメント内の成長トレンドは、冷蔵バンカテゴリーにおいて顕著な増加を示しており、クラス4トラック市場で最も成長しているセグメントとなっています。温度に敏感な商品の需要の高まりとeコマースの成長がこのトレンドを後押ししています。さらに、食品安全や配送スピードへの関心の高まりなど、社会経済的要因が冷蔵技術への投資を促進しています。このダイナミックな状況は、消費者と企業の変化するニーズを反映しています。

ドライバン(支配的)対ダンプトラック(新興)

ドライバンセグメントは、その多用途性によりクラス4トラック市場で支配的なプレーヤーとして際立っており、幅広い貨物の輸送を促進しています。外部要素から商品を保護するための閉じられたスペースを提供し、さまざまな業界にとって望ましいものとなっています。一方、ダンプトラックセグメントは、新興のプレーヤーとして、建設やインフラセクターでバルク材料を効率的に運搬・排出する能力を特徴としています。建設活動の増加と都市化の傾向に伴い、ダンプトラックは注目を集めており、市場プレーヤーに新たな機会を提供しています。環境の持続可能性への関心の高まりも、ダンプ技術の革新を促進し、このセグメントの魅力を高めています。

パワートレイン別:ディーゼル(最大)対電気(最も成長中)

クラス4トラック市場では、パワートレインセグメントはディーゼル、ガソリン、電気のバリエーションで競争の激しい状況を示しています。ディーゼルは、確立されたインフラと重作業用途における効率性により、最大の市場シェアを保持し続けています。ガソリンは存在しますが、軽量用途や都市配送に主に対応するため、セグメントの小さな部分を占めています。一方、電気パワートレインは急速に台頭しており、環境意識の高まりとクリーンエネルギーソリューションに対する規制の支援によって推進されています。

ディーゼル(支配的)対電気(新興)

ディーゼルエンジンは、クラス4トラック市場で支配的なパワートレインであり、重い荷物や長距離旅行に必要な優れたトルクと燃料効率を提供しています。このセグメントは、確立されたサプライチェーン、広範な給油ステーションネットワーク、顧客の親しみから恩恵を受けています。一方、電気パワートレインは市場内で新興の力を持ち、技術の進歩とバッテリー技術への大規模な投資によって推進されています。電気トラックは、クリーンな運用コストと高い効率性で市場のダイナミクスを再構築する準備が整っており、都市環境での短距離配送や物流に従事するフリートにアピールしています。規制がより環境に優しい選択肢を求める中、電気の成長軌道は有望に見えます。

クラス4トラック市場に関する詳細な洞察を得る

地域の洞察

北米:市場の主導的リーダー

北米のクラス4トラック市場は、物流および電子商取引セクターでの堅調な需要によって推進されており、米国が市場シェアの約70%を占め、カナダが20%を占めています。排出基準に対する規制の支援やインフラ投資が成長をさらに促進しています。ラストマイル配送ソリューションへの需要の高まりも重要な推進要因であり、製造業者は革新を促進し、提供を拡大する必要があります。この地域の主要なプレーヤーには、フォード、フレイトライナー、シボレーが含まれ、広範な製品ラインと強力なブランドロイヤルティで市場を支配しています。競争環境は、確立された製造業者と電動およびハイブリッドモデルに焦点を当てる新興プレーヤーの混合によって特徴づけられています。米国における主要な自動車ハブの存在は、サプライチェーンの効率を高め、クラス4トラックの生産と販売にとって重要な地域となっています。

ヨーロッパ:新興の規制環境

ヨーロッパのクラス4トラック市場は、厳格な環境規制と持続可能な輸送へのシフトによって大きな成長を遂げています。この地域は、世界市場の約25%を占めており、ドイツとフランスが最大の貢献者であり、欧州市場の約60%を占めています。欧州連合のグリーンディールやさまざまな国家イニシアチブがクリーンな技術を推進しており、市場の風景を再形成すると期待されています。ドイツ、フランス、英国などの主要国には、いすゞや日野などの主要な製造業者が存在し、進化する規制環境に適応しています。競争環境は、電動およびハイブリッドトラックの革新によって特徴づけられ、企業は新しい基準を満たすために研究開発に多大な投資を行っています。確立された自動車メーカーと、グリーン技術に焦点を当てる新興企業の増加が、ヨーロッパのクラス4トラック市場の未来を形成しています。

アジア太平洋:急成長と都市化

アジア太平洋地域は、都市化と物流需要の増加によってクラス4トラック市場で急成長を遂げています。日本や中国などの国々が市場をリードしており、中国は地域シェアの約40%を占め、日本が25%を占めています。電子商取引の台頭やインフラ開発がこの成長を促進する重要な要因であり、政府の輸送効率向上や排出削減に向けた取り組みも影響を与えています。日本の自動車大手、日産や三菱は、この市場の最前線に立ち、革新と持続可能性に焦点を当てています。競争環境は、国内外のプレーヤーの混合によって特徴づけられ、電動車両への関心が高まっています。都市部が拡大するにつれて、クラス4トラックへの需要が高まると予想されており、製造業者は進化する消費者ニーズや規制要件に応えるために戦略を適応させる必要があります。

中東およびアフリカ:新興市場の可能性

中東およびアフリカ地域は、インフラプロジェクトの増加と都市化によってクラス4トラック市場での成長のユニークな機会を提供しています。この地域は、世界市場の約10%を占めており、南アフリカとUAEが最大の市場です。輸送インフラや物流への政府の投資が主要な推進要因であり、建設や配送サービスなどのさまざまなセクターで商業車両への需要が高まっています。この地域の主要なプレーヤーには、いすゞや日野が含まれ、信頼性が高く効率的なトラックへの需要の高まりを活かしています。競争環境は進化しており、確立された製造業者と新規参入者が地元市場の特定のニーズに応えることに焦点を当てています。経済発展が続く中、中東およびアフリカのクラス4トラック市場は、好意的な政府政策やインフラへの投資によって大きな成長が期待されています。

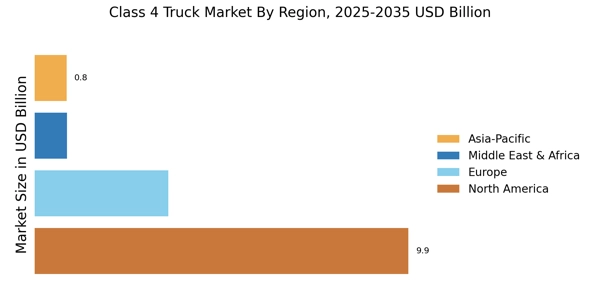
クラス4トラック市場 Regional Image

主要企業と競争の洞察

クラス4トラック市場の主要なプレーヤーは、製品に先進技術や革新的な機能を導入することで競争優位を獲得しようとしています。これらのプレーヤーは、顧客の進化するニーズに応える最先端のクラス4トラックを提供するために、研究開発に多大な投資を行っています。クラス4トラック市場の主要プレーヤーは、燃費効率が高く、環境に優しい車両の開発に注力し、先進的な安全機能やテレマティクスシステムを組み込んでいます。クラス4トラック市場の発展は、特に物流や建設セクターにおける効率的で信頼性の高い輸送ソリューションへの需要の高まりによって推進されています。クラス4トラック市場の主要なプレーヤーは、ダイムラー・トラック・ノース・アメリカ(DTNA)であり、ダイムラー・トラック・AGの子会社です。DTNAは、耐久性、パフォーマンス、先進技術で知られるフレイトライナーブランドの下で、幅広いクラス4トラックを提供しています。同社は強力な流通ネットワークを持ち、顧客に包括的なサポートサービスを提供しています。DTNAは革新に投資し続けており、最近では全電動のフレイトライナーeCascadiaを導入し、持続可能性へのコミットメントを示しています。クラス4トラック市場の主要な競合はPACCAR Inc.であり、ケンワーストラック会社とピータービルトモーター会社の親会社です。PACCARは、さまざまな用途のニーズに応える高品質のクラス4トラックで知られています。同社は顧客満足を重視し、特定の要件に応じたカスタマイズソリューションを提供しています。PACCARはグローバルな存在感を持ち、新興市場での事業拡大に積極的に取り組んでいます。同社の革新への注力と顧客中心のアプローチにより、クラス4トラック市場で強力な地位を維持しています。

クラス4トラック市場市場の主要企業には以下が含まれます

Recent Industry Developments

クラス4トラック市場は、2025年に推定147.6億米ドルから2034年には210.5億米ドルに成長すると予測されており、CAGRは4.22%です。市場の成長は、建設、輸送、物流などのさまざまな用途向けの中型トラックへの需要の高まりによって主に推進されています。さらに、排出基準や安全基準に関する政府の支援的な規制が市場の成長を促進すると期待されています。

さらに、先進運転支援システム(ADAS)やテレマティクスソリューションの統合などの技術革新が市場の拡大を促進すると予想されています。アジア太平洋地域やラテンアメリカの新興経済国は、インフラ開発や産業化の進展により、クラス4トラックメーカーにとって重要な成長機会を提供すると期待されています。主要な業界プレーヤーは、戦略的パートナーシップ、製品の発売、技術革新に注力して、市場での競争優位を獲得しようとしています。

今後の見通し

クラス4トラック市場 今後の見通し

クラス4トラック市場は、2025年から2035年の間に4.02%のCAGRで成長すると予測されており、都市化、電子商取引の拡大、技術革新が推進要因となっています。

新しい機会は以下にあります:

  • 都市配送ソリューションのための電動クラス4トラックの開発。
  • フリート管理の最適化のためのテレマティクスの統合。
  • 専用物流サービスのためのeコマースプラットフォームとのパートナーシップ。

2035年までに、クラス4トラック市場は堅調であり、持続的な成長と革新を反映することが期待されています。

市場セグメンテーション

クラス4トラック市場タイプの展望

  • 従来型
  • 電気
  • ハイブリッド

クラス4トラック市場ボディタイプの展望

  • ドライバン
  • フラットベッド
  • 冷蔵バン
  • ダンプトラック
  • ボックストラック

クラス4トラック市場パワートレインの展望

  • ディーゼル
  • ガソリン
  • 電気

クラス4トラック市場アプリケーションの展望

  • 一般配送
  • 建設
  • 危険物輸送
  • 冷蔵輸送

クラス4トラック市場ペイロード容量の展望

  • 10
  • 001 - 12
  • 500ポンド
  • 12
  • 501 - 14
  • 500ポンド
  • 14
  • 501 - 16
  • 500ポンド
  • 16
  • 501 - 18
  • 500ポンド

レポートの範囲

市場規模 2024 141.9(億米ドル)
市場規模 2025 147.6(億米ドル)
市場規模 2035 219(億米ドル)
年平均成長率(CAGR) 4.02%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去のデータ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル フォード(米国)、フレイトライナー(米国)、いすゞ(日本)、日野(日本)、シボレー(米国)、ラム(米国)、GMC(米国)、日産(日本)、三菱(日本)
カバーされるセグメント タイプ、アプリケーション、ペイロード容量、ボディタイプ、パワートレイン、地域
主要市場機会 クラス4トラック市場における先進テレマティクスと電動ドライブトレインの統合。
主要市場ダイナミクス 持続可能性イニシアチブと排出に関する規制圧力によって推進される電動クラス4トラックへの需要の高まり。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

Frequently Asked Questions

2025年のクラス4トラック市場の現在の評価額はどれくらいですか?

クラス4トラック市場の評価額は2024年に約141.9億米ドルです。

2035年までのクラス4トラック市場の予測市場規模はどれくらいですか?

市場は2035年までに219.0億米ドルの評価額に達すると予想されています。

2025年から2035年の予測期間中のクラス4トラック市場のCAGRはどれくらいですか?

予測期間中のクラス4トラック市場のCAGRは4.02%と予想されています。

クラス4トラック市場の主要な企業はどれですか?

市場の主要なプレーヤーには、フォード、フレイトライナー、いすゞ、日野、シボレー、ラム、GMC、日産、三菱が含まれます。

クラス4トラック市場の主要なセグメントは何ですか?

主要なセグメントには、タイプ、アプリケーション、ペイロード容量、ボディタイプ、パワートレインが含まれます。

従来型トラックセグメントの評価額はどのようになりますか?

従来型トラックセグメントの評価額は80億から120億米ドルの範囲です。

クラス4トラック市場における電気トラックの評価額の範囲はどれくらいですか?

電気トラックセグメントの評価額は30億から60億米ドルの間です。

クラス4トラック市場で支配的なアプリケーションは何ですか?

一般配送と建設アプリケーションが支配的で、それぞれ50億から75億米ドル、35億から50億米ドルの評価額があります。

ディーゼルパワートレインセグメントの評価額の範囲はどれくらいですか?

ディーゼルパワートレインセグメントの評価額は85億から120億米ドルの間です。

2035年までの冷蔵輸送アプリケーションの予測成長はどのようになりますか?

冷蔵輸送アプリケーションは成長すると予想されており、評価額は36.9億から64億米ドルの範囲です。

著者
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, commercial vehicle reports, and authoritative transportation organizations. Key sources included the US Department of Transportation (DOT), Federal Motor Carrier Safety Administration (FMCSA), National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA) for emissions standards, Bureau of Transportation Statistics (BTS), American Trucking Associations (ATA), Commercial Vehicle Safety Alliance (CVSA), Truck and Engine Manufacturers Association (EMA), National Truck Equipment Association (NTEA), European Automobile Manufacturers' Association (ACEA), International Council on Clean Transportation (ICCT), Organisation Internationale des Constructeurs d'Automobiles (OICA) production statistics, US Census Bureau Vehicle Inventory and Use Survey (VIUS), International Energy Agency (IEA) transport data, and national motor vehicle registries from key markets. These sources were used to collect vehicle registration data, regulatory compliance requirements, fleet operator statistics, alternative fuel adoption trends, and market landscape analysis for conventional diesel, electric, hybrid, and natural gas Class 4 truck technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of product strategy, chief engineers, and fleet sales directors from Class 4 truck OEMs, chassis producers, and upfitter firms were examples of supply-side sources. Fleet managers, procurement directors, logistics coordinators from last-mile delivery companies, utility service fleets, municipal transportation agencies, and executives from rental and leasing companies were among the demand-side sources. In addition to gathering information on fleet replacement cycles, total cost of ownership elements, charging infrastructure requirements, and financing/leasing dynamics, primary research validated market segmentation and confirmed product development timetables.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (25%), Asia-Pacific (34%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across OEM and bodybuilder channels. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across diesel, battery electric (BEV), hybrid electric (HEV), plug-in hybrid (PHEV), and compressed natural gas (CNG) powertrain categories

Analysis of reported chassis sales, upfitter revenue, and aftermarket service data specific to Class 4 GVWR (14,001-16,000 lbs) segments

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (fleet procurement data × ASP by country) and top-down (OEM revenue validation) approaches to derive segment-specific valuations, including separate analysis for cab-chassis and complete vehicle configurations
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.