Marché des camions de classe 4

Rapport d'étude de marché des camions de classe 4 par type (Conventional, Électrique, Hybride), par application (Livraison générale, Construction, Transport de matières dangereuses, Transport réfrigéré), par capacité de charge utile (10 001 - 12 500 lbs, 12 501 - 14 500 lbs, 14 501 - 16 500 lbs, 16 501 - 18 500 lbs), par type de carrosserie (Fourgon sec, Plateau, Fourgon réfrigéré, Camion-benne, Camion boîte), par groupe motopropulseur (Diesel, Essence, Électrique) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/AT/27153-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: September 17, 2026
Class 4 Truck Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.02%
2024 Market Size$ 14.19 Billion
2025 Market Size$ 14.76 Billion
2035 Market Size$ 21.9 Billion
Key Players
Ford
Freightliner
Isuzu
Hino
Chevrolet
Ram
Opportunities
  • Increasing Demand for Last-Mile Delivery
  • Regulatory Support for Emission Standards
  • Shift Towards E-commerce and Retail Logistics

Marché des camions de classe 4 Résumé

Selon l'analyse de Market Research Future, la taille du marché des camions de classe 4 était estimée à 14,19 milliards USD en 2024. L'industrie des camions de classe 4 devrait croître de 14,76 milliards USD en 2025 à 21,9 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 4,02 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des camions de classe 4 connaît un changement transformateur, motivé par la durabilité et les avancées technologiques.

  • Les initiatives de durabilité façonnent de plus en plus la conception et l'exploitation des camions de classe 4, en particulier en Amérique du Nord.
  • Les avancées technologiques dans la gestion de flotte améliorent l'efficacité et réduisent les coûts opérationnels dans tout le secteur.
  • L'urbanisation et la croissance du commerce électronique stimulent la demande de camions de classe 4, en particulier dans les zones densément peuplées de l'Asie-Pacifique.
  • La demande croissante pour la livraison du dernier kilomètre et le soutien réglementaire aux normes d'émission sont des moteurs clés propulsant la croissance du marché.

Taille du marché et prévisions

Taille du marché 2024 14,19 (milliards USD)
Taille du marché 2035 21,9 (milliards USD)
CAGR (2025 - 2035) 4,02%

Principaux acteurs

Ford (États-Unis), Freightliner (États-Unis), Isuzu (JP), Hino (JP), Chevrolet (États-Unis), Ram (États-Unis), GMC (États-Unis), Nissan (JP), Mitsubishi (JP)

Marché des camions de classe 4 conducteurs

Demande croissante pour la livraison du dernier kilomètre

Le marché des camions de classe 4 connaît une augmentation notable de la demande pour des solutions de livraison du dernier kilomètre. Alors que le commerce électronique continue de s'étendre, les entreprises ont besoin d'options de transport efficaces pour livrer des biens directement aux consommateurs. Les camions de classe 4, avec leur taille et leur capacité de charge optimales, sont bien adaptés aux environnements urbains où la manœuvrabilité est essentielle. Selon des données récentes, le segment de la livraison du dernier kilomètre devrait croître à un taux de croissance annuel composé de plus de 15 % dans les années à venir. Cette tendance indique un changement dans les stratégies logistiques, les entreprises s'appuyant de plus en plus sur les camions de classe 4 pour répondre aux attentes des consommateurs en matière de services de livraison rapides et fiables.

Soutien réglementaire pour les normes d'émission

Le marché des camions de classe 4 est influencé par des cadres réglementaires stricts visant à réduire les émissions et à promouvoir la durabilité. Les gouvernements mettent en œuvre des politiques qui encouragent l'adoption de technologies plus propres dans les véhicules commerciaux. Par exemple, des réglementations imposant des émissions plus faibles pour les camions de moyenne capacité poussent les fabricants à innover et à produire des camions de classe 4 plus respectueux de l'environnement. Ce soutien réglementaire s'aligne non seulement sur les objectifs mondiaux de durabilité, mais crée également un avantage concurrentiel pour les entreprises qui investissent dans des technologies plus propres. Le marché devrait connaître un passage vers des camions de classe 4 électriques et hybrides à mesure que la conformité à ces normes devient de plus en plus critique.

Changement vers le commerce électronique et la logistique de détail

Le marché des camions de classe 4 connaît un changement de paradigme en raison de la croissance rapide du commerce électronique et de la logistique de détail. Alors que les consommateurs préfèrent de plus en plus les achats en ligne, les entreprises adaptent leurs stratégies logistiques pour s'accommoder de ce changement. Les camions de classe 4, avec leur taille idéale pour les livraisons urbaines, deviennent un choix privilégié pour les détaillants cherchant à améliorer leurs réseaux de distribution. Les données du marché indiquent que le secteur de la logistique du commerce électronique devrait croître de plus de 20 % dans les prochaines années, renforçant ainsi le rôle des camions de classe 4 pour répondre aux exigences des opérations de détail modernes. Ce changement présente une opportunité lucrative pour les fabricants et les opérateurs de flotte sur le marché des camions de classe 4.

Intégration technologique dans la gestion de flotte

Le marché des camions de classe 4 est témoin d'une transformation en raison des avancées dans les technologies de gestion de flotte. L'intégration de la télématique, du suivi GPS et de l'analyse de données en temps réel améliore l'efficacité opérationnelle pour les entreprises utilisant des camions de classe 4. Ces technologies permettent aux opérateurs de flotte de surveiller les performances des véhicules, d'optimiser les itinéraires et de réduire la consommation de carburant. En conséquence, les entreprises devraient connaître des économies de coûts et une amélioration de la qualité de service. L'adoption de telles technologies devrait augmenter, les analystes de marché projetant un taux de croissance d'environ 10 % dans le secteur des logiciels de gestion de flotte, stimulant ainsi la demande pour les camions de classe 4.

Urbanisation croissante et développement des infrastructures

Le marché des camions de classe 4 est fortement impacté par l'urbanisation croissante et les projets de développement des infrastructures en cours. À mesure que les zones urbaines s'étendent, le besoin de solutions de transport efficaces devient primordial. Les camions de classe 4 sont particulièrement avantageux dans les environnements urbains en raison de leur capacité à naviguer dans des rues encombrées et à livrer des biens à divers endroits. De plus, les investissements dans les infrastructures routières et les hubs logistiques devraient améliorer les capacités opérationnelles des camions de classe 4. Cette tendance suggère une trajectoire de croissance robuste pour le segment des camions de classe 4, alors que l'urbanisation continue de stimuler la demande pour des options de transport polyvalentes et efficaces.

Aperçu des segments de marché

Par type : Conventionnel (le plus grand) vs. Électrique (le plus en croissance rapide)

Dans le marché des camions de classe 4, le type de camion conventionnel continue de détenir la plus grande part de marché, soutenu par une infrastructure établie et une familiarité généralisée des consommateurs. Les camions conventionnels ont été l'épine dorsale de la logistique et du transport pendant des décennies, faisant d'eux une force dominante dans le secteur. Pendant ce temps, le segment des camions électriques émerge rapidement, capturant un intérêt significatif alors que les entreprises recherchent des solutions plus durables et rentables en réponse à l'évolution des réglementations environnementales.

Conventionnel (dominant) vs. Électrique (émergent)

Les camions conventionnels restent le choix prédominant sur le marché des camions de classe 4, privilégiés pour leur fiabilité, leur facilité d'entretien et leurs vastes réseaux de soutien. Ils sont polyvalents et efficaces pour diverses applications, ce qui en fait un élément de base dans les flottes. En revanche, les camions électriques représentent un segment émergent passionnant, tirant parti des avancées en matière de batterie et de la diminution des coûts opérationnels. Bien qu'ils soient encore à un stade naissant, les camions électriques gagnent rapidement du terrain car ils offrent des alternatives écologiques et la promesse de dépenses à long terme réduites. Alors que les fabricants investissent massivement dans le développement de modèles électriques et d'infrastructures de recharge, ce segment est prêt pour une croissance exponentielle, attirant des consommateurs et des opérateurs de flotte soucieux de l'environnement.

Par application : Livraison générale (la plus grande) vs. Transport réfrigéré (le plus en croissance rapide)

Dans le marché des camions de classe 4, le segment d'application est principalement dirigé par la Livraison générale, qui commande la plus grande part de marché. Cette application bénéficie grandement de la demande croissante pour les services de livraison du dernier kilomètre, stimulée par la croissance du commerce électronique. Suivant de près, la Construction et le Transport de Matériaux Dangereux détiennent également des parts substantielles, reflétant l'augmentation des projets d'infrastructure et des réglementations strictes pour les matériaux dangereux. D'autre part, le Transport réfrigéré est reconnu comme le segment à la croissance la plus rapide, soutenu par la demande croissante des consommateurs pour des produits frais et congelés. L'essor du marché de la livraison de produits d'épicerie, associé à une tendance vers des biens périssables de qualité, a entraîné un besoin croissant de solutions de transport réfrigéré, garantissant que ces véhicules peuvent suivre l'évolution du marché et les attentes des clients.

Livraison générale (dominante) vs. Transport réfrigéré (émergent)

La Livraison générale sur le marché des camions de classe 4 se distingue comme l'application dominante, caractérisée par son rôle essentiel dans la facilitation des expéditions rapides et efficaces, en particulier dans les zones urbaines. Alors que de plus en plus d'entreprises priorisent la rapidité de livraison, les véhicules conçus pour la livraison générale deviennent de plus en plus polyvalents, permettant une gamme de types de cargaisons. En revanche, le Transport réfrigéré, bien qu'émergent, gagne rapidement du terrain en raison des changements dans les préférences des consommateurs vers la disponibilité des aliments frais. Ce segment nécessite des véhicules spécialisés équipés de technologies de refroidissement avancées pour maintenir l'intégrité des produits. Les entreprises se concentrant sur ces applications doivent continuellement innover leurs flottes pour répondre aux exigences de sécurité, d'efficacité et de considérations environnementales.

Par capacité de charge : 12 501 - 14 500 lbs (la plus grande) vs. 10 001 - 12 500 lbs (le plus en croissance rapide)

Dans le marché des camions de classe 4, le segment de capacité de charge présente une distribution diversifiée de la demande parmi diverses catégories de poids. Notamment, la plage '12 501 - 14 500 lbs' émerge comme le plus grand segment, attirant un intérêt significatif du marché en raison de sa capacité équilibrée et de sa polyvalence dans les applications. Pendant ce temps, la catégorie '10 001 - 12 500 lbs' affiche la croissance la plus rapide, soutenue par la demande croissante des entreprises recherchant des véhicules légers capables de gérer des charges substantielles sans compromettre l'efficacité. Les tendances de croissance pour le segment de capacité de charge sont encourageantes, largement alimentées par les besoins changeants de l'industrie vers des solutions de transport optimisées. Les camions légers dans la plage '10 001 - 12 500 lbs' sont considérés comme idéaux pour les livraisons urbaines et la logistique, les rendant de plus en plus attrayants. En revanche, le segment '12 501 - 14 500 lbs' maintient une forte traction, répondant à des charges plus lourdes et à des fins commerciales diverses, consolidant ainsi sa position sur le marché.

12 501 - 14 500 lbs (dominant) vs. 14 501 - 16 500 lbs (émergent)

La plage de capacité de charge '12 501 - 14 500 lbs' est actuellement le joueur dominant sur le marché des camions de classe 4, privilégiée pour son équilibre entre capacité de charge et efficacité opérationnelle. Ce segment s'adapte à une variété d'applications, des camions de livraison aux véhicules de service, permettant aux entreprises de tirer parti de sa polyvalence. En revanche, la catégorie '14 501 - 16 500 lbs' émerge comme un concurrent significatif, offrant une capacité améliorée pour des charges plus lourdes et des applications spécialisées. Alors que la demande se déplace vers des solutions plus robustes, ce segment gagne du terrain, attirant les entreprises ayant besoin d'options de charge plus élevées tout en bénéficiant de la maniabilité caractéristique des camions de classe 4.

Par type de carrosserie : Fourgon sec (le plus grand) vs. Fourgon réfrigéré (le plus en croissance rapide)

Dans le marché des camions de classe 4, le segment de type de carrosserie est caractérisé par une gamme diversifiée d'applications, avec des camions à fourgon sec et des camions à plateau détenant une part de marché substantielle. Les camions à fourgon sec sont largement utilisés pour leur capacité à transporter divers biens non périssables en toute sécurité, contribuant à leur statut de plus grand segment. Pendant ce temps, le segment des camions à plateau sert un objectif unique dans le transport de charges surdimensionnées, attirant une clientèle stable. Alors que les entreprises recherchent des solutions de transport flexibles, la variété des types de carrosserie est essentielle pour répondre aux besoins logistiques spécifiques. Les tendances de croissance au sein du segment de type de carrosserie montrent une augmentation significative dans la catégorie des Fourgons réfrigérés, faisant de ce segment le plus en croissance rapide sur le marché des camions de classe 4. La demande croissante pour des biens sensibles à la température et la croissance du commerce électronique ont propulsé cette tendance. De plus, des facteurs socio-économiques, tels qu'un accent accru sur la sécurité alimentaire et la rapidité de livraison, entraînent des investissements dans la technologie réfrigérée. Ce paysage dynamique reflète les besoins changeants des consommateurs et des entreprises.

Fourgon sec (dominant) vs. Camion benne (émergent)

Le segment des Fourgons secs se distingue comme le joueur dominant sur le marché des camions de classe 4 en raison de sa nature polyvalente, facilitant le transport d'une large gamme de fret. Il offre un espace fermé, garantissant que les marchandises restent protégées des éléments extérieurs, ce qui est souhaitable pour une large gamme d'industries. D'autre part, le segment des camions bennes représente un acteur émergent, caractérisé par sa capacité à transporter et décharger des matériaux en vrac de manière efficace dans les secteurs de la construction et des infrastructures. Avec l'augmentation des activités de construction et des tendances d'urbanisation, les camions bennes gagnent du terrain, présentant de nouvelles opportunités pour les acteurs du marché. L'accent croissant sur la durabilité environnementale pousse également à l'innovation dans les technologies de déversement, renforçant l'attrait de ce segment.

Par groupe motopropulseur : Diesel (le plus grand) vs. Électrique (le plus en croissance rapide)

Dans le marché des camions de classe 4, le segment de groupe motopropulseur présente un paysage concurrentiel avec des variantes Diesel, Essence et Électrique. Le Diesel continue de détenir la plus grande part de marché en raison de son infrastructure établie et de son efficacité dans les applications lourdes. L'Essence, bien que présente, représente une portion plus petite du segment, s'adressant principalement aux applications plus légères et aux livraisons urbaines. Pendant ce temps, le groupe motopropulseur Électrique émerge rapidement, alimenté par une sensibilisation environnementale croissante et un soutien réglementaire pour des solutions énergétiques propres.

Diesel (dominant) vs. Électrique (émergent)

Les moteurs Diesel restent le groupe motopropulseur dominant sur le marché des camions de classe 4, offrant un couple supérieur et une efficacité énergétique, qui sont essentiels pour les charges lourdes et les voyages longue distance. Ce segment bénéficie de chaînes d'approvisionnement bien établies, d'un vaste réseau de stations de ravitaillement et d'une familiarité des clients. D'autre part, le groupe motopropulseur Électrique est la force émergente sur le marché, propulsée par des avancées technologiques et des investissements significatifs dans la technologie des batteries. Les camions électriques sont prêts à redéfinir la dynamique du marché avec des coûts d'exploitation plus propres et une grande efficacité, attirant les flottes engagées dans des livraisons à courte distance ou la logistique dans des environnements urbains. Alors que les réglementations poussent vers des options plus écologiques, la trajectoire de croissance de l'Électrique semble prometteuse.

Obtenez des informations plus détaillées sur Marché des camions de classe 4

Aperçu régional

Amérique du Nord : Leader du marché dominant

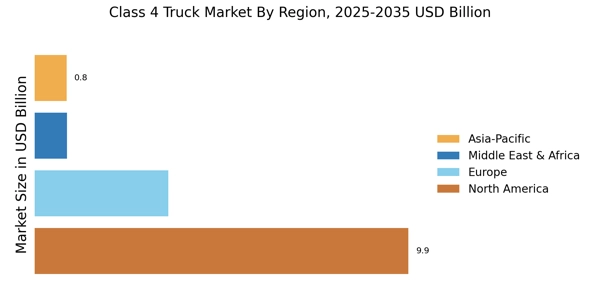
Le marché des camions de classe 4 en Amérique du Nord est alimenté par une demande robuste dans les secteurs de la logistique et du commerce électronique, les États-Unis détenant environ 70 % de la part de marché, suivis du Canada avec 20 %. Le soutien réglementaire pour les normes d'émission et les investissements dans les infrastructures catalysent également la croissance. Le besoin croissant de solutions de livraison de dernier kilomètre est également un moteur significatif, poussant les fabricants à innover et à élargir leurs offres. Les principaux acteurs de cette région incluent Ford, Freightliner et Chevrolet, qui dominent le marché avec leurs gammes de produits étendues et leur forte fidélité à la marque. Le paysage concurrentiel est caractérisé par un mélange de fabricants établis et de nouveaux acteurs se concentrant sur des modèles électriques et hybrides. La présence de grands pôles automobiles aux États-Unis améliore l'efficacité de la chaîne d'approvisionnement, faisant de cette région un lieu critique pour la production et les ventes de camions de classe 4.

Europe : Émergence d'un paysage réglementaire

Le marché des camions de classe 4 en Europe connaît une croissance significative, alimentée par des réglementations environnementales strictes et un passage vers un transport durable. La région détient environ 25 % de la part de marché mondiale, l'Allemagne et la France étant les plus grands contributeurs, représentant près de 60 % du marché européen. Le Green Deal de l'Union européenne et diverses initiatives nationales poussent à des technologies plus propres, qui devraient redéfinir le paysage du marché. Des pays leaders comme l'Allemagne, la France et le Royaume-Uni abritent de grands fabricants tels qu'Isuzu et Hino, qui s'adaptent à l'environnement réglementaire en évolution. Le paysage concurrentiel est marqué par l'innovation dans les camions électriques et hybrides, les entreprises investissant massivement dans la R&D pour répondre aux nouvelles normes. La présence de fabricants automobiles établis et d'un nombre croissant de startups se concentrant sur les technologies vertes façonne l'avenir du marché des camions de classe 4 en Europe.

Asie-Pacifique : Croissance rapide et urbanisation

La région Asie-Pacifique connaît une croissance rapide sur le marché des camions de classe 4, alimentée par l'urbanisation et l'augmentation des demandes logistiques. Des pays comme le Japon et la Chine mènent le marché, la Chine détenant environ 40 % de la part régionale, suivie du Japon avec 25 %. L'essor du commerce électronique et le développement des infrastructures sont des facteurs clés alimentant cette croissance, aux côtés des initiatives gouvernementales visant à améliorer l'efficacité des transports et à réduire les émissions. Les géants de l'automobile japonais, y compris Nissan et Mitsubishi, sont à l'avant-garde de ce marché, se concentrant sur l'innovation et la durabilité. Le paysage concurrentiel est caractérisé par un mélange d'acteurs nationaux et internationaux, avec un accent croissant sur les véhicules électriques. À mesure que les zones urbaines s'étendent, la demande de camions de classe 4 devrait augmenter, poussant les fabricants à adapter leurs stratégies pour répondre aux besoins évolutifs des consommateurs et aux exigences réglementaires.

Moyen-Orient et Afrique : Potentiel de marché émergent

La région du Moyen-Orient et de l'Afrique présente une opportunité unique de croissance sur le marché des camions de classe 4, alimentée par l'augmentation des projets d'infrastructure et l'urbanisation. La région détient environ 10 % de la part de marché mondiale, l'Afrique du Sud et les Émirats Arabes Unis étant les plus grands marchés. Les investissements gouvernementaux dans les infrastructures de transport et la logistique sont des moteurs clés, aux côtés d'une demande croissante de véhicules commerciaux dans divers secteurs, y compris la construction et les services de livraison. Les principaux acteurs de cette région incluent Isuzu et Hino, qui capitalisent sur la demande croissante de camions fiables et efficaces. Le paysage concurrentiel évolue, avec à la fois des fabricants établis et de nouveaux entrants se concentrant sur la satisfaction des besoins spécifiques des marchés locaux. À mesure que le développement économique se poursuit, le marché des camions de classe 4 au Moyen-Orient et en Afrique est prêt pour une croissance significative, soutenue par des politiques gouvernementales favorables et des investissements dans les infrastructures.
Marché des camions de classe 4 Regional Image

Acteurs clés et aperçu concurrentiel

Les principaux acteurs de l'industrie du marché des camions de classe 4 s'efforcent continuellement d'acquérir un avantage concurrentiel en introduisant technologies avancées et des fonctionnalités innovantes dans leurs produits. Ces acteurs investissent massivement dans la recherche et le développement pour offrir des camions de classe 4 à la pointe de la technologie qui répondent aux besoins évolutifs des clients. Les principaux acteurs du marché des camions de classe 4 se concentrent sur le développement de véhicules économes en carburant et respectueux de l'environnement, ainsi que sur l'incorporation de caractéristiques de sécurité avancées et de systèmes de télématique. Le développement du marché des camions de classe 4 est alimenté par la demande croissante de solutions de transport efficaces et fiables, en particulier dans les secteurs de la logistique et de la construction. Un acteur majeur du marché des camions de classe 4 est Daimler Truck North America (DTNA), une filiale de Daimler Truck AG. DTNA propose une large gamme de camions de classe 4 sous la marque Freightliner, connue pour sa durabilité, ses performances et ses technologies avancées. L'entreprise dispose d'un solide réseau de distribution et fournit des services de soutien complets à ses clients. DTNA continue d'investir dans l'innovation et a récemment introduit le Freightliner eCascadia entièrement électrique, montrant son engagement envers la durabilité. Un concurrent clé sur le marché des camions de classe 4 est PACCAR Inc., la société mère de Kenworth Truck Company et de Peterbilt Motors Company. PACCAR est réputé pour ses camions de classe 4 de haute qualité, conçus pour répondre aux exigences de diverses applications. L'entreprise met l'accent sur la satisfaction du client et propose des solutions personnalisées pour répondre à des besoins spécifiques. PACCAR a une présence mondiale et a activement élargi ses opérations sur les marchés émergents. L'accent mis par l'entreprise sur l'innovation et son approche centrée sur le client lui ont permis de maintenir une position forte sur le marché des camions de classe 4.

Les principales entreprises du marché Marché des camions de classe 4 incluent

Recent Industry Developments

Le marché des camions de classe 4 devrait croître d'une estimation de 14,76 milliards USD en 2025 à 21,05 milliards USD d'ici 2034, avec un CAGR de 4,22 %. La croissance du marché est principalement alimentée par la demande croissante de camions de poids moyen pour diverses applications telles que la construction, le transport et la logistique. De plus, des réglementations gouvernementales favorables concernant les normes d'émission et les normes de sécurité devraient propulser la croissance du marché.

De plus, les avancées technologiques telles que l'intégration de systèmes avancés d'assistance au conducteur (ADAS) et de solutions de télématique devraient stimuler l'expansion du marché. Les économies émergentes en Asie-Pacifique et en Amérique latine devraient offrir d'importantes opportunités de croissance pour les fabricants de camions de classe 4 en raison de l'augmentation du développement des infrastructures et de l'industrialisation. Les principaux acteurs de l'industrie se concentrent sur des partenariats stratégiques, des lancements de produits et des innovations technologiques pour acquérir un avantage concurrentiel sur le marché.

Perspectives d'avenir

Marché des camions de classe 4 Perspectives d'avenir

Le marché des camions de classe 4 devrait croître à un TCAC de 4,02 % de 2025 à 2035, soutenu par l'urbanisation, l'expansion du commerce électronique et les avancées technologiques.

De nouvelles opportunités résident dans :

  • Développement de camions électriques de classe 4 pour des solutions de livraison urbaine.

D'ici 2035, le marché des camions de classe 4 devrait être robuste, reflétant une croissance et une innovation soutenues.

Segmentation du marché

Perspectives du marché des camions de classe 4

  • Conventional
  • Électrique
  • Hybride

Perspectives du marché des types de carrosserie des camions de classe 4

  • Fourgon sec
  • Plateau
  • Fourgon réfrigéré
  • Camion-benne
  • Camion à caisse

Perspectives du marché des groupes motopropulseurs des camions de classe 4

  • Diesel
  • Essence
  • Électrique

Perspectives du marché des applications des camions de classe 4

  • Livraison générale
  • Construction
  • Transport de matières dangereuses
  • Transport réfrigéré

Perspectives de capacité de charge utile du marché des camions de classe 4

  • 10
  • 001 - 12
  • 500 lbs
  • 12
  • 501 - 14
  • 500 lbs
  • 14
  • 501 - 16
  • 500 lbs
  • 16
  • 501 - 18
  • 500 lbs

Portée du rapport

TAILLE DU MARCHÉ 2024 14,19 (milliards USD)
TAILLE DU MARCHÉ 2025 14,76 (milliards USD)
TAILLE DU MARCHÉ 2035 21,9 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 4,02 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Ford (États-Unis), Freightliner (États-Unis), Isuzu (JP), Hino (JP), Chevrolet (États-Unis), Ram (États-Unis), GMC (États-Unis), Nissan (JP), Mitsubishi (JP)
Segments couverts Type, Application, Capacité de charge utile, Type de carrosserie, Groupe motopropulseur, Régional
Principales opportunités de marché Intégration de télématique avancée et de groupes motopropulseurs électriques sur le marché des camions de classe 4.
Dynamiques clés du marché Demande croissante de camions de classe 4 électriques, alimentée par des initiatives de durabilité et des pressions réglementaires sur les émissions.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est l'évaluation actuelle du marché des camions de classe 4 en 2025 ?

L'évaluation du marché des camions de classe 4 s'élève à environ 14,19 milliards USD en 2024.

Quelle est la taille de marché projetée pour le marché des camions de classe 4 d'ici 2035 ?

Le marché devrait atteindre une évaluation de 21,9 milliards USD d'ici 2035.

Quel est le CAGR attendu pour le marché des camions de classe 4 pendant la période de prévision 2025 - 2035 ?

Le CAGR anticipé pour le marché des camions de classe 4 pendant la période de prévision est de 4,02 %.

Quelles entreprises sont les acteurs clés du marché des camions de classe 4 ?

Les acteurs clés du marché incluent Ford, Freightliner, Isuzu, Hino, Chevrolet, Ram, GMC, Nissan et Mitsubishi.

Quels sont les principaux segments du marché des camions de classe 4 ?

Les principaux segments incluent le type, l'application, la capacité de charge, le type de carrosserie et le groupe motopropulseur.

Comment le segment des camions conventionnels se comporte-t-il en termes d'évaluation ?

Le segment des camions conventionnels avait une évaluation allant de 8,0 à 12,0 milliards USD.

Quelle est la fourchette d'évaluation des camions électriques sur le marché des camions de classe 4 ?

Le segment des camions électriques est évalué entre 3,0 et 6,0 milliards USD.

Quelles applications dominent le marché des camions de classe 4 ?

Les applications de livraison générale et de construction dominent, avec des évaluations de 5,0 à 7,5 milliards USD et de 3,5 à 5,0 milliards USD, respectivement.

Quelle est la fourchette d'évaluation pour le segment des groupes motopropulseurs diesel ?

Le segment des groupes motopropulseurs diesel est évalué entre 8,5 et 12,0 milliards USD.

Quelle est la croissance projetée pour l'application de transport réfrigéré d'ici 2035 ?

L'application de transport réfrigéré devrait croître, avec une évaluation projetée entre 3,69 et 6,4 milliards USD.

Auteur
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, commercial vehicle reports, and authoritative transportation organizations. Key sources included the US Department of Transportation (DOT), Federal Motor Carrier Safety Administration (FMCSA), National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA) for emissions standards, Bureau of Transportation Statistics (BTS), American Trucking Associations (ATA), Commercial Vehicle Safety Alliance (CVSA), Truck and Engine Manufacturers Association (EMA), National Truck Equipment Association (NTEA), European Automobile Manufacturers' Association (ACEA), International Council on Clean Transportation (ICCT), Organisation Internationale des Constructeurs d'Automobiles (OICA) production statistics, US Census Bureau Vehicle Inventory and Use Survey (VIUS), International Energy Agency (IEA) transport data, and national motor vehicle registries from key markets. These sources were used to collect vehicle registration data, regulatory compliance requirements, fleet operator statistics, alternative fuel adoption trends, and market landscape analysis for conventional diesel, electric, hybrid, and natural gas Class 4 truck technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of product strategy, chief engineers, and fleet sales directors from Class 4 truck OEMs, chassis producers, and upfitter firms were examples of supply-side sources. Fleet managers, procurement directors, logistics coordinators from last-mile delivery companies, utility service fleets, municipal transportation agencies, and executives from rental and leasing companies were among the demand-side sources. In addition to gathering information on fleet replacement cycles, total cost of ownership elements, charging infrastructure requirements, and financing/leasing dynamics, primary research validated market segmentation and confirmed product development timetables.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (25%), Asia-Pacific (34%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across OEM and bodybuilder channels. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across diesel, battery electric (BEV), hybrid electric (HEV), plug-in hybrid (PHEV), and compressed natural gas (CNG) powertrain categories

Analysis of reported chassis sales, upfitter revenue, and aftermarket service data specific to Class 4 GVWR (14,001-16,000 lbs) segments

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (fleet procurement data × ASP by country) and top-down (OEM revenue validation) approaches to derive segment-specific valuations, including separate analysis for cab-chassis and complete vehicle configurations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.