慢性腰痛治療市場

慢性腰痛治療市場調査報告書 手術、薬物療法、理学療法、代替医療の手続きの種類別、侵襲的、非侵襲的、保守的な治療方法別、軽度、中度、重度の病気の重症度別、年齢層別(18-40、41-60、61-80、80以上)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 成長と産業予測 2025年から2035年
ID: MRFR/HC/28704-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
Chronic Lower Back Pain Treatment Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.99%
2024 Market Size$ 29.34 Billion
2025 Market Size$ 30.51 Billion
2035 Market Size$ 45.13 Billion
Key Players
Medtronic
Johnson & Johnson
Stryker
Boston Scientific
Abbott Laboratories
NuVasive
Opportunities
  • Advancements in Medical Technology
  • Increase in Healthcare Expenditure
  • Growing Awareness of Treatment Options

慢性腰痛治療市場 概要

市場調査の未来の分析によると、慢性腰痛治療市場は2024年に293.4億米ドルと推定されています。慢性腰痛治療業界は、2025年に305.1億米ドルから2035年までに451.3億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は3.99%となる見込みです。

主要な市場動向とハイライト

慢性腰痛治療市場は、革新的で包括的な治療法への変革的なシフトを経験しています。

  • 治療方法における技術の統合がますます普及しており、特に北米で顕著です。
  • 包括的アプローチへの注目が高まり、アジア太平洋地域全体で患者ケア戦略が再構築されています。
  • 非薬理学的治療に関する研究が強化されており、保守的な管理オプションへの広範な傾向を反映しています。
  • 慢性腰痛の有病率の上昇と医療技術の進展が市場の成長を促進しており、特に薬物療法および非侵襲的セグメントで顕著です。

市場規模と予測

2024年の市場規模 29.34(米ドル十億)
2035年の市場規模 45.13(米ドル十億)
CAGR(2025 - 2035) 3.99%

主要なプレーヤー

メドトロニック(米国)、ジョンソン・エンド・ジョンソン(米国)、ストライカー(米国)、ボストン・サイエンティフィック(米国)、アボット・ラボラトリーズ(米国)、ヌバシブ(米国)、ジマー・バイオメット(米国)、デピュー・シンセス(米国)、アメディカ・コーポレーション(米国)
慢性腰痛治療市場 運転手

医療技術の進歩

技術の進歩は、慢性腰痛治療市場を形成する上で重要な役割を果たしています。最小限の侵襲的手術技術、高度な画像診断法、テレメディスンの統合などの革新が治療のパラダイムを変革しました。例えば、ロボット支援手術の使用は、患者の結果を改善し、回復時間を短縮しました。さらに、痛み管理およびモニタリングのためのウェアラブルデバイスの開発が進んでいます。これらの技術的な向上は、治療の効果を改善するだけでなく、ケアへのアクセスを拡大し、市場の成長を促進します。慢性腰痛治療市場は、新しい技術が登場するにつれて進化し続ける可能性があります。

医療費の増加

医療費の増加は、慢性腰痛治療市場を推進する重要な要因です。各国が医療により多くの資源を割り当てるにつれて、痛み管理プログラムや研究イニシアチブへの資金が増加しています。この財政的なコミットメントは、新しい治療法の開発を可能にし、既存の治療へのアクセスを向上させます。多くの地域で、医療システムは慢性痛管理を優先しており、その影響が生活の質や生産性に及ぶことを認識しています。この傾向から、慢性腰痛治療市場は恩恵を受けることができ、投資の増加が治療オプションと患者の結果の改善につながります。

治療オプションに対する認識の高まり

慢性腰痛とその治療オプションに関する認識が著しく高まっており、これが慢性腰痛治療市場に大きな影響を与えています。教育キャンペーンや医療イニシアチブが、この状態の理解を深め、患者が適切なケアを求めるようになっています。この認識の高まりは、個人が理学療法、カイロプラクティックケア、代替療法などのさまざまな治療法を探求することを促します。患者がより情報を得るにつれて、多様な治療オプションへの需要が高まり、提供者間の競争が促進されます。その結果、慢性腰痛治療市場は、より包括的で患者中心のケアへのシフトを経験しています。

慢性腰痛の有病率の上昇

慢性腰痛の発生率の増加は、慢性腰痛治療市場の主要な推進要因です。最近の推定によれば、約80%の人々が人生のある時点で腰痛を経験し、その中のかなりの部分が慢性の状態に発展しています。この増加する有病率は、効果的な治療オプションを必要とし、市場の成長を促進します。人口が高齢化し、ライフスタイルがより座りがちになるにつれて、革新的な治療法や介入への需要が高まります。したがって、慢性腰痛治療市場は、この広範な問題に対処するための薬理学的および非薬理学的解決策の開発が急増しています。

非薬理学的治療へのシフト

慢性腰痛治療市場は、非薬理学的治療への重要なシフトを目撃しています。オピオイドの使用と依存に関する懸念が高まる中、医療提供者と患者は代替療法をますます探求しています。鍼治療、ヨガ、認知行動療法などのオプションは、薬物に関連するリスクなしに痛みを管理する効果があるため、人気が高まっています。この傾向は、医療に対するホリスティックで統合的なアプローチへのより広範な動きを反映しています。非薬理学的治療への需要は今後も高まり続け、慢性腰痛治療市場内の提供者の戦略に影響を与えるでしょう。

市場セグメントの洞察

手続きの種類別:薬物(最大)対外科手術(最も成長している)

慢性腰痛治療市場において、さまざまな手続きの市場シェアの分布は多様です。薬物は最大のシェアを占めており、慢性腰痛の管理に最も一般的に処方される介入です。これは、アクセスのしやすさと即効性に起因しています。外科手術や理学療法も重要なシェアを持っていますが、代替医療は小さいながらも着実に増加しているセグメントであり、より多くの患者がホリスティックで非侵襲的な治療を求めています。

薬物(支配的)対外科手術(新興)

薬物は慢性腰痛の治療において支配的なアプローチであり、その使いやすさと痛み管理への即効性が評価されています。患者は通常、OTCの痛み止めやNSAIDなどの処方薬から治療を始めます。対照的に、外科手術は従来は最後の手段と見なされていましたが、最小侵襲技術の進歩により急速に普及しています。これらの技術は、回復時間を短縮し、患者の快適さを向上させるため、多くの重度の持続的な痛みを抱える患者にとって外科手術をより実行可能な選択肢にしています。両方のセグメントは明確な患者の好みを示しており、多くの患者が状態の進行に伴い薬物から外科的選択肢に移行しています。

治療方法別:非侵襲的(最大)対侵襲的(最も成長している)

慢性腰痛の治療方法は、主に非侵襲的、侵襲的、保守的治療に分類されます。現在、非侵襲的治療は、リスクが少なく、回復時間が短いことを好む患者の間で人気があるため、最大の市場シェアを保持しています。理学療法やカイロプラクティック介入のような技術がこのセグメントを支配しており、広範な人口層にアピールしています。対照的に、侵襲的治療は新しい技術が安全性と効果を向上させるにつれて注目を集めており、重度のケースにおいて長期的な解決策を求める患者が増えているため、最も成長しているセグメントとなっています。

非侵襲的(支配的)対侵襲的(新興)

非侵襲的治療は、慢性腰痛の管理におけるリスクプロファイルが低く、効果的であることが特徴です。このセグメントには、理学療法、鍼治療、最小侵襲手術のような選択肢が含まれます。患者は、これらの方法が安全であり、外科的介入がないことから好むことが多いです。対照的に、外科的選択肢や脊椎インプラントのような高度な技術を含む侵襲的治療方法は、医療提供者が回復と効果を向上させるために革新を進める中で急速に普及しています。侵襲的手術の魅力は、複雑なケースにおける即効性にありますが、リスクが高いこともあります。このダイナミクスは、非侵襲的手法が確立されている一方で、侵襲的選択肢が治療の新たな最前線として存在感を拡大している競争の激しい環境を生み出しています。

病気の重症度別:中等度(最大)対重度(最も成長している)

慢性腰痛治療市場において、病気の重症度セグメントは患者のニーズと治療経路を理解する上で重要です。市場シェアの分布は、中等度のケースがリードしており、最大のセグメントを表しています。中等度の重症度に分類される患者は、持続的な痛みと機能障害の混合を経験することが多く、特別な治療オプションの需要を高めています。対照的に、重度のケースは市場シェアは小さいものの、慢性疾患の増加と利用可能な介入に対する患者の意識の高まりにより急速に成長しています。

中等度(支配的)対重度(新興)

中等度の病気の重症度セグメントは、慢性腰痛治療市場において支配的な力として際立っています。このカテゴリーの患者は、日常生活に影響を与えるかなりの不快感を抱えており、薬理学的および非薬理学的介入の両方に対する強い需要を生み出しています。一方、重度のセグメントは急速に成長しており、ストレスの増加、座りがちなライフスタイル、老齢化する人口の影響を受けています。治療オプションに対する意識が高まるにつれて、重度のカテゴリーは重要な成長を遂げており、強い痛みや関連する障害に対処することを目的とした先進的な臨床試験や革新的な治療法によって推進されています。

年齢層別:41-60(最大)対61-80(最も成長している)

慢性腰痛治療市場は、年齢層間で明確な分布を示しており、41-60歳の年齢層がライフスタイル要因と慢性痛の発生率の増加によりリードしています。慢性痛市場の成長は、老齢化する人口とこの人口層における座りがちな行動パターンに起因しています。対照的に、61-80歳の個人は、慢性腰痛の介入を求める高齢者の増加により急成長しているセグメントとして浮上しています。これにより、市場における治療の優先順位が再構築されています。

年齢層:41-60(支配的)対61-80(新興)

41-60歳の年齢層は、慢性腰痛治療市場において支配的な力を示しており、診断率と治療を求める行動が高いことが特徴です。このグループは、さまざまな慢性健康問題に直面することが多く、医療ソリューションへの積極的な関与を促進しています。対照的に、61-80歳の年齢層は、非侵襲的治療に対する意識の高まりと痛み管理の進歩に影響されて急速に新たな焦点となっています。このセグメントの独自の位置は、より情報を持ち、さまざまな治療オプションを追求する意欲のある高齢者の増加する人口層から生じており、老化と健康に対する社会的態度の変化を反映しています。

慢性腰痛治療市場に関する詳細な洞察を得る

地域の洞察

北米:治療の市場リーダー

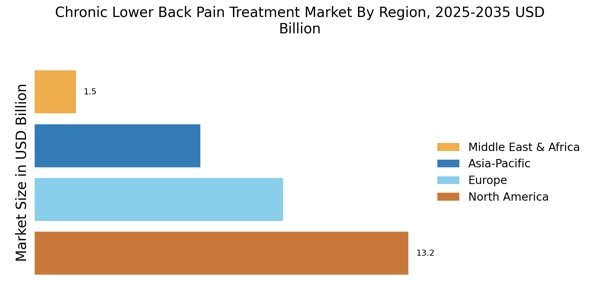
北米は慢性腰痛治療の最大の市場であり、世界市場シェアの約45%を占めています。主要な成長要因には、高齢化する人口、肥満の有病率の増加、医療技術の進歩が含まれます。FDAなどの機関からの規制支援も、治療オプションの革新を促進し、患者のアクセスと結果を向上させています。米国は主要な貢献国であり、メドトロニック、ジョンソン・エンド・ジョンソン、ストライカーなどの主要企業からの重要な投資があります。競争環境は、最小限の侵襲的手技と高度な疼痛管理ソリューションに焦点を当てた確立されたプレーヤーと新興スタートアップの混合によって特徴付けられ、疼痛管理市場を推進しています。この地域の堅牢な医療インフラは、革新的な治療法の成長をさらに支援しています。

ヨーロッパ:新興市場のダイナミクス

ヨーロッパでは、慢性腰痛治療市場が著しい成長を遂げており、世界シェアの約30%を占めています。主要な推進要因には、疼痛管理に対する認識の高まり、高齢者人口の増加、支援的な医療政策が含まれます。欧州医薬品庁(EMA)は、新しい治療法の承認プロセスを合理化し、治療オプションの革新を促進する上で重要な役割を果たしています。ドイツ、フランス、英国などの主要国は、この市場の最前線にあり、アボット・ラボラトリーズやボストン・サイエンティフィックなどの主要プレーヤーが強い存在感を示しています。競争環境は進化しており、個別化医療や高度な外科手技に焦点を当てています。医療提供者と技術企業間の協力的な取り組みは、治療の有効性と患者の結果を向上させています。

アジア太平洋:急成長する市場

アジア太平洋地域は、慢性腰痛治療市場において重要なプレーヤーとして浮上しており、世界市場シェアの約20%を占めています。この地域の成長は、医療支出の増加、疼痛管理に対する認識の高まり、慢性疾患に苦しむ人口の増加によって促進されています。医療アクセスと質の向上を目指した政府の取り組みも市場の拡大に寄与しています。中国やインドなどの国々が先頭に立ち、先進的な治療オプションへの需要が急増しています。競争環境には、ヌバシブやジマー・バイオメットなどの地域のニーズに合わせた革新的なソリューションに焦点を当てる地元企業と国際企業が含まれています。テレメディスンやデジタルヘルスソリューションの採用が進むことで、治療のアクセス性と患者の関与がさらに向上しています。

中東およびアフリカ:未開拓の市場潜在能力

中東およびアフリカは、慢性腰痛治療の未開拓市場を代表しており、世界シェアの約5%を占めています。主要な成長要因には、医療投資の増加、慢性疼痛問題に対する認識の高まり、人口の増加が含まれます。規制機関は、先進的な治療オプションの導入を支援するフレームワークを実施し始めており、市場の成長への道を開いています。南アフリカやUAEなどの国々は、この市場での主要なプレーヤーとして浮上しており、医療インフラの改善に焦点を当てています。競争環境は、アメディカ・コーポレーションやデピュー・シンセスなどの地元企業と国際企業の混合によって特徴付けられ、効果的な疼痛管理ソリューションの需要の高まりに応えようとしています。政府と民間セクター間の協力的な取り組みは、この地域の潜在能力を最大限に引き出すために不可欠です。

慢性腰痛治療市場 Regional Image

主要企業と競争の洞察

慢性腰痛治療市場は、慢性疼痛状態の有病率の増加と効果的な治療ソリューションへの需要の高まりによって、現在ダイナミックな競争環境を特徴としています。メドトロニック(米国)、ジョンソン・エンド・ジョンソン(米国)、ストライカー(米国)などの主要企業は、革新と技術の進歩を活用するために戦略的に位置しています。慢性腰痛の主要企業であるメドトロニック(米国)は、最小限の侵襲的手術技術の開発に注力しており、ジョンソン・エンド・ジョンソン(米国)は、製薬や医療機器を含む幅広い疼痛管理ソリューションのポートフォリオを強調しています。ストライカー(米国)は、戦略的な買収やパートナーシップを通じて市場での存在感を高めており、これらはすべて、先進的な技術と患者中心のソリューションにますます依存する競争環境を形成しています。
ビジネス戦略において、企業はコストを削減し、サプライチェーンの効率を向上させるために製造をローカライズしています。市場構造は適度に断片化しているようで、いくつかの企業が市場シェアを争っています。しかし、アボット・ラボラトリーズ(米国)やボストン・サイエンティフィック(米国)などの主要企業の集団的な影響は顕著であり、彼らは引き続き革新を進め、製品提供を拡大し、競争を激化させています。
2025年8月、メドトロニック(米国)は、慢性腰痛治療における患者の結果を改善するために設計された新しい脊椎インプラントの発売を発表しました。この戦略的な動きは、メドトロニックの製品ポートフォリオを強化するだけでなく、脊椎健康における革新へのコミットメントを再確認し、競争の激しい環境でより大きな痛み緩和市場の規模を獲得する可能性があります。
2025年9月、ジョンソン・エンド・ジョンソン(米国)は、痛み管理の提供にデジタルヘルスソリューションを統合するために、主要なテレヘルスプロバイダーとのパートナーシップを発表しました。このコラボレーションは、患者のケアへのアクセスを向上させ、治療プロトコルを合理化する可能性が高く、慢性疼痛管理のデジタル変革におけるリーダーとしてのジョンソン・エンド・ジョンソンの地位を強化し、痛み緩和市場の規模を拡大します。
2025年10月、ストライカー(米国)は、AI駆動の痛み管理ソリューションを専門とする有望なスタートアップの買収を完了しました。この買収は、ストライカーが治療計画を最適化するために人工知能を活用する能力を強化し、患者の結果を向上させ、市場での競争優位性を固めることを目指しています。
2025年10月現在、慢性腰痛治療市場の現在のトレンドは、デジタル化、持続可能性、人工知能の統合に強いシフトを示しています。戦略的提携は、企業が革新を推進する上でのコラボレーションの重要性を認識するにつれて、競争環境をますます形成しています。今後、競争の差別化は、従来の価格競争から技術の進歩、革新的な治療ソリューション、信頼できるサプライチェーンへの焦点に進化する可能性が高く、患者ケアと結果の向上に向けた広範な業界のトレンドを反映しています。

慢性腰痛治療市場市場の主要企業には以下が含まれます

Recent Industry Developments

慢性腰痛治療市場は、慢性腰痛の有病率の上昇、医療支出の増加、高齢者人口の増加などの要因によって、予測期間中に安定した成長が期待されています。

主要な市場プレーヤーは、革新的な治療オプションの開発と地理的なリーチの拡大に注力しています。最近のニュースの発展には、2023年に最小限の侵襲的脊椎手術のためのIntellis SpineAssistのFDA承認など、慢性腰痛のための新薬やデバイスの承認が含まれます。

製薬会社と医療機器メーカー間のパートナーシップやコラボレーションも市場の景観を形成しています。

今後の見通し

慢性腰痛治療市場 今後の見通し

慢性腰痛治療市場は、2025年から2035年にかけて3.99%のCAGRで成長することが予測されており、技術の進歩、患者の認識の向上、高齢化人口の増加が推進要因となっています。

新しい機会は以下にあります:

  • 遠隔相談および治療計画のためのテレヘルスプラットフォームの開発。
  • 個別化治療戦略のためのAI駆動診断ツールへの投資。
  • 患者の回復時間を短縮するための最小限の侵襲的手術技術の拡張。

2035年までに、市場は堅調であり、重要な進展とアクセスの向上を反映することが期待されています。

市場セグメンテーション

慢性的な腰痛治療市場の年齢層の展望

  • 18-40
  • 41-60
  • 61-80
  • 80+

慢性的な腰痛治療市場の病気の重症度の展望

  • 軽度
  • 中等度
  • 重度

慢性的な腰痛治療市場の治療方法の展望

  • 侵襲的
  • 非侵襲的
  • 保存的

慢性的な腰痛治療市場の手技の種類の展望

  • 手術
  • 薬物療法
  • 理学療法
  • 代替医療

レポートの範囲

市場規模 2024 293.4(億米ドル)
市場規模 2025 305.1(億米ドル)
市場規模 2035 451.3(億米ドル)
年平均成長率(CAGR) 3.99%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル メドトロニック(米国)、ジョンソン・エンド・ジョンソン(米国)、ストライカー(米国)、ボストン・サイエンティフィック(米国)、アボット・ラボラトリーズ(米国)、ヌバシブ(米国)、ジマー・バイオメット(米国)、デピュー・シンセス(米国)、アメディカ・コーポレーション(米国)
カバーされるセグメント 手技の種類、治療法、疾患の重症度、年齢層、地域
主要市場機会 慢性腰痛治療市場におけるデジタル治療法とテレヘルスソリューションの統合。
主要市場ダイナミクス 非侵襲的治療に対する需要の高まりが、慢性腰痛治療市場における革新と競争を促進しています。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカ

Frequently Asked Questions

2035年の慢性腰痛治療市場の予測市場評価額は何ですか?

2035年の慢性腰痛治療市場の予測市場評価額は451.3億米ドルです。

2024年の慢性腰痛治療市場の市場評価額は何でしたか?

2024年の慢性腰痛治療市場の市場評価額は293.4億米ドルでした。

2025年から2035年までの慢性腰痛治療市場の予想CAGRは何ですか?

2025年から2035年までの慢性腰痛治療市場の予想CAGRは3.99%です。

慢性腰痛治療市場の主要企業はどれですか?
市場の主要企業には、メドトロニック、ジョンソン・エンド・ジョンソン、ストライカー、ボストン・サイエンティフィック、アボット・ラボラトリーズ、ヌヴェイシブ、ジンマー・バイオメット、デピュー・シンセス、アメディカ・コーポレーションが含まれます。
2035年までの慢性腰痛治療市場における薬物治療の予測収益は何ですか?

慢性腰痛治療市場における薬物治療の予測収益は、100億米ドルから150億米ドルの間に達すると予想されています。

2035年に非侵襲的治療の収益は侵襲的治療とどのように比較されますか?

2035年には、非侵襲的治療からの収益は120億米ドルから180億米ドルの間に達すると予測されており、侵襲的治療は50億米ドルから70億米ドルの間に達すると予想されています。

2035年までの重度の慢性腰痛治療の予想収益範囲は何ですか?

2035年までの重度の慢性腰痛治療の予想収益範囲は105.4億米ドルから166.3億米ドルの間です。

41歳から60歳の年齢層は慢性腰痛治療市場にどのような影響を与えますか?

41歳から60歳の年齢層は、慢性腰痛治療市場で100億米ドルから150億米ドルの収益を生み出すと予測されています。

2035年までの慢性腰痛治療市場における理学療法治療の収益予測は何ですか?

慢性腰痛治療市場における理学療法治療の収益予測は、80億米ドルから120億米ドルの間に達すると予想されています。

慢性腰痛の治療方法においてどのようなトレンドが観察されていますか?
治療方法は保守的アプローチへの好みが高まっていることを示しており、2035年までに123.4億米ドルから201.3億米ドルの収益が予測されています。
著者
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), Centers for Medicare & Medicaid Services (CMS), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), CDC National Center for Health Statistics, Agency for Healthcare Research and Quality (AHRQ), National Institute of Arthritis and Musculoskeletal and Skin Diseases (NIAMS), World Health Organization (WHO) Global Health Observatory, European Medicines Agency (EMA), European Commission Health and Food Safety Directorate, EU Eurostat Health Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, National Institute for Health and Care Excellence (NICE UK), Japan Ministry of Health, Labour and Welfare (MHLW), China National Health Commission, and national health ministry reports from key markets. These sources were used to collect epidemiological data, procedure statistics, regulatory approval data, clinical safety studies, reimbursement policies, demographic trends, and market landscape analysis for surgical interventions, pharmacological treatments, physical therapy modalities, and alternative medicine approaches.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Supply-side sources included CEOs, VPs of Product Development, regulatory affairs heads, and commercial directors from medical device manufacturers, pharmaceutical companies, and pain management solution providers. Demand-side sources comprised board-certified orthopedic surgeons, neurosurgeons, pain management specialists, physical therapists, chiropractors, and procurement leads from hospitals, ambulatory surgical centers, specialty pain clinics, and rehabilitation centers. Primary research validated market segmentation, confirmed product pipeline timelines, and gathered insights on clinical adoption patterns, pricing strategies, reimbursement dynamics, and technology integration trends.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping, procedure volume analysis, and treatment adoption rates. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across surgical devices (spinal implants, fusion systems, decompression devices), pharmaceutical treatments (NSAIDs, opioids, muscle relaxants, biologics), physical therapy equipment, and alternative medicine solutions

Analysis of reported and modeled annual revenues specific to chronic lower back pain treatment portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across procedure types (surgery, medication, physical therapy, alternative medicine), treatment methods (invasive, non-invasive, conservative), disease severity levels (mild, moderate, severe), and age demographics (18-40, 41-60, 61-80, 80+)

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.