Markt für die Behandlung chronischer Schmerzen im unteren Rücken

Marktforschungsbericht zur Behandlung von chronischen Rückenschmerzen im unteren Rücken nach Art des Verfahrens (Chirurgie, Medikamente, Physiotherapie, alternative Medizin), nach Behandlungsart (invasiv, nicht-invasiv, konservativ), nach Schweregrad der Erkrankung (leicht, mittel, schwer), nach Altersgruppe (18-40, 41-60, 61-80, 80+) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wachstum & Branchenprognose 2025 bis 2035
ID: MRFR/HC/28704-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
Chronic Lower Back Pain Treatment Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.99%
2024 Market Size$ 29.34 Billion
2025 Market Size$ 30.51 Billion
2035 Market Size$ 45.13 Billion
Key Players
Medtronic
Johnson & Johnson
Stryker
Boston Scientific
Abbott Laboratories
NuVasive
Opportunities
  • Advancements in Medical Technology
  • Increase in Healthcare Expenditure
  • Growing Awareness of Treatment Options

Markt für die Behandlung chronischer Schmerzen im unteren Rücken Zusammenfassung

Laut der Analyse von Market Research Future wurde der Markt für die Behandlung von chronischen Rückenschmerzen im Jahr 2024 auf 29,34 Milliarden USD geschätzt. Die Branche für die Behandlung von chronischen Rückenschmerzen wird voraussichtlich von 30,51 Milliarden USD im Jahr 2025 auf 45,13 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 3,99 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für die Behandlung von chronischen Rückenschmerzen im unteren Rücken erlebt einen transformativen Wandel hin zu innovativen und ganzheitlichen Behandlungsmodalitäten.

  • Die Integration von Technologie in Behandlungsmethoden wird zunehmend verbreitet, insbesondere in Nordamerika.
  • Ein wachsender Fokus auf ganzheitliche Ansätze verändert die Strategien zur Patientenversorgung in der Asien-Pazifik-Region.
  • Die Forschung zu nicht-pharmakologischen Behandlungen intensiviert sich und spiegelt einen breiteren Trend zu konservativen Managementoptionen wider.
  • Die steigende Prävalenz von chronischen Rückenschmerzen und Fortschritte in der Medizintechnologie treiben das Marktwachstum voran, insbesondere in den Segmenten Medikamente und nicht-invasive Verfahren.

Marktgröße & Prognose

2024 Marktgröße 29,34 (USD Milliarden)
2035 Marktgröße 45,13 (USD Milliarden)
CAGR (2025 - 2035) 3,99%

Hauptakteure

Medtronic (USA), Johnson & Johnson (USA), Stryker (USA), Boston Scientific (USA), Abbott Laboratories (USA), NuVasive (USA), Zimmer Biomet (USA), DePuy Synthes (USA), Amedica Corporation (USA)
Markt für die Behandlung chronischer Schmerzen im unteren Rücken Treiber

Fortschritte in der Medizintechnologie

Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des Marktes für die Behandlung von chronischen unteren Rückenschmerzen. Innovationen wie minimalinvasive chirurgische Techniken, fortschrittliche Bildgebungsverfahren und die Integration von Telemedizin haben die Behandlungsparadigmen transformiert. Zum Beispiel hat der Einsatz von robotergestützten Operationen die Patientenergebnisse verbessert und die Erholungszeiten verkürzt. Darüber hinaus gewinnt die Entwicklung tragbarer Geräte für Schmerzkontrolle und Überwachung an Bedeutung. Diese technologischen Verbesserungen erhöhen nicht nur die Wirksamkeit der Behandlungen, sondern erweitern auch den Zugang zur Versorgung, was das Marktwachstum vorantreibt. Der Markt für die Behandlung von chronischen unteren Rückenschmerzen wird voraussichtlich weiterhin wachsen, da neue Technologien entstehen.

Anstieg der Gesundheitsausgaben

Steigende Gesundheitsausgaben sind ein entscheidender Faktor, der den Markt für die Behandlung von chronischen unteren Rückenschmerzen antreibt. Da Länder mehr Ressourcen für das Gesundheitswesen bereitstellen, gibt es einen entsprechenden Anstieg der Mittel für Programme zur Schmerzkontrolle und Forschungsinitiativen. Dieses finanzielle Engagement ermöglicht die Entwicklung neuer Behandlungsmodalitäten und verbessert den Zugang zu bestehenden Therapien. In vielen Regionen priorisieren die Gesundheitssysteme das Management chronischer Schmerzen und erkennen dessen Einfluss auf die Lebensqualität und Produktivität. Der Markt für die Behandlung von chronischen unteren Rückenschmerzen profitiert von diesem Trend, da erhöhte Investitionen zu verbesserten Behandlungsoptionen und Patientenergebnissen führen.

Wachsende Sensibilisierung für Behandlungsoptionen

Es gibt einen bemerkenswerten Anstieg des Bewusstseins für chronische untere Rückenschmerzen und deren Behandlungsoptionen, was den Markt für die Behandlung von chronischen unteren Rückenschmerzen erheblich beeinflusst. Aufklärungskampagnen und Gesundheitsinitiativen haben zu einem besseren Verständnis der Erkrankung beigetragen, was dazu führt, dass Patienten angemessene Versorgung suchen. Dieses gesteigerte Bewusstsein ermutigt Einzelpersonen, verschiedene Behandlungsmodalitäten zu erkunden, einschließlich Physiotherapie, Chiropraktik und alternativen Therapien. Da Patienten besser informiert sind, steigt die Nachfrage nach vielfältigen Behandlungsoptionen, was den Wettbewerb unter den Anbietern fördert. Folglich erlebt der Markt für die Behandlung von chronischen unteren Rückenschmerzen einen Wandel hin zu umfassenderer und patientenzentrierter Versorgung.

Zunehmende Prävalenz von chronischen unteren Rückenschmerzen

Die zunehmende Inzidenz von chronischen unteren Rückenschmerzen ist ein Haupttreiber für den Markt für die Behandlung von chronischen unteren Rückenschmerzen. Laut aktuellen Schätzungen erleben etwa 80 % der Menschen irgendwann in ihrem Leben Rückenschmerzen, wobei ein erheblicher Teil chronische Erkrankungen entwickelt. Diese wachsende Prävalenz erfordert effektive Behandlungsoptionen, was das Marktwachstum vorantreibt. Da die Bevölkerungen altern und die Lebensstile zunehmend sesshaft werden, steigt die Nachfrage nach innovativen Therapien und Interventionen. Der Markt für die Behandlung von chronischen unteren Rückenschmerzen verzeichnet daher einen Anstieg in der Entwicklung sowohl pharmakologischer als auch nicht-pharmakologischer Lösungen zur Bewältigung dieses weit verbreiteten Problems.

Wandel zu nicht-pharmakologischen Behandlungen

Der Markt für die Behandlung von chronischen unteren Rückenschmerzen erlebt einen signifikanten Wandel hin zu nicht-pharmakologischen Behandlungen. Angesichts der wachsenden Bedenken hinsichtlich des Einsatzes und der Abhängigkeit von Opioiden erkunden Gesundheitsdienstleister und Patienten zunehmend alternative Therapien. Optionen wie Akupunktur, Yoga und kognitive Verhaltenstherapie gewinnen an Beliebtheit, da sie sich als wirksam bei der Schmerzbewältigung erweisen, ohne die mit Medikamenten verbundenen Risiken. Dieser Trend spiegelt eine breitere Bewegung hin zu ganzheitlichen und integrativen Ansätzen im Gesundheitswesen wider. Die Nachfrage nach nicht-pharmakologischen Behandlungen wird voraussichtlich weiter steigen und die Strategien der Anbieter im Markt für die Behandlung von chronischen unteren Rückenschmerzen beeinflussen.

Einblicke in Marktsegmente

Nach Art des Verfahrens: Medikamente (Größte) vs. Chirurgie (Schnellstwachsende)

Im Markt für die Behandlung von chronischen Rückenschmerzen ist die Verteilung des Marktanteils unter den verschiedenen Arten von Verfahren vielfältig. Medikamente halten den größten Anteil, da sie die am häufigsten verschriebene Intervention zur Behandlung chronischer Rückenschmerzen sind. Dies ist auf ihre Zugänglichkeit und Wirksamkeit bei der sofortigen Linderung zurückzuführen. Chirurgie und Physiotherapie haben ebenfalls signifikante Anteile, während alternative Medizin ein kleineres, aber stetig wachsendes Segment bleibt, da immer mehr Patienten ganzheitliche und nicht-invasive Behandlungen suchen.

Medikamente (Dominant) vs. Chirurgie (Aufkommend)

Medikamente bleiben der dominante Ansatz bei der Behandlung chronischer Rückenschmerzen, da sie aufgrund ihrer Benutzerfreundlichkeit und sofortigen Wirkung auf das Schmerzmanagement bevorzugt werden. Patienten beginnen typischerweise ihre Behandlung mit rezeptfreien Schmerzmitteln oder verschriebenen Medikamenten wie NSAIDs. Im Gegensatz dazu wird die Chirurgie, obwohl sie traditionell als letzte Option angesehen wird, aufgrund von Fortschritten in minimal-invasiven Techniken schnell populär. Diese Technologien ermöglichen schnellere Genesungszeiten und erhöhen den Patientenkomfort, wodurch die Chirurgie für viele Patienten mit schweren, anhaltenden Schmerzen eine realistischere Option wird. Beide Segmente zeigen unterschiedliche Patientenpräferenzen, wobei viele von Medikamenten zu chirurgischen Optionen wechseln, während sich ihre Bedingungen entwickeln.

Nach Behandlungsart: Nicht-Invasiv (Größte) vs. Invasiv (Schnellstwachsende)

Die Behandlungsmethoden für chronische Rückenschmerzen sind hauptsächlich in nicht-invasive, invasive und konservative Behandlungen kategorisiert. Derzeit halten nicht-invasive Behandlungen den größten Marktanteil aufgrund ihrer Beliebtheit bei Patienten, die weniger Risiko und schnellere Genesungszeiten bevorzugen. Techniken wie Physiotherapie und chiropraktische Interventionen dominieren dieses Segment und sprechen eine breite demografische Gruppe an, die Linderung ohne umfangreiche medizinische Verfahren sucht. Im Gegensatz dazu gewinnen invasive Behandlungen an Bedeutung, da neue Technologien Sicherheit und Wirksamkeit verbessern, was sie zum am schnellsten wachsenden Segment macht, da Patienten nach langfristigen Lösungen in schwereren Fällen suchen.

Nicht-Invasiv (Dominant) vs. Invasiv (Aufkommend)

Nicht-invasive Behandlungen zeichnen sich durch ihre geringeren Risikoprofile und ihre Wirksamkeit bei der Behandlung chronischer Rückenschmerzen aus. Dieses Segment umfasst Optionen wie Physiotherapie, Akupunktur und minimal-invasive Verfahren. Patienten bevorzugen oft diese Methoden aufgrund ihrer Sicherheit und der Abwesenheit chirurgischer Eingriffe. Im Gegensatz dazu gewinnen die invasiven Behandlungsmethoden, die chirurgische Optionen und fortschrittliche Techniken wie Wirbelsäulenimplantate umfassen, schnell an Bedeutung, da Gesundheitsdienstleister innovieren, um Genesung und Wirksamkeit zu verbessern. Die Anziehungskraft invasiver Verfahren liegt in ihrem Potenzial für sofortige Linderung in komplizierten Fällen, obwohl sie höhere Risiken mit sich bringen. Diese Dynamik schafft eine wettbewerbsfähige Landschaft, in der nicht-invasive Methoden etabliert sind, während invasive Optionen ihre Präsenz als aufkommende Behandlungsmöglichkeiten erweitern.

Nach Schweregrad der Erkrankung: Mäßig (Größte) vs. Schwer (Schnellstwachsende)

Im Markt für die Behandlung chronischer Rückenschmerzen ist das Segment des Schweregrads der Erkrankung entscheidend für das Verständnis der Patientenbedürfnisse und Behandlungspfade. Die Verteilung des Marktanteils zeigt, dass mäßige Fälle die Führung übernehmen und das größte Segment darstellen. Patienten, die als mäßig schwer eingestuft werden, erleben oft eine Mischung aus anhaltenden Schmerzen und funktionellen Beeinträchtigungen, was die Nachfrage nach maßgeschneiderten Behandlungsoptionen antreibt. Im Gegensatz dazu zeigen schwere Fälle, obwohl sie einen kleineren Marktanteil haben, ein schnelles Wachstum aufgrund der zunehmenden Prävalenz chronischer Erkrankungen und des gestiegenen Bewusstseins der Patienten über verfügbare Interventionen.

Mäßig (Dominant) vs. Schwer (Aufkommend)

Das Segment der mäßigen Schwere der Erkrankung hebt sich als dominante Kraft im Markt für die Behandlung chronischer Rückenschmerzen hervor. Patienten in dieser Kategorie haben typischerweise erhebliche Beschwerden, die ihre täglichen Aktivitäten beeinträchtigen, was eine starke Nachfrage nach sowohl pharmakologischen als auch nicht-pharmakologischen Interventionen schafft. Auf der anderen Seite entwickelt sich das schwere Segment schnell, beeinflusst durch steigende Stresslevel, sitzende Lebensstile und eine alternde Bevölkerung. Mit dem zunehmenden Bewusstsein für Behandlungsoptionen verzeichnet die schwere Kategorie ein signifikantes Wachstum, angetrieben durch fortschrittliche klinische Studien und innovative Behandlungsmodalitäten, die darauf abzielen, intensive Schmerzen und damit verbundene Behinderungen zu behandeln.

Nach Altersgruppe: 41-60 (Größte) vs. 61-80 (Schnellstwachsende)

Der Markt für die Behandlung chronischer Rückenschmerzen zeigt eine deutliche Verteilung unter den Altersgruppen, wobei die Altersgruppe 41-60 aufgrund einer Kombination von Lebensstilfaktoren und einer erhöhten Inzidenz chronischer Schmerzen die Führung übernimmt. Das Wachstum der Marktgröße für chronische Schmerzen wird der alternden Bevölkerung und den in dieser demografischen Gruppe verbreiteten sitzenden Verhaltensmustern zugeschrieben. Im Gegensatz dazu entwickeln sich Personen im Alter von 61-80 schnell als wachsendes Segment, angetrieben durch den Anstieg älterer Erwachsener, die Interventionen gegen chronische Rückenschmerzen suchen, wodurch sich die Behandlungsprioritäten auf dem Markt neu gestalten.

Altersgruppe: 41-60 (Dominant) vs. 61-80 (Aufkommend)

Die Altersgruppe 41-60 stellt die dominante Kraft im Markt für die Behandlung chronischer Rückenschmerzen dar, gekennzeichnet durch höhere Raten von Diagnosen und behandlungssuchendem Verhalten. Diese Gruppe sieht sich oft einer Vielzahl chronischer Gesundheitsprobleme gegenüber, was zu einem proaktiven Engagement mit Gesundheitslösungen führt. Im Gegensatz dazu wird die Altersgruppe 61-80 schnell zu einem aufkommenden Fokus, beeinflusst durch das zunehmende Bewusstsein für nicht-invasive Behandlungen und Fortschritte im Schmerzmanagement. Die einzigartige Position dieses Segments ergibt sich aus einer wachsenden demografischen Gruppe älterer Erwachsener, die besser informiert sind und bereit sind, verschiedene therapeutische Optionen zu verfolgen, was die Veränderungen in den gesellschaftlichen Einstellungen gegenüber dem Altern und der Gesundheit widerspiegelt.

Erhalten Sie detailliertere Einblicke zu Markt für die Behandlung chronischer Schmerzen im unteren Rücken

Regionale Einblicke

Nordamerika: Marktführer in der Behandlung

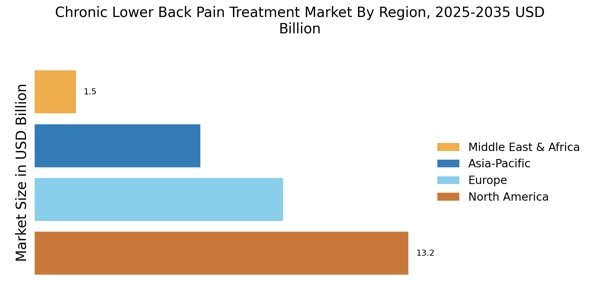
Nordamerika ist der größte Markt für die Behandlung von chronischen Rückenschmerzen und hält etwa 45 % des globalen Marktanteils. Wichtige Wachstumstreiber sind eine alternde Bevölkerung, die zunehmende Prävalenz von Fettleibigkeit und Fortschritte in der Medizintechnologie. Die regulatorische Unterstützung durch Behörden wie die FDA hat ebenfalls Innovationen bei Behandlungsoptionen gefördert, was den Zugang der Patienten und die Ergebnisse verbessert. Die Vereinigten Staaten sind der Hauptbeitragsleister, mit erheblichen Investitionen von führenden Unternehmen wie Medtronic, Johnson & Johnson und Stryker. Das Wettbewerbsumfeld ist durch eine Mischung aus etablierten Akteuren und aufstrebenden Startups gekennzeichnet, die sich auf minimalinvasive Verfahren und fortschrittliche Schmerzmanagementlösungen konzentrieren, was den Markt für Schmerzmanagement vorantreibt. Die robuste Gesundheitsinfrastruktur dieser Region unterstützt zudem das Wachstum innovativer Behandlungsmodalitäten.

Europa: Aufkommende Marktdynamik

Europa verzeichnet einen signifikanten Anstieg im Markt für die Behandlung von chronischen Rückenschmerzen und macht etwa 30 % des globalen Anteils aus. Wichtige Treiber sind das wachsende Bewusstsein für Schmerzmanagement, eine zunehmende ältere Bevölkerung und unterstützende Gesundheitspolitiken. Die Europäische Arzneimittel-Agentur (EMA) war maßgeblich daran beteiligt, die Genehmigungsprozesse für neue Therapien zu optimieren und Innovationen bei Behandlungsoptionen zu fördern. Führende Länder wie Deutschland, Frankreich und das Vereinigte Königreich stehen an der Spitze dieses Marktes, mit einer starken Präsenz wichtiger Akteure wie Abbott Laboratories und Boston Scientific. Das Wettbewerbsumfeld entwickelt sich weiter, mit einem Fokus auf personalisierte Medizin und fortschrittliche chirurgische Techniken. Kooperative Bemühungen zwischen Gesundheitsdienstleistern und Technologieunternehmen verbessern die Behandlungseffizienz und die Patientenergebnisse.

Asien-Pazifik: Schnell wachsender Markt

Asien-Pazifik entwickelt sich zu einem bedeutenden Akteur im Markt für die Behandlung von chronischen Rückenschmerzen und hält etwa 20 % des globalen Marktanteils. Das Wachstum der Region wird durch steigende Gesundheitsausgaben, ein wachsendes Bewusstsein für Schmerzmanagement und eine wachsende Bevölkerung, die an chronischen Erkrankungen leidet, angetrieben. Regierungsinitiativen zur Verbesserung des Zugangs zur Gesundheitsversorgung und der Qualität tragen ebenfalls zur Markterweiterung bei. Länder wie China und Indien führen den Vorstoß an, mit einem Anstieg der Nachfrage nach fortschrittlichen Behandlungsoptionen. Das Wettbewerbsumfeld umfasst sowohl lokale als auch internationale Akteure, darunter NuVasive und Zimmer Biomet, die sich auf innovative Lösungen konzentrieren, die auf regionale Bedürfnisse zugeschnitten sind. Die zunehmende Akzeptanz von Telemedizin und digitalen Gesundheitslösungen verbessert zudem den Zugang zur Behandlung und das Engagement der Patienten.

Mittlerer Osten und Afrika: Unerschlossenes Marktpotenzial

Der Mittlere Osten und Afrika stellen einen unerschlossenen Markt für die Behandlung von chronischen Rückenschmerzen dar und machen etwa 5 % des globalen Anteils aus. Wichtige Wachstumstreiber sind steigende Gesundheitsinvestitionen, ein wachsendes Bewusstsein für chronische Schmerzprobleme und eine wachsende Bevölkerung. Regulierungsbehörden beginnen, Rahmenbedingungen zu schaffen, die die Einführung fortschrittlicher Behandlungsoptionen unterstützen und den Weg für das Marktwachstum ebnen. Länder wie Südafrika und die VAE entwickeln sich zu wichtigen Akteuren in diesem Markt, mit einem Fokus auf die Verbesserung der Gesundheitsinfrastruktur. Das Wettbewerbsumfeld ist durch eine Mischung aus lokalen und internationalen Unternehmen gekennzeichnet, darunter Amedica Corporation und DePuy Synthes, die bestrebt sind, der wachsenden Nachfrage nach effektiven Schmerzmanagementlösungen gerecht zu werden und den Markt für Schmerzmanagement zu erweitern. Kooperative Bemühungen zwischen Regierungen und dem privaten Sektor sind entscheidend, um das volle Potenzial der Region zu erschließen.

Markt für die Behandlung chronischer Schmerzen im unteren Rücken Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für die Behandlung von chronischen Rückenschmerzen ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das durch eine zunehmende Prävalenz chronischer Schmerzbedingungen und eine wachsende Nachfrage nach effektiven Behandlungslösungen vorangetrieben wird. Schlüsselakteure wie Medtronic (USA), Johnson & Johnson (USA) und Stryker (USA) sind strategisch positioniert, um Innovationen und technologische Fortschritte zu nutzen. Medtronic (USA), ein wichtiges Unternehmen im Bereich Rückenschmerzen, konzentriert sich auf die Entwicklung minimalinvasiver chirurgischer Techniken, während Johnson & Johnson (USA) ein breites Portfolio an Schmerzmanagementlösungen, einschließlich Arzneimitteln und medizinischen Geräten, betont. Stryker (USA) verbessert seine Marktpräsenz durch strategische Akquisitionen und Partnerschaften, die zusammen ein Wettbewerbsumfeld schaffen, das zunehmend auf fortschrittliche Technologien und patientenorientierte Lösungen angewiesen ist.
In Bezug auf Geschäftstaktiken lokalisieren Unternehmen die Produktion, um Kosten zu senken und die Effizienz der Lieferkette zu verbessern. Die Marktstruktur scheint moderat fragmentiert zu sein, mit mehreren Akteuren, die um Marktanteile konkurrieren. Dennoch ist der kollektive Einfluss großer Unternehmen wie Abbott Laboratories (USA) und Boston Scientific (USA) bemerkenswert, da sie weiterhin innovieren und ihre Produktangebote erweitern, wodurch der Wettbewerb intensiviert wird.
Im August 2025 kündigte Medtronic (USA) die Einführung eines neuen spinalen Implantats an, das darauf abzielt, die Patientenergebnisse bei der Behandlung von chronischen Rückenschmerzen zu verbessern. Dieser strategische Schritt ist bedeutend, da er nicht nur das Produktportfolio von Medtronic erweitert, sondern auch das Engagement für Innovation im Bereich der Wirbelsäulengesundheit verstärkt und potenziell einen größeren Marktanteil im Bereich Schmerztherapie in einem wettbewerbsintensiven Umfeld erobert.
Im September 2025 gab Johnson & Johnson (USA) eine Partnerschaft mit einem führenden Telemedizinanbieter bekannt, um digitale Gesundheitslösungen in seine Schmerzmanagementangebote zu integrieren. Diese Zusammenarbeit wird voraussichtlich den Zugang der Patienten zur Versorgung verbessern und die Behandlungsprotokolle optimieren, wodurch Johnson & Johnson als führend in der digitalen Transformation des chronischen Schmerzmanagements positioniert wird und den Marktanteil im Bereich Schmerztherapie erhöht.
Im Oktober 2025 schloss Stryker (USA) die Übernahme eines vielversprechenden Startups ab, das sich auf KI-gesteuerte Schmerzmanagementlösungen spezialisiert hat. Diese Übernahme wird voraussichtlich die Fähigkeiten von Stryker stärken, künstliche Intelligenz zur Optimierung von Behandlungsplänen zu nutzen, wodurch die Patientenergebnisse verbessert und der Wettbewerbsvorteil auf dem Markt gefestigt wird.
Ab Oktober 2025 zeigen aktuelle Trends im Markt für die Behandlung von chronischen Rückenschmerzen einen starken Wandel hin zu Digitalisierung, Nachhaltigkeit und der Integration von künstlicher Intelligenz. Strategische Allianzen prägen zunehmend das Wettbewerbsumfeld, da Unternehmen die Bedeutung der Zusammenarbeit zur Förderung von Innovationen erkennen. In Zukunft wird sich die wettbewerbliche Differenzierung voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Fortschritte, innovative Behandlungslösungen und zuverlässige Lieferketten entwickeln, was einen breiteren Branchentrend hin zu verbesserter Patientenversorgung und -ergebnissen widerspiegelt.

Zu den wichtigsten Unternehmen im Markt für die Behandlung chronischer Schmerzen im unteren Rücken-Markt gehören

Recent Industry Developments

Der Markt für die Behandlung von chronischen Rückenschmerzen wird voraussichtlich im Prognosezeitraum stetig wachsen, angetrieben von Faktoren wie der steigenden Prävalenz chronischer Rückenschmerzen, zunehmenden Gesundheitsausgaben und einer wachsenden älteren Bevölkerung.

Wichtige Marktakteure konzentrieren sich darauf, innovative Behandlungsoptionen zu entwickeln und ihre geografische Reichweite zu erweitern. Zu den aktuellen Nachrichtenentwicklungen gehört die Genehmigung neuer Medikamente und Geräte zur Behandlung chronischer Rückenschmerzen, wie die FDA-Zulassung von Intellis SpineAssist im Jahr 2023 für minimalinvasive Wirbelsäulenchirurgie.

Partnerschaften und Kooperationen zwischen Pharmaunternehmen und Herstellern medizinischer Geräte prägen ebenfalls die Marktlandschaft.

Zukunftsaussichten

Markt für die Behandlung chronischer Schmerzen im unteren Rücken Zukunftsaussichten

Der Markt für die Behandlung von chronischen Rückenschmerzen im unteren Rücken wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 3,99% wachsen, angetrieben durch technologische Fortschritte, zunehmendes Patientenbewusstsein und eine wachsende alternde Bevölkerung.

Neue Möglichkeiten liegen in:

  • Entwicklung von Telemedizinplattformen für Fernkonsultationen und Behandlungspläne.
  • Investitionen in KI-gesteuerte Diagnosetools für personalisierte Behandlungsstrategien.
  • Ausweitung minimalinvasiver chirurgischer Techniken zur Verbesserung der Genesungszeiten der Patienten.

Bis 2035 wird der Markt voraussichtlich robust sein und bedeutende Fortschritte sowie eine erhöhte Zugänglichkeit widerspiegeln.

Marktsegmentierung

Markt für die Behandlung chronischer Rückenschmerzen Altersgruppen-Ausblick

  • 18-40
  • 41-60
  • 61-80
  • 80+

Markt für die Behandlung chronischer Rückenschmerzen Schweregrad-Ausblick

  • Mild
  • Moderat
  • Schwer

Markt für die Behandlung chronischer Rückenschmerzen Behandlungsarten-Ausblick

  • Invasiv
  • Nicht-invasiv
  • Konservativ

Markt für die Behandlung chronischer Rückenschmerzen Art des Verfahrens-Ausblick

  • Chirurgie
  • Medikamente
  • Physiotherapie
  • Alternative Medizin

Berichtsumfang

MARKTGRÖSSE 2024 29,34 (USD Milliarden)
MARKTGRÖSSE 2025 30,51 (USD Milliarden)
MARKTGRÖSSE 2035 45,13 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 3,99 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Medtronic (USA), Johnson & Johnson (USA), Stryker (USA), Boston Scientific (USA), Abbott Laboratories (USA), NuVasive (USA), Zimmer Biomet (USA), DePuy Synthes (USA), Amedica Corporation (USA)
Abgedeckte Segmente Art des Verfahrens, Behandlungsart, Schwere der Erkrankung, Altersgruppe, regional
Wichtige Marktchancen Integration von digitalen Therapeutika und Telemedizinlösungen im Markt für die Behandlung von chronischen Rückenschmerzen.
Wichtige Marktdynamiken Steigende Nachfrage nach nicht-invasiven Therapien treibt Innovation und Wettbewerb im Markt für die Behandlung von chronischen Rückenschmerzen voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung für den Markt für die Behandlung von chronischen unteren Rückenschmerzen im Jahr 2035?

Die prognostizierte Marktbewertung für den Markt für die Behandlung von chronischen unteren Rückenschmerzen im Jahr 2035 beträgt 45,13 Milliarden USD.

Wie hoch war die Marktbewertung für den Markt für die Behandlung von chronischen unteren Rückenschmerzen im Jahr 2024?

Die Marktbewertung für den Markt für die Behandlung von chronischen unteren Rückenschmerzen im Jahr 2024 betrug 29,34 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für die Behandlung von chronischen unteren Rückenschmerzen von 2025 bis 2035?

Die erwartete CAGR für den Markt für die Behandlung von chronischen unteren Rückenschmerzen während des Prognosezeitraums 2025 - 2035 beträgt 3,99 %.

Welche Unternehmen gelten als Schlüsselakteure im Markt für die Behandlung von chronischen unteren Rückenschmerzen?
Zu den Schlüsselakteuren auf dem Markt gehören Medtronic, Johnson & Johnson, Stryker, Boston Scientific, Abbott Laboratories, NuVasive, Zimmer Biomet, DePuy Synthes und Amedica Corporation.
Wie hoch sind die prognostizierten Einnahmen aus medikamentösen Behandlungen im Markt für die Behandlung von chronischen unteren Rückenschmerzen bis 2035?

Die prognostizierten Einnahmen aus medikamentösen Behandlungen im Markt für die Behandlung von chronischen unteren Rückenschmerzen werden voraussichtlich zwischen 10,0 und 15,0 Milliarden USD liegen.

Wie vergleicht sich der Umsatz aus nicht-invasiven Behandlungen mit invasiven Behandlungen im Jahr 2035?

Im Jahr 2035 wird der Umsatz aus nicht-invasiven Behandlungen voraussichtlich zwischen 12,0 und 18,0 Milliarden USD liegen, während invasive Behandlungen voraussichtlich zwischen 5,0 und 7,0 Milliarden USD erreichen werden.

Wie hoch ist der erwartete Umsatzbereich für schwere chronische Rückenschmerzenbehandlungen bis 2035?

Der erwartete Umsatzbereich für schwere chronische Rückenschmerzenbehandlungen bis 2035 liegt zwischen 10,54 und 16,63 Milliarden USD.

Wie wirkt sich die Altersgruppe von 41-60 Jahren auf den Markt für die Behandlung von chronischen unteren Rückenschmerzen aus?

Die Altersgruppe von 41-60 Jahren wird voraussichtlich Einnahmen zwischen 10,0 und 15,0 Milliarden USD im Markt für die Behandlung von chronischen unteren Rückenschmerzen generieren.

Wie hoch ist die Umsatzprognose für physiotherapeutische Behandlungen im Markt für die Behandlung von chronischen unteren Rückenschmerzen bis 2035?

Die Umsatzprognose für physiotherapeutische Behandlungen im Markt für die Behandlung von chronischen unteren Rückenschmerzen wird voraussichtlich zwischen 8,0 und 12,0 Milliarden USD liegen.

Welche Trends sind bei den Behandlungsmethoden für chronische untere Rückenschmerzen zu beobachten?
Die Behandlungsmethoden zeigen eine wachsende Präferenz für konservative Ansätze, mit prognostizierten Einnahmen zwischen 12,34 und 20,13 Milliarden USD bis 2035.
Autor
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), Centers for Medicare & Medicaid Services (CMS), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), CDC National Center for Health Statistics, Agency for Healthcare Research and Quality (AHRQ), National Institute of Arthritis and Musculoskeletal and Skin Diseases (NIAMS), World Health Organization (WHO) Global Health Observatory, European Medicines Agency (EMA), European Commission Health and Food Safety Directorate, EU Eurostat Health Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, National Institute for Health and Care Excellence (NICE UK), Japan Ministry of Health, Labour and Welfare (MHLW), China National Health Commission, and national health ministry reports from key markets. These sources were used to collect epidemiological data, procedure statistics, regulatory approval data, clinical safety studies, reimbursement policies, demographic trends, and market landscape analysis for surgical interventions, pharmacological treatments, physical therapy modalities, and alternative medicine approaches.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Supply-side sources included CEOs, VPs of Product Development, regulatory affairs heads, and commercial directors from medical device manufacturers, pharmaceutical companies, and pain management solution providers. Demand-side sources comprised board-certified orthopedic surgeons, neurosurgeons, pain management specialists, physical therapists, chiropractors, and procurement leads from hospitals, ambulatory surgical centers, specialty pain clinics, and rehabilitation centers. Primary research validated market segmentation, confirmed product pipeline timelines, and gathered insights on clinical adoption patterns, pricing strategies, reimbursement dynamics, and technology integration trends.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping, procedure volume analysis, and treatment adoption rates. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across surgical devices (spinal implants, fusion systems, decompression devices), pharmaceutical treatments (NSAIDs, opioids, muscle relaxants, biologics), physical therapy equipment, and alternative medicine solutions

Analysis of reported and modeled annual revenues specific to chronic lower back pain treatment portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across procedure types (surgery, medication, physical therapy, alternative medicine), treatment methods (invasive, non-invasive, conservative), disease severity levels (mild, moderate, severe), and age demographics (18-40, 41-60, 61-80, 80+)

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.