Chemotherapy Market Summary
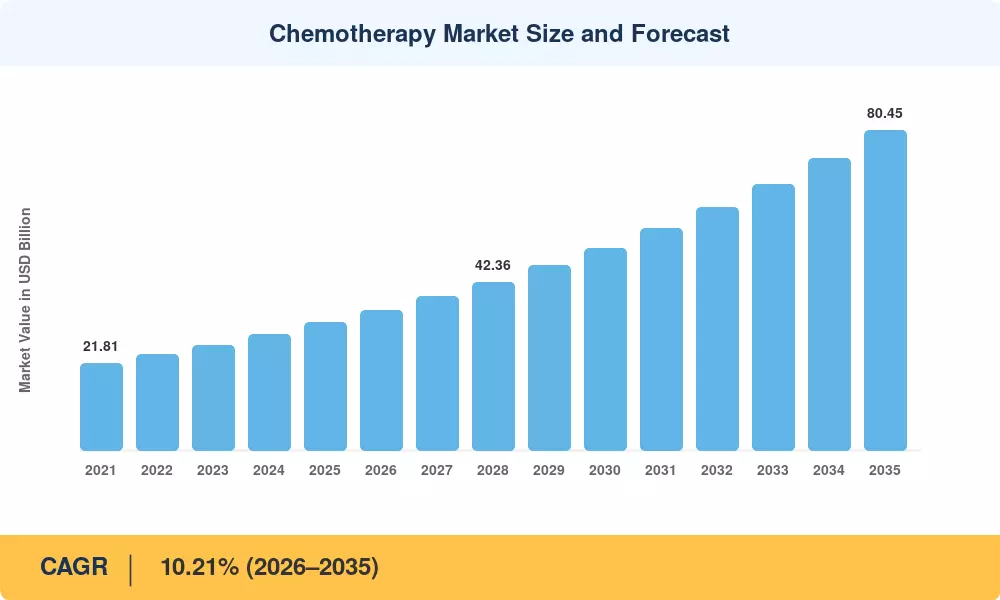
世界の化学療法市場は2025年に321.8億米ドルに達し、2026年には352.4億米ドルから2035年には804.5億米ドルに拡大する見込みで、予測期間(2026年~2035年)中の年平均成長率(CAGR)は10.21%です。この軌道は、世界的な癌の発生率の持続的な上昇に支えられており、WHOは2025年までに年間2000万件の新しい症例を見込んでいます。また、高所得国と発展途上国の両方で抗腫瘍治療レジメンのための公共支出を確保する国家癌対策計画によっても支えられています 。インドのAyushman Bharatがん治療拡大やEUのがん撲滅計画の40億ユーロのコミットメントなど、政府の調達フレームワークは、細胞毒性薬物療法の基礎的な需要を保証し続けています。
がん治療薬の投与方法において静かな革命が起こっています。従来の単剤静脈内化学療法レジメンは、複数の薬剤の固定用量併用療法、経口カペシタビンベースのレジメン、細胞毒性ペイロードを含む抗体薬物複合体にますます置き換えられています。2022年から2024年の間に、FDAは14の併用化学療法の適応症と、欧州の入札での白金ベースの癌薬のバイオシミラー版を承認し、治療コストを30~45%削減しました 。この変化は、サイクルごとのコストを削減し、適格な患者のプールを拡大しています。
北米は、1人当たりのがん治療支出が高く、広範な支払者カバレッジがあるため、化学療法市場の約41.2%を占めると予想されています。アジア太平洋地域は、2035年までに11.14%のCAGRで最も急速に拡大する地域になると予想されており、中国とインドの医療インフラの整備が推進要因です。ヨーロッパは、標準化されたEMA承認経路とバイオシミラーの受け入れにより、約26.8%のシェアを持つ第二の市場を占めています 。化学療法市場は、発展途上国でのがんスクリーニングプログラムの拡大に伴い、次の10年間も二桁の成長を続けると予想されています。
レポートの主なポイント
• 薬剤クラス別
- アルキル化剤は2025年に化学療法市場の40.8%を占め、固形腫瘍および血液悪性腫瘍のための併用抗腫瘍治療レジメンにおける基盤的な役割により推進されています。
- 抗代謝薬は2035年までに10.75%のCAGRで成長すると予測されており、経口細胞毒性薬物療法スケジュールにおけるカペシタビンとペメトレキセドの使用拡大を反映しています。
• 投与経路別
- 経口療法は2025年に化学療法市場の54.3%を占め、患者の好みデータが病院でのがん薬投与よりも自宅での投与を好む傾向が強まっています。
- 静脈内化学療法プロトコルは、白金ベースの新しい癌薬と抗体薬物複合体の承認に支えられ、10.85%のCAGRで拡大すると予測されています。
• 適応症別
- 血液癌は2025年に化学療法市場の80.5億米ドルを占め、急性白血病のための複数薬剤プロトコルが主導しています。
- 乳がん治療は2035年までに10.95%のCAGRで増加すると予測されており、試験で検証された新補助療法および補助化学療法レジメンを反映しています。
• 地域別
- 北米は2025年に化学療法市場で41.2%の収益シェアを占めました。
- アジア太平洋地域は、すべての地域の中で最も高い11.14%のCAGRで成長すると予想されています。
化学療法市場の規模と予測(2021–2035)
Market Research Futureの市場規模は、42カ国にわたる製薬販売監査、病院調達データベース、国家癌登録、支払者の払い戻し申請に基づいています。歴史的な数値(2021年~2024年)は実際に報告された収益を反映しており、予測値(2026年~2035年)は規制パイプラインデータおよび人口統計的癌発生率の予測に対して検証された調整済みCAGRを適用しています。
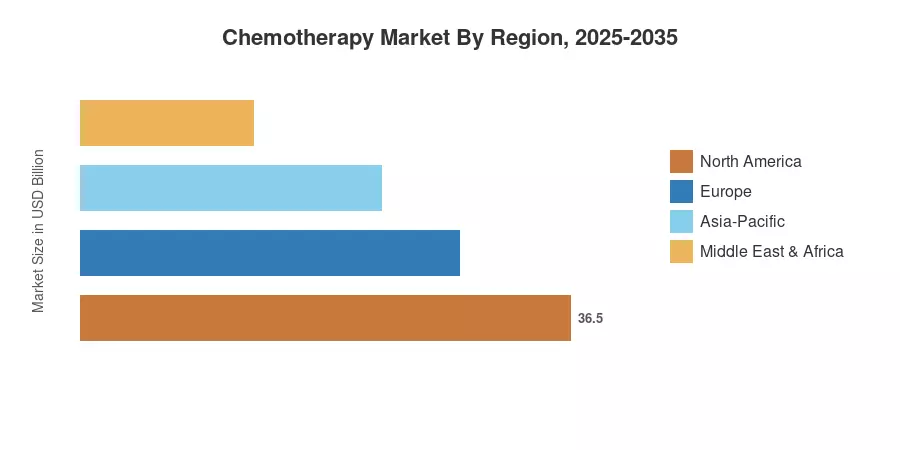



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



