Chemotherapie-Markt (2026 - 2035)

Chemotherapie-Marktforschungsbericht Informationen nach Arzneimittelklasse (Mitoseinhibitoren, alkylierende Mittel, Antimetaboliten, Topoisomerase-Inhibitoren und Antitumor-Antibiotika), nach Indikation (Brustkrebs, Lungenkrebs, kolorektaler Krebs, Prostatakrebs, Magenkrebs, Lymphom, Leukämie und Eierstockkrebs), nach Verabreichungsweg (intravenös, oral, subkutan, intramuskulär, intravesikal, topisch, intraperitoneal und intraventrikulär/intrathekal) und nach Endbenutzer (Spezialzentren und Krankenhäuser & Kliniken) sowie nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Prognose bis 2035
ID: MRFR/Pharma/4335-CR 126 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 11, 2026
Chemotherapy Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.21%
2025 Market SizeUSD 32.18 Billion
2035 Market SizeUSD 80.45 Billion
Key Players
F. Hoffmann-La Roche
Pfizer Inc.
Bristol-Myers Squibb
Novartis AG
Teva Pharmaceutical
Cipla Ltd.
Opportunities
  • Antibody–Drug Conjugate (ADC) Hybrid Regimens
  • Emerging-Market Cancer-Center Build-Outs
  • AI-Optimized Dosing and Treatment Scheduling

Chemotherapy Market Summary

Der globale Chemotherapie-Markt erreichte 2025 einen Wert von 32,18 Milliarden USD und wird voraussichtlich von 35,24 Milliarden USD im Jahr 2026 auf 80,45 Milliarden USD bis 2035 wachsen, mit einer CAGR von 10,21% während des Prognosezeitraums (2026–2035). Diese Entwicklung wird durch den anhaltenden Anstieg der globalen Krebsinzidenz gestützt — die WHO schätzt bis 2025 jährlich 20 Millionen neue Fälle — und durch nationale Krebsbekämpfungspläne, die öffentliche Ausgaben für antineoplastische Behandlungsregime in einkommensstarken und Entwicklungsländern absichern [2]. Regierungsbeschaffungsrahmen, wie die Onkologieerweiterung von Indiens Ayushman Bharat und das EUR 4 Milliarden Engagement des EU-Beating Cancer Plans, garantieren weiterhin eine Grundnachfrage nach zytotoxischer Arzneimitteltherapie.

Eine stille Revolution findet in der Bereitstellung von Onkologie-Medikamenteninfusionen für Patienten statt. Traditionelle Einzelmittel- intravenöse Chemotherapie-Regime werden zunehmend durch Kombinationen mit festen Dosen, orale capecitabinbasierte Regime und Antikörper-Wirkstoff-Konjugate einschließlich zytotoxischer Wirkstoffe ersetzt. Allein zwischen 2022 und 2024 genehmigte die FDA 14 Kombinationstherapie-Indikationen und biosimilar-Versionen von platinhaltigen Krebsmedikamenten in europäischen Ausschreibungen, die die Behandlungskosten um 30–45% gesenkt haben [3]. Der Wandel senkt die Kosten pro Zyklus und erweitert den Pool der berechtigten Patienten.

Nordamerika wird voraussichtlich etwa 41,2% des Chemotherapie-Marktes ausmachen, bedingt durch hohe Ausgaben pro Kopf im Bereich Onkologie und umfangreiche Kostenträgerabdeckung. Der asiatisch-pazifische Raum wird als die am schnellsten wachsende Region mit einer CAGR von 11,14% bis 2035 erwartet, angetrieben durch den Ausbau der Gesundheitsinfrastruktur in China und Indien. Europa hat mit etwa 26,8% den zweitgrößten Anteil, bedingt durch standardisierte EMA-Zulassungswege und die Akzeptanz von Biosimilars [4]. Der Chemotherapie-Markt wird voraussichtlich auch im nächsten Jahrzehnt weiterhin zweistellig wachsen, da die Krebsfrüherkennungsprogramme in Schwellenländern ausgeweitet werden.

Wichtige Erkenntnisse aus dem Bericht

• Nach Arzneimittelklasse

  • Alkylierende Mittel machten 2025 40,8% des Chemotherapie-Marktes aus, bedingt durch ihre grundlegende Rolle in Kombinationstherapien für solide Tumoren und hämatologische Malignome
  • Antimetaboliten werden voraussichtlich mit einer CAGR von 10,75% bis 2035 wachsen, was den erweiterten Einsatz von Capecitabin und Pemetrexed in oralen zytotoxischen Therapieschemata widerspiegelt

• Nach Verabreichungsweg

  • Orale Therapien machten 2025 54,3% des Chemotherapie-Marktes aus, da die Patientendaten zunehmend die Verabreichung zu Hause gegenüber der Krankenhausinfusion von Onkologika bevorzugen
  • Intravenöse Chemotherapieprotokolle werden voraussichtlich mit einer CAGR von 10,85% wachsen, gestützt durch neue platinhaltige Krebsmedikamente und Genehmigungen von Antikörper-Wirkstoff-Konjugaten

• Nach Indikation

  • Blutkrebs erfasste 2025 8,05 Milliarden USD des Chemotherapie-Marktes, angeführt von Multi-Agent-Protokollen für akute Leukämien
  • Die Behandlungen von Brustkrebs werden voraussichtlich mit einer CAGR von 10,95% bis 2035 steigen, was die durch Studien validierten neoadjuvanten und adjuvanten Chemotherapie-Regime widerspiegelt

• Nach Region

  • Nordamerika dominierte den Chemotherapie-Markt mit einem Umsatzanteil von 41,2% im Jahr 2025
  • Der asiatisch-pazifische Raum wird voraussichtlich mit 11,14% CAGR wachsen, dem höchsten unter allen Regionen

Größe und Prognose des Chemotherapie-Marktes (2021–2035)

Die Marktgrößenschätzung von Market Research Future stützt sich auf pharmazeutische Verkaufsprüfungen, Krankenhausbeschaffungsdatenbanken, nationale Krebsregister und Kostenträgererstattungsanträge in 42 Ländern. Historische Zahlen (2021–2024) spiegeln die tatsächlich berichteten Einnahmen wider; Prognosewerte (2026–2035) wenden eine kalibrierte CAGR an, die gegen regulatorische Pipeline-Daten und demografische Krebsinzidenzprognosen validiert wurde.
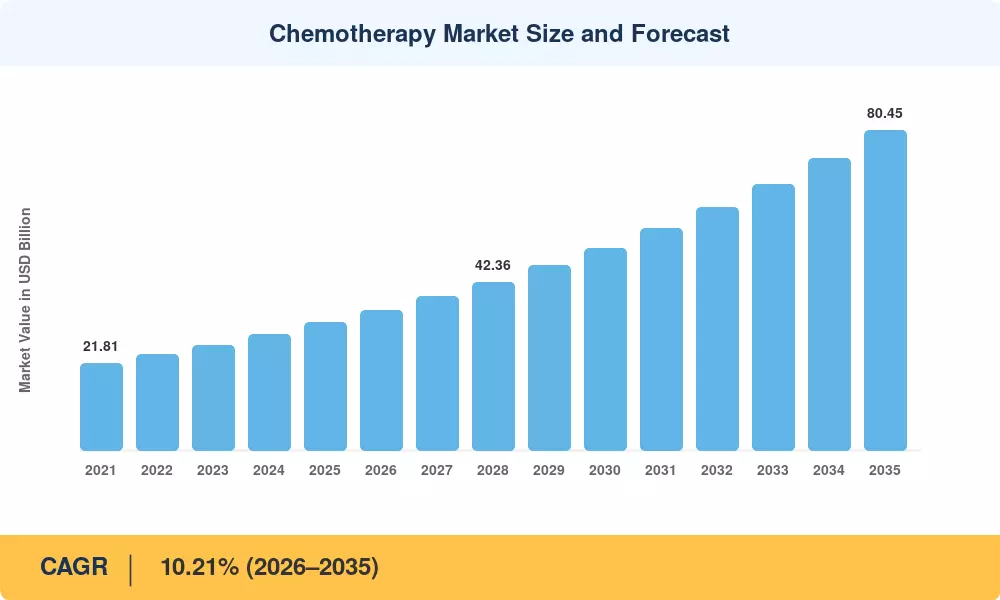
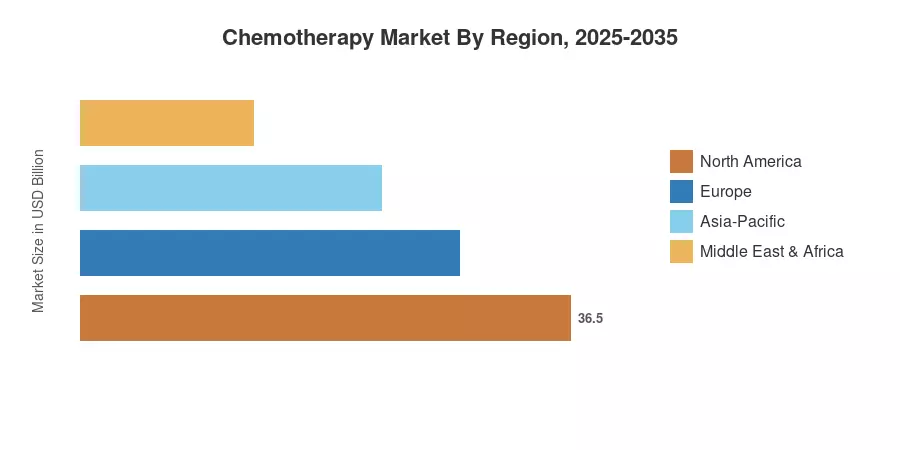
Größe und Prognose des Chemotherapie-Marktes
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Steigende globale Krebsinzidenz ~22% Global Langfristig (≥4 Jahre)
Kostensenkungen bei Biosimilars für platinhaltige Krebsmedikamente ~18% Europa, Asien-Pazifik Kurzfristig (≤2 Jahre)
Genehmigungen für orale Formulierungen erweitern den Zugang zur zytotoxischen Therapie ~16% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Staatliche Förderprogramme für Onkologie ~14% Asien-Pazifik, Südamerika Mittel- bis langfristig (2–4 Jahre)
Fixkombinationen von antineoplastischen Behandlungsregimen ~12% Nordamerika Kurzfristig (≤2 Jahre)
Ausbau von Infusionszentren für Onkologika ~10% Asien-Pazifik, MEA Langfristig (≥4 Jahre)
Wachstum der geriatrischen Bevölkerung ~8% Global Langfristig (≥4 Jahre)

Steigende globale Krebsinzidenz

Die GLOBOCAN 2024-Daten prognostizieren bis 2050 jährlich 35 Millionen neue Krebsdiagnosen, gegenüber 20 Millionen im Jahr 2022, mit den höchsten Zuwächsen in einkommensschwachen und mittleren Ländern [2]. Diese epidemiologische Tatsache unterstreicht die Bedeutung der langfristigen Nachfrage nach zytotoxischen Therapien, während sich zielgerichtete und immunonkologische Medikamente weiterentwickeln. Dennoch bleiben Erstlinien- und Salvage-Chemotherapien für etwa 60% der Patienten mit soliden Tumoren, die nicht auf präzise Therapien allein ansprechen, wichtig.

Biosimilar-Adoption senkt Behandlungskosten

Die zentralisierten und regionalen Ausschreibungssysteme Europas für traditionelle platinhaltige Krebstherapien – einschließlich Cisplatin, Carboplatin und Oxaliplatin – haben die Infusionskosten pro Zyklus aufgrund intensiver generischer Konkurrenz drastisch gesenkt. Da diese Platinverbindungen kleine Moleküle sind und keine komplexen Biologika, beruht die Markterweiterung auf klassischer generischer Zugänglichkeit und nicht auf Biosimilars (die streng für komplexe onkologische monoklonale Antikörper wie Trastuzumab und Bevacizumab reserviert sind). Der resultierende Preisrückgang hat die therapeutischen Volumina strukturell erweitert, sodass eine zunehmende Anzahl öffentlicher Krankenhäuser in Südeuropa und Osteuropa standardisierte intravenöse Chemotherapieprotokolle in lokale regionale Formulare integrieren kann.

Wachstum der oralen Formulierungen

Entwickelnde regulatorische Wege und gemeinsame Agenturrahmen, wie die aktiven Initiativen der FDA und des Centers for Research on Complex Generics (CRCG) bezüglich alternativer Bioäquivalenzmodelle, beschleunigen weiterhin die Übersetzung von injizierbaren Chemotherapien in robuste orale Optionen. Orale Antineoplastika – hauptsächlich angetrieben von Grundnahrungsmitteln wie Capecitabin, Temozolomid und Lenalidomid – machen bereits einen erheblichen Anteil des Onkologiemarktes nach Verabreichungsweg aus. Die Pipeline-Entwicklung neuerer oraler Prodrug-Formate (wie orale Taxane) ist absichtlich darauf ausgelegt, das Gleichgewicht der Versorgung von ressourcenintensiven, krankenhausbasierten Onkologie-Infusionszentren in die häusliche Versorgung zu verlagern.

Staatliche Förderprogramme für Onkologie

Schwellenländer stabilisieren aktiv die Nachfrage nach zytotoxischen Therapien, indem sie erhebliche nationale Gesundheitsressourcen in die Onkologie-Infrastruktur investieren. In Indien stellt die Regierung im Rahmen des National Program for Prevention and Control of Non-Communicable Diseases (NP-NCD) und des Tertiary Care Cancer Facilities Scheme spezielle Zuschüsse (bis zu ₹120 Crore für Staatliche Krebsinstitute und ₹45 Crore für Tertiäre Krebszentren) bereit und startet gleichzeitig weit verbreitete Tagespflege-Krebszentren in Distriktkrankenhäusern. Ergänzt durch öffentliche Beschaffungsmechanismen wie das Ayushman Bharat (PM-JAY) Krankenversicherungs-Rahmenwerk und gezielte Erweiterungen in Brasilien (SUS) und China (Healthy China 2030) garantieren diese staatlichen Rahmenbedingungen eine hochvolumige Beschaffung, die essentielle Chemotherapiemärkte vor lokalisierter makroökonomischer Volatilität schützt.

Analyse der Auswirkungen von Einschränkungen

Die unten aufgeführten Prozentsätze der Auswirkungen von Einschränkungen sind Richtwerte. Sie subtrahieren sich nicht linear vom CAGR und sollten als relative Bremsfaktoren gelesen werden, die durch die Risikobewertungsmethodik von MRFR identifiziert wurden.

Einschränkung ~% negativer Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Arzneimittelengpässe bei herkömmlichen zytotoxischen Mitteln ~–20% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Wettbewerbsbedingte Umleitung von Budgets zur Immunonkologie ~–25% Global Mittel- bis langfristig (2–4 Jahre)
Strengere Vorschriften zur Entsorgung von gefährlichen Abfällen ~–15% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Belastung durch unerwünschte Ereignisse, die die Dosisintensität einschränken ~–18% Global Langfristig (≥4 Jahre)
Risiko der Konzentration in der API-Lieferkette ~–12% Global Kurzfristig (≤2 Jahre)

Arzneimittelengpässe bei herkömmlichen zytotoxischen Mitteln

Im Jahr 2024 waren 15 chemotherapeutische Medikamente, darunter Methotrexat und Cisplatin, dringend knapp, wie von der American Society of Health-System Pharmacists berichtet [11]. Niedrigmargige Generikaproduktion, Alleinlieferanten von APIs und alternde Produktionsanlagen treiben diese Engpässe voran. Wenn eine Anlage, die platinbasierte Krebsmedikamente produziert, stillgelegt wird, sind die Krankenhäuser gezwungen, auf weniger effektive Protokolle umzusteigen, was zu einem direkten Rückgang des Behandlungsvolumens im Chemotherapie-Markt führt.

Wettbewerbsbedingte Umleitung von Budgets zur Immunonkologie

Die globalen Ausgaben für Immunonkologie überstiegen 2024 65 Milliarden USD, und die F&E-Pipelines der Pharmaindustrie neigen sich zunehmend zu Checkpoint-Inhibitoren und CAR-T-Therapien [12]. Während diese Modalitäten oft die zytotoxische Arzneimitteltherapie ergänzen, verlangsamt die Umverteilung von Forschungsfinanzierungen das Tempo der Entwicklung neuer antineoplastischer Behandlungsregime für traditionelle Chemotherapeutika und schränkt die langfristige Innovation in diesem Segment ein.

Kosten für die Einhaltung von Vorschriften zur Entsorgung gefährlicher Abfälle

Onkologie-Infusionszentren arbeiten unter strenger regulatorischer Aufsicht hinsichtlich der Handhabung, Eindämmung und Entsorgung von gefährlichen pharmazeutischen Abfallströmen. In Europa wird das Management medizinischer Abfälle durch die strukturelle Abfallhierarchie der EU-Abfallrahmenrichtlinie (2008/98/EG) und regionale Gesundheitsprotokolle geregelt, die eine strikte Trennung und Quellensortierung von toxischen, pathologischen und chemischen Rückständen von normalem Krankenhausmüll vorschreiben. Da die Verarbeitung gefährlicher medizinischer Abfälle (die spezialisierte Hochtemperaturverbrennung oder fortschrittliches Vorzerkleinern in Autoklaven erfordert) erheblich teurer ist als die allgemeine Abfallentsorgung – im Durchschnitt zwischen 800 und 1.200 USD pro Tonne – sehen sich Infusionsanlagen starren Betriebskosten gegenüber. Diese Compliance-Belastungen setzen kleinere regionale Krankenhäuser und Gemeinschaftskliniken überproportional unter Druck und erhöhen die finanziellen Hürden für die Einrichtung und den Betrieb permanenter intravenöser Chemotherapieprogramme in ländlichen Gebieten.

Chemotherapy Market Opportunities

Antikörper-Wirkstoff-Konjugat (ADC) Hybridregime

ADCs liefern hochwirksame zytotoxische Wirkstoffe präzise über monoklonale Antikörper und überbrücken erfolgreich gezielte Biologie mit klassischer Zellzerstörung. Angetrieben von Blockbustern wie Enhertu und Kadcyla wurde der globale Antikörper-Wirkstoff-Konjugat-Sektor im Jahr 2025 auf 18,60 Milliarden USD geschätzt und wird voraussichtlich bis Mitte der 2030er Jahre stetig über 34,80 Milliarden USD steigen. Diese massive Kapitalzufuhr verändert die Onkologie-Dynamik, indem sie traditionelle ungezielte Chemotherapien der ersten Linie durch hybride Formulierungen bei soliden und hämatologischen Tumoren ersetzt.

Ausbau von Krebszentren in Schwellenländern

Ein tiefgreifendes Ungleichgewicht beeinflusst die Verfügbarkeit der Strahlenonkologie in Entwicklungsländern. Laut der Internationalen Atomenergie-Organisation (IAEA) fehlen mehr als 20 Nationen in Subsahara-Afrika vollständig betriebsfähige Strahlentherapiegeräte. Insgesamt nutzt der Kontinent nur etwa 400 medizinische Linearbeschleuniger (LINACs), um über 1,2 Milliarden Menschen zu versorgen (im Vergleich zu etwa einem LINAC pro 150.000 Einwohner in den USA). Da der Aufbau von Strahlenbunkern enormes Kapital erfordert, betonen nationale Krebsinfrastrukturpläne in Entwicklungsländern skalierbare systemische Chemotherapien und orale antineoplastische Medikamente als praktikable Behandlungen der ersten Linie.

KI-optimierte Dosierung und Behandlungsplanung

Fortschrittliche maschinelle Lernmodelle optimieren und kontextualisieren klinische Dokumentationen aus der realen Welt, um genetische Variationen von Patienten mit gezielten Therapien abzugleichen. Um dies in großem Maßstab zu operationalisieren, integrierte Tempus seine umfassenden genomischen Tests und KI-gestützten algorithmischen Werkzeuge direkt in die OncoEMR®-Plattform von Flatiron Health. Diese strukturelle Datenautobahn erstreckt sich über 800 gemeindebasierte klinische Krebsstandorte und ermöglicht es Tausenden von Anbietern, multimodale Daten aktiv zu nutzen, molekulare Profile zu verfolgen und die klinische Reibung zu reduzieren, die zu schweren unerwünschten Ereignissen führt.

Plattformen für die Hauszustellung von oraler Chemotherapie

Das Management von hochtoxischen oralen zytotoxischen Regimen wandert weiterhin von akuten Krankenhausbereichen hin zu spezialisierten Hauszustellungsrahmen. Fachpflegeanbieter verwenden umfassende Teleheimüberwachungsprotokolle, die kontinuierliches Text-/digitale Symptomtracking, direkte Fernüberprüfungen der Toxizität und eine dedizierte Aufsicht durch Apotheker kombinieren. Validierte klinische Studien zeigen, dass die Integration kontinuierlicher mobile Gesundheitskontrollen schwerwiegende toxische Ereignisse erheblich einschränkt, strikte Patientenadhärenz aufbaut und vermeidbare Notaufnahmen für hochriskante geriatrische Gruppen verhindert.

Erweiterung des Biosimilar-Portfolios im asiatisch-pazifischen Raum

Indien und China beherbergen gemeinsam über 60 von der WHO vorqualifizierte Hersteller von zytotoxischen API. Da diese Unternehmen in die Herstellung von Fertigarzneimitteln für Biosimilars vordringen, wird die Kostenbasis für platinhaltige Krebsmedikamente und Taxan-Generika weiter sinken, was den Zugang in Südostasien, Lateinamerika und Afrika erweitert [15].


Chemotherapy Market Future Outlook

KI-gesteuerte präzise Dosierung

Die Integration von pharmakogenomischen Daten und prädiktiven maschinellen Lernmodellen hält Einzug in die routinemäßigen Abläufe der modernen klinischen Onkologie. Anstelle eines einzigen bundesstaatlichen Mandats, das automatisierte Dosierungsobergrenzen vorschreibt, konzentrieren sich moderne Plattformen darauf, individuelle pharmakokinetische Variabilität vorherzusehen, um schwere dosislimitierende Toxizitäten (DLTs) zu vermeiden. Durch das Scannen lokalisierter elektronischer Gesundheitsakten zusammen mit Basis-genomischen Markern warnen Algorithmen klinische Teams vor toxischen Ansammlungsgrenzen, bevor physische unerwünschte Ereignisse auftreten, und halten Hochrisikopatienten sicher länger in therapeutischen Protokollen.


Orale Chemotherapie als Standard-Erstlinientherapie

Der Übergang von traditionellen, im Krankenhaus basierten intravenösen Infusionsstühlen hin zu spezialisierten, selbstverabreichten oralen Behandlungen stellt eine grundlegende Evolution in den Arbeitsabläufen der Patientenversorgung dar. Diese Markttransformation ist ein primärer Motor der breiteren präzisen Onkologie-Landschaft. Die steigende Abhängigkeit von komplexen oralen Wirkstoffen legt einen enormen operativen Schwerpunkt auf spezialisierte Vertriebswege, digitale Symptom-Tracker und Software zur Fernüberwachung von Patienten, die darauf ausgelegt sind, hohe Adhärenz aufrechtzuerhalten und Nebenwirkungen zu verfolgen, ohne auf direkte Krankenhausbesuche angewiesen zu sein.


Regionalisierung der Lieferkette und API-Souveränität

Der Stress in der Lieferkette nach der Pandemie hat die USA, die EU und Japan dazu veranlasst, die heimische API-Produktion für kritische platinbasierte Krebsmedikamente voranzutreiben. Die für pharmazeutische Inhaltsstoffe entstehenden Anreize im Stil von CHIPS und Wissenschaft könnten 5–8 Milliarden USD an Investitionen in die Rückverlagerung der zytotoxischen API-Produktion umleiten, die Versorgung stabilisieren und das Risiko von Engpässen auf dem Chemotherapie-Markt reduzieren [15].

ESG-Berichterstattung und grüne Chemie in der zytotoxischen Herstellung

Globale regulatorische Veränderungen, angeführt von der Corporate Sustainability Reporting Directive (CSRD) der Europäischen Union, verlangen von Lebenswissenschaftsorganisationen, detaillierte Daten über ihre Lieferketten-Fußabdrücke zu verfolgen und zu veröffentlichen. Auftragsentwicklungs- und -herstellungsorganisationen (CDMOs) überprüfen systematisch chemische Syntheserouten, um toxische, hochwirksame industrielle Lösungsmittel schrittweise abzubauen. Dieser Übergang zu Prinzipien der grünen Chemie konzentriert sich stark auf die Maximierung der Atomeffizienz, die Minimierung von Umweltabfällen und den Schutz lokaler Produktionsmitarbeiter vor gefährlichen industriellen Verarbeitungsumgebungen.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 41,2% Anteil (2025) Erweiterung der Payer-Abdeckung, Genehmigungen für ADCs und Upgrades von Infusionszentren für Onkologika
Europa 26,8% Anteil (2025) Ausschreibungen für Biosimilars, Finanzierung des EU-Krebsplans und Harmonisierung der intravenösen Chemotherapieprotokolle
Asien-Pazifik 11,14% CAGR (2026–2035) Regierungspläne für Krebs, Skalierung der API-Produktion und Einführung von oralen zytotoxischen Therapien
Südamerika 2,58 Milliarden USD (2025) Onkologie-Budgets des universellen Gesundheitssystems, Beschaffung von platinhaltigen Krebsmedikamenten
Mittlerer Osten & Afrika 9,85% CAGR (2026–2035) Bau von Krebszentren, NGO-finanzierte Zugangsprogramme für antineoplastische Behandlungsregime
Gesamt 32,18 Milliarden USD (2025)

Der Chemotherapie-Markt erstreckt sich über fünf große Regionen, die jeweils durch unterschiedliche regulatorische Umgebungen, Payer-Strukturen und epidemiologische Profile geprägt sind. Nordamerika führt bei den Ausgaben pro Kopf für Onkologie, während Asien-Pazifik das schnellste Volumenwachstum in der zytotoxischen Therapie vorantreibt.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 82,5% des regionalen Anteils Erstattung für die Infusion von Onkologika durch Medicare Teil B [18]
Kanada 10,85% CAGR Erweiterungen der pan-kanadischen Überprüfung von Onkologika [19]
Mexiko 0,89 Milliarden USD (2025) Reformen zur Krebsabdeckung durch Seguro Popular [20]

Der Chemotherapie-Markt in den USA profitiert vom 340B-Preisprogramm für Medikamente, das es Sicherheitseinrichtungen ermöglicht, antineoplastische Behandlungsregime zu ermäßigten Preisen zu beschaffen und die Einsparungen in erweiterte intravenöse Chemotherapieprotokolle reinvestieren. Die Erstattungsupdates von CMS im Jahr 2024 erhöhten die durchschnittliche Zahlung für die Verabreichung zytotoxischer Therapien um 3,2%, was die Gemeinschafts-Onkologie-Praxen weiter anreizt, Chemotherapie als Rückgrat der Behandlung aufrechtzuerhalten [18].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 23,4% des regionalen Anteils Führerschaft im Volumen der Infusion von Onkologika in Krankenhäusern [3]
Vereinigtes Königreich 10,48% CAGR Finanzierung des Krebsprogramms des NHS Langfristplans [21]
Frankreich 1,72 Milliarden USD (2025) Standardisierung der antineoplastischen Behandlungsregime unter Anleitung von INCa [22]
Italien 12,1% des regionalen Anteils AIFA-Biosimilar-Anreizpolitik
Spanien 9,95% CAGR Erweiterung der Onkologie im regionalen Gesundheitssystem
Nordische Länder 0,68 Milliarden USD (2025) Zentralisierte Beschaffung von platinhaltigen Krebsmedikamenten
Russland 7,2% des regionalen Anteils Bundesprogramm für Onkologie ("Борьба с онкологическими заболеваниями")
Rest von Europa 10,15% CAGR EU-Beating-Cancer-Plan-Finanzierung

Das gesetzliche Krankenversicherungssystem Deutschlands deckt nahezu alle genehmigten zytotoxischen Therapieagenten ab, was es zum größten Einzelbeitragszahler zum Chemotherapie-Markt in Europa macht. Der Krebsmedikamentenfonds des Vereinigten Königreichs stellte 2024 1,4 Milliarden GBP für den beschleunigten Zugang zu neuen antineoplastischen Behandlungsregimen bereit, einschließlich mehrerer oraler Formulierungen, die die Abhängigkeit von der Infusion von Onkologika in Krankenhäusern verringern [21].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 38,6% des regionalen Anteils Ausgaben für Onkologie im Rahmen von Healthy China 2030 [7]
Indien 11,65% CAGR Erweiterung von Krebszentren durch Ayushman Bharat [8]
Japan 2,45 Milliarden USD (2025) NHI-Formularabdeckung für intravenöse Chemotherapieprotokolle
Südkorea 10,92% CAGR HIRA-Erstattungsreformen für zytotoxische Therapien
ASEAN 12,05% CAGR Einführung von WHO-vorqualifizierten platinhaltigen Krebsmedikamenten
Rest von Asien-Pazifik 0,82 Milliarden USD (2025) NGO-finanzierte Programme zur Infusion von Onkologika

Die nationale Erstattungsliste für Medikamente Chinas fügte zwischen 2022 und 2024 22 Einträge für antineoplastische Behandlungsregime hinzu, wodurch der Chemotherapie-Markt in China der größte der Region nach Umsatz wurde [7]. Die Produktionskapazität für Bulk-APIs Indiens — die über 40% der globalen zytotoxischen Wirkstoffe abdeckt — positioniert das Land sowohl als Verbrauchs- als auch als Versorgungszentrum für den Chemotherapie-Markt in ganz Asien-Pazifik [8].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 58,3% des regionalen Anteils Beschaffung von Onkologika durch das SUS [10]
Argentinien 10,42% CAGR Erweiterung der antineoplastischen Behandlungsregime in öffentlichen Krankenhäusern
Rest von Südamerika 0,35 Milliarden USD (2025) Von PAHO unterstützte Programme für den Zugang zu zytotoxischen Therapien

Das einheitliche Gesundheitssystem Brasiliens (SUS) ist der größte Einzelkäufer von Chemotherapieagenten in Südamerika. Ein Bundesdekret von 2024 verlangte, dass alle vom SUS akkreditierten Onkologiezentren ein Mindestformular von acht platinhaltigen Krebsmedikamenten vorrätig halten, was das Wachstum des Beschaffungsvolumens im Chemotherapie-Markt im ganzen Land vorantreibt [10].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,5% des regionalen Anteils Investitionen im Gesundheitssektor im Rahmen von Vision 2030 [23]
VAE 10,55% CAGR Nachfrage nach Onkologika im medizinischen Tourismus
Südafrika 0,32 Milliarden USD (2025) Pilotabdeckung für Onkologie durch NHI
Ägypten 11,25% CAGR Krebsfrüherkennung im Rahmen von 100 Millionen gesunden Leben [24]
Rest von MEA 9,42% CAGR NGO- und WHO-Programme zur Spende von zytotoxischen Therapien

Die Investitionen im Gesundheitssektor von Saudi-Arabiens Vision 2030 umfassen 3,2 Milliarden USD, die für umfassende Krebszentren vorgesehen sind, die darauf ausgelegt sind, vollständige antineoplastische Behandlungsregime einschließlich intravenöser Chemotherapieprotokolle und oraler zytotoxischer Therapien bereitzustellen [23]. Die nationale Infrastruktur zur Hepatitis-C-Früherkennung Ägyptens wird umfunktioniert, um eine frühzeitige Krebsdiagnose zu ermöglichen, was voraussichtlich dazu führen wird, dass neu diagnostizierte Patienten in früheren, besser behandelbaren Stadien in den Chemotherapie-Markt gelangen [24].

Chemotherapie-Markt nach Region, 2025-2035

Chemotherapy Market Segmentation

Nach Arzneimittelklasse

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Alkylanzien 40,8% Anteil (2025) Rückgrat der multimodalen antineoplastischen Behandlungsregime für Lymphome und solide Tumoren
Antimetaboliten 10,75% CAGR Einführung von oralem Capecitabin in der zytotoxischen Therapie bei Brust- und kolorektalen Krebs
Pflanzenalkaloide 5,12 Milliarden USD (2025) Taxanverwendung in neoadjuvanten Onkologie-Infusionsprotokollen
Antitumor-Antibiotika 9,85% CAGR Nachfrage nach Doxorubicin und Bleomycin bei hämatologischen Krebserkrankungen
Sonstige 2,88 Milliarden USD (2025) Platinbasierte Krebsmedikamente (Cisplatin, Carboplatin, Oxaliplatin)

Alkylanzien bilden das Rückgrat des Chemotherapie-Marktes, da Cyclophosphamid, Ifosfamid und Temozolomid erste Wahl in den Behandlungsrichtlinien für Glioblastome, Non-Hodgkin-Lymphome und Eierstockkrebs bleiben. Ihr Status als patentfrei hält die Stückkosten niedrig und sichert hohe Beschaffungsvolumina sowohl in entwickelten als auch in aufstrebenden Onkologie-Infusionsumgebungen. Antimetaboliten stellen die am schnellsten wachsende Arzneimittelklasse dar, angetrieben durch orale Formulierungen von Capecitabin und Pemetrexed, die eine zytotoxische Therapie zu Hause ermöglichen und die Belastung der Krankenhäuser reduzieren.

Nach Verabreichungsweg

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Oral 54,3% Anteil (2025) Patientenpräferenzdaten, die häusliche antineoplastische Behandlungsregime begünstigen
Intravenös 10,85% CAGR Neue platinbasierte Krebsmedikamente und ADC-Infusionsprotokolle
Sonstige (Intrathekal, Intravesikal) 1,15 Milliarden USD (2025) Spezialisierte Onkologie-Infusion für ZNS- und Blasenkrebs

Orale Therapien dominieren den Chemotherapie-Markt nach Volumen, da sie die Zeit im Behandlungsstuhl eliminieren, die Pflegekosten senken und mit den post-pandemischen Patientenpräferenzen für zytotoxische Therapien zu Hause übereinstimmen. Intravenöse Chemoprotokolle wachsen jedoch schneller in absoluten Zahlen — angetrieben durch ADC-Zulassungen, die eine Krankenhaus-basierte Onkologie-Infusion erfordern, und durch neue platinbasierte Krebsmedikamente mit überlegenen pharmakokinetischen Profilen.

Nach Indikation

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Blutkrebs 8,05 Milliarden USD (2025) Multimodale intravenöse Chemoprotokolle für Leukämien und Lymphome
Brustkrebs 10,95% CAGR Neoadjuvante antineoplastische Behandlungsregime Studienergebnisse
Lungenkrebs 27,8% Anteil (2025) Erstlinientherapie mit platinbasierten Krebsmedikamenten bei NSCLC
Sonstige (Kolorektal, Eierstock, Magen) 6,42 Milliarden USD (2025) Kombinationstherapie mit zytotoxischen Medikamenten und zielgerichteten Wirkstoffen

Lungenkrebs hat den größten Anteil an Einzelindikationen im Chemotherapie-Markt, was die globale Krankheitslast widerspiegelt und die anhaltende Abhängigkeit von platinbasierten intravenösen Chemoprotokollen als Erstlinientherapie selbst in der Ära der Immuntherapie zeigt. Brustkrebs ist die am schnellsten wachsende Indikation, angetrieben durch wegweisende Studienergebnisse, die dosisdichte antineoplastische Behandlungsregime und orale zytotoxische Therapien in HR-positiven Umgebungen unterstützen.

Nach Altersgruppe

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Erwachsene (18–64) 59,8% Anteil (2025) Umfangreichste Nutzung von zytotoxischen Therapien über mehrere Indikationen hinweg
Geriatrisch (65+) 11,05% CAGR Alternde Demografie und erweiterte Verträglichkeit von antineoplastischen Behandlungsregimen
Pädiatrisch (<18) 1,85 Milliarden USD (2025) Protokollgesteuerte Onkologie-Infusion bei kindlichen Leukämien

Das geriatrische Segment ist für das stärkste Wachstum im Chemotherapie-Markt prädestiniert, da die globalen Bevölkerungen altern und die dosisangepassten intravenösen Chemoprotokolle die Verträglichkeit bei Patienten über 65 verbessern. Erwachsene bleiben die dominierende Altersgruppe nach Umsatz, was die höchsten Krebsinzidenzjahre zwischen 45 und 64 Jahren widerspiegelt.

Wettbewerbsbenchmarking

Der Chemotherapie-Markt weist eine mittlere Konzentration auf, mit einem geschätzten HHI unter 1.200 und den fünf größten Unternehmen, die einen kombinierten Umsatzanteil von 35–42% halten – der Wettbewerb konzentriert sich auf Marken-Generika-Portfolios, Biosimilar-Einführungen und neuartige feste Dosierungsregime für antineoplastische Behandlungen. Große multinationale Unternehmen konkurrieren in Bezug auf die Tiefe der Pipeline und die globale Distribution, während spezialisierte Generikahersteller – insbesondere aus Indien und China – im Bereich Kosten und API-Versorgungsintegration konkurrieren.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Chemotherapie-Markt Strategische Positionierung
F. Hoffmann-La Roche ~8–11% Xeloda (Capecitabin), Avastin-Biosimilar-Kombinationen Breites Portfolio an Onkologie-Arzneimitteln mit ADC-Pipeline
Pfizer Inc. ~6–9% Doxorubicin, Sutent, biosimilar zytotoxische Mittel Diversifiziertes Pharmaunternehmen mit starker Versorgung von intravenösen Chemotherapie-Protokollen
Bristol-Myers Squibb ~5–8% Abraxane (Nab-Paclitaxel), platinbasierte Krebsmedikamente Integration von Kombinationstherapien für antineoplastische Behandlungen
Novartis AG ~5–7% Gleevec-Generika, Kisqali, zytotoxische Kombinationen Innovationsbrücke zwischen gezielter Therapie und zytotoxischer Arzneimitteltherapie
Teva Pharmaceutical ~5–7% Generische alkylierende Mittel, orale Antimetaboliten Kostenführer bei Generika für Chemotherapie nach Patentablauf
Cipla Ltd. ~3–5% Gemcitabin, Docetaxel, Capecitabin-Generika Vertrieb in Schwellenländern für Onkologie-Arzneimittelinfusionsmittel
Sun Pharmaceutical ~3–5% Portfolio für orale zytotoxische Arzneimitteltherapie, rückwärtsgerichtete API-Integration Marktdurchdringung in Asien-Pazifik und Afrika
Mylan (Viatris) ~3–5% Carboplatin, Oxaliplatin und Methotrexat-Generika Volumenführer bei platinbasierten Krebsmedikamenten
Eli Lilly & Co. ~4–6% Alimta (Pemetrexed), Verzenio-Kombinationsprotokolle Antimetaboliten-Franchise mit starker Präsenz auf dem US-Markt
Fresenius Kabi ~2–4% IV-Onkologie-Lösungen, gebrauchsfertige zytotoxische Infusionen Integration der Lieferkette für Krankenhausapotheken bei intravenösen Chemotherapie-Protokollen
 

Aktuelle Nachrichten & Entwicklungen

  • Pfizer Inc. kündigte 2026 eine bedeutende Onkologie-Zusammenarbeit mit Innovent Biologics an, die mit bis zu 10,5 Milliarden USD bewertet wird, um gemeinsam 12 frühe Krebsbehandlungen zu entwickeln, darunter Antikörper-Wirkstoff-Konjugate (ADCs) und multispezifische Antikörper, und damit die Chemotherapie- und Onkologie-Pipeline zu stärken.
  • Novartis AG berichtete 2026 über vielversprechende Ergebnisse in der frühen Phase für seine experimentelle, auf Actinium basierende radiopharmazeutische Therapie gegen Prostatakrebs, die eine starke antitumorale Aktivität selbst bei zuvor mit Chemotherapie behandelten Patienten zeigte und damit das Portfolio für Onkologie- und Radioligandentherapien weiter ausbaute.


FAQs

Wie beeinflussen Antikörper-Wirkstoff-Konjugate die Beschaffungsbudgets für traditionelle Chemotherapie?

ADCs verlagern die Ausgaben von eigenständigen zytotoxischen Wirkstoffen hin zu hochpreisigen Konjugatprodukten, was oft die Kosten pro Patient um das 3–5-Fache erhöht, während die Volumina eigenständiger platinhaltiger Krebsmedikamente reduziert werden. Die Krankenhausformularkomitees müssen die Beschaffung zwischen ADC und konventionellen Infusionsbudgets neu ausbalancieren [6].

Welche Anforderungen an die Kühlkette unterscheiden die Verteilung von oralen Chemotherapeutika von Standardpharmazeutika?

Die meisten oralen zytotoxischen Arzneimittel erfordern eine Lagerung bei kontrollierter Raumtemperatur (15–25 °C), nicht im Kühlschrank, aber lichtempfindliche Verbindungen wie Temozolomid benötigen undurchsichtige Verpackungen. Fachapotheken investieren in validierte Versandwege, um die Stabilität zu gewährleisten [17].

Wie beeinflusst die pharmakogenomische Testung die Auswahl von antineoplastischen Behandlungsregimen?

Begleitdiagnostik vor der Behandlung identifiziert genetische Risikofaktoren, um katastrophale Nebenwirkungen zu verhindern. Keimbahnvariationen innerhalb der Gene $DPYD$ und $UGT1A1$ beeinträchtigen die Fähigkeit eines Patienten, bestimmte Medikamente abzubauen, wodurch Standardbehandlungsdosen toxisch werden. Validierte klinische Richtlinien empfehlen ein Screening im Voraus, um diese Phänotypen zu identifizieren, was es Ärzten ermöglicht, präventive initiale Dosisreduktionen von $25\text{–}50\%$ für Fluoropyrimidine (wie 5-FU und Capecitabin) oder Irinotecan umzusetzen und so schwere dosislimitierende Toxizitäten zu mildern.

Welche Rolle spielen Einkaufsorganisationen im Preisbildungsprozess des Chemotherapie-Marktes?

GPOs bündeln die Nachfrage von Krankenhäusern, um volumenbasierte Rabatte von 15–30% auf generische zytotoxische Wirkstoffe auszuhandeln, was die Margen der Hersteller komprimiert, aber vorhersehbare mehrjährige Beschaffungsverpflichtungen garantiert [18].

Wie entwickeln sich die Standards für den Umgang mit gefährlichen Arzneimitteln für Infusionskrankenschwestern in der Onkologie?

Regulatorische Richtlinien, die von Rahmenwerken wie dem United States Pharmacopeia (USP) Kapitel <800> überwacht werden, erfordern strenge Eindämmungsstrategien, um Gesundheitsfachkräfte vor Umweltexposition zu schützen. Die Einhaltung erfordert erhebliche zentrale Kapitalverbesserungen, einschließlich von Reinräumen für die Herstellung gefährlicher Arzneimittel unter negativem Druck, speziellen externen Abluftsystemen und dem universellen Mandat für geschlossene Transfersysteme (CSTDs) während der Vorbereitung und klinischen Verabreichung.

Welche Strategien im Bereich des geistigen Eigentums verlängern die Exklusivität für nicht patentierte Chemotherapeutika?

Feste Kombinationen, neuartige Abgabesysteme wie liposomale Verkapselung und Patente für die Anwendung bei Kindern können 3–7 Jahre Marktexklusivität über das Ablaufdatum der Basisverbindung hinaus für antineoplastische Behandlungsregime hinzufügen [6].

Wie beeinflussen aufkommende Biosimilar-Austauschbezeichnungen den Chemotherapie-Markt?

Der Austauschstatus der FDA erlaubt die Substitution auf Apothekenebene ohne Eingreifen des Verschreibers, was die Akzeptanz von Biosimilars für zytotoxische Arzneimittel beschleunigt und potenziell 20–35% des Markeninfusionsvolumens innerhalb von zwei Jahren nach der Bezeichnung verschieben kann [3].

Chemotherapie-Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Chemotherapie-Markt — zytotoxische Arzneimitteltherapie für Onkologie
Studienzeitraum 2021–2035
CAGR 10,21% (2026–2035)
Marktgröße im Basisjahr 32,18 Milliarden USD (2025)
Prognose-Endpunkt 80,45 Milliarden USD (2035)
Schnellst wachsendes Segment Geriatrische Altersgruppe (11,05% CAGR); Asien-Pazifik (11,14% CAGR)
Profilierte Unternehmen 10 (Roche, Pfizer, BMS, Novartis, Teva, Cipla, Sun Pharma, Mylan/Viatris, Eli Lilly, Fresenius Kabi)
Bewährungswährung Milliarden USD

FAQs

Wie hoch ist die aktuelle Bewertung des Chemotherapie-Marktes im Jahr 2024?

Der Chemotherapie-Markt wurde im Jahr 2024 mit 9,55 Milliarden USD bewertet.

Wie hoch wird die prognostizierte Marktbewertung für den Chemotherapie-Markt im Jahr 2035 sein?

Der Chemotherapie-Markt wird voraussichtlich bis 2035 20,99 Milliarden USD erreichen.

Wie hoch wird die erwartete CAGR für den Chemotherapie-Markt im Prognosezeitraum 2025 - 2035 sein?

Die erwartete CAGR für den Chemotherapie-Markt im Prognosezeitraum 2025 - 2035 beträgt 7,42 %.

Welches Segment der Arzneimittelklasse wird voraussichtlich bis 2035 die höchste Bewertung haben?

Das Segment der Antimetaboliten wird voraussichtlich bis 2035 5,75 Milliarden USD erreichen.

Wie vergleicht sich die Bewertung der Brustkrebsbehandlung mit der Behandlung von Lungenkrebs im Jahr 2035?

Bis 2035 wird die Brustkrebsbehandlung voraussichtlich mit 4,25 Milliarden USD bewertet, während die Behandlung von Lungenkrebs voraussichtlich 4,75 Milliarden USD erreichen wird.

Wie lauten die prognostizierten Bewertungen für die intravenösen und oralen Verabreichungswege von Arzneimitteln bis 2035?

Der intravenöse Weg wird voraussichtlich 7,5 Milliarden USD erreichen, während der orale Weg bis 2035 voraussichtlich 4,5 Milliarden USD erreichen wird.

Welches Endbenutzersegment wird voraussichtlich den Chemotherapie-Markt bis 2035 dominieren?
Das Segment der Krankenhäuser und Kliniken wird voraussichtlich mit einer prognostizierten Bewertung von 12,54 Milliarden USD dominieren.
Wie hoch wird die prognostizierte Bewertung für das Segment der alkylierenden Mittel bis 2035 sein?
Das Segment der alkylierenden Mittel wird voraussichtlich bis 2035 5,0 Milliarden USD erreichen.
Welche Hauptakteure führen den Chemotherapie-Markt an?
Zu den Hauptakteuren im Chemotherapie-Markt gehören Roche, Bristol-Myers Squibb, Merck & Co., Novartis und Pfizer.
Wie wird der erwartete Wachstumstrend für das Segment der Behandlung von kolorektalem Krebs bis 2035 aussehen?
Das Segment der Behandlung von kolorektalem Krebs wird voraussichtlich bis 2035 auf 3,25 Milliarden USD wachsen.
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed oncology journals, clinical trial registries, and authoritative cancer research organizations. Key sources included the US Food & Drug Administration (FDA) Oncology Center of Excellence, European Medicines Agency (EMA) Committee for Medicinal Products for Human Use (CHMP), National Cancer Institute (NCI) Surveillance, Epidemiology, and End Results Program (SEER), American Society of Clinical Oncology (ASCO), European Society for Medical Oncology (ESMO), American Cancer Society (ACS), Centers for Disease Control and Prevention (CDC) National Program of Cancer Registries, World Health Organization (WHO) International Agency for Research on Cancer (IARC) Globocan Database, National Institutes of Health (NIH) National Library of Medicine (PubMed/MEDLINE), IQVIA National Prescription Audit, EU Eurostat Healthcare Database, and national cancer control programs from key markets (NHS England Cancer Services, Cancer Council Australia, National Cancer Center Japan). These sources were utilized to collect cancer incidence and prevalence statistics, chemotherapy regimen adoption rates, regulatory approval data for cytotoxic and targeted agents, clinical safety and efficacy studies, treatment protocol guidelines, pricing and reimbursement frameworks, and competitive landscape analysis for alkylating agents, antimetabolites, mitotic inhibitors, topoisomerase inhibitors, and antitumor antibiotics.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, Presidents of Global Oncology Divisions, Chief Scientific Officers, Heads of Regulatory Affairs for Hematology/Oncology, and Commercial Directors from biotechnology companies, contract manufacturing organizations (CMOs), and manufacturers of both generic and branded chemotherapy were among the supply-side sources. Medical oncologists, hematologists, oncology pharmacists, directors of pharmacy services, procurement leads from comprehensive cancer centers designated by the National Cancer Institute (NCI), academic medical centers, community oncology practices, and hospital infusion centers were among the demand-side sources. Primary research confirmed clinical pipeline timelines for biosimilars and novel cytotoxic agents, validated market segmentation by drug class and indication, and collected information on reimbursement dynamics across private and public payers, treatment protocol adoption, combination therapy trends, and formulary placement strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

By Region: North America (38%), Europe (25%), Asia-Pacific (32%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and treatment cycle volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America, including innovators and generic oncology specialists

Product mapping across alkylating agents (cyclophosphamide, cisplatin), antimetabolites (5-fluorouracil, gemcitabine, methotrexate), mitotic inhibitors (paclitaxel, docetaxel, vincristine), topoisomerase inhibitors (etoposide, irinotecan), and antitumor antibiotics (doxorubicin, bleomycin)

Analysis of reported and modeled annual revenues specific to chemotherapy drug portfolios, including branded, generic, and biosimilar formulations

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (treatment cycles × average selling price by country/region across breast, lung, colorectal, and hematological malignancies) and top-down (manufacturer revenue validation and epidemiology-based patient pool analysis) approaches to derive segment-specific valuations by drug class, indication, route of administration, and end-user setting

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















