自動車用超音波技術市場

自動車超音波技術市場の規模、シェアおよび成長分析レポート タイプ別(Tier 1 サプライヤー、Tier 2 サプライヤー、Tier 3 サプライヤー)、周波数範囲別(低周波(20 kHz - 50 kHz)、中周波(50 kHz - 150 kHz)、高周波(150 kHz - 250 kHz)、超高周波(250 kHz - 1000 kHz))、アプリケーション別(駐車センサー、ブラインドスポット検出、アダプティブクルーズコントロール、レーンキーピングアシスト、自動運転車)、車両タイプ別(乗用車、商用車、二輪車)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ)- トレンドおよび業界予測2035年まで
ID: MRFR/AT/28073-HCR 128 Pages Shubham Munde, Aarti Dhapte Last Updated: September 17, 2026
Automotive Ultrasonic Technologies Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.41%
2024 Market Size$ 4.2 Billion
2025 Market Size$ 4.48 Billion
2035 Market Size$ 8.33 Billion
Key Players
Robert Bosch GmbH
Continental AG
Denso Corporation
Valeo SA
Aptiv PLC
Harman International
Opportunities
  • Rising Demand for Safety Features
  • Increasing Focus on Autonomous Vehicles
  • Consumer Preference for Smart Vehicle Features

自動車用超音波技術市場 概要

マーケットリサーチフューチャーの分析によると、自動車超音波技術市場は2024年に42.05億米ドルと推定されています。自動車超音波技術産業は、2025年に44.75億米ドルから2035年までに83.31億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は6.41%となる見込みです。

主要な市場動向とハイライト

自動車超音波技術市場は、技術の進展と安全性の需要の高まりにより、 substantial growth に向けて準備が整っています。

  • "超音波技術と先進運転支援システム(ADAS)の統合が北米でますます普及しています。", "電気自動車の採用が、特にアジア太平洋地域において、強化された超音波センサー機能の需要を促進しています。", "Tier 1 サプライヤーが市場を支配している一方で、Tier 2 サプライヤーは革新的なソリューションへの需要の高まりにより急成長しています。", "安全機能への需要の高まりと、車両安全基準の強化に向けた規制の推進が市場拡大の主要な推進要因です。"

市場規模と予測

2024年の市場規模 4.205(米ドル十億)
2035年の市場規模 8.331(米ドル十億)
CAGR(2025 - 2035) 6.41%

主要なプレーヤー

ロバート・ボッシュ GmbH (DE)、コンチネンタル AG (DE)、デンソー株式会社 (JP)、ヴァレオ SA (FR)、アプティブ PLC (IE)、ハーマンインターナショナル (US)、NXPセミコンダクターズ (NL)、テキサス・インスツルメンツ (US)、インフィニオンテクノロジーズ AG (DE)

自動車用超音波技術市場 運転手

安全機能の需要の高まり

自動車用超音波技術市場は、車両の安全機能の強化に対する需要が顕著に高まっています。消費者が安全性をますます重視する中、メーカーは衝突回避システムや駐車支援を改善するために超音波技術を統合しています。この傾向は、2026年までに約30億米ドルに達すると予測される超音波センサー市場の成長に反映されています。超音波センサーの導入は、事故防止に寄与するだけでなく、全体的な運転体験を向上させ、安全を重視する購入者にとって車両をより魅力的にします。したがって、この要因は自動車用超音波技術市場を前進させる可能性が高く、自動車メーカーは消費者の期待と規制基準を満たすために努力しています。

自動運転車両への注目の高まり

自動車用超音波技術市場は、自動運転車両への注目の高まりによって推進されています。自動車業界が自動化にシフトする中、超音波技術は人間の介入なしに車両が安全にナビゲートし、操作するための重要な役割を果たします。超音波センサーは自動運転車両の認識システムに不可欠であり、物体検出や距離測定のための重要なデータを提供します。自動運転車両の市場は2030年までに600億米ドルに達すると予測されており、このセグメント内で超音波技術が繁栄する可能性を示しています。この自動化への注目の高まりは、自動車メーカーが自社の自動運転機能を強化しようとする中で、自動車用超音波技術市場への投資を促進する可能性があります。

スマート車両機能に対する消費者の好み

スマート車両機能に対する消費者の好みは、自動車用超音波技術市場の推進力となっています。技術が日常生活にますます統合される中、消費者は利便性と安全性を向上させる高度な機能を備えた車両を求めるようになっています。超音波技術は、自動駐車や接近警告などのさまざまなスマート機能を実現し、現代の車両にとって不可欠な販売ポイントとなっています。市場調査未来によると、消費者の約70%が高度な安全性と利便性機能を備えた車両に対して追加料金を支払う意向があるとされています。この消費者の傾向の高まりは、超音波技術への需要を刺激し、自動車メーカーがこれらの進化する消費者の期待に応えようとする中で、自動車用超音波技術市場を推進する可能性があります。

センサー技術の技術革新

センサー技術の技術革新は、自動車用超音波技術市場に大きな影響を与えています。小型化や信号処理の革新により、より効率的で正確な超音波センサーの開発が進んでいます。これらの進歩により、車両は障害物を検出し、距離をより正確に測定できるようになり、自動駐車や死角検出などの機能が向上します。超音波センサーの市場は、今後数年間で約10%の年平均成長率(CAGR)で成長すると予測されており、これらの技術への強い需要を示しています。メーカーが研究開発に投資を続ける中、自動車用超音波技術市場はこれらの技術的改善によって substantial growth が期待されています。

強化された車両安全基準に向けた規制の推進

世界中の規制機関は、強化された車両安全基準をますます義務付けており、これは自動車用超音波技術市場に良い影響を与えています。政府は車両の安全機能に関する厳しい規制を実施しており、メーカーは超音波センサーを含む高度な技術を採用することを余儀なくされています。この規制の推進は、さまざまな地域で明らかであり、安全基準の遵守が車両承認の前提条件となりつつあります。その結果、超音波技術への需要は高まると予測されており、市場はこれらの規制に応じて大幅に成長する見込みです。この要因は、自動車用超音波技術市場内での革新を促進するだけでなく、車両が消費者や規制当局の進化する安全期待に応えることを確実にします。

市場セグメントの洞察

タイプ別:Tier 1 サプライヤー(最大)対 Tier 2 サプライヤー(最も成長している)

自動車用超音波技術市場では、サプライヤー間の市場シェアの分布は、最大のセグメントを持つTier 1サプライヤーによって支配されています。これらのサプライヤーは、高度な超音波技術を提供する主要なプレーヤーであり、自動車業界の厳しい要件を満たす高品質で信頼性のあるソリューションを確保しています。一方、Tier 2サプライヤーは急速に台頭しており、特にニッチなアプリケーションにおいて、彼らの革新的な製品に対する需要が高まる中で、重要なシェアを獲得しています。

サプライヤー:Tier 1(支配的)対 Tier 2(新興)

Tier 1サプライヤーは、広範なR&D投資と包括的なサプライチェーンネットワークで知られる確立された企業であり、自動車用超音波技術市場を支配することを可能にしています。彼らは通常、さまざまな自動車アプリケーションでの性能と信頼性を確保するために、幅広い製品を提供しています。一方、Tier 2サプライヤーは、特定の顧客ニーズに合わせた革新的な超音波ソリューションに焦点を当てることで、敏捷性と専門性がますます認識されています。彼らは現在、Tier 1サプライヤーと比較して小さな市場シェアを持っていますが、技術の進歩と新興の自動車トレンドに対応するカスタマイズされた製品に対する需要の高まりによって急速に成長しています。

周波数範囲別:中周波数(最大)対非常に高い周波数(最も成長している)

自動車用超音波技術市場における周波数範囲間の市場シェアの分布は、明確な階層を示しています。中周波数(50 kHz - 150 kHz)は、近接センサーや駐車支援システムなど、さまざまな自動車アプリケーションでの広範な採用により、最大のシェアを保持しています。それに対して、非常に高い周波数(250 kHz - 1000 kHz)は、製造業者が高度な運転支援システムにおける検出精度の向上とより良い空間解像度を提供する利点を認識する中で急速に台頭しています。

中周波数(支配的)対非常に高い周波数(新興)

中周波数は、自動車用超音波技術市場において重要な役割を果たしており、衝突回避や適応型クルーズコントロールなどのアプリケーションに最適な範囲と解像度のバランスが伝統的に好まれています。その確立された存在は、既存の自動車設計との互換性を確保し、一貫した需要を生み出しています。一方、非常に高い周波数は、新興の競争者としてのニッチを切り開いており、特に精度と安全性が重要な高級車での traction を得ています。動的な物体検出などの高度な機能をサポートする能力は、市場における将来の革新のための重要なプレーヤーとしての地位を確立しています。

アプリケーション別:駐車センサー(最大)対自動運転車(最も成長している)

自動車用超音波技術市場において、アプリケーションセグメントには、駐車センサー、ブラインドスポット検出、適応型クルーズコントロール、レーンキーピングアシスト、自動運転車が含まれます。これらの中で、駐車センサーはこの技術を搭載した車両の増加と安全機能の向上に対する需要の高まりにより、最大のシェアを保持しています。ブラインドスポット検出や適応型クルーズコントロールなどの他のアプリケーションも重要な役割を果たしていますが、現在駐車センサーが享受している市場シェアには及びません。

技術:駐車センサー(支配的)対自動運転車(新興)

駐車センサーは、自動車用超音波技術市場において支配的なアプリケーションであり、主に駐車操作中の事故を防ぐ効果によって推進されています。多くの新しい車両への統合は標準となり、消費者の安全機能への好みを反映しています。一方、自動運転車は、技術の進歩と自動車メーカーからの自律システムへの投資の増加により、重要なセグメントとして急速に台頭しています。駐車センサーと比較してまだ開発段階にありますが、自動運転車の成長の可能性は非常に大きく、運転体験を革新し、交通事故を減少させることが期待されています。

車両タイプ別:乗用車(最大)対商用車(最も成長している)

自動車用超音波技術市場は、主に3つの車両タイプの間で多様な分布を示しています:乗用車、商用車、そして二輪車。これらの中で、乗用車は最大の市場シェアを保持しており、安全性や利便性のための高度な超音波技術の広範な採用と統合によって推進されています。それに対して、商用車は急速に traction を得ており、特にフリート管理ソリューションや超音波技術を活用した安全プロトコルの強化に対する関心が高まっています。

乗用車(支配的)対二輪車(新興)

乗用車は、自動車用超音波技術市場において支配的なセグメントであり、ドライバーの安全性と乗客の快適性を向上させるためにこれらの技術が広く使用されています。ブラインドスポットモニタリング、駐車支援、適応型クルーズコントロールなどの機能は、超音波センサーに大きく依存しています。二輪車は、現在は新興セグメントと見なされていますが、衝突回避やスマートナビゲーションシステムにおけるアプリケーションがますます普及する中で、超音波技術を採用する傾向が高まっています。このシフトは、都市化と二輪車モデルにおける道路安全への関心の高まりによって部分的に促進されています。

自動車用超音波技術市場に関する詳細な洞察を得る

地域の洞察

北米 : 革新と採用のリーダー

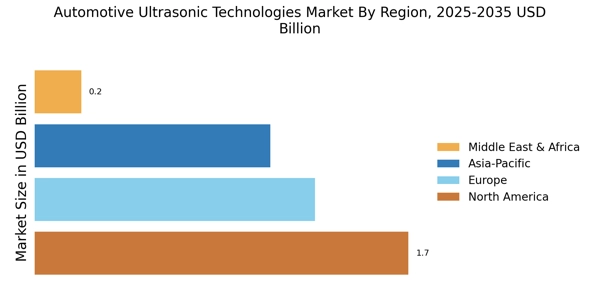
北米は自動車超音波技術の最大市場であり、世界のシェアの約40%を占めています。この地域の成長は、高度運転支援システム(ADAS)に対する需要の高まりと厳格な安全規制によって推進されています。米国は市場シェアでリードしており、カナダも続いており、自動車の革新と技術採用が急増しています。電気自動車と自動運転に対する規制の支援が市場成長をさらに促進しています。北米の競争環境は堅牢で、ロバート・ボッシュ GmbH、コンチネンタル AG、ハーマンインターナショナルなどの主要プレーヤーが存在します。主要な自動車メーカーや技術企業の存在が、革新のための協力的な環境を育んでいます。この地域では、車両の安全性と効率を向上させるための超音波技術の研究開発に対する重要な投資も行われています。

ヨーロッパ : 規制主導の市場成長

ヨーロッパは自動車超音波技術の第二の市場であり、世界市場シェアの約30%を占めています。この地域の成長は、厳格な安全規制と環境持続可能性に対する強い重視によって大きく影響されています。ドイツやフランスのような国々は、駐車支援や衝突回避のための超音波システムを含む安全技術の革新を優先する堅牢な自動車産業の最前線にいます。ヨーロッパの競争環境は、ヴァレオ SAやデンソー株式会社などの主要プレーヤーの存在によって特徴付けられています。この地域には、先進的な自動車技術に焦点を当てた多くのスタートアップも存在します。自動車メーカーと技術企業の間の共同イニシアチブは一般的であり、超音波システムの機能性と効率を向上させることを目的としています。EUの二酸化炭素排出量削減へのコミットメントは、革新的な自動車ソリューションに対する需要をさらに促進しています。

アジア太平洋 : 新興市場の可能性

アジア太平洋地域は、自動車超音波技術市場で急成長を遂げており、世界のシェアの約25%を占めています。この地域の拡大は、車両生産の増加、可処分所得の上昇、安全機能への注目の高まりによって推進されています。中国が最大の市場であり、日本が続いており、技術の進歩と電気自動車を促進する政府の取り組みが重要な成長の触媒となっています。都市化とスマート交通ソリューションの必要性により、超音波技術の需要も高まっています。アジア太平洋の競争環境は多様で、デンソー株式会社やNXPセミコンダクターズなどの主要プレーヤーが市場をリードしています。この地域では、特にスマートシティや自動運転において市場の特定のニーズに応えるために革新を進める地元の製造業者も増加しています。自動車企業と技術提供者の間のコラボレーションが一般的になり、車両における超音波アプリケーションの開発が進んでいます。

中東およびアフリカ : 未開拓の市場機会

中東およびアフリカ地域は、自動車超音波技術市場で徐々に台頭しており、世界のシェアの約5%を占めています。この成長は、車両所有権の増加と高度な安全機能への需要の高まりによって主に推進されています。南アフリカやUAEのような国々が先頭に立ち、道路安全を向上させ、自動車セクターにおける技術革新を促進するための政府の取り組みが行われています。この地域の独自の課題、例えばインフラ開発も市場のダイナミクスに影響を与えています。中東およびアフリカの競争環境はまだ発展途上であり、グローバルおよび地元のプレーヤーが混在しています。主要企業は、この地域での成長の可能性を認識し、投資を始めています。国際企業と地元の製造業者の間のパートナーシップが一般的になり、特に都市部での車両における超音波技術の採用を促進するために、地元の知識や資源を活用することを目的としています。

自動車用超音波技術市場 Regional Image

主要企業と競争の洞察

自動車超音波技術市場は、急速な技術革新と車両の安全機能の向上に対する需要の高まりによって、現在動的な競争環境を特徴としています。ロバート・ボッシュ GmbH(ドイツ)、コンチネンタル AG(ドイツ)、デンソー株式会社(日本)などの主要プレーヤーが最前線に立ち、革新と戦略的パートナーシップに焦点を当てて市場ポジションを強化しています。これらの企業は、超音波センサー技術を向上させるための研究開発に投資するだけでなく、次世代車両にこれらのシステムを統合するために自動車メーカーとのコラボレーションを模索しています。主要プレーヤー間の革新と戦略的整合性に対するこの集団的な強調は、技術的優位性と顧客中心のソリューションを優先する競争環境を形成しています。ビジネス戦略に関しては、企業はコストを削減し、サプライチェーンの効率を向上させるために製造のローカライズを進めています。市場構造は中程度に分散しているようで、いくつかのプレーヤーが市場シェアを争いながら、さまざまなプロジェクトで協力しています。この分散により、さまざまな製品やソリューションが提供され、自動車産業のさまざまなセグメントに対応しています。主要プレーヤーの影響は重要であり、彼らの戦略的決定はしばしば市場のトレンドや顧客の期待を設定します。
8月、コンチネンタル AG(ドイツ)は、先進的な超音波センシングシステムを開発するために、主要な電気自動車メーカーとのパートナーシップを発表しました。この戦略的な動きは、車両自動化の分野におけるコンチネンタルの革新へのコミットメントを強調し、同社をスマートモビリティの進化する風景における重要なプレーヤーとして位置づけています。このコラボレーションは、両社の強みを活かし、車両の安全性と効率性において画期的な進展をもたらす可能性があります。
9月、デンソー株式会社(日本)は、電気自動車向けに特別に設計された新しい超音波センサーのラインを発表しました。この発売は、持続可能性に対するデンソーの戦略的な焦点と、環境に優しい自動車ソリューションに対する需要の高まりを反映しています。市場のトレンドに合わせて製品を調整することで、デンソーは競争力を高め、環境意識の高い消費者にアピールし、市場ポジションを強化する可能性があります。
7月、ロバート・ボッシュ GmbH(ドイツ)は、AI駆動のセンサー技術を専門とするスタートアップを買収することで、超音波技術ポートフォリオを拡大しました。この買収は、ボッシュが製品提供に人工知能を統合する戦略を示しており、超音波システムの機能性と性能を向上させています。このような戦略的行動は、ボッシュの技術能力を強化するだけでなく、デジタル化とスマート車両技術への広範な業界トレンドとも一致しています。
10月現在、自動車超音波技術市場の競争トレンドは、デジタル化、持続可能性、人工知能の統合によってますます定義されています。主要プレーヤー間の戦略的提携が現在の風景を形成し、革新とコラボレーションを促進しています。今後、競争の差別化が進化し、従来の価格競争から技術革新、サプライチェーンの信頼性、持続可能な自動車ソリューションに対する高まる需要に応える能力への焦点が移ると予想されます。

自動車用超音波技術市場市場の主要企業には以下が含まれます

Recent Industry Developments

自動車超音波技術市場は、2034年までに78.3億米ドルに達すると予測されており、予測期間(2025-2034)中にCAGRは6.41%です。安全機能の向上に対する需要の高まりと自動運転技術の採用の増加が市場成長を促進する主要な要因です。超音波センサーは、駐車支援システム、死角監視、適応クルーズコントロールにおいて重要な役割を果たし、車両の安全性を向上させています。

さらに、電気自動車の人気の高まりは、超音波技術に新たな機会を生み出しています。超音波技術は、正確な物体検出と近接センサー機能を提供します。主要な業界参加者には、センセイタテクノロジーズ、コンチネンタル AG、TEコネクティビティなどが含まれます。最近の開発には、範囲と精度が向上した先進的な超音波センサーの発売や、超音波技術と他のセンシング手法との統合が含まれ、自動運転車両における知覚と意思決定の向上に寄与しています。

今後の見通し

自動車用超音波技術市場 今後の見通し

自動車超音波技術市場は、2025年から2035年の間に6.41%のCAGRで成長する見込みであり、安全機能の進展、自動化の需要、車両の接続性の向上が推進要因となっています。

新しい機会は以下にあります:

  • 自律走行車両システムにおける超音波センサーの統合
  • 超音波ベースの駐車支援ソリューションの開発
  • 自動車部品の超音波洗浄技術の拡張

2035年までに、市場は堅調であり、超音波技術の大幅な進展と広範な採用を反映することが期待されています。

市場セグメンテーション

自動車用超音波技術市場のタイプの見通し

  • Tier 1 サプライヤー
  • Tier 2 サプライヤー
  • Tier 3 サプライヤー

自動車用超音波技術市場のアプリケーションの見通し

  • 駐車センサー
  • 死角検出
  • アダプティブクルーズコントロール
  • レーンキーピングアシスト
  • 自動運転車

自動車用超音波技術市場の車両タイプの見通し

  • 乗用車
  • 商用車
  • 二輪車

自動車用超音波技術市場の周波数範囲の見通し

  • 低周波 (20 kHz - 50 kHz)
  • 中周波 (50 kHz - 150 kHz)
  • 高周波 (150 kHz - 250 kHz)
  • 超高周波 (250 kHz - 1000 kHz)

レポートの範囲

市場規模 2024 42.05(億米ドル)
市場規模 2025 44.75(億米ドル)
市場規模 2035 83.31(億米ドル)
年平均成長率(CAGR) 6.41% (2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル ロバート・ボッシュ GmbH (DE)、コンチネンタル AG (DE)、デンソー株式会社 (JP)、ヴァレオ SA (FR)、アプティブ PLC (IE)、ハーマンインターナショナル (US)、NXPセミコンダクターズ (NL)、テキサス・インスツルメンツ (US)、インフィニオンテクノロジーズ AG (DE)
カバーされるセグメント タイプ、周波数範囲、アプリケーション、車両タイプ、地域
主要市場機会 自動車超音波技術を使用した高度な安全機能の統合は、車両の性能と消費者の魅力を高めます。
主要市場ダイナミクス 高度な安全機能に対する需要の高まりが、自動車超音波技術の革新と競争市場のダイナミクスを推進しています。
カバーされる国 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

Frequently Asked Questions

2035年の自動車用超音波技術市場の予測市場評価額は何ですか?

2035年の自動車用超音波技術市場の予測市場評価額は83.31億米ドルです。

2024年の自動車用超音波技術市場の市場評価額は何でしたか?

2024年の自動車用超音波技術市場の市場評価額は42.05億米ドルでした。

2025年から2035年までの自動車用超音波技術市場の期待CAGRは何ですか?

2025年から2035年までの予測期間における自動車用超音波技術市場の期待CAGRは6.41%です。

自動車用超音波技術市場の主要プレーヤーはどの企業ですか?

自動車用超音波技術市場の主要プレーヤーには、ロバート・ボッシュ社、コンチネンタルAG、デンソー株式会社、バレオSAが含まれます。

自動車分野における超音波技術の主な用途は何ですか?

自動車分野における超音波技術の主な用途には、駐車センサー、ブラインドスポット検出、アダプティブクルーズコントロールが含まれます。

Tier 1サプライヤーは市場評価額においてTier 2およびTier 3サプライヤーとどのように比較されますか?

2024年には、Tier 1サプライヤーの市場評価額は16.82億米ドルであり、Tier 2およびTier 3サプライヤーの評価額はそれぞれ12.61億米ドルおよび12.62億米ドルでした。

自動車用超音波技術市場で利用される周波数範囲は何ですか?

利用される周波数範囲には、低周波(20 kHz - 50 kHz)、中周波(50 kHz - 150 kHz)、高周波(150 kHz - 250 kHz)などが含まれます。

超音波技術に主に関連する車両タイプは何ですか?

超音波技術に主に関連する車両タイプは、乗用車、商用車、および二輪車です。

2024年の駐車センサーの市場評価額は何でしたか?

2024年の駐車センサーの市場評価額は12.61億米ドルでした。

2035年までに自動運転車の市場はどのように成長すると予測されていますか?

自動運転車の市場は、2024年の4.21億米ドルから2035年までに8.42億米ドルに成長すると予測されています。

著者
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive industry publications, technical standards repositories, and authoritative transportation organizations. Key sources included the US National Highway Traffic Safety Administration (NHTSA), European New Car Assessment Programme (Euro NCAP), International Organization for Standardization (ISO) – specifically ISO 17386 (Ultrasonic Parking Assist Systems) and ISO 22839 (Forward Vehicle Collision Warning Systems), Society of Automotive Engineers (SAE International), International Energy Agency (IEA) Global EV Outlook, European Automobile Manufacturers' Association (ACEA), US Bureau of Transportation Statistics, China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), OICA (International Organization of Motor Vehicle Manufacturers), IEEE Xplore Digital Library for sensor technology research, US Patent and Trademark Office (USPTO) and European Patent Office (EPO) for technology patent landscapes, MarkLines Automotive Industry Portal, and national automotive ministry reports from Germany (KBA), Japan (MLIT), and South Korea (MOLIT). These sources were used to collect vehicle production statistics, ADAS adoption rates, regulatory compliance data, technical safety standards, patent filings, and market landscape analysis for ultrasonic parking sensors, blind spot detection systems, adaptive cruise control modules, and autonomous driving sensor arrays across passenger cars, commercial vehicles, and two-wheelers.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Tier 1 automotive suppliers (Bosch, Continental, Denso, Valeo, Aptiv), Tier 2 sensor manufacturers, semiconductor companies (NXP Semiconductors, Texas Instruments, Infineon Technologies), and ultrasonic transducer OEMs were among the supply-side sources. These sources included CEOs, VPs of Engineering, heads of ADAS product development, regulatory compliance officers, and commercial directors. The demand-side sources included OEM procurement directors, vehicle platform managers, ADAS integration engineers, fleet management executives, and R&D heads from major automotive manufacturers (Volkswagen Group, Toyota Motor Corporation, General Motors, Hyundai Motor Group, BYD), commercial vehicle producers (Daimler Truck, Volvo Group, Traton), and electric vehicle specialists (Tesla, Rivian, NIO). Primarily, the market segmentation was validated across frequency ranges (20 kHz - 1000 kHz), autonomous vehicle technology roadmaps were confirmed, and insights were garnered on sensor fusion strategies, pricing dynamics for ultrasonic versus LiDAR/radar alternatives, and supply chain localization trends through primary research.

Primary Respondent Breakdown:

By Company Tier: Tier 1 Suppliers (38%), Tier 2 Suppliers (40%), Tier 3 Suppliers (22%)

By Designation: C-level Executives (28%), Director Level (32%), Senior Managers/Engineering Leads (25%), Others (15%)

By Region: North America (32%), Europe (30%), Asia-Pacific (35%), Rest of World (3%)

By Value Chain Position: Sensor/Technology Providers (45%), Automotive OEMs (35%), Fleet/Commercial Operators (12%), Regulatory/Testing Bodies (8%)
Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 60+ key manufacturers and suppliers across North America, Europe, Asia-Pacific, and Latin America, including dedicated ultrasonic sensor producers, integrated Tier 1 ADAS suppliers, and semiconductor component providers

Product mapping across low frequency (20-50 kHz), medium frequency (50-150 kHz), high frequency (150-250 kHz), and very high frequency (250-1000 kHz) ultrasonic transducer categories

Application segmentation analysis covering parking assistance systems, blind spot detection, adaptive cruise control, lane keeping assist, and self-driving car perception systems

Vehicle type stratification across passenger cars (ICE and BEV), light commercial vehicles, heavy-duty trucks, and two-wheelers

Analysis of reported and modeled annual revenues specific to automotive ultrasonic sensor portfolios, including transducer hardware, ECU integration, and software algorithms

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volumes × ultrasonic sensor penetration rates × average selling price by region/application) and top-down (supplier revenue validation against OEM procurement data) approaches to derive segment-specific valuations for parking sensors (dominant segment), ADAS integration modules, and emerging autonomous driving sensor suites

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.