Mercado de Tecnologías Ultrasonido en la Automoción

Tamaño del mercado de tecnologías ultrasónicas automotrices, participación y análisis de crecimiento por tipo (Proveedores de Nivel 1, Proveedores de Nivel 2, Proveedores de Nivel 3), por rango de frecuencia (Baja Frecuencia (20 kHz - 50 kHz), Frecuencia Media (50 kHz - 150 kHz), Alta Frecuencia (150 kHz - 250 kHz), Muy Alta Frecuencia (250 kHz - 1000 kHz)), por aplicación (Sensores de estacionamiento, Detección de puntos ciegos, Control de crucero adaptativo, Asistencia para mantener el carril, Autos autónomos), por tipo de vehículo (Autos de pasajeros, Vehículos comerciales, Motocicletas) y por región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Tendencias y pronóstico de la industria hasta 2035
ID: MRFR/AT/28073-HCR 128 Pages Shubham Munde, Aarti Dhapte Last Updated: September 17, 2026
Automotive Ultrasonic Technologies Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.41%
2024 Market Size$ 4.2 Billion
2025 Market Size$ 4.48 Billion
2035 Market Size$ 8.33 Billion
Key Players
Robert Bosch GmbH
Continental AG
Denso Corporation
Valeo SA
Aptiv PLC
Harman International
Opportunities
  • Rising Demand for Safety Features
  • Increasing Focus on Autonomous Vehicles
  • Consumer Preference for Smart Vehicle Features

Mercado de Tecnologías Ultrasonido en la Automoción Resumen

Según el análisis de Market Research Future, se estimó que el mercado de Tecnologías Ultrasonicas Automotrices alcanzaría 4.205 mil millones de USD en 2024. Se proyecta que la industria de Tecnologías Ultrasonicas Automotrices crecerá de 4.475 mil millones de USD en 2025 a 8.331 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 6.41% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El mercado de tecnologías ultrasónicas automotrices está preparado para un crecimiento sustancial impulsado por avances tecnológicos y una creciente demanda de seguridad.

  • La integración de tecnologías ultrasónicas con sistemas avanzados de asistencia al conductor (ADAS) se está volviendo cada vez más prevalente en América del Norte.
  • La adopción de vehículos eléctricos está impulsando la demanda de capacidades mejoradas de sensores ultrasónicos, particularmente en la región de Asia-Pacífico.
  • Los Proveedores de Nivel 1 dominan el mercado, mientras que los Proveedores de Nivel 2 están experimentando un rápido crecimiento debido a la creciente demanda de soluciones innovadoras.
  • La creciente demanda de características de seguridad y los impulsos regulatorios para mejorar los estándares de seguridad vehicular son motores clave que propulsan la expansión del mercado.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 4.205 (Mil millones de USD)
2035 Tamaño del Mercado 8.331 (Mil millones de USD)
CAGR (2025 - 2035) 6.41%

Principales jugadores

Robert Bosch GmbH (DE), Continental AG (DE), Denso Corporation (JP), Valeo SA (FR), Aptiv PLC (IE), Harman International (US), NXP Semiconductors (NL), Texas Instruments (US), Infineon Technologies AG (DE)
Mercado de Tecnologías Ultrasonido en la Automoción Treiber

Aumento de la demanda de características de seguridad

El mercado de tecnologías ultrasónicas automotrices está experimentando un notable aumento en la demanda de características de seguridad mejoradas en los vehículos. A medida que los consumidores priorizan cada vez más la seguridad, los fabricantes están integrando tecnologías ultrasónicas para mejorar los sistemas de prevención de colisiones y la asistencia de estacionamiento. Esta tendencia se refleja en el crecimiento proyectado del mercado de sensores ultrasónicos, que se espera que alcance aproximadamente 3 mil millones de USD para 2026. La incorporación de sensores ultrasónicos no solo ayuda en la prevención de accidentes, sino que también mejora la experiencia de conducción en general, haciendo que los vehículos sean más atractivos para los compradores preocupados por la seguridad. En consecuencia, este factor probablemente impulsará el mercado de tecnologías ultrasónicas automotrices, ya que los fabricantes de automóviles se esfuerzan por cumplir con las expectativas de los consumidores y los estándares regulatorios.

Aumento del enfoque en vehículos autónomos

El mercado de tecnologías ultrasónicas automotrices está siendo impulsado por el creciente enfoque en vehículos autónomos. A medida que el sector automotriz se desplaza hacia la automatización, las tecnologías ultrasónicas juegan un papel crucial en permitir que los vehículos naveguen y operen de manera segura sin intervención humana. Los sensores ultrasónicos son fundamentales para los sistemas de percepción de los vehículos autónomos, proporcionando datos críticos para la detección de objetos y la medición de distancias. Se espera que el mercado de vehículos autónomos alcance los 60 mil millones de USD para 2030, destacando el potencial de las tecnologías ultrasónicas para prosperar dentro de este segmento. Este creciente énfasis en la automatización probablemente impulsará las inversiones en el mercado de tecnologías ultrasónicas automotrices, ya que los fabricantes buscan mejorar las capacidades de sus ofertas autónomas.

Preferencia del consumidor por características de vehículos inteligentes

La preferencia del consumidor por características de vehículos inteligentes es una fuerza impulsora detrás del mercado de tecnologías ultrasónicas automotrices. A medida que la tecnología se integra más en la vida diaria, los consumidores buscan cada vez más vehículos equipados con características avanzadas que mejoren la conveniencia y la seguridad. Las tecnologías ultrasónicas facilitan diversas características inteligentes, como el estacionamiento automatizado y las alertas de proximidad, que se están convirtiendo en puntos de venta esenciales para los vehículos modernos. Market Research Future indica que casi el 70% de los consumidores están dispuestos a pagar más por vehículos con características avanzadas de seguridad y conveniencia. Esta creciente inclinación del consumidor probablemente estimulará la demanda de tecnologías ultrasónicas, impulsando así el mercado de tecnologías ultrasónicas automotrices a medida que los fabricantes se esfuerzan por cumplir con estas expectativas cambiantes de los consumidores.

Avances tecnológicos en tecnología de sensores

Los avances tecnológicos en la tecnología de sensores están influyendo significativamente en el mercado de tecnologías ultrasónicas automotrices. Las innovaciones en miniaturización y procesamiento de señales han llevado al desarrollo de sensores ultrasónicos más eficientes y precisos. Estos avances permiten a los vehículos detectar obstáculos y medir distancias con mayor precisión, mejorando así funcionalidades como el estacionamiento automatizado y la detección de puntos ciegos. Se proyecta que el mercado de sensores ultrasónicos crecerá a una tasa de crecimiento anual compuesta (CAGR) de alrededor del 10% en los próximos años, lo que indica una fuerte demanda de estas tecnologías. A medida que los fabricantes continúan invirtiendo en investigación y desarrollo, el mercado de tecnologías ultrasónicas automotrices está preparado para un crecimiento sustancial impulsado por estas mejoras tecnológicas.

Impulso regulatorio para estándares de seguridad vehicular mejorados

Los organismos reguladores de todo el mundo están exigiendo cada vez más estándares de seguridad vehicular mejorados, lo que está impactando positivamente en el mercado de tecnologías ultrasónicas automotrices. Los gobiernos están implementando regulaciones más estrictas respecto a las características de seguridad de los vehículos, obligando a los fabricantes a adoptar tecnologías avanzadas, incluidos los sensores ultrasónicos. Este impulso regulatorio es evidente en varias regiones, donde el cumplimiento de los estándares de seguridad se está convirtiendo en un requisito previo para la aprobación de vehículos. Como resultado, se espera que la demanda de tecnologías ultrasónicas aumente, con el mercado proyectado para crecer significativamente en respuesta a estas regulaciones. Este factor no solo fomenta la innovación dentro del mercado de tecnologías ultrasónicas automotrices, sino que también asegura que los vehículos cumplan con las expectativas de seguridad en evolución de los consumidores y reguladores por igual.

Perspectivas del segmento de mercado

Por Tipo: Proveedores de Nivel 1 (Más Grandes) vs. Proveedores de Nivel 2 (Más Rápido Crecimiento)

En el Mercado de Tecnologías Ultrasonido Automotriz, la distribución de la cuota de mercado entre los proveedores está dominada por los proveedores de Nivel 1, que poseen el segmento más grande. Estos proveedores son actores principales en la provisión de tecnologías ultrasonido avanzadas, asegurando soluciones de alta calidad y confiables que cumplen con los estrictos requisitos de la industria automotriz. Mientras tanto, los proveedores de Nivel 2 están emergiendo rápidamente, capturando una parte significativa a medida que crece la demanda de sus productos innovadores, particularmente en aplicaciones de nicho.

Proveedores: Nivel 1 (Dominante) vs. Nivel 2 (Emergente)

Los proveedores de Nivel 1 son entidades bien establecidas conocidas por sus extensas inversiones en I&D y redes de suministro integrales, lo que les permite dominar el Mercado de Tecnologías Ultrasonido Automotriz. Generalmente ofrecen una amplia gama de productos, asegurando rendimiento y confiabilidad en diversas aplicaciones automotrices. Por otro lado, los proveedores de Nivel 2 son cada vez más reconocidos por su agilidad y especialización, enfocándose en soluciones ultrasonido innovadoras adaptadas a necesidades específicas del cliente. Aunque actualmente tienen una cuota de mercado más pequeña en comparación con los proveedores de Nivel 1, su rápido crecimiento se ve impulsado por los avances en tecnología y una creciente demanda de productos personalizados que se adapten a las tendencias automotrices emergentes.

Por Rango de Frecuencia: Frecuencia Media (Más Grande) vs. Frecuencia Muy Alta (Más Rápido Crecimiento)

La distribución de la cuota de mercado entre los rangos de frecuencia en el Mercado de Tecnologías Ultrasonido Automotriz revela una jerarquía clara. La Frecuencia Media (50 kHz - 150 kHz) posee la mayor parte debido a su adopción generalizada en diversas aplicaciones automotrices, incluyendo sensores de proximidad y sistemas de asistencia de estacionamiento. En contraste, la Frecuencia Muy Alta (250 kHz - 1000 kHz) está emergiendo rápidamente a medida que los fabricantes reconocen sus beneficios en proporcionar una mayor precisión de detección y mejor resolución espacial en sistemas avanzados de asistencia al conductor.

Frecuencia Media (Dominante) vs. Frecuencia Muy Alta (Emergente)

La Frecuencia Media es clave en el Mercado de Tecnologías Ultrasonido Automotriz, tradicionalmente favorecida por su equilibrio entre alcance y resolución, lo que la hace óptima para aplicaciones como la prevención de colisiones y el control de crucero adaptativo. Su presencia estable asegura compatibilidad con los diseños automotrices existentes, lo que lleva a una demanda constante. Mientras tanto, la Frecuencia Muy Alta está creando un nicho como un contendiente emergente, ganando tracción particularmente en vehículos de alta gama donde la precisión y la seguridad son primordiales. Su capacidad para soportar características sofisticadas como la detección dinámica de objetos la posiciona como un jugador crítico para futuras innovaciones en el mercado.

Por Aplicación: Sensores de Estacionamiento (Más Grandes) vs. Autos Autónomos (Más Rápido Crecimiento)

En el Mercado de Tecnologías Ultrasonido Automotriz, el segmento de aplicación incluye Sensores de Estacionamiento, Detección de Puntos Ciegos, Control de Crucero Adaptativo, Asistencia de Mantenimiento de Carril y Autos Autónomos. Entre estos, los Sensores de Estacionamiento tienen la mayor cuota debido al creciente número de vehículos equipados con esta tecnología y la creciente demanda de características de seguridad mejoradas. Otras aplicaciones, como la Detección de Puntos Ciegos y el Control de Crucero Adaptativo, también juegan roles significativos, pero no capturan la cuota de mercado que actualmente disfrutan los Sensores de Estacionamiento.

Tecnología: Sensores de Estacionamiento (Dominante) vs. Autos Autónomos (Emergentes)

Los Sensores de Estacionamiento siguen siendo la aplicación dominante dentro del Mercado de Tecnologías Ultrasonido Automotriz, impulsados principalmente por su efectividad en prevenir accidentes durante maniobras de estacionamiento. Su integración en muchos vehículos nuevos se ha vuelto estándar, reflejando la preferencia del consumidor por características de seguridad mejoradas. Por otro lado, los Autos Autónomos están emergiendo rápidamente como un segmento significativo debido a los avances en tecnología y el aumento de inversiones de los fabricantes automotrices en sistemas autónomos. Aunque todavía están en fase de desarrollo en comparación con los Sensores de Estacionamiento, el potencial de crecimiento para los Autos Autónomos es inmenso, ya que prometen revolucionar la experiencia de conducción y reducir los accidentes de tráfico.

Por Tipo de Vehículo: Autos de Pasajeros (Más Grandes) vs. Vehículos Comerciales (Más Rápido Crecimiento)

El Mercado de Tecnologías Ultrasonido Automotriz exhibe una distribución diversa entre tres tipos de vehículos principales: Autos de Pasajeros, Vehículos Comerciales, y Motocicletas. Entre estos, los Autos de Pasajeros tienen la mayor cuota de mercado, impulsados por su adopción generalizada e integración de tecnologías ultrasonido avanzadas para características de seguridad y conveniencia como asistencia de estacionamiento y detección de colisiones. En contraste, los Vehículos Comerciales están ganando rápidamente tracción, especialmente con el creciente enfoque en soluciones de gestión de flotas y protocolos de seguridad mejorados que aprovechan la tecnología ultrasonido.

Autos de Pasajeros (Dominante) vs. Motocicletas (Emergentes)

Los Autos de Pasajeros siguen siendo el segmento dominante en el Mercado de Tecnologías Ultrasonido Automotriz debido a su amplio uso de estas tecnologías para mejorar la seguridad del conductor y la comodidad de los pasajeros. Características como la monitorización de puntos ciegos, la asistencia de estacionamiento y el control de crucero adaptativo dependen en gran medida de los sensores ultrasonido. Las Motocicletas, aunque actualmente se consideran un segmento emergente, están adoptando cada vez más la tecnología ultrasonido para mejorar la seguridad, con aplicaciones en la prevención de colisiones y sistemas de navegación inteligente volviéndose más prevalentes. Este cambio se ve impulsado en parte por la urbanización y un creciente enfoque en seguridad vial en los modelos de motocicletas.

Obtenga información más detallada sobre Mercado de Tecnologías Ultrasonido en la Automoción

Perspectivas regionales

América del Norte: Líder en Innovación y Adopción

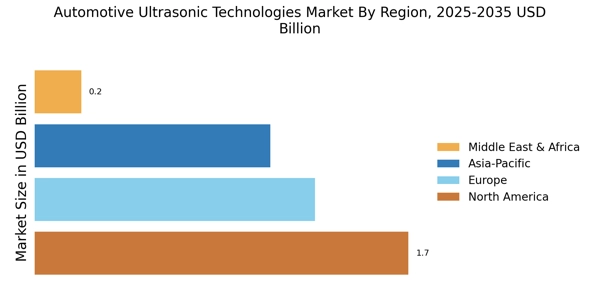
América del Norte es el mercado más grande para las tecnologías ultrasónicas automotrices, con aproximadamente el 40% de la cuota global. El crecimiento de la región está impulsado por la creciente demanda de sistemas avanzados de asistencia al conductor (ADAS) y regulaciones de seguridad estrictas. EE. UU. lidera en cuota de mercado, seguido de cerca por Canadá, que está experimentando un aumento en la innovación automotriz y la adopción de tecnología. El apoyo regulatorio para los vehículos eléctricos y la conducción autónoma está impulsando aún más el crecimiento del mercado. El paisaje competitivo en América del Norte es robusto, con actores clave como Robert Bosch GmbH, Continental AG y Harman International. La presencia de importantes fabricantes de automóviles y empresas tecnológicas fomenta un entorno colaborativo para la innovación. La región también está presenciando inversiones significativas en investigación y desarrollo, destinadas a mejorar las tecnologías ultrasónicas para una mayor seguridad y eficiencia del vehículo.

Europa: Crecimiento del Mercado Impulsado por Regulaciones

Europa es el segundo mercado más grande para las tecnologías ultrasónicas automotrices, representando aproximadamente el 30% de la cuota de mercado global. El crecimiento de la región está influenciado significativamente por regulaciones de seguridad estrictas y un fuerte énfasis en la sostenibilidad ambiental. Países como Alemania y Francia están a la vanguardia, con industrias automotrices robustas que priorizan la innovación en tecnologías de seguridad, incluyendo sistemas ultrasónicos para asistencia de estacionamiento y evitación de colisiones. El paisaje competitivo en Europa se caracteriza por la presencia de jugadores importantes como Valeo SA y Denso Corporation. La región también alberga numerosas startups que se centran en tecnologías automotrices avanzadas. Las iniciativas colaborativas entre fabricantes de automóviles y empresas tecnológicas son comunes, destinadas a mejorar la funcionalidad y eficiencia de los sistemas ultrasónicos. El compromiso de la Unión Europea de reducir las emisiones de carbono impulsa aún más la demanda de soluciones automotrices innovadoras.

Asia-Pacífico: Potencial de Mercado Emergente

Asia-Pacífico está presenciando un crecimiento rápido en el mercado de tecnologías ultrasónicas automotrices, con aproximadamente el 25% de la cuota global. La expansión de la región está impulsada por el aumento de la producción de vehículos, el aumento de los ingresos disponibles y un creciente enfoque en las características de seguridad. China es el mercado más grande, seguido por Japón, donde los avances tecnológicos y las iniciativas gubernamentales para promover vehículos eléctricos son catalizadores de crecimiento significativos. La demanda de tecnologías ultrasónicas también está aumentando debido a la urbanización y la necesidad de soluciones de transporte inteligentes. El paisaje competitivo en Asia-Pacífico es diverso, con actores clave como Denso Corporation y NXP Semiconductors liderando el mercado. La región también está viendo un aumento en los fabricantes locales que están innovando para satisfacer las necesidades específicas del mercado. Las colaboraciones entre empresas automotrices y proveedores de tecnología están volviéndose más comunes, mejorando el desarrollo de aplicaciones ultrasónicas en vehículos, particularmente en ciudades inteligentes y conducción autónoma.

Medio Oriente y África: Oportunidades de Mercado No Aprovechadas

La región del Medio Oriente y África está emergiendo gradualmente en el mercado de tecnologías ultrasónicas automotrices, con aproximadamente el 5% de la cuota global. El crecimiento está impulsado principalmente por el aumento de la propiedad de vehículos y una creciente demanda de características de seguridad avanzadas. Países como Sudáfrica y los EAU están liderando el camino, con iniciativas gubernamentales destinadas a mejorar la seguridad vial y promover avances tecnológicos en el sector automotriz. Los desafíos únicos de la región, como el desarrollo de infraestructura, también están influyendo en la dinámica del mercado. El paisaje competitivo en el Medio Oriente y África aún se está desarrollando, con una mezcla de actores globales y locales. Las empresas clave están comenzando a invertir en la región, reconociendo el potencial de crecimiento en tecnologías automotrices. Las asociaciones entre empresas internacionales y fabricantes locales están volviéndose más comunes, destinadas a aprovechar el conocimiento y los recursos locales para mejorar la adopción de tecnologías ultrasónicas en vehículos, particularmente en áreas urbanas.

Mercado de Tecnologías Ultrasonido en la Automoción Regional Image

Jugadores clave y perspectivas competitivas

El mercado de Tecnologías Ultrasonicas Automotrices se caracteriza actualmente por un paisaje competitivo dinámico, impulsado por rápidos avances tecnológicos y una creciente demanda de características de seguridad mejoradas en los vehículos. Jugadores clave como Robert Bosch GmbH (Alemania), Continental AG (Alemania) y Denso Corporation (Japón) están a la vanguardia, enfocándose en la innovación y asociaciones estratégicas para consolidar sus posiciones en el mercado. Estas empresas no solo están invirtiendo en investigación y desarrollo para mejorar sus tecnologías de sensores ultrasónicos, sino que también están explorando colaboraciones con fabricantes de automóviles para integrar estos sistemas en vehículos de próxima generación. Este énfasis colectivo en la innovación y la alineación estratégica entre los principales actores está moldeando un entorno competitivo que prioriza la superioridad tecnológica y soluciones centradas en el cliente. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir costos y mejorar la eficiencia de la cadena de suministro. La estructura del mercado parece moderadamente fragmentada, con varios jugadores compitiendo por cuota de mercado mientras también colaboran en varios proyectos. Esta fragmentación permite una amplia gama de productos y soluciones, atendiendo a diferentes segmentos de la industria automotriz. La influencia de los actores clave es significativa, ya que sus decisiones estratégicas a menudo establecen el tono para las tendencias del mercado y las expectativas de los clientes.
En agosto, Continental AG (Alemania) anunció una asociación con un fabricante líder de vehículos eléctricos para desarrollar sistemas avanzados de detección ultrasónica destinados a mejorar las capacidades de conducción autónoma. Este movimiento estratégico subraya el compromiso de Continental con la innovación en el ámbito de la automatización de vehículos, posicionando a la empresa como un actor clave en el paisaje en evolución de la movilidad inteligente. Se espera que la colaboración aproveche las fortalezas de ambas empresas, lo que podría llevar a avances revolucionarios en la seguridad y eficiencia de los vehículos.
En septiembre, Denso Corporation (Japón) presentó una nueva línea de sensores ultrasónicos diseñados específicamente para su uso en vehículos eléctricos. Este lanzamiento refleja el enfoque estratégico de Denso en la sostenibilidad y la creciente demanda de soluciones automotrices ecológicas. Al alinear su oferta de productos con las tendencias del mercado, Denso probablemente mejorará su ventaja competitiva y atraerá a consumidores conscientes del medio ambiente, reforzando así su posición en el mercado.
En julio, Robert Bosch GmbH (Alemania) amplió su cartera de tecnología ultrasónica mediante la adquisición de una startup especializada en tecnologías de sensores impulsadas por IA. Esta adquisición es indicativa de la estrategia de Bosch para integrar inteligencia artificial en su oferta de productos, mejorando la funcionalidad y el rendimiento de sus sistemas ultrasónicos. Tales acciones estratégicas no solo refuerzan las capacidades tecnológicas de Bosch, sino que también se alinean con la tendencia más amplia de digitalización y tecnologías de vehículos inteligentes en la industria.
A partir de octubre, las tendencias competitivas en el mercado de Tecnologías Ultrasonicas Automotrices están cada vez más definidas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas entre los actores clave están moldeando el paisaje actual, fomentando la innovación y la colaboración. De cara al futuro, se anticipa que la diferenciación competitiva evolucionará, con un cambio de la competencia tradicional basada en precios hacia un enfoque en la innovación tecnológica, la fiabilidad en las cadenas de suministro y la capacidad de satisfacer la creciente demanda de soluciones automotrices sostenibles.

Las empresas clave en el mercado Mercado de Tecnologías Ultrasonido en la Automoción incluyen

Recent Industry Developments

Se proyecta que el mercado de Tecnologías Ultrasonicas Automotrices alcanzará los 7.83 mil millones de USD para 2034, exhibiendo un CAGR del 6.41% durante el período de pronóstico (2025-2034). La creciente demanda de características de seguridad mejoradas y la creciente adopción de tecnologías de conducción autónoma son factores principales que impulsan el crecimiento del mercado. Los sensores ultrasónicos juegan un papel crucial en los sistemas de asistencia de estacionamiento, monitoreo de puntos ciegos y control de crucero adaptativo, contribuyendo a mejorar la seguridad del vehículo.

Además, la creciente popularidad de los vehículos eléctricos está creando nuevas oportunidades para las tecnologías ultrasónicas, ya que ofrecen capacidades precisas de detección de objetos y sensores de proximidad. Los participantes clave de la industria incluyen Sensata Technologies, Continental AG y TE Connectivity, entre otros. Los desarrollos recientes incluyen el lanzamiento de sensores ultrasónicos avanzados con mejor rango y precisión, así como la integración de tecnología ultrasónica con otras modalidades de detección para una percepción y toma de decisiones mejoradas en vehículos autónomos.

Perspectivas futuras

Mercado de Tecnologías Ultrasonido en la Automoción Perspectivas futuras

Se proyecta que el mercado de tecnologías ultrasónicas automotrices crecerá a una tasa compuesta anual del 6.41% de 2025 a 2035, impulsado por avances en características de seguridad, demanda de automatización y conectividad mejorada del vehículo.

Nuevas oportunidades se encuentran en:

  • Integración de sensores ultrasónicos en sistemas de vehículos autónomos

Para 2035, se espera que el mercado sea robusto, reflejando avances sustanciales y una adopción generalizada de tecnologías ultrasónicas.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Tecnologías Ultrasonicas Automotrices

  • Proveedores de Nivel 1
  • Proveedores de Nivel 2
  • Proveedores de Nivel 3

Perspectiva de Aplicación del Mercado de Tecnologías Ultrasonicas Automotrices

  • Sensores de Estacionamiento
  • Detección de Puntos Ciegos
  • Control de Crucero Adaptativo
  • Asistencia para Mantener el Carril
  • Autos Autónomos

Perspectiva del Tipo de Vehículo del Mercado de Tecnologías Ultrasonicas Automotrices

  • Automóviles de Pasajeros
  • Vehículos Comerciales
  • Motocicletas

Perspectiva del Rango de Frecuencia del Mercado de Tecnologías Ultrasonicas Automotrices

  • Baja Frecuencia (20 kHz - 50 kHz)
  • Frecuencia Media (50 kHz - 150 kHz)
  • Alta Frecuencia (150 kHz - 250 kHz)
  • Muy Alta Frecuencia (250 kHz - 1000 kHz)

Alcance del informe

TAMAÑO DEL MERCADO 2024 4.205(mil millones de USD)
TAMAÑO DEL MERCADO 2025 4.475(mil millones de USD)
TAMAÑO DEL MERCADO 2035 8.331(mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 6.41% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Robert Bosch GmbH (DE), Continental AG (DE), Denso Corporation (JP), Valeo SA (FR), Aptiv PLC (IE), Harman International (US), NXP Semiconductors (NL), Texas Instruments (US), Infineon Technologies AG (DE)
Segmentos Cubiertos Tipo, Rango de Frecuencia, Aplicación, Tipo de Vehículo, Región
Principales Oportunidades del Mercado La integración de características de seguridad avanzadas utilizando Tecnologías Ultrasonicas Automotrices mejora el rendimiento del vehículo y el atractivo para el consumidor.
Dinámicas Clave del Mercado La creciente demanda de características de seguridad avanzadas impulsa la innovación en tecnologías ultrasónicas automotrices y dinámicas competitivas del mercado.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada para el Mercado de Tecnologías Ultrasonicas Automotrices en 2035?

La valoración de mercado proyectada para el Mercado de Tecnologías Ultrasonicas Automotrices en 2035 es de 8.331 mil millones de USD.

¿Cuál fue la valoración de mercado para el Mercado de Tecnologías Ultrasonicas Automotrices en 2024?

La valoración de mercado para el Mercado de Tecnologías Ultrasonicas Automotrices en 2024 fue de 4.205 mil millones de USD.

¿Cuál es la CAGR esperada para el Mercado de Tecnologías Ultrasonicas Automotrices desde 2025 hasta 2035?

La CAGR esperada para el Mercado de Tecnologías Ultrasonicas Automotrices durante el período de pronóstico 2025 - 2035 es del 6.41%.

¿Qué empresas se consideran actores clave en el Mercado de Tecnologías Ultrasonicas Automotrices?

Los actores clave en el Mercado de Tecnologías Ultrasonicas Automotrices incluyen a Robert Bosch GmbH, Continental AG, Denso Corporation y Valeo SA.

¿Cuáles son las principales aplicaciones de las tecnologías ultrasonicas en el sector automotriz?

Las principales aplicaciones de las tecnologías ultrasonicas en el sector automotriz incluyen Sensores de Estacionamiento, Detección de Puntos Ciegos y Control de Crucero Adaptativo.

¿Cómo se comparan los proveedores de Nivel 1 con los proveedores de Nivel 2 y Nivel 3 en valoración de mercado?

En 2024, los proveedores de Nivel 1 tenían una valoración de mercado de 1.682 mil millones de USD, mientras que los proveedores de Nivel 2 y Nivel 3 tenían valoraciones de 1.261 mil millones de USD y 1.262 mil millones de USD, respectivamente.

¿Qué rangos de frecuencia se utilizan en el Mercado de Tecnologías Ultrasonicas Automotrices?

Los rangos de frecuencia utilizados incluyen Baja Frecuencia (20 kHz - 50 kHz), Frecuencia Media (50 kHz - 150 kHz) y Alta Frecuencia (150 kHz - 250 kHz), entre otros.

¿Qué tipos de vehículos están principalmente asociados con tecnologías ultrasonicas?

Los tipos de vehículos principales asociados con tecnologías ultrasonicas son Automóviles de Pasajeros, Vehículos Comerciales y Motocicletas.

¿Cuál fue la valoración de mercado para Sensores de Estacionamiento en 2024?

La valoración de mercado para Sensores de Estacionamiento en 2024 fue de 1.261 mil millones de USD.

¿Cómo se espera que crezca el mercado de Autos Autónomos para 2035?

Se proyecta que el mercado de Autos Autónomos crezca de 0.421 mil millones de USD en 2024 a 0.842 mil millones de USD para 2035.

Autor
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive industry publications, technical standards repositories, and authoritative transportation organizations. Key sources included the US National Highway Traffic Safety Administration (NHTSA), European New Car Assessment Programme (Euro NCAP), International Organization for Standardization (ISO) – specifically ISO 17386 (Ultrasonic Parking Assist Systems) and ISO 22839 (Forward Vehicle Collision Warning Systems), Society of Automotive Engineers (SAE International), International Energy Agency (IEA) Global EV Outlook, European Automobile Manufacturers' Association (ACEA), US Bureau of Transportation Statistics, China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), OICA (International Organization of Motor Vehicle Manufacturers), IEEE Xplore Digital Library for sensor technology research, US Patent and Trademark Office (USPTO) and European Patent Office (EPO) for technology patent landscapes, MarkLines Automotive Industry Portal, and national automotive ministry reports from Germany (KBA), Japan (MLIT), and South Korea (MOLIT). These sources were used to collect vehicle production statistics, ADAS adoption rates, regulatory compliance data, technical safety standards, patent filings, and market landscape analysis for ultrasonic parking sensors, blind spot detection systems, adaptive cruise control modules, and autonomous driving sensor arrays across passenger cars, commercial vehicles, and two-wheelers.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Tier 1 automotive suppliers (Bosch, Continental, Denso, Valeo, Aptiv), Tier 2 sensor manufacturers, semiconductor companies (NXP Semiconductors, Texas Instruments, Infineon Technologies), and ultrasonic transducer OEMs were among the supply-side sources. These sources included CEOs, VPs of Engineering, heads of ADAS product development, regulatory compliance officers, and commercial directors. The demand-side sources included OEM procurement directors, vehicle platform managers, ADAS integration engineers, fleet management executives, and R&D heads from major automotive manufacturers (Volkswagen Group, Toyota Motor Corporation, General Motors, Hyundai Motor Group, BYD), commercial vehicle producers (Daimler Truck, Volvo Group, Traton), and electric vehicle specialists (Tesla, Rivian, NIO). Primarily, the market segmentation was validated across frequency ranges (20 kHz - 1000 kHz), autonomous vehicle technology roadmaps were confirmed, and insights were garnered on sensor fusion strategies, pricing dynamics for ultrasonic versus LiDAR/radar alternatives, and supply chain localization trends through primary research.

Primary Respondent Breakdown:

By Company Tier: Tier 1 Suppliers (38%), Tier 2 Suppliers (40%), Tier 3 Suppliers (22%)

By Designation: C-level Executives (28%), Director Level (32%), Senior Managers/Engineering Leads (25%), Others (15%)

By Region: North America (32%), Europe (30%), Asia-Pacific (35%), Rest of World (3%)

By Value Chain Position: Sensor/Technology Providers (45%), Automotive OEMs (35%), Fleet/Commercial Operators (12%), Regulatory/Testing Bodies (8%)

Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 60+ key manufacturers and suppliers across North America, Europe, Asia-Pacific, and Latin America, including dedicated ultrasonic sensor producers, integrated Tier 1 ADAS suppliers, and semiconductor component providers

Product mapping across low frequency (20-50 kHz), medium frequency (50-150 kHz), high frequency (150-250 kHz), and very high frequency (250-1000 kHz) ultrasonic transducer categories

Application segmentation analysis covering parking assistance systems, blind spot detection, adaptive cruise control, lane keeping assist, and self-driving car perception systems

Vehicle type stratification across passenger cars (ICE and BEV), light commercial vehicles, heavy-duty trucks, and two-wheelers

Analysis of reported and modeled annual revenues specific to automotive ultrasonic sensor portfolios, including transducer hardware, ECU integration, and software algorithms

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volumes × ultrasonic sensor penetration rates × average selling price by region/application) and top-down (supplier revenue validation against OEM procurement data) approaches to derive segment-specific valuations for parking sensors (dominant segment), ADAS integration modules, and emerging autonomous driving sensor suites

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.