オーディオコーデック市場 (2026 - 2035)

オーディオコーデック市場調査レポート オーディオコーデックタイプ別(ロスィーコーデック、ロスレスコーデック、スピーチコーデック、HDオーディオコーデック)、アプリケーション別(ストリーミングサービス、放送、ゲーム、テレコミュニケーション、コンシューマーエレクトロニクス)、互換性別(モバイルデバイス、デスクトップコンピュータ、スマートテレビ、ホームシアターシステム)、技術標準別(PCM(パルス符号変調)、AAC(高度音声コーデック)、MP3(MPEGレイヤーIII)、Opus)、エンドユーザー産業別(エンターテインメント産業、テレコム産業、教育セクター、ヘルスケアセクター)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/SEM/30960-HCR 200 Pages Aarti Dhapte, Aarti Dhapte Last Updated: September 17, 2026
Audio Codec Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.68%
2025 Market SizeUSD 8.24 Billion
2035 Market SizeUSD 13.72 Billion
Key Players
Qualcomm
Cirrus Logic
Texas Instruments
Analog Devices
Realtek Semiconductor
MediaTek
Opportunities
  • Hearing-Aid and Assistive-Device Integration
  • AI-Optimized Codec Licensing as a Service
  • Immersive Audio for XR and Spatial Computing

Audio Codec Market Summary

オーディオコーデック市場は2025年に推定82.4億米ドルに達し、予測期間は2026年に87億米ドルから始まり、2035年までに137.2億米ドルに達する見込みで、年平均成長率は5.68%です。この軌道を加速させる2つの要因があります。1つは、2024年にBluetooth SIGがLE Audio LC3仕様を承認したことで、OEM向けにロイヤリティフリーのデジタルオーディオ処理ICの道が開かれたこと、もう1つは、全世界で2億5000万を超える有料アカウントに達したプレミアムストリーミングサブスクリプションの急増です [2]。これらの要因は、オーディオエンコーディングデコーディングチップの需要を従来のコンシューマーエレクトロニクスを超えて、自動車インフォテインメント、テレヘルス、没入型会議にまで引き上げています。

技術の変革がオーディオコーデック市場を再形成しており、従来のハードウェア専用DSPアーキテクチャがハイブリッドシリコンプラスソフトウェアスタックに取って代わっています。OEMは、チップを交換することなく新しい音声圧縮コーデックを追加できるオーバーザエアのファームウェアアップデートをますます好むようになっています。このシフトは、QualcommとMediaTekが2023年以降にそれぞれ4億米ドルを超えるプラットフォーム投資を行って支持しています [3]。ソフトウェアコーデックフレームワークはハードウェアコアよりも速く成長していますが、真のワイヤレスステレオ(TWS)イヤフォンに組み込まれた低消費電力のオーディオコーデックチップは、ウェアラブルデバイスにとってバッテリー効率が譲れないため、依然として収益の大部分を占めています。

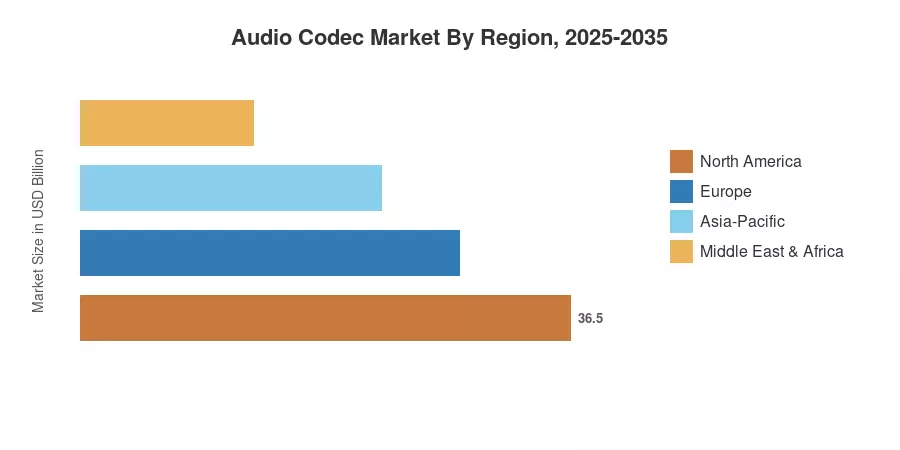
アジア太平洋地域は、台湾、韓国、中国の半導体製造クラスターに支えられ、オーディオコーデック市場の約37%を占めています。中東およびアフリカ地域は、次世代音声コーデック技術を必要とする5G放送の展開によって最も急成長している地域です。ヨーロッパは約26%のシェアを持ち、自動車OEMによる接続された車両での空間オーディオおよびハンズフリーのデジタルオーディオ処理ICの採用によって推進されています [4]。今後10年は、ロスレス圧縮がプレミアムニッチからマスマーケットデバイスにどれだけ早く拡大するかにかかっています。

主な報告の要点

• コンポーネント別

  • ハードウェアDSP IPコアは2025年にオーディオコーデック市場の64.1%を占め、TWSおよびスマートフォン設計における専用の低消費電力オーディオコーデックチップの優位性を反映しています
  • ソフトウェアコーデックフレームワークは2035年までに6.52%のCAGRで成長すると予測されており、OEMが販売後に新しいオーディオエンコーディングデコーディングチップ機能を展開できるOTAアップデート戦略によって推進されています

• コーデックタイプ別

  • 高度なオーディオコーディング(AAC)は2025年に48.2%の収益シェアでオーディオコーデック市場をリードし、iOSおよびAndroidの普遍的なサポートから恩恵を受けています
  • ドルビーコーデックは、映画、ゲーム、自動車における空間オーディオの採用が広がる中で、2035年までに6.45%の最も速いセグメントCAGRを提供する見込みです

• 地域別

  • アジア太平洋地域は2025年にオーディオコーデック市場の約37%を占め、高ボリュームのコンシューマーエレクトロニクス製造に支えられています
  • 中東およびアフリカ地域は、グリーンフィールドの5G放送インフラ投資によって6.38%のCAGRを達成する見込みです

オーディオコーデック市場の規模と予測(2021–2035)

MRFRの市場規模は、半導体ベンダーの提出書類、ストリーミングプラットフォームのライセンス開示、OEMの材料費分析からのボトムアップの収益モデルを統合し、コンシューマーエレクトロニクスおよび通信支出に関するトップダウンのマクロ経済指標と相互検証されています。
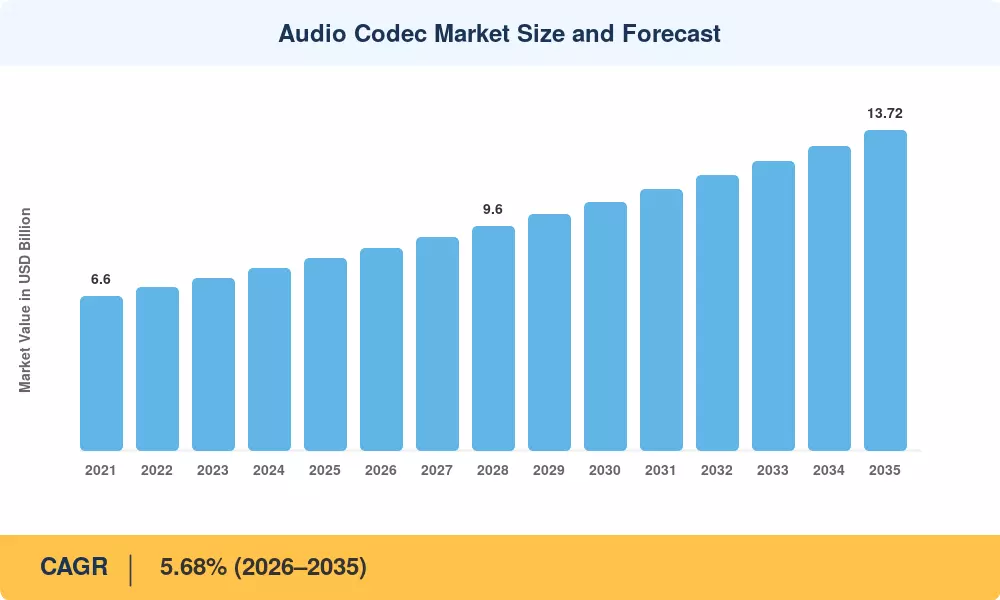
オーディオコーデック市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
Bluetooth LE Audio / LC3の採用 +0.9% グローバル 短期(≤2年) [4]
プレミアムロスレスストリーミングの成長 +0.7% 北米、ヨーロッパ 中期(2–4年) [2]
自動車の空間オーディオの義務化 +0.6% ヨーロッパ、アジア太平洋 中期(2–4年) [6]
新興市場における5G放送の展開 +0.5% MEA、南アメリカ 長期(≥4年) [7]
AI強化音声圧縮コーデック +0.5% グローバル 長期(≥4年) [10]
TWSおよびヒアラブルの浸透 +0.4% アジア太平洋 短期(≤2年)
XR/空間コンピューティングの採用 +0.3% 北米 長期(≥4年)

Bluetooth LE AudioおよびLC3仕様

Bluetooth SIGのLC3コーデックは、2024年に最終化され、SBCと比較して約30%の電力消費を削減し、低ビットレートで知覚的に高い音質を提供します [4]。LC3はユニットごとのロイヤリティを必要としないため、オーディオエンコーディングデコーディングチップを製造するOEMは、以前はユニットごとにUSD 0.15–0.25のライセンス料を回避できます。このロイヤリティフリーモデルは、予算および中級TWSイヤフォン全体で設計の波を引き起こし、Counterpoint Researchは2025年に480百万のLC3対応デバイスが出荷されると推定しています。ドライバーの影響は前倒しで現れます:ほとんどの利益は、シリコンベンダーがLC3をベースラインBluetooth SoCに統合するにつれて、2年以内に実現します。

プレミアムロスレスストリーミングの拡大

Apple Music、Amazon Music、Tidalは合わせて250百万以上のロスレス層の加入者を抱え、24ビット/192 kHzストリームをデコードできるデジタルオーディオ処理ICに対するエンドユーザーの需要を生み出しています [2]。この傾向は、ロスレスデコードがより大きなオンチップSRAMバッファとより高度なクロック回復回路を必要とするため、低消費電力オーディオコーデックチップの平均販売価格を引き上げます。QualcommのSnapdragon Soundプラットフォームは、Bluetooth経由でCD品質のaptX Losslessをサポートし、2023年以降60以上のスマートフォンモデルに採用されています [3]。

自動車の空間オーディオ統合

EUの更新された一般安全規則は、2024年7月から施行され、音声コーデック技術を通じて処理された車内マイクロフォンアレイに依存する高度な運転者の注意散漫モニタリングを義務付けています [6]。HarmanやBoseなどのTier-1サプライヤーは、マルチチャンネルDolby Atmosデコーダーを組み込んだヘッドユニットプラットフォームで応答し、プレミアムトリムでの車両ごとのオーディオコーデックコンテンツを約USD 4からUSD 12以上に押し上げています。自動車セグメントのオーディオコーデック市場への影響は、2030年まで強まるでしょう。電気自動車のキャビンはICE車両よりも静かであるため、新しい音響需要が生まれます。

5G放送と新興市場の拡大

5G放送(3GPPリリース16 eMBMS)は、コーデックに依存しないフレーミングでの一対多の音声配信を可能にし、FMラジオが依然として支配する地域で音声圧縮コーデックの新しいライセンスプールを開放します [7]。サウジアラビアの通信、宇宙、技術委員会は、2024年に15都市での5G放送インフラにUSD 230百万を割り当て、多言語の公共安全警報に対する次世代オーディオコーデックのサポートを明示的に要求しています [7]。南アフリカ、ブラジル、インドにおける同様の投資は、歴史的に世界の収益の10%未満を占めていた地域でのアドレス可能なオーディオコーデック市場を拡大しています。

制約の影響分析

以下の制約の影響は、各要因がCAGRに与える影響の方向性の推定を示しています。これらは正確に累積的ではなく、定性的な指標として読むべきです。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
断片化されたロイヤルティとライセンスの状況 –0.4% グローバル 短期 [12]
超低消費電力ノードにおける電力効率の上限 –0.3% アジア太平洋 中期 [13]
コーデックファミリー間の相互運用性の課題 –0.3% グローバル 中期 [4]
レガシー自動車プラットフォームにおけるOTA採用の遅れ –0.2% ヨーロッパ、北アメリカ 長期 [6]
SBC層チップに対するコモディティ化の圧力 –0.2% アジア太平洋 短期 [14]

断片化されたロイヤルティとライセンス構造

AAC、aptX、MPEG-Hを管理する特許プールは、OEMが単一の製品SKUに対して複数のライセンスを取得することを強いる方法で重なり合っています。Via LicensingとSisvelは、異なる単位あたりの料金を持つ別々のプールを管理しており、中価格帯のヘッドフォンでは、合計ロイヤルティ負担がデバイスあたりUSD 0.45に達する可能性があります [12]。この摩擦は、小規模な製造業者が高度なオーディオエンコーディングデコーディングチップを採用することを思いとどまらせ、予算層ブランドの間でアドレス可能なオーディオコーデック市場を制限しています。

高度なプロセスノードにおける電力効率の限界

5nmおよびそれ以下に移行するにつれて、デジタルオーディオ処理ICの電力節約は、漏れ電流がスイッチングエネルギーの削減から得られる利益を相殺し始めるため、あまり重要ではなくなります。TSMC自身のベンチマークは、混合信号オーディオダイの7nmから5nmへの動的電力削減がわずか7%であることを示しており、12nmから7nmへの25%の利益と比較されます [13]。このプラトーは、TWSイヤフォンのバッテリー寿命の改善が半導体のスケーリングではなく、音声圧縮コーデックにおけるアルゴリズムの効率にますます依存することを示唆しています。

the

コーデックエコシステム間の相互運用性のギャップ

LC3、AAC、aptX Adaptive、LDAC、Samsung Scalable Codecをサポートするデバイスは、今や家庭内、さらには単一の家庭内でも見られます。シームレスなフォールバック交渉は一貫しておらず、品質が低下するイベントはプレミアム音声コーデック技術の認識価値を低下させます [4]。一方、オーディオペアリングの失敗によるデバイスの返品は、Bluetoothマルチコーデックプロファイルが進化するまでオーディオコーデック業界の成長を制限する間接的なコストです。

Audio Codec Market Opportunities

補聴器と支援機器の統合

Bluetooth LE AudioのAuracast放送機能は、標準の低消費電力オーディオコーデックチップのために、初めて12億米ドルの補聴器市場を解放します [8]。米国では、FDAのOTC補聴器規制(2022)とEUでは医療機器規制の更新(2024)が消費者向け補聴器の障害を取り除き、音声の明瞭性を音楽の品質よりも優先する音声コーデック技術の急成長するチャネルを確立しました。

AI最適化コーデックのライセンス提供サービス

GoogleのLyraやMetaのEnCodecのようなニューラルネットワークボコーダーに基づくクラウドネイティブな音声圧縮コーデックは、OEMがユニットごとではなくアクティブユーザーごとに支払うサブスクリプションベースのライセンスモデルを可能にします [10]。これにより、収益認識モデルが前払いのチップ販売から継続的なソフトウェアロイヤリティに移行し、コーデックの使用傾向に関する分析をパッケージ化するオーディオエンコーディングデコーディングチップメーカーにとってのデータマネタイズの手段となります。

XRおよび空間コンピューティングのための没入型オーディオ

Apple Vision ProとMeta Quest 3は、リアルタイムでデコードされたオブジェクトベースの空間オーディオを必要とし、既存のステレオコーデックではこの負荷を満たすことができません。DolbyとSonyの360 Reality Audioは、XRヘッドセット専用のデジタルオーディオ処理ICのIPブロックをライセンス供与しており、このニッチは2030年までに年間3500万ユニットの出荷が見込まれています。ヘッドトラッキングレンダリングに最適化されたオーディオコーデック市場の早期参入者は、プレミアムASPを獲得するでしょう。

新興市場の5G放送展開

中東、サハラ以南のアフリカ、東南アジアのグリーンフィールド 5Gネットワークは、レガシーFMコーデックインフラが不足しており、次世代の低消費電力オーディオコーデックチップの直接採用を可能にします [7]。これらの地域の政府は、オーディオコーデックのライセンスを国家放送入札にバンドルしており、この調達モデルは2032年までに6億米ドルの追加オーディオコーデック市場収益をもたらす可能性があります。

自動車V2Xおよび車内音声インタラクション

車両対すべて(V2X)通信標準は、緊急音声警報のために超低遅延の音声コーデック技術を必要とし、車内のAIアシスタントは常時稼働の音声圧縮コーデックを要求し、消費電力は1mW未満です [6]。Tier-1の自動車サプライヤーは、ノイズキャンセリング、エコー抑制、コーデックデコードを単一のダイで統合した専用のオーディオエンコーディングデコーディングチップモジュールを設計しており、この統合機会は2033年までに推定18億米ドルの価値があります。

Audio Codec Market Future Outlook

AIネイティブコーデックアーキテクチャ

ニューラルオーディオコーデック—エンドツーエンドで圧縮関数を学習するモデル—は、研究論文から製品シリコンへと移行しています。GoogleのSoundStreamとMetaのEnCodecは、3 kbpsでほぼ透明な品質を実現しており、従来の音声圧縮コーデックでは達成できないレートです [10]。2030年までに、主要なSoCベンダーは、従来のDSPコアとともにニューラルコーデックアクセラレーターを統合し、オーディオコーデック市場におけるハードウェアとソフトウェアの境界を曖昧にすることが期待されます。

プラットフォーム経済とコーデック・アズ・ア・サービス

OEMがソフトウェア定義のオーディオスタックに移行するにつれて、オーディオエンコーディングデコーディングチップの収益モデルは、一回限りのシリコン販売からデバイスごとの継続的ライセンスへと移行しています。QualcommのSnapdragon SoundとAppleの独自コーデックパイプラインはすでにプラットフォーム経済論理に基づいて運営されており、コーデックがエコシステムにロックされた差別化要因となっています。この傾向は、2030年代初頭までにオーディオコーデック市場を3〜4のプラットフォームオーナーに集約するでしょう [3]。

持続可能性と低消費電力設計の必然性

消費者の圧力と無線イヤフォンを対象としたEUエコデザイン規制の更新(2026年施行)は、OEMに対して低消費電力オーディオコーデックチップにおける定量的な電力効率の向上を示すことを強いるでしょう [16]。この規制は、コーデックデコードサイクルに関連する最小バッテリー寿命のベンチマークを設定しており、デジタルオーディオ処理ICベンダーは標準化されたデコードあたりの電力メトリックを公開する必要があります。コンプライアンスは、サブスレッショルド回路設計と適応型クロックゲーティングに投資するベンダーに有利です。

音声、音楽、空間オーディオの収束

次の10年で、ナローバンド音声コーデック技術とワイドバンド音楽コーデックの境界が消えるでしょう。8 kHz VoIPと96 kHz空間オーディオの間で単一セッション内で切り替え可能な統一コーデックフレームワークは、すでにFraunhofer IISとDolby Laboratoriesで開発中です [9]。この収束は、オーディオコーデック市場のセグメンテーションを簡素化し、フルスペクトラム音声圧縮コーデックポートフォリオを持つベンダーに報いるでしょう。

地域市場シェア分析

地域 主要指標 主要投資テーマ
アジア太平洋 37.1% シェア (2025) 半導体ファブの拡張; TWS製造規模
ヨーロッパ 26.0% シェア (2025) 自動車の空間オーディオ; EUの安全基準
北アメリカ 23.5% シェア (2025) ストリーミングプラットフォームのR&D; XRヘッドセットの発売
南アメリカ 6.8% シェア (2025) 5G放送の入札; スマートTVコーデックのライセンス
中東 & アフリカ 6.6% シェア (2025) 5G放送; 公共安全オーディオシステム
合計 100% —

オーディオコーデック市場は顕著な地域差を示しており、アジア太平洋地域はデジタルオーディオ処理ICの生産と消費の両方でリードしています。一方、中東 & アフリカ地域はインフラの近代化により急速な成長を示しています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域収益の78.4% ストリーミングプラットフォームの本社; XRデバイスのR&D [2]
カナダ 5.61% CAGR スマートホームスピーカーの普及 [15]
メキシコ USD 0.18 Billion (2025) 契約電子機器製造 [14]

北アメリカのオーディオコーデック市場は、Apple、Qualcomm、Googleの本社が存在することで恩恵を受けており、それぞれが独自の音声圧縮コーデックのロードマップを推進しています。アメリカだけで地域のオーディオエンコーディングデコーディングチップへの支出の四分の三以上を占めており、Apple MusicとSpotifyは毎年2億ドル以上をコーデックのR&Dに投資しています [2]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域収益の24.8% 自動車のTier-1 OEM [6]
イギリス 5.89% CAGR ストリーミングおよびゲームオーディオ [9]
フランス USD 0.31 Billion (2025) 放送コーデックの近代化 [7]
イタリア 4.9% の地域収益 コンシューマーエレクトロニクスの小売 [14]
スペイン 5.42% CAGR スマートホーム音声アシスタント [15]
北欧諸国 USD 0.19 Billion (2025) 補聴器技術のリーダーシップ [8]
ロシア 3.1% の地域収益 国内コーデックIPの開発 [12]
その他のヨーロッパ 5.21% CAGR EUデジタル市場法の遵守 [16]

ヨーロッパの音声コーデック技術に対する需要は、厳格な自動車の安全規制と、デンマークとスウェーデンに集中する成熟した補聴器産業によって形成されています。ドイツのTier-1サプライヤーであるボッシュ、コンチネンタル、ハーマンインターナショナルは、インフォテインメントおよびADASモジュール用に毎年5億ドル以上の低消費電力オーディオコーデックチップを調達しています [6]。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域収益の41.2% 国内ファブの能力; TWSのボリューム [14]
インド 6.21% CAGR Jio 5G放送; 手頃なTWSのブーム [7]
日本 USD 0.48 Billion (2025) Sonyの空間オーディオIP; ゲーミングコンソール [9]
韓国 地域収益の18.7% Samsungのスケーラブルコーデックエコシステム [3]
ASEAN 5.95% CAGR スマートTVおよびセットトップボックスの製造 [14]
その他のアジア太平洋 USD 0.22 Billion (2025) 新興OEMのオーディオエンコーディングデコーディングチップの需要

アジア太平洋地域のオーディオコーデック市場でのリーダーシップは、半導体ファウンドリーとコンシューマーエレクトロニクスの組立ラインの集中に基づいています。中国の国内市場は外国のデジタルオーディオ処理ICへの依存を減らすための取り組みを進めており、Zhuhai Jieli TechnologyやBestechnicのような企業が競争力のある音声圧縮コーデックを開発しています。また、「ビッグファンドIII」イニシアティブの下で政府の補助金が2024年にICセクター全体に470億ドル以上を割り当てました [14]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域収益の62.3% スマートTVおよびセットトップボックスのコーデックライセンス [14]
アルゼンチン 5.47% CAGR 企業におけるモバイルVoIPの普及 [10]
南アメリカのその他 USD 0.08 Billion (2025) FMからデジタル放送への移行 [7]

ブラジルのオーディオコーデック市場は、AnatelのデジタルTV移行の義務によって支えられており、2027年までに放送局はMPEG-Hオーディオを採用する必要があります [7]。この規制の推進は、政府の補助金プログラムを通じて2000万世帯以上に配布されるセットトップボックスにおける低消費電力オーディオコーデックチップの需要を加速させています。

中東 & アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域収益の28.4% NEOMスマートシティのオーディオインフラ [7]
UAE 6.52% CAGR エキスポの遺産スマート会場の展開 [7]
南アフリカ USD 0.06 Billion (2025) 公共安全放送コーデックのアップグレード [7]
エジプト 5.78% CAGR モバイルVoIPの成長; 若年層の人口動態 [10]
その他のMEA 地域収益の24.1% FMから5G放送への移行 [7]

中東 & アフリカ地域は、オーディオコーデック市場で最も急成長している地域であり、政府の資金によるスマートシティプロジェクトや5G放送の入札によって推進されています。サウジアラビアのCSTCは、NEOMの計画された都市クラスター全体で公共アナウンスシステム用の次世代音声コーデック技術を義務付けており、デジタルオーディオ処理ICの集中調達チャネルを生み出しています [7]。


地域別オーディオコーデック市場, 2025-2035

Audio Codec Market Segmentation

コンポーネント別

セグメント 主要指標 主な需要ドライバー
ハードウェアDSP IPコア 64.1%シェア(2025年) TWS、スマートフォン、自動車ヘッドユニット
ソフトウェアコーデックフレームワーク 6.52% CAGR(2026–2035年) OTAアップデート;クラウドネイティブ音声アプリケーション


ハードウェアDSP IPコアは、ウェアラブルおよびモバイルデバイスが要求する決定論的で低遅延のデコーディングを提供できるため、オーディオコーデック市場で引き続き支配的です。Cirrus LogicとAnalog Devicesは、それぞれ毎年5億個以上の低消費電力オーディオコーデックチップをスマートフォン供給チェーンに出荷しています [3]。しかし、ソフトウェアコーデックフレームワークは、5Gの帯域幅がデバイス上でのデコードの必要性を減少させ、クラウドレンダリングされたオーディオエンコーディングデコーディングチップパイプラインがゲームや会議のワークロードに対して実行可能になるにつれて、シェアを獲得しています。

コーデックタイプ別

セグメント 主要指標 主な需要ドライバー
AAC 48.2%シェア(2025年) ユニバーサルOSサポート;ストリーミングデフォルト
aptXバリアント USD 13.8億(2025年) AndroidプレミアムTWSセグメント
SBC 4.82% CAGR(2026–2035年) 後方互換性のあるBluetoothベースライン
ドルビーコーデック 6.45% CAGR(2026–2035年) 空間オーディオ;映画とゲーム
その他のコーデックタイプ USD 7.4億(2025年) LDAC、LC3、Samsung Scalable、FLAC


AACのオーディオコーデック市場における支配は、iOSおよびAndroidのBluetoothスタックにおける必須コーデックとしての採用に起因しています。ドルビーコーデックは、ドルビーアトモスのライセンスが映画からモバイルゲーム、自動車、スマートスピーカーに拡大するにつれて、最も成長が早いセグメントを代表しています。「その他」のカテゴリー内の音声コーデック技術の革新、特にLC3およびニューラルコーデックは、2030年代初頭までにAACのシェアをわずかに侵食すると予想されています。

圧縮タイプ別

セグメント 主要指標 主な需要ドライバー
ロスィー 76.8%シェア(2025年) 帯域幅効率;TWSバッテリー寿命
ロスレス 6.65% CAGR(2026–2035年) プレミアムストリーミング;オーディオファイルハードウェア


ロスィー圧縮フォーマットは、ワイヤレス帯域幅の制約とバッテリー寿命の優先事項がビットレートの削減を支持するため、オーディオコーデック市場の収益の大部分を占めています。しかし、ロスレスの代替品は、Apple MusicやAmazon Musicのプレミアムストリーミング層が24ビットオーディオエンコーディングデコーディングチップの要件を主流デバイスに押し上げるにつれて、成長が早いカテゴリーとなっています [2]。

最終用途産業別

セグメント 主要指標 主な需要ドライバー
コンシューマエレクトロニクス 46.2%シェア(2025年) TWSイヤフォン、スマートフォン、スマートスピーカー
メディアとエンターテインメント USD 17.3億(2025年) ストリーミングプラットフォーム、映画、ゲーム
テレコムとVoIP 5.92% CAGR(2026–2035年) UCaaSプラットフォーム;5GボイスオーバーNR
その他の最終用途産業 USD 8.2億(2025年) 自動車、ヘルスケア、産業IoT


コンシューマエレクトロニクスは、すべてのTWSイヤフォン、スマートフォン、スマートスピーカーが少なくとも1つの専用デジタルオーディオ処理ICダイを搭載しているため、オーディオコーデック市場をリードしています。テレコムとVoIPセグメントは、分散した労働力全体で低遅延の音声圧縮コーデックを必要とする統合コミュニケーションプラットフォームの企業導入によって推進され、最も成長が早い最終用途の垂直市場です [10]。


競争ベンチマーキング

オーディオコーデック市場は中程度の集中度を示しており、上位5社が世界の収益の約42〜48%を占めています。ハーフィンダール・ハーシュマン指数は800〜1,200の範囲にあり、垂直統合された半導体大手と専門のIPライセンサーの混合を反映しています。競争は、電力効率、コーデックの幅、および独自の音声コーデック技術スタックを通じたエコシステムのロックインに焦点を当てています。

会社 推定収益シェア範囲 オーディオコーデック市場向けの主要製品 戦略的ポジショニング
クアルコム 約10〜14% Snapdragon Sound、aptX Adaptive、aptX Lossless プラットフォーム統合; Androidエコシステムの基盤
シリウス・ロジック 約8〜11% CS47Lシリーズコーデック、スマートコーデックDSP Appleサプライチェーンの既存企業; 低消費電力のリーダー
テキサス・インスツルメンツ 約6〜9% TLV320AICシリーズ; 自動車用オーディオコーデックIC 広範なポートフォリオ; 自動車および産業に焦点
アナログ・デバイセズ 約5〜8% ADAUシリーズDSP; SHARCオーディオプロセッサ 高性能; プロオーディオおよび自動車
リアルテック半導体 約5〜8% ALCシリーズオーディオエンコーディングデコーディングチップ コスト最適化; PCおよびスマートTVのボリューム
メディアテック 約4〜7% MT6631 BluetoothオーディオSoC 予算および中価格帯のTWS; 新興市場へのリーチ
ドルビーラボラトリーズ 約4〜6% ドルビーアトモス、ドルビーAC-4ライセンス IPライセンスモデル; 映画から消費者へのパイプライン
フラウンホーファーIIS 約3〜5% AAC、MPEG-H、LC3標準化IP 標準機関の影響; ロイヤリティプールの基盤
ベステクニック(BES) 約3〜5% BES2600シリーズTWS SoC 中国国内の低消費電力オーディオコーデックチップのリーダー
ソニー半導体ソリューションズ 約2〜4% LDACコーデック; 360 Reality Audio IP プレミアムオーディオの差別化; PlayStationとの連携

最近のニュースと開発

  • Qualcomm (2025年3月): ネイティブLC3plusサポートとBluetooth 5.4による48 kHzロスレスストリーミングを備えたSnapdragon Sound Gen 2を発表し、高級オーディオエンコーディングデコーディングチップの市場での地位を強化 [3].
  • Bluetooth SIG (2024年6月): Auracastブロードキャストプロファイルを含むLE Audio 1.0を承認し、公共の場や補聴器向けのマルチストリーム音声コーデック技術を可能に [4].
  • ドルビーラボラトリーズ (2024年9月): モバイルゲームSDK向けにDolby Atmosライセンスを拡大し、150万人の開発者に達するUnityとUnreal Engineとの統合契約を締結 [9].
  • Cirrus Logic (2025年1月): 自動車OEM向けのCS47L96適応型ノイズキャンセリングコーデックを発表し、2つの欧州Tier-1サプライヤーでの設計受注を獲得 [6].
  • Apple (2024年10月): デバイス上でのデコードとクラウドオフロードデコードを組み合わせたニューラル低消費電力オーディオコーデックチップアーキテクチャの特許を出願し、音声圧縮コーデックへのハイブリッドアプローチを示唆 [10].
  • Samsung (2024年11月): Galaxy Buds 3 ProにSamsung Scalable Codec HDを統合し、300 kbps未満で24ビット品質を達成—TWSセグメントにおける低消費電力オーディオコーデックチップのマイルストーン [3].
  • Fraunhofer IIS (2025年2月): デジタルオーディオ処理IC向けに超広帯域(48 kHz)デコードを可能にするLC3plus v2.0リファレンスソフトウェアをリリースし、初期リリースに比べて40%の電力削減を実現 [4].
  • インドTRAI (2024年8月): すべての5G放送ライセンスに次世代オーディオコーデックのサポートを義務付けることを推奨し、デジタルに移行する3億人のラジオリスナーに影響を与える可能性 [7].


オーディオコーデック市場 Market Report Scope

パラメータ 詳細
市場範囲 ハードウェアDSP IPコア、ソフトウェアコーデックフレームワーク、および関連ライセンス収益を含むグローバルオーディオコーデック市場
調査期間 2021–2035
CAGRウィンドウ 2026–2035 (5.68%)
市場規模 (2025) 82.4億米ドル
市場規模 (2035) 137.2億米ドル
最も成長が早いセグメント ロスレス圧縮(圧縮タイプ別);ドルビーコーデック(コーデックタイプ別);MEA(地域別)
プロファイル企業 クアルコム、シリウスロジック、テキサスインスツルメンツ、アナログデバイセズ、リアルテック、メディアテック、ドルビーラボラトリーズ、フラウンホーファーIIS、ベステクニック、ソニー半導体ソリューションズ
評価通貨 米ドル億

よくある質問

LC3はAACと比較してTWSイヤフォンのバッテリー寿命にどのように影響しますか?
LC3は、AACの256 kbpsに対して160 kbpsで透明な出力を実現するため、同等の音質でバッテリー寿命を通常25〜30%延長します。予算向けTWSモデルをターゲットにするOEMは、この効率から最も恩恵を受けます[4]。
OEMはDolby Atmos統合のためにどのライセンスモデルを評価すべきですか?
Dolbyは、モバイル用のUSD 0.10から自動車用ヘッドユニットのUSD 0.75まで、ユニットごとおよびデバイスクラスごとのロイヤリティ階層を提供しています。年間500万ユニット以上を出荷するOEMは、実効レートを最大30%削減するボリュームディスカウントを交渉できます[9]。
どのオーディオコーデック市場セグメントが最も高い特許訴訟リスクに直面していますか?
AACとaptXの特許プールは、特に心理音響モデリングとビット配分アルゴリズムに関して、最も密接に重なり合った請求を持っています。これらのセグメントに参入する企業は、ライセンスと法的防御の準備金として製品収益の1.5〜2%を予算に計上するべきです[12]。
ニューラルコーデックはリアルタイムアプリケーションにおいて従来のDSPベースの音声圧縮コーデックを置き換えることができますか?
SoundStreamのようなニューラルコーデックは、専用のNPUシリコン上で5 ms未満のレイテンシを達成し、現在の会議やゲームに適しています。安全性が重要な自動車や医療機器におけるハードウェアDSPパスの完全な置き換えは、3〜5年先になるでしょう[10]。
EUエコデザイン規制は低消費電力オーディオコーデックチップの調達にどのように影響しますか?
2026年に施行されるこの規制は、EUで販売されるワイヤレスイヤフォンに対して最低デコード効率基準を義務付けています。調達チームは、サプライヤーに標準化されたmW-per-decode-cycleデータシートを提供するよう要求し、コンプライアンステストのために6〜9ヶ月のリードタイムを計画するべきです[16]。
オーディオコーデック市場は5G放送の収益化にどのような役割を果たしていますか?
5G放送事業者は、カバレッジエリア内のデバイスOEMにデコード権をサブライセンスすることでコーデックライセンス収益を得ています。サウジアラビアやインドの初期の入札では、コーデックライセンスがスペクトラム料金とバンドルされており、放送局にとって繰り返しの収益層を生み出しています[7]。
Opusのようなオープンソースコーデックは、オーディオコーデック市場で独自の代替品を置き換えていますか?
OpusはWebRTCベースの会議で90%以上の展開シェアを占めていますが、ハードウェア加速デコードパスの欠如がバッテリー制約のあるウェアラブルでの採用を制限しています。独自のコーデックは、低消費電力オーディオコーデックチップが設計選択を決定する場所では優位性を保っています[4]。  
著者
著者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
共著者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards organizations, peer-reviewed engineering journals, patent repositories, and authoritative telecommunications authorities. Key sources included the International Telecommunication Union (ITU), Institute of Electrical and Electronics Engineers (IEEE), International Organization for Standardization (ISO), Moving Picture Experts Group (MPEG), Federal Communications Commission (FCC), European Telecommunications Standards Institute (ETSI), Bluetooth Special Interest Group (SIG), Wi-Fi Alliance, Consumer Technology Association (CTA), National Institute of Standards and Technology (NIST), US Patent and Trademark Office (USPTO), European Patent Office (EPO), World Intellectual Property Organization (WIPO), US Bureau of Economic Analysis (BEA), Eurostat Digital Economy Database, National Bureau of Statistics of China, Ministry of Internal Affairs and Communications (Japan), and Korea Communications Commission (KCC). These sources were used to collect codec deployment statistics, standards certification data, patent landscape analysis, semiconductor industry trends, and market landscape analysis for lossy codecs (MP3, AAC), lossless codecs, speech codecs, HD audio codecs, and emerging AI-powered audio processing technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering, audio codec architects, semiconductor product managers, and heads of IP licensing from fabless semiconductor firms, integrated circuit makers, and audio IP providers were examples of supply-side sources. CTOs, hardware engineering directors, audio software architects, procurement leads from consumer electronics OEMs, automotive infotainment system integrators, telecom equipment manufacturers, streaming platform technology officers, and game console developers were examples of demand-side sources. Primary research verified codec integration roadmaps, validated market segmentation across streaming services, broadcasting, gaming, telecommunications, and consumer electronics applications, and collected information on royalty structures, difficulties with hardware-software integration, and latency optimization needs.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping, royalty analysis, and unit shipment modeling. The methodology included:

Identification of 50+ key semiconductor manufacturers and audio IP licensors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across lossy codecs (AAC, MP3), lossless codecs, speech codecs, HD audio codecs, and AI-enhanced audio processing solutions

Analysis of reported and modeled annual revenues specific to audio codec IP portfolios and integrated circuit sales

Coverage of manufacturers and IP holders representing 75-80% of global market share in 2024

Extrapolation using bottom-up (device shipment volume × ASP by codec type and region) and top-down (semiconductor company revenue validation) approaches to derive segment-specific valuations for mobile devices, desktop computers, smart TVs, home theater systems, and automotive applications

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















