오디오 코덱 시장 (2026 – 2035)

오디오 코덱 시장 조사 보고서 오디오 코덱 유형별(손실 코덱, 무손실 코덱, 음성 코덱, HD 오디오 코덱), 응용 프로그램별(스트리밍 서비스, 방송, 게임, 통신, 소비자 전자제품), 호환성별(모바일 장치, 데스크톱 컴퓨터, 스마트 TV, 홈 시어터 시스템), 기술 표준별(PCM(펄스 코드 변조), AAC(고급 오디오 코덱), MP3(엠펙 레이어 III), Opus), 최종 사용자 산업별(엔터테인먼트 산업, 통신 산업, 교육 부문, 의료 부문) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지의 예측
ID: MRFR/SEM/30960-HCR 200 Pages Aarti Dhapte, Aarti Dhapte Last Updated: November 07, 2026
Audio Codec Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.68%
2025 Market SizeUSD 8.24 Billion
2035 Market SizeUSD 13.72 Billion
Key Players
Qualcomm
Cirrus Logic
Texas Instruments
Analog Devices
Realtek Semiconductor
MediaTek
Opportunities
  • Hearing-Aid and Assistive-Device Integration
  • AI-Optimized Codec Licensing as a Service
  • Immersive Audio for XR and Spatial Computing

오디오 코덱 시장 시장 요약

오디오 코덱 시장은 2025년에 약 82억 4천만 달러에 도달할 것으로 예상되며, 2026년에는 87억 달러에서 시작하여 2035년까지 137억 2천만 달러로 증가할 것으로 보이며, 연평균 성장률은 5.68%입니다. 이 경로를 가속화하는 두 가지 촉매가 있습니다: 2024년 Bluetooth SIG의 LE Audio LC3 사양 비준으로 OEM을 위한 로열티 없는 디지털 오디오 처리 IC 경로가 도입되었고, 현재 전 세계에서 2억 5천만 개 이상의 유료 계정이 있는 프리미엄 스트리밍 구독의 글로벌 급증입니다 . 이러한 힘은 오디오 인코딩 및 디코딩 칩 수요를 전통적인 소비자 전자제품을 넘어 자동차 인포테인먼트, 원격 의료 및 몰입형 회의로 끌어당기고 있습니다.

기술 혁신이 오디오 코덱 시장을 재편하고 있으며, 기존의 하드웨어 전용 DSP 아키텍처가 하이브리드 실리콘-소프트웨어 스택으로 대체되고 있습니다. OEM은 칩을 교체하지 않고 새로운 음성 압축 코덱을 추가할 수 있는 OTA 펌웨어 업데이트를 점점 더 선호하고 있으며, 이는 Qualcomm과 MediaTek이 2023년 이후 각각 4억 달러 이상의 플랫폼 투자로 지원하고 있습니다 . 소프트웨어 코덱 프레임워크는 하드웨어 코어보다 더 빠르게 성장하고 있지만, 진정한 무선 스테레오(TWS) 이어폰에 내장된 저전력 오디오 코덱 칩이 여전히 수익의 대부분을 차지하고 있는 이유는 배터리 효율성이 웨어러블 기기에 대해 협상할 수 없는 요소이기 때문입니다.

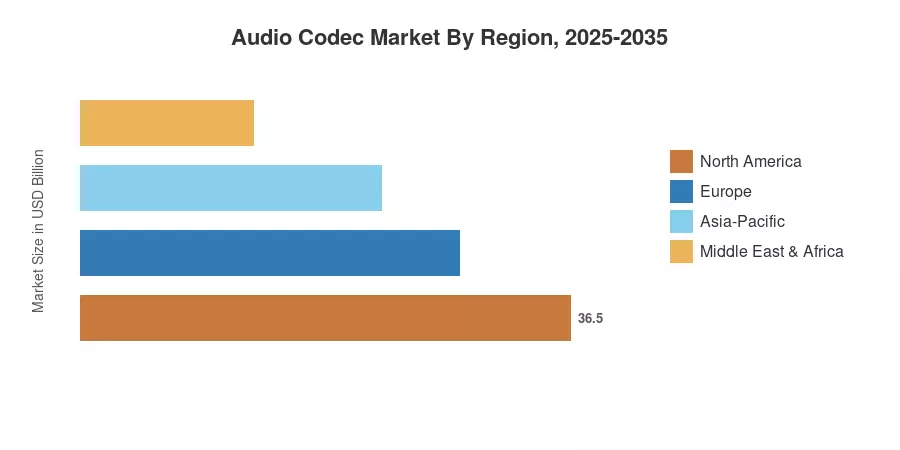
아시아-태평양 지역은 대만, 한국 및 중국의 반도체 제조 클러스터에 의해 지탱되며, 오디오 코덱 시장에서 전 세계 수익의 약 37%를 차지하고 있습니다. 중동 및 아프리카 지역은 차세대 음성 코덱 기술을 요구하는 5G 방송 롤아웃으로 인해 가장 빠르게 성장하는 지역입니다. 유럽은 약 26%의 두 번째로 큰 점유율을 차지하고 있으며, 이는 연결된 차량에서 공간 오디오 및 핸즈프리 디지털 오디오 처리 IC의 자동차 OEM 채택에 의해 주도됩니다 . 다음 10년은 무손실 압축이 프리미엄 틈새 시장에서 대량 시장 장치로 얼마나 빨리 확장되는지에 달려 있습니다.

주요 보고서 요약

• 구성 요소별

  • 하드웨어 DSP IP 코어는 2025년 오디오 코덱 시장의 64.1%를 차지하며, TWS 및 스마트폰 디자인에서 전용 저전력 오디오 코덱 칩의 우위를 반영합니다.
  • 소프트웨어 코덱 프레임워크는 2035년까지 6.52%의 연평균 성장률(CAGR)로 성장할 것으로 예상되며, 이는 OEM이 판매 후 새로운 오디오 인코딩 및 디코딩 칩 기능을 배포할 수 있도록 하는 OTA 업데이트 전략에 의해 주도됩니다.

• 코덱 유형별

  • 고급 오디오 코딩(AAC)은 2025년 오디오 코덱 시장에서 48.2%의 수익 점유율로 선두를 차지하며, 보편적인 iOS 및 Android 지원의 혜택을 보고 있습니다.
  • Dolby 코덱은 영화, 게임 및 자동차 전반에 걸쳐 공간 오디오 채택이 확대됨에 따라 2035년까지 6.45%의 가장 빠른 세그먼트 CAGR을 제공할 것으로 예상됩니다.

• 지역별

  • 아시아-태평양 지역은 2025년 오디오 코덱 시장의 약 37%를 차지하며, 대량 소비자 전자제품 제조에 의해 지원됩니다.
  • 중동 및 아프리카 지역은 그린필드 5G 방송 인프라 투자로 인해 6.38%의 CAGR을 기록할 것으로 예상됩니다.

오디오 코덱 시장 규모 및 예측 (2021–2035)

MRFR의 시장 규모는 반도체 공급업체의 제출, 스트리밍 플랫폼 라이센스 공개 및 OEM 자재 명세서 분석의 하향식 수익 모델을 통합하며, 소비자 전자제품 및 통신 지출에 대한 상향식 거시 경제 지표와 교차 검증됩니다.
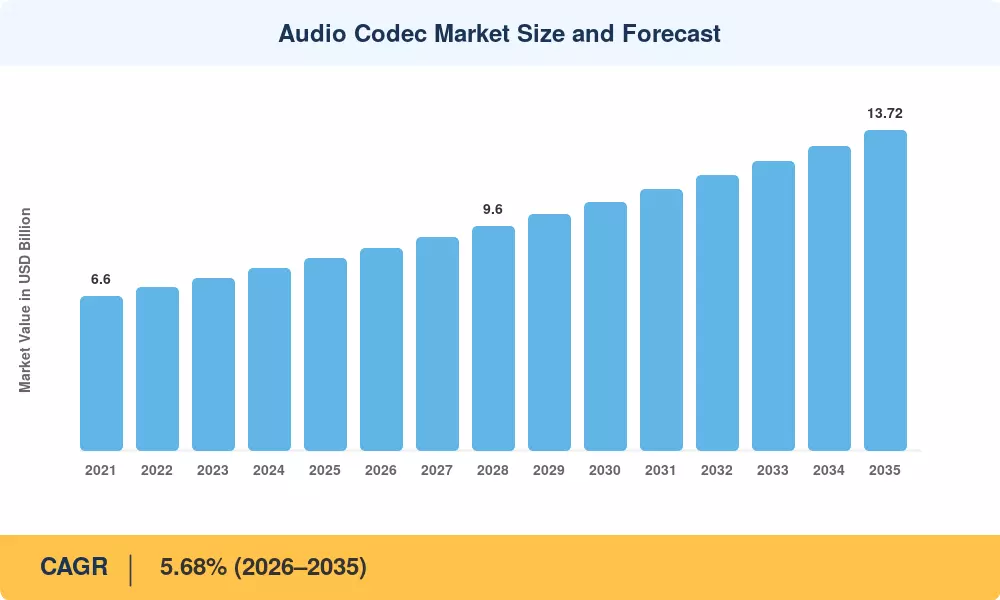
오디오 코덱 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
Bluetooth LE 오디오 / LC3 채택 +0.9% 전 세계 단기 (≤2년)
프리미엄 무손실 스트리밍 성장 +0.7% 북미, 유럽 중기 (2–4년)
자동차 공간 오디오 의무화 +0.6% 유럽, 아시아-태평양 중기 (2–4년) [6]
신흥 시장의 5G 방송 롤아웃 +0.5% MEA, 남미 장기 (≥4년)
AI 강화 음성 압축 코덱 +0.5% 전 세계 장기 (≥4년) [10]
TWS 및 이어블 penetration +0.4% 아시아-태평양 단기 (≤2년)
XR/공간 컴퓨팅 채택 +0.3% 북미 장기 (≥4년)

Bluetooth LE 오디오 및 LC3 사양

Bluetooth SIG의 LC3 코덱은 2024년에 최종화되어 SBC와 비교하여 약 30%의 전력 소비를 줄이면서 낮은 비트 전송률에서도 인지적으로 더 높은 오디오 품질을 제공합니다 . LC3는 단위당 로열티가 없기 때문에 오디오 인코딩 및 디코딩 칩을 생산하는 OEM은 이전에 단위당 0.15~0.25달러의 라이센스 비용을 피할 수 있습니다. 이 로열티 없는 모델은 예산 및 중급 TWS 이어폰 전반에 걸쳐 설계 파동을 촉발했으며, Counterpoint Research는 2025년 단독으로 4억 8천만 개의 LC3 지원 장치가 출하될 것으로 추정하고 있습니다. 드라이버의 영향은 초기 집중되어 있으며, 대부분의 이익은 실리콘 공급업체가 LC3를 기본 Bluetooth SoC에 통합함에 따라 2년 이내에 실현될 것입니다.

프리미엄 무손실 스트리밍 확장

Apple Music, Amazon Music 및 Tidal은 총 2억 5천만 명 이상의 무손실 계층 구독자를 보유하고 있으며, 24비트/192kHz 스트림을 디코딩할 수 있는 디지털 오디오 처리 IC에 대한 최종 사용자 수요를 창출하고 있습니다 . 이 추세는 무손실 디코딩에 더 큰 온칩 SRAM 버퍼와 더 정교한 클럭 복구 회로가 필요하기 때문에 저전력 오디오 코덱 칩의 평균 판매 가격을 상승시킵니다. Qualcomm의 Snapdragon Sound 플랫폼은 Bluetooth를 통해 CD 품질의 aptX Lossless를 지원하며, 2023년 이후 60개 이상의 스마트폰 모델에 채택되었습니다 .

자동차 공간 오디오 통합

EU의 업데이트된 일반 안전 규정은 2024년 7월부터 시행되며, 음성 코덱 기술을 통해 처리되는 차량 내 마이크 배열에 의존하는 고급 운전 방해 모니터링을 의무화합니다 [6]. Harman 및 Bose와 같은 Tier-1 공급업체는 다채널 Dolby Atmos 디코더를 내장한 헤드 유닛 플랫폼으로 대응하여, 차량당 오디오 코덱 콘텐츠를 약 4달러에서 프리미엄 트림에서 12달러 이상으로 끌어올리고 있습니다. 자동차 부문이 오디오 코덱 시장에 미치는 영향은 전기차 캐빈이 ICE 차량보다 본질적으로 조용해짐에 따라 2030년까지 강화될 것입니다.

5G 방송 및 신흥 시장 확장

5G 방송(3GPP Release 16 eMBMS)은 코덱에 구애받지 않는 프레이밍으로 다수에게 오디오를 전달할 수 있게 하여, FM 라디오가 여전히 지배적인 지역에서 음성 압축 코덱에 대한 새로운 라이센스 풀을 열어줍니다 . 사우디아라비아의 통신, 우주 및 기술 위원회는 2024년에 15개 도시에서 5G 방송 인프라에 2억 3천만 달러를 할당하며, 다국어 공공 안전 경고를 위한 차세대 오디오 코덱 지원을 명시적으로 요구하고 있습니다 . 남아프리카, 브라질 및 인도에서의 유사한 투자는 역사적으로 전 세계 수익의 10% 미만을 기여했던 지역에서 오디오 코덱 시장을 확대하고 있습니다.

제약 영향 분석

아래의 제약 영향은 각 요소가 CAGR에 미치는 방향성 추정치를 나타냅니다. 이들은 정확히 누적되지 않으며 질적 지표로 읽어야 합니다.

제약 ~% CAGR에 미치는 영향 지리적 관련성 영향 타임라인 참조
분산된 로열티 및 라이센스 환경 –0.4% 글로벌 단기 [12]
초저전력 노드에서의 전력 효율성 한계 –0.3% 아시아-태평양 중기
코덱 패밀리 간의 상호 운용성 문제 –0.3% 글로벌 중기
구형 자동차 플랫폼에서의 느린 OTA 채택 –0.2% 유럽, 북미 장기 [6]
SBC 계층 칩에 대한 상품화 압력 –0.2% 아시아-태평양 단기 [14]

분산된 로열티 및 라이센스 구조

AAC, aptX 및 MPEG-H를 관리하는 특허 풀은 OEM이 단일 제품 SKU에 대해 여러 라이센스를 확보하도록 강요하는 방식으로 겹칩니다. Via Licensing과 Sisvel은 서로 다른 단가를 가진 별도의 풀을 관리하며, 중급 헤드폰의 경우 결합된 로열티 부담이 장치당 0.45달러에 이를 수 있습니다 [12]. 이러한 마찰은 소규모 제조업체가 고급 오디오 인코딩 디코딩 칩을 채택하는 것을 저해하여 예산 계층 브랜드 간의 주소 지정 가능한 오디오 코덱 시장을 제한합니다.

고급 공정 노드에서의 전력 효율성 한계

5nm 및 그 이하로 이동함에 따라 디지털 오디오 처리 IC의 전력 절약은 누설 전류가 감소된 스위칭 에너지의 이득을 상쇄하기 시작하면서 덜 중요해집니다. TSMC의 자체 벤치마크는 혼합 신호 오디오 다이에 대해 7nm에서 5nm로의 전력 감소가 7%에 불과하다는 것을 나타내며, 이는 12nm에서 7nm로의 25% 이득과 비교됩니다 . 이 정체는 TWS 이어폰의 배터리 수명 개선이 반도체 스케일링이 아닌 음성 압축 코덱의 알고리즘 효율성에 점점 더 의존하게 될 것임을 시사합니다.

the

코덱 생태계 간의 상호 운용성 격차

LC3, AAC, aptX Adaptive, LDAC 및 삼성 스케일러블 코덱을 지원하는 장치는 이제 가정에서, 심지어 단일 가정 내에서도 발견될 수 있습니다. 원활한 폴백 협상은 일관성이 없으며 품질 저하 사건은 프리미엄 음성 코덱 기술의 인식 가치를 감소시킵니다 . 한편, 오디오 페어링 실패로 인한 장치 반품은 간접 비용으로, 블루투스 멀티코덱 프로필이 발전할 때까지 오디오 코덱 산업의 성장을 제한할 것입니다.

오디오 코덱 시장 기회

보청기 및 보조 기기 통합

Bluetooth LE Audio의 Auracast 방송 기능은 표준 저전력 오디오 코덱 칩을 위한 12억 달러 규모의 보청기 시장을 처음으로 열어줍니다 [8]. 미국에서는 FDA OTC 보청기 규정(2022)과 EU에서는 의료기기 규정 업데이트(2024)가 소비자용 보청기 장치에 대한 장애물을 제거하여 음성 인식 가능성을 음악 품질보다 우선시하는 음성 코덱 기술을 위한 빠르게 성장하는 채널을 구축했습니다.

AI 최적화 코덱 라이센스 서비스

Google의 Lyra 및 Meta의 EnCodec와 같은 신경망 보코더 기반의 클라우드 네이티브 음성 압축 코덱은 OEM이 단위당이 아닌 활성 사용자당 비용을 지불하는 구독 기반 라이센스 모델을 허용합니다 [10]. 이는 수익 인식 모델을 선불 칩 판매 대신 반복적인 소프트웨어 로열티로 전환하며, 코덱 사용 추세에 대한 분석을 패키징할 수 있는 오디오 인코딩 디코딩 칩 제조업체를 위한 데이터 수익화 경로입니다.

XR 및 공간 컴퓨팅을 위한 몰입형 오디오

Apple Vision Pro와 Meta Quest 3는 기존 스테레오 코덱이 충족할 수 없는 실시간으로 디코딩된 객체 기반 공간 오디오를 요구합니다. Dolby와 Sony 360 Reality Audio는 XR 헤드셋을 위해 디지털 오디오 처리 IC IP 블록을 라이센스하고 있으며, 이 니치는 2030년까지 연간 3500만 대가 출하될 것으로 예상됩니다. 헤드 추적 렌더링을 최적화하는 오디오 코덱 시장의 초기 진입자는 프리미엄 ASP를 차지할 것입니다.

신흥 시장 5G 방송 배포

중동, 사하라 이남 아프리카 및 동남아시아의 그린필드 5G 네트워크는 기존 FM 코덱 인프라가 부족하여 차세대 저전력 오디오 코덱 칩의 직접 채택을 가능하게 합니다 . 이 지역의 정부는 오디오 코덱 라이센스를 국가 방송 입찰에 묶고 있으며, 이는 2032년까지 6억 달러의 추가 오디오 코덱 시장 수익을 추가할 수 있는 조달 모델입니다.

자동차 V2X 및 차량 내 음성 상호작용

차량-모든 것(V2X) 통신 표준은 긴급 오디오 경고를 위한 초저지연 음성 코덱 기술을 요구하며, 차량 내 AI 어시스턴트는 1mW 이하의 전력을 소비하는 항상 켜져 있는 음성 압축 코덱을 요구합니다 [6]. Tier-1 자동차 공급업체는 소음 제거, 에코 억제 및 코덱 디코드를 단일 다이에 통합한 전용 오디오 인코딩 디코딩 칩 모듈을 설계하고 있으며, 이는 2033년까지 약 18억 달러의 가치가 있는 통합 기회입니다.

오디오 코덱 시장 향후 전망

AI-네이티브 코덱 아키텍처

신경 오디오 코덱—압축 기능을 끝에서 끝까지 학습하는 모델—이 연구 논문에서 생산 실리콘으로 이동하고 있습니다. 구글의 SoundStream과 메타의 EnCodec은 3 kbps에서 거의 투명한 품질을 달성하며, 이는 기존 음성 압축 코덱이 따라올 수 없는 속도입니다 [10]. 2030년까지 주요 SoC 공급업체들이 전통적인 DSP 코어와 함께 신경 코덱 가속기를 통합할 것으로 예상되며, 이는 오디오 코덱 시장에서 하드웨어와 소프트웨어의 경계를 모호하게 만들 것입니다.

플랫폼 경제학 및 코덱-서비스

OEM들이 소프트웨어 정의 오디오 스택으로 전환함에 따라, 오디오 인코딩 디코딩 칩의 수익 모델은 일회성 실리콘 판매에서 장치당 반복 라이센스로 이동하고 있습니다. 퀄컴의 스냅드래곤 사운드와 애플의 독점 코덱 파이프라인은 이미 코덱이 생태계에 잠겨 있는 차별화 요소가 되는 플랫폼 경제학 논리에 따라 운영되고 있습니다. 이 추세는 2030년 초까지 오디오 코덱 시장을 3~4개의 플랫폼 소유자로 통합할 것입니다 .

지속 가능성과 저전력 설계의 필수 요소

소비자 압력과 무선 이어폰을 겨냥한 EU 에코디자인 규정 업데이트(2026년 발효)는 OEM들이 저전력 오디오 코덱 칩에서 정량화 가능한 전력 효율성 향상을 입증하도록 강요할 것입니다 . 이 규정은 코덱 디코드 사이클에 연결된 최소 배터리 수명 기준을 설정하며, 이는 디지털 오디오 처리 IC 공급업체들이 표준화된 디코드당 전력 메트릭을 발표해야 함을 의미합니다. 준수는 서브 스레시홀드 회로 설계 및 적응형 클록 게이팅에 투자하는 공급업체에게 유리할 것입니다.

음성, 음악 및 공간 오디오의 융합

다음 10년 동안 좁은 대역 음성 코덱 기술과 넓은 대역 음악 코덱 간의 경계가 사라질 것입니다. 8 kHz VoIP와 96 kHz 공간 오디오 간에 단일 세션 내에서 전환할 수 있는 통합 코덱 프레임워크가 이미 Fraunhofer IIS와 Dolby Laboratories에서 개발 중입니다 [9]. 이러한 융합은 오디오 코덱 시장의 세분화를 단순화하고 전체 스펙트럼 음성 압축 코덱 포트폴리오를 가진 공급업체에게 보상을 줄 것입니다.

지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
아시아-태평양 37.1% 점유율 (2025) 반도체 팹 확장; TWS 제조 규모
유럽 26.0% 점유율 (2025) 자동차 공간 오디오; EU 안전 규정
북미 23.5% 점유율 (2025) 스트리밍 플랫폼 R&D; XR 헤드셋 출시
남미 6.8% 점유율 (2025) 5G 방송 입찰; 스마트-TV 코덱 라이센스
중동 및 아프리카 6.6% 점유율 (2025) 5G 방송; 공공 안전 오디오 시스템
총계 100% —

오디오 코덱 시장은 뚜렷한 지역적 변화를 보이며, 아시아-태평양이 디지털 오디오 처리 IC의 생산 및 소비 모두에서 선두를 차지하고 있는 반면, 중동 및 아프리카 지역은 인프라 현대화로 인해 가장 가파른 성장 궤적을 보이고 있습니다.

북미

국가 주요 지표 주요 동인
미국 지역 수익의 78.4% 스트리밍 플랫폼 본사; XR 장치 R&D
캐나다 5.61% CAGR 스마트 홈 스피커 채택 [15]
멕시코 USD 0.18억 (2025) 계약 전자 제조 [14]

북미의 오디오 코덱 시장은 Apple, Qualcomm, Google의 본사 존재로 혜택을 보고 있으며, 이들은 각각 독자적인 음성 압축 코덱 로드맵을 추진하고 있습니다. 미국은 오디오 인코딩 및 디코딩 칩에 대한 지역 지출의 3/4 이상을 차지하며, Apple Music과 Spotify는 매년 2억 달러 이상을 코덱 R&D에 투자하는 스트리밍 경제에 뒷받침되고 있습니다 .

유럽

국가 주요 지표 주요 동인
독일 지역 수익의 24.8% 자동차 Tier-1 OEM [6]
영국 5.89% CAGR 스트리밍 및 게임 오디오 [9]
프랑스 USD 0.31억 (2025) 방송 코덱 현대화
이탈리아 지역 수익의 4.9% 소비자 전자제품 소매 [14]
스페인 5.42% CAGR 스마트 홈 음성 비서 [15]
북유럽 국가 USD 0.19억 (2025) 청각 보조기술 리더십 [8]
러시아 지역 수익의 3.1% 국내 코덱 IP 개발 [12]
유럽 기타 지역 5.21% CAGR EU 디지털 시장법 준수

유럽의 음성 코덱 기술 수요는 엄격한 자동차 안전 규정과 덴마크 및 스웨덴에 집중된 성숙한 청각 보조기 산업에 의해 형성됩니다. 독일의 Tier-1 공급업체인 Bosch, Continental, Harman International은 인포테인먼트 및 ADAS 모듈을 위해 매년 5억 달러 이상의 저전력 오디오 코덱 칩을 조달하고 있습니다 [6].

아시아-태평양

국가 주요 지표 주요 동인
중국 지역 수익의 41.2% 국내 팹 용량; TWS 볼륨 [14]
인도 6.21% CAGR Jio 5G 방송; 저렴한 TWS 붐
일본 USD 0.48억 (2025) 소니 공간 오디오 IP; 게임 콘솔 [9]
한국 지역 수익의 18.7% 삼성 스케일러블 코덱 생태계
ASEAN 5.95% CAGR 스마트-TV 및 셋톱박스 제조 [14]
아시아-태평양 기타 지역 USD 0.22억 (2025) 신흥 OEM 오디오 인코딩 디코딩 칩 수요

아시아-태평양의 오디오 코덱 시장 리더십은 반도체 파운드리와 소비자 전자제품 조립 라인의 집중에 기반하고 있습니다. 중국의 외국 디지털 오디오 처리 IC 의존도를 줄이려는 국내 추진은 Zhuhai Jieli Technology와 Bestechnic과 같은 기업들이 경쟁력 있는 음성 압축 코덱을 개발하도록 촉진하였으며, "Big Fund III" 이니셔티브에 따른 정부 보조금은 2024년 IC 부문에 470억 달러 이상을 배정하였습니다 [14].

남미

국가 주요 지표 주요 동인
브라질 지역 수익의 62.3% 스마트-TV 및 셋톱박스 코덱 라이센스 [14]
아르헨티나 5.47% CAGR 기업 내 모바일 VoIP 채택 [10]
남미 기타 지역 USD 0.08억 (2025) FM에서 디지털 방송으로의 전환

브라질의 오디오 코덱 시장은 Anatel의 디지털 TV 전환 의무에 의해 지탱되고 있으며, 이는 방송사들이 2027년까지 MPEG-H 오디오를 채택하도록 요구합니다 . 이 규제적 추진은 정부 보조금 프로그램을 통해 2000만 가구 이상에 배포되는 셋톱박스에서 저전력 오디오 코덱 칩에 대한 수요를 가속화하고 있습니다.

중동 및 아프리카

국가 주요 지표 주요 동인
사우디아라비아 지역 수익의 28.4% NEOM 스마트 시티 오디오 인프라
UAE 6.52% CAGR 엑스포 유산 스마트 장소 배치
남아프리카 USD 0.06억 (2025) 공공 안전 방송 코덱 업그레이드
이집트 5.78% CAGR 모바일 VoIP 성장; 청년 인구 통계 [10]
MEA 기타 지역 지역 수익의 24.1% FM에서 5G 방송으로의 전환

중동 및 아프리카 지역은 오디오 코덱 시장에서 가장 빠르게 성장하는 지역으로, 주권 재원으로 지원되는 스마트 시티 프로젝트와 5G 방송 입찰에 의해 추진되고 있습니다. 사우디아라비아의 CSTC는 NEOM의 계획된 도시 클러스터 전역에 공공 주소 시스템을 위한 차세대 음성 코덱 기술을 의무화하여 디지털 오디오 처리 IC에 대한 집중적인 조달 경로를 생성하고 있습니다 .

오디오 코덱 시장 지역별, 2025-2035

오디오 코덱 시장 시장 세분화

구성 요소별

세그먼트 주요 지표 주요 수요 동인
하드웨어 DSP IP 코어 64.1% 점유율 (2025) TWS, 스마트폰, 자동차 헤드 유닛
소프트웨어 코덱 프레임워크 6.52% CAGR (2026–2035) OTA 업데이트; 클라우드 네이티브 음성 애플리케이션

하드웨어 DSP IP 코어는 착용 가능한 모바일 장치가 일반 CPU가 엄격한 전력 예산 내에서 보장할 수 없는 결정론적이고 낮은 지연 시간의 디코딩을 요구하기 때문에 오디오 코덱 시장에서 계속해서 지배적입니다. Cirrus Logic와 Analog Devices는 각각 매년 5억 개 이상의 저전력 오디오 코덱 칩을 스마트폰 공급망에 출하합니다 . 그러나 소프트웨어 코덱 프레임워크는 5G 대역폭이 장치 내 디코드의 필요성을 줄이고 클라우드 렌더링 오디오 인코딩 디코딩 칩 파이프라인이 게임 및 회의 작업에 적합해짐에 따라 점유율을 늘리고 있습니다.

코덱 유형별

세그먼트 주요 지표 주요 수요 동인
AAC 48.2% 점유율 (2025) 범용 OS 지원; 스트리밍 기본값
aptX 변형 USD 13.8억 (2025) 안드로이드 프리미엄 TWS 세그먼트
SBC 4.82% CAGR (2026–2035) 하위 호환 Bluetooth 기준
돌비 코덱 6.45% CAGR (2026–2035) 공간 오디오; 영화 및 게임
기타 코덱 유형 USD 7.4억 (2025) LDAC, LC3, 삼성 스케일러블, FLAC

AAC의 오디오 코덱 시장에서의 지배력은 iOS와 안드로이드 Bluetooth 스택 모두에서 필수 코덱으로 포함된 데서 비롯됩니다. 돌비 코덱은 돌비 애트모스 라이센스가 영화에서 모바일 게임, 자동차 및 스마트 스피커로 확장됨에 따라 가장 빠르게 성장하는 세그먼트를 나타냅니다. "기타" 범주 내의 음성 코덱 기술 혁신—특히 LC3 및 신경 코덱—은 2030년대 초반까지 AAC의 점유율을 완만하게 감소시킬 것으로 예상됩니다.

압축 유형별

세그먼트 주요 지표 주요 수요 동인
손실 압축 76.8% 점유율 (2025) 대역폭 효율성; TWS 배터리 수명
무손실 압축 6.65% CAGR (2026–2035) 프리미엄 스트리밍; 오디오파일 하드웨어

손실 압축 형식은 무선 대역폭 제약과 배터리 수명 우선 사항으로 인해 비트 전송률 감소를 선호하기 때문에 오디오 코덱 시장 수익의 대부분을 차지합니다. 그러나 무손실 대안은 Apple Music 및 Amazon Music의 프리미엄 스트리밍 계층이 24비트 오디오 인코딩 디코딩 칩 요구 사항을 주류 장치로 밀어넣으면서 더 빠르게 성장하는 범주입니다 .

최종 사용 산업별

세그먼트 주요 지표 주요 수요 동인
소비자 전자제품 46.2% 점유율 (2025) TWS 이어폰, 스마트폰, 스마트 스피커
미디어 및 엔터테인먼트 USD 17.3억 (2025) 스트리밍 플랫폼, 영화, 게임
통신 및 VoIP 5.92% CAGR (2026–2035) UCaaS 플랫폼; 5G 음성 오버 NR
기타 최종 사용 산업 USD 8.2억 (2025) 자동차, 헬스케어, 산업 IoT

소비자 전자제품은 모든 TWS 이어폰, 스마트폰 및 스마트 스피커가 최소한 하나의 전용 디지털 오디오 프로세싱 IC 칩을 장착하고 있기 때문에 오디오 코덱 시장에서 선두를 차지하고 있습니다. 통신 및 VoIP 세그먼트는 분산된 인력 전반에 걸쳐 낮은 지연 시간의 음성 압축 코덱을 요구하는 통합 커뮤니케이션 플랫폼의 기업 채택에 의해 가장 빠르게 성장하는 최종 사용 수직입니다 [10].

경쟁 벤치마킹

오디오 코덱 시장은 중간 집중도를 보이며, 상위 5개 업체가 전 세계 수익의 약 42–48%를 차지하고 있습니다. 허핀달-허쉬만 지수는 800–1,200 범위에 있으며, 수직 통합된 반도체 대기업과 전문 IP 라이센서가 혼합되어 있음을 반영합니다. 경쟁은 전력 효율성, 코덱 범위 및 독점 음성 코덱 기술 스택을 통한 생태계 잠금에 중점을 두고 있습니다.

회사 추정 수익 점유율 범위 오디오 코덱 시장을 위한 주요 제품 전략적 포지셔닝
퀄컴 ~10–14% 스냅드래곤 사운드, aptX 어댑티브, aptX 로스리스 플랫폼 통합; 안드로이드 생태계 중심
서리우스 로직 ~8–11% CS47L 시리즈 코덱, 스마트 코덱 DSP 애플 공급망 선도; 저전력 리더
텍사스 인스트루먼트 ~6–9% TLV320AIC 시리즈; 자동차 오디오 코덱 IC 광범위한 포트폴리오; 자동차 및 산업 중심
아날로그 디바이스 ~5–8% ADAU 시리즈 DSP; SHARC 오디오 프로세서 고성능; 프로 오디오 및 자동차
리얼텍 반도체 ~5–8% ALC 시리즈 오디오 인코딩 디코딩 칩 비용 최적화; PC 및 스마트 TV 대량
미디어텍 ~4–7% MT6631 블루투스 오디오 SoC 예산 및 중급 TWS; 신흥 시장 도달
돌비 연구소 ~4–6% 돌비 애트모스, 돌비 AC-4 라이센스 IP 라이센스 모델; 영화에서 소비자까지의 파이프라인
프라운호퍼 IIS ~3–5% AAC, MPEG-H, LC3 표준화 IP 표준 기구 영향력; 로열티 풀 중심
베스테크닉 (BES) ~3–5% BES2600 시리즈 TWS SoC 중국 내 저전력 오디오 코덱 칩 리더
소니 반도체 솔루션 ~2–4% LDAC 코덱; 360 리얼리티 오디오 IP 프리미엄 오디오 차별화; 플레이스테이션 연계

최근 뉴스 및 개발

  • 퀄컴 (2025년 3월): LC3plus 지원 및 48 kHz 무손실 스트리밍을 Bluetooth 5.4를 통해 제공하는 Snapdragon Sound Gen 2를 출시하여 프리미엄 오디오 인코딩 및 디코딩 칩에 대한 지배력을 강화했습니다 .
  • Bluetooth SIG (2024년 6월): Auracast 방송 프로필을 포함한 LE Audio 1.0을 비준하여 공공 장소 및 보청기를 위한 다중 스트림 음성 코덱 기술을 가능하게 했습니다 .
  • 돌비 연구소 (2024년 9월): 모바일 게임 SDK에 대한 Dolby Atmos 라이센스를 확대하고, 150만 개발자와의 통합 계약을 체결했습니다 [9].
  • Cirrus Logic (2025년 1월): 자동차 OEM을 목표로 하는 CS47L96 적응형 소음 제거 코덱을 발표하고, 두 개의 유럽 1차 공급업체에서 디자인 승인을 받았습니다 [6].
  • 애플 (2024년 10월): 장치 내 및 클라우드 오프로드 디코드를 결합한 신경 저전력 오디오 코덱 칩 아키텍처에 대한 특허를 출원하여 음성 압축 코덱에 대한 하이브리드 접근 방식을 신호했습니다 [10].
  • 삼성 (2024년 11월): Galaxy Buds 3 Pro에 Samsung Scalable Codec HD를 통합하여 24비트 품질을 300 kbps 이하로 달성했습니다—TWS 세그먼트의 저전력 오디오 코덱 칩에 대한 이정표입니다 .
  • Fraunhofer IIS (2025년 2월): 디지털 오디오 처리 IC를 위한 초광대역 (48 kHz) 디코드를 가능하게 하는 LC3plus v2.0 참조 소프트웨어를 출시하여 초기 출시 대비 40%의 전력 절감을 달성했습니다 .
  • 인도 TRAI (2024년 8월): 모든 5G 방송 라이센스에 대한 차세대 오디오 코덱 지원을 의무화할 것을 권장하여 디지털로 전환하는 3억 라디오 청취자에게 영향을 미칠 수 있습니다 .

오디오 코덱 시장 시장 보고서 범위

매개변수 세부사항
시장 범위 하드웨어 DSP IP 코어, 소프트웨어 코덱 프레임워크 및 관련 라이센스 수익을 포함한 글로벌 오디오 코덱 시장
연구 기간 2021–2035
CAGR 기간 2026–2035 (5.68%)
시장 규모 (2025) USD 82.4억
시장 규모 (2035) USD 137.2억
가장 빠르게 성장하는 세그먼트 무손실 압축 (압축 유형별); 돌비 코덱 (코덱 유형별); MEA (지역별)
프로파일된 기업 퀄컴, 시러스 로직, 텍사스 인스트루먼트, 아날로그 디바이스, 리얼텍, 미디어텍, 돌비 연구소, 프라운호퍼 IIS, 베스트닉, 소니 반도체 솔루션
평가 통화 USD 억

자주 묻는 질문

LC3는 TWS 이어폰 배터리 수명에 대해 AAC와 어떻게 비교됩니까?
LC3는 동일한 오디오 품질에서 AAC보다 배터리 수명을 25–30% 연장합니다. 이는 256 kbps의 AAC에 비해 160 kbps에서 투명한 출력을 달성하여 패킷당 라디오 작동 시간을 줄이기 때문입니다. 예산 TWS 모델을 목표로 하는 OEM은 이 효율성의 가장 큰 혜택을 봅니다 .
OEM이 Dolby Atmos 통합을 위해 평가해야 할 라이선스 모델은 무엇입니까?
Dolby는 모바일에 대해 USD 0.10에서 자동차 헤드 유닛에 대해 USD 0.75까지의 요금 범위를 가진 단위당 및 장치 클래스별 로열티 계층을 제공합니다. 연간 500만 대 이상의 유닛을 출하하는 OEM은 효과적인 요금을 최대 30%까지 줄이는 볼륨 할인 협상이 가능합니다 [9].
어떤 오디오 코덱 시장 세그먼트가 가장 높은 특허 소송 위험에 직면하고 있습니까?
AAC 및 aptX 특허 풀은 특히 심리음향 모델링 및 비트 할당 알고리즘과 관련하여 가장 밀접하게 겹치는 청구를 가지고 있습니다. 이러한 세그먼트에 진입하는 기업은 제품 수익의 1.5–2%를 라이선스 및 법적 방어 준비금으로 예산에 포함해야 합니다 [12].
신경 코덱이 실시간 애플리케이션에서 전통적인 DSP 기반 음성 압축 코덱을 대체할 수 있습니까?
SoundStream과 같은 신경 코덱은 전용 NPU 실리콘에서 5ms 미만의 지연 시간을 달성하여 오늘날 회의 및 게임에 적합합니다. 안전-critical 자동차 및 의료 장치에서 하드웨어 DSP 경로의 완전한 대체는 3~5년이 남아 있습니다 [10].
EU 에코디자인 규정이 저전력 오디오 코덱 칩 조달에 어떤 영향을 미칠까요?
2026년부터 시행되는 이 규정은 EU에서 판매되는 무선 이어폰에 대한 최소 디코드 효율 기준을 의무화합니다. 조달 팀은 공급업체에게 표준화된 mW-per-decode-cycle 데이터 시트를 제공하도록 요구하고, 준수 테스트를 위한 6~9개월의 리드 타임을 계획해야 합니다 .
오디오 코덱 시장은 5G 방송 수익화에서 어떤 역할을 합니까?
5G 방송 운영자는 자신의 커버리지 지역 내에서 장치 OEM에 디코드 권리를 서브 라이센스하여 코덱 라이선스 수익을 얻습니다. 사우디 아라비아와 인도의 초기 입찰은 스펙트럼 요금과 함께 코덱 라이선스를 묶어 방송사에 반복적인 수익층을 생성합니다 .
Opus와 같은 오픈 소스 코덱이 오디오 코덱 시장에서 독점 대안을 대체하고 있습니까?
Opus는 WebRTC 기반 회의에서 90% 이상의 배포 점유율로 지배적이지만, 하드웨어 가속 디코드 경로의 부족으로 배터리 제약이 있는 웨어러블에서의 채택이 제한됩니다. 독점 코덱은 저전력 오디오 코덱 칩이 설계 선택을 결정하는 곳에서 여전히 우위를 유지합니다 .  
저자
저자 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
공동 저자 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards organizations, peer-reviewed engineering journals, patent repositories, and authoritative telecommunications authorities. Key sources included the International Telecommunication Union (ITU), Institute of Electrical and Electronics Engineers (IEEE), International Organization for Standardization (ISO), Moving Picture Experts Group (MPEG), Federal Communications Commission (FCC), European Telecommunications Standards Institute (ETSI), Bluetooth Special Interest Group (SIG), Wi-Fi Alliance, Consumer Technology Association (CTA), National Institute of Standards and Technology (NIST), US Patent and Trademark Office (USPTO), European Patent Office (EPO), World Intellectual Property Organization (WIPO), US Bureau of Economic Analysis (BEA), Eurostat Digital Economy Database, National Bureau of Statistics of China, Ministry of Internal Affairs and Communications (Japan), and Korea Communications Commission (KCC). These sources were used to collect codec deployment statistics, standards certification data, patent landscape analysis, semiconductor industry trends, and market landscape analysis for lossy codecs (MP3, AAC), lossless codecs, speech codecs, HD audio codecs, and emerging AI-powered audio processing technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering, audio codec architects, semiconductor product managers, and heads of IP licensing from fabless semiconductor firms, integrated circuit makers, and audio IP providers were examples of supply-side sources. CTOs, hardware engineering directors, audio software architects, procurement leads from consumer electronics OEMs, automotive infotainment system integrators, telecom equipment manufacturers, streaming platform technology officers, and game console developers were examples of demand-side sources. Primary research verified codec integration roadmaps, validated market segmentation across streaming services, broadcasting, gaming, telecommunications, and consumer electronics applications, and collected information on royalty structures, difficulties with hardware-software integration, and latency optimization needs.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping, royalty analysis, and unit shipment modeling. The methodology included:

Identification of 50+ key semiconductor manufacturers and audio IP licensors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across lossy codecs (AAC, MP3), lossless codecs, speech codecs, HD audio codecs, and AI-enhanced audio processing solutions

Analysis of reported and modeled annual revenues specific to audio codec IP portfolios and integrated circuit sales

Coverage of manufacturers and IP holders representing 75-80% of global market share in 2024

Extrapolation using bottom-up (device shipment volume × ASP by codec type and region) and top-down (semiconductor company revenue validation) approaches to derive segment-specific valuations for mobile devices, desktop computers, smart TVs, home theater systems, and automotive applications

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















