Soda Ash Market Summary
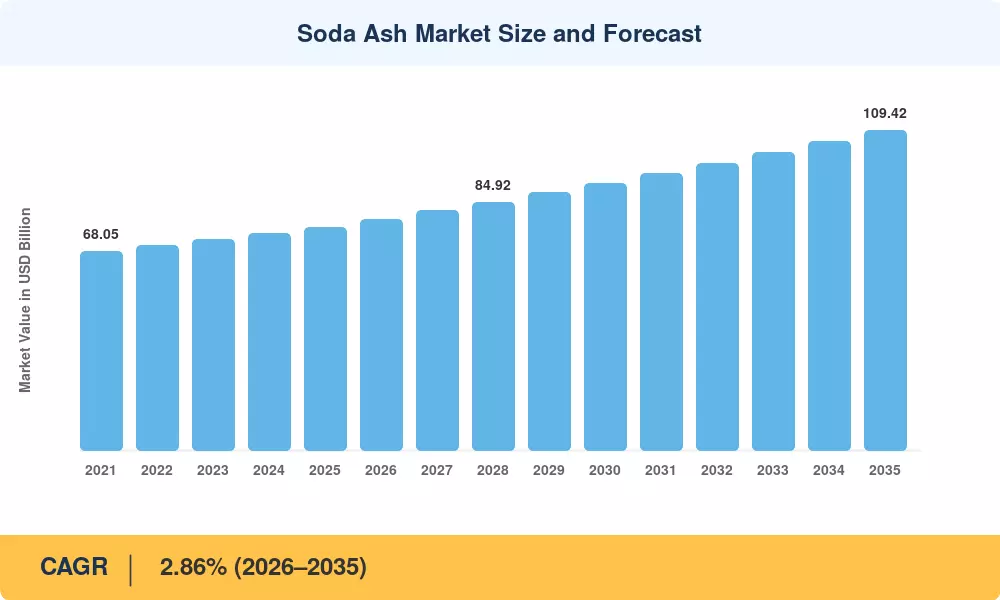
Le marché de la soude a atteint environ 76,18 millions de tonnes en 2025 et devrait commencer la période de prévision à 78,04 millions de tonnes en 2026 avant d'atteindre 109,42 millions de tonnes d'ici 2035, enregistrant un TCAC de 2,86 % pendant la période de prévision. Deux catalyseurs ancrent cette trajectoire : le programme d'incitation lié à la production de l'Inde canalisant plus de 1,2 milliard USD dans la capacité de verre plat, et le mandat de la Chine exigeant une utilisation de 30 % de calcin dans le verre de conteneur d'ici 2030—tous deux soutenant une demande robuste de carbonate de sodium [2][3].
Un changement structurel de production redessine la courbe de coût du marché de la soude. Les usines à processus Solvay, intensives en carbone, en Europe et en Chine font face à des plafonds d'émissions de plus en plus stricts dans le cadre du Mécanisme d'ajustement carbone aux frontières de l'UE, accélérant la retraite des capacités synthétiques héritées. Les producteurs basés sur la trona dans le bassin de la rivière Green du Wyoming et le district de Kazan en Türkiye absorbent le volume déplacé, Genesis Energy et WE Soda investissant collectivement plus de 800 millions USD dans des expansions de minage de solution jusqu'en 2028 [4]. La disponibilité de soude dense se resserre à mesure que la production de verre photovoltaïque augmente, poussant les producteurs à prioriser les matériaux alcalins industriels pour les lignes de fabrication de panneaux solaires.
La région Asie-Pacifique représente environ 46 % de la consommation mondiale, soutenue par la demande de produits chimiques pour la fabrication de verre en Chine et l'expansion du secteur des détergents en Inde. La région du Moyen-Orient et de l'Afrique est le corridor à la croissance la plus rapide sur le marché de la soude, stimulée par les mégaprojets de construction du Golfe, tandis que l'Amérique du Nord détient la deuxième plus grande part avec environ 21 %, soutenue par les avantages de l'extraction naturelle de trona.
Principaux points à retenir du rapport
• Par type
- La soude dense a dominé avec environ 62 % du volume du marché de la soude en 2024, reflétant une demande persistante des lignes de verre plat et de verre photovoltaïque.
- La soude légère devrait se développer à un TCAC de 4,21 % jusqu'en 2035, propulsée par l'augmentation de la consommation de produits chimiques pour détergents en Asie du Sud et du Sud-Est.
• Par source
- Les usines synthétiques (Solvay, Hou, processus double) ont conservé environ 56 % de part de revenus en 2024, bien que les réglementations carbone de plus en plus strictes érodent leur avantage de coût.
- L'extraction naturelle basée sur la trona est positionnée pour croître à un TCAC de 4,48 % entre 2026 et 2035.
• Par application
- La fabrication de verre a capturé environ 55 % des revenus du marché de la soude en 2024, englobant les segments de verre plat, de conteneur et de verre spécial.
- Les applications de produits chimiques pour le traitement de l'eau montrent la trajectoire la plus rapide avec un TCAC de 5,34 % jusqu'en 2035.
• Par utilisateur final
- Le bâtiment et la construction ont représenté environ 41 % des revenus de 2024 sur le marché de la soude.
- Les utilisations finales en énergie renouvelable devraient augmenter à un TCAC de 5,52 % jusqu'en 2035.
• Par région
- L'Asie-Pacifique a représenté 46 % de la consommation de 2024 sur le marché de la soude.
- La région du Moyen-Orient et de l'Afrique promet la plus rapide expansion régionale, avec un TCAC de 4,08 % pendant la période de prévision.
Taille et prévisions du marché de la soude (2021–2035)
Les estimations de MRFR combinent des données de capacité au niveau des usines de bas en haut avec une modélisation des flux commerciaux de haut en bas. Les chiffres historiques s'appuient sur les enregistrements de l'UN Comtrade, les associations nationales de l'industrie chimique et les rapports annuels des entreprises. Les projections de prévision appliquent un TCAC calibré ancré aux pipelines de demande de produits chimiques pour la fabrication de verre, enquêtes sur la consommation de produits chimiques pour détergents, et les expansions de capacité annoncées à travers les routes de trona et synthétiques [5].
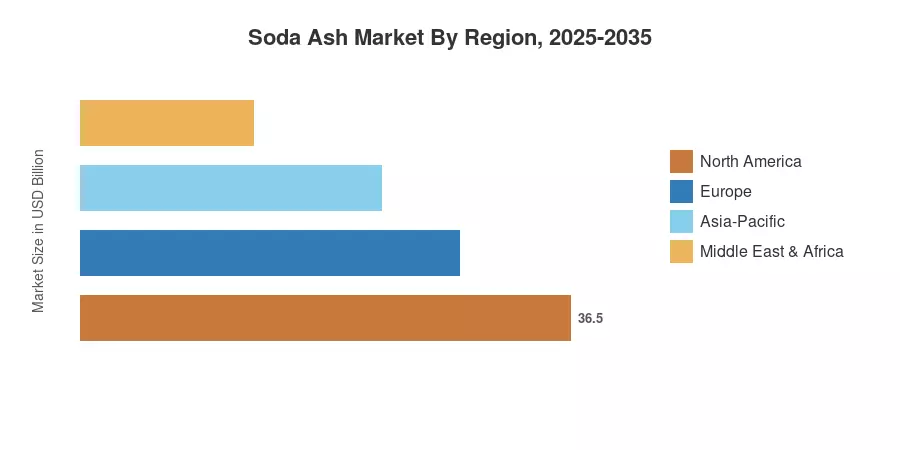



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


