ソーダ灰市場 (2026 - 2035)

ソーダ灰市場調査報告情報 タイプ別(密ソーダ灰および軽ソーダ灰)、ソース別(天然(トロナベース)および合成(ソルベイ、ホウ、デュアルプロセス))、用途別(ガラス製造、洗剤および石鹸、水処理、化学および冶金、その他)、エンドユーザー産業別(建設、自動車、再生可能エネルギー、消費財、産業処理)、および地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) - 2035年までの予測
ID: MRFR/CnM/1723-HCR 111 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Soda Ash Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)2.86%
2025 Market Size76.18 Million tons
2035 Market Size109.42 Million tons
Key Players
Solvay SA
Tata Chemicals Ltd
Ciner Group
WE Soda
GHCL Limited
Tangshan Sanyou Group
Opportunities
  • Sodium-Ion Battery Supply Chains
  • Carbon Capture Integration at Solvay Plants
  • African Industrialization and Detergent Demand

Soda Ash Market Summary

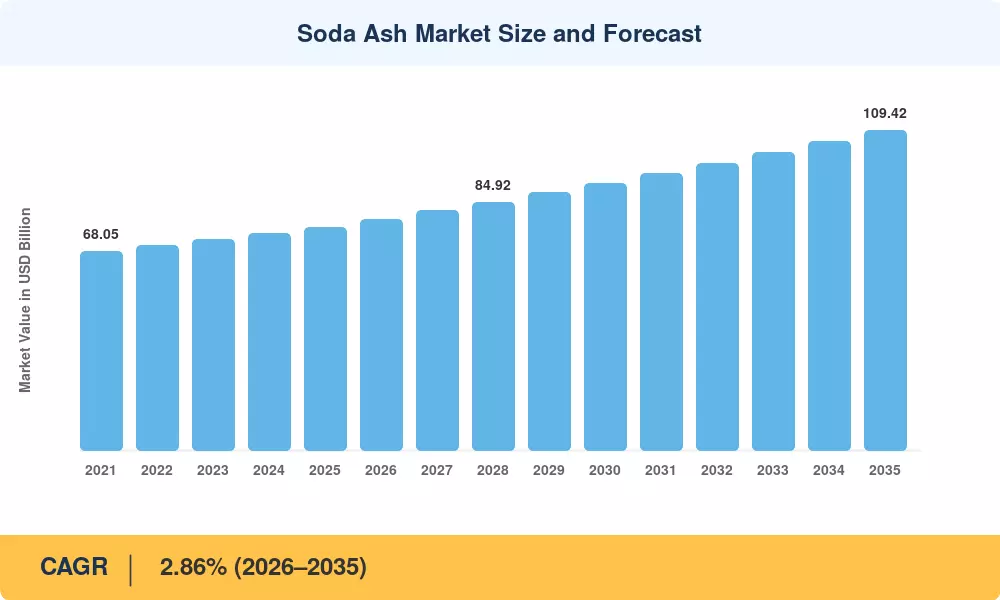
ソーダ灰市場は2025年に推定7618万トンに達し、2026年には7804万トンで予測ウィンドウを開始し、2035年までに10942万トンに達する見込みで、見通し期間中のCAGRは2.86%となっています。この軌道を支える2つの触媒があります:インドの生産連動インセンティブ制度が12億米ドル以上をフラットガラスの能力に注入し、中国の指令が2030年までに容器ガラスにおける30%の再生ガラス利用を義務付けていることです—これらはどちらも強力な炭酸ナトリウムの需要を維持しています [3]。

構造的な生産シフトがソーダ灰市場のコスト曲線を再形成しています。ヨーロッパと中国の炭素集約型ソルベイプロセスプラントは、EUの炭素国境調整メカニズムの下で排出制限が厳しくなり、従来の合成能力の引退が加速しています。ワイオミング州のグリーンリバー盆地とトルコのカザン地区のトロナベースの生産者が、置き換えられたボリュームを吸収しており、ジェネシスエナジーとWEソーダが2028年までに800百万米ドル以上をソリューションマイニングの拡張に投資しています 。太陽光発電用ガラスの生産が拡大する中、密度の高いソーダ灰の供給が厳しくなり、製造業者は太陽光パネル製造ラインのために工業用アルカリ材料を優先するようになっています。

アジア太平洋地域は、約46%の世界消費を占めており、中国のガラス製造化学品の需要とインドの洗剤セクターの拡大に支えられています。中東およびアフリカ地域は、ソーダ灰市場で最も成長が早い回廊であり、湾岸の建設メガプロジェクトによって推進されています。一方、北米は約21%のシェアを持ち、天然トロナの採掘の利点に支えられています。

主な報告の要点

• タイプ別

  • 密度の高いソーダ灰は、2024年にソーダ灰市場のボリュームの約62%を占め、フラットガラスと太陽光発電用ガラスラインからの持続的な需要を反映しています。
  • 軽量ソーダ灰は、南アジアおよび東南アジア全体での洗剤化学品の消費の増加により、2035年までに4.21%のCAGRで拡大する見込みです。

• ソース別

  • 合成プラント(ソルベイ、ホウ、二重プロセス)は、2024年に約56%の収益シェアを維持していますが、炭素規制の厳格化によりコスト優位性が損なわれています。
  • 天然トロナベースの採掘は、2026年から2035年の間に4.48%のCAGRで成長する見込みです。

• アプリケーション別

  • ガラス製造は、2024年にソーダ灰市場の収益の約55%を占めており、フラット、容器、特殊ガラスセグメントにわたっています。
  • 水処理化学品の用途は、2035年までに5.34%のCAGRで最も急成長しています。

• エンドユーザー別

  • 建設業界は、2024年のソーダ灰市場の収益の約41%を占めています。
  • 再生可能エネルギーのエンドユースは、2035年までに5.52%のCAGRで増加する見込みです。

• 地域別

  • アジア太平洋地域は、2024年のソーダ灰市場の消費の46%を占めています。
  • 中東およびアフリカ地域は、見通し期間中に4.08%のCAGRで最も早い地域的な拡大を約束しています。

ソーダ灰市場の規模と予測(2021–2035)

MRFRの推定は、ボトムアップのプラントレベルの能力データとトップダウンの貿易フローモデリングを組み合わせています。歴史的な数値は、国連コムトレードの記録、国家化学産業協会、および企業の年次報告書に基づいています。予測のプロジェクションは、ガラス製造化学品の需要パイプラインに基づいて調整されたCAGRを適用し、洗剤化学品の消費調査およびトロナおよび合成ルート全体の発表された能力拡張に基づいています[5]。
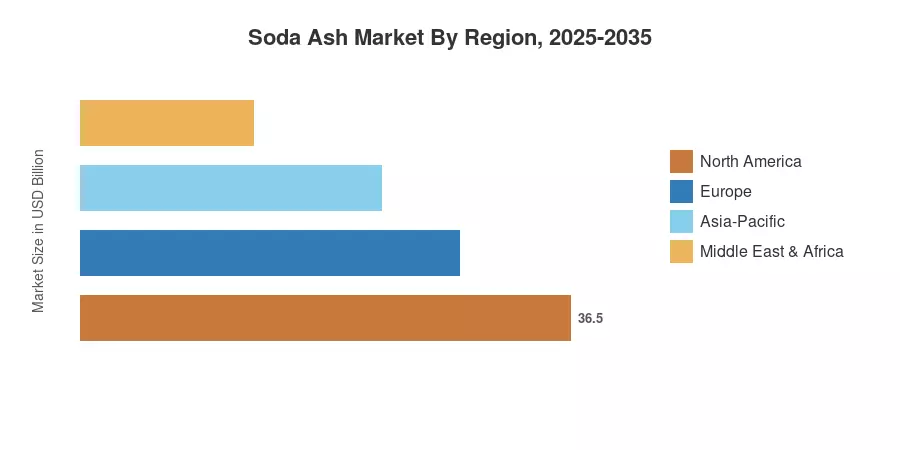
ソーダ灰市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
太陽光および光起電力ガラスの拡大 ~22% グローバル 中期(2〜4年)
インフラ主導のフラットガラス需要 ~20% アジア太平洋、MEA 短期(≤2年) [3]
天然トロナのコスト優位性 ~15% 北アメリカ、トルコ 長期(≥4年)
ナトリウムイオン電池の商業化 ~12% 中国、ヨーロッパ 中期(2〜4年)
新興経済国における洗剤需要 ~11% 南アジア、アフリカ 短期(≤2年)
水処理に関する規制の義務 ~10% グローバル 長期(≥4年) [12]
炭酸リチウムの沈殿成長 ~10% 南アメリカ、オーストラリア 中期(2〜4年)

太陽光および光起電力ガラスの拡大

IRENAは、2030年までに世界中の太陽光発電の設置容量が5,500 GWを超え、新しい結晶シリコン容量のギガワットごとに5,000〜6,000トンの超透明フラットガラスが必要になると推定しています 。密度の高いソーダ灰は、そのガラスで使用される主要なフラックス剤です。2024年には、中国の国家エネルギー局が210 GWの追加の太陽光発電を認可し、ガラス製造の供給チェーンに120万トンの無機化合物が追加されました。このドライバーによって、ソーダ灰市場の中期的な成長軌道が直接支えられています。

インフラ主導のフラットガラス需要

2026年までに、2000万の都市住宅ユニット—それぞれが平均45 kgのフラットガラスを必要とする—がインドのプラダン・マンティリ・アワス・ヨジャナ住宅プログラムの目標です [3]。建設用ガラスは、特にサウジアラビアのNEOMおよび紅海プロジェクトと組み合わせると、ナトリウム炭酸塩消費の最大のボリュームドライバーであり、これらのプロジェクトには建築用ガラスのために80万トン以上の工業鉱物化学物質が必要です。ベトナムの南北高速道路やインドネシアの新首都ヌサンタラなど、東南アジアのインフラルートによって、さらに60万トンの年間需要が追加されます [10]。

天然トロナのコスト優位性と生産シフト

トロナベースのソーダ灰生産は、ソルベイプロセスに比べてトンあたり約40%少ないCO₂を排出し、2026年までに埋め込まれた炭素のトンあたり90ユーロに設定されたEU CBAMメカニズムは、推定でトンあたり35〜50ドルのコストギャップを広げるでしょう [8]。シナーグループのワイオミングの操業とエティソーダのカザン複合施設は、合わせて年間約1800万トンの工業用アルカリ材料を供給し、コストは欧州の合成競合他社よりも15〜20%低いです。この構造的シフトは、ポーランド、ルーマニア、北東中国での能力の引退を加速させています。

ナトリウムイオン電池と炭酸リチウムの沈殿

CATLの第一世代ナトリウムイオンセルは2024年に商業生産に入り、セル容量あたり約0.8トンの密度の高いソーダ灰を消費します 。炭酸リチウムの沈殿に必要な化学処理材料—ナトリウム炭酸塩が主要な試薬—は、チリのアタカマ塩湖やオーストラリアのピルバラ地域でのリチウム生産とともにスケールアップしています。これらの2つの下流セグメントは、2032年までに年間400万〜600万トンのソーダ灰を吸収する可能性があると推定されています。

制約の影響分析

制約の影響割合は方向性があり、ソーダ灰市場の成長率に対する推定の影響を示しています。これらはCAGRの全体を相殺するものではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
合成プラントの炭素ペナルティ ~−18% ヨーロッパ、中国 短期(≤2年) [8]
ガラスにおけるカレットの代替 ~−14% EU、日本 中期(2〜4年) [13]
トルコの拡張による過剰生産リスク ~−12% グローバル 中期(2〜4年)
ソルベイプラントのエネルギーコストの変動性 ~−10% ヨーロッパ 短期(≤2年) [6]
液体洗剤のシフトによる軽グレード需要の減少 ~−8% 北アメリカ、ヨーロッパ 長期(≥4年)

合成生産における炭素ペナルティの曝露

ソルベイプロセスのプラントは、CBAMフェーズ2が完全に施行されると、ソーダ灰のトンあたり120ユーロを超える累積炭素コストに直面し、ソルベイSAやCiech SAのような生産者のマージンを圧迫します [8]。いくつかのポーランドおよびブルガリアの施設は、すでに150万トンの年間能力に相当する部分的な削減を発表しています。これは天然の生産者には利益をもたらしますが、スポット価格を引き上げ、ガラス製造化学品の購入者の下流調達サイクルを混乱させる短期的な供給の混乱を引き起こします。

カレットの代替によるバージンソーダ灰の強度の減少

2030年までに、ガラス包装はEUの更新された包装および包装廃棄物規則に従い、65%のリサイクル材料を含む必要があります [13]。溶融ガラス1トンあたりのカレット消費が10パーセントポイント増加するごとに、約25kgの炭酸ナトリウムが置き換えられます。日本の容器ガラス産業は現在、78%のカレット率で運営されています。この代替の影響は、発展途上国でリサイクルインフラが発展するにつれて、ソーダ灰市場の主要な応用セクターでのボリューム成長を制限します。

トルコの拡張による過剰生産リスク

Ciner GroupのPolatlıプロジェクトとKazan Soda ElektrikのフェーズIII開発の後、トルコの総溶解採鉱能力は2028年までに1200万トンを超えると予想されています 。余剰量は、東南アジアおよびアフリカでの需要成長が期待外れの場合、地中海FOB価格を8〜12%引き下げる可能性があります。これは、天然および合成の産業アルカリ鉱物の供給者の利益を圧迫します。

Soda Ash Market Opportunities

ナトリウムイオン電池の供給チェーン

ナトリウムイオン電池は、ソーダ灰市場にとって変革的な下流チャネルを表しています。CATL、BYD、Faradionが2028年までに推定50 GWhの生産を拡大する中、炭酸ナトリウムの原料需要は年間300万トンに達する可能性があり、これは2022年にはほとんど存在しなかった市場です

ソルベイ工場での炭素捕集統合

いくつかの欧州の化学処理材料メーカーは、炭素捕集、利用、貯蔵(CCUS)を試験的に導入しています。ソルベイSAのドンバスル=シュル=ムールト工場は、合成競争力を回復し、年間180万トンの生産能力を維持できる200,000トンのCO₂捕集ユニットをテストしています

アフリカの工業化と洗剤需要

サハラ以南のアフリカの粉末洗剤化学市場は、2035年まで年率6%以上の成長が見込まれていますが、この地域はソーダ灰の90%以上をトルコと中国から輸入しています。ケニアのマガディ湖近くの天然鉱床やナイジェリアの小規模ホウプロセス工場など、地元生産を確立することは、魅力的な輸入代替の機会を提供します。

リチウム処理試薬契約

リチウム生産者との長期的な炭酸ナトリウム供給契約は、スポット市場の販売では得られない価格の安定性を提供します。アルベマールとSQMは、リチウム炭酸塩の沈殿に年間80万トン以上のソーダ灰を消費しており、チリとオーストラリアでの拡張計画により、2030年までにその数が倍増する可能性があります

スマート水処理インフラ

インド、ベトナム、フィリピン全体での municipal 水処理化学品の支出は、政府が厳しい排水基準を施行する中で加速しています。ソーダ灰はpH緩衝剤および軟化剤として機能し、アジア開発銀行の25億ドルのクリーンウォーター融資プログラムは、2028年までに無機化合物の調達量を直接支援します [12]

Soda Ash Market Future Outlook

ソーダ灰生産の脱炭素化

次の10年は、ソルベイプロセスが意味のある規模で存続するかどうかを決定します。IEAのネットゼロ排出シナリオは、2035年までに産業プロセスの排出量を45%削減することを求めており、合成ソーダ灰プラントを直接ターゲットにしています 。フランスとインドの主要施設でのCCUS改修は、炭素クレジット価格がトンあたりEUR 80を上回る場合に限り、500万〜800万トンの能力を維持する可能性があります。トロナを基にした産業アルカリ材料の生産者は、失われた市場シェアを獲得する可能性があります。

循環経済とガラスリサイクル

カレットの利用率は、2024年の平均35%から2035年までに推定50%に上昇し、ソーダ灰市場のガラスセグメントにおける新鮮な炭酸ナトリウムの強度を緩和します [13]。しかし、太陽光パネル、EVのフロントガラス、製薬包装によって推進される絶対的なガラス生産量は、代替効果よりも早く成長しており、正の需要を確保しています。ヨーロッパと日本のクローズドループガラスリサイクルシステムは、新興経済国が徐々に採用する基準を設定します。

エネルギー貯蔵と新しい化学経路

ナトリウムイオン電池と 炭酸リチウムの沈殿は、この市場の歴史における化学処理材料の最も重要な新しい最終用途カテゴリーを表しています。CATLの第二世代ナトリウムイオンセルは、2027年までに期待されており、エネルギー密度を200 Wh/kgに改善し、グリッドストレージアプリケーションでの採用を加速します 。10 GWhのナトリウムイオン製造能力は、約60,000トンの密度の高いソーダ灰を吸収します—これは2035年までにバッテリーグレードの用途に向けて世界の生産の5〜8%を再方向付けする可能性のある乗数です。

デジタルサプライチェーンと価格透明性

Open MineralやChemDirectのようなコモディティ取引プラットフォームは、ソーダ灰市場にリアルタイムの価格発見をもたらし、歴史的に既存の生産者に有利だった不透明性を減少させています。Ciner Groupによって2024年に試験運用されるブロックチェーンベースのトレーサビリティは、無機化合物の下流のバイヤーがカーボンフットプリントの主張を検証できるようにし、多国籍のガラスおよび洗剤メーカーからのESG調達の義務をサポートします 。

地域市場シェア分析

地域 主要指標 主要投資テーマ
アジア太平洋 2024年のボリュームの約46% ソーラーガラス、建設用ガラス、洗剤化学品
北アメリカ 2024年のボリュームの約21% トロナ抽出、ナトリウムイオン電池
ヨーロッパ 2.48% CAGR (2026–2035) CCUS改修、CBAM準拠
南アメリカ 2024年のボリュームの約6% リチウム処理、輸入代替
中東・アフリカ 4.08% CAGR (2026–2035) 建設メガプロジェクト、産業の多様化
合計 7618万トン (2025) —

ソーダ灰市場は、アジア太平洋地域と北アメリカが世界のボリュームの3分の2以上を占める集中した地理的フットプリントを示しています。地域のダイナミクスは、天然資源の資源、ガラス製造化学品の需要の強度、環境規制の厳しさの相互作用によって形作られています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域ボリュームの約78% グリーンリバー盆地のトロナ、工業用アルカリ材料の輸出
カナダ 2.62% CAGR ウェスタンポタッシュ共同処理シナジー
メキシコ 地域ボリュームの約8% 飲料包装用のコンテナガラス

北アメリカのソーダ灰市場における地位は、ワイオミング州のトロナ埋蔵量に支えられており、推定1000億トンの鉱石を保持しており、数世代にわたる抽出が可能です。タタケミカルズのグリーンリバーでの操業とジェネシスエナジーのグレンジャー複合施設は、国内のガラス製造化学品の需要とブラジルやインドへの輸出量の増加を供給しています。アメリカ合衆国エネルギー省が2024年にナトリウムイオン電池を重要なクリーンエネルギー技術として指定したことにより、年間20万トン以上のパイロット規模の調達契約が促進されました [15]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域ボリュームの約22% 自動車用ガラス、密度の高いソーダ灰の仕様
イギリス 2.35% CAGR タタケミカルズノースウィッチの操業
フランス 地域シェアの約14% ソルベイのレガシープラント、CCUSパイロット
イタリア 地域シェアの約11% ワインと食品包装用のコンテナガラス
スペイン 2.55% CAGR ソーラーガラスの能力追加
北欧諸国 地域シェアの約5% 水処理化学品の用途
ロシア 地域ボリュームの約15% バシュキールソーダ、国内建設用ガラス
その他のヨーロッパ 2.20% CAGR ポーランドとルーマニアのソルベイの削減

ヨーロッパのソーダ灰市場は、CBAMの罰金がソルベイプロセスのマージンを圧縮する中で構造的な移行を進めています。Ciech SAはポーランドで年間40万トンの能力を段階的に閉鎖することを発表し、ソルベイSAはフランスの施設でCCUS対応の炭酸ナトリウム生産に資本を再配分しています。スペインの太陽光発電ガラスの拡大—毎年8 GWの新しい太陽光容量を目指す—は、密度の高いソーダ灰の需要を相殺する役割を果たしています [8]。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域ボリュームの約58% ガラス製造化学品、化学処理材料
インド 4.65% CAGR タタケミカルズミタプール、PLI駆動のガラス
日本 地域シェアの約7% 高再生ガラスのコンテナガラス、特殊用途
韓国 2.90% CAGR ディスプレイガラス、ナトリウムイオン電池の研究開発
ASEAN 3.82% CAGR 建設用ガラス、洗剤化学品の需要
その他のアジア太平洋 地域シェアの約4% バングラデシュとスリランカの洗剤の成長

アジア太平洋のソーダ灰市場は中国が支配しており、3000万トン以上の合成および天然の能力が世界最大のフロートガラス産業に供給されています。唐山三友と山東海華は合わせて年間800万トン以上の密度の高いソーダ灰の能力を運営しています。インドのタタケミカルズとGHCLリミテッドは、それぞれミタプールとスートラパダでの生産を拡大しており、PLI補助金の恩恵を受ける国内のソーラーガラスと工業鉱物化学品セグメントをターゲットにしています [3]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域ボリュームの約68% コンテナガラス、ブラジルアルカリ会社
アルゼンチン 3.15% CAGR リチウムトライアングルの炭酸ナトリウム需要
その他の南アメリカ 地域シェアの約12% 輸入依存の洗剤化学品市場

南アメリカのソーダ灰市場は、アメリカ合衆国とトルコからの輸入に大きく依存しており、この地域には大規模な天然トロナ鉱床が不足しています。ブラジルのブラジルアルカリ会社は国内需要の約40%を供給しており、残りは大西洋の航路を通じて調達されています。アルゼンチンのフフイ州とサルタ州のリチウムブームは、沈殿試薬としての炭酸ナトリウムの新しい下流チャネルを生み出しています 。

中東・アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域ボリュームの約30% NEOMおよび紅海プロジェクトのガラス需要
UAE 3.95% CAGR 都市建設、スマートシティのガラス
南アフリカ 地域シェアの約18% ボタッシュの操業、地域流通
エジプト 3.60% CAGR 新行政首都の建設
その他の中東・アフリカ 地域シェアの約22% ケニアのマガディ湖のトロナ、ナイジェリアの輸入

中東・アフリカのソーダ灰市場は、建設メガプロジェクトと産業の多様化戦略によって推進される最も急成長している地域の回廊を表しています。サウジアラビアのビジョン2030プログラムだけで、2030年までに推定250万トンのフラットガラスが必要であり、これは600,000トン以上の累積炭酸ナトリウム需要に相当します。ケニアのタタケミカルズマガディの操業は、アフリカで唯一の重要な天然ソーダ灰生産者であり、南部および東部アフリカの洗剤化学品市場に輸出しています [10]。

地域別ソーダ灰市場, 2025-2035

Soda Ash Market Segmentation

タイプ別

セグメント 主要指標 主な需要ドライバー
密度の高いソーダ灰 2024年のボリュームの約62% フラットガラス、太陽光発電ガラス、化学処理材料
軽量ソーダ灰 4.21% CAGR (2026–2035) 洗剤化学品、水処理化学品

ソーダ灰市場の密度の高いグレードの優位性は、ガラス製造におけるフラックスとしての重要な役割を反映しています。密度の高いソーダ灰は、より高いバルク密度と低い粉塵生成により、フロートガラス炉の好ましい原料となっており、炉の充填の一貫性が直接的に収率に影響を与えます。中国とインドの太陽光発電ガラスラインは、密度の高いグレードを専ら指定しており、太陽光パネルの超低鉄仕様の厳格化が、製造業者に顆粒化と精製のアップグレードへの投資を促しています。

一方、軽量ソーダ灰は洗剤化学品と水処理化学品のセグメントを支えています。その高い溶解度は、南アジアとアフリカ市場で主流の粉末洗剤の配合に最適です。東南アジア全体での自治体の水処理義務の拡大に伴い、軽量グレードの消費が加速しており、特にpH調整や硬度除去の用途で、主成分試薬として炭酸ナトリウムを消費しています。

ソース別

セグメント 主要指標 主な需要ドライバー
天然(トロナベース) 4.48% CAGR (2026–2035) 低排出、工業用アルカリ材料のコスト優位性
合成(ソルベイ、ホウ、デュアルプロセス) 2024年の収益の約56% ヨーロッパと中国の下流消費者への近接性

合成生産は依然としてソーダ灰市場の世界的なボリュームの大部分を供給していますが、炭素ペナルティがコストギャップを広げるにつれて、その収益シェアは減少しています。中国で主流のホウプロセスは、共生成物として塩化アンモニウムを生成し、肥料販売を通じて生産コストを部分的に相殺します。ワイオミング州とトルコからの天然抽出の拡大は貿易フローを再形成しており、FOBグリーンリバー価格はCIFヨーロッパの合成コストをトンあたり40〜60米ドルで一貫して下回っています。

用途別

セグメント 主要指標 主な需要ドライバー
ガラス製造 2024年の収益の約55% 建設、自動車、太陽光ガラス
洗剤と石鹸 2024年の収益の約18% 粉末洗剤の配合
水処理 5.34% CAGR (2026–2035) 自治体および工業排水基準
化学および冶金 2024年の収益の約12% 重炭酸ナトリウム、炭酸リチウム
その他 2024年の収益の約15% パルプと紙、排ガス脱硫

ガラス製造化学品の需要は、ソーダ灰市場の基盤を構成しており、建設用のフラットガラス、食品および飲料包装用の容器ガラス、電子機器および太陽光パネル用の特殊ガラスを含んでいます。このセグメントの優位性は構造的であり、フロートガラス1トンあたり約200kgの炭酸ナトリウムが必要であり、商業的に実行可能な代替品は存在しません。

エンドユーザー産業別

セグメント 主要指標 主な需要ドライバー
建設および建築 2024年の収益の約41% 建築用ガラス、断熱ガラスユニット
自動車 2024年の収益の約14% フロントガラス、EVパノラマルーフ
再生可能エネルギー 5.52% CAGR (2026–2035) 太陽光パネルガラス、ナトリウムイオン電池
消費財 2024年の収益の約16% 洗剤化学品、パーソナルケア
工業処理 残りの収益の約29%シェア 化学処理材料、冶金

競争ベンチマーキング

ソーダ灰市場は中程度の集中度を示しており、上位5社が世界の生産能力の約38〜44%を占めています。ハーフィンダール・ハーシュマン指数は800〜1,200の範囲にあり、競争があるが統合が進んでいる分野を反映しています。WE Sodaによる2024年のGenesis Alkaliの買収は競争環境を圧縮しましたが、中国の生産者は断片化しているものの、集団的に支配的な能力を維持しています 。

会社 推定収益シェア範囲 主な提供品 戦略的ポジショニング
ソルヴェイ SA 約8〜11% 濃厚および軽量ソーダ灰、重炭酸ナトリウム ヨーロッパの既存企業; CCUS改修戦略
タタケミカルズ Ltd 約7〜10% 天然ソーダ灰(ワイオミング、ケニア)、合成(インド) 3大陸にわたる垂直統合
チネルグループ 約6〜9% 天然トロナベースのソーダ灰(ワイオミング、トルコ) 低コスト生産者; 生産能力拡大に焦点
WE Soda(Genesis Alkaliを含む) 約5〜8% 溶液採掘された天然ソーダ灰、濃厚グレード トルコ拠点; 合併後の規模の利点
GHCLリミテッド 約3〜5% 合成ソーダ灰、工業用アルカリ材料 インド国内市場のリーダー; ストラパダ拡張
唐山三友グループ 約4〜6% ソルヴェイおよびホウプロセス、化学処理材料 中国最大の単一サイト生産者
山東海華株式会社 約3〜5% 濃厚ソーダ灰、重炭酸ナトリウム 輸出志向の中国生産者
チエフ SA 約2〜4% 合成ソーダ灰、炭酸ナトリウムの専門品 CBAM移行を進めるEU生産者
ニルマリミテッド 約2〜4% 合成ソーダ灰、洗剤化学品の統合 後方統合されたインドのコングロマリット
シセカムグループ 約3〜5% 天然および合成ソーダ灰、ガラス統合 垂直統合されたトルコのガラス・化学グループ

最近のニュースと動向

  • WE Soda(2024年3月):18億米ドルでGenesis Alkaliを買収し、年間800万トンを超える生産能力を持つ世界最大の天然ソーダ灰生産者を創出。
  • Ciner Group(2024年6月):トルコのPolatlıに250万トンの溶解採鉱施設の建設を開始し、2027年第3四半期までに初回生産を目指し、トルコを世界第2位の炭酸ナトリウム輸出国に位置づけ。
  • Tata Chemicals(2024年9月):グジャラートのMithapurコンプレックスで4億5000万米ドルの拡張を発表し、インドの太陽光ガラスセクターに供給するために100万トンの密なソーダ灰生産能力を追加[3]。
  • EU委員会(2025年1月):無機化学化合物の埋め込まれた炭素閾値を設定する最終的なCBAMフェーズ2実施規則を発表し、ソーダ灰についてはCO₂相当あたり90ユーロの閾値を設定[8]。
  • CATL(2024年4月):Yichang施設からの第一世代ナトリウムイオンバッテリーセルの商業出荷を開始し、長期供給契約の下で密なソーダ灰を調達。
  • GHCL Limited(2024年11月):Sutrapadaでのボトルネック解消を完了し、年間生産能力を120万トンに引き上げ、水処理化学薬品の最終ユーザーをターゲット[12]。
  • Sisecam Group(2025年2月):既存のガラス製造業務と統合された60万トンの天然ソーダ灰施設をKazanサイトで開所。

ソーダ灰市場 Market Report Scope

パラメータ 詳細
市場範囲 タイプ、ソース、アプリケーション、エンドユーザー、地理によるグローバルソーダ灰市場
調査期間 2021–2035
CAGR 2.86% (2026–2035)
市場規模 (2025) 7618万トン
市場規模 (2035) 1億942万トン
最も成長が早いセグメント 水処理(アプリケーション);再生可能エネルギー(エンドユーザー);MEA(地域)
プロファイル企業 10社(ソルベイ、タタケミカルズ、シナー、WEソーダ、GHCL、唐山三友、山東海華、チエフ、ニルマ、シセカム)
評価単位 ボリューム(百万トン)

よくある質問

ガラス製造業者のためのソーダ灰調達契約は、通常どのように価格を構成していますか?
ほとんどのガラス製造業者は、天然ガスコストに連動した年間固定価格契約を通じて60〜70%の炭酸ナトリウムの量を確保しており、残りはスポット市場で購入されています。このハイブリッドアプローチは、エネルギー駆動のコスト変動をヘッジしながら、季節的な需要の変動に対する柔軟性を維持します。
合成ソーダ灰を天然トロナ抽出で完全に置き換えることを妨げる技術的障壁は何ですか?
トロナ鉱床はワイオミング州とトルコに地理的に集中しており、鉱山から1500 km以上離れたバイヤーにとって内陸輸送の経済性を制限しています。ソルベイプロセスのプラントは、塩化カルシウムや塩化アンモニウムからの副産物クレジットが高いエネルギーコストを相殺する場合に競争力を維持します。
ナトリウムイオン電池への移行は、ソーダ灰の純度仕様にどのように影響しますか?
バッテリーグレードの炭酸ナトリウムは、鉄と塩化物の不純物が50 ppm未満である必要があり、これは標準的な密度ソーダ灰の仕様を3倍上回ります。生産者は再結晶化と洗浄回路に投資する必要があり、製造コストにトンあたり20〜30米ドルを追加します。
ソーダ灰は炭素捕集溶剤の再生にどのような役割を果たしますか?
炭酸ナトリウム溶液は、燃焼後の捕集システムにおいて低コストのCO₂吸収媒体として機能し、アミンベースの溶剤と競合します。米国の石炭火力発電所でのパイロットプログラムでは、ソーダ灰から得られた熱い炭酸カリウムを使用して85%の捕集率が示されています。
反ダンピング関税は世界のソーダ灰貿易流にどのように影響していますか?
インドの貿易救済総局は、2023年にトルコ、イラン、パキスタンからの輸入に対してトンあたり12〜42米ドルの反ダンピング関税を課しました。これらの関税は、タタケミカルズやGHCLなどの国内生産者に向けて年間約80万トンの貿易を再配分しました。
ホウプロセスとソルベイプロセスの炭酸ナトリウムの間にはどのような品質の違いがありますか?
ホウプロセスのソーダ灰は通常、塩化アンモニウムの残留物が高く(200〜400 ppm対ソルベイの100 ppm未満)、医薬品や食品グレードのガラス用途に対する適合性を制限します。ホウプラントからの密度グレードは、輸出品質仕様を満たす前に追加の洗浄工程が必要です。
直接リチウム抽出技術は、リチウム処理におけるソーダ灰の需要をどのように減少させる可能性がありますか?
直接リチウム抽出は、炭酸ナトリウムを消費する蒸発-沈殿ステップをバイパスし、2032年までに従来の塩水処理で使用されるソーダ灰の30〜40%を置き換える可能性があります。しかし、DLEの採用はパイロットスケールに限られており、ほとんどのサラールベースの生産者は依然として従来の沈殿回路に依存しています。
著者
著者 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, chemical manufacturing reports, and authoritative industrial organizations. Key sources included the US Geological Survey (USGS), European Chemical Industry Council (Cefic), American Chemistry Council (ACC), International Council of Chemical Associations (ICCA), US Environmental Protection Agency (EPA), European Environment Agency (EEA), National Institute of Standards and Technology (NIST), China National Chemical Information Center (CNCIC), Indian Chemical Council (ICC), Brazilian Chemical Industry Association (ABIQUIM), OECD Chemical Safety Database, World Trade Organization (WTO) Trade Statistics, UN Comtrade Database, International Energy Agency (IEA) Energy Statistics, US Department of Commerce - Bureau of Industry and Security, European Commission - Eurostat Industrial Production Database, China Ministry of Industry and Information Technology (MIIT), India Ministry of Chemicals and Fertilizers, Glass Manufacturing Industry Council (GMIC), Soap and Detergent Association (SDA), and national mining and mineral resources departments from key producing regions. These sources were used to collect production statistics, trade flow data, environmental compliance standards, capacity utilization rates, and market landscape analysis for dense soda ash, light soda ash, natural soda ash from trona mining, and synthetic soda ash via the Solvay process.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Soda ash manufacturers, trona mining companies, and chemical processing facilities were among the supply-side sources, which included CEOs, VPs of Operations, plant managers, and commercial directors. Procurement heads from glass manufacturing facilities, detergent formulators, chemical production managers, construction material specialists, and automotive glass buyers from flat glass producers, container glass manufacturers, specialty chemical companies, and building materials suppliers comprised demand-side sources. The market segmentation was validated across glass manufacturing, detergents, chemical manufacturing, sodium bicarbonate production, and pulp & paper applications through primary research. Production capacity expansion timelines were confirmed, and insights were gathered on pricing dynamics, energy cost impacts, logistics optimization, and sustainability transition strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through production capacity mapping and consumption volume analysis. The methodology included:

Identification of over 35 significant manufacturers in North America, Europe, Asia-Pacific, the Middle East, and Africa

Product mapping across dense soda ash, light soda ash, natural soda ash (trona-based), and synthetic soda ash (Solvay process) categories

Analysis of reported and modeled annual production capacities and revenues specific to soda ash portfolios

Coverage of manufacturers representing 75-80% of global production capacity in 2024

Extrapolation using bottom-up (consumption volume × ASP by application and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for glass manufacturing, detergents, chemicals, sodium bicarbonate, and pulp & paper end-use segments

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















