Procurement Software Market Summary
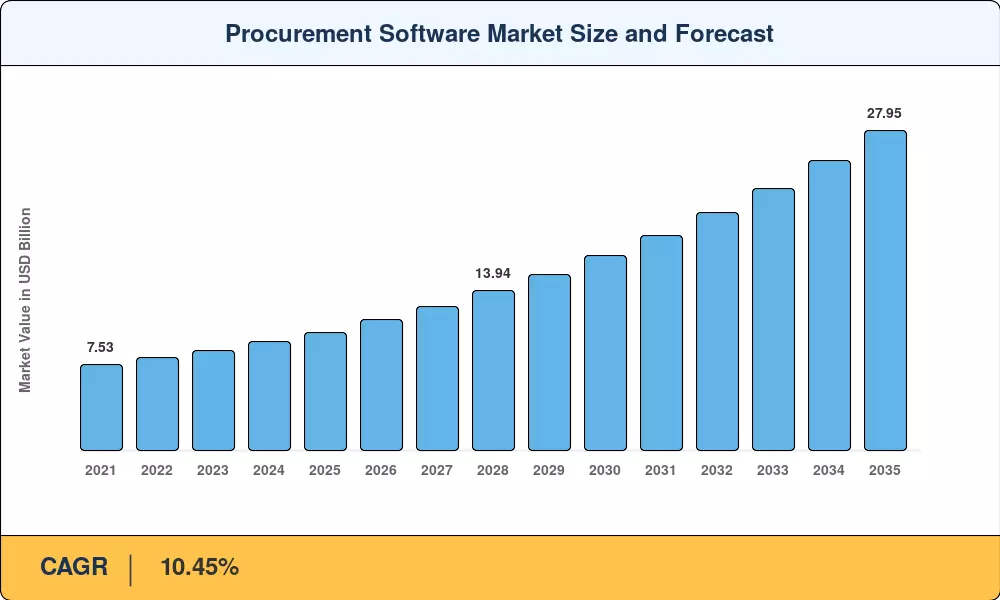
Le marché des logiciels d’approvisionnement a atteint environ 10,35 milliards de dollars en 2025 et devrait passer de 11,43 milliards de dollars en 2026 à 27,95 milliards de dollars d’ici 2035, enregistrant un TCAC de 10,45 % au cours de la période de prévision. Les mandats d'approvisionnement numérique des gouvernements du monde entier, y compris la directive sur les achats électroniques de l'Union européenne et l'initiative de modernisation de la réglementation fédérale sur les acquisitions aux États-Unis, obligent les organisations à remplacer les cycles de demande manuels par des flux de travail automatisés et prêts à être audités.[1]. Les directeurs financiers des entreprises, sous pression pour démontrer une visibilité en temps réel sur leurs dépenses, ont triplé les budgets pilotes pour les plateformes d'approvisionnement électronique depuis 2022.[2].
Les anciennes piles d'approvisionnement par fax et tableur cèdent la place à des suites cloud natives qui regroupent l'automatisation des bons de commande, la gestion du cycle de vie des contrats et des outils de gestion de l'approvisionnement basés sur l'IA dans des tableaux de bord unifiés. estime que 65 % des équipes d'approvisionnement du Fortune 500 exécuterontIA-générativecopilotes dans leurs solutions de gestion des dépenses d’ici 2027, contre 12 % en 2024[3]. Ce changement démantèle les silos d’informations qui séparaient historiquement l’approvisionnement stratégique des comptes créditeurs.
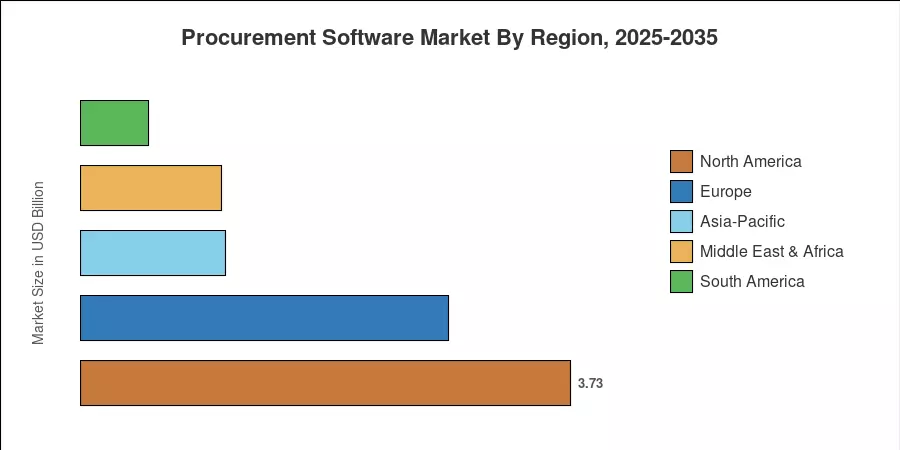
L’Amérique du Nord représente environ 36 % du chiffre d’affaires mondial, grâce à l’adoption précoce du SaaS et à un écosystème logiciel de gestion des fournisseurs approfondi. L'Asie-Pacifique est en tête en termes de vitesse de croissance avec un TCAC supérieur à 10,6 %, propulsé par le portail indien GeM et les programmes de chaîne d'approvisionnement numérique soutenus par l'État chinois. L'Europe détient la deuxième plus grande part, avec environ 27 %, en raison des réglementations ESG en matière de passation des marchés publics et des mandats de facturation électronique transfrontalière. À mesure que les cycles d’approvisionnement autonomes évoluent, le marché des logiciels d’approvisionnement est sur le point de redéfinir la manière dont les entreprises convertissent les données de dépenses en avantage concurrentiel.
Points clés du rapport
• Par déploiement et composant
- Le déploiement cloud a capturé environ 72 % du marché des logiciels d’approvisionnement en 2025, grâce à des architectures SaaS élastiques et à une intégration sans infrastructure.
- Les services (implémentation, conseil, services gérés) connaîtront une croissance de 10,6 % jusqu'en 2035, dépassant les licences de logiciels à mesure que les fournisseurs s'orientent vers des modèles de revenus récurrents.
• Par secteur d'activité de l'utilisateur final et taille de l'organisation
- La fabrication représentait une part de 23 % des revenus sur le marché des logiciels d’approvisionnement, reflétant des réseaux de fournisseurs complexes à plusieurs niveaux qui exigent des outils de gestion de l’approvisionnement en temps réel.
- Les PME constituent le segment organisationnel qui connaît la croissance la plus rapide, avec un TCAC prévu de 10,5 %, alimentée par les plateformes d'approvisionnement électronique freemium et le financement intégré.
• Par région
- L’Amérique du Nord a généré 3,73 milliards de dollars en 2025, grâce à une intégration approfondie de l’automatisation des bons de commande dans les écosystèmes ERP.
- Le TCAC de 10,65 % de l'Asie-Pacifique reflète les mandats publics en matière d'approvisionnement électronique et l'adoption rapide du cloud dans les économies émergentes.
Taille et prévisions du marché (2021-2035)
La dimensionnement du marché de MRFR combine une agrégation ascendante des revenus des fournisseurs avec une modélisation descendante de la demande macroéconomique, recoupée avec plus de 120 documents déposés par des fournisseurs de technologies d'approvisionnement et validée par des entretiens primaires avec 80 CPO dans six régions.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


