Marché du cidre Résumé du marché
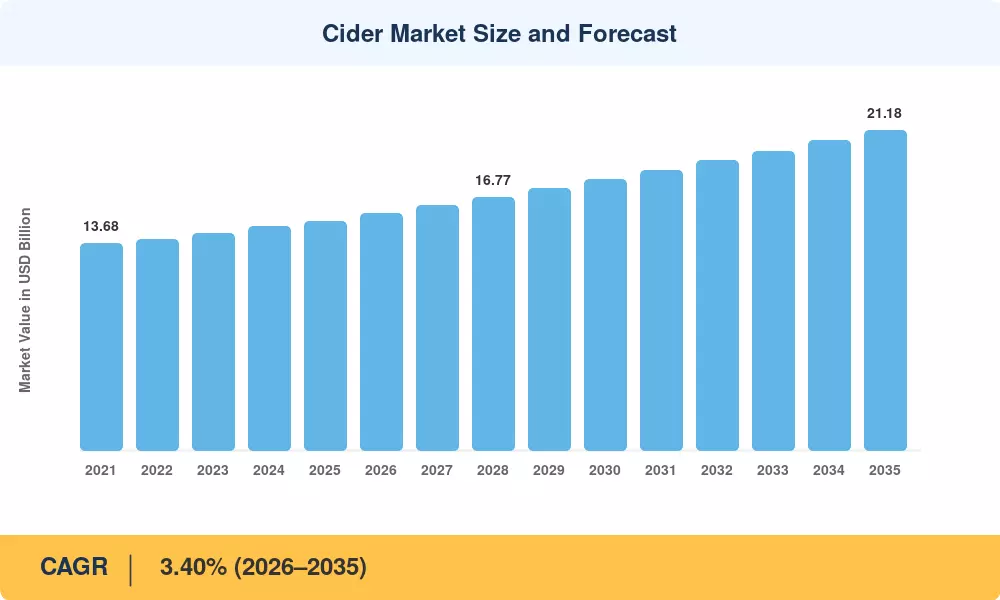
Le marché mondial du cidre était évalué à 15,17 milliards USD en 2025 et devrait atteindre 15,69 milliards USD en 2026, s'étendant à 21,18 milliards USD d'ici 2035 avec un TCAC de 3,40 % pendant la période de prévision (2026–2035). Cette trajectoire reflète un changement structurel dans la consommation de boissons pour adultes vers des alternatives plus légères et à base de fruits, renforcé par des campagnes de modération soutenues par des politiques dans l'UE, en Australie et au Canada. Les dépenses de sensibilisation à la santé par les agences publiques dans les pays de l'OCDE ont dépassé 4,2 milliards USD en programmation de modération de l'alcool combinée entre 2022 et 2024, canalisant la préférence des consommateurs vers des options à faible ABV où le cidre détient un avantage naturel [1].
Le marché du cidre connaît une transformation au niveau des catégories. Les portefeuilles dominés par les lagers traditionnels sont recalibrés alors que les brasseurs multinationaux allouent de plus en plus d'espace en rayon et de budgets marketing aux boissons fermentées à base de fruits. L'investissement de rebranding de Strongbow de Heineken a atteint à lui seul environ 120 millions EUR entre 2023 et 2025, tandis que Carlsberg a engagé plus de 80 millions EUR dans des extensions de la gamme Somersby [2]. L'innovation en matière d'emballage en canettes remplace les formats traditionnels en bouteilles en verre à un rythme jamais vu dans le segment plus large de la bière, soutenue par des références de durabilité en aluminium et la commodité des portions individuelles.
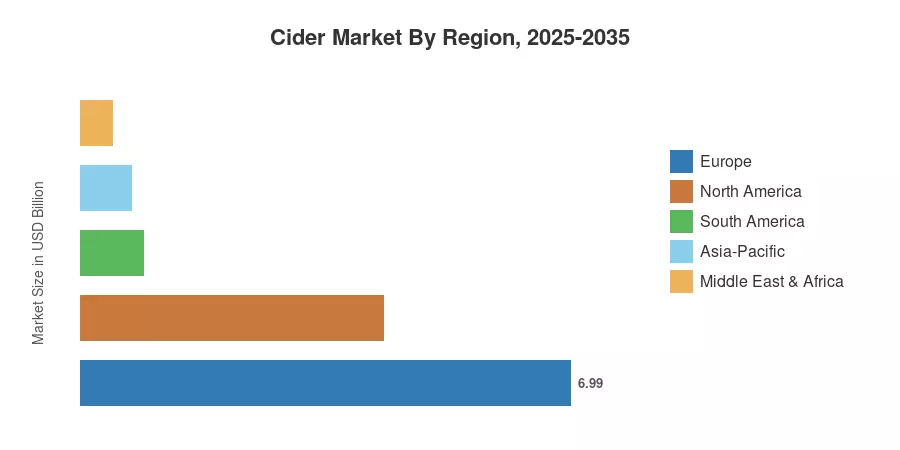
L'Europe domine le marché du cidre avec environ 46,1 % des revenus mondiaux en 2025, ancrée par des traditions de consommation profondément enracinées au Royaume-Uni, en France et en Espagne. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, avec un TCAC prévu de 4,80 % jusqu'en 2035 alors que les populations de classe moyenne en urbanisation en Chine et en Inde adoptent des occasions de consommation de boissons de style occidental. L'Amérique du Nord détient la deuxième plus grande part avec environ 28,5 %, soutenue par la premiumisation aux États-Unis.
Principaux points à retenir du rapport
• Par ingrédient
- Les variantes à base de pommes ont représenté 56,4 % du marché du cidre en 2025, reflétant des chaînes d'approvisionnement en vergers bien établies et une familiarité des consommateurs.
- Les variantes de fruits mélangés devraient croître à un TCAC de 3,66 % jusqu'en 2035, gagnant des parts parmi les jeunes démographies à la recherche de diversité de saveurs.
• Par catégorie
- Le segment de la production de masse a représenté une part de 66,9 % du marché du cidre en 2025.
- Les offres premium avancent à un TCAC de 4,37 %.
• Par emballage
- Les formats en canettes devraient se développer à un TCAC de 4,14 %, dépassant les bouteilles alors que les préférences pour les portions individuelles et la durabilité convergent.
• Par région
- L'Europe est restée le plus grand marché régional du cidre en 2025, générant environ 6,99 milliards USD de revenus.
- La région Asie-Pacifique devrait connaître la croissance la plus rapide avec un TCAC de 4,80 %, soutenue par l'augmentation des revenus disponibles en Chine et en Asie du Sud-Est.
Taille et prévisions du marché du cidre (2021–2035)
La méthodologie de dimensionnement de Market Research Future intègre des modèles de revenus de bas en haut calibrés par rapport aux données de vente des distributeurs, aux déclarations de taxes d'accise dans 42 pays et aux chiffres validés par des associations commerciales de l'Association européenne du cidre et du vin de fruits (AICV), de l'Association américaine des producteurs de cidre (USACM) et de Cider Australia.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



