Marché de la sécurité aux frontières (2026 - 2035)

Taille du marché de la sécurité des frontières, part, tendances de l’industrie et analyse des informations du rapport de recherche par système (caméras, radar, laser, véhicules sans pilote, systèmes biométriques, intrusion du compteur de sécurité périfrontière, C2C, communication sans fil à large bande, autres), par plate-forme (navale, aérienne, terrestre, laser, caméras, radar, autres) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions jusqu’à 2035
ID: MRFR/AD/1131-CR 103 Pages Shubham Munde, Sejal Akre Last Updated: September 15, 2026
Border Security Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.12%
2025 Market SizeUSD 41.18 Billion
2035 Market SizeUSD 76.52 Billion
Key Players
Elbit Systems
Leonardo S.p.A.
Thales Group
Lockheed Martin
Airbus Defence & Space
Northrop Grumman
Opportunities
  • Autonomous Sensor Mesh Networks for Unmanned Borders
  • Counter-UAS as a Standalone Revenue Stream
  • Border-Security-as-a-Service in Emerging Markets

Border Security Market Summary

Le marché de la sécurité des frontières a atteint une valorisation de 41,18 milliards USD en 2025 et devrait passer de 43,82 milliards USD en 2026 à 76,52 milliards USD d'ici 2035, enregistrant un TCAC de 6,12 % sur la période de prévision. Cette accélération découle d'un changement décisif dans les priorités de dépenses souveraines : les gouvernements allouent des budgets de défense records pour la technologie de surveillance des frontières intelligentes, motivés par l'augmentation des flux de migration irrégulière, les incursions de drones de narco-trafiquants et les provocations de guerre hybride le long des frontières contestées. Le Département de la sécurité intérieure des États-Unis a à lui seul programmé plus de 2,7 milliards USD pour la modernisation de la technologie des frontières pour l'exercice 2025 [1].

Une transformation technologique profonde redéfinit le marché de la sécurité des frontières. Les anciennes tours de guet habitées et les clôtures statiques laissent place à des plateformes de surveillance des frontières alimentées par l'IA qui fusionnent les systèmes de contrôle des frontières radar, électro-optiques, thermiques et biométriques en tableaux de bord de commandement unifiés. L'Agence européenne de garde-frontières et de garde-côtes (Frontex) a engagé 900 millions EUR sur la période 2024–2027 pour des mises à niveau de surveillance autonome et de sécurité périmétrique intégrée dans les corridors méditerranéens et d'Europe de l'Est [2]. Ces architectures de capteurs en couches réduisent la latence de réponse de plusieurs heures à quelques secondes, changeant fondamentalement la manière dont les agences détectent et interdisent les menaces.

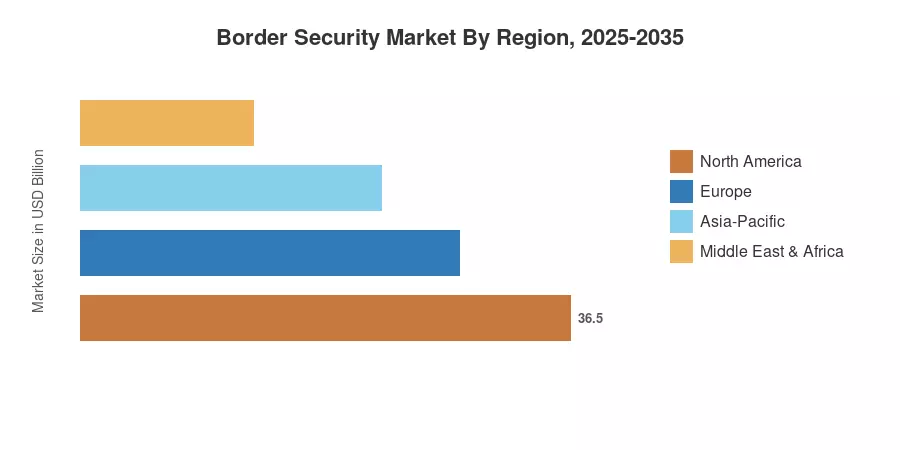
La Amérique du Nord représente environ 43,7 % du marché de la sécurité des frontières, soutenue par des cycles d'approvisionnement soutenus de l'Office des douanes et de la protection des frontières des États-Unis. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC projeté de 7,82 % d'ici 2035, alimentée par le système de gestion intégrée des frontières de l'Inde et les déploiements de clôtures intelligentes de la Chine le long de ses frontières occidentales. L'Europe détient la deuxième plus grande part avec environ 26,3 %, soutenue par la modernisation de Frontex et les mandats d'interopérabilité de l'OTAN [3]. La convergence de l'instabilité géopolitique et de la maturité technologique positionne ce secteur pour une croissance soutenue des investissements à deux chiffres au cours de la prochaine décennie.

Principaux enseignements du rapport

• Par plateforme

  • Les systèmes terrestres ont ancré le marché de la sécurité des frontières avec une part de 54,1 % en 2025, reflétant un investissement important dans la sécurité périmétrique intégrée et les réseaux de patrouille de véhicules terrestres sans pilote
  • Les plateformes aériennes devraient afficher un TCAC de 7,78 % d'ici 2035, soutenues par les exigences de contre-UAS et l'adoption persistante de drones de surveillance
  • Les systèmes maritimes ont généré environ 5,14 milliards USD en 2025, les nations littorales élargissant la couverture radar côtière et la technologie de surveillance des frontières intelligentes

• Par secteur

  • Les applications militaires ont capturé 63,9 % des dépenses du marché de la sécurité des frontières en 2025, menées par les achats des ministères de la défense de systèmes de contrôle des frontières biométriques
  • Les secteurs de la sécurité intérieure devraient connaître une croissance de 7,52 % de TCAC d'ici 2035, reflétant les budgets de modernisation des agences civiles

• Par région

  • La Amérique du Nord a maintenu une part de 43,7 % du marché de la sécurité des frontières en 2025
  • La région Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 7,82 % d'ici 2035, menée par les programmes de numérisation des frontières de l'Inde et de la Chine
  • L'Europe a contribué environ 10,83 milliards USD en 2025, soutenue par le financement de Frontex et de la gestion intégrée des frontières de l'UE

Taille et prévisions du marché de la sécurité des frontières (2021-2035)

La taille du marché de MRFR intègre une analyse d'approvisionnement ascendante de 47 agences nationales de frontières, validée par rapport aux allocations budgétaires de défense descendantes et aux divulgations de revenus des entrepreneurs. Les chiffres historiques (2021–2024) reflètent les attributions de contrats audités ; les valeurs prévisionnelles (2026–2035) appliquent le TCAC calibré de 6,12 % avec des ajustements pour les hausses d'approvisionnement anticipées.
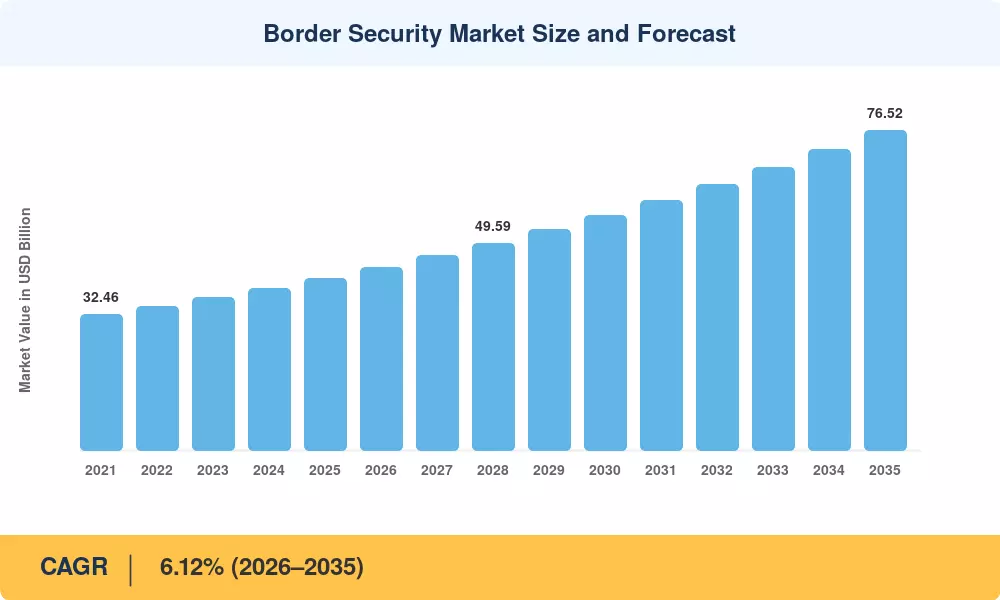
Taille et prévisions du marché de la sécurité des frontières
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Expansion du budget de défense souverain ~18% Mondial Court terme (≤2 ans) [1]
Adoption de la surveillance frontalière alimentée par l'IA ~16% Amérique du Nord, Europe Moyen terme (2–4 ans) [6]
Mandats de prolifération de contre-UAS ~14% Amérique du Nord, Moyen-Orient Court terme (≤2 ans)
Systèmes de contrôle biométrique aux points d'entrée ~13% Europe, Asie-Pacifique Moyen terme (2–4 ans) [12]
Intégration de la technologie de surveillance frontalière intelligente ~12% Asie-Pacifique Long terme (≥4 ans)
Escalade des menaces de guerre hybride et de zone grise ~10% Europe, Asie-Pacifique Long terme (≥4 ans) [2]
Technologie d'interdiction des narcotiques transfrontaliers ~9% Amérique du Nord, Amérique du Sud Moyen terme (2–4 ans) [5]

Expansion du budget de défense souverain

En 2024, les dépenses mondiales de défense ont dépassé 2,4 trillions USD, une part croissante étant consacrée aux mises à niveau technologiques liées aux frontières [1]. 2,7 milliards USD ont été réservés expressément pour la sécurité périmétrique intégrée et les améliorations de capteurs le long de la frontière sud des États-Unis dans le budget FY 2025 du DHS. Le ministère de l'Intérieur de l'Inde a engagé 13 846 crores INR pour des clôtures intelligentes et une surveillance frontalière alimentée par l'IA le long des frontières avec le Bangladesh et le Pakistan, augmentant les dépenses en CIBMS de 22 % par an [3]. Pour les trois à cinq prochains cycles fiscaux, ces engagements financiers en cours garantissent des arriérés de contrats et raccourcissent les délais d'approvisionnement.

Surveillance frontalière alimentée par l'IA et analyses autonomes

Plus de 85 % des flux de surveillance dans les secteurs de la patrouille frontalière des États-Unis avec des tours de surveillance autonomes sont actuellement traités par des algorithmes d'apprentissage automatique [6]. Comparée aux systèmes de détection de mouvement traditionnels, la technologie réduit les taux de fausses alarmes de 73 %, réduisant la charge de travail des opérateurs et permettant des empreintes humaines plus petites sur de grandes surfaces. La tendance plus large vers la surveillance frontalière alimentée par l'IA en tant que multiplicateur de force sur le marché de la sécurité des frontières est illustrée par l'initiative de tour de surveillance intégrée du CBP, qui est évaluée à 1,2 milliard USD jusqu'en 2028 [1].

Prolifération de contre-UAS

Les incursions de drones opérés par des cartels le long du corridor États-Unis–Mexique ont dépassé 2 400 incidents documentés en 2024 . Le plan d'action contre les UAS de l'OTAN a incité les États membres à acquérir des systèmes de détection et de neutralisation en couches, combinant radar, détection RF et effecteurs à énergie dirigée dans des architectures de sécurité périmétrique intégrées. Le segment contre-UAS est la catégorie de système à la croissance la plus rapide sur le marché de la sécurité des frontières, reflétant l'urgence à travers les secteurs de la défense et de la sécurité intérieure.

Modernisation du contrôle biométrique aux frontières

Le système d'entrée/sortie (EES) de l'UE, activé fin 2024, impose des systèmes de contrôle biométrique aux frontières à tous les points de passage externes de l'espace Schengen — capturant les empreintes digitales et les images faciales de plus de 300 millions de voyageurs de pays tiers par an [12]. Ce règlement a généré à lui seul plus de 1,3 milliard EUR en approvisionnement pour le matériel terminal, les analyses backend et les middleware d'interopérabilité, créant un modèle que les nations d'Asie-Pacifique et du Moyen-Orient reproduisent.

Analyse de l'impact des contraintes

Les estimations des contraintes ci-dessous sont des indicateurs directionnels de la manière dont chaque facteur limite l'expansion du marché. Elles ne soustraient pas directement du CAGR déclaré.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Séquencement budgétaire et cycles d'austérité fiscale ~−8% Amérique du Nord, Europe À court terme (≤2 ans)
Complexité de la conformité aux contrôles à l'exportation et à l'ITAR ~−6% Mondial À long terme (≥4 ans) [16]
Litiges sur la vie privée et les libertés civiles ~−5% Europe, Amérique du Nord À moyen terme (2–4 ans) [17]
Lacunes en matière de terrain et d'infrastructure dans les zones éloignées ~−4% Asie-Pacifique, Afrique À long terme (≥4 ans) [18]
Fragmentation de l'interopérabilité entre les systèmes hérités ~−4% Mondial À moyen terme (2–4 ans) [19]

Austérité fiscale et risque de séquestration

Les programmes utilisant la technologie des frontières sont néanmoins sensibles à des tensions financières plus larges. Bien qu'ayant été suspendu plusieurs fois, le mécanisme de séquestration de la loi de contrôle budgétaire des États-Unis ajoute néanmoins de l'incertitude aux plans d'achat pluriannuels du DHS . Un certain nombre de contrats de technologie de surveillance des frontières intelligentes de Frontex ont été reportés de 12 à 18 mois en raison des mesures d'austérité européennes après la crise énergétique de 2022–2023, démontrant comment les chocs macroéconomiques affectent la chaîne d'approvisionnement du marché de la sécurité des frontières.

Contrôles à l'exportation et barrières ITAR

Les strictes réglementations sur le trafic international d'armes (ITAR) et les limitations d'exportation à double usage de l'UE s'appliquent aux suites de capteurs avancés, aux algorithmes de surveillance des frontières alimentés par l'IA et aux modules de communication cryptés [16]. Pour les déploiements à l'étranger, les coûts de conformité augmentent les valeurs des contrats de 8 à 15 %. La variété concurrentielle du marché de la sécurité des frontières est limitée car il est difficile pour les petits fournisseurs sans équipes spécialisées en conformité à l'exportation de participer aux compétitions d'approvisionnement des nations alliées.

Litiges sur la vie privée et résistance réglementaire

Les fournisseurs de systèmes de contrôle aux frontières biométriques opérant sous le RGPD font désormais face à une ambiguïté de conformité en raison de la décision de la Cour de justice de l'UE de 2024 limitant la conservation des données biométriques massives [17]. La planification des achats est rendue plus difficile par des recours collectifs aux États-Unis qui contestent l'utilisation de la reconnaissance faciale par le CBP dans les aéroports domestiques. Ces recours obligent les agences à tenir compte des cycles de révision juridique, ce qui prolonge les délais des contrats de six à douze mois.

Border Security Market Opportunities

Réseaux de capteurs autonomes pour des frontières non surveillées

De vastes étendues de frontière — de l'Arctique canadien au Sahel — restent non surveillées par une infrastructure permanente. Des capteurs sismiques-acoustiques à faible consommation d'énergie, en réseau maillé, associés à des unités de patrouille de véhicules terrestres sans pilote peuvent fournir une couverture persistante à une fraction des coûts des tours habitées. Le programme de réseau de capteurs déployés en avant de la DARPA teste ce concept sur des segments de 200 miles, et les retombées commerciales ouvriront un segment adressable de plus de 3 milliards USD dans le marché de la sécurité des frontières d'ici 2032 .

Contre-UAS comme source de revenus autonome

Les systèmes anti-drone — combinant détection RF, suivi radar et défaite cinétique ou électronique — représentent la catégorie de système à la plus forte croissance sur le marché de la sécurité des frontières. Des nations comme l'Arabie Saoudite et les Émirats Arabes Unis acquièrent des architectures contre-UAS en couches pour défendre à la fois les frontières militaires et les périmètres d'infrastructure critique, créant une opportunité pour les fournisseurs d'offrir des superpositions d'intelligence sur les menaces basées sur un abonnement en plus des ventes de matériel .

Sécurité des frontières en tant que service sur les marchés émergents

De nombreux pays en développement manquent de budgets d'investissement pour des systèmes de sécurité périmétrique intégrés clés en main. Les modèles de services gérés — où un fournisseur déploie, exploite et maintient une technologie de surveillance frontalière intelligente sous une concession de 10 à 15 ans — gagnent du terrain en Afrique subsaharienne et en Asie du Sud-Est. Cela déplace les revenus d'un approvisionnement CapEx irrégulier vers des rentes OpEx prévisibles, améliorant la visibilité des marges des fournisseurs.

Analyse des menaces basée sur les données et monétisation de l'intelligence

Les agences frontalières génèrent des pétaoctets de données de capteurs, biométriques et d'interceptions de communications chaque jour. Les plateformes d'analyse natives du cloud qui transforment les flux bruts en intelligence sur les menaces exploitables créent des opportunités de vente croisée — en vendant des analyses de modèles de migration anonymisées à des organisations humanitaires, ou en fusionnant des données douanières avec des scores de risque de conformité commerciale pour des clients commerciaux. Cette couche de monétisation des données peut ajouter 15 à 20 % de revenus supplémentaires pour les intégrateurs de plateformes actifs sur le marché de la sécurité des frontières [13].

Frontières intelligentes de l'UE et expansion de l'identité numérique

Le paquet Frontières intelligentes de l'UE — englobant l'EES et l'ETIAS — impose des mises à niveau des systèmes de contrôle aux frontières biométriques à plus de 1 800 points de passage externes d'ici 2026 [12]. Les fournisseurs de kiosques en libre-service, de portes électroniques et de moteurs de correspondance d'identité en arrière-plan font face à une vague d'approvisionnement concentrée d'une valeur estimée à 2,8 milliards EUR, avec des contrats de maintenance de suivi s'étendant jusqu'en 2035.

Border Security Market Future Outlook

Opérations autonomes par IA et informatique en périphérie

d'ici 2030, plus de 60 % des agences frontalières de niveau 1 devraient fonctionner avec des systèmes de soutien à la décision autonomes qui classifient et priorisent les menaces sans intervention humaine à la périphérie des capteurs [6]. Les architectures d'informatique en périphérie réduiront les besoins en bande passante en traitant 90 % des flux vidéo localement, permettant une technologie de surveillance des frontières intelligente dans des environnements à connectivité limitée. L'AIE estime que les expéditions de matériel d'IA en périphérie de niveau militaire croîtront de 22 % par an jusqu'en 2032 [20].

Consolidation des plateformes et normes d'architecture ouverte

Les plateformes de commandement et de contrôle à architecture ouverte remplacent les systèmes propriétaires dans le marché de la sécurité des frontières. Les exigences d'interopérabilité qui récompensent les intégrateurs capables de combiner les données de capteurs multi-fournisseurs en tableaux de bord uniformes sont motivées par le concept JADC2 des États-Unis et la norme de mise en réseau des missions fédérées de l'OTAN. Alors que les agences priorisent la modularité et la minimisation des coûts à long terme, les fournisseurs confinés à des écosystèmes fermés risquent de perdre leur position [13].

Prolifération des systèmes sans pilote

Les flottes de véhicules terrestres sans pilote, les navires de surface autonomes et les drones de surveillance persistante passeront d'un déploiement de niche à des structures de forces de sécurité frontalières standard d'ici 2033. Le programme de véhicule de combat robotisé de l'Armée américaine et le déploiement du véhicule terrestre sans pilote Jaguar d'Israël le long de la barrière de Gaza fournissent des modèles opérationnels que d'autres nations reproduiront, élargissant considérablement le marché adressable pour les fabricants de plateformes autonomes dans le marché de la sécurité des frontières .

Durabilité et déploiements résilients en énergie

Les installations frontalières éloignées s'appuient de plus en plus sur des systèmes d'alimentation hybrides solaires et des batteries pour réduire leur empreinte logistique. L'IRENA prévoit que la micro-génération renouvelable hors réseau pour les applications de sécurité triplera d'ici 2034 [21]. Cette tendance crée des opportunités pour les fournisseurs offrant des abris de technologie de surveillance des frontières intelligents intégrés en énergie et des tours de capteurs autonomes, en particulier en Afrique et en Asie centrale où l'accès au réseau reste limité.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 43,7 % de part (2025) Tours technologiques CBP ; patrouille de véhicules terrestres sans pilote ; contre-UAS
Europe 10,83 milliards USD (2025) Frontex EUROSUR ; systèmes de contrôle biométrique des frontières ; EES/ETIAS
Asie-Pacifique 7,82 % CAGR (2026–2035) Clôture intelligente CIBMS ; sensibilisation au domaine maritime ; surveillance des frontières alimentée par l'IA
Amérique du Sud 2,14 milliards USD (2025) Sécurité périmétrique intégrée SISFRON ; technologie d'interdiction des narcotiques
Moyen-Orient & Afrique 6,45 % CAGR (2026–2035) Défense périmétrique du CCG ; programmes de gouvernance des frontières de l'Union africaine
Total 41,18 milliards USD (2025) —

Le marché de la sécurité des frontières présente une forte concentration régionale, l'Amérique du Nord et l'Europe représentant ensemble environ 70 % des dépenses mondiales. L'investissement rapide de l'Asie-Pacifique dans la technologie de surveillance des frontières intelligentes réduit l'écart, tandis que le Moyen-Orient & l'Afrique et l'Amérique du Sud présentent des poches de croissance sur les marchés émergents ancrées par des programmes de sécurité de corridor spécifiques.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,2 % de la part régionale Tour de surveillance autonome DHS et approvisionnement en contre-UAS
Canada 6,31 % CAGR (2026–2035) Programme de modernisation de la surveillance des frontières alimenté par l'IA de l'ASFC
Mexique 1,52 milliard USD (2025) Expansion de la technologie de surveillance des frontières intelligentes à la frontière sud

Les États-Unis dominent le marché de la sécurité des frontières en Amérique du Nord, dépensant plus en technologie frontalière que toute autre nation. Le portefeuille d'investissement technologique de plusieurs milliards de dollars de la CBP s'étend sur des tours autonomes, des tours fixes intégrées et des systèmes de surveillance mobiles. L'ASFC du Canada déploie des systèmes de contrôle biométrique des frontières dans le cadre de l'initiative de modernisation des voyageurs, tandis que le Mexique investit dans sa clôture intelligente sud dans le cadre du Programa Frontera Sur [1][5].

Europe

Pays Métrique clé Moteur clé
Allemagne 1,62 milliard USD (2025) Mises à niveau de la technologie de surveillance des frontières intelligentes de la police fédérale
Royaume-Uni 7,15 % CAGR (2026–2035) Numérisation des frontières post-Brexit et surveillance de la Manche
France 14,8 % de la part régionale Extensions des frontières du programme Sentinelle
Italie 0,94 milliard USD (2025) Sécurité périmétrique intégrée maritime méditerranéenne
Espagne 5,87 % CAGR (2026–2035) Modernisation de la sécurité périmétrique intégrée Ceuta/Melilla
Pays nordiques 8,1 % de la part régionale Surveillance arctique et interopérabilité de l'OTAN
Russie 1,24 milliard USD (2025) Systèmes de surveillance des frontières terrestres étendus
Reste de l'Europe 5,42 % CAGR (2026–2035) Mises à niveau extérieures de Schengen cofinancées par l'UE

Le budget pluriannuel de Frontex pour 2024–2027 alloue des ressources substantielles à la surveillance des frontières alimentée par l'IA et aux mises à niveau de l'EUROSUR, faisant de l'Europe le deuxième contributeur au marché de la sécurité des frontières. La stratégie frontalière post-Brexit du Royaume-Uni accélère l'investissement dans les systèmes de contrôle biométrique des frontières et la surveillance maritime de la Manche, tandis que les États méditerranéens priorisent les capacités de radar côtier et de patrouille de véhicules terrestres sans pilote [2][10].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 31,4 % de la part régionale Clôture intelligente de la frontière occidentale et réseaux de surveillance des frontières alimentés par l'IA
Inde 9,24 % CAGR (2026–2035) CIBMS Phase-II et III le long des frontières Bangladesh/Pakistan
Japon 0,78 milliard USD (2025) Sensibilisation au domaine maritime et surveillance des îles
Corée du Sud 7,56 % CAGR (2026–2035) Mises à niveau de la technologie de surveillance des frontières intelligentes de la DMZ
ASEAN 16,2 % de la part régionale Réseaux de capteurs de piraterie maritime et de différends territoriaux
Reste de l'Asie-Pacifique 6,89 % CAGR (2026–2035) Programmes de coopération en matière de sécurité des frontières bilatérales

L'Asie-Pacifique représente le théâtre à la croissance la plus rapide sur le marché de la sécurité des frontières, le programme CIBMS de l'Inde à lui seul étant évalué à plus de 1,8 milliard USD dans ses phases de déploiement complètes. Le déploiement par la Chine de systèmes de contrôle biométrique activés par reconnaissance faciale et de robots de patrouille autonomes le long de ses frontières occidentales souligne l'appétit de la région pour des solutions alimentées par l'IA [3].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62,3 % de la part régionale Sécurité périmétrique intégrée SISFRON sur 16 800 km de frontière terrestre
Argentine 5,74 % CAGR (2026–2035) Technologie de surveillance des frontières intelligentes à la frontière nord
Reste de l'Amérique du Sud 0,47 milliard USD (2025) Programmes d'interdiction des narcotiques dans le corridor andin

Le programme SISFRON du Brésil — la plus grande initiative de technologie frontalière du continent — entraîne la majorité des dépenses du marché de la sécurité des frontières en Amérique du Sud. Le système intègre des radars, des caméras et des actifs de patrouille de véhicules terrestres sans pilote à travers les corridors de l'Amazonie et du Pantanal, la phase III devant étendre la couverture à toutes les onze frontières voisines d'ici 2030 [14].

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 34,7 % de la part régionale Sécurité périmétrique intégrée de la barrière nord/sud
Émirats Arabes Unis 7,38 % CAGR (2026–2035) Systèmes de contrôle biométrique des frontières dans les ports et aéroports intelligents
Afrique du Sud 0,31 milliard USD (2025) Déploiement de la technologie de l'agence de gestion des frontières
Égypte 6,12 % CAGR (2026–2035) Modernisation de la surveillance de la péninsule du Sinaï
Reste du MOA 24,8 % de la part régionale Programme de frontières de l'Union africaine et coopération du CCG

Le projet de barrière nord de plusieurs milliards de dollars de l'Arabie Saoudite — s'étendant sur plus de 900 km de clôture de sécurité périmétrique intégrée avec radars, capteurs thermiques et capteurs à fibre optique — représente l'un des programmes frontaliers les plus ambitieux au monde. Les Émirats investissent massivement dans la surveillance des frontières alimentée par l'IA à ses points d'entrée maritimes et aériens, tandis que les mises à niveau de la surveillance du Sinaï en Égypte contribuent à la trajectoire de croissance stable du marché de la sécurité des frontières dans la région [18].

Marché de la sécurité des frontières par région, 2025-2035

Border Security Market Segmentation

Par plateforme

Segment Métrique clé Principal moteur de la demande
Terre 54,1 % de part (2025) Sécurité périmétrique intégrée et réseaux de patrouille de véhicules terrestres sans pilote
Air 7,78 % TCAC (2026–2035) Mandats contre les UAS et flottes de drones de surveillance persistante
Mer 5,14 milliards USD (2025) Expansion des radars côtiers et sensibilisation au domaine maritime

Les plateformes terrestres dominent le marché de la sécurité des frontières car la majorité des frontières mondiales sont terrestres. Les systèmes basés au sol englobent tout, des barrières physiques équipées de capteurs d'intrusion à fibre optique aux unités de patrouille de véhicules terrestres autonomes et aux tours de surveillance fixes exécutant des algorithmes de surveillance des frontières alimentés par l'IA. L'investissement dans des clôtures intelligentes — combinant dissuasion physique et détection électronique — s'accélère en Inde, en Arabie Saoudite et aux frontières extérieures de Schengen de l'UE.

Les plateformes aériennes sont la catégorie à la croissance la plus rapide, propulsées par la prolifération explosive de drones commerciaux utilisés pour le trafic et la reconnaissance. Les agences acquièrent des systèmes d'aérostat fixés, des drones de surveillance à altitude moyenne et longue endurance (MALE), et des solutions contre les UAS en couches qui intègrent la technologie de surveillance intelligente des frontières avec des capacités de guerre électronique. Le passage des patrouilles habitées à voilure tournante à la surveillance persistante sans pilote réduit les coûts d'exploitation par heure de 40 à 60 % .

Par secteur

Segment Métrique clé Principal moteur de la demande
Militaire 63,9 % de part (2025) Achats du ministère de la Défense de systèmes de surveillance des frontières alimentés par l'IA et de systèmes C2
Sécurité intérieure 7,52 % TCAC (2026–2035) Modernisation de la technologie de surveillance intelligente des frontières des agences civiles

Les applications militaires détiennent la plus grande part du marché de la sécurité des frontières car les forces armées nationales exploitent généralement les infrastructures de surveillance des frontières les plus étendues et les plus technologiques. Les budgets de défense financent des réseaux radar, des systèmes de contrôle biométrique aux frontières aux points de contrôle militaires, et une sécurité périmétrique intégrée pour les bases opérationnelles avancées le long des frontières contestées. Les secteurs de la sécurité intérieure croissent plus rapidement alors que des agences civiles telles que le CBP, Frontex et la BSF de l'Inde reçoivent pour la première fois des budgets de modernisation dédiés à grande échelle.

Par type de système

Segment Métrique clé Principal moteur de la demande
Systèmes de détection d'intrusion périmétrique 30,4 % de part (2025) Déploiements de clôtures intelligentes et de capteurs à fibre optique
Systèmes de surveillance 9,87 milliards USD (2025) Tours de caméras EO/IR et surveillance des frontières alimentée par l'IA
Systèmes de détection 5,92 % TCAC (2026–2035) Radar à pénétration de sol et technologie de détection de tunnels
Systèmes de commandement et de contrôle (C2) 5,42 milliards USD (2025) Tableaux de bord unifiés intégrant des systèmes de contrôle biométrique aux frontières
Solutions contre les UAS 10,15 % TCAC (2026–2035) Interdiction des incursions de drones à travers les frontières terrestres et maritimes

Les systèmes de détection d'intrusion périmétrique détiennent la plus grande part du marché de la sécurité des frontières, reflétant le rôle fondamental des capteurs de clôture et de sol dans les architectures de sécurité en couches. Les solutions contre les UAS sont le type de système à la croissance la plus rapide, entraînées par l'augmentation exponentielle des menaces de drones et la demande correspondante pour une sécurité périmétrique intégrée qui couvre le domaine aérien.

Par installation

Segment Métrique clé Principal moteur de la demande
Nouvelle installation 69,2 % de part (2025) Déploiements de technologie de surveillance intelligente des frontières en terrain vierge
Mise à niveau 7,18 % TCAC (2026–2035) Rafraîchissement des systèmes hérités et modernisation des systèmes de contrôle biométrique aux frontières

Les nouvelles installations dominent car de nombreuses nations construisent des infrastructures technologiques frontalières à partir de zéro — le CIBMS de l'Inde, la barrière nord de l'Arabie Saoudite et plusieurs programmes de l'Union africaine représentent des déploiements de première génération. La croissance plus rapide du segment de mise à niveau reflète la maturation de la base installée en Amérique du Nord et en Europe, où les agences remplacent des réseaux de capteurs vieux de dix ans par des systèmes de surveillance des frontières alimentés par l'IA et des plateformes de sécurité périmétrique intégrées de nouvelle génération.

Évaluation Concurrentielle

Le marché de la sécurité des frontières présente une concentration moyenne, les cinq principaux fournisseurs détenant collectivement une part de revenu estimée entre 38 et 45 %. L'HHI du marché se situe dans la fourchette de 800 à 1 200, indiquant un paysage modérément fragmenté où de grands acteurs de la défense rivalisent aux côtés d'intégrateurs spécialisés en capteurs et logiciels. Les avantages d'échelle en intégration de systèmes coexistent avec une expertise de niche dans des domaines tels que les systèmes de contrôle biométrique des frontières, les effecteurs anti-UAS et les plateformes de patrouille de véhicules terrestres sans pilote.

Société Plage Estimée de Part de Revenu Offres Clés pour le Marché de la Sécurité des Frontières Positionnement Stratégique
Elbit Systems ~7–10% Sécurité périmétrique intégrée ; tours autonomes ; UGV Intégrateur de frontière à spectre complet avec des déploiements de clôtures intelligentes éprouvés
Leonardo S.p.A. ~5–8% Radar côtier ; hélicoptères de surveillance ; plateformes C2 Forte présence maritime et aérienne auprès des alliés de l'OTAN
Thales Group ~5–8% Systèmes de contrôle biométrique des frontières ; capteurs de surveillance ; analyses IA Leader en gestion d'identité et technologie de surveillance des frontières intelligentes
Lockheed Martin ~4–7% Aérostats ; systèmes C2 ; surveillance des frontières alimentée par IA Principal fournisseur américain avec des positions profondes dans le programme CBP
Airbus Defence & Space ~4–6% Optronique ; surveillance par satellite ; sécurité périmétrique intégrée Fournisseur d'approvisionnement européen avec une base de contrats Frontex
Northrop Grumman ~3–6% Tours de surveillance autonomes ; capteurs au sol ; analyses IA Principal fournisseur du programme de tours américain
General Dynamics ~3–5% Plateformes C4ISR ; communications sécurisées ; intégration IT Fournisseur d'infrastructure IT pour les centres de commandement des frontières
Raytheon (RTX) ~3–5% Systèmes anti-UAS ; réseaux radar ; fusion de capteurs Portefeuille de technologie anti-drone de premier plan
Israel Aerospace Industries ~2–4% Clôture intelligente ; patrouille de véhicules terrestres sans pilote ; systèmes aérostats Spécialiste de l'exportation de niche avec une expérience opérationnelle aux frontières
FLIR Systems (Teledyne) ~2–4% Imagerie thermique ; capteurs EO/IR ; caméras de surveillance des frontières alimentées par IA Leader en matériel de capteurs fournissant à tous les niveaux de plateforme

Actualités récentes et développements

  • Elbit Systems (mars 2025) : A obtenu un contrat de 520 millions USD d'un membre européen de l'OTAN pour la sécurité périmétrique intégrée le long d'une frontière orientale de 340 km, incluant des tours de surveillance des frontières intelligentes et des unités de patrouille de véhicules terrestres sans pilote [22].
  • Thales Group (janvier 2025) : A livré les premiers kiosques opérationnels de contrôle biométrique des frontières dans le cadre du Système d'Entrée/Sortie de l'UE aux aéroports de Francfort et de Paris-CDG, traitant 12 000 voyageurs par jour par site [12].
  • CBP / U.S. DHS (novembre 2024) : A attribué la Phase III du programme de Tours de Surveillance Autonomes d'une valeur de 780 millions USD à un consortium Northrop Grumman–Anduril, élargissant la couverture de surveillance des frontières alimentée par l'IA à 1 800 miles de la frontière sud [1].
  • Ministère de l'Intérieur de l'Inde (septembre 2024) : A approuvé 6 800 crores INR pour la Phase-III du CIBMS, étendant la technologie de surveillance des frontières intelligentes à 2 400 km de la frontière Inde-Bangladesh avec des systèmes de contrôle biométrique aux points de passage terrestres [3].
  • Leonardo S.p.A. (juin 2024) : A dévoilé le radar Kronos Grand Naval adapté pour la sécurité périmétrique intégrée côtière, remportant un contrat de surveillance maritime Frontex de 280 millions EUR [10].
  • Raytheon (RTX) (février 2024) : A démontré un système de contre-UAS en couches lors d'un exercice du Commandement Sud des États-Unis, neutralisant 47 menaces de drones simultanées lors d'une évaluation de marché de la sécurité des frontières .
  • Industries Aérospatiales Israéliennes (octobre 2023) : A déployé le robot de patrouille de véhicule terrestre sans pilote Jaguar le long d'une frontière contestée au Moyen-Orient, marquant la première opération de patrouille frontalière armée entièrement autonome par UGV .

Border Security Market Report Scope

FAQ

Comment la classification de contrôle des exportations affecte-t-elle la sélection des fournisseurs pour les programmes frontaliers multinationales ?
Les fournisseurs détenant des licences d'exportation ITAR et Wassenaar pré-approuvées peuvent contourner des délais d'approbation de 6 à 12 mois, leur donnant un avantage décisif lors des appels d'offres en coalition. Les agences d'approvisionnement pèsent de plus en plus la préparation à l'exportation comme un critère d'évaluation noté aux côtés de la performance technique [16].
Quel supplément de coût total de possession les agences devraient-elles attendre pour les tours de surveillance habilitées par l'IA par rapport aux tours conventionnelles ?
Les tours habilitées par l'IA ont un coût initial 20 à 30 % plus élevé mais réduisent les dépenses de cycle de vie de 35 à 45 % grâce à des exigences de personnel inférieures et à une maintenance prédictive. Le seuil de rentabilité se produit généralement dans les quatre ans suivant le déploiement [6].
Comment les déploiements en environnement difficile dans des zones désertiques ou arctiques affectent-ils la fiabilité des capteurs sur le marché de la sécurité des frontières ?
Des températures extrêmes dégradent les revêtements de lentilles électro-optiques et le débit des batteries de 15 à 25 %, nécessitant des enceintes renforcées et une alimentation hybride solaire-diesel. Les fournisseurs ayant la certification MIL-STD-810H commandent des primes de prix de 10 à 18 % .
Quels cadres de cybersécurité régissent les architectures de surveillance frontalière en réseau ?
La plupart des agences alignées sur l'OTAN exigent la norme NIST SP 800-82 pour les réseaux de technologie opérationnelle et la norme IEC 62443 pour les systèmes de contrôle industriel intégrés dans des clôtures intelligentes. Les architectures de confiance zéro sont désormais une exigence de base dans les nouveaux achats [13].
Comment les unités de patrouille de véhicules terrestres sans pilote sont-elles intégrées aux systèmes de commandement et de contrôle existants sur le marché de la sécurité des frontières ?
Les UGV fonctionnent généralement selon les protocoles d'interopérabilité STANAG 4586 de l'OTAN, alimentant les données des capteurs dans les tableaux de bord C2 existants via des liaisons de données tactiques. Les délais d'intégration sont en moyenne de 8 à 14 mois par secteur .
Quel rôle les partenariats public-privé jouent-ils dans le financement de la technologie frontalière dans les pays en développement ?
Les modèles de concession PPP couvrent 40 à 60 % des coûts de déploiement initiaux, les fournisseurs récupérant leur investissement par le biais d'accords de niveau de service de 10 à 15 ans. La Banque mondiale a soutenu cette approche pour les programmes frontaliers en Afrique subsaharienne [19].
Comment le marché de la sécurité des frontières aborde-t-il la conformité des communautés autochtones et environnementales dans les déploiements frontaliers ?
Les cadres d'approvisionnement au Canada, en Australie et au Brésil exigent désormais des évaluations d'impact environnemental et des processus de consultation des autochtones qui ajoutent 6 à 18 mois aux délais de projet. Les fournisseurs proposant des solutions de capteurs sans fil à faible empreinte gagnent un avantage [14].
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Research Methodology on Border Security Market

Introduction

The research described in this report is a comprehensive methodology to investigate factors affecting the global Border Security market. The research looks at macroeconomic factors, regional trends, technology and regulatory developments, and other impact factors to build a comprehensive assessment of the industry environment. The research applies quantitative methods such as bottom-up, top-down, factor analysis, time-series analysis and data triangulation to assess the market potential, size, and competitive environment.

The research focuses predominantly on how these factors impact the supply and demand for border security products. Additional research elements such as value chain analysis and Porter’s Five Forces analysis will also be included to evaluate the current dynamics of the market.

Research Methodology

The research study encompasses quantitative and qualitative analysis of the Border Security (BS) industry. In the research study, primary and secondary research sources, such as comprehensive interviews with key industry experts, third-party resources, industry bodies, and databases were considered. The research study also includes the data obtained from economic databases, region-specific industry associations, blogs, and surveys, as well as personal industry/corporate interviews, conducted through telephonic/in-person/video calls, which have been considered across the globe for deriving the qualitative and quantitative insights of the market.

Secondary Research

Secondary research is a method that involves gathering data from primary sources, such as government publications, trade associations, industry magazines, news articles, interviews, surveys, and recommendation reports. This type of research was used to gain preliminary insights and references to broaden the spectrum of industry knowledge and information. To get insights into the current trends and patterns of the industry, a vast array of secondary resources are being used.

Primary Research

The primary research methodology is also used to extract the detailed insights of the industry. For this purpose, in-depth structured telephonic/video interviews/in-person interviews with industry specialists, key opinion leaders, and experienced practitioners have been conducted across the globe.

Factors Analysis

To reduce the effect of randomness in the data, factor analysis has been used in this research. This method of data analysis is used to detect patterns or relationships among several variables. This helps to reduce the complexity of large data sets into a few variables that explain the underlying relationships.

Time-Series Analysis

Time-series analysis is a method of providing statistical analysis to identify persistent trends in time-series data. This method is used to identify patterns that have arisen in previous observations which can be used to forecast the future trends of the BS market.

Demand vs. Supply Analysis

The demand vs. supply analysis is an important aspect of the research. In this type of analysis, the dynamics impacting the market supply and demand are identified. The research study also includes a detailed assessment of industrial dynamics resulting in dynamic shifts in the supply and demand indicators.

Value Chain Analysis

The value chain analysis is used in the research to understand the value addition within the industry. The value chain analysis involved the evaluation of various industry middle-chains, such as raw material suppliers, component providers, and distributors involved in producing and distributing products used in the BS market. This was pivotal to understanding the margins of key market players in the industry.

Porter’s Five Forces Analysis

The Porter’s Five Forces analysis, which focuses on the competitive dynamics between various market players in the industry, such as suppliers, buyers, competitors, and regulators, was also conducted in the research. This analysis is used to identify the industry structure and identify key areas of opportunity as well as develop sustainable strategies.

Data Triangulation

Finally, data triangulation is used to identify data points with conflicting results. The method combines different techniques to get accurate results. In this research, different data triangulation techniques such as interviews triangulated with secondary research, demand vs supply analysis triangulated with industry demand, and customer base triangulated with competitor analysis were implemented to validate the results obtained from the research.

Conclusion

In summary, the research methodology described in this report is comprehensive and holistic. The research uses both primary and secondary sources, as well as quantitative approaches such as time-series analysis, demand vs. supply analysis, Porter’s Five Forces analysis, and data triangulation to ensure a comprehensive understanding of the industry. This research provides essential insights into the market potential, size, and competitive environment of the global Border Security market.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Aircraft MRO Market
Étude de cas
Aerospace & Defense
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















