Software Defined Infrastructure Market

Informe de Investigación del Mercado de Infraestructura Definida por Software: Por Tipo (Cómputo, Almacenamiento, Red), Por Modelo de Implementación (En las Instalaciones, Basado en la Nube, Híbrido), Por Tecnología (Virtualización, Contenedores, Automatización de Infraestructura, Orquestación), Por Usuario Final (Telecomunicaciones de TI, BFSI, Salud, Retail, Gobierno) y Por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/ICT/4247-HCR 100 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 27, 2026
Software Defined Infrastructure Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.9%
2024 Market Size$ 50.54 Billion
2025 Market Size$ 55.04 Billion
2035 Market Size$ 129.11 Billion
Key Players
VMware
Microsoft
Cisco
Hewlett Packard Enterprise
Dell Technologies
IBM
Opportunities
  • Enhanced Security Features
  • Rising Demand for Scalability
  • Growing Need for Hybrid IT Solutions

Software Defined Infrastructure Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de Infraestructura Definida por Software era de 50.54 mil millones de USD en 2024. Se proyecta que la industria de Infraestructura Definida por Software crecerá de 55.04 mil millones de USD en 2025 a 129.11 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 8.9% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Infraestructura Definida por Software está experimentando un crecimiento robusto impulsado por los avances tecnológicos y las necesidades comerciales en evolución.

  • América del Norte sigue siendo el mercado más grande para la Infraestructura Definida por Software, impulsado por la amplia adopción de la nube y las inversiones empresariales.
  • La región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento, alimentado por el aumento de iniciativas de transformación digital y modernización de infraestructura.
  • El segmento de Cómputo continúa dominando el mercado, mientras que el segmento de Almacenamiento está experimentando un rápido crecimiento debido al aumento en la generación y gestión de datos.
  • Los principales impulsores del mercado incluyen la creciente demanda de escalabilidad y características de seguridad mejoradas, que son críticas para las organizaciones que adoptan soluciones de TI híbridas.

Tamaño del mercado y previsión

Tamaño del mercado 2024 50.54 (mil millones de USD)
Tamaño del mercado 2035 129.11 (mil millones de USD)
CAGR (2025 - 2035) 8.9%

Principales jugadores

VMware (EE. UU.), Microsoft (EE. UU.), Cisco (EE. UU.), Hewlett Packard Enterprise (EE. UU.), Dell Technologies (EE. UU.), IBM (EE. UU.), Red Hat (EE. UU.), Oracle (EE. UU.), Nutanix (EE. UU.)

Software Defined Infrastructure Market Treiber

Características de Seguridad Mejoradas

La seguridad sigue siendo una preocupación primordial dentro del Mercado de Infraestructura Definida por Software. A medida que las amenazas cibernéticas evolucionan, las organizaciones se ven obligadas a adoptar soluciones de infraestructura que ofrezcan características de seguridad robustas. La infraestructura definida por software proporciona una seguridad mejorada a través de la gestión centralizada y la aplicación automatizada de políticas, lo que puede reducir significativamente las vulnerabilidades. Las estadísticas recientes sugieren que las empresas que invierten en medidas de seguridad avanzadas dentro de sus entornos definidos por software han visto una reducción del 30% en los incidentes de seguridad. Esta tendencia subraya la importancia de integrar la seguridad en la capa de infraestructura, ya que las organizaciones se esfuerzan por proteger datos sensibles y mantener el cumplimiento de las normas regulatorias.

Aumento de la Demanda de Escalabilidad

El Mercado de Infraestructura Definida por Software está experimentando un notable aumento en la demanda de soluciones escalables. Las organizaciones están buscando cada vez más infraestructura que pueda adaptarse a cargas de trabajo y necesidades comerciales fluctuantes. Esta demanda está impulsada por la necesidad de flexibilidad en la asignación de recursos, lo que permite a las empresas optimizar su eficiencia operativa. Según datos recientes, se proyecta que el mercado de soluciones definidas por software escalables crecerá a una tasa de crecimiento anual compuesta de aproximadamente 25% en los próximos cinco años. Esta tendencia indica que las empresas están priorizando infraestructura que pueda escalar sin problemas hacia arriba o hacia abajo, mejorando así su agilidad y capacidad de respuesta a los cambios del mercado.

Creciente Necesidad de Soluciones de TI Híbridas

El Mercado de Infraestructura Definida por Software está presenciando una creciente inclinación hacia soluciones de TI híbridas. Las organizaciones están reconociendo los beneficios de combinar infraestructura local con servicios en la nube para lograr una mayor flexibilidad y control. Este enfoque híbrido permite a las empresas aprovechar las ventajas de ambos entornos, optimizando el rendimiento y el costo. Encuestas recientes indican que más del 60% de las empresas están adoptando estrategias de TI híbridas, lo que se espera que impulse aún más la demanda de soluciones de infraestructura definida por software. Esta tendencia refleja un cambio en cómo las organizaciones gestionan sus recursos de TI, enfatizando la necesidad de infraestructura adaptable e integrada.

Eficiencia de Costos y Optimización de Recursos

La eficiencia de costos es un impulsor crítico en el Mercado de Infraestructura Definida por Software. Las organizaciones están cada vez más enfocadas en reducir costos operativos mientras maximizan la utilización de recursos. La infraestructura definida por software permite a las empresas optimizar sus recursos existentes a través de la virtualización y la automatización, lo que lleva a ahorros significativos. Los datos indican que las empresas que implementan soluciones definidas por software han reportado hasta un 40% de reducción en los costos de infraestructura. Este incentivo financiero está convenciendo a las organizaciones de hacer la transición de modelos de infraestructura tradicionales a alternativas definidas por software más eficientes, impulsando así el crecimiento del mercado.

Mayor Enfoque en Recuperación de Desastres y Continuidad del Negocio

La planificación de recuperación de desastres y continuidad del negocio se está volviendo cada vez más vital dentro del Mercado de Infraestructura Definida por Software. Las organizaciones están priorizando soluciones que aseguren la disponibilidad de datos y la resiliencia operativa frente a interrupciones. La infraestructura definida por software ofrece capacidades mejoradas para procesos de respaldo, recuperación y conmutación por error, que son esenciales para mantener las operaciones comerciales. Hallazgos recientes sugieren que las empresas con estrategias robustas de recuperación de desastres experimentan un 50% menos de tiempo de inactividad durante incidentes. Este enfoque en la resiliencia está impulsando a las organizaciones a invertir en soluciones definidas por software que puedan apoyar sus planes de continuidad, fomentando así el crecimiento en el mercado.

Perspectivas del segmento de mercado

Por Tipo: Computación (Más Grande) vs. Almacenamiento (Crecimiento Más Rápido)

En el Mercado de Infraestructura Definida por Software, el segmento de Computación actualmente tiene la mayor participación, mostrando su dominio en impulsar mejoras de rendimiento y eficiencia en varios sectores. Este segmento abarca una gama de recursos de computación virtualizados que permiten a las organizaciones gestionar cargas de trabajo de manera más efectiva, atendiendo la creciente demanda de agilidad en las operaciones de TI. Mientras tanto, el segmento de Almacenamiento es el de más rápido crecimiento dentro del mercado, aprovechando los avances en gestión de datos y escalabilidad para abordar la creciente necesidad de soluciones de almacenamiento eficientes en medio de un aumento exponencial en la generación de datos.

Computación (Dominante) vs. Almacenamiento (Emergente)

El segmento de Computación se presenta como el jugador dominante en el panorama de Infraestructura Definida por Software, caracterizado por su capacidad para ofrecer procesamiento de alta velocidad y capacidades de virtualización. Juega un papel crucial en permitir que las empresas optimicen sus operaciones y mejoren la utilización de recursos. En contraste, el segmento de Almacenamiento está emergiendo rápidamente, impulsado por la creciente demanda de soluciones de almacenamiento de datos robustas que puedan manejar grandes cantidades de información de manera segura y eficiente. A medida que las organizaciones priorizan la accesibilidad y la velocidad de los datos, el Almacenamiento está ganando tracción, alimentado por innovaciones en almacenamiento en la nube, análisis de datos y soluciones de respaldo, marcando así su importancia en el mercado general.

Por Modelo de Implementación: Basado en la Nube (Más Grande) vs. Híbrido (Crecimiento Más Rápido)

El segmento de modelo de implementación en el Mercado de Infraestructura Definida por Software muestra una distribución diversa de preferencias entre las empresas. Las soluciones Basadas en la Nube han surgido como el segmento más grande, capturando una participación significativa del mercado debido a su escalabilidad, rentabilidad y flexibilidad. Por el contrario, el modelo Híbrido ha ganado impulso, apelando notablemente a las organizaciones que buscan una combinación de capacidades locales y en la nube, optimizando tanto la seguridad como el rendimiento.

Basado en la Nube (Dominante) vs. Híbrido (Emergente)

Los modelos de implementación Basados en la Nube se destacan como la opción dominante para muchas organizaciones, caracterizando un cambio hacia infraestructuras de TI más flexibles. Estos modelos permiten una rápida escalabilidad, facilitando la asignación de recursos sin problemas a medida que evolucionan las necesidades comerciales. Por otro lado, el modelo de implementación Híbrido está emergiendo rápidamente, apelando particularmente a las empresas que priorizan la seguridad de los datos mientras disfrutan de las ventajas de la computación en la nube. Este modelo permite a las empresas elegir estratégicamente dónde residen sus cargas de trabajo según requisitos específicos, impulsando su crecimiento en el mercado a medida que las organizaciones adoptan cada vez más un enfoque mixto para la gestión de infraestructura.

Por Tecnología: Virtualización (Más Grande) vs. Contenedores (Crecimiento Más Rápido)

El Mercado de Infraestructura Definida por Software presenta una fragmentación significativa entre sus segmentos tecnológicos, con la virtualización liderando el camino al capturar la mayor participación de mercado. Este dominio se puede atribuir a su presencia establecida y adopción generalizada en diversas industrias. Los contenedores, por otro lado, están ganando rápidamente tracción, mostrando una fuerte presencia en el mercado junto a la virtualización. A medida que las empresas se mueven cada vez más hacia entornos ágiles y nativos de la nube, la competencia se intensifica entre estas dos tecnologías vitales. Mirando hacia adelante, la trayectoria de crecimiento del Mercado de Infraestructura Definida por Software está fuertemente influenciada por avances tecnológicos y necesidades cambiantes de las empresas. La virtualización continúa evolucionando, permitiendo a las organizaciones optimizar la utilización de recursos y mejorar la eficiencia operativa. Por el contrario, el aumento en la adopción de contenedores se puede atribuir a la demanda de implementaciones más rápidas, escalabilidad y gestión eficiente de aplicaciones. Se anticipa que esta dinámica interacción moldeará considerablemente el panorama del mercado en los próximos años.

Tecnología: Virtualización (Dominante) vs. Contenedores (Emergentes)

La virtualización ha encontrado su nicho dentro del Mercado de Infraestructura Definida por Software, actuando como una tecnología fundamental que permite la separación del hardware de los entornos de software. Este segmento atrae una amplia gama de aplicaciones, permitiendo a las organizaciones optimizar operaciones, reducir costos y mejorar la flexibilidad en la asignación de recursos. A medida que las empresas enfrentan la creciente demanda de infraestructura de TI eficiente, la virtualización sigue siendo fundamental en sus iniciativas estratégicas, ofreciendo soluciones confiables para gestionar cargas de trabajo de manera segura y efectiva. Por otro lado, el segmento de contenedores es una potencia emergente, enfatizando el empaquetado ligero y la rápida implementación de aplicaciones. Los contenedores apoyan las prácticas modernas de DevOps al permitir entornos consistentes desde el desarrollo hasta la producción, fomentando así un cambio hacia metodologías más ágiles. Se anticipa que este segmento ganará impulso a medida que las organizaciones adopten arquitecturas de microservicios y busquen un tiempo de comercialización más rápido.

Por Usuario Final: Telecomunicaciones de TI (Más Grande) vs. BFSI (Crecimiento Más Rápido)

En el Mercado de Infraestructura Definida por Software, el sector de Telecomunicaciones de TI ocupa una posición dominante, reflejando su papel crítico en la transformación digital de las operaciones comerciales. A medida que las empresas adoptan soluciones de redes avanzadas, las organizaciones de telecomunicaciones aprovechan las tecnologías definidas por software para mejorar la entrega de servicios y la eficiencia operativa. Siguiendo de cerca, el segmento de BFSI (Banca, Servicios Financieros y Seguros) está ganando rápidamente tracción, impulsado por la creciente demanda de infraestructura ágil y segura para apoyar transacciones y servicios financieros.

Telecomunicaciones de TI (Dominante) vs. BFSI (Emergente)

El sector de Telecomunicaciones de TI se presenta como una piedra angular del Mercado de Infraestructura Definida por Software, impulsado por enormes inversiones en modernización de redes y soluciones basadas en la nube. Este segmento se beneficia de una infraestructura establecida, que permite a los proveedores de telecomunicaciones ofrecer servicios de próxima generación como 5G e IoT de manera más eficiente. Por el contrario, el sector BFSI está emergiendo como un jugador dinámico, con un enfoque en optimizar las operaciones financieras a través de la automatización y capacidades mejoradas de gestión de datos. La rápida digitalización de los servicios bancarios, los pagos móviles y las preocupaciones de ciberseguridad son impulsores significativos del crecimiento, llevando a BFSI a adoptar soluciones definidas por software innovadoras.

Perspectivas de Usuarios Finales del Mercado de Infraestructura Definida por Software

El Mercado Global de Infraestructura Definida por Software está experimentando un crecimiento constante, proyectado para alcanzar una valoración de 46.41 mil millones de USD en 2023. Este mercado sirve principalmente a diversos usuarios finales en varios sectores, incluyendo Telecomunicaciones de TI, BFSI, Salud, Retail y Gobierno. Cada una de estas áreas es fundamental para impulsar la demanda de infraestructura definida por software a medida que las organizaciones buscan soluciones más ágiles, eficientes y escalables para gestionar sus recursos de TI.

Por ejemplo, el sector de Telecomunicaciones de TI utiliza soluciones definidas por software para mejorar el rendimiento de la red y gestionar el tráfico de datos expansivo. El sector BFSI se beneficia significativamente debido a la necesidad de una mayor seguridad y cumplimiento, lo que lleva a las instituciones financieras a adoptar soluciones de infraestructura inteligentes. De manera similar, el sector de Salud emplea cada vez más infraestructura definida por software para apoyar las crecientes demandas de datos de los registros médicos electrónicos y los servicios de telemedicina. Las empresas de retail aprovechan estas tecnologías para optimizar sus cadenas de suministro y mejorar las experiencias del cliente, mientras que las entidades gubernamentales se centran en mejorar la infraestructura digital para servir mejor a los ciudadanos.

En general, esta segmentación de usuarios finales subraya el impulso sustancial observado en el Mercado Global de Infraestructura Definida por Software, con cada sector presentando oportunidades y desafíos únicos que contribuyen a su desarrollo y expansión.

Obtenga información más detallada sobre Software Defined Infrastructure Market

Perspectivas regionales

América del Norte: Centro de Innovación y Liderazgo

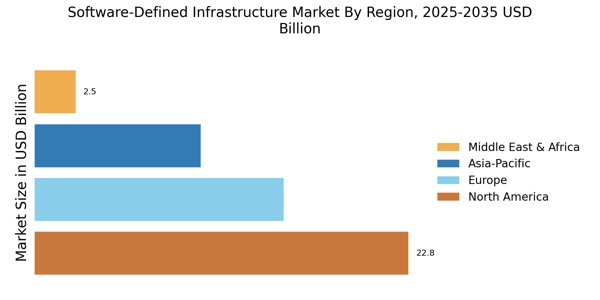
América del Norte lidera el mercado de Infraestructura Definida por Software, con aproximadamente el 45% de la participación global, impulsado por rápidos avances tecnológicos y una fuerte demanda de soluciones en la nube. La región se beneficia de un robusto entorno regulatorio que fomenta la innovación, particularmente en privacidad y seguridad de datos. La creciente adopción de soluciones de nube híbrida y el impulso hacia la transformación digital son motores clave de crecimiento, convirtiéndola en un terreno fértil para la inversión y el desarrollo. Estados Unidos es el mercado más grande, con contribuciones significativas de Canadá. Actores importantes como VMware, Microsoft y Cisco dominan el panorama, fomentando un entorno competitivo que alienta la innovación continua. La presencia de numerosas startups tecnológicas y empresas establecidas mejora la atractividad de la región para la inversión. A medida que las organizaciones cambian cada vez más a soluciones definidas por software, América del Norte está preparada para un crecimiento sostenido en este sector.

Europa: Marcos Regulatorios Emergentes

Europa está presenciando un aumento significativo en el mercado de Infraestructura Definida por Software, con alrededor del 30% de la participación global. El crecimiento de la región está impulsado en gran medida por marcos regulatorios estrictos, como el GDPR, que obligan a las organizaciones a adoptar infraestructuras de TI más seguras y eficientes. La demanda de servicios en la nube y tecnologías de virtualización también está en aumento, ya que las empresas buscan mejorar la eficiencia operativa y cumplir con regulaciones en evolución. Los países líderes en esta región incluyen Alemania, el Reino Unido y Francia, donde actores importantes como IBM y Oracle están expandiendo activamente sus ofertas. El panorama competitivo se caracteriza por una mezcla de empresas establecidas y startups innovadoras, todas compitiendo por la participación de mercado. El mercado europeo se centra cada vez más en la sostenibilidad y la eficiencia energética, alineándose con los objetivos más amplios de la UE para una economía más verde. La Comisión Europea enfatiza la importancia de la transformación digital para lograr estos objetivos. El crecimiento en el mercado de infraestructura definida por software del Reino Unido y el mercado de infraestructura definida por software de Italia está siendo impulsado por iniciativas de modernización de la nube empresarial y la presión regulatoria para mejorar la resiliencia de la infraestructura. Los esfuerzos de modernización de infraestructura en toda Europa muestran un cambio gradual lejos de los ecosistemas centrados en hardware asociados con el mercado de redes de almacenamiento de servidores del Reino Unido, Italia servidor mercado de redes de almacenamiento, y España servidor almacenamiento mercado, a medida que las empresas priorizan la escalabilidad y automatización definidas por software. Las organizaciones que transitan hacia arquitecturas definidas por software están modernizando cada vez más los marcos de almacenamiento heredados. Las implementaciones tradicionales reflejadas en la actividad regional, como el mercado de redes de almacenamiento de servidores de Francia y el mercado de redes de almacenamiento de servidores de Alemania, destacan cómo las empresas están evolucionando hacia modelos de infraestructura virtualizada que se alinean con la adopción más amplia de SDI.

Asia-Pacífico: Crecimiento Rápido y Adopción

Asia-Pacífico está emergiendo rápidamente como un jugador clave en el mercado de Infraestructura Definida por Software, representando aproximadamente el 20% de la participación global. El crecimiento de la región está impulsado por una creciente digitalización, una clase media en expansión y significativas inversiones en infraestructura de TI. Países como China e India están liderando esta transformación, impulsados por iniciativas gubernamentales destinadas a mejorar las capacidades tecnológicas y fomentar la innovación en el sector tecnológico. El panorama competitivo es diverso, con actores locales e internacionales compitiendo por la dominación. Empresas importantes como VMware y Microsoft están expandiendo su presencia, mientras que las empresas locales también están ganando terreno. El enfoque de la región en ciudades inteligentes y aplicaciones de IoT está impulsando aún más la demanda de soluciones definidas por software, convirtiéndola en un mercado vibrante para el crecimiento futuro. A medida que las organizaciones adoptan la transformación digital, Asia-Pacífico está preparada para desempeñar un papel fundamental en el panorama global. La rápida digitalización empresarial está fortaleciendo el mercado de infraestructura definida por software de China, respaldada por programas de innovación apoyados por el gobierno y grandes inversiones en infraestructura en la nube. Las rápidas actualizaciones de infraestructura en Asia-Pacífico ilustran cómo los mercados históricamente impulsados por redes de almacenamiento, incluidos el mercado de redes de almacenamiento de servidores de China y Japón mercado de almacenamiento de servidores, están integrando marcos de SDI para apoyar cargas de trabajo nativas de la nube y automatización.

Medio Oriente y África: Potencial No Aprovechado y Crecimiento

La región de Medio Oriente y África está emergiendo gradualmente en el mercado de Infraestructura Definida por Software, con aproximadamente el 5% de la participación global. El crecimiento está impulsado principalmente por el aumento de inversiones en infraestructura de TI y una creciente demanda de servicios en la nube. Los gobiernos de países como los EAU y Sudáfrica están promoviendo activamente iniciativas de transformación digital, que son cruciales para la diversificación económica y la modernización de los servicios públicos. Las economías emergentes, como las representadas por el servidor de México mercado de redes de almacenamiento, demuestran cómo las inversiones tradicionales en infraestructura están transitando hacia ecosistemas flexibles definidos por software. Los países líderes en esta región incluyen los EAU, Sudáfrica y Nigeria, donde el panorama competitivo está evolucionando. Actores clave como Cisco e IBM están estableciendo una presencia, mientras que las startups locales comienzan a innovar en este espacio. Los desafíos únicos de la región, como los niveles variables de adopción tecnológica, presentan tanto obstáculos como oportunidades para el crecimiento. A medida que el mercado madura, el potencial para soluciones definidas por software es significativo, allanando el camino para futuros avances.
Software Defined Infrastructure Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado global de Infraestructura Definida por Software está experimentando un crecimiento significativo a medida que las organizaciones buscan cada vez más soluciones flexibles, escalables y eficientes para gestionar sus recursos de TI. Con la rápida evolución de la tecnología y el auge de la computación en la nube, las empresas están cambiando su enfoque de infraestructuras tradicionales centradas en hardware a enfoques definidos por software que mejoran la eficiencia operativa. Este panorama de mercado se caracteriza por una intensa competencia, con numerosos actores compitiendo por la participación de mercado a través de ofertas innovadoras y alianzas estratégicas. La demanda de automatización, agilidad y rentabilidad está impulsando desarrollos en el espacio de infraestructura definida por software, resultando en un entorno dinámico donde las empresas deben innovar continuamente para satisfacer las necesidades cambiantes de sus clientes. A medida que las organizaciones continúan abrazando la transformación digital, comprender el panorama competitivo se vuelve crucial para los interesados que buscan capitalizar las oportunidades presentes en este mercado en auge. Cisco Systems ha establecido una fuerte presencia en el mercado global de Infraestructura Definida por Software aprovechando su extensa cartera de soluciones de redes y centros de datos. La empresa es bien considerada por su capacidad para integrar redes definidas por software con sus robustas ofertas de hardware, permitiendo a los clientes crear entornos de infraestructura flexibles y escalables. Las fortalezas de Cisco radican en sus tecnologías avanzadas que mejoran la eficiencia operativa, reducen las complejidades de gestión y mejoran la utilización de recursos. Además, el enfoque de la empresa en la seguridad y la fiabilidad hace que sus soluciones sean particularmente atractivas para las empresas que buscan modernizar sus marcos de TI mientras mitigan riesgos. El compromiso de Cisco con la innovación se subraya por sus continuas inversiones en investigación y desarrollo, lo que le permite mantenerse a la vanguardia de las tendencias en el dominio de la infraestructura definida por software. Nutanix ha emergido como un contendiente clave en el mercado global de Infraestructura Definida por Software con sus soluciones de infraestructura hiperconvergente que integran sin problemas recursos de computación, almacenamiento y virtualización. La empresa es conocida por su interfaz fácil de usar y su fuerte énfasis en la simplicidad y eficiencia, lo que atrae a organizaciones que buscan simplificar sus operaciones de TI y reducir costos generales. Las fortalezas de Nutanix incluyen su capacidad para facilitar la implementación rápida y la escalabilidad, permitiendo a las empresas adaptarse a cargas de trabajo y demandas cambiantes con facilidad. El enfoque de la empresa en proporcionar un entorno multicloud mejora aún más su atractivo, ya que permite a los clientes aprovechar varios servicios en la nube sin quedar atados a un solo proveedor. A través de su continua innovación y compromiso con satisfacer las necesidades del cliente, Nutanix se posiciona como un jugador poderoso dentro del paisaje de infraestructura definida por software, atendiendo a una amplia gama de industrias y organizaciones.

Las empresas clave en el mercado Software Defined Infrastructure Market incluyen

Recent Industry Developments

  • Q3 2026: VMware (US) launched VMware Private AI Cloud and VMware AI Factory to deliver unified, secure software-defined infrastructure for production AI workloads.
  • Q3 2026: Microsoft (US) detailed a silicon-to-systems architectural framework for Azure AI infrastructure to optimize useful compute yield across data center networks, memory, and custom silicon.
  • Q3 2026: Red Hat (US) released Red Hat AI 3.5, introducing verifiable trust, multi-tenant control, and built-in observability for software-defined hybrid cloud infrastructure.

  • Q3 2026: IBM (US) unveiled a dual-architecture mainframe processor for IBM Z and LinuxONE designed to run Arm-native workloads alongside traditional environments on software-defined server platforms.

Recent developments in the Global Software-Defined Infrastructure Market have shown significant activity among key players. Cisco Systems has been enhancing its software-defined networking capabilities to cater to the growing demand for agile, scalable solutions. Nutanix and Dell Technologies continue to expand their hybrid cloud offerings, addressing the increasing emphasis on multi-cloud strategies. Google Cloud and Alibaba Group are focusing on bolstering their infrastructure services to maintain competitive edges in cloud connectivity and service delivery. IBM and Oracle are investing in AI-driven solutions that optimize resource management within software-defined environments.

The market has also seen notable growth in valuation, with companies like VMware and Amazon Web Services reporting substantial increases due to the surge in remote working and digital transformation initiatives. Recent mergers and acquisitions include Microsoft's strategic acquisition of Nuance Communications, which aligns with its cloud and AI vision, and Red Hat's integration efforts following its acquisition by IBM, aimed at enhancing its open-source infrastructure capabilities. These developments collectively reflect a rapidly evolving landscape where innovation, scalability, and strategic partnerships are becoming paramount in meeting the needs of diverse enterprise applications.

Perspectivas futuras

Software Defined Infrastructure Market Perspectivas futuras

Se proyecta que el Mercado de Infraestructura Definida por Software crecerá a un CAGR del 8.9% desde 2025 hasta 2035, impulsado por la adopción de la nube, la automatización y la demanda de escalabilidad.

Para 2035, se espera que el mercado sea robusto, impulsado por la innovación y las inversiones estratégicas.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Infraestructura Definida por Software

  • Cómputo
  • Almacenamiento
  • Red

Perspectiva del Usuario Final del Mercado de Infraestructura Definida por Software

  • Telecomunicaciones de TI
  • BFSI
  • Salud
  • Retail
  • Gobierno

Perspectiva de Tecnología del Mercado de Infraestructura Definida por Software

  • Virtualización
  • Contenedores
  • Automatización de Infraestructura
  • Orquestación

Perspectiva del Modelo de Despliegue del Mercado de Infraestructura Definida por Software

  • En las Instalaciones
  • Basado en la Nube
  • Híbrido

Alcance del informe

TAMAÑO DEL MERCADO 2024 50.54 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 55.04 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 129.11 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 8.9% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de Ingresos, Panorama Competitivo, Factores de Crecimiento y Tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas VMware (EE. UU.), Microsoft (EE. UU.), Cisco (EE. UU.), Hewlett Packard Enterprise (EE. UU.), Dell Technologies (EE. UU.), IBM (EE. UU.), Red Hat (EE. UU.), Oracle (EE. UU.), Nutanix (EE. UU.)
Segmentos Cubiertos Tipo, Modelo de Implementación, Tecnología, Usuario Final, Regional
Principales Oportunidades del Mercado La integración de inteligencia artificial mejora la automatización y eficiencia en el mercado de Infraestructura Definida por Software.
Dinámicas Clave del Mercado La creciente demanda de automatización impulsa la innovación y la competencia en el mercado de Infraestructura Definida por Software.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada del Mercado de Infraestructura Definida por Software para 2035?

Se proyecta que el Mercado de Infraestructura Definida por Software alcanzará una valoración de 129.11 mil millones de USD para 2035.

¿Cuál fue la valoración de mercado del Mercado de Infraestructura Definida por Software en 2024?

En 2024, el Mercado de Infraestructura Definida por Software fue valorado en 50.54 mil millones de USD.

¿Cuál es la CAGR esperada para el Mercado de Infraestructura Definida por Software durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el Mercado de Infraestructura Definida por Software durante el período de pronóstico 2025 - 2035 es del 8.9%.

¿Qué empresas se consideran actores clave en el Mercado de Infraestructura Definida por Software?

Los actores clave en el Mercado de Infraestructura Definida por Software incluyen VMware, Microsoft, Cisco, Hewlett Packard Enterprise, Dell Technologies, IBM, Red Hat, Oracle y Nutanix.

¿Cuáles son las valoraciones proyectadas para el segmento de Cómputo en el Mercado de Infraestructura Definida por Software?

Se proyecta que el segmento de Cómputo crecerá de 20.0 mil millones de USD a 50.0 mil millones de USD.

¿Cómo se desempeña el modelo de implementación basado en la nube en el Mercado de Infraestructura Definida por Software?

Se espera que el modelo de implementación basado en la nube crezca de 20.0 mil millones de USD a 50.0 mil millones de USD.

¿Cuál es el crecimiento esperado para el segmento de Almacenamiento en el Mercado de Infraestructura Definida por Software?

Se anticipa que el segmento de Almacenamiento aumente de 15.0 mil millones de USD a 35.0 mil millones de USD.

¿Qué segmento de usuario final se proyecta que tendrá la mayor valoración en el Mercado de Infraestructura Definida por Software?

Se proyecta que el segmento de usuario final de Telecomunicaciones de TI crecerá de 15.0 mil millones de USD a 38.0 mil millones de USD.

¿Cuál es el crecimiento anticipado para el segmento de tecnología de Automatización de Infraestructura?

Se espera que el segmento de tecnología de Automatización de Infraestructura crezca de 10.54 mil millones de USD a 25.0 mil millones de USD.

¿Cómo se compara el crecimiento proyectado del modelo de implementación Híbrido con otros modelos?

Se proyecta que el modelo de implementación Híbrido crecerá de 15.54 mil millones de USD a 41.11 mil millones de USD, lo que indica un crecimiento robusto en comparación con otros modelos.

Autor
Author Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology standards databases, peer-reviewed engineering journals, enterprise IT publications, and authoritative technology organizations. Key sources included the National Institute of Standards and Technology (NIST) Special Publications on Cloud Computing and Virtualization, IEEE Xplore Digital Library for SDN/SDS research, Uptime Institute Data Center Industry Survey, Cloud Native Computing Foundation (CNCF) Annual Surveys, Storage Networking Industry Association (SNIA) Technical Specifications, Open Networking Foundation (ONF) Standards Repository, International Organization for Standardization (ISO/IEC JTC 1/SC 38) for Cloud Computing and Distributed Platforms, Organization for Economic Co-operation and Development (OECD) Digital Economy Outlook, World Economic Forum (WEF) Global Information Technology Report, U.S. Bureau of Labor Statistics (BLS) Occupational Outlook for IT Infrastructure, Eurostat Digital Economy and Society Statistics, International Telecommunication Union (ITU) ICT Statistics Database, Synergy Research Group Market Data, MRFR Worldwide Quarterly Enterprise Infrastructure Tracker, MRFR Hype Cycle for Infrastructure Strategies, and regulatory filings from hyperscale cloud providers (AWS, Azure, Google Cloud) and enterprise infrastructure vendors.

These sources were employed to gather deployment statistics, standards compliance data, virtualization adoption metrics, workload migration trends, and competitive landscape analysis for software-defined compute, storage, networking, and converged infrastructure technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, CTOs, VPs of Cloud Infrastructure, Heads of Software-Defined Solutions, Chief Architects, and Product Development Directors from hyper-converged infrastructure (HCI) manufacturers, telecommunications equipment providers, cloud service operators, and SDI platform vendors. Chief Information Officers (CIOs), Chief Technology Officers (CTOs), Vice Presidents of IT Infrastructure, Data Center Directors, Cloud Architects, and Procurement Leads from enterprise organizations across BFSI, healthcare systems, retail conglomerates, government agencies, and telecommunications operators comprised demand-side sources. Primary research has confirmed the timelines of product roadmaps (particularly for containerized and Kubernetes-native infrastructure), validated market segmentation across compute, storage, and network virtualization, and gathered insights on cloud migration patterns, software licensing models (CapEx vs. OpEx dynamics), and multi-cloud orchestration adoption.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (28%), Director Level (42%), Others (30%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and deployment volume analysis were implemented to determine global market valuation. The methodology comprised the following:

• The identification of over 40 key technology providers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa, including pure-play SDI vendors, traditional hardware vendors transitioning to software-defined models, and hyperscale cloud providers offering SDI-as-a-Service

• Product mapping across software-defined compute (virtualization, containers, bare-metal provisioning), software-defined storage (SDS, hyper-converged, distributed storage), software-defined networking (SDN, NFV, network virtualization), and integrated SDI platforms

• An examination of the annual revenues reported and modeled for software-defined infrastructure portfolios, with the exception of legacy hardware sales and professional services, where feasible, to isolate pure software/licensing revenue

• Manufacturers and service providers that account for 75-80% of the global market share in 2024 are included.

• Segment-specific valuations for on-premises, cloud-based, and hybrid deployment models are derived through extrapolation using bottom-up (deployment volume × Average Selling Price/Annual Contract Value by country and organization size) and top-down (vendor revenue validation against total IT infrastructure spending) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.