Oilfield Services Market

Informe de Investigación del Mercado de Servicios de Campo Petrolero Información por Tipo de Servicio (Equipos y Servicios de Finalización de Pozos, Servicios de Intervención de Pozos, Servicios de Tubing Coiled, Servicios de Bombeo de Presión, OCTG, Servicios de Wireline), por Aplicación (Offshore y Onshore), y por Región (América del Norte, Europa, Asia-Pacífico y Resto del Mundo) - Crecimiento y Pronóstico de la Industria hasta 2035
ID: MRFR/EnP/5370-CR
150 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Oilfield Services Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.9%
2024 Market Size$ 322.83 Billion
2025 Market Size$ 341.88 Billion
2035 Market Size$ 606.63 Billion
Key Players
Schlumberger
Halliburton
Baker Hughes
Weatherford International
National Oilwell Varco
Saipem
Opportunities
  • Increasing Energy Demand
  • Technological Innovations
  • Geopolitical Factors and Market Volatility

Oilfield Services Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de servicios de campo petrolero era de 322.83 mil millones de USD en 2024. Se proyecta que la industria de servicios de campo petrolero crecerá de 341.88 mil millones de USD en 2025 a 606.63 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 5% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Servicios de Campo Petrolero está experimentando actualmente un cambio dinámico impulsado por avances tecnológicos e iniciativas de sostenibilidad.

  • Los avances tecnológicos están remodelando las eficiencias operativas en el sector de servicios de campo petrolero de América del Norte.
  • Las iniciativas de sostenibilidad están ganando impulso, particularmente en la región de Asia-Pacífico, a medida que las empresas buscan reducir su impacto ambiental.
  • Los servicios de bombeo de presión siguen siendo el segmento más grande, mientras que los servicios de intervención de pozos están emergiendo como el segmento de más rápido crecimiento en el mercado.
  • El aumento de la demanda de energía y el cumplimiento normativo son impulsores clave que propulsan el crecimiento tanto en los servicios de campo petrolero onshore como offshore.

Tamaño del mercado y previsión

Tamaño del mercado 2024 322.83 (mil millones de USD)
Tamaño del mercado 2035 606.63 (mil millones de USD)
CAGR (2025 - 2035) 5.9%

Principales jugadores

Schlumberger (EE. UU.), Halliburton (EE. UU.), Baker Hughes (EE. UU.), Weatherford International (EE. UU.), National Oilwell Varco (EE. UU.), Saipem (IT), KBR (EE. UU.), Petrofac (GB) TechnipFMC (GB),

Oilfield Services Market Treiber

Aumento de la Demanda de Energía

El mercado de servicios de campos petroleros está experimentando un aumento en la demanda de energía, impulsado por el crecimiento de la población global y la industrialización. A medida que las economías se expanden, la necesidad de recursos de petróleo y gas se intensifica, lo que lleva a actividades de exploración y producción. Según datos recientes, se proyecta que el consumo global de energía aumente aproximadamente un 30% para 2040, lo que requiere servicios de campos petroleros mejorados para satisfacer esta demanda. Esta tendencia obliga a las empresas a invertir en tecnologías avanzadas y métodos de extracción eficientes, impulsando así el crecimiento del sector de servicios de campos petroleros. Además, el cambio hacia fuentes de energía más limpias no disminuye la necesidad inmediata de petróleo y gas, ya que estos recursos siguen siendo fundamentales para la seguridad energética. En consecuencia, el aumento de la demanda de energía sirve como un motor fundamental para el mercado de servicios de campos petroleros.

Innovaciones Tecnológicas

Los avances tecnológicos juegan un papel crucial en la configuración del mercado de servicios de campos petroleros. Innovaciones como la automatización, la inteligencia artificial y el análisis de datos están revolucionando los procesos de exploración y producción. Por ejemplo, la implementación de técnicas de perforación avanzadas ha llevado a reducciones significativas en los costos operativos y en el tiempo. Los informes indican que las empresas que utilizan estas tecnologías pueden lograr hasta un 20% más de eficiencia en las operaciones de perforación. Además, la integración de dispositivos IoT permite el monitoreo en tiempo real del equipo, mejorando la seguridad y reduciendo el tiempo de inactividad. A medida que la industria continúa adoptando estas innovaciones tecnológicas, es probable que la demanda de servicios especializados de campos petroleros aumente, impulsando el crecimiento del mercado. La capacidad de aprovechar la tecnología de vanguardia no solo mejora la productividad, sino que también posiciona a las empresas de manera competitiva dentro del mercado de servicios de campos petroleros.

Factores Geopolíticos y Volatilidad del Mercado

Los factores geopolíticos impactan significativamente el mercado de servicios de campos petroleros, ya que la estabilidad política y las relaciones internacionales influyen en los precios del petróleo y los niveles de producción. Las regiones ricas en reservas de petróleo a menudo experimentan fluctuaciones en la demanda de servicios debido a disturbios políticos o cambios en las políticas gubernamentales. Por ejemplo, los conflictos en regiones productoras de petróleo pueden interrumpir las cadenas de suministro, lo que lleva a un aumento de precios y a una mayor demanda de servicios de campos petroleros para garantizar la continuidad operativa. Además, los acuerdos comerciales y las sanciones pueden alterar la dinámica del mercado, lo que obliga a las empresas a adaptar sus estrategias en consecuencia. La volatilidad en los precios del petróleo, impulsada por tensiones geopolíticas, crea tanto desafíos como oportunidades para los proveedores de servicios. Como tal, comprender estos factores geopolíticos es esencial para los interesados en el mercado de servicios de campos petroleros para navegar por las complejidades del mercado.

Inversión en Integración de Energía Renovable

La transición hacia fuentes de energía renovable está influyendo en el mercado de servicios de campos petroleros, ya que las empresas buscan integrar estas alternativas en sus operaciones. Si bien el petróleo y el gas siguen siendo dominantes, hay un reconocimiento creciente de la necesidad de diversificar las carteras energéticas. Las inversiones en sistemas híbridos que combinan servicios de campos petroleros tradicionales con tecnologías renovables están volviéndose más prevalentes. Por ejemplo, algunas empresas están explorando el uso de energía solar y eólica para alimentar los procesos de extracción de petróleo, reduciendo así las huellas de carbono. Este cambio no solo se alinea con los objetivos de sostenibilidad, sino que también abre nuevas avenidas para los proveedores de servicios en el sector petrolero. La integración de soluciones de energía renovable probablemente impulsará la innovación y creará demanda de servicios especializados, moldeando así el futuro del mercado de servicios de campos petroleros.

Cumplimiento Regulatorio y Normas de Seguridad

El mercado de servicios de campos petroleros está significativamente influenciado por el estricto cumplimiento regulatorio y las normas de seguridad. Los gobiernos de todo el mundo están implementando regulaciones más rigurosas para garantizar la protección del medio ambiente y la seguridad de los trabajadores en las operaciones de petróleo y gas. Cumplir con estas regulaciones a menudo requiere la adopción de tecnologías y prácticas avanzadas, que pueden ser costosas pero esenciales para la continuidad operativa. Por ejemplo, las empresas pueden necesitar invertir en equipos especializados y capacitación para cumplir con las normas de seguridad, aumentando así la demanda de servicios de campos petroleros que proporcionan estas soluciones. Además, el incumplimiento de las regulaciones puede resultar en multas sustanciales y paradas operativas, enfatizando aún más la importancia de adherirse a los protocolos de seguridad. Como tal, el enfoque en el cumplimiento regulatorio sirve como un motor crítico para el mercado de servicios de campos petroleros.
Perspectivas del segmento de mercado

Por Tipo de Servicio: Servicios de Perforación (Más Grande) vs. Servicios de Finalización (Más Rápido Crecimiento)

Dentro del segmento de tipo de servicio del mercado de servicios de campo petrolero, los servicios de perforación mantienen la mayor participación, contribuyendo significativamente al dominio general del mercado. Este segmento encapsula metodologías y tecnologías avanzadas utilizadas para perforar pozos de petróleo y gas de manera eficiente. Los servicios de finalización siguen, habiendo ganado impulso ya que juegan un papel crucial en la optimización de la extracción y el aumento de las tasas de producción. Las innovaciones en técnicas de finalización han impulsado una mayor inversión en esta área, sugiriendo un cambio de enfoque para muchos proveedores de servicios de campo petrolero. Las tendencias de crecimiento dentro del segmento de tipo de servicio muestran un interés marcado en los servicios de finalización, que son actualmente el segmento de más rápido crecimiento. Impulsados por avances tecnológicos y la necesidad de optimizar la recuperación de petróleo, estos servicios están experimentando una creciente demanda. Al mismo tiempo, mientras los servicios de perforación continúan liderando en participación, factores como la automatización y el análisis de datos están mejorando las eficiencias operativas, apoyando un crecimiento constante en los servicios de producción. A medida que los mercados de energía evolucionan, los proveedores deben adaptarse a estas dinámicas para capturar oportunidades emergentes de manera efectiva.

Servicios de Perforación (Dominantes) vs. Servicios de Workover (Emergentes)

Los servicios de perforación representan la fuerza dominante en el mercado de servicios de campo petrolero, caracterizados por su papel esencial en el establecimiento de capacidades de producción. Este segmento depende en gran medida de tecnología de vanguardia y personal calificado para navegar eficazmente en entornos de perforación complejos. Además, está respaldado por inversiones robustas destinadas a mejorar la eficiencia y la seguridad. Por el contrario, los servicios de workover están emergiendo como un aspecto esencial del mercado, abordando el mantenimiento y la mejora de pozos existentes. Este segmento ha ganado importancia debido al creciente enfoque en prolongar la vida de los campos maduros y optimizar la producción de pozos establecidos. A medida que los operadores buscan soluciones rentables, los servicios de workover se están integrando cada vez más en las estrategias operativas, presentando nuevas avenidas de crecimiento para los proveedores de servicios.

Por Aplicación: En Tierra (Más Grande) vs. En Alta Mar (Más Rápido Crecimiento)

En el mercado de servicios de campo petrolero, el segmento de aplicación está dominado principalmente por operaciones en tierra, que representan una parte significativa de la actividad total. El segmento en tierra se beneficia de costos operativos más bajos, mayor accesibilidad y una infraestructura bien desarrollada, lo que lo convierte en la opción más preferida entre los operadores. En alta mar, aunque es más pequeño en términos de participación de mercado, está ganando rápidamente tracción, impulsado por avances en tecnología y una mayor demanda de exploración en aguas profundas, convirtiéndose en una parte esencial de la dinámica del mercado.

En Tierra (Dominante) vs. En Alta Mar (Emergente)

El segmento de servicios de campo petrolero en tierra se caracteriza por su infraestructura madura, extensas cadenas de suministro y una amplia gama de capacidades de servicio. Los operadores que participan en actividades en tierra se benefician de desafíos logísticos reducidos, lo que contribuye a menores costos y tiempos de entrega de proyectos más rápidos. Por el contrario, el segmento en alta mar está emergiendo como un líder en innovación tecnológica, con empresas enfocándose en desarrollar soluciones avanzadas para operaciones de perforación complejas. Este segmento enfrenta una mayor inversión de capital inicial y complejidad operativa, pero su crecimiento está impulsado por la creciente demanda de energía y actividades de exploración en aguas más profundas, ofreciendo oportunidades significativas para proveedores de servicios especializados.

Por Tecnología: Fracturación Hidráulica (Más Grande) vs. Tubing Coiled (Más Rápido Crecimiento)

En el mercado de servicios de campo petrolero, la Fracturación Hidráulica sigue siendo el segmento más grande, comandando una participación significativa, impulsada por la demanda continua de técnicas de extracción eficientes. El Tubing Coiled, por otro lado, está emergiendo como el segmento de más rápido crecimiento, gracias a su capacidad para realizar múltiples intervenciones en pozos y mantener niveles de producción de manera efectiva. Juntas, estas tecnologías ilustran las diversas metodologías empleadas en la extracción de petróleo moderna y las eficiencias de producción.

Tecnología: Fracturación Hidráulica (Dominante) vs. Tubing Coiled (Emergente)

La Fracturación Hidráulica es reconocida por su posición dominante en el mercado de servicios de campo petrolero, ya que mejora significativamente la productividad del reservorio, permitiendo el acceso a recursos de esquisto previamente no explotados. Su eficiencia operativa la ha establecido como el método preferido para aumentar la producción de petróleo y gas. Por el contrario, el Tubing Coiled está ganando tracción debido a su versatilidad y capacidades de despliegue rápido, lo que lo hace esencial para trabajos de intervención en pozos y mantenimiento. Esta tecnología emergente es adecuada para abordar desafíos como la disminución de la productividad de los pozos, reforzando así su creciente participación en el mercado.

Por Uso Final: Extracción de Petróleo (Más Grande) vs. Recuperación Mejorada de Petróleo (Más Rápido Crecimiento)

El mercado de servicios de campo petrolero está segmentado principalmente en cuatro áreas: Extracción de Petróleo, Extracción de Gas Natural, Recuperación Mejorada de Petróleo y Desmantelamiento. Entre estas, la Extracción de Petróleo se destaca como el segmento más grande, representando una parte significativa de la participación de mercado. La Extracción de Gas Natural sigue de cerca, pero no ha alcanzado la misma prominencia. La Recuperación Mejorada de Petróleo, aunque más pequeña en participación, está ganando impulso debido a las tecnologías y métodos innovadores que se están implementando en el campo. El Desmantelamiento también es un aspecto esencial, especialmente a medida que los campos petroleros más antiguos están llegando al final de sus vidas productivas.

Extracción de Petróleo (Dominante) vs. Recuperación Mejorada de Petróleo (Emergente)

La Extracción de Petróleo representa la fuerza dominante en el mercado de servicios de campo petrolero, impulsada principalmente por la demanda continua de petróleo crudo en varios sectores. Este segmento se beneficia de tecnologías y procesos establecidos, que aseguran niveles de producción consistentes. Por otro lado, la Recuperación Mejorada de Petróleo se caracteriza por su enfoque innovador, utilizando técnicas avanzadas como la inundación de agua y la inyección de gas para optimizar la producción de campos existentes. A medida que las reservas convencionales disminuyen, la Recuperación Mejorada de Petróleo está emergiendo como una solución vital para maximizar la producción, atrayendo inversión e interés de las compañías petroleras que buscan extender la vida de sus operaciones.

Obtenga información más detallada sobre Oilfield Services Market

Perspectivas regionales

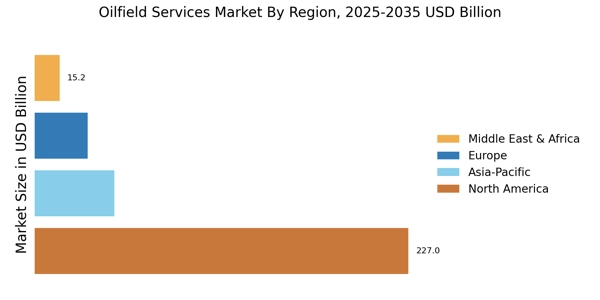
Por región, el estudio proporciona información sobre el mercado en América del Norte, Europa, Asia-Pacífico y el resto del mundo. El mercado de servicios de campo petrolero de América del Norte representó 128.2 mil millones de USD en 2021. Se anticipa que el sector de servicios de campo petrolero se expanda como resultado del aumento de la producción de petróleo y gas en la región, así como de la aparición de yacimientos de esquisto. Además, tanto en términos de consumo como de producción, Estados Unidos se encuentra entre los principales países en el mercado mundial de petróleo y gas.

El avance de los pozos horizontales, así como la accesibilidad de métodos de finalización de vanguardia como la fracturación hidráulica de múltiples etapas, pueden contribuir aún más a la expansión del sector de servicios de campo petrolero en la zona.

Además, los principales países estudiados en el informe de mercado son: EE. UU., Alemania, Corea del Sur, Francia, Reino Unido, Italia, España, China, Japón, India, Canadá, Australia y Brasil.

Figura 3: Participación de mercado de servicios de campo petrolero por región 2021 (%)

El mercado de servicios de campo petrolero de Europa representa la segunda mayor participación de mercado y se anticipa que aumente, ya que, en su país de origen, Noruega, los costos operativos de los pozos de petróleo disminuyeron en un 30% entre 2029 y 2021, lo que redujo el costo de perforación. Además, el mercado de servicios de campo petrolero de Alemania tuvo la mayor participación de mercado, y el mercado de servicios de campo petrolero del Reino Unido fue el de más rápido crecimiento en la región europea.

Se espera que el mercado de servicios de campo petrolero de Asia-Pacífico crezca a la CAGR más rápida de 2022 a 2030. Debido a los crecientes esfuerzos de exploración en la región, que involucran a numerosos países, incluidos China, India, Malasia y otros, Asia-Pacífico también está en la lista de regiones que experimentarán crecimiento. Indonesia, que contiene más de 2 billones de pies cúbicos de recursos recuperables, vio la mayor recuperación de gas en febrero de 2021, según Respol, una empresa energética mundial. Además, el mercado de servicios de campo petrolero de China tuvo la mayor participación de mercado, y el mercado de servicios de campo petrolero de India fue el de más rápido crecimiento en la región de Asia-Pacífico.

Oilfield Services Market Regional Image

Jugadores clave y perspectivas competitivas

Los principales actores comerciales están invirtiendo mucho dinero en I&D para expandir sus carteras de productos, lo que impulsará un mayor desarrollo en el mercado de servicios de campo petrolero. Con cambios significativos en la industria como lanzamientos de nuevos productos, acuerdos contractuales, fusiones y adquisiciones, aumentos en las inversiones y colaboración con otras organizaciones, los participantes del mercado también están llevando a cabo una variedad de actividades estratégicas para expandir su presencia global. Los proveedores de servicios de campo petrolero deben ofrecer productos asequibles para crecer y prosperar en un mercado que se vuelve cada vez más competitivo.
Fabricar localmente para reducir costos operativos es uno de los principales métodos comerciales utilizados por los fabricantes en la industria mundial de servicios de campo petrolero para beneficiar a los clientes y aumentar el sector del mercado. La industria de servicios de campo petrolero ha otorgado recientemente a la medicina algunas de las ventajas más importantes. Los principales actores en el mercado de servicios de campo petrolero como Schlumberger Limited (EE. UU.), Halliburton (EE. UU.), Weatherford International plc (EE. UU.), National Oilwell Varcos (EE. UU.) y China Oilfield Services Market Limited (China) están invirtiendo en I&D para aumentar la demanda del mercado.
Baker Hughes Company, con sede en Houston e incorporada en Delaware, es una de las principales empresas de servicios de campo petrolero del mundo. La empresa ofrece productos y servicios de perforación de pozos de petróleo, evaluación de formaciones, finalización, producción y consultoría de reservorios. Tiene centros de investigación y fabricación en Australia, Singapur, Malasia, India, Dubái, Arabia Saudita, Italia, Alemania, Noruega, Oklahoma, Luisiana y Missouri, entre otros lugares. General Electric (GE) tuvo la mayor parte de la corporación desde 2017 hasta 2020; sin embargo, GE ya no tiene una posición significativa en la empresa.
En marzo de 2021, se estableció una empresa conjunta entre Baker Hughes y Akastor ASA para unir el negocio de Sistemas de Perforación Submarina (SDS) de Baker Hughes con la subsidiaria de propiedad total de Akastor, MHWirth AS (MHWirth).
TechnipFMC es una empresa mundial de petróleo y gas de origen franco-estadounidense con sede en el Reino Unido que ofrece servicios de ciclo de vida completo de proyectos a la industria energética. Engineering News-Record la clasificó en el puesto 23 entre las 225 principales empresas de diseño internacional del mundo en 2017. FMC Technologies de los Estados Unidos y Technip de Francia se fusionaron para formar la empresa, que se anunció en 2016 y se completó en 2017. TechnipFMC opera en tres áreas: proyectos submarinos, offshore/onshore y de superficie.
En julio, Technip FMC compró el 49% restante de las acciones de Island Offshore Management AS.
En 2018, Technip FMC y Island Offshore Management AS lanzaron TIOS AS, una empresa conjunta. TIOS ha atendido más de 740 pozos internacionalmente desde 2005, proporcionando servicios de intervención de pozos ligeros sin riser (RLWI) completamente integrados, incluyendo gestión de proyectos e ingeniería para el sellado y abandono, tubing enrollado y operaciones de finalización e intervención de pozos.

Las empresas clave en el mercado Oilfield Services Market incluyen

Desarrollos de la industria

  • Q2 2024: Las transacciones de fusiones y adquisiciones en servicios de campo petrolero alcanzaron los 19.7 mil millones de USD, el nivel más alto desde 2018 El sector de servicios de campo petrolero vio un aumento en la actividad de fusiones y adquisiciones, con un valor de transacción que alcanzó los 19.7 mil millones de USD en los primeros tres trimestres de 2024, marcando el nivel más alto desde 2018 y señalando una nueva consolidación e inversión en el sector.
  • Q2 2024: SLB desarrolla infraestructura submarina totalmente eléctrica para reducir costos y emisiones SLB (anteriormente Schlumberger) anunció el desarrollo de una infraestructura submarina totalmente eléctrica destinada a mejorar la eficiencia, reducir costos operativos y disminuir las emisiones de carbono para las operaciones de campo petrolero en alta mar.

Perspectivas futuras

Oilfield Services Market Perspectivas futuras

Se proyecta que el Mercado de Servicios de Campo Petrolero crecerá a una CAGR del 5.9% desde 2025 hasta 2035, impulsado por avances tecnológicos, aumento de la demanda de energía y mejoras en la eficiencia operativa.

Para 2035, se espera que el Mercado de Servicios de Campo Petrolero sea robusto, impulsado por la innovación y las inversiones estratégicas.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Servicios de Campo Petrolero

  • Equipos y Servicios de Finalización de Pozos
  • Servicios de Intervención de Pozos
  • Servicios de Tubing Coiled
  • Servicios de Bombeo de Presión
  • OCTG
  • Servicios de Cableado
  • Servicios de Gestión de Desechos de Perforación

Perspectiva de Aplicación del Mercado de Servicios de Campo Petrolero

  • En Tierra
  • En Alta Mar

Alcance del informe

TAMAÑO DEL MERCADO 2024 322.83 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 341.88 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 606.63 (mil millones de USD)
TAZA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 5.9% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Schlumberger (EE. UU.), Halliburton (EE. UU.), Baker Hughes (EE. UU.), Weatherford International (EE. UU.), National Oilwell Varco (EE. UU.), Saipem (IT), KBR (EE. UU.), Petrofac (GB) TechnipFMC (GB),
Segmentos Cubiertos Tipo de Servicio, Aplicación, Región
Principales Oportunidades del Mercado La integración de tecnologías digitales avanzadas mejora la eficiencia operativa en el mercado de servicios de campo petrolero.
Dinámicas Clave del Mercado Los avances tecnológicos y los cambios regulatorios están remodelando las dinámicas competitivas en el mercado de servicios de campo petrolero.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración actual del mercado de servicios de campos petroleros a partir de 2024?

El mercado de servicios de campos petroleros fue valorado en 80.0 mil millones de USD en 2024.

¿Cuál es la valoración proyectada del mercado de servicios de campos petroleros en 2035?

Se proyecta que el mercado alcanzará una valoración de 120.0 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de servicios de campos petroleros durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado de servicios de campos petroleros durante 2025 - 2035 es del 3.75%.

¿Qué empresas se consideran actores clave en el mercado de servicios de campos petroleros?

Los actores clave en el mercado incluyen Schlumberger, Halliburton, Baker Hughes, Weatherford International y National Oilwell Varco.

¿Cuáles son los principales tipos de servicios en el mercado de servicios de campos petroleros y sus valoraciones?

Los tipos de servicios incluyen Servicios de Perforación valorados en 20.0 - 30.0 mil millones de USD, Servicios de Finalización en 15.0 - 25.0 mil millones de USD, Servicios de Producción en 30.0 - 40.0 mil millones de USD, y Servicios de Reparación en 15.0 - 25.0 mil millones de USD.

¿Cómo se segmenta el mercado de servicios de campos petroleros por aplicación?

El mercado se segmenta por aplicación en Onshore valorado en 30.0 - 45.0 mil millones de USD, Offshore en 20.0 - 30.0 mil millones de USD, Gas de Esquisto en 15.0 - 25.0 mil millones de USD, y Petróleo Convencional en 15.0 - 20.0 mil millones de USD.

¿Qué tecnologías están impulsando el mercado de servicios de campos petroleros?

Las tecnologías clave incluyen Fracturación Hidráulica valorada en 30.0 - 45.0 mil millones de USD, Tubing Coiled en 20.0 - 30.0 mil millones de USD, Intervención de Pozos en 15.0 - 25.0 mil millones de USD, y Elevación Artificial en 15.0 - 20.0 mil millones de USD.

¿Cuáles son los segmentos de uso final en el mercado de servicios de campos petroleros?

Los segmentos de uso final incluyen Extracción de Petróleo valorada en 32.0 - 48.0 mil millones de USD, Extracción de Gas Natural en 24.0 - 36.0 mil millones de USD, Recuperación Mejorada de Petróleo en 16.0 - 24.0 mil millones de USD, y Desmantelamiento en 8.0 - 12.0 mil millones de USD.

¿Cómo se ve la perspectiva de crecimiento del mercado de servicios de campos petroleros para la próxima década?

La perspectiva de crecimiento parece positiva, con un aumento proyectado en la valoración del mercado de 80.0 mil millones de USD en 2024 a 120.0 mil millones de USD para 2035.

¿Qué factores podrían influir en el rendimiento del mercado de servicios de campos petroleros en los próximos años?

Los factores que influyen en el rendimiento pueden incluir avances tecnológicos, fluctuaciones en los precios del petróleo y entornos regulatorios en evolución.

Autor
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of energy sector databases, industry publications, technical petroleum journals, and authoritative energy organizations. Key sources included the US Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), Bureau of Safety and Environmental Enforcement (BSEE), International Association of Oil & Gas Producers (IOGP), American Petroleum Institute (API), Society of Petroleum Engineers (SPE.org), BP Statistical Review of World Energy, Rystad Energy UCube, IHS Markit, World Oil Magazine, Oilfield Technology, Offshore Magazine, International Energy Forum, Eurostat Energy Database, National Petroleum Council (NPC), Canadian Association of Petroleum Producers (CAPP), China National Petroleum Corporation (CNPC) Research Institute, and national oil company (NOC) annual reports from Saudi Aramco, Petrobras, and Equinor.

Data on rig counts, well completions, offshore project sanctioning patterns, regulatory compliance needs, adoption rates of new technologies, and day-rate pricing analysis for drilling, completion, and production services in both onshore and offshore environments were gathered from these sources.

Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of operations, heads of regional business units, technology directors, and commercial managers from drilling contractors, equipment OEMs, and oilfield service businesses were examples of supply-side sources. The demand-side sources included asset managers from offshore rig operators and shale play developers, as well as chief petroleum engineers, drilling managers, procurement directors from national oil companies (NOCs), international oil companies (IOCs), and independent exploration & production (E&P) operators. In addition to verifying digital technology adoption timelines and validating service line segmentation, primary research also collected data on contract price dynamics, day-rate trends, supply chain restrictions, and capital expenditure allocation patterns for well completion and intervention services.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (38%), Europe (30%), Asia-Pacific (25%), Rest of World (7%)

Market Size Estimation

Revenue mapping and operational activity analysis were used to determine the global market valuation. The following were part of the methodology:

Finding more than fifty important service suppliers throughout the Middle East, Asia-Pacific, Latin America, Europe, and North America

Product and service mapping for drilling waste management, OCTG, wireline services, coiled tubing, pressure pumping, well completion equipment & services, and well intervention

Examination of modeled and reported yearly revenues for oilfield service portfolios, such as integrated service contracts, equipment sales, and rental income

coverage of service providers that will account for 75–80% of the world market in 2024

Extrapolation to determine segment-specific valuations for both onshore and offshore applications utilizing top-down (firm revenue validation) and bottom-up (rig count × service intensity × average day-rate per country/region) methods

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.