Marché des services pétroliers (2026 - 2035)

Oilfield Services Market Research Report By Location of Deployment (Onshore, Offshore) - Forecast to 2035
ID: MRFR/EnP/5370-CR 150 Pages Chitranshi Jaiswal Last Updated: September 27, 2026
Oilfield Services Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.24%
2025 Market SizeUSD 117.45 Billion
2035 Market SizeUSD 215.18 Billion
Key Players
SLB
Halliburton
Baker Hughes
Weatherford International
NOV Inc.
TechnipFMC
Opportunities
  • Guyana-Suriname and West Africa Basin Development
  • Subsurface Data Monetization and Subscription Analytics
  • Emerging Market Onshore Reactivation

Marché des services pétroliers Résumé

Principales tendances et faits saillants du marché

Taille du marché et prévisions

CAGR (2025 - 2035) 5.9%

Principaux acteurs

Schlumberger (US), Halliburton (US), Baker Hughes (US), Weatherford International (US), National Oilwell Varco (US), Saipem (IT), KBR (US), Petrofac (GB) TechnipFMC (GB),

Marché des services pétroliers conducteurs

Innovations technologiques

Les avancées technologiques jouent un rôle crucial dans la formation du marché des services pétroliers. Des innovations telles que l'automatisation, l'intelligence artificielle et l'analyse de données révolutionnent les processus d'exploration et de production. Par exemple, la mise en œuvre de techniques de forage avancées a conduit à des réductions significatives des coûts opérationnels et du temps. Les rapports indiquent que les entreprises utilisant ces technologies peuvent atteindre jusqu'à 20 % d'efficacité en plus dans les opérations de forage. De plus, l'intégration des dispositifs IoT permet une surveillance en temps réel de l'équipement, améliorant la sécurité et réduisant les temps d'arrêt. À mesure que l'industrie continue d'adopter ces innovations technologiques, la demande de services pétroliers spécialisés est susceptible d'augmenter, stimulant ainsi la croissance du marché. La capacité à tirer parti des technologies de pointe améliore non seulement la productivité, mais positionne également les entreprises de manière compétitive sur le marché des services pétroliers.

Augmentation de la demande énergétique

Le marché des services pétroliers connaît une augmentation de la demande d'énergie, alimentée par la croissance de la population mondiale et l'industrialisation. À mesure que les économies se développent, le besoin en ressources pétrolières et gazières s'intensifie, incitant à des activités d'exploration et de production. Selon des données récentes, la consommation mondiale d'énergie devrait augmenter d'environ 30 % d'ici 2040, nécessitant des services pétroliers améliorés pour répondre à cette demande. Cette tendance pousse les entreprises à investir dans des technologies avancées et des méthodes d'extraction efficaces, propulsant ainsi la croissance du secteur des services pétroliers. De plus, le passage à des sources d'énergie plus propres ne diminue pas le besoin immédiat en pétrole et en gaz, car ces ressources restent intégrales à la sécurité énergétique. Par conséquent, l'augmentation de la demande énergétique constitue un moteur essentiel pour le marché des services pétroliers.

Facteurs géopolitiques et volatilité du marché

Les facteurs géopolitiques ont un impact significatif sur le marché des services pétroliers, car la stabilité politique et les relations internationales influencent les prix du pétrole et les niveaux de production. Les régions riches en réserves pétrolières connaissent souvent des fluctuations de la demande de services en raison de troubles politiques ou de changements dans les politiques gouvernementales. Par exemple, les conflits dans les régions productrices de pétrole peuvent perturber les chaînes d'approvisionnement, entraînant une augmentation des prix et une demande accrue de services pétroliers pour garantir la continuité opérationnelle. De plus, les accords commerciaux et les sanctions peuvent modifier la dynamique du marché, incitant les entreprises à adapter leurs stratégies en conséquence. La volatilité des prix du pétrole, alimentée par les tensions géopolitiques, crée à la fois des défis et des opportunités pour les prestataires de services. Ainsi, comprendre ces facteurs géopolitiques est essentiel pour les parties prenantes du marché des services pétroliers afin de naviguer dans les complexités du marché.

Conformité réglementaire et normes de sécurité

Le marché des services pétroliers est fortement influencé par des exigences réglementaires strictes et des normes de sécurité. Les gouvernements du monde entier mettent en œuvre des réglementations plus rigoureuses pour garantir la protection de l'environnement et la sécurité des travailleurs dans les opérations pétrolières et gazières. La conformité à ces réglementations nécessite souvent l'adoption de technologies et de pratiques avancées, ce qui peut être coûteux mais essentiel pour la continuité opérationnelle. Par exemple, les entreprises peuvent avoir besoin d'investir dans des équipements spécialisés et des formations pour répondre aux normes de sécurité, augmentant ainsi la demande pour des services pétroliers qui fournissent ces solutions. De plus, le non-respect des réglementations peut entraîner des amendes substantielles et des arrêts d'exploitation, soulignant encore l'importance de respecter les protocoles de sécurité. Ainsi, l'accent mis sur la conformité réglementaire constitue un moteur essentiel pour le marché des services pétroliers.

Investissement dans l'intégration des énergies renouvelables

La transition vers des sources d'énergie renouvelables influence le marché des services pétroliers, alors que les entreprises cherchent à intégrer ces alternatives dans leurs opérations. Bien que le pétrole et le gaz restent dominants, il y a une reconnaissance croissante de la nécessité de diversifier les portefeuilles énergétiques. Les investissements dans des systèmes hybrides qui combinent des services pétroliers traditionnels avec des technologies renouvelables deviennent de plus en plus courants. Par exemple, certaines entreprises explorent l'utilisation de l'énergie solaire et éolienne pour alimenter les processus d'extraction pétrolière, réduisant ainsi les empreintes carbone. Ce changement s'aligne non seulement sur les objectifs de durabilité, mais ouvre également de nouvelles avenues pour les prestataires de services dans le secteur pétrolier. L'intégration de solutions d'énergie renouvelable devrait stimuler l'innovation et créer une demande pour des services spécialisés, façonnant ainsi le paysage futur du marché des services pétroliers.

Aperçu régional

Par région, l'étude fournit des informations sur le marché en Amérique du Nord, en Europe, en Asie-Pacifique et dans le reste du monde. Le marché des services pétroliers en Amérique du Nord a représenté 128,2 milliards USD en 2021. Le secteur des services pétroliers devrait se développer en raison de l'augmentation de la production de pétrole et de gaz dans la région ainsi que de l'émergence des gisements de schiste. De plus, tant en termes de consommation que de production, les États-Unis figurent parmi les principaux pays du marché mondial du pétrole et du gaz.

L'avancement des forages horizontaux ainsi que l'accessibilité de méthodes de complétion de pointe comme la fracturation hydraulique multi-étapes pourraient également contribuer à l'expansion du secteur des services pétroliers dans la région.

De plus, les principaux pays étudiés dans le rapport de marché sont : les États-Unis, l'Allemagne, la Corée du Sud, la France, le Royaume-Uni, l'Italie, l'Espagne, la Chine, le Japon, l'Inde, le Canada, l'Australie et le Brésil.

Figure 3 : Part de marché des services pétroliers par région 2021 (%)
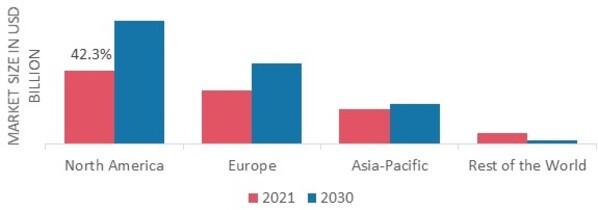
PART DE MARCHÉ DES SERVICES PÉTROLIERS PAR RÉGION 2021

Source : Recherche secondaire, recherche primaire, Base de données Market Research Future et revue des analystes

Le marché des services pétroliers en Europe représente la deuxième plus grande part de marché et devrait augmenter puisque, dans leur pays d'origine, la Norvège, les coûts opérationnels des puits de pétrole ont diminué de 30 % entre 2029 et 2021, ce qui a réduit le coût de forage. De plus, le marché des services pétroliers en Allemagne détenait la plus grande part de marché, et le marché des services pétroliers au Royaume-Uni était le marché à la croissance la plus rapide dans la région européenne.

Le marché des services pétroliers en Asie-Pacifique devrait croître au taux de croissance annuel composé (CAGR) le plus rapide de 2022 à 2030. En raison des efforts d'exploration croissants dans la région, qui impliquent de nombreux pays, dont la Chine, l'Inde, la Malaisie et d'autres, l'Asie-Pacifique figure également parmi les régions qui connaîtront une croissance. L'Indonésie, qui contient plus de 2 trillions de pieds cubes de ressources récupérables, a connu la plus grande récupération de gaz en février 2021, selon Respol, une entreprise énergétique mondiale. De plus, le marché des services pétroliers en Chine détenait la plus grande part de marché, et le marché des services pétroliers en Inde était le marché à la croissance la plus rapide dans la région Asie-Pacifique.
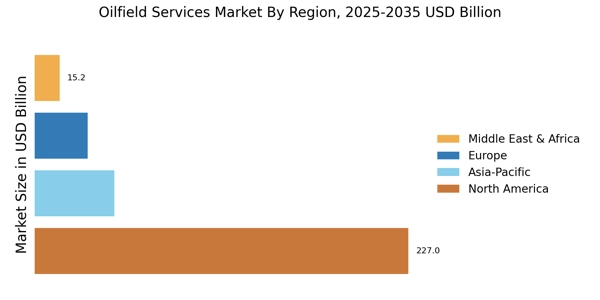
Marché des services pétroliers Regional Image

Acteurs clés et aperçu concurrentiel

Les principaux acteurs du secteur investissent beaucoup d'argent dans la R&D pour élargir leurs portefeuilles de produits, ce qui stimulera le développement du marché des services pétroliers. Avec des changements significatifs dans l'industrie tels que de nouveaux lancements de produits, des accords contractuels, des fusions et acquisitions, des investissements accrus et des collaborations avec d'autres organisations, les participants au marché entreprennent également une variété d'activités stratégiques pour étendre leur présence mondiale. Les fournisseurs de services pétroliers doivent offrir des produits abordables pour croître et prospérer dans un marché de plus en plus compétitif.

La fabrication locale pour réduire les coûts d'exploitation est l'une des principales méthodes commerciales utilisées par les fabricants dans l'industrie mondiale des services pétroliers pour bénéficier aux clients et accroître le secteur du marché. L'industrie des services pétroliers a récemment apporté certains des avantages les plus importants à la médecine. Des acteurs majeurs du marché des services pétroliers comme Schlumberger Limited (États-Unis), Halliburton (États-Unis), Weatherford International plc (États-Unis), National Oilwell Varcos (États-Unis) et China Oilfield Services Market Limited (Chine) investissent dans la R&D pour accroître la demande sur le marché.

Baker Hughes Company, basée à Houston et incorporée dans le Delaware, est l'une des plus grandes entreprises de services pétroliers au monde. L'entreprise propose des biens et services de forage de puits de pétrole, d'évaluation de formation, de complétion, de production et de conseil en réservoir. Elle dispose de centres de recherche et de fabrication en Australie, à Singapour, en Malaisie, en Inde, à Dubaï, en Arabie Saoudite, en Italie, en Allemagne, en Norvège, en Oklahoma, en Louisiane et au Missouri, entre autres. General Electric (GE) a détenu la majorité de l'entreprise de 2017 à 2020 ; cependant, GE n'a plus de position significative dans l'entreprise.

En mars 2021, une coentreprise entre Baker Hughes et Akastor ASA a été établie pour unir l'activité des Systèmes de Forage Sous-Marin (SDS) de Baker Hughes avec la filiale entièrement détenue d'Akastor, MHWirth AS (MHWirth).

TechnipFMC est une entreprise mondiale de pétrole et de gaz franco-américaine dont le siège est au Royaume-Uni, offrant des services de cycle de vie complet des projets à l'industrie énergétique. Engineering News-Record l'a classée 23e parmi les 225 plus grandes entreprises de conception internationales au monde en 2017. FMC Technologies des États-Unis et Technip de France ont fusionné pour former l'entreprise, annoncée en 2016 et achevée en 2017. TechnipFMC opère dans trois domaines : sous-marin, offshore/onshore et projets de surface. En juillet 2021, Technip FMC a acheté les 49 % restants des actions d'Island Offshore Management AS.

En 2018, Technip FMC et Island Offshore Management AS ont lancé TIOS AS, une coentreprise. TIOS a servi plus de 740 puits à l'international depuis 2005, fournissant des services entièrement intégrés d'Intervention de Puits Légère sans Riser (RLWI) incluant la gestion de projet et l'ingénierie pour le plug et abandon, le tubing enroulé et les opérations de complétion et d'intervention de puits.

Les principales entreprises du marché Marché des services pétroliers incluent

Recent Industry Developments

  • Q2 2024 : Les fusions et acquisitions dans les services pétroliers atteignent 19,7 milliards USD au cours des neuf premiers mois de 2024, le niveau le plus élevé depuis 2018 Le secteur des services pétroliers a connu une augmentation de l'activité de fusions et acquisitions, avec une valeur des transactions atteignant 19,7 milliards USD au cours des trois premiers trimestres de 2024, marquant le niveau le plus élevé depuis 2018 et signalant une nouvelle consolidation et un investissement dans le secteur.
  • Q2 2024 : SLB développe une infrastructure sous-marine entièrement électrique pour réduire les coûts et les émissions SLB (anciennement Schlumberger) a annoncé le développement d'une infrastructure sous-marine entièrement électrique visant à améliorer l'efficacité, à réduire les coûts opérationnels et à diminuer les émissions de carbone pour les opérations pétrolières offshore.

Perspectives d'avenir

Marché des services pétroliers Perspectives d'avenir

Le marché des services pétroliers devrait croître à un taux de croissance annuel composé (CAGR) de 5,9 % de 2024 à 2035, soutenu par les avancées technologiques, l'augmentation de la demande énergétique et l'amélioration des efficacités opérationnelles.

De nouvelles opportunités résident dans :

  • Investissement dans les technologies de champ pétrolier numérique pour l'analyse de données en temps réel.

D'ici 2035, le marché des services pétroliers devrait être robuste, soutenu par l'innovation et des investissements stratégiques.

Segmentation du marché

Perspectives du marché des services pétroliers

  • Équipement et services de complétion de puits
  • Services d'intervention sur puits
  • Services de tubage coïté
  • Services de pompage sous pression
  • OCTG
  • Services de câblage
  • Services de gestion des déchets de forage

Perspectives d'application du marché des services pétroliers

  • À terre
  • Au large

Portée du rapport

Parameter Detail
Market Scope Global Oilfield Services Market covering drilling, completion, production, intervention and associated support services across onshore and offshore deployment
Study Period 2021–2035 (Historical: 2021–2024; Base Year: 2025; Forecast: 2026–2035)
CAGR 6.24% (2026–2035)
Market Size Checkpoints USD 117.45 Billion (2025); USD 124.78 Billion (2026); USD 158.98 Billion (2030); USD 215.18 Billion (2035)
Fastest Growing Segments Offshore deployment (6.9% CAGR); Europe (7.4% CAGR)
Companies Profiled SLB, Halliburton, Baker Hughes, Weatherford International, NOV Inc., TechnipFMC, Saipem, China Oilfield Services Limited, ADNOC Drilling, Expro Group, Nabors Industries
Valuation Currency USD Billion, constant 2025 dollars

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des services pétroliers d'ici 2035 ?
Le marché des services pétroliers devrait atteindre une valorisation de 606,63 milliards USD d'ici 2035.
Quelle était la valorisation globale du marché des services pétroliers en 2024 ?
En 2024, la valorisation globale du marché des services pétroliers était de 322,83 milliards USD.
Quelle est la CAGR attendue pour le marché des services pétroliers pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des services pétroliers pendant la période de prévision 2025 - 2035 est de 5,9 %.
Quel segment du marché des services pétroliers a eu la plus haute valorisation en 2024 ?
En 2024, le segment OCTG avait la plus haute valorisation, allant de 70,0 à 140,0 milliards USD.
Quels sont les acteurs clés du marché des services pétroliers ?
Les acteurs clés du marché des services pétroliers incluent Schlumberger, Halliburton, Baker Hughes et Weatherford International.
Comment le segment des applications offshore se compare-t-il au segment onshore en termes de valorisation ?
Le segment des applications offshore était évalué entre 129,14 et 242,63 milliards USD, tandis que le segment onshore variait de 193,69 à 364,0 milliards USD en 2024.
Auteur
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of energy sector databases, industry publications, technical petroleum journals, and authoritative energy organizations. Key sources included the US Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), Bureau of Safety and Environmental Enforcement (BSEE), International Association of Oil & Gas Producers (IOGP), American Petroleum Institute (API), Society of Petroleum Engineers (SPE.org), BP Statistical Review of World Energy, MRFR UCube, IHS Markit, World Oil Magazine, Oilfield Technology, Offshore Magazine, International Energy Forum, Eurostat Energy Database, National Petroleum Council (NPC), Canadian Association of Petroleum Producers (CAPP), China National Petroleum Corporation (CNPC) Research Institute, and national oil company (NOC) annual reports from Saudi Aramco, Petrobras, and Equinor.

Data on rig counts, well completions, offshore project sanctioning patterns, regulatory compliance needs, adoption rates of new technologies, and day-rate pricing analysis for drilling, completion, and production services in both onshore and offshore environments were gathered from these sources.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of operations, heads of regional business units, technology directors, and commercial managers from drilling contractors, equipment OEMs, and oilfield service businesses were examples of supply-side sources. The demand-side sources included asset managers from offshore rig operators and shale play developers, as well as chief petroleum engineers, drilling managers, procurement directors from national oil companies (NOCs), international oil companies (IOCs), and independent exploration & production (E&P) operators. In addition to verifying digital technology adoption timelines and validating service line segmentation, primary research also collected data on contract price dynamics, day-rate trends, supply chain restrictions, and capital expenditure allocation patterns for well completion and intervention services.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (38%), Europe (30%), Asia-Pacific (25%), Rest of World (7%)


Market Size Estimation

Revenue mapping and operational activity analysis were used to determine the global market valuation. The following were part of the methodology:

Finding more than fifty important service suppliers throughout the Middle East, Asia-Pacific, Latin America, Europe, and North America

Product and service mapping for drilling waste management, OCTG, wireline services, coiled tubing, pressure pumping, well completion equipment & services, and well intervention

Examination of modeled and reported yearly revenues for oilfield service portfolios, such as integrated service contracts, equipment sales, and rental income

coverage of service providers that will account for 75–80% of the world market in 2024

Extrapolation to determine segment-specific valuations for both onshore and offshore applications utilizing top-down (firm revenue validation) and bottom-up (rig count × service intensity × average day-rate per country/region) methods

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.