Non Alcoholic Beer Market

Tamaño del mercado de cerveza sin alcohol, participación, tendencia de la industria y análisis del informe de investigación por tipo de producto (Lager, Ale, Stout, Cerveza de trigo), por canal de distribución (Supermercados/Hipermercados, Tiendas de conveniencia, Venta en línea, Tiendas especializadas), por tipo de embalaje (Latas, Botellas, Barriles), por perfil de sabor (Tradicional, Frutal, Picante, Herbal) y por región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035

Forecast Period
2025 - 2035
CAGR
7.43%
2024 Market Size
$ 19.87 Billion
2035 Market Size
$ 43.72 Billion
Food, Beverages & Nutrition ● Updated August 24, 2026 Report ID: MRFR/FnB/2622-HCR | Pages: 200 | Author: Snehal Singh

Non Alcoholic Beer Market Resumen

El mercado global de cerveza sin alcohol, valorado en 21.35 mil millones de USD en 2025, se proyecta que alcanzará los 43.72 mil millones de USD para 2035, creciendo a una tasa compuesta anual (CAGR) del 7.43% durante 2025-2035. Europa domina con un 42.5% de participación de mercado, impulsada por una cultura cervecera establecida y tendencias de bienestar, mientras que Asia-Pacífico crece más rápido con un CAGR del 8.1%, alimentado por la urbanización y la premiumización. En contraste, el mercado más amplio de bebidas no alcohólicas se sitúa en 1.29 billones de USD en 2026, expandiéndose a 1.69 billones de USD para 2031 a un CAGR del 5.57%, liderado por el auge de las bebidas funcionales en Asia-Pacífico. Los principales diferenciadores incluyen el crecimiento superior de la cerveza sin alcohol entre los millennials conscientes de la salud, innovaciones en sabores como las cervezas lager afrutadas, y la expansión del comercio electrónico que supera la madurez de la categoría de bebidas más grande. América del Norte muestra ganancias robustas de más del 10% a través de marcas artesanales de NA, subrayando el impulso específico del segmento sobre las bebidas generales.

Datos Clave del Mercado 2025-2035

Métrica Valor 2025 Proyección 2035 CAGR
Tamaño del Mercado Global 21.35 mil millones de USD 43.72 mil millones de USD 7.43%
Europa 9.07 mil millones de USD (42.5%) 18.55 mil millones de USD 7.4% ← DOMINANTE 
América del Norte 4.27 mil millones de USD (20%) 10.58 mil millones de USD 9.5% ← MÁS RÁPIDO 
Asia-Pacífico 4.27 mil millones de USD (20%) 9.07 mil millones de USD 8.1% 

Segmentos de Crecimiento Más Rápido

Segmento Participación 2025 CAGR Motor Clave
Lager 37.3% 7.8% Atractivo tradicional, tendencias de salud
Stout & Porter 18.5% 9.6% Sabores ricos, cruce con café 
Sabores Frutales 22.1% 8.5% Innovación para millennials

Liderazgo Regional

  • Europa (42.5%): Alemania/España lideran con integración cultural, apoyo regulatorio para <0.5% ABV.
  • América del Norte (9.5% CAGR): EE. UU. más rápido - auge artesanal (Athletic Brewing), aumento del 175% en volumen.
  • Asia-Pacífico: La urbanización impulsa opciones premium de NA en medio del aumento de ingresos.

Principales Motores de Crecimiento

  • Conciencia de salud (+1.8% impacto CAGR): El enfoque en el bienestar supera el +1.1% de NAB.
  • Innovación en sabores (+1.2%): Perfiles diversos frente al +0.8% de los competidores
  • Moderación social (+1.0%): Enero seco, tendencias de la Generación Z más allá de la cultura del fitness (+0.9%).

Tendencias clave del mercado y aspectos destacados

El mercado de cerveza sin alcohol está experimentando un crecimiento robusto impulsado por tendencias de salud y preferencias cambiantes de los consumidores.

  • El mercado está cada vez más influenciado por un enfoque en la salud y el bienestar, atrayendo a consumidores conscientes de la salud.
  • La innovación en sabores se está convirtiendo en un diferenciador clave, con marcas experimentando para atraer paladares diversos.
  • La aceptación social de las bebidas sin alcohol está en aumento, particularmente entre las demografías más jóvenes en América del Norte.
  • La conciencia sobre la salud y la diversidad de sabores son impulsores importantes, con la lager dominando el mercado mientras que la venta en línea emerge como el segmento de más rápido crecimiento.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 19.87 (Mil millones de USD)
2035 Tamaño del Mercado 43.72 (Mil millones de USD)
CAGR (2025 - 2035) 7.43%

Principales jugadores

Heineken (NL), Anheuser-Busch InBev (BE), Carlsberg (DK), Molson Coors Beverage Company (US), Diageo (GB), Asahi Group Holdings (JP), Krombacher Brauerei (DE), BrewDog (GB), Athletic Brewing Company (US)
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Non Alcoholic Beer Market Treiber

Tendencias Sociales

El paisaje social en evolución parece estar influyendo significativamente en la Industria del Mercado de Cerveza Sin Alcohol. A medida que las normas sociales cambian hacia la moderación y el consumo responsable, las bebidas sin alcohol están ganando aceptación en varios entornos sociales. Este cambio es evidente en la creciente presencia de opciones sin alcohol en reuniones sociales, restaurantes y bares, donde los consumidores buscan alternativas que les permitan participar sin los efectos del alcohol. Encuestas recientes indican que casi el 30% de los consumidores han expresado una preferencia por opciones sin alcohol durante eventos sociales, destacando una tendencia creciente. Esta aceptación no solo amplía la base de consumidores, sino que también posiciona favorablemente a la Industria del Mercado de Cerveza Sin Alcohol para un crecimiento futuro.

Diversidad de Sabores

La innovación en sabores juega un papel crucial en la Industria del Mercado de Cerveza Sin Alcohol, ya que los fabricantes se esfuerzan por crear perfiles de sabor únicos y atractivos. La introducción de sabores diversos, que van desde malta y lúpulo tradicionales hasta infusiones de frutas exóticas, tiene el potencial de atraer a una audiencia más amplia. Esta tendencia es particularmente relevante a medida que los consumidores buscan cada vez más variedad en sus elecciones de bebidas. Los datos del mercado indican que las marcas que ofrecen sabores innovadores han visto un aumento notable en las ventas, con algunas reportando tasas de crecimiento que superan el 10% en regiones específicas. Esto sugiere que la diversidad de sabores no solo mejora la experiencia del consumidor, sino que también actúa como un motor significativo para la Industria del Mercado de Cerveza Sin Alcohol, fomentando compras repetidas y lealtad a la marca.

Apoyo Regulatorio

Los cambios regulatorios y el apoyo a las bebidas sin alcohol están surgiendo como un motor significativo para la Industria del Mercado de Cerveza Sin Alcohol. Los gobiernos en varias regiones están promoviendo cada vez más el consumo responsable y fomentando el consumo de alternativas sin alcohol. Este apoyo a menudo se refleja en políticas fiscales favorables y regulaciones de marketing que facilitan el crecimiento de productos sin alcohol. Por ejemplo, algunos países han implementado iniciativas para reducir el consumo de alcohol, lo que indirectamente impulsa el segmento sin alcohol. Como resultado, es probable que la Industria del Mercado de Cerveza Sin Alcohol se beneficie de estos marcos regulatorios, fomentando un entorno propicio para la innovación y la expansión.

Conciencia de Salud

La creciente conciencia sobre la salud y el bienestar entre los consumidores parece ser un motor principal para la Industria del Mercado de Cerveza Sin Alcohol. A medida que las personas se vuelven más conscientes de su salud, buscan alternativas a las bebidas alcohólicas tradicionales que se alineen con sus elecciones de estilo de vida. Esta tendencia se refleja en la creciente demanda de opciones sin alcohol, que se perciben como más bajas en calorías y desprovistas de los efectos negativos asociados con el consumo de alcohol. Según datos recientes, el segmento de cerveza sin alcohol ha experimentado una tasa de crecimiento anual compuesta de aproximadamente el 7% en los últimos años, lo que indica una expansión robusta del mercado. Este cambio en las preferencias de los consumidores sugiere que la Industria del Mercado de Cerveza Sin Alcohol probablemente continuará creciendo a medida que más individuos prioricen su salud y bienestar.

Iniciativas de Sostenibilidad

La sostenibilidad se está convirtiendo en una consideración esencial para los consumidores, y esta tendencia está influyendo en la Industria del Mercado de Cerveza Sin Alcohol. A medida que aumentan las preocupaciones ambientales, los consumidores están favoreciendo cada vez más a las marcas que priorizan prácticas sostenibles en sus procesos de producción. Esto incluye el uso de envases ecológicos, la obtención responsable de ingredientes y la reducción de huellas de carbono. Market Research Future indica que las marcas que adoptan prácticas sostenibles han experimentado un aumento en el interés del consumidor, con algunas reportando un incremento del 15% en las ventas atribuido a su compromiso con la sostenibilidad. Esto sugiere que la Industria del Mercado de Cerveza Sin Alcohol podría ver un crecimiento continuo a medida que los consumidores alineen sus decisiones de compra con sus valores, favoreciendo a las marcas que contribuyen positivamente al medio ambiente.

Perspectivas del segmento de mercado

Por Tipo: Lager (Más Grande) vs. Cerveza de Trigo (Más Rápido Creciendo)

En el Mercado de Cerveza Sin Alcohol, los valores de los segmentos están distribuidos con Lager liderando en participación de mercado, representando la mayor parte de las ventas. Ale sigue de cerca, mientras que Stout tiene una participación más pequeña. A pesar del rico sabor de Stout, apela a un mercado de nicho. La Cerveza de Trigo, aunque tiene una participación más pequeña en comparación con Lager, muestra un crecimiento significativo debido a la creciente preferencia del consumidor por bebidas refrescantes y ligeras, convirtiéndola en un jugador notable en el segmento.

Lager (Dominante) vs. Cerveza de Trigo (Emergente)

Lager es el estilo dominante en el Mercado de Cerveza Sin Alcohol, caracterizado por su sabor crujiente y limpio y su amplia aceptación por parte de los consumidores. A menudo se produce utilizando métodos de elaboración tradicionales, atrayendo a aquellos que están en transición de opciones alcohólicas. En contraste, la Cerveza de Trigo está emergiendo como un favorito por su perfil de sabor único, a menudo elaborada con un mayor porcentaje de trigo, mejorando su suavidad. El aumento de la conciencia sobre la salud entre los consumidores ha impulsado significativamente la popularidad de la Cerveza de Trigo, atrayendo a demografías más jóvenes y a aquellos que buscan opciones no alcohólicas sabrosas. Ambos estilos satisfacen preferencias distintas, mostrando la diversidad de ofertas dentro del segmento sin alcohol.

Por Canal de Distribución: Supermercados/Hipermercados (Más Grande) vs. Venta Online (Más Rápido Creciendo)

En el Mercado de Cerveza Sin Alcohol, los canales de distribución están principalmente segmentados en Supermercados/Hipermercados, Tiendas de Conveniencia, Venta Online y Tiendas Especializadas. Los Supermercados y Hipermercados tienen la mayor participación de mercado, contribuyendo significativamente a la accesibilidad de los productos de cerveza sin alcohol. Las Tiendas de Conveniencia siguen de cerca, atendiendo a los consumidores que buscan compras inmediatas, mientras que las Tiendas Especializadas ofrecen una selección curada que apela a mercados de nicho. La Venta Online está ganando terreno, particularmente en áreas con cambios en el comportamiento del consumidor hacia las compras digitales.

Supermercados/Hipermercados: Dominantes vs. Venta Online: Emergente

Los Supermercados y Hipermercados son la fuerza dominante en la distribución de cervezas sin alcohol, proporcionando una vasta selección y precios competitivos, lo que atrae a una amplia gama de consumidores. Estos gigantes minoristas se benefician de un alto tráfico peatonal y amplias capacidades de marketing, facilitando la visibilidad de la marca. Por el contrario, la Venta Online ha emergido como un segmento de rápido crecimiento, impulsado por la conveniencia de la entrega a domicilio y una base de consumidores en expansión inclinada hacia las compras en línea. Este canal permite a las marcas alcanzar demografías previamente inexploradas, proporcionando una plataforma para productos especializados y mayor conveniencia en los pedidos, reflejando un cambio significativo en las preferencias minoristas.

Por Tipo de Envase: Latas (Más Grande) vs. Botellas (Más Rápido Creciendo)

En el Mercado de Cerveza Sin Alcohol, las latas se han establecido como el tipo de envase dominante, en gran parte debido a su conveniencia, ligereza y capacidades de reciclaje. Las latas representan una porción significativa de la participación del mercado de envases, atrayendo a una amplia demografía de consumidores que valoran la portabilidad, especialmente entre las generaciones más jóvenes que buscan opciones de refresco rápidas. En contraste, las botellas también han ganado terreno, particularmente en cervezas sin alcohol gourmet y especializadas, destacando un cambio en las preferencias del consumidor hacia experiencias de envase más elegantes y premium. Las tendencias recientes muestran que, aunque las latas siguen siendo las líderes en el mercado, las botellas están emergiendo como el segmento de más rápido crecimiento, impulsadas por una creciente preferencia por envases más estéticamente agradables y tradicionales. A medida que los consumidores se vuelven más exigentes con sus elecciones de bebidas, las marcas están innovando con diseños de botellas que mejoran la experiencia general. Se espera que esta tendencia continúe, sugiriendo que, aunque las latas dominan actualmente, las botellas verán una trayectoria de crecimiento más rápida a medida que atiendan a un segmento de consumidores que buscan calidad y experiencia en sus selecciones de cerveza sin alcohol.

Latas (Dominantes) vs. Botellas (Emergentes)

Las latas han sido durante mucho tiempo el envase estándar para cervezas sin alcohol, elogiadas por su portabilidad y cualidades superiores de preservación. A menudo son preferidas en eventos al aire libre y reuniones, lo que lleva a una demanda constante en varios segmentos de consumidores. Por otro lado, las botellas están ahora emergiendo, impulsadas por una tendencia hacia la premiumización en el mercado de cerveza sin alcohol. Los consumidores están gravitando cada vez más hacia envases de botellas visualmente atractivos y diseñados de manera única que comunican calidad y artesanía. Este cambio refleja un deseo más amplio del consumidor por productos llamativos que mejoren la experiencia de consumo, obligando a las marcas a innovar en soluciones de envase.

Por Perfil de Sabor: Tradicional (Más Grande) vs. Frutal (Más Rápido Creciendo)

En el Mercado de Cerveza Sin Alcohol, los sabores tradicionales han establecido un fuerte dominio, reflejando la preferencia del consumidor por sabores clásicos. Este segmento sigue siendo el más grande, abarcando varios perfiles bien conocidos que resuenan con los entusiastas de la cerveza que buscan familiaridad. Por otro lado, el segmento de sabor frutal ha visto un fuerte aumento, atrayendo la atención de los consumidores ansiosos por experiencias de sabor innovadoras. A medida que el mercado evoluciona, estos dos segmentos demuestran claras distinciones en su atractivo y presencia en el mercado. El crecimiento en el segmento de sabor frutal está impulsado por cambios en las preferencias del consumidor, con demografías más jóvenes impulsando la demanda de alternativas refrescantes y diversas. Las marcas están experimentando cada vez más con infusiones de frutas, llevando a una variedad de sabores más expansiva que atrae a bebedores aventureros. Mientras tanto, los sabores tradicionales continúan manteniendo su posición, respaldados por la lealtad de los consumidores a largo plazo que aprecian la consistencia en el sabor y la calidad, asegurando una evolución equilibrada dentro del mercado.

Perfil de Sabor: Tradicional (Dominante) vs. Frutal (Emergente)

El perfil de sabor Tradicional en el Mercado de Cerveza Sin Alcohol mantiene su posición dominante, caracterizado principalmente por sabores clásicos de cerveza como malta y lúpulo. Este segmento apela a los consumidores que buscan experiencias auténticas de cerveza sin contenido alcohólico, a menudo aprovechando la nostalgia y la familiaridad. Su fuerte presencia en el mercado se puede atribuir a marcas bien establecidas que han logrado hacer la transición a ofertas sin alcohol mientras retienen métodos de elaboración tradicionales. En contraste, el perfil Frutal representa una tendencia emergente, dirigida a una audiencia más joven y aventurera. Las cervezas sin alcohol frutales a menudo presentan sabores vibrantes y audaces de varias frutas, atendiendo a consumidores que buscan novedad y alternativas refrescantes a la lager o ale estándar. El rápido crecimiento de este segmento indica un cambio hacia la experimentación de sabores, indicando un futuro prometedor a medida que los consumidores adoptan cada vez más la diversidad en el gusto.

Obtenga información más detallada sobre Non Alcoholic Beer Market Solicitar muestra gratis

Perspectivas regionales

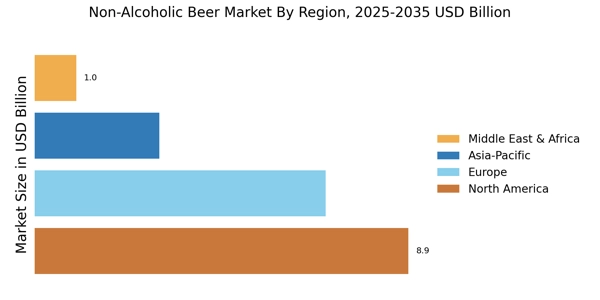
El mercado de cerveza sin alcohol se está expandiendo en varias regiones, con valoraciones significativas establecidas para 2024.

Se espera que América del Norte logre una valoración de 0.895 mil millones de USD, creciendo a 2.292 mil millones de USD para 2035, mostrando su mayoría en el mercado, impulsada por una creciente base de consumidores conscientes de la salud.

Europa sigue de cerca con un valor de 1.628 mil millones de USD en 2024, y un aumento anticipado a 4.0 mil millones de USD para 2035, convirtiéndose en un jugador clave debido a su cultura cervecera bien establecida y la creciente demanda de alternativas de bajo alcohol.

América del Sur, aunque más pequeña con 0.326 mil millones de USD esperados en 2024, se proyecta que crecerá a 0.917 mil millones de USD para 2035, indicando oportunidades emergentes a medida que las preferencias de los consumidores cambian hacia opciones más saludables.

La región de Asia-Pacífico también es notable con una valoración de 0.732 mil millones de USD en 2024, con el objetivo de alcanzar 1.542 mil millones de USD para 2035, reflejando una creciente urbanización y demanda de opciones de bebidas diversas.

Por último, se espera que el Medio Oriente y África alcancen un valor de 0.789 mil millones de USD en 2024, creciendo a 1.25 mil millones de USD para 2035, a medida que estas regiones adoptan opciones sin alcohol en medio de normas sociales cambiantes.

Esta diversificación dentro de la segmentación del mercado de cerveza sin alcohol destaca tanto las oportunidades de crecimiento como las tendencias de consumo que favorecen bebidas más saludables.

Non Alcoholic Beer Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de cerveza sin alcohol se caracteriza por un paisaje competitivo en rápida evolución donde numerosos actores luchan por capturar participación de mercado en un segmento en crecimiento que atiende a consumidores conscientes de la salud y aquellos que buscan alternativas a las bebidas alcohólicas. El cambio en las preferencias de los consumidores hacia opciones sin alcohol, impulsado por una creciente conciencia de los beneficios para la salud y el bienestar, está creando oportunidades tanto para marcas establecidas como para nuevos entrantes. Las empresas dentro de este mercado se están enfocando en la innovación, la diversificación de productos y los esfuerzos de marketing estratégico para mejorar la visibilidad de la marca y fomentar la lealtad del consumidor. La competencia no se trata solo de perfiles de sabor, sino también de las propuestas de venta únicas que resuenan con los demográficos objetivo, intensificando aún más la carrera entre los competidores para diferenciar sus ofertas y dejar un impacto duradero en el mercado.

Beer 52 está creando un nicho para sí misma en el mercado de cerveza sin alcohol a través de sus ofertas distintivas y su enfoque centrado en el cliente. La fortaleza de la empresa radica en su modelo de suscripción, que permite a los consumidores descubrir una variedad de marcas de cerveza sin alcohol de todo el mundo. Este modelo no solo mejora el compromiso del cliente, sino que también posiciona a Beer 52 como una fuente principal de cervezas artesanales sin alcohol. La empresa enfatiza la curaduría de productos de calidad, a menudo provenientes de cervecerías locales o artesanales, lo que atrae los gustos exigentes de su base de clientes. Además, sus estrategias de marketing exitosas y su compromiso con la sostenibilidad refuerzan aún más su reputación y presencia en el mercado, contribuyendo en última instancia a una comunidad creciente de entusiastas que aprecian opciones sin alcohol innovadoras y sabrosas.

En el contexto del mercado de cerveza sin alcohol, el Grupo Carlsberg se distingue con un robusto portafolio de productos clave que incluye varias variantes populares de cerveza sin alcohol. La presencia estratégica de la empresa en el mercado se caracteriza por sus fuertes canales de distribución y el reconocimiento de marca establecido que resuena a nivel global. Una de las principales fortalezas del Grupo Carlsberg radica en su dedicación a la calidad y la innovación, lo que le permite mantenerse competitivo en un mercado abarrotado. La empresa invierte activamente en investigación y desarrollo para mejorar su oferta de productos, asegurando así que se mantenga alineada con las tendencias del consumidor. El Grupo Carlsberg también ha buscado fusiones y adquisiciones estratégicas para expandir su alcance y capacidad dentro de este sector en crecimiento, reforzando su compromiso con el segmento de bebidas sin alcohol. Los beneficios de la cerveza sin alcohol incluyen su idoneidad para estilos de vida centrados en la moderación y ocasiones donde el consumo de alcohol es limitado o evitado. La cerveza sin alcohol ofrece sabores familiares de cerveza mientras se alinea con preferencias orientadas al bienestar. Los consumidores están adoptando cada vez más la cerveza sin alcohol como parte de hábitos sociales equilibrados. La creciente conciencia sobre el consumo consciente está reforzando la demanda de cerveza sin alcohol entre diversos demográficos de consumidores. Al aprovechar sus amplios recursos y experiencia, Carlsberg continúa consolidando su posición como un actor clave en el panorama global de la cerveza sin alcohol.

Las empresas clave en el mercado Non Alcoholic Beer Market incluyen

Desarrollos de la industria

En los últimos años, el mercado de cerveza sin alcohol ha crecido mucho porque más personas están eligiendo estilos de vida más saludables y bebiendo menos alcohol. Anheuser-Busch InBev anunció en octubre de 2023 que expandiría su línea de bebidas sin alcohol.

Esto incluye la promoción de marcas como Budweiser Zero y Corona Cero en todo el mundo. Esto está en línea con el objetivo de la empresa de que las opciones sin alcohol y de bajo alcohol representen el 20% de su volumen global de cerveza para 2025. Athletic Brewing Company, un importante fabricante de cerveza artesanal sin alcohol, lanzó nuevas cervezas de temporada en América del Norte en agosto de 2023.

Esto ayudó a la empresa a convertirse en un líder en el mercado de cerveza NA premium. BrewDog también amplió su línea de cervezas sin alcohol con el lanzamiento de "Hazy AF" en septiembre de 2023. Esto fue en respuesta a la creciente demanda de opciones de bajo contenido calórico y con mucho sabor.

A principios de 2024, el Grupo Carlsberg trabajó tanto en sostenibilidad como en diversificación de portafolio al agregar líneas sin alcohol como Carlsberg 0.0, Moussy y Fayrouz.

Se centraron en mercados de Europa y Medio Oriente. Mientras tanto, Molson Coors Beverage Company dijo que su negocio tuvo un buen desempeño en el cuarto trimestre de 2023.

Dijo que parte de su crecimiento se debió a un aumento en las ventas de Coors Edge y otros productos sin alcohol, lo que está en línea con la tendencia de que las personas beban menos y sean más conscientes de su consumo.

El aumento en la demanda de cerveza sin alcohol de estilo artesanal también ha llevado a nuevos productos de empresas como Brooklyn Brewery, que sigue expandiendo su línea Special Effects, y Lagunitas Brewing Company, conocida por su IPNA. Ambas empresas se están enfocando en opciones con mucho sabor que atraen a los fanáticos de la cerveza artesanal tradicional.

Perspectivas futuras

Non Alcoholic Beer Market Perspectivas futuras

Se proyecta que el mercado de cerveza sin alcohol crecerá a un CAGR del 7.43% desde 2025 hasta 2035, impulsado por tendencias de salud, sabores innovadores y canales de distribución en expansión.

Para 2035, se espera que el mercado logre un crecimiento sustancial, consolidando su posición en la industria de bebidas.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Cerveza Sin Alcohol

  • Lager
  • Ale
  • Stout
  • Cerveza de Trigo

Perspectiva del Perfil de Sabor del Mercado de Cerveza Sin Alcohol

  • Tradicional
  • Frutal
  • Picante
  • Herbal

Perspectiva del Tipo de Empaque del Mercado de Cerveza Sin Alcohol

  • Latas
  • Botellas
  • Barriles

Perspectiva del Canal de Distribución del Mercado de Cerveza Sin Alcohol

  • Supermercados/Hipermercados
  • Tiendas de Conveniencia
  • Venta en Línea
  • Tiendas Especializadas

Alcance del informe

TAMAÑO DEL MERCADO 2024 19.87 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 21.35 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 43.72 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 7.43% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Heineken (NL), Anheuser-Busch InBev (BE), Carlsberg (DK), Molson Coors Beverage Company (US), Diageo (GB), Asahi Group Holdings (JP), Krombacher Brauerei (DE), BrewDog (GB), Athletic Brewing Company (US)
Segmentos Cubiertos Tipo de Producto, Canal de Distribución, Tipo de Empaque, Perfil de Sabor, Regional
Principales Oportunidades del Mercado La creciente preferencia del consumidor por estilos de vida más saludables impulsa la innovación en el mercado de cerveza sin alcohol.
Dinámicas Clave del Mercado La creciente preferencia del consumidor por estilos de vida más saludables impulsa la demanda de opciones y sabores innovadores de cerveza sin alcohol.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Aspectos destacados del mercado

FAQs

¿Cuál es el tamaño proyectado del mercado global de cerveza sin alcohol para 2035?
Se espera que el mercado alcance los 43.72 mil millones de USD para 2035. Este crecimiento refleja una Tasa de Crecimiento Anual Compuesta (CAGR) del 7.43% desde la base de 21.35 mil millones de USD en 2025.
¿Qué región domina el mercado de cerveza sin alcohol?
Europa lidera con una participación del 42.5% en 2025 (9.07 mil millones de USD). Se beneficia de la cultura cervecera y las tendencias de bienestar, proyectando llegar a 18.55 mil millones de USD para 2035.
¿Cuál es la región de más rápido crecimiento para la cerveza sin alcohol?
América del Norte crece a una CAGR del 9.5% (de 4.27 mil millones de USD a 10.58 mil millones de USD). Las marcas artesanales de EE. UU. como Athletic Brewing impulsan esto a través de la innovación y el enfoque en la salud.
¿Cómo se compara la cerveza sin alcohol con el mercado más amplio de bebidas no alcohólicas?
Cerveza sin alcohol: 21.35 mil millones de USD (2025) a 43.72 mil millones de USD (2035) a una CAGR del 7.43%. Bebidas no alcohólicas: 1.29 billones de USD (2026) a 1.69 billones de USD (2031) a una CAGR del 5.57%, mostrando un crecimiento más rápido en el nicho de la cerveza.
¿Cuáles son los segmentos de más rápido crecimiento en la cerveza sin alcohol?
Stout y Porter a una CAGR del 9.6% (18.5% de participación); Lager a 7.8% (37.3%). Los impulsores incluyen sabores ricos y atractivo tradicional para consumidores conscientes de la salud.
¿Qué impulsa el crecimiento en el mercado de cerveza sin alcohol?
La conciencia sobre la salud (+1.8% de impacto en CAGR) lidera, seguida de la innovación en sabores (+1.2%). Las tendencias de moderación social aumentan la demanda entre los millennials y la Generación Z.
¿Por qué Europa lidera en cerveza sin alcohol?
El patrimonio cultural cervecero en Alemania/España, además de regulaciones de ABV <0.5%. Tiene una participación del 42.5%, creciendo de manera constante a una CAGR del 7.4%.
¿Qué papel juega Asia-Pacífico en el crecimiento de la cerveza sin alcohol?
20% de participación (4.27 mil millones de USD), el más rápido con una CAGR del 8.1%. La urbanización y la premiumización alimentan la demanda en mercados emergentes.
¿Cómo ha crecido la cerveza sin alcohol en América del Norte?
Crecimiento del 9.5% CAGR, con un aumento del 175% en volumen desde 2019. El auge artesanal y el movimiento de curiosidad sobria la posicionan para una rápida expansión.
¿Qué diferencia el crecimiento de la cerveza sin alcohol de sus competidores?
Superior CAGR del 7.43% frente al 5.57% de las bebidas no alcohólicas, impulsado por el comercio electrónico y sabores premium. Supera a las bebidas más amplias en enfoque de salud/modernidad.
Autor
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, trade association publications, brewing industry journals, and government agricultural statistics. Key sources included the US Alcohol and Tobacco Tax and Trade Bureau (TTB), Food and Drug Administration (FDA) labeling guidelines, European Food Safety Authority (EFSA) novel food regulations, World Health Organization (WHO) Global Information System on Alcohol and Health (GISAH), Brewers Association (US), European Brewery Convention (EBC), Alcohol and Tobacco Tax and Trade Bureau Statistical Reports, National Institute on Alcohol Abuse and Alcoholism (NIAAA), Centers for Disease Control and Prevention (CDC) Alcohol Public Health Reports, EU Common Agricultural Policy (CAP) barley and hop production statistics, International Vine and Wine Organization (OIV) beverage trends, Eurostat Agri-Environmental Indicators, national alcohol beverage control boards from key jurisdictions (Canada's CSA, UK HMRC Alcohol Duties, German Federal Office for Agriculture and Food), and trade publications including Brewers Journal, Beverage Industry Magazine, and Craft Beer & Brewing. These sources were used to collect production volume statistics, excise tax data, retail distribution patterns, consumer consumption trends, and regulatory framework analysis for alcohol-free (<0.5% ABV) and low-alcohol beer categories, hop variety cultivation data, and malt beverage import/export flows.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from contract manufacturing facilities (co-packers), craft non-alcoholic breweries, master brewers, masters of brewing, heads of regulatory compliance, and global brewing firms were among the supply-side sources. Supermarket and hypermarket category managers, convenience store procurement directors, hospitality group on-trade beverage managers, specialty beverage distributors, and entertainment venue licensing directors were all part of the demand-side sources. Mainstream and craft non-alcoholic versions' premium price dynamics, distribution expansion plans, cold-chain logistics, taproom adoption trends, and product pipeline timetables were all confirmed through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: Europe (37%), North America (20%), Asia-Pacific (17%), Middle East & Africa (16%), South America (10%)


Market Size Estimation

Global market valuation was derived through volume-based production analysis and point-of-sale retail tracking. The methodology included:

Identification of 50+ key manufacturers across macro-breweries, craft specialists, and non-alcoholic-exclusive brewers spanning Europe, North America, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across lager, ale, stout, and wheat beer categories across on-trade (bars, restaurants, stadiums) and off-trade (retail, e-commerce) channels

Analysis of reported and modeled annual revenues specific to non-alcoholic beer portfolios, including de-alcoholization technology licensing fees

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (hectoliter volume × weighted average retail price by country, adjusted for excise tax variations and distribution markups) and top-down (consolidated company revenue validation against trade association shipment data) approaches to derive segment-specific valuations by packaging format and flavor innovation pipelines

Audit Trail: Primary interview distribution shifted toward Director-level operational stakeholders (35%) to capture granular insights on brewing innovation and de-alcoholization technology implementation, while maintaining C-level strategic oversight (30%). European market representation (37%) reflects the region's dominant consumption base and regulatory leadership in alcohol-free labeling standards (e.g., German "alkoholfrei" vs. "0.0%" classifications).

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.