Modular Data Center Market (2026 – 2035)

Tamaño del mercado de centros de datos modulares, participación e informe de investigación por solución (solución de módulo funcional, servicios), por aplicación (expansión del centro de datos, borde de hiperescala, módulos de capacitación de IA/GPU, recuperación ante desastres, Starter/SMB, criptominería), por tipo de construcción (prefabricada, en contenedores), por tipo de implementación (interior, exterior) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/6232-CR 168 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 15, 2026
Modular Data Center Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)17.2%
2025 Market SizeUSD 38.50 Billion
2035 Market SizeUSD 188.60 Billion
Key Players
Schneider Electric
Vertiv
Huawei
Eaton Corporation
Rittal
Dell Technologies
Opportunities
  • Sovereign-Cloud Infrastructure in Emerging Economies
  • AI-as-a-Service GPU Pod Leasing
  • Circular-Economy Refurbishment and Secondary Trade

Modular Data Center Market Summary

El mercado mundial de centros de datos modulares se valoró en 38.500 millones de dólares en 2025 y se prevé que alcance los 45.200 millones de dólares en 2026 antes de subir a 188.600 millones de dólares en 2035, registrando una tasa compuesta anual del 17,2% en toda la ventana de previsión. Dos fuerzas anclan esta trayectoria: los ciclos de gasto de capital a hiperescala que ahora superan los 200 mil millones de dólares anuales en todo el mundo.[2]y mandatos de soberanía de datos (desde la Ley de Datos de la UE hasta la Ley DPDP de la India) que obligan a los operadores a localizar la computación dentro de las fronteras nacionales, impulsando la demanda de centros de datos de implementación rápida que puedan ponerse en funcionamiento en 12 a 16 semanas en lugar de 18 a 24 meses..

Un cambio tecnológico está reescribiendo la economía de los centros de datos. Las antiguas instalaciones construidas con palos, con sus planos de planta rígidos y plazos de construcción de dos años, están dando paso a las prefabricadas.centro de datosensamblajes y configuraciones de centros de datos en contenedores que llegan precableados, probados e integrados de fábrica con colectores de refrigeración líquida con capacidad superior a 40 kW por rack.[4]. La Iniciativa de Optimización de Centros de Datos 2024 del Departamento de Energía de EE. UU. asignó 1.200 millones de dólares a diseños modulares energéticamente eficientes, acelerando la transición de obras civiles a medida a infraestructura de TI modular escalable.[5].

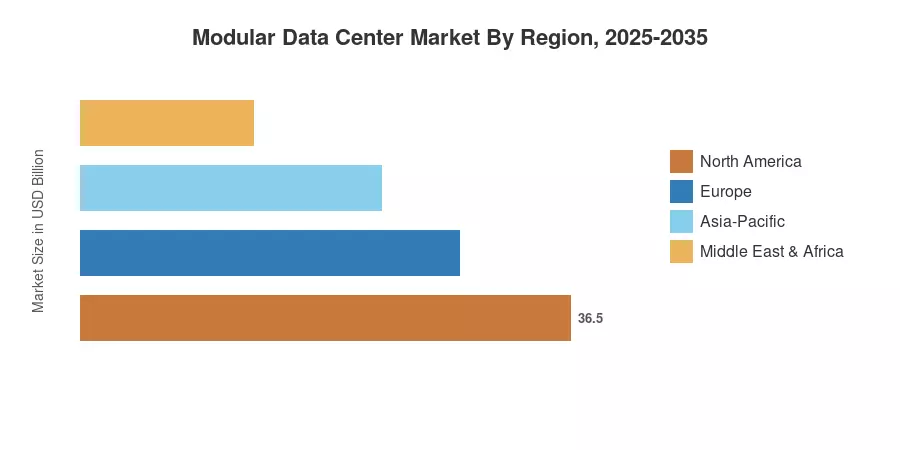
América del Norte representó aproximadamente el 37 % de los ingresos en 2025, gracias a las expansiones de las regiones de la nube en Virginia, Texas y Oregón. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 18,4% hasta 2035, impulsada por mandatos de nube soberana en India, Indonesia y Japón. Europa capturó la segunda proporción más grande con aproximadamente el 26%, impulsada por las reglas de localización adyacentes al GDPR y las disposiciones de colocación de la Ley de Chips de la UE.[6]. A medida que proliferan los grupos de entrenamiento de IA y los nodos de borde 5G, el mercado de centros de datos modulares está preparado para una expansión sostenida de dos dígitos hasta mediados de la década de 2030.

Conclusiones clave del informe

• Por solución

  • Las soluciones de módulos funcionales representaron aproximadamente el 61 % de los ingresos del mercado de centros de datos modulares en 2025, lo que refleja la demanda de módulos de TI, refrigeración y energía llave en mano.
  • Se prevé que los servicios gestionados y los contratos de optimización del ciclo de vida crezcan a una tasa compuesta anual del 17,8% hasta 2035, a medida que los operadores trasladen el gasto de los presupuestos de capital a los presupuestos operativos.

• Por aplicación

  • La expansión de los centros de datos representó aproximadamente el 36 % de la cuota de mercado de los centros de datos modulares en 2025, impulsada por el aumento de la capacidad de las zonas industriales abandonadas en los mercados de nivel 1.
  • Los módulos de entrenamiento de IA/GPU y las cargas de trabajo perimetrales de hiperescala están avanzando a una tasa compuesta anual del 18,2 %, lo que refleja la creciente demanda de módulos de centros de datos portátiles cerca de los puntos finales de inferencia.

• Por región

  • América del Norte mantuvo una participación en los ingresos del 37 % en 2025, respaldada por la construcción de campus a gran escala y el cumplimiento de la soberanía de datos federal.
  • Se prevé que Asia-Pacífico registre una tasa compuesta anual del 18,4% hasta 2035, impulsada por el Programa de Infraestructura Digital India de la India y la iniciativa "Datos del Este, Computación del Oeste" de China.

Tamaño del mercado y pronóstico (2021-2035)

Las proyecciones de MRFR combinan modelos de ingresos ascendentes a partir de divulgaciones de proveedores con indicadores de demanda de arriba hacia abajo, incluidas presentaciones de gastos de capital de hiperescala, adiciones de capacidad de energía rastreadas por la AIE y datos de permisos regionales de 42 reguladores nacionales.
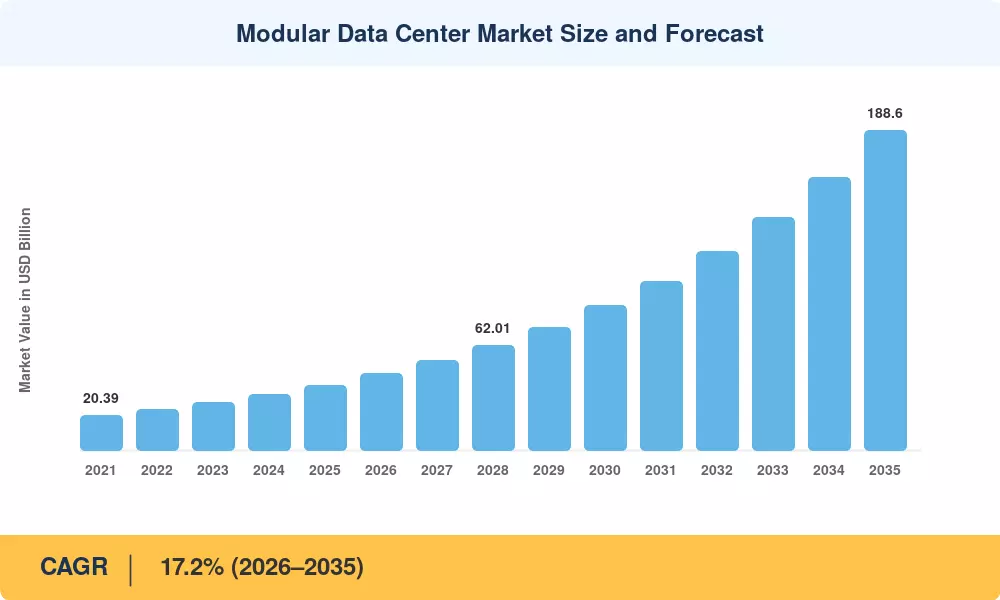
Modular Data Center Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Desarrollo del clúster de capacitación de IA/GPU ~22% Global Corto plazo (≤2 años)
Mandatos de localización y soberanía de datos ~18% UE, India, ASEAN Mediano plazo (2 a 4 años) [7]
Densificación informática 5G/edge ~16% América del Norte, Asia Pacífico Mediano plazo (2 a 4 años)
Adopción de refrigeración líquida y por inmersión ~14% Global Largo plazo (≥4 años) [6]
Superciclo de capex de hiperescalador ~12% Estados Unidos, Europa Corto plazo (≤2 años) [2]
Regulación de sostenibilidad y economía circular ~10% UE, países nórdicos Largo plazo (≥4 años) [10]
Recuperación ante desastres y continuidad del negocio ~8% Global Corto plazo (≤2 años)  


Desarrollo del clúster de capacitación de IA/GPU

Las cargas de trabajo de IA generativa han alterado fundamentalmente la planificación de la capacidad de los centros de datos. Blackwell GPU envió más de 3,6 millones de GPU para centros de datos en 2024, cada una de las cuales consumió 700 W o más, y los grupos de capacitación en IA ahora requieren de manera rutinaria campus de 50 a 100 MW entregados en un plazo de seis meses. Los módulos de centro de datos prefabricados, equipados con refrigeración líquida directa al chip y distribución de bus de alta densidad, pueden cumplir con estos plazos, comprimiendo la implementación de 12 a 16 semanas. El mercado de centros de datos modulares se beneficia directamente de esta urgencia; las empresas que no pueden esperar a las construcciones convencionales están obteniendo unidades de centros de datos en contenedores a escala.

Mandatos de localización y soberanía de datos

Muchos países ahora aplican algún tipo de ley de residencia de datos, en comparación con 35 en 2020.[7]. La Ley DPDP de la India (2023), la enmienda GR-71 de Indonesia y la Ley de Datos de la UE exigen colectivamente el procesamiento en el país de datos personales y de infraestructura crítica. Los centros de datos de implementación rápida resuelven el problema de cumplimiento: un módulo de centro de datos portátil de 500 kW puede estar operativo dentro de una jurisdicción soberana en 90 días, cumpliendo plazos regulatorios que serían imposibles con una construcción construida con palos.

Densificación informática 5G/edge

La GSMA prevé 5.600 millones de conexiones 5G para 2030. La infraestructura de TI modular escalable ubicada en puntos de agregación de torres de telefonía móvil, estaciones de conexión de cables y centros de intercambio de tráfico metropolitanos aborda este requisito de latencia.

Adopción de refrigeración líquida y por inmersión

Para densidades de rack superiores a 40 kW, se requiere refrigeración además de la refrigeración por aire. Los sistemas de inmersión monofásicos y de refrigeración líquida directa integrados en fábrica reducen el riesgo durante la puesta en servicio en el sitio. Los proveedores con soluciones de refrigeración plug-and-play que no requieren plenos de piso elevado están teniendo un mayor impacto en el mercado de centros de datos modulares.

Análisis de impacto de restricciones

Restricción ~% Arrastre en CAGR Relevancia geográfica Cronología del impacto Árbitro
Restricciones de energía de la red y retrasos en los permisos ~-20% Estados Unidos, Europa Corto plazo (≤2 años) [15]
Cuellos de botella en la cadena de suministro de la electrónica de potencia ~-18% Global Mediano plazo (2 a 4 años)  
Alto capital inicial para módulos refrigerados por líquido ~-15% Mercados emergentes Mediano plazo (2 a 4 años) [6]
Escasez de habilidades en la integración modular ~-12% Asia Pacífico y Oriente Medio Largo plazo (≥4 años) [17]
Riesgos de interoperabilidad y dependencia de proveedores ~-10% Global Largo plazo (≥4 años)  


Restricciones de energía de la red y retrasos en los permisos

El “Data Center Alley” de Virginia ya necesita más de 4 GW de potencia, y Dominion Energy ha indicado oficialmente que no puede garantizar nuevas conexiones hasta 2028[15]. Los dispositivos modulares son portátiles; sin embargo, la dificultad para asegurar la energía de la red limita la velocidad de implementación. Esta limitación confina inmediatamente el mercado de centros de datos modulares direccionable en zonas metropolitanas con restricciones de energía en los EE. UU. y el norte de Europa.

Cuellos de botella en la cadena de suministro de electrónica de potencia

Los módulos de centros de datos prefabricados se basan en sistemas UPS, PDU y conmutadores que comparten componentes semiconductores con cargadores de vehículos eléctricos e inversores de energía renovable. Los plazos de entrega de los equipos de conmutación de media tensión se ampliaron a 48 semanas en 2024, frente a las 20 semanas de 2021. Los proveedores de centros de datos de implementación rápida enfrentan una competencia de asignación que infla los costos y retrasa los cronogramas de entrega.

Alto capital inicial para módulos refrigerados por líquido

Las unidades de centro de datos en contenedores refrigeradas por líquido permiten una mayor densidad, pero son entre un 35% y un 50% más caras por rack que las opciones enfriadas por aire.[6]. Este precio lleva a los consumidores a configuraciones de centros de datos prefabricados de menor densidad, lo que reduce el mercado útil para sistemas modulares de alto rendimiento en países emergentes donde las opciones de financiamiento son pocas.

Modular Data Center Market Opportunities

Infraestructura de nube soberana en economías emergentes

Los gobiernos de África y el sudeste asiático están legislando zonas de nubes locales, pero la mayoría carece de la infraestructura de ingeniería civil para implementar construcciones tradicionales. Los módulos de centros de datos portátiles pueden abordar esta brecha. Tienen una potencia nominal de 200 a 500 kW y pueden enviarse en contenedores ISO normales. El mercado de centros de datos modulares está siendo moldeado tanto por la Política Nacional de Nube de Nigeria como por el Decreto 13/2023 de Vietnam para corredores de demanda.

Arrendamiento de módulos GPU de IA como servicio

Los proveedores de colocación están explorando modelos de "GPU-pod-as-a-service" que implementan clústeres de centros de datos en contenedores precargados con aceleradores y facturados por hora de GPU. Este modelo de ingresos recurrentes transforma un producto intensivo en capital en una suscripción de gastos operativos, ampliando la base de compradores más allá de los hiperescaladores hasta los laboratorios de IA del mercado medio.

Renovación de la economía circular y comercio secundario

Las directrices de taxonomía de la UE y la propuesta de Reglamento de Ecodiseño para Productos Sostenibles incentivan los diseños modulares que pueden desmontarse, reacondicionarse y redesplegarse. Esto crearía un mercado secundario para infraestructura de TI modular escalable, muy similar al arrendamiento de aviones usados, ampliando la vida útil de los activos de 8 años a más de 15 años.

Sitios de borde con tecnología de microrred

La combinación de módulos de centros de datos portátiles con microrredes solares y almacenamiento in situ elimina por completo la dependencia de la red, lo que permite el despliegue en sitios mineros fuera de la red, bases operativas militares avanzadas y centros 5G rurales.

Monetización de datos a través de análisis federados

Los operadores de flotas modulares distribuidas pueden ofrecer servicios de aprendizaje federados que procesen datos localmente sin moverlos, una capacidad que tiene un precio elevado en los regímenes de soberanía de datos. Esto transforma la huella modular de la infraestructura del centro de costos en una plataforma de análisis generadora de ingresos.

Modular Data Center Market Future Outlook

Centros de datos autónomos orquestados por IA

Para 2030, los operadores modulares líderes pasarán de instalaciones supervisadas por humanos a operaciones sin luces impulsadas por IA. Los algoritmos de mantenimiento predictivo que analizan la vibración, la telemetría térmica y el consumo de energía pueden prevenir fallas con 72 horas de anticipación, lo que reduce el tiempo de inactividad no planificado en un 60 %. Esta evolución transforma la infraestructura de TI modular escalable en activos informáticos autorreparables, un requisito previo para implementar miles de nodos perimetrales sin una plantilla proporcional.

Economía de plataforma y modular como servicio

El mercado de centros de datos modulares está migrando hacia modelos de negocio de plataformas. Los proveedores que combinan módulos de hardware con software DCIM, servicios de ciclo de vida y financiamiento (cobro por kW-mes en lugar de por unidad) capturarán flujos de ingresos recurrentes análogos a SaaS.

Transición energética y microrreactores nucleares

Las limitaciones de la red están impulsando a los hiperescaladores a explorar la generación detrás del medidor. Los pequeños reactores nucleares modulares (SMR) de entre 20 y 80 MW podrían alimentar grupos de centros de datos en contenedores independientemente de la red a principios de la década de 2030. La Comisión Reguladora Nuclear de EE. UU. aprobó su primer diseño SMR en 2023 y al menos tres hiperescaladores firmaron cartas de intención con desarrolladores de reactores.[13]. Esta convergencia podría remodelar la selección de sitios para centros de datos de implementación rápida, desvinculándolos por completo de las zonas metropolitanas con servicios públicos.

Informes ESG y responsabilidad de alcance 3

La Directiva de informes de sostenibilidad corporativa (CSRD) de la UE y la regla de divulgación climática de la SEC exigen que los operadores cuantifiquen el carbono incorporado en sus cadenas de suministro. Los módulos de centros de datos prefabricados fabricados en condiciones de fábrica controladas pueden ofrecer inventarios de carbono auditables desde el abastecimiento de materias primas hasta el reciclaje al final de su vida útil, una ventaja de transparencia que las instalaciones construidas con estructuras rígidas luchan por igualar.[10]. Los proveedores que incorporen paneles de control del ciclo de vida del carbono en sus plataformas DCIM tendrán una ventaja de diferenciación a lo largo de la década.

Análisis de participación de mercado regional

Región Métrica clave (2025) Temas primarios de inversión
América del norte 37% de participación en los ingresos Campus hiperescaladores; Grupos de entrenamiento de IA
Europa 26% de participación en los ingresos Cumplimiento del RGPD; construcciones que priorizan la sostenibilidad
Asia-Pacífico 18,4% CAGR (2026-2035) Mandatos de nube soberana; borde 5G
Sudamerica USD 2.70 Billion Centros de nube cercanos a la costa; Transformación digital de Brasil
Medio Oriente y África USD 2.31 Billion Programas de ciudades inteligentes; diversificación del petróleo a lo digital
Total USD 38.50 Billion —

El mercado de centros de datos modulares exhibe una dinámica regional distinta moldeada por los marcos regulatorios, la disponibilidad de energía y las trayectorias de inversión a hiperescala.

América del norte

País Métrica clave Controlador clave
A NOSOTROS 72% de la participación regional Ampliación del campus de Hyperscaler en VA, TX y OR
Canadá 15.8% CAGR Estrategia de soberanía de la IA; Energía hidroeléctrica de Quebec
México USD 1.00 Billion Nearshoring; Corredor de datacenters de Querétaro


Estados Unidos domina el mercado de centros de datos modulares en América del Norte, y los hiperescaladores han comprometido más de 150 mil millones de dólares en gastos de capital combinados para centros de datos hasta 2026.[2]. Las limitaciones de la red en el norte de Virginia y los suburbios de Chicago están empujando a los operadores hacia centros de datos de rápido despliegue que pueden eludir los permisos convencionales al calificarlos como equipos móviles. La estrategia federal de computación de IA de Canadá, respaldada por 2.400 millones de dólares canadienses, apunta a 500 MW de nueva capacidad modular en Montreal y Toronto para 2029.[19].

Europa

País Métrica clave Controlador clave
Alemania 22% de la participación regional Industria 4.0; Ampliación del centro de Frankfurt
Reino Unido 16.5% CAGR Requisitos informáticos del AI Safety Institute
Francia USD 1.65 Billion Zonas de centros de datos de propulsión nuclear
Italia 13.2% CAGR Financiamiento de infraestructura digital del PNRR
España USD 0.78 Billion Estaciones de aterrizaje de cables submarinos
Países nórdicos 17.1% CAGR Ventaja del enfriamiento gratuito; pilotos de hidrógeno verde
Rusia USD 0.52 Billion Mandatos de sustitución de importaciones
Resto de Europa USD 1.20 Billion Expansión costera de ECO


El mercado europeo de centros de datos modulares está determinado por la Directiva de Eficiencia Energética de la UE, que exige que los nuevos centros de datos informen PUE por debajo de 1,3 para 2027. Los módulos de centros de datos prefabricados ajustados de fábrica para climas de enfriamiento gratuito en los países nórdicos logran índices de PUE cercanos a 1,08, lo que brinda a la región una ventaja de sostenibilidad. La estrategia de soberanía digital de Alemania y el Instituto de Seguridad de IA del Reino Unido exigen que la capacidad de GPU en el país se pueda implementar en cuestión de meses, un requisito que favorece la infraestructura de TI modular escalable frente a la construcción totalmente nueva.[20].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 34% de la participación regional Programa "Datos del Este, Computación del Oeste"
India 21.3% CAGR Ley DPDP; Lanzamiento de la ventaja digital en la India
Japón USD 2.10 Billion estrategia de nación de IA; resiliencia ante desastres
Corea del Sur 18.9% CAGR densidad de borde 5G; Soberanía de la nube K
ASEAN USD 1.45 Billion Mandatos de localización en Indonesia y Vietnam
Resto de Asia-Pacífico 16.2% CAGR Australia; Nube soberana de Nueva Zelanda


Asia-Pacífico es la región de más rápido crecimiento en el mercado de centros de datos modulares. La iniciativa "Datos del Este, Computación del Oeste" de China canaliza la demanda de unidades de centros de datos en contenedores hacia provincias del interior como Guizhou y Mongolia Interior, donde la energía renovable es abundante y los costos de la tierra son bajos. El rápido despliegue de 5G en la India (más de 450.000 torres desplegadas a mediados de 2025) crea una huella de borde masiva abordable mediante módulos de centros de datos portátiles[21].

Sudamerica

País Métrica clave Controlador clave
Brasil 58% de la participación regional Hubs de cables submarinos de São Paulo y Fortaleza
Argentina 14.5% CAGR El excedente de energía de Vaca Muerta impulsa la construcción de centros de distribución
Resto de Sudamérica USD 0.55 Billion Expansión nearshore de Chile y Colombia


Brasil es el ancla del mercado de centros de datos modulares de América del Sur, y São Paulo emerge como el centro de hiperescalado más grande de América del Sur. La ley de protección de datos LGPD del país y el creciente sector de tecnología financiera requieren computación de baja latencia que los centros de datos de rápida implementación puedan suministrar más rápido que las construcciones convencionales. El excedente energético de Argentina procedente de la cuenca de esquisto de Vaca Muerta está atrayendo inversiones exploratorias en zonas de centros de datos prefabricados cerca de activos de generación de energía.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 32% de la participación regional NEOM; Visión 2030 transformación digital
Emiratos Árabes Unidos 17.6% CAGR Ambiciones de centro de IA; Infraestructura de datos ADNOC
Sudáfrica USD 0.42 Billion Servicios financieros; Aterrizajes de cable en Ciudad del Cabo
Egipto 15.8% CAGR Nueva columna vertebral de datos de ciudad inteligente de la Capital Administrativa
Resto de MEA USD 0.65 Billion Demanda de nube móvil primero en África Oriental


El mercado de centros de datos modulares de la región de Oriente Medio y África está impulsado por agendas nacionales de transformación digital. Sólo el proyecto NEOM de Arabia Saudita prevé más de 300 MW de capacidad de centro de datos, en gran parte modular, para servir a los sistemas de análisis de ciudades inteligentes y de movilidad autónoma. En todo el África subsahariana, los módulos de centros de datos portátiles combinados con microrredes solares abordan tanto las brechas de conectividad como la infraestructura de red poco confiable[22].


Modular Data Center Market By Region, 2025-2035

Modular Data Center Market Segmentation

Por solución

Segmento Métrica clave (2025) Impulsor de la demanda primaria
Solución de módulo funcional 61% de participación Energía llave en mano + refrigeración + integración de TI
Servicios 17,8% CAGR (2026-2035) Optimización del ciclo de vida y operaciones gestionadas.


Las soluciones de módulos funcionales lideran el mercado de centros de datos modulares porque las empresas prefieren módulos de TI, refrigeración y energía integrados en fábrica que reducen la mano de obra in situ hasta en un 40 %. Estos módulos llegan probados previamente, lo que reduce drásticamente los plazos de puesta en servicio. Mientras tanto, los servicios representan el segmento de más rápido crecimiento a medida que los operadores subcontratan cada vez más el monitoreo, el mantenimiento predictivo y la planificación de la capacidad a proveedores que ofrecen contratos de gestión de infraestructura de TI modulares y escalables.

Por aplicación

Segmento Métrica clave Impulsor de la demanda primaria
Ampliación del centro de datos 36% de participación (2025) Aumento de zonas industriales abandonadas en campus existentes
Borde de hiperescala 18.2% CAGR Computación 5G e IoT de baja latencia
Módulos de entrenamiento de IA/GPU USD 5.40 Billion (2025) Demanda de formación del modelo de IA generativa
Recuperación ante desastres USD 3.85 Billion (2025) Mandatos de continuidad del negocio
Iniciador/PYME 16.5% CAGR Entrada del mercado medio a la informática propia
Criptominería USD 1.95 Billion (2025) Plataformas mineras refrigeradas por inmersión


La expansión del centro de datos domina el mercado de centros de datos modulares por aplicación porque los hiperescaladores y colocadores pueden agregar megavatios incrementales a los campus existentes sin iniciar la construcción de nuevos edificios. Un bloque de centro de datos en contenedores atornillado a un patio de distribución existente ofrece entre 2 y 5 MW de carga de TI activa en 16 semanas. Los módulos de entrenamiento de IA/GPU son el subsegmento que requiere más capital; un solo módulo de 10 MW refrigerado por líquido para capacitación en modelos de lenguaje grande puede exceder los 120 millones de dólares en costo total, lo que convierte a los módulos de centros de datos portátiles en el camino más rápido desde la orden de compra hasta la primera ejecución de capacitación.

Por tipo de construcción

Segmento Métrica clave Impulsor de la demanda primaria
Prefabricado 58% de participación (2025) Ampliación de instalaciones estandarizada y escalable
En contenedores 17,9% CAGR (2026-2035) Portabilidad de contenedores ISO para aplicaciones militares y de vanguardia


Los conjuntos de centros de datos prefabricados lideran la cuota de mercado porque permiten configuraciones de planos de planta personalizados y al mismo tiempo conservan la ventaja de velocidad de la construcción en fábrica. Sin embargo, los formatos de centros de datos en contenedores son el tipo de construcción de más rápido crecimiento, favorecidos para ubicaciones periféricas, preparación de respuesta a desastres y aplicaciones de defensa donde la movilidad de contenedores ISO es esencial.

Por tipo de implementación

Segmento Métrica clave Impulsor de la demanda primaria
Interior 52% de participación (2025) Ambiente controlado; integración de colocación
Exterior 18,0% CAGR (2026-2035) Sitios de borde; metros con limitaciones terrestres


Las implementaciones todo en uno en interiores dominan la mayor parte del mercado de centros de datos modulares porque se integran perfectamente en los edificios y salas de colocación existentes. Los sistemas montados en patines para exteriores se están expandiendo más rápidamente a medida que los centros de datos de rápida implementación se trasladan a estacionamientos, tejados y complejos de torres de telefonía celular donde el espacio interior no está disponible.

Evaluación comparativa competitiva

El mercado de centros de datos modulares muestra una baja concentración con un HHI estimado por debajo de 800. Los cinco principales actores en conjunto poseen aproximadamente entre el 35% y el 42% de los ingresos globales, mientras que una larga cola de integradores regionales y especialistas en refrigeración de nichos fragmentan el resto. La competencia está pasando del ensamblaje de hardware a la orquestación definida por software, la innovación térmica y los contratos de servicios de ciclo de vida.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Electricidad Schneider ~8–11% Centros de datos modulares EcoStruxure; módulos prefabricados de energía + refrigeración OEM completo con servicios globales
Vertiv ~7–10% SmartMod, PowerMod; térmica integrada + potencia Amplia cartera; servicios de ciclo de vida
Huawei ~6–9% Módulo de fusión; Soluciones prefabricadas y en contenedores. Dominante en APAC; DCIM integrado con IA
Corporación Eaton ~4–7% Infraestructura eléctrica modular; Sistemas UPS Especialista en electrónica de potencia.
Rittal ~3–6% RiMatrix; contenedores de TI estandarizados La columna vertebral industrial europea
Tecnologías Dell ~3–5% módulos modulares PowerEdge; computación integrada Cadena de suministro hiperescaladora
Empresa Hewlett Packard ~2–4% Soluciones de centro de datos modulares HPE; lago verde Pionero del modelo como servicio
IBM ~2–4% Infraestructura modular de IA; cápsulas de nube híbrida Cargas de trabajo empresariales y de IA
Tecnologías de cañón ~2-3% Cerramientos modulares a medida; vainas de borde Especialista en Reino Unido/Europa
Grupo BladeRoom ~1–3% Construcciones modulares de implementación rápida; refrigeración integrada de fábrica Enfoque en la velocidad de implementación


Noticias y desarrollos recientes

  • Electricidad Schneider(Marzo de 2025): lanzó el EcoStruxure Modular Data Center 6.0 con circuitos integrados de refrigeración líquida directa con capacidad para 80 kW por rack, dirigido a implementaciones de capacitación de IA.[24]
  • Vertiv(Diciembre de 2023): adquirió CoolTera, una startup de enfriamiento por inmersión con sede en el Reino Unido, para reforzar su cartera térmica de centros de datos en contenedores de alta densidad.[25]
  • Eaton Corporation (abril de 2024): se asoció con Equinix para desarrollar unidades de distribución de energía modulares estandarizadas para una implementación rápida de centros de datos en 12 mercados metropolitanos europeos.
  • Comisión Europea (enero de 2024): adoptó la Directiva sobre Eficiencia Energética refundida, que exige que todos los centros de datos nuevos de más de 500 kW informen PUE, uso de agua y recuperación de calor residual, incentivando módulos de centro de datos prefabricados con medición integrada.[10]

Modular Data Center Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado de centros de datos modulares: soluciones, servicios, aplicaciones, tipos de construcción, tipos de implementación, regiones globales
Período de estudio 2021-2035
CAGR 17,2% (2026-2035)
Tamaño del mercado: 2025 (año base) USD 38.50 Billion
Tamaño del mercado: 2035 (punto final del pronóstico) USD 188.60 Billion
Segmentos de más rápido crecimiento Servicios (por solución); Módulos de entrenamiento de IA/GPU (por aplicación); En contenedores (por construcción); Al aire libre (por implementación); Asia-Pacífico (por región)
Empresas perfiladas Schneider Electric, Vertiv, Huawei, Eaton, Rittal, Dell Technologies, HPE, IBM, Cannon Technologies, BladeRoom Group
Moneda de valoración USD Billion


Preguntas frecuentes

P1. ¿Qué umbral de densidad de potencia deberían especificar los compradores al adquirir un centro de datos en contenedores para cargas de trabajo de IA?

Los compradores deben especificar un mínimo de 40 kW por bastidor con soporte de refrigeración líquida directa para dar cabida a los aceleradores de GPU de la generación actual. Insista en obtener datos de rendimiento térmico validados en fábrica a plena carga antes de firmar una orden de compra.[6].

P2. ¿Cómo aborda el mercado de centros de datos modulares las preocupaciones sobre la dependencia de proveedores en implementaciones de múltiples proveedores?

Las especificaciones de Open Compute Project y las interfaces de busway estandarizadas permiten mezclar módulos de diferentes proveedores dentro de un solo campus. Los compradores deben exigir conectores compatibles con OCP e integración DCIM de API abierta en los contratos de adquisición..

P3. ¿Qué estructuras de financiación están surgiendo para las implementaciones de centros de datos prefabricados?

Los contratos modulares como servicio permiten a los operadores pagar por kW-mes, convirtiendo el gasto de capital en gasto operativo. Las estructuras de arrendamiento respaldadas por garantías de valor residual también están ganando terreno, particularmente para centros de datos de rápida implementación con valor de reventa documentado en el mercado secundario.[23].

P4. ¿Cómo afectan las regulaciones de la economía circular al mercado de centros de datos modulares en Europa?

El Reglamento de diseño ecológico para productos sostenibles de la UE exigirá que los fabricantes publiquen instrucciones de desmontaje y proporciones de contenido reciclado para 2027. Los diseños modulares simplifican inherentemente el reciclaje a nivel de componentes, lo que brinda a los proveedores que cumplen con las normas una ventaja en materia de adquisiciones.[10].

P5. ¿Qué criterios de selección de sitio diferencian las implementaciones modulares al aire libre de las construcciones tradicionales?

Las unidades exteriores solo requieren una plataforma de concreto nivelada, cercas perimetrales y soportes para servicios públicos, lo que elimina la construcción de armazón del edificio. Los criterios clave incluyen la exclusión de llanuras aluviales, la proximidad de la ruta de fibra y las ordenanzas locales sobre ruido para los sistemas de respaldo de generadores.[4].

P6. ¿Pueden los módulos de centros de datos portátiles admitir clasificaciones de tiempo de actividad de Nivel III o Nivel IV?

Los módulos fabricados en fábrica alcanzan habitualmente clasificaciones de mantenimiento simultáneo de Nivel III. La tolerancia a fallos de nivel IV requiere alimentación de servicios públicos redundantes y refrigeración de doble ruta, que se puede lograr mediante unidades de centro de datos en contenedores emparejadas con conmutación por error automática.

P7. ¿Qué papel juega la infraestructura de TI modular escalable en la planificación de recuperación ante desastres para las instituciones financieras?

Los reguladores financieros aceptan cada vez más los sitios de recuperación ante desastres modulares como instalaciones de respaldo activo que cumplen con las normas, siempre que cumplan con los mismos estándares de auditoría que los centros de datos fijos. Los módulos preestablecidos pueden restaurar cargas de trabajo bancarias críticas dentro de las 48 horas posteriores a una interrupción regional.

Preguntas frecuentes

What power density threshold should buyers specify when sourcing a containerized data center for AI workloads?
Buyers should specify a minimum of 40 kW per rack with direct-liquid-cooling support to accommodate current-generation GPU accelerators. Insist on factory-validated thermal performance data at full load before signing a purchase order [6].
How does the Modular Data Center Market address concerns about vendor lock-in across multi-vendor deployments?
Open Compute Project specifications and standardized busway interfaces enable mixing modules from different vendors within a single campus. Buyers should require OCP-compliant connectors and open-API DCIM integration in procurement contracts .
What financing structures are emerging for prefabricated data center deployments?
Modular-as-a-service contracts let operators pay per kW-month, converting capital expenditure into operating expense. Leasing structures backed by residual-value guarantees are also gaining traction, particularly for rapid-deployment data centers with documented secondary-market resale value [23].
How do circular-economy regulations affect the Modular Data Center Market in Europe?
The EU Ecodesign for Sustainable Products Regulation will require manufacturers to publish disassembly instructions and recycled-content ratios by 2027. Modular designs inherently simplify component-level recycling, giving compliant vendors a procurement advantage [10].
What site-selection criteria differentiate outdoor modular deployments from traditional builds?
Outdoor units require only a level concrete pad, perimeter fencing, and utility stub-ups — eliminating building-shell construction. Key criteria include flood-plain exclusion, fiber-path proximity, and local noise ordinances for generator back-up systems [4].
Can portable data center modules support Tier-III or Tier-IV uptime classifications?
Factory-built modules routinely achieve Tier-III concurrent-maintainability ratings. Tier-IV fault tolerance requires redundant utility feeds and dual-path cooling, achievable through paired containerized data center units with automatic failover.
What role does scalable modular IT infrastructure play in disaster-recovery planning for financial institutions?
Financial regulators increasingly accept modular DR sites as compliant warm-standby facilities, provided they meet the same audit standards as fixed data centers. Pre-staged modules can restore critical banking workloads within 48 hours of a regional outage event.
Autor
Autor Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technical standards databases, peer-reviewed engineering journals, IT infrastructure publications, and authoritative technology organizations. Key sources included the National Institute of Standards and Technology (NIST), U.S. Department of Energy (DOE) Data Center Energy Efficiency Programs, Environmental Protection Agency (EPA) ENERGY STAR for Data Centers, European Union Energy Efficiency Directive (EED), International Electrotechnical Commission (IEC), International Organization for Standardization (ISO), Telecommunications Industry Association (TIA-942 standards), Uptime Institute (Tier Certification and industry surveys), ASHRAE (American Society of Heating, Refrigerating and Air-Conditioning Engineers) Technical Committees, AFCOM (Data Center Industry Association), BICSI (Building Industry Consulting Service International), MRFR Worldwide Quarterly Data Center Infrastructure Tracker, MRFR Data Center Market Guides, Synergy Research Group (Cloud and Data Center Infrastructure), MRFR Data Center Intelligence Service, MRFR (Datacenter KnowledgeBase), and national digital infrastructure reports from key markets.

For all-in-one modular data centers, individual functional modules (IT, Power, Cooling), and integrated service offerings, these sources were used to gather deployment statistics, certification data, energy efficiency benchmarks, technical standards compliance, capacity expansion trends, and competitive landscape analysis.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Engineering, Heads of Prefabricated Solutions, and Commercial Directors from manufacturers of modular data centers, system integrators, and OEMs of essential infrastructure were among the supply-side sources. Chief information officers (CIOs), chief technology officers (CTOs), directors of data centers, vice presidents of infrastructure, and procurement leads from hyperscale cloud providers, colocation operators, telecom carriers, big businesses in the BFSI and healthcare industries, and government IT organizations were among the demand-side sources. Market segmentation, product roadmap timescales, deployment patterns, Power Usage Effectiveness (PUE) criteria, total cost of ownership (TCO) models, and procurement dynamics were all validated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (42%), Others (30%)

By Region: North America (40%), Europe (22%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and deployment volume analysis were used to determine the global market valuation. The following were part of the methodology:

Finding more than fifty important manufacturers and system integrators throughout Latin America, the Middle East and Africa, Asia-Pacific, Europe, and North America

Product mapping for separate functional modules (IT modules, power distribution, cooling systems), professional services (consulting, integration, maintenance), and all-in-one modular data centers

Examination of annual revenues for modular data center portfolios, both reported and estimated

Coverage of producers who will account for 75–80% of the world market in 2024

Segment-specific valuations for edge computing, disaster recovery, and data center expansion use cases are obtained through extrapolation utilizing top-down (manufacturer revenue validation) and bottom-up (deployment volume × ASP by country/region) methodologies.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















