Metal Cutting Tools Market (2026 - 2035)

Metal Cutting Tools Market Research Report By Tool Type (Milling Tools, Turning Tools, Drilling Tools, Gear-Cutting Tools, Reaming Tools, Threading and Tapping Tools, Others), By Material (Carbide, High-Speed Steel, Ceramics, Polycrystalline Diamond (PCD), Cubic Boron Nitride (CBN), Others), By End-User Industry (Automotive, General Engineering, Aerospace & Defence, Machinery & Heavy Equipment, Energy & Power, Medical, Electronics & Semiconductor, Others) and By Regional (North America, Europe, South America, Asia Pacific, Middle East and Africa) - Growth & Industry Forecast to 2035
ID: MRFR/Equip/6687-CR
187 Pages
Snehal Singh
Last Updated: August 28, 2026
Metal Cutting Tools Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.7%
2025 Market SizeUSD 29.38 Billion
2035 Market SizeUSD 42.25 Billion
Key Players
Sandvik Coromant
IMC Group (Iscar
Tungaloy
Ingersoll)
Kennametal
Mitsubishi Materials
Opportunities
  • Tool-as-a-Service and Consumption-Based Contracts
  • Aluminium and Composite Packages for Battery Structures
  • Emerging Market Capacity Gaps

Metal Cutting Tools Market Resumen

Según el análisis de MRFR, se estimó que el tamaño del mercado de herramientas de corte de metal era de 84715.2 mil millones de USD en 2024. Se proyecta que la industria de herramientas de corte de metal crecerá de 89645.83 en 2025 a 157840.19 para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 5.82% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

Se prevé que el mercado de herramientas de corte de metal experimente un crecimiento robusto impulsado por avances tecnológicos y una creciente demanda en varios sectores.

  • América del Norte sigue siendo el mercado más grande para herramientas de corte de metal, impulsado por sus capacidades avanzadas de manufactura.
  • La región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento, alimentado por la rápida industrialización y el desarrollo de infraestructura.
  • El segmento de mecanizado continúa dominando el mercado, mientras que el segmento de rectificado está experimentando el crecimiento más rápido debido a los crecientes requisitos de precisión.
  • Los principales impulsores del mercado incluyen la creciente demanda en el sector automotriz y el crecimiento en la fabricación aeroespacial, que están influyendo significativamente en la dinámica del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 84715.2 (mil millones de USD)
Tamaño del mercado 2035 157840.19 (mil millones de USD)
CAGR (2025 - 2035) 5.82%

Principales jugadores

Sandvik (SE), Kennametal (US), Seco Tools (SE), Mitsubishi Materials (JP), Walter AG (DE), Iscar (IL), Gühring (DE), Tungaloy (JP), Kyocera (JP)

Metal Cutting Tools Market Treiber

Enfoque en la Sostenibilidad

La sostenibilidad se ha convertido en una consideración crucial en la industria de herramientas de corte de metal, ya que los fabricantes de herramientas de corte industriales buscan minimizar su impacto ambiental. La adopción de materiales y procesos ecológicos está ganando terreno, lo que lleva al desarrollo de herramientas de corte que son no solo eficientes, sino también sostenibles. Este enfoque en la sostenibilidad probablemente impulsará la innovación y la inversión en el mercado, ya que las empresas se esfuerzan por cumplir con los requisitos regulatorios y las expectativas de los consumidores. La trayectoria de crecimiento del mercado, de 84715.2 mil millones de USD en 2024 a 157301.2 mil millones de USD para 2035, refleja la creciente importancia de las prácticas sostenibles en el sector de herramientas de corte de metal.

Avances Tecnológicos

La industria de herramientas de corte de metal está experimentando rápidos avances tecnológicos, que están mejorando la eficiencia y precisión de los procesos de corte de metal. Innovaciones como máquinas CNC y materiales avanzados como el carburo y la cerámica están volviéndose cada vez más prevalentes. Estas tecnologías no solo mejoran la productividad, sino que también reducen el desperdicio, contribuyendo así a ahorros de costos para los fabricantes. Como resultado, se proyecta que el mercado crecerá significativamente, con una valoración de 84715.2 mil millones de USD en 2024 y un aumento anticipado a 157301.2 mil millones de USD para 2035, reflejando un robusto CAGR del 5.79% de 2025 a 2035.

Crecimiento en Aeroespacial y Defensa

Las industrias aeroespacial y de defensa son fundamentales para la industria global de herramientas de corte de metal, impulsadas por la necesidad de componentes ligeros y duraderos. A medida que estos sectores se expanden, la demanda de piezas de precisión aumenta, lo que requiere herramientas de corte avanzadas que puedan manejar geometrías complejas y materiales de alto rendimiento. Esta tendencia probablemente impulsará el crecimiento del mercado, con proyecciones que indican un aumento de 84715.2 mil millones de USD en 2024 a 157301.2 mil millones de USD para 2035. El CAGR del 5.79% de 2025 a 2035 subraya la importancia de estas industrias en la configuración del futuro de las herramientas de corte de metal.

Aumento de Actividades de Manufactura

El resurgimiento de las actividades de manufactura a nivel mundial es un impulsor significativo para la industria de herramientas de corte de metal. Los países están invirtiendo cada vez más en infraestructura y desarrollo industrial, lo que lleva a una mayor demanda de herramientas de corte de metal. Este crecimiento es particularmente evidente en las economías emergentes, donde los sectores manufactureros están expandiéndose rápidamente. Como resultado, se proyecta que el mercado crecerá de 84715.2 mil millones de USD en 2024 a 157301.2 mil millones de USD para 2035, indicando un robusto CAGR del 5.79% de 2025 a 2035. La expansión de las capacidades de manufactura probablemente estimulará aún más la demanda de herramientas de corte avanzadas.

Aumento de la Demanda del Sector Automotriz

El sector automotriz es un impulsor principal de la industria de herramientas de corte de metal, ya que los fabricantes buscan producir componentes de alta calidad con precisión. El cambio continuo hacia los vehículos eléctricos (EVs) requiere herramientas de corte de metal avanzadas que puedan manejar nuevos materiales y diseños. Se espera que esta demanda refuerce el crecimiento del mercado, ya que los fabricantes automotrices invierten cada vez más en tecnologías de mecanizado de última generación. La expansión de la industria es evidente en el valor de mercado proyectado, que se espera alcance los 84715.2 mil millones de USD en 2024, con un crecimiento adicional anticipado a medida que el sector automotriz evoluciona.
Perspectivas del segmento de mercado

Por Aplicación: Mecanizado (Más Grande) vs. Perforación (Crecimiento Más Rápido)

En el Mercado de Herramientas de Corte de Metal, los segmentos de aplicación están dominados por el mecanizado, que posee la mayor cuota de mercado. Este segmento abarca una variedad de procesos de mecanizado que emplean herramientas de corte de metal para dar forma, cortar y terminar materiales. Siguiendo al mecanizado están la perforación y el fresado, que también capturan porciones significativas del mercado, impulsadas por la demanda en diversas aplicaciones industriales. Cada segmento refleja su participación única dentro del panorama del mercado más amplio, mostrando cómo diferentes aplicaciones aprovechan las herramientas de corte de metal para lograr eficiencia y precisión. Las tendencias de crecimiento indican que, aunque el mecanizado sigue siendo un bastión, la perforación está emergiendo como el segmento de más rápido crecimiento. Varios factores contribuyen a esta tendencia, incluida la mayor automatización en los procesos de fabricación y un aumento en los sectores aeroespacial y automotriz, donde la perforación de precisión es vital. El impulso por materiales ligeros en la construcción aumenta aún más la necesidad de herramientas de perforación eficientes, proyectando un crecimiento continuo en los próximos años.

Mecanizado (Dominante) vs. Perforación (Emergente)

El segmento de mecanizado se caracteriza por su uso extensivo en diferentes aplicaciones industriales, posicionándose como la fuerza dominante en el Mercado de Herramientas de Corte de Metal. Este segmento abarca varios procesos, incluidos el torneado, el rectificado y el fresado, que son esenciales para la conformación y el acabado integral de materiales. Mientras tanto, la perforación es reconocida como un segmento emergente, impulsada por los avances en tecnología y la creciente demanda de herramientas de precisión. El crecimiento de este segmento se apoya en el aumento de industrias que requieren operaciones de perforación complejas, como la fabricación aeroespacial y automotriz. El enfoque en la eficiencia y el impulso por diseños de herramientas innovadores mejoran la competitividad de ambos segmentos en un mercado en rápida evolución.

Por Tipo de Material: Carburo (Más Grande) vs. Acero de Alta Velocidad (Crecimiento Más Rápido)

En el Mercado de Herramientas de Corte de Metal, el segmento de tipo de material revela una distribución diversa de la cuota de mercado entre Acero de Alta Velocidad, Carburo, Cerámica, Cobalto y Cermet. El Carburo actualmente domina el mercado, atribuido a su superior dureza y resistencia al desgaste, lo que lo convierte en la opción preferida para aplicaciones de corte de alto rendimiento. El Acero de Alta Velocidad, aunque sigue al Carburo, está ganando terreno debido a su rentabilidad y versatilidad, especialmente en tareas de mecanizado menos exigentes. Las tendencias de crecimiento dentro de este segmento están impulsadas en gran medida por los avances tecnológicos y la creciente demanda de fabricación de precisión en diversas industrias. A medida que los fabricantes buscan mejorar la productividad y extender la vida útil de las herramientas, el cambio hacia el uso de materiales de alto rendimiento como el Carburo es evidente. Mientras tanto, el Acero de Alta Velocidad sigue siendo una opción confiable para muchas empresas, lo que significa una tendencia hacia el equilibrio entre rendimiento y costo. En general, el Mercado de Herramientas de Corte de Metal está presenciando una dinámica interacción entre tipos de materiales establecidos y emergentes, con un enfoque en la innovación y la eficiencia.

Carburo (Dominante) vs. Acero de Alta Velocidad (Emergente)

Las soluciones de herramientas de Carburo son reconocidas como el segmento dominante en el Mercado de Herramientas de Corte de Metal debido a su excepcional durabilidad y eficiencia de corte. Conocidas por su alta resistencia al desgaste, las herramientas de Carburo se utilizan ampliamente en aplicaciones industriales donde la precisión es crítica. Su capacidad para soportar temperaturas más altas y mantener el filo conduce a una disminución del tiempo de inactividad y menores costos de reemplazo para los fabricantes. En contraste, el Acero de Alta Velocidad representa un valor de mercado emergente, con potencial de crecimiento gracias a su asequibilidad y versatilidad. Aunque no es tan duradero como el Carburo, el Acero de Alta Velocidad proporciona una solución práctica para diversas operaciones de mecanizado, especialmente en entornos de producción manual y a menor escala. Esta comparación destaca el equilibrio entre rendimiento y rentabilidad dentro del mercado.

Por Industria de Uso Final: Automotriz (Más Grande) vs. Aeroespacial (Crecimiento Más Rápido)

En el Mercado de Herramientas de Corte de Metal, el sector Automotriz posee la mayor cuota, impulsada por altos volúmenes de producción y la demanda continua de fabricación de vehículos. Esta industria influye significativamente en el mercado debido a su requerimiento de herramientas de corte de precisión que se adapten a diseños complejos y estándares de calidad estrictos. Por el contrario, el sector Aeroespacial, aunque más pequeño en comparación, es el segmento de más rápido crecimiento, alimentado por un aumento en los viajes aéreos y avances en tecnologías de fabricación aeroespacial que requieren herramientas de corte innovadoras.

Automotriz: Dominante vs. Aeroespacial: Emergente

El sector Automotriz se caracteriza por su sustancial inversión en herramientas de corte de metal para apoyar líneas de producción de alto volumen, necesitando herramientas que aseguren precisión y durabilidad. Dominado por fabricantes automotrices establecidos, este segmento busca continuamente mejorar la eficiencia y reducir costos, lo que impulsa la innovación en el diseño de herramientas. Por otro lado, el segmento Aeroespacial, aunque emergente, está ganando rápidamente terreno debido a la creciente demanda de aeronaves y materiales avanzados. Las herramientas de esta industria deben no solo atender a nuevas categorías de activos, sino también adaptarse a procesos de mecanizado sofisticados que aseguren la seguridad y fiabilidad en los viajes aéreos.

Obtenga información más detallada sobre Metal Cutting Tools Market

Perspectivas regionales

América del Norte: Potencia Manufacturera

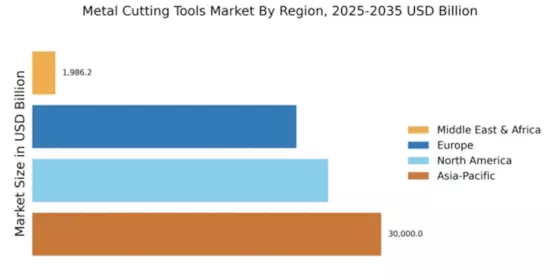
América del Norte está presenciando un crecimiento robusto en el mercado de herramientas de corte de metal, impulsado por avances en tecnologías de fabricación y una creciente demanda de los sectores automotriz y aeroespacial. El tamaño del mercado alcanzó $25,429.0 millones en 2025, reflejando una participación significativa en el panorama global. El apoyo regulatorio para la innovación en fabricación y las iniciativas de sostenibilidad catalizan aún más este crecimiento, posicionando a la región como líder en la industria. Estados Unidos domina el mercado norteamericano, con jugadores clave como Kennametal e Iscar liderando la carga. El paisaje competitivo se caracteriza por una innovación continua y asociaciones estratégicas entre los fabricantes. Las empresas se están enfocando en mejorar la oferta de productos y expandir sus redes de distribución para satisfacer la creciente demanda. La presencia de empresas establecidas asegura un entorno de mercado dinámico, fomentando la competencia y los avances tecnológicos.

Europa: Enfoque en Innovación y Sostenibilidad

El mercado de herramientas de corte de metal en Europa se caracteriza por un fuerte énfasis en la innovación y la sostenibilidad, con un tamaño de mercado de €22,700.0 millones en 2025. La región se beneficia de regulaciones estrictas que promueven prácticas de fabricación ecológicas, lo que impulsa la demanda de herramientas de corte avanzadas. Países como Alemania y Suecia están a la vanguardia, aprovechando su experiencia tecnológica para mejorar la eficiencia de producción y reducir desechos en los procesos de fabricación. Alemania se destaca como un jugador clave en el mercado europeo, albergando importantes empresas como Sandvik y Walter AG. El paisaje competitivo está marcado por una mezcla de empresas establecidas y nuevas startups, todas esforzándose por innovar y satisfacer las necesidades cambiantes de diversas industrias. El enfoque en I&D y la colaboración entre los actores de la industria es fundamental para mantener la ventaja competitiva de Europa en el mercado global.

Asia-Pacífico: Potencia Emergente en Manufactura

Asia-Pacífico es el mercado más grande para herramientas de corte de metal, con un tamaño de mercado de $30,000.0 millones en 2025, impulsado por la rápida industrialización y un creciente sector manufacturero. La demanda de la región está alimentada por las industrias automotriz, aeroespacial y electrónica, que están adoptando cada vez más tecnologías de corte avanzadas. Las iniciativas gubernamentales destinadas a impulsar las capacidades de fabricación y las inversiones extranjeras mejoran aún más el crecimiento del mercado, convirtiéndolo en un punto focal para los actores globales. China y Japón son los países líderes en esta región, con contribuciones significativas de empresas como Mitsubishi Materials y Tungaloy. El paisaje competitivo es vibrante, con numerosos jugadores locales e internacionales compitiendo por la cuota de mercado. La presencia de fabricantes establecidos y un número creciente de startups fomenta la innovación, asegurando que la región de Asia-Pacífico permanezca a la vanguardia del mercado de herramientas de corte de metal.

Medio Oriente y África: Frontera Rica en Recursos

La región de Medio Oriente y África, con un tamaño de mercado de $1,986.2 millones en 2025, presenta un potencial de crecimiento significativo en el mercado de herramientas de corte de metal. El desarrollo de la región está impulsado por un aumento en las inversiones en infraestructura y sectores manufactureros, junto con una creciente demanda de soluciones de mecanizado avanzadas. Los marcos regulatorios están evolucionando gradualmente para apoyar el crecimiento industrial, lo que se espera que estimule aún más la expansión del mercado en los próximos años. Países como Sudáfrica y los EAU están emergiendo como actores clave en el mercado, con un enfoque en mejorar las capacidades de fabricación locales. El paisaje competitivo aún se está desarrollando, con empresas tanto locales como internacionales buscando establecer una presencia. A medida que la región continúa invirtiendo en tecnología e innovación, el mercado de herramientas de corte de metal está preparado para un crecimiento sustancial, atrayendo a actores globales que buscan capitalizar nuevas oportunidades.

Metal Cutting Tools Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de herramientas de corte de metal se caracteriza por un dinámico paisaje competitivo, impulsado por avances tecnológicos y una creciente demanda en varios sectores de fabricación. Jugadores clave como Sandvik (SE), Kennametal (US) y Seco Tools (SE) están estratégicamente posicionados para aprovechar la innovación y la eficiencia operativa. Sandvik (SE) se centra en mejorar su cartera de productos a través de la investigación y el desarrollo continuos, mientras que Kennametal (US) enfatiza la transformación digital y soluciones de fabricación inteligente. Seco Tools (SE) adopta un enfoque centrado en el cliente, adaptando soluciones para satisfacer necesidades específicas de la industria, moldeando así un entorno competitivo que prioriza la adaptabilidad y la capacidad de respuesta. La estructura del mercado parece estar moderadamente fragmentada, con numerosos jugadores compitiendo por la cuota de mercado. Las tácticas comerciales clave incluyen la localización de la fabricación para reducir los tiempos de entrega y optimizar las cadenas de suministro. Esta estrategia no solo mejora la eficiencia operativa, sino que también permite a las empresas responder rápidamente a las demandas regionales. La influencia colectiva de los principales actores fomenta una atmósfera competitiva donde la innovación y el servicio al cliente son primordiales, impulsando el crecimiento general del mercado. En noviembre de 2025, Sandvik (SE) anunció el lanzamiento de su nueva línea de herramientas de corte de alto rendimiento diseñadas para el sector aeroespacial. Este movimiento estratégico es significativo ya que se alinea con la creciente demanda de ingeniería de precisión en aplicaciones aeroespaciales, posicionando potencialmente a Sandvik como un líder en este mercado de nicho. Se espera que la introducción de estas herramientas mejore la eficiencia operativa para los fabricantes, consolidando así la ventaja competitiva de Sandvik. En octubre de 2025, Kennametal (US) presentó su última plataforma digital destinada a optimizar la gestión de herramientas y el análisis de rendimiento. Esta iniciativa refleja una tendencia más amplia hacia la digitalización dentro de la industria, sugiriendo que Kennametal está interesado en integrar tecnologías avanzadas para mejorar la experiencia del cliente y los resultados operativos. Al aprovechar el análisis de datos, la empresa puede mejorar su oferta de servicios, diferenciándose así en un mercado abarrotado. En septiembre de 2025, Seco Tools (SE) firmó una asociación estratégica con una importante empresa de tecnología de automatización para desarrollar soluciones de fabricación inteligente. Esta colaboración indica un enfoque proactivo para integrar la automatización en los procesos de corte de metal, lo que podría llevar a una mayor eficiencia y reducción de costos operativos para los clientes. Tales asociaciones probablemente se volverán más prevalentes a medida que las empresas busquen innovar y mantenerse competitivas en un paisaje de mercado en evolución. A partir de diciembre de 2025, las tendencias actuales en el mercado de herramientas de corte de metal incluyen un cambio pronunciado hacia la digitalización, la sostenibilidad y la integración de la inteligencia artificial (IA) en los procesos de fabricación. Las alianzas estratégicas están moldeando cada vez más el paisaje competitivo, permitiendo a las empresas agrupar recursos y experiencia. De cara al futuro, se espera que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en la innovación, la tecnología y la fiabilidad de la cadena de suministro. Este cambio subraya la importancia de la adaptabilidad y las estrategias de pensamiento avanzado para mantener una ventaja competitiva.

Las empresas clave en el mercado Metal Cutting Tools Market incluyen

Desarrollos de la industria

Agosto 2022: Sandvik adquirió P. Rieger Werkzeugfabrik AG y Sphinx Tools Ltd, un productor de herramientas redondas sólidas de precisión con sede en Suiza. Sandvik busca mejorar su posición en el mercado de herramientas de corte redondas con esta adquisición.

Junio 2022: Milwaukee Tools presentó su innovador destornillador combinado con la hoja NITRUS CARBIDE SAWZALL, que es perfecta para su uso en tareas de remodelación y demolición en sitios de construcción y está diseñada para trabajar de manera más efectiva en una amplia gama de metales.

Perspectivas futuras

Metal Cutting Tools Market Perspectivas futuras

Se proyecta que el mercado de herramientas de corte de metal crecerá a una tasa compuesta anual del 5.82% desde 2025 hasta 2035, impulsado por avances tecnológicos, aumento de la automatización y creciente demanda en los sectores manufactureros.

Para 2035, se espera que el mercado logre un crecimiento robusto, posicionándose como líder en innovación y sostenibilidad.

Segmentación de mercado

Perspectiva de Aplicación del Mercado de Herramientas de Corte de Metal

  • Mecanizado
  • Perforación
  • Fresado
  • Torneado
  • Rectificado

Perspectiva de Tipo de Material del Mercado de Herramientas de Corte de Metal

  • Acero de Alta Velocidad
  • Carburo
  • Cerámica
  • Cobalto
  • Cermet

Perspectiva de Industria de Uso Final del Mercado de Herramientas de Corte de Metal

  • Automotriz
  • Aeroespacial
  • Construcción
  • Manufactura
  • Electrónica

Alcance del informe

Parameter Detail
Market Scope Global demand for metal cutting tools by tool type, material and end-user industry
Study Period 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035)
CAGR 3.7% (2026–2035)
Market Size Checkpoints USD 29.38 Billion (2025); USD 30.47 Billion (2026); USD 42.25 Billion (2035)
Fastest Growing Segments Gear-cutting tools; polycrystalline diamond (PCD); EV manufacturing end-use
Companies Profiled Sandvik, IMC Group, Kennametal, Mitsubishi Materials, Kyocera, Sumitomo Electric Hardmetal, CERATIZIT, OSG, Walter AG, Guhring, YG-1
Valuation Currency USD Billion, constant 2025 prices

FAQs

¿Cuál es la valoración de mercado proyectada del Mercado de Herramientas de Corte de Metal para 2035?

La valoración de mercado proyectada del Mercado de Herramientas de Corte de Metal es de 157840.19 mil millones de USD para 2035.

¿Cuál fue la valoración total del mercado de Herramientas de Corte de Metal en 2024?

La valoración total del mercado de Herramientas de Corte de Metal fue de 84715.2 mil millones de USD en 2024.

¿Cuál es la CAGR esperada para el Mercado de Herramientas de Corte de Metal durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el Mercado de Herramientas de Corte de Metal durante el período de pronóstico 2025 - 2035 es del 5.82%.

¿Qué segmento de aplicación se proyecta que tendrá la mayor valoración en el Mercado de Herramientas de Corte de Metal?

Se proyecta que el segmento de aplicación de Maquinado tendrá la mayor valoración, que oscila entre 25.0 y 45.0 mil millones de USD.

¿Cuáles son los materiales clave utilizados en el Mercado de Herramientas de Corte de Metal y sus valoraciones proyectadas?
Los materiales clave incluyen Carburo, que se proyecta que oscile entre 25.41 y 48.12 mil millones de USD, y Acero de Alta Velocidad, que oscila entre 16.94 y 31.12 mil millones de USD.
¿Qué industria de uso final se espera que domine el Mercado de Herramientas de Corte de Metal?
Se espera que la industria de uso final de Manufactura domine, con una valoración proyectada entre 30.0 y 55.0 mil millones de USD.
¿Quiénes son los principales actores en el Mercado de Herramientas de Corte de Metal?
Los principales actores en el Mercado de Herramientas de Corte de Metal incluyen Sandvik, Kennametal, Seco Tools y Mitsubishi Materials.
¿Cuál es el rango de valoración proyectado para el segmento de aplicación de Perforación para 2035?
Se espera que el rango de valoración proyectado para el segmento de aplicación de Perforación esté entre 15.0 y 30.0 mil millones de USD.
¿Cómo se compara el crecimiento proyectado del Mercado de Herramientas de Corte de Metal entre los diferentes tipos de materiales?
Se anticipa que el Carburo mostrará el mayor crecimiento, con un rango de valoración proyectado de 25.41 a 48.12 mil millones de USD, en comparación con otros materiales.
¿Cuál es el rango de valoración esperado para el segmento de aplicación de Rectificado en el Mercado de Herramientas de Corte de Metal?
Se proyecta que el rango de valoración esperado para el segmento de aplicación de Rectificado esté entre 5.0 y 10.0 mil millones de USD.
Autor
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of industrial standards databases, peer-reviewed engineering journals, manufacturing industry publications, and authoritative trade organizations. Key sources included the International Organization for Standardization (ISO) technical committee databases (ISO/TC 29 - Small Tools), American National Standards Institute (ANSI B94 - Cutter Standards), German Institute for Standardization (DIN 6580-6583 - Tool Life Standards), Japanese Industrial Standards (JIS B 0170 - Cutting Tool Geometry), Association for Manufacturing Technology (AMT), German Machine Tool Builders' Association (VDW), China Machine Tool & Tool Builders' Association (CMTBA), Japan Machine Tool Builders' Association (JMTBA), International Journal of Machine Tools and Manufacture, Journal of Materials Processing Technology, CIRP Annals - Manufacturing Technology, Precision Engineering Journal, Bureau of Labor Statistics (BLS) Occupational Employment Statistics, US Census Bureau Annual Survey of Manufactures, Eurostat Machinery and Equipment Production Database, National Bureau of Statistics of China (Industrial Production), Japan Ministry of Economy Trade and Industry (METI) Manufacturing Indices, and OECD Industrial Production Statistics. These sources were used to collect production statistics, tooling consumption data, machine tool utilization rates, raw material pricing trends (tungsten, cobalt, carbide powders), and industry adoption patterns for cemented carbide, high-speed steel, ceramic, and polycrystalline diamond cutting tools.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. CEOs, VPs of manufacturing operations, chiefs of research and development for tooling technologies, and product line directors from machine tool OEMs, insert makers, and cutting tool manufacturers were among the supply-side sources. Industrial distribution channel partners, heavy equipment fabricators, oilfield services firms, directors of manufacturing engineering, production managers, and procurement heads from tier-1 automotive suppliers made up the demand-side sources. Segmentation of milling cutters, turning inserts, drilling systems, and grinding tools was confirmed through primary research. Advanced coating technology roadmaps, including PVD/CVD diamond coatings, were also confirmed. Insights on industry 4.0 integration patterns, strategies for tool lifecycle cost management, and the dynamics of direct vs. distributor purchasing were found through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (32%), Europe (28%), Asia-Pacific (32%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across the tooling value chain. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America encompassing cutting tool specialists (Sandvik, Kennametal, Mitsubishi Materials), diversified industrial conglomerates, and regional carbide insert producers

Product mapping across cemented carbide (indexable inserts, solid round tools), high-speed steel (taps, drills, reamers), ceramic tools (SiAlON, whisker-reinforced), polycrystalline diamond (PCD) and polycrystalline cubic boron nitride (PCBN) superhard materials

Analysis of reported and modeled annual revenues specific to metal cutting tool portfolios, including aftermarket services and tool reconditioning operations

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (machine tool installed base × tooling consumption rates by industry vertical) and top-down (manufacturer revenue validation adjusted for distributor markups) approaches to derive material-specific and application-specific valuations

Cross-verification against machine tool consumption statistics (machine tool production value as proxy for tooling demand) and industrial manufacturing output indices by end-use sector (automotive production volumes, aerospace shipments, construction equipment manufacturing)

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.