Mercado de Buques de Transporte de Carga a Granel Líquida

Informe de Investigación del Mercado de Buques de Transporte de Carga Líquida a Granel por Tipo de Buque (Petroleros Químicos, Petroleros, Transportistas de GNL, Petroleros de Biocombustibles, Petroleros de Productos), por Capacidad de Carga (Escala Pequeña (hasta 10,000 DWT), Escala Media (10,000 - 50,000 DWT), Escala Grande (50,000 - 150,000 DWT), Muy Grande (150,000 DWT y más)), por Entorno Operativo (Transporte Costero, Transporte de Alta Mar, Vías Navegables Interiores), por Tipo de Carga (Petróleo Crudo, Gas Natural Licuado, Químicos, Aceites Vegetales), por Edad del Buque (Nuevas Construcciones, Buques de Media Vida, Flota Envejecida) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/AT/30767-HCR 100 Pages Shubham Munde, Swapnil Palwe Last Updated: October 17, 2026
Liquid Bulk Transportation Vessel Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.89%
2024 Market Size$ 45.09 Billion
2025 Market Size$ 46.39 Billion
2035 Market Size$ 61.69 Billion
Key Players
Teekay Shipping Corporation
MOL Chemical Tankers
Odfjell SE
Stolt-Nielsen Limited
Eagle Bulk Shipping Inc.
Navig8 Group
Opportunities
  • Increasing Demand for Oil and Gas
  • Expansion of Chemical Manufacturing
  • Growth in Trade and Global Supply Chains

Mercado de Buques de Transporte de Carga a Granel Líquida Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de buques de transporte de carga líquida era de 45.09 mil millones de USD en 2024. Se proyecta que la industria de buques de transporte de carga líquida crecerá de 46.39 mil millones de USD en 2025 a 61.69 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 2.89% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

Se espera que el Mercado de Buques de Transporte de Carga Líquida a Granel crezca impulsado por avances tecnológicos y una creciente demanda.

  • América del Norte sigue siendo el mercado más grande para los buques de transporte de carga líquida a granel, principalmente debido a su robusto sector de petróleo y gas.
  • Asia-Pacífico está emergiendo como la región de más rápido crecimiento, impulsada por la rápida industrialización y el aumento de las necesidades energéticas.
  • Los petroleros dominan el mercado como el segmento más grande, mientras que los transportistas de GNL están experimentando el crecimiento más rápido debido a la creciente demanda de fuentes de energía más limpias.
  • Los principales impulsores del mercado incluyen la creciente demanda de petróleo y gas, junto con la expansión de la fabricación química, que está dando forma al futuro de la industria.

Tamaño del mercado y previsión

Tamaño del mercado 2024 45.09 (mil millones de USD)
Tamaño del mercado 2035 61.69 (mil millones de USD)
CAGR (2025 - 2035) 2.89%

Principales jugadores

Teekay Shipping Corporation (CA), MOL Chemical Tankers (JP), Odfjell SE (NO), Stolt-Nielsen Limited (NO), Eagle Bulk Shipping Inc. (US), Navig8 Group (SG), AET Tankers (NO), Höegh Autoliners (NO), DHT Holdings, Inc. (US)

Mercado de Buques de Transporte de Carga a Granel Líquida Impulsores

Aumento de la demanda de petróleo y gas

El mercado de buques de transporte de carga líquida está experimentando un aumento en la demanda impulsada por el creciente consumo de petróleo y gas. A medida que las economías se expanden, la necesidad de recursos energéticos aumenta, lo que lleva a un incremento en los envíos de petróleo crudo y productos refinados. En 2025, la Agencia Internacional de Energía proyecta que la demanda global de petróleo alcanzará aproximadamente 104 millones de barriles por día, lo que requerirá una flota robusta de buques de carga líquida para facilitar el transporte. Esta tendencia se ve respaldada por el aumento en la producción de petroquímicos, que depende en gran medida del transporte de carga líquida. En consecuencia, es probable que la industria vea inversiones en buques más nuevos y eficientes para satisfacer esta demanda, mejorando así las capacidades operativas y reduciendo los costos de transporte.

Expansión de la fabricación química

El mercado de buques de transporte de carga líquida está significativamente influenciado por la expansión del sector de fabricación química. A medida que industrias como la agricultura, farmacéuticos y bienes de consumo crecen, la demanda de varios productos químicos, incluidos fertilizantes y productos químicos especiales, aumenta. En 2025, se espera que la producción química global aumente aproximadamente un 3.5%, lo que llevará a un aumento correspondiente en el transporte de productos químicos de carga líquida. Este crecimiento requiere una flota confiable y eficiente de buques capaces de transportar líquidos peligrosos y no peligrosos. Es probable que la industria se adapte desarrollando buques especializados que cumplan con estrictas regulaciones de seguridad, asegurando así el transporte seguro de estos materiales esenciales.

Crecimiento en el comercio y las cadenas de suministro globales

El mercado de buques de transporte de carga líquida se ve significativamente afectado por el crecimiento en el comercio internacional y la expansión de las cadenas de suministro globales. A medida que los países participan en más acuerdos comerciales y asociaciones económicas, se espera que el movimiento de productos básicos de carga líquida, como petróleo, productos químicos y gases licuados, aumente. En 2025, la Organización Mundial del Comercio anticipa un aumento en los volúmenes comerciales, lo que probablemente requerirá una flota más extensa de buques de carga líquida para acomodar esta demanda. Esta tendencia puede llevar a una mayor competencia entre las empresas navieras, lo que las impulsará a mejorar sus ofertas de servicios e invertir en buques más grandes y eficientes. En consecuencia, la industria está lista para crecer a medida que se adapta a la dinámica cambiante del comercio global.

Cumplimiento normativo y estándares de seguridad

El mercado de buques de transporte de carga líquida está fuertemente influenciado por el panorama regulatorio en evolución en relación con los estándares de seguridad y medio ambiente. Los gobiernos y organismos internacionales están implementando cada vez más regulaciones estrictas para minimizar el impacto ambiental de las operaciones de envío. En 2025, el cumplimiento de las regulaciones de la Organización Marítima Internacional (OMI) será primordial, ya que estas directrices buscan reducir las emisiones de gases de efecto invernadero de los barcos. Esta presión regulatoria probablemente impulsará inversiones en technologías avanzadas y diseños de buques que mejoren la seguridad y el rendimiento ambiental. Como resultado, las empresas dentro de la industria pueden priorizar la modernización de los buques existentes y la construcción de nuevos buques que cumplan con las normativas para mantener la competitividad y cumplir con los requisitos legales.

Innovaciones tecnológicas en el diseño de buques

El mercado de buques de transporte de carga líquida está presenciando una ola de innovaciones tecnológicas que mejoran el diseño de los buques y la eficiencia operativa. Los avances en la ciencia de materiales, la automatización y las tecnologías digitales están llevando al desarrollo de buques más inteligentes y eficientes. En 2025, se espera que la integración de tecnologías IoT y AI optimice la planificación de rutas y el consumo de combustible, reduciendo potencialmente los costos operativos en hasta un 15%. Además, innovaciones como los diseños de doble casco y sistemas avanzados de manejo de carga están mejorando la seguridad y reduciendo el riesgo de derrames. Estos avances tecnológicos no solo mejoran el rendimiento de los buques de carga líquida, sino que también se alinean con el cambio de la industria hacia la sostenibilidad y la eficiencia.
Perspectivas del segmento de mercado

Por Tipo: Petroleros (Más Grandes) vs. Transportadores de GNL (De Más Rápido Crecimiento)

El mercado de buques de transporte de carga líquida está predominantemente impulsado por los petroleros, que tienen la mayor cuota de mercado entre otros tipos de buques. Dominan debido a su uso extensivo en el transporte global de petróleo crudo y productos petroleros. A continuación, los Petroleros Químicos y los Petroleros de Productos mantienen una presencia significativa en el mercado, atendiendo productos líquidos especializados. Mientras tanto, los Petroleros de Biocombustibles están emergiendo como actores en respuesta al cambio hacia fuentes de energía renovable.
En los últimos años, los Transportadores de GNL han ganado una tracción significativa, emergiendo como el segmento de más rápido crecimiento dentro del mercado de buques de transporte de carga líquida. Este crecimiento se atribuye en gran medida a la creciente demanda de gas natural licuado como una alternativa energética más limpia. Los avances en tecnología, incluidos diseños de barcos mejorados y soluciones ecológicas, también han impulsado su expansión en el mercado, haciéndolos vitales para el futuro del transporte de carga líquida.

Petroleros Químicos (Dominantes) vs. Petroleros de Biocombustibles (Emergentes)

Los Petroleros Químicos sirven como una fuerza dominante en el mercado de buques de transporte de carga líquida debido a su capacidad para transportar una amplia variedad de productos químicos líquidos de manera segura y eficiente. Están diseñados con características especializadas para manejar materiales corrosivos y peligrosos, manteniendo la seguridad y el cumplimiento de estrictas regulaciones. En contraste, los Petroleros de Biocombustibles representan el segmento emergente, ganando atención a medida que el mundo se desplaza hacia fuentes de energía más sostenibles. Estos buques están diseñados específicamente para transportar biocombustibles, y su adopción está impulsada por el aumento de las preocupaciones ambientales y el apoyo legislativo para tecnologías de energía renovable. A medida que la demanda de alternativas ecológicas crece, los Petroleros de Biocombustibles están listos para crear un nicho significativo, mejorando su presencia en el mercado.

Por Capacidad de Carga: Escala Media (Más Grande) vs. Gran Escala (De Más Rápido Crecimiento)

En el mercado de buques de transporte de carga líquida, el segmento de capacidad de carga está diversificado, con buques de Escala Media (10,000 - 50,000 DWT) representando una parte significativa de la cuota de mercado. Este segmento está respaldado por una fuerte demanda de buques de tamaño moderado capaces de manejar varios tipos de carga líquida de manera eficiente. Por el contrario, los buques de Gran Escala (50,000 - 150,000 DWT) están ganando rápidamente tracción, impulsados por la creciente necesidad de transporte a granel de líquidos en envíos más grandes, atrayendo a operaciones industriales a gran escala.
Las tendencias de crecimiento para estos segmentos reflejan la dinámica más amplia de la industria. Los buques de Escala Media siguen siendo cruciales para el comercio regional, mientras que los buques de Gran Escala están siendo adoptados por empresas más grandes que buscan economías de escala. Este cambio está influenciado por el aumento de las necesidades de transporte de petróleo y productos químicos, así como por los avances en el diseño de buques y eficiencias operativas que mejoran la capacidad y el manejo de líquidos.

Escala Media (Dominante) vs. Gran Escala (Emergente)

Los buques de Escala Media dominan el mercado de buques de transporte de carga líquida debido a su versatilidad para acomodar una variedad de cargas líquidas, lo que los hace muy solicitados tanto para necesidades de transporte regional como internacional. Son particularmente preferidos para rutas con demanda moderada, equilibrando capacidad y costos operativos. Por otro lado, los buques de Gran Escala, aunque aún emergentes, representan un segmento en crecimiento, atendiendo principalmente a industrias con altas demandas de volumen, como petroquímicos y gas natural licuado. Estos buques se benefician de una mayor eficiencia de combustible y una mayor capacidad de carga, posicionándolos para una expansión significativa a medida que los flujos comerciales globales evolucionan hacia envíos más grandes y una mayor consolidación en la cadena de suministro.

Por Entorno Operativo: Transporte Costero (Más Grande) vs. Transporte de Alta Mar (De Más Rápido Crecimiento)

En el mercado de buques de transporte de carga líquida, el Transporte Costero tiene una cuota de mercado significativa debido a su proximidad a las áreas costeras y la eficiencia que proporciona para transportar varios productos a granel líquidos. Este segmento se beneficia de una infraestructura establecida y tiempos de tránsito más cortos, lo que lo convierte en una opción óptima para muchas empresas que buscan transportar líquidos a distancias relativamente cortas. Por el contrario, el Transporte de Alta Mar, aunque opera a mayor escala y a través de mayores distancias, está ganando rápidamente tracción a medida que más empresas reconocen su potencial para el transporte a granel rentable a nivel mundial.

Transporte Costero (Dominante) vs. Vías Navegables Interiores (Emergentes)

El Transporte Costero sigue siendo el jugador dominante en el mercado de buques de transporte de carga líquida, gracias a sus ventajas estratégicas para acceder a varios puertos y centros costeros. Sirve a una diversa gama de industrias, desde productos químicos hasta productos alimenticios, asegurando entregas a tiempo y reduciendo la complejidad logística. Por otro lado, las Vías Navegables Interiores representan un segmento emergente, caracterizado por crecientes inversiones en infraestructura y consideraciones ambientales. Este segmento es cada vez más atractivo debido a su menor huella de carbono y su capacidad para llegar a áreas remotas. Sin embargo, todavía está en desarrollo en comparación con el Transporte Costero más establecido, que ha demostrado su resistencia y fiabilidad en el transporte de carga líquida.

Por Tipo de Carga: Petróleo Crudo (Más Grande) vs. Gas Natural Licuado (De Más Rápido Crecimiento)

El mercado de buques de transporte de carga líquida está predominantemente impulsado por el segmento de petróleo crudo, que continúa teniendo la mayor cuota entre los tipos de carga. Esta situación ha surgido de la sostenida demanda global de petróleo crudo, fundamental para los sectores de energía y manufactura. A continuación, el gas natural licuado ha emergido como un jugador significativo, atrayendo atención debido a su creciente demanda en varias regiones como fuente de energía más limpia.

Petróleo Crudo (Dominante) vs. Gas Natural Licuado (Emergente)

El petróleo crudo domina el mercado de buques de transporte de carga líquida debido a su papel establecido en la producción de energía y diversas aplicaciones industriales. Los buques de transporte para petróleo crudo están diseñados para manejar sus propiedades específicas, asegurando seguridad y eficiencia durante el tránsito. Por otro lado, el gas natural licuado está ganando tracción como un tipo de carga emergente, impulsado por la transición hacia combustibles más limpios. Los buques de transporte de GNL incorporan tecnología avanzada para mantener las bajas temperaturas requeridas para la licuación, destacando innovaciones en este segmento. El aumento de las presiones regulatorias que favorecen menores emisiones impulsa aún más el crecimiento del GNL, colocándolo en un camino de continua expansión en el mercado.

Por Edad del Buque: Nuevas Construcciones (Más Grandes) vs. Flota Envejecida (De Más Rápido Crecimiento)

En el mercado de buques de transporte de carga líquida, la distribución del segmento revela que las Nuevas Construcciones constituyen la mayor parte, impulsadas en gran medida por la creciente demanda de buques modernos y eficientes. A medida que las regulaciones se endurecen y aumentan las preocupaciones ambientales, los operadores están invirtiendo en nueva tecnología, posicionando a las Nuevas Construcciones en la vanguardia de la demanda del mercado. Por el contrario, la Flota Envejecida representa el segmento de más rápido crecimiento a medida que los operadores buscan soluciones rentables mientras gestionan los desafíos operativos y de cumplimiento de los buques más antiguos. Este segmento a menudo atrae atención debido al potencial de modernización y actualización de estos buques para cumplir con los estándares actuales, alimentando este crecimiento en popularidad.

Nuevas Construcciones (Dominantes) vs. Flota Envejecida (Emergente)

Las Nuevas Construcciones en el mercado de buques de transporte de carga líquida se caracterizan por un diseño avanzado, una mayor eficiencia operativa y el cumplimiento de estrictas regulaciones ambientales. Estos buques a menudo cuentan con la última tecnología para reducir emisiones y mejorar la eficiencia del combustible, haciéndolos atractivos para los operadores que buscan modernizar sus flotas. Por otro lado, la Flota Envejecida está emergiendo a medida que los operadores reconocen el potencial de modernizar y actualizar los buques existentes. Si bien estos buques más antiguos pueden incurrir en mayores costos de mantenimiento e ineficiencias operativas, su uso continuo permite a las empresas gestionar los gastos de capital mientras exploran soluciones innovadoras para extender su vida útil y cumplir con las regulaciones.

Obtenga información más detallada sobre Mercado de Buques de Transporte de Carga a Granel Líquida

Perspectivas regionales

América del Norte: Líder del Mercado en Innovación

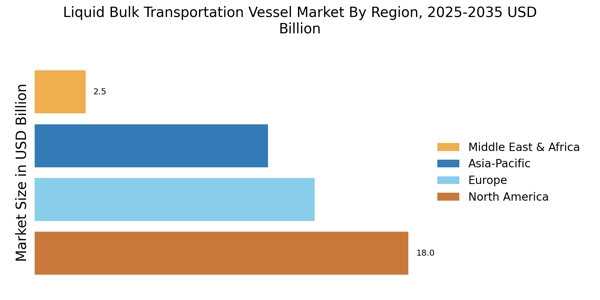
América del Norte es el mercado más grande para buques de transporte de carga líquida, con aproximadamente el 40% de la cuota de mercado global. El crecimiento de la región está impulsado por la creciente demanda de productos químicos y petroleros, junto con regulaciones ambientales estrictas que promueven el uso de buques modernos y eficientes. EE. UU. y Canadá son los principales contribuyentes, con un enfoque en mejorar la infraestructura portuaria y adoptar tecnologías avanzadas para mejorar la eficiencia operativa. El paisaje competitivo está caracterizado por actores clave como Teekay Shipping Corporation y Eagle Bulk Shipping Inc., que dominan el mercado con sus extensas flotas y soluciones innovadoras. La presencia de importantes centros de envío como Houston y Nueva York refuerza aún más la posición de la región. Además, el apoyo regulatorio de agencias como la Guardia Costera de EE. UU. asegura el cumplimiento de los estándares de seguridad y ambientales, fomentando un entorno de mercado robusto.

Europa: Marco Regulatorio Impulsando el Crecimiento

Europa es el segundo mercado más grande para buques de transporte de carga líquida, representando aproximadamente el 30% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento de las actividades comerciales y un cambio hacia prácticas de envío sostenibles. Los marcos regulatorios, como el Pacto Verde de la Unión Europea, están catalizando inversiones en buques y tecnologías ecológicas, mejorando la eficiencia operativa y reduciendo las emisiones. Los países líderes en este mercado incluyen Noruega, Alemania y los Países Bajos, con contribuciones significativas de empresas como Odfjell SE y Stolt-Nielsen Limited. El paisaje competitivo se caracteriza por un enfoque en la innovación y la sostenibilidad, con muchas empresas invirtiendo en soluciones digitales para optimizar la logística y reducir costos. La presencia de puertos importantes como Rotterdam y Hamburgo apoya aún más la importancia estratégica de la región en el envío global.

Asia-Pacífico: Mercado Emergente con Alto Potencial

Asia-Pacífico está presenciando un rápido crecimiento en el mercado de buques de transporte de carga líquida, con aproximadamente el 25% de la cuota de mercado global. La expansión de la región está impulsada por la creciente industrialización, urbanización y la creciente demanda de energía y productos químicos. Países como China e India están liderando este crecimiento, apoyados por iniciativas gubernamentales para mejorar la infraestructura marítima y promover el comercio. El paisaje competitivo presenta actores clave como MOL Chemical Tankers y Navig8 Group, que están capitalizando la creciente demanda de la región. La presencia de importantes rutas y puertos de envío, incluidos Shanghái y Singapur, mejora aún más la atractividad de la región para la inversión. Además, el enfoque en la adopción de tecnologías avanzadas y prácticas sostenibles está dando forma al futuro del mercado, convirtiéndolo en un actor clave en el panorama global.

Medio Oriente y África: Oportunidades en una Región Rica en Recursos

La región del Medio Oriente y África está emergiendo como un jugador significativo en el mercado de buques de transporte de carga líquida, con aproximadamente el 5% de la cuota de mercado global. El crecimiento está impulsado principalmente por las vastas reservas de petróleo y gas de la región, que requieren soluciones de transporte eficientes. Países como Arabia Saudita y los EAU están a la vanguardia, con inversiones en infraestructura portuaria y capacidades de envío para mejorar la eficiencia comercial. El paisaje competitivo está caracterizado por una mezcla de actores locales e internacionales, con empresas como AET Tankers y Höegh Autoliners haciendo contribuciones notables. La ubicación estratégica de la región a lo largo de rutas de envío clave mejora aún más su potencial de crecimiento. Además, los esfuerzos en curso para diversificar las economías y reducir la dependencia del petróleo están dando forma al futuro del mercado, presentando nuevas oportunidades para el transporte de carga líquida.

Mercado de Buques de Transporte de Carga a Granel Líquida Regional Image

Jugadores clave y perspectivas competitivas

El mercado de buques de transporte de carga líquida se caracteriza por un paisaje competitivo dinámico, impulsado por el aumento del comercio global y la creciente demanda de transporte eficiente de productos líquidos. Los actores clave como Teekay Shipping Corporation (Canadá), MOL Chemical Tankers (Japón) y Odfjell SE (Noruega) están estratégicamente posicionados para aprovechar sus fortalezas operativas. Teekay Shipping Corporation (Canadá) se centra en mejorar las capacidades de su flota a través de avances tecnológicos e iniciativas de sostenibilidad, mientras que MOL Chemical Tankers (Japón) enfatiza la expansión regional y las asociaciones para optimizar su oferta de servicios. Odfjell SE (Noruega) parece estar concentrándose en la transformación digital y la eficiencia operativa, lo que en conjunto da forma a un entorno competitivo que se centra cada vez más en la innovación y la sostenibilidad. La estructura del mercado está moderadamente fragmentada, con varios actores compitiendo por la cuota de mercado. Las tácticas comerciales clave incluyen la localización de la fabricación y la optimización de las cadenas de suministro para mejorar la eficiencia operativa. La influencia colectiva de estos actores principales fomenta una atmósfera competitiva donde la agilidad y la capacidad de respuesta a las demandas del mercado son primordiales. A medida que las empresas se adaptan a las regulaciones cambiantes y a las expectativas de los clientes, sus estrategias reflejan un compromiso con la sostenibilidad y la integración tecnológica.

En agosto, Teekay Shipping Corporation (Canadá) anunció una asociación con una empresa de tecnología líder para desarrollar un nuevo sistema de gestión de flotas destinado a mejorar la eficiencia operativa y reducir las emisiones. Este movimiento estratégico subraya el compromiso de Teekay con la sostenibilidad y posiciona a la empresa para cumplir con el paisaje regulatorio en evolución mientras mejora su ventaja competitiva.

En julio, MOL Chemical Tankers (Japón) amplió su flota al adquirir dos nuevos tanqueros químicos, que están equipados con tecnologías ecológicas avanzadas. Esta adquisición no solo fortalece la posición de MOL en el mercado, sino que también se alinea con la creciente demanda de soluciones de envío ambientalmente responsables, indicando un enfoque proactivo hacia las tendencias del mercado.

En septiembre, Odfjell SE (Noruega) lanzó una plataforma digital diseñada para mejorar el compromiso del cliente y agilizar las operaciones logísticas. Esta iniciativa refleja el enfoque de Odfjell en la transformación digital, con el objetivo de mejorar la entrega de servicios y la transparencia operativa, que son cada vez más valoradas por los clientes en el sector de carga líquida.

A partir de octubre, las tendencias competitivas en el mercado de buques de transporte de carga líquida están fuertemente influenciadas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen la necesidad de colaborar para mejorar sus capacidades tecnológicas y su oferta de servicios. Mirando hacia adelante, la diferenciación competitiva probablemente evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación, la adopción de tecnología y la fiabilidad de la cadena de suministro, a medida que las empresas se esfuerzan por satisfacer las demandas de un mercado que cambia rápidamente.

Las empresas clave en el mercado Mercado de Buques de Transporte de Carga a Granel Líquida incluyen

Desarrollos recientes de la industria

  • Q2 2024: Maersk ordenará seis nuevos tanqueros de metanol como parte de su impulso ecológico A.P. Moller-Maersk anunció que ordenará seis nuevos tanqueros de carga líquida propulsados por metanol, con el objetivo de reducir las emisiones en su flota y apoyar la transición hacia combustibles de envío más ecológicos.
  • Q2 2024: Odfjell SE nombra a Harald Fotland como nuevo CEO Odfjell SE, un importante operador de buques químicos y de carga líquida, anunció el nombramiento de Harald Fotland como su nuevo Director Ejecutivo, efectivo en junio de 2024.
  • Q2 2024: Stolt-Nielsen firma un contrato de $400 millones para cuatro nuevos tanqueros químicos Stolt-Nielsen Limited firmó un contrato de $400 millones con un astillero surcoreano para construir cuatro nuevos tanqueros químicos, ampliando su capacidad de transporte de carga líquida.
  • Q2 2024: Mitsui O.S.K. Lines lanza el mayor transportador de amoníaco del mundo Mitsui O.S.K. Lines lanzó el mayor transportador de amoníaco del mundo, diseñado para transportar amoníaco líquido a granel, marcando un hito en el envío de combustibles alternativos.
  • Q3 2024: Odfjell SE completa la venta de la terminal de Rotterdam a Koole Terminals Odfjell SE completó la venta de su terminal de carga líquida en Rotterdam a Koole Terminals, como parte de su estrategia para centrarse en las operaciones de envío centrales.
  • Q3 2024: Navigator Holdings y Bumi Armada anuncian una empresa conjunta para una unidad de almacenamiento y regasificación flotante Navigator Holdings y Bumi Armada formaron una empresa conjunta para desarrollar y operar una unidad de almacenamiento y regasificación flotante (FSRU) para el transporte de gas de carga líquida.
  • Q3 2024: Euronav asegura un préstamo verde de $250 millones para financiar VLCC de combustible dual Euronav aseguró un préstamo verde de $250 millones para financiar la construcción de transportadores de crudo muy grandes (VLCC) de combustible dual, apoyando sus esfuerzos de descarbonización de la flota.
  • Q4 2024: Stena Bulk lanza un nuevo tanque IMOIIMAX para el transporte de productos químicos y petróleo Stena Bulk lanzó un nuevo tanque IMOIIMAX, diseñado para el transporte eficiente y flexible de productos químicos líquidos y productos petroleros.
  • Q4 2024: Teekay Tankers adquiere tres tanqueros Suezmax por $210 millones Teekay Tankers anunció la adquisición de tres tanqueros de carga líquida Suezmax por $210 millones, ampliando su flota para el transporte de crudo y productos.
  • Q1 2025: NYK Line y ENEOS se asocian en un piloto de tanque propulsado por biocombustible NYK Line y ENEOS Corporation anunciaron una asociación para pilotar un tanque de carga líquida propulsado por biocombustible, con el objetivo de reducir las emisiones en el transporte marítimo.
  • Q1 2025: MISC Berhad asegura un contrato de fletamento a largo plazo para un transportador de GNL con QatarEnergy MISC Berhad aseguró un contrato de fletamento a largo plazo con QatarEnergy para un nuevo transportador de GNL, fortaleciendo su posición en el sector de transporte de gas de carga líquida.
  • Q2 2025: Scorpio Tankers recauda $300 millones en una oferta de acciones para financiar la renovación de la flota Scorpio Tankers completó una oferta de acciones de $300 millones para financiar la renovación y expansión de su flota de tanqueros de carga líquida.

Perspectivas futuras

Mercado de Buques de Transporte de Carga a Granel Líquida Perspectivas futuras

Se proyecta que el Mercado de Buques de Transporte de Carga Líquida a Granel crecerá a una CAGR del 2.89% desde 2025 hasta 2035, impulsado por el aumento del comercio global y la demanda de soluciones de transporte eficientes.

Nuevas oportunidades se encuentran en:

  • Desarrollo de diseños de embarcaciones ecológicas para cumplir con los estándares regulatorios.

Para 2035, se espera que el mercado logre un crecimiento robusto, reflejando las demandas cambiantes de la industria.

Segmentación de mercado

Perspectiva del Mercado de Buques de Transporte de Carga Líquida a Granel

  • Tanques Químicos
  • Tanques de Petróleo
  • Transportadores de GNL
  • Tanques de Biocombustibles
  • Tanques de Productos

Perspectiva del Mercado de Buques de Transporte de Carga Líquida a Granel por Tipo de Carga

  • Petróleo Crudo
  • Gas Natural Licuado
  • Químicos
  • Aceites Vegetales

Perspectiva del Mercado de Buques de Transporte de Carga Líquida a Granel por Edad del Buque

  • Nuevas Construcciones
  • Buques de Media Vida
  • Flota Envejecida

Perspectiva del Mercado de Buques de Transporte de Carga Líquida a Granel por Capacidad de Carga

  • Escala Pequeña (hasta 10,000 DWT)
  • Escala Media (10,000 - 50,000 DWT)
  • Escala Grande (50,000 - 150,000 DWT)
  • Muy Grande (150,000 DWT y más)

Perspectiva del Mercado de Buques de Transporte de Carga Líquida a Granel por Entorno Operativo

  • Transporte Costero
  • Transporte de Alta Mar
  • Vías Navegables Interiores

Alcance del informe

TAMAÑO DEL MERCADO 2024 45.09 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 46.39 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 61.69 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 2.89% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Empresas Clave Perfiladas Teekay Shipping Corporation (CA), MOL Chemical Tankers (JP), Odfjell SE (NO), Stolt-Nielsen Limited (NO), Eagle Bulk Shipping Inc. (US), Navig8 Group (SG), AET Tankers (NO), Höegh Autoliners (NO), DHT Holdings, Inc. (US)
Segmentos Cubiertos Tipo de Buque, Capacidad de Carga, Entorno Operativo, Tipo de Carga, Edad del Buque, Regional
Oportunidades Clave del Mercado La adopción de tecnologías ecológicas avanzadas en el mercado de buques de transporte de carga líquida mejora la eficiencia operativa.
Dinámicas Clave del Mercado Las crecientes presiones regulatorias y los avances tecnológicos impulsan la innovación en el mercado de buques de transporte de carga líquida.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Preguntas frecuentes

¿Cuál es la valoración actual del mercado de buques de transporte de carga líquida?

La valoración del mercado alcanzó 45.09 mil millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de buques de transporte de carga líquida para 2035?

Se espera que el mercado crezca a 61.69 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de buques de transporte de carga líquida durante el período de pronóstico 2025 - 2035?

La CAGR anticipada para este mercado es del 2.89% de 2025 a 2035.

¿Qué empresas se consideran actores clave en el mercado de buques de transporte de carga líquida?

Los actores clave incluyen Teekay Shipping Corporation, MOL Chemical Tankers y Odfjell SE, entre otros.

¿Cuáles son las valoraciones proyectadas para diferentes tipos de petroleros en 2035?

Para 2035, los petroleros químicos pueden alcanzar 12.0 mil millones de USD, los petroleros de petróleo 20.0 mil millones de USD y los transportadores de GNL 10.0 mil millones de USD.

¿Cómo se desglosa el segmento de capacidad de carga en términos de valoración para 2035?

En 2035, se proyecta que los petroleros de gran escala tengan un valor de 20.0 mil millones de USD, mientras que los petroleros muy grandes pueden alcanzar 22.19 mil millones de USD.

¿Cuál es la valoración esperada para el transporte costero en el segmento de entorno operativo para 2035?

Se proyecta que el transporte costero alcance 20.0 mil millones de USD para 2035.

¿Cuáles son las valoraciones anticipadas para diferentes tipos de carga en 2035?

Para 2035, el petróleo crudo puede valorarse en 24.0 mil millones de USD, mientras que los productos químicos podrían alcanzar 16.0 mil millones de USD.

¿Cuál es la valoración proyectada para nuevas construcciones en el segmento de edad de buques para 2035?

Se espera que las nuevas construcciones tengan un valor de 15.0 mil millones de USD para 2035.

¿Cómo se compara el segmento de flota envejecida en valoración con los buques de mediana edad para 2035?

Se proyecta que la flota envejecida alcance 26.69 mil millones de USD, superando a los buques de mediana edad en 20.0 mil millones de USD para 2035.

Autor
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.