Markt für Flüssigbulktransportbehälter

Marktforschungsbericht über Flüssigbulktransportschiffe nach Schiffstyp (Chemikalientanker, Öltanker, LNG-Carrier, Biokraftstofftanker, Produkttanker), nach Ladekapazität (Kleinmaßstab (bis zu 10.000 DWT), Mittelmaßstab (10.000 - 50.000 DWT), Großmaßstab (50.000 - 150.000 DWT), sehr groß (150.000 DWT und mehr)), nach Betriebsumfeld (Küstenverkehr, Hochseeverkehr, Binnenwasserstraßen), nach Frachtart (Rohöl, verflüssigtes Erdgas, Chemikalien, pflanzliche Öle), nach Alter des Schiffes (Neubauten, Schiffe mittleren Alters, alternde Flotte) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/AT/30767-HCR 100 Pages Shubham Munde, Swapnil Palwe Last Updated: October 17, 2026
Liquid Bulk Transportation Vessel Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.89%
2024 Market Size$ 45.09 Billion
2025 Market Size$ 46.39 Billion
2035 Market Size$ 61.69 Billion
Key Players
Teekay Shipping Corporation
MOL Chemical Tankers
Odfjell SE
Stolt-Nielsen Limited
Eagle Bulk Shipping Inc.
Navig8 Group
Opportunities
  • Increasing Demand for Oil and Gas
  • Expansion of Chemical Manufacturing
  • Growth in Trade and Global Supply Chains

Markt für Flüssigbulktransportbehälter Zusammenfassung

Laut der Analyse von Market Research Future wurde die Marktgröße für Flüssigbulktransportschiffe im Jahr 2024 auf 45,09 Milliarden USD geschätzt. Die Branche der Flüssigbulktransportschiffe wird voraussichtlich von 46,39 Milliarden USD im Jahr 2025 auf 61,69 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 2,89 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Flüssigbulktransportschiffe ist bereit für Wachstum, angetrieben durch technologische Fortschritte und steigende Nachfrage.

  • Nordamerika bleibt der größte Markt für Flüssigbulktransportschiffe, hauptsächlich aufgrund seines robusten Öl- und Gassektors.
  • Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch rasante Industrialisierung und steigenden Energiebedarf.
  • Öltanker dominieren den Markt als größtes Segment, während LNG-Carrier das schnellste Wachstum aufgrund der steigenden Nachfrage nach saubereren Energiequellen erleben.
  • Wichtige Markttreiber sind die steigende Nachfrage nach Öl und Gas sowie die Expansion der chemischen Produktion, die die Zukunft der Branche prägt.

Marktgröße & Prognose

2024 Marktgröße 45,09 (USD Milliarden)
2035 Marktgröße 61,69 (USD Milliarden)
CAGR (2025 - 2035) 2,89%

Hauptakteure

Teekay Shipping Corporation (CA), MOL Chemical Tankers (JP), Odfjell SE (NO), Stolt-Nielsen Limited (NO), Eagle Bulk Shipping Inc. (US), Navig8 Group (SG), AET Tankers (NO), Höegh Autoliners (NO), DHT Holdings, Inc. (US)

Markt für Flüssigbulktransportbehälter Treiber

Steigende Nachfrage nach Öl und Gas

Der Markt für Flüssigbulk-Transportfahrzeuge erlebt einen Anstieg der Nachfrage, der durch den wachsenden Verbrauch von Öl und Gas angetrieben wird. Mit dem Wachstum der Volkswirtschaften steigt der Bedarf an Energiequellen, was zu erhöhten Lieferungen von Rohöl und raffinierten Produkten führt. Im Jahr 2025 prognostiziert die Internationale Energieagentur, dass die globale Ölnachfrage etwa 104 Millionen Barrel pro Tag erreichen wird, was eine robuste Flotte von Flüssigbulk-Schiffen erfordert, um den Transport zu erleichtern. Dieser Trend wird durch den Anstieg der Petrochemie-Produktion weiter unterstützt, die stark auf den Flüssigbulk-Transport angewiesen ist. Folglich wird die Branche voraussichtlich Investitionen in neuere, effizientere Schiffe sehen, um dieser Nachfrage gerecht zu werden, wodurch die Betriebskapazitäten verbessert und die Transportkosten gesenkt werden.

Expansion der chemischen Herstellung

Der Markt für Flüssigbulk-Transportfahrzeuge wird erheblich von der Expansion des chemischen Herstellungssektors beeinflusst. Mit dem Wachstum von Branchen wie Landwirtschaft, Pharmazie und Konsumgütern steigt die Nachfrage nach verschiedenen Chemikalien, einschließlich Düngemitteln und Spezialchemikalien. Im Jahr 2025 wird ein Anstieg der globalen Chemieproduktion um etwa 3,5 % erwartet, was zu einem entsprechenden Anstieg des Transports von Flüssigbulk-Chemikalien führen wird. Dieses Wachstum erfordert eine zuverlässige und effiziente Flotte von Schiffen, die in der Lage sind, gefährliche und nicht gefährliche Flüssigkeiten zu transportieren. Die Branche wird voraussichtlich reagieren, indem sie spezialisierte Schiffe entwickelt, die strengen Sicherheitsvorschriften entsprechen, um den sicheren Transport dieser wichtigen Materialien zu gewährleisten.

Wachstum im Handel und globalen Lieferketten

Der Markt für Flüssigbulk-Transportfahrzeuge wird erheblich von dem Wachstum des internationalen Handels und der Expansion globaler Lieferketten beeinflusst. Da Länder mehr Handelsabkommen und wirtschaftliche Partnerschaften eingehen, wird erwartet, dass die Bewegung von Flüssigbulk-Waren wie Öl, Chemikalien und verflüssigten Gasen zunimmt. Im Jahr 2025 erwartet die Welthandelsorganisation einen Anstieg des Handelsvolumens, was wahrscheinlich eine umfangreichere Flotte von Flüssigbulk-Schiffen erfordert, um dieser Nachfrage gerecht zu werden. Dieser Trend könnte zu einem erhöhten Wettbewerb unter den Reedereien führen, was sie dazu veranlasst, ihre Serviceangebote zu verbessern und in größere, effizientere Schiffe zu investieren. Folglich ist die Branche bereit für Wachstum, während sie sich an die sich entwickelnden Dynamiken des globalen Handels anpasst.

Regulatorische Compliance und Sicherheitsstandards

Der Markt für Flüssigbulk-Transportfahrzeuge wird stark von der sich entwickelnden regulatorischen Landschaft in Bezug auf Sicherheits- und Umweltstandards beeinflusst. Regierungen und internationale Organisationen setzen zunehmend strenge Vorschriften um, um die Umweltauswirkungen von Schifffahrtsoperationen zu minimieren. Im Jahr 2025 wird die Einhaltung der Vorschriften der Internationalen Seeschifffahrtsorganisation (IMO) von größter Bedeutung sein, da diese Richtlinien darauf abzielen, die Treibhausgasemissionen von Schiffen zu reduzieren. Dieser regulatorische Druck wird voraussichtlich Investitionen in fortschrittliche Technologien und Schiffsentwürfe ankurbeln, die die Sicherheits- und Umweltleistung verbessern. Infolgedessen könnten Unternehmen innerhalb der Branche die Nachrüstung bestehender Schiffe und den Bau neuer, konformer Schiffe priorisieren, um wettbewerbsfähig zu bleiben und gesetzliche Anforderungen einzuhalten.

Technologische Innovationen im Schiffdesign

Der Markt für Flüssigbulk-Transportfahrzeuge erlebt eine Welle technologischer Innovationen, die das Schiffdesign und die Betriebseffizienz verbessern. Fortschritte in der Materialwissenschaft, Automatisierung und digitalen Technologien führen zur Entwicklung intelligenterer, effizienterer Schiffe. Im Jahr 2025 wird erwartet, dass die Integration von IoT- und KI-Technologien die Routenplanung und den Kraftstoffverbrauch optimiert, was die Betriebskosten um bis zu 15 % senken könnte. Darüber hinaus verbessern Innovationen wie doppelwandige Designs und fortschrittliche Fracht-handling-Systeme die Sicherheit und verringern das Risiko von Verschüttungen. Diese technologischen Fortschritte verbessern nicht nur die Leistung von Flüssigbulk-Schiffen, sondern stimmen auch mit dem Wandel der Branche hin zu Nachhaltigkeit und Effizienz überein.
Einblicke in Marktsegmente

Nach Typ: Öltanker (Größte) vs. LNG-Carrier (Schnellstwachsende)

Der Markt für Flüssigguttransportschiffe wird überwiegend von Öltankern angetrieben, die den größten Marktanteil unter den anderen Schiffstypen halten. Sie dominieren aufgrund ihrer umfangreichen Nutzung im globalen Transport von Rohöl und Erdölprodukten. Nach den Öltankern haben Chemikalientanker und Produkttanker eine bedeutende Präsenz auf dem Markt, die auf spezialisierte Flüssigprodukte abzielen. In der Zwischenzeit treten Biokraftstofftanker als Akteure auf, als Reaktion auf den Wandel zu rneuerbaren Energie-Quellen.
In den letzten Jahren haben LNG-Carrier erheblich an Bedeutung gewonnen und sind als das am schnellsten wachsende Segment im Markt für Flüssigguttransportschiffe hervorgetreten. Dieses Wachstum wird hauptsächlich durch die steigende Nachfrage nach liquefiziertem Erdgas als sauberer Energiealternative bedingt. Fortschritte in der Technologie, einschließlich verbesserter Schiffsentwürfe und umweltfreundlicher Lösungen, haben ebenfalls ihre Marktexpansion vorangetrieben, was sie für die Zukunft des Flüssigguttransports unerlässlich macht.

Chemikalientanker (Dominant) vs. Biokraftstofftanker (Aufstrebend)

Chemikalientanker sind eine dominante Kraft im Markt für Flüssigguttransportschiffe, da sie in der Lage sind, eine Vielzahl von flüssigen Chemikalien sicher und effizient zu transportieren. Sie sind mit speziellen Funktionen ausgestattet, um korrosive und gefährliche Materialien zu handhaben, und gewährleisten Sicherheit und Einhaltung strenger Vorschriften. Im Gegensatz dazu stellen Biokraftstofftanker das aufstrebende Segment dar, das Aufmerksamkeit erregt, während die Welt sich auf nachhaltigere Energiequellen zubewegt. Diese Schiffe sind speziell für den Transport von Biokraftstoffen konzipiert, und ihre Akzeptanz wird durch zunehmende Umweltbedenken und gesetzgeberische Unterstützung für Technologien erneuerbarer Energien vorangetrieben. Da die Nachfrage nach umweltfreundlichen Alternativen wächst, sind Biokraftstofftanker bereit, sich eine bedeutende Nische zu schaffen und ihre Präsenz auf dem Markt zu stärken.

Nach Frachtkapazität: Mittlere Größen (Größte) vs. Große Größen (Schnellstwachsende)

Im Markt für Flüssigguttransportschiffe ist das Segment der Frachtkapazität diversifiziert, wobei mittlere Schiffe (10.000 - 50.000 DWT) einen erheblichen Teil des Marktanteils ausmachen. Dieses Segment wird durch eine starke Nachfrage nach mittelgroßen Schiffen unterstützt, die in der Lage sind, verschiedene flüssige Fracht effizient zu transportieren. Im Gegensatz dazu gewinnen große Schiffe (50.000 - 150.000 DWT) schnell an Bedeutung, da der Bedarf an Massentransport von Flüssigkeiten in größeren Sendungen steigt, was für großangelegte industrielle Betriebe attraktiv ist.
Die Wachstumstrends dieser Segmente spiegeln die breiteren Dynamiken der Branche wider. Mittlere Schiffe bleiben entscheidend für den regionalen Handel, während große Schiffe von größeren Unternehmen übernommen werden, die Skaleneffekte suchen. Dieser Wandel wird durch steigende Öl- und Chemietransportbedürfnisse sowie durch Fortschritte im Schiffsentwurf und in der Betriebseffizienz beeinflusst, die die Kapazität und Handhabung von Flüssigkeiten verbessern.

Mittlere Größen (Dominant) vs. Große Größen (Aufstrebend)

Mittlere Schiffe dominieren den Markt für Flüssigguttransportschiffe aufgrund ihrer Vielseitigkeit, eine Reihe von flüssigen Frachtgütern zu transportieren, was sie sowohl für regionale als auch internationale Transportbedürfnisse sehr begehrt macht. Sie werden besonders für Routen mit moderater Nachfrage bevorzugt, da sie Kapazität und Betriebskosten ausbalancieren. Auf der anderen Seite stellen große Schiffe, obwohl sie noch aufstrebend sind, ein wachsendes Segment dar, das hauptsächlich auf Industrien mit hohen Volumina abzielt, wie Petrochemikalien und verflüssigtes naturgas. Diese Schiffe profitieren von verbesserter Kraftstoffeffizienz und größerer Frachtkapazität, was sie für eine signifikante Expansion positioniert, während sich die globalen Handelsströme in Richtung größerer Sendungen und größerer Konsolidierung in der Lieferkette entwickeln.

Nach Betriebsumfeld: Küstenschifffahrt (Größte) vs. Hochseeschifffahrt (Schnellstwachsende)

Im Markt für Flüssigguttransportschiffe hat die Küstenschifffahrt einen erheblichen Marktanteil aufgrund ihrer Nähe zu Küstengebieten und der Effizienz, die sie beim Transport verschiedener flüssiger Massengüter bietet. Dieses Segment profitiert von etablierter Infrastruktur und kürzeren Transitzeiten, was es zu einer optimalen Wahl für viele Unternehmen macht, die Flüssigkeiten über relativ kurze Distanzen transportieren möchten. Im Gegensatz dazu gewinnt die Hochseeschifffahrt, während sie im größeren Maßstab und über größere Distanzen operiert, schnell an Bedeutung, da immer mehr Unternehmen ihr Potenzial für kosteneffizienten Massentransport weltweit erkennen.

Küstenschifffahrt (Dominant) vs. Binnenwasserstraßen (Aufstrebend)

Die Küstenschifffahrt bleibt der dominante Akteur im Markt für Flüssigguttransportschiffe, dank ihrer strategischen Vorteile beim Zugang zu mehreren Häfen und Küstenzentren. Sie bedient eine Vielzahl von Industrien, von Chemikalien bis hin zu Lebensmitteln, indem sie pünktliche Lieferungen gewährleistet und die logistische Komplexität reduziert. Auf der anderen Seite stellen Binnenwasserstraßen ein aufstrebendes Segment dar, das durch wachsende Investitionen in Infrastruktur und Umweltüberlegungen gekennzeichnet ist. Dieses Segment wird zunehmend attraktiv aufgrund seines geringeren CO2-Fußabdrucks und seiner Fähigkeit, abgelegene Gebiete zu erreichen. Es entwickelt sich jedoch noch im Vergleich zur etablierten Küstenschifffahrt, die ihre Widerstandsfähigkeit und Zuverlässigkeit beim Transport von Flüssiggut unter Beweis gestellt hat.

Nach Frachtart: Rohöl (Größte) vs. Verflüssigtes Erdgas (Schnellstwachsende)

Der Markt für Flüssigguttransportschiffe wird überwiegend vom Rohölsegment angetrieben, das weiterhin den größten Anteil unter den Frachtarten hält. Diese Situation ist aus der anhaltenden globalen Nachfrage nach Rohöl entstanden, das für die Energie- und Fertigungssektoren entscheidend ist. Nahezu gleichauf hat sich verflüssigtes Erdgas als bedeutender Akteur herausgebildet, der aufgrund seiner wachsenden Nachfrage in verschiedenen Regionen als sauberere Energiequelle Aufmerksamkeit erregt.

Rohöl (Dominant) vs. Verflüssigtes Erdgas (Aufstrebend)

Rohöl dominiert den Markt für Flüssigguttransportschiffe aufgrund seiner etablierten Rolle in der Energieproduktion und verschiedenen industriellen Anwendungen. Transportmittel für Rohöl sind so konzipiert, dass sie seine spezifischen Eigenschaften handhaben, um Sicherheit und Effizienz während des Transits zu gewährleisten. Auf der anderen Seite gewinnt verflüssigtes Erdgas als aufstrebende Frachtart an Bedeutung, bedingt durch den Übergang zu saubereren Brennstoffen. LNG-Transportmittel integrieren fortschrittliche Technologien, um die niedrigen Temperaturen aufrechtzuerhalten, die für die Verflüssigung erforderlich sind, und heben Innovationen in diesem Segment hervor. Der Anstieg der regulatorischen Druck, der niedrigere Emissionen begünstigt, treibt das Wachstum von LNG weiter voran und setzt es auf einen Weg kontinuierlicher Marktexpansion.

Nach Alter des Schiffs: Neubauten (Größte) vs. Alternde Flotte (Schnellstwachsende)

Im Markt für Flüssigguttransportschiffe zeigt die Segmentverteilung, dass Neubauten den größten Anteil ausmachen, der hauptsächlich durch die steigende Nachfrage nach modernen und effizienten Schiffen angetrieben wird. Da die Vorschriften strenger werden und Umweltbedenken zunehmen, investieren Betreiber in neue Technologien, wodurch Neubauten an der Spitze der Marktnachfrage stehen. Im Gegensatz dazu stellt die alternde Flotte das am schnellsten wachsende Segment dar, da Betreiber kosteneffiziente Lösungen suchen, während sie die laufenden betrieblichen Herausforderungen und Compliance-Probleme älterer Schiffe verwalten. Dieses Segment erhält oft Aufmerksamkeit aufgrund des Potenzials zur Nachrüstung und Aufrüstung dieser Schiffe, um aktuellen Standards zu entsprechen, was dieses Wachstum in der Beliebtheit anheizt.

Neubauten (Dominant) vs. Alternde Flotte (Aufstrebend)

Neubauten im Markt für Flüssigguttransportschiffe zeichnen sich durch fortschrittliches Design, verbesserte Betriebseffizienz und die Einhaltung strenger Umweltvorschriften aus. Diese Schiffe verfügen oft über die neueste Technologie zur Reduzierung von Emissionen und Verbesserung der Kraftstoffeffizienz, was sie für Betreiber attraktiv macht, die ihre Flotten modernisieren möchten. Auf der anderen Seite entwickelt sich die alternde Flotte, da Betreiber das Potenzial erkennen, bestehende Schiffe nachzurüsten und aufzurüsten. Während diese älteren Schiffe möglicherweise höhere Wartungskosten und betriebliche Ineffizienzen verursachen, ermöglicht ihre fortgesetzte Nutzung den Unternehmen, Investitionsausgaben zu verwalten, während sie innovative Lösungen erkunden, um ihre Lebensdauer zu verlängern und die Vorschriften einzuhalten.

Erhalten Sie detailliertere Einblicke zu Markt für Flüssigbulktransportbehälter

Regionale Einblicke

Nordamerika: Marktführer in Innovation

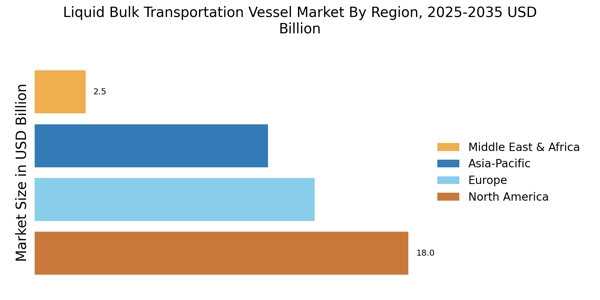
Nordamerika ist der größte Markt für Flüssigbulktransportschiffe und hält etwa 40 % des globalen Marktanteils. Das Wachstum der Region wird durch die steigende Nachfrage nach chemischen und petrochemischen Produkten sowie durch strenge Umweltvorschriften, die den Einsatz moderner, effizienter Schiffe fördern, vorangetrieben. Die USA und Kanada sind die Hauptbeiträger, mit einem Fokus auf die Verbesserung der Hafeninfrastruktur und die Annahme fortschrittlicher Technologien zur Verbesserung der Betriebseffizienz. Die Wettbewerbslandschaft ist durch Schlüsselakteure wie Teekay Shipping Corporation und Eagle Bulk Shipping Inc. gekennzeichnet, die den Markt mit ihren umfangreichen Flotten und innovativen Lösungen dominieren. Die Präsenz wichtiger Versandzentren wie Houston und New York stärkt die Position der Region weiter. Darüber hinaus sorgt die regulatorische Unterstützung durch Behörden wie die US-Küstenwache für die Einhaltung von Sicherheits- und Umweltstandards und fördert ein robustes Marktumfeld.

Europa: Regulierungsrahmen treibt das Wachstum an

Europa ist der zweitgrößte Markt für Flüssigbulktransportschiffe und macht etwa 30 % des globalen Marktanteils aus. Das Wachstum der Region wird durch zunehmende Handelsaktivitäten und einen Wandel hin zu nachhaltigen Versandpraktiken gefördert. Regulierungsrahmen wie der Grüne Deal der Europäischen Union katalysieren Investitionen in umweltfreundliche Schiffe und Technologien, verbessern die Betriebseffizienz und reduzieren die Emissionen. Führende Länder in diesem Markt sind Norwegen, Deutschland und die Niederlande, mit erheblichen Beiträgen von Unternehmen wie Odfjell SE und Stolt-Nielsen Limited. Die Wettbewerbslandschaft ist durch einen Fokus auf Innovation und Nachhaltigkeit gekennzeichnet, wobei viele Unternehmen in digitale Lösungen investieren, um die Logistik zu optimieren und Kosten zu senken. Die Präsenz wichtiger Häfen wie Rotterdam und Hamburg unterstützt zudem die strategische Bedeutung der Region im globalen Versand.

Asien-Pazifik: Schw emerging Market mit hohem Potenzial

Der Asien-Pazifik-Raum verzeichnet ein rapides Wachstum im Markt für Flüssigbulktransportschiffe und hält etwa 25 % des globalen Marktanteils. Die Expansion der Region wird durch zunehmende Industrialisierung, Urbanisierung und die steigende Nachfrage nach Energie und Chemikalien vorangetrieben. Länder wie China und Indien führen dieses Wachstum an, unterstützt durch staatliche Initiativen zur Verbesserung der maritimen Infrastruktur und zur Förderung des Handels. Die Wettbewerbslandschaft umfasst Schlüsselakteure wie MOL Chemical Tankers und Navig8 Group, die von der wachsenden Nachfrage in der Region profitieren. Die Präsenz wichtiger Versandrouten und Häfen, einschließlich Shanghai und Singapur, erhöht zudem die Attraktivität der Region für Investitionen. Darüber hinaus prägt der Fokus auf die Annahme fortschrittlicher Technologien und nachhaltiger Praktiken die Zukunft des Marktes und macht ihn zu einem wichtigen Akteur auf der globalen Bühne.

Naher Osten und Afrika: Chancen in ressourcenreichen Regionen

Die Region Naher Osten und Afrika entwickelt sich zu einem bedeutenden Akteur im Markt für Flüssigbulktransportschiffe und hält etwa 5 % des globalen Marktanteils. Das Wachstum wird hauptsächlich durch die umfangreichen Öl- und Gasreserven der Region vorangetrieben, die effiziente Transportlösungen erfordern. Länder wie Saudi-Arabien und die VAE stehen an der Spitze, mit Investitionen in die Hafeninfrastruktur und die Schifffähigkeiten, um die Effizienz des Handels zu verbessern. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, wobei Unternehmen wie AET Tankers und Höegh Autoliners bemerkenswerte Beiträge leisten. Die strategische Lage der Region entlang wichtiger Versandrouten erhöht zudem ihr Wachstumspotenzial. Darüber hinaus prägen laufende Bemühungen zur Diversifizierung der Volkswirtschaften und zur Verringerung der Abhängigkeit von Öl die Zukunft des Marktes und bieten neue Chancen für den Flüssigbulktransport.

Markt für Flüssigbulktransportbehälter Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Flüssigbulktransportschiffe ist durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch den zunehmenden globalen Handel und die steigende Nachfrage nach effizientem Transport von flüssigen Rohstoffen angetrieben wird. Schlüsselakteure wie Teekay Shipping Corporation (Kanada), MOL Chemical Tankers (Japan) und Odfjell SE (Norwegen) sind strategisch positioniert, um ihre betrieblichen Stärken zu nutzen. Teekay Shipping Corporation (Kanada) konzentriert sich darauf, die Fähigkeiten seiner Flotte durch technologische Fortschritte und Nachhaltigkeitsinitiativen zu verbessern, während MOL Chemical Tankers (Japan) die regionale Expansion und Partnerschaften betont, um seine Dienstleistungsangebote zu optimieren. Odfjell SE (Norwegen) scheint sich auf digitale Transformation und Betriebseffizienz zu konzentrieren, was zusammen eine Wettbewerbsumgebung schafft, die zunehmend auf Innovation und Nachhaltigkeit fokussiert ist. Die Marktstruktur ist moderat fragmentiert, mit mehreren Akteuren, die um Marktanteile konkurrieren. Zu den wichtigsten Geschäftstaktiken gehören die Lokalisierung der Herstellung und die Optimierung der Lieferketten zur Verbesserung der Betriebseffizienz. Der kollektive Einfluss dieser großen Akteure fördert eine wettbewerbsfähige Atmosphäre, in der Agilität und Reaktionsfähigkeit auf die Marktnachfrage von größter Bedeutung sind. Während Unternehmen sich an sich ändernde Vorschriften und Kundenerwartungen anpassen, spiegeln ihre Strategien ein Engagement für Nachhaltigkeit und technologische Integration wider.

Im August kündigte Teekay Shipping Corporation (Kanada) eine Partnerschaft mit einem führenden Technologieunternehmen an, um ein neues Flottenmanagementsystem zu entwickeln, das darauf abzielt, die Betriebseffizienz zu verbessern und die Emissionen zu reduzieren. Dieser strategische Schritt unterstreicht Teekays Engagement für Nachhaltigkeit und positioniert das Unternehmen, um die sich entwickelnde regulatorische Landschaft zu erfüllen und gleichzeitig seine Wettbewerbsfähigkeit zu verbessern.

Im Juli erweiterte MOL Chemical Tankers (Japan) seine Flotte durch den Erwerb von zwei neuen Chemietankern, die mit fortschrittlichen umweltfreundlichen Technologien ausgestattet sind. Diese Akquisition stärkt nicht nur die Marktposition von MOL, sondern entspricht auch der wachsenden Nachfrage nach umweltverantwortlichen Versandlösungen, was einen proaktiven Ansatz für Markttrends anzeigt.

Im September startete Odfjell SE (Norwegen) eine digitale Plattform, die darauf abzielt, die Kundenbindung zu verbessern und die Logistikabläufe zu optimieren. Diese Initiative spiegelt Odfjells Fokus auf digitale Transformation wider, mit dem Ziel, die Servicebereitstellung und die betriebliche Transparenz zu verbessern, die von Kunden im Flüssigbulksektor zunehmend geschätzt werden.

Im Oktober werden die Wettbewerbstrends im Markt für Flüssigbulktransportschiffe stark von der Digitalisierung, Nachhaltigkeit und der Integration von künstlicher Intelligenz beeinflusst. Strategische Allianzen werden immer häufiger, da Unternehmen die Notwendigkeit erkennen, zusammenzuarbeiten, um ihre technologischen Fähigkeiten und Dienstleistungsangebote zu verbessern. In Zukunft wird sich die wettbewerbliche Differenzierung voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, Technologieanwendung und Zuverlässigkeit der Lieferkette entwickeln, während Unternehmen bestrebt sind, die Anforderungen eines sich schnell verändernden Marktes zu erfüllen.

Zu den wichtigsten Unternehmen im Markt für Flüssigbulktransportbehälter-Markt gehören

Aktuelle Branchenentwicklungen

  • Q2 2024: Maersk bestellt sechs neue methanolbetriebene Tanker im Rahmen des grünen Vorstoßes A.P. Moller-Maersk gab bekannt, dass es sechs neue methanolbetriebene Flüssigbulk-Tanker bestellen wird, um die Emissionen in seiner Flotte zu reduzieren und den Übergang zu umweltfreundlicheren Schiffs-brennstoffen zu unterstützen.
  • Q2 2024: Odfjell SE ernennt Harald Fotland zum neuen CEO Odfjell SE, ein großer Betreiber von chemischen und Flüssigbulk-Schiffen, gab die Ernennung von Harald Fotland zu seinem neuen Chief Executive Officer bekannt, die im Juni 2024 wirksam wird.
  • Q2 2024: Stolt-Nielsen unterzeichnet einen Vertrag über 400 Millionen USD für vier neue Chemietanker Stolt-Nielsen Limited unterzeichnete einen Vertrag über 400 Millionen USD mit einem südkoreanischen Werft, um vier neue Chemietanker zu bauen und damit seine Kapazität für Flüssigbulktransporte zu erweitern.
  • Q2 2024: Mitsui O.S.K. Lines startet den weltweit größten Ammoniakträger Mitsui O.S.K. Lines startete den weltweit größten Ammoniakträger, der für den Transport von flüssigem Ammoniak in großen Mengen konzipiert ist und einen Meilenstein im alternativen Kraftstoffversand darstellt.
  • Q3 2024: Odfjell SE schließt den Verkauf des Rotterdamer Terminals an Koole Terminals ab Odfjell SE schloss den Verkauf seines Rotterdamer Flüssigbulkterminals an Koole Terminals ab, als Teil seiner Strategie, sich auf die Kernversandoperationen zu konzentrieren.
  • Q3 2024: Navigator Holdings und Bumi Armada kündigen Joint Venture für schwimmende Lager- und Regasifizierungseinheit an Navigator Holdings und Bumi Armada gründeten ein Joint Venture zur Entwicklung und zum Betrieb einer schwimmenden Lager- und Regasifizierungseinheit (FSRU) für den Transport von Flüssigbulkgas.
  • Q3 2024: Euronav sichert sich einen grünen Kredit über 250 Millionen USD zur Finanzierung von Dual-Fuel-VLCCs Euronav sicherte sich einen grünen Kredit über 250 Millionen USD zur Finanzierung des Baus von Dual-Fuel sehr großen Rohöltankern (VLCCs), um seine Bemühungen zur Dekarbonisierung der Flotte zu unterstützen.
  • Q4 2024: Stena Bulk startet neuen IMOIIMAX-Tanker für Chemikalien- und Öltransport Stena Bulk startete einen neuen IMOIIMAX-Tanker, der für den effizienten und flexiblen Transport von flüssigen Chemikalien und Ölprodukten konzipiert ist.
  • Q4 2024: Teekay Tankers erwirbt drei Suezmax-Tanker für 210 Millionen USD Teekay Tankers gab die Akquisition von drei Suezmax-Flüssigbulk-Tankern für 210 Millionen USD bekannt, um seine Flotte für den Transport von Rohstoffen und Produkten zu erweitern.
  • Q1 2025: NYK Line und ENEOS arbeiten an einem Pilotprojekt für einen mit Biokraftstoff betriebenen Tanker NYK Line und ENEOS Corporation gaben eine Partnerschaft bekannt, um einen mit Biokraftstoff betriebenen Flüssigbulk-Tanker zu testen, um die Emissionen im maritimen Transport zu reduzieren.
  • Q1 2025: MISC Berhad sichert sich einen langfristigen Chartervertrag für einen LNG-Träger mit QatarEnergy MISC Berhad sicherte sich einen langfristigen Chartervertrag mit QatarEnergy für einen neuen LNG-Träger, was seine Position im Sektor des Flüssigbulkgastransports stärkt.
  • Q2 2025: Scorpio Tankers beschafft 300 Millionen USD durch Aktienangebot zur Finanzierung der Flottenerneuerung Scorpio Tankers schloss ein Aktienangebot über 300 Millionen USD ab, um die Erneuerung und Erweiterung seiner Flüssigbulk-Tankflotte zu finanzieren.

Zukunftsaussichten

Markt für Flüssigbulktransportbehälter Zukunftsaussichten

Der Markt für Flüssigbulktransportschiffe wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 2,89% wachsen, angetrieben durch den zunehmenden globalen Handel und die Nachfrage nach effizienten Transportlösungen.

Neue Möglichkeiten liegen in:

  • Entwicklung umweltfreundlicher Schiffsdesigns zur Erfüllung der regulatorischen Standards.

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erreicht, das die sich entwickelnden Anforderungen der Branche widerspiegelt.

Marktsegmentierung

Marktübersicht für Flüssigbulktransportschiffe

  • Chemikalientanker
  • Öltanker
  • LNG-Carrier
  • Biodiesel-Tanker
  • Produktenker

Marktübersicht für Flüssigbulktransportschiffe nach Ladungstyp

  • Rohöl
  • Verflüssigtes Erdgas
  • Chemikalien
  • Pflanzenöle

Marktübersicht für Flüssigbulktransportschiffe nach Alter der Schiffe

  • Neubauten
  • Schiffe mittleren Alters
  • Alternde Flotte

Marktübersicht für Flüssigbulktransportschiffe nach Ladungskapazität

  • Kleinmaßstab (bis zu 10.000 DWT)
  • Mittelmaßstab (10.000 - 50.000 DWT)
  • Großmaßstab (50.000 - 150.000 DWT)
  • Sehr groß (150.000 DWT und mehr)

Marktübersicht für Flüssigbulktransportschiffe nach Betriebsumfeld

  • Küstenverkehr
  • Hochseeverkehr
  • Binnenwasserstraßen

Berichtsumfang

MARKTGRÖSSE 2024 45,09 (USD Milliarden)
MARKTGRÖSSE 2025 46,39 (USD Milliarden)
MARKTGRÖSSE 2035 61,69 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 2,89 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen, die profiliert werden Teekay Shipping Corporation (CA), MOL Chemical Tankers (JP), Odfjell SE (NO), Stolt-Nielsen Limited (NO), Eagle Bulk Shipping Inc. (US), Navig8 Group (SG), AET Tankers (NO), Höegh Autoliners (NO), DHT Holdings, Inc. (US)
Abgedeckte Segmente Schiffstyp, Ladekapazität, Betriebsumfeld, Ladetyp, Alter des Schiffes, Regional
Wichtige Marktchancen Die Einführung fortschrittlicher umweltfreundlicher Technologien im Markt für Flüssigbulktransportschiffe verbessert die Betriebseffizienz.
Wichtige Marktdynamiken Steigende regulatorische Anforderungen und technologische Fortschritte treiben Innovationen im Markt für Flüssigbulktransportschiffe voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Häufig gestellte Fragen

Was ist die aktuelle Bewertung des Marktes für Flüssigguttransportschiffe?

Die Marktbewertung erreichte 45,09 Milliarden USD im Jahr 2024.

Wie groß wird die prognostizierte Marktgröße für den Markt für Flüssigguttransportschiffe bis 2035 sein?

Der Markt wird voraussichtlich bis 2035 auf 61,69 Milliarden USD wachsen.

Wie hoch wird die erwartete CAGR für den Markt für Flüssigguttransportschiffe im Prognosezeitraum 2025 - 2035 sein?

Die erwartete CAGR für diesen Markt beträgt 2,89% von 2025 bis 2035.

Welche Unternehmen gelten als Schlüsselakteure im Markt für Flüssigguttransportschiffe?

Zu den Schlüsselakteuren gehören Teekay Shipping Corporation, MOL Chemical Tankers und Odfjell SE, unter anderem.

Was sind die prognostizierten Bewertungen für verschiedene Arten von Tankern im Jahr 2035?

Bis 2035 könnten Chemietanker 12,0 Milliarden USD, Öltanker 20,0 Milliarden USD und LNG-Carrier 10,0 Milliarden USD erreichen.

Wie verteilt sich das Segment der Frachtkapazität in Bezug auf die Bewertung für 2035?

Im Jahr 2035 werden große Tanker voraussichtlich mit 20,0 Milliarden USD bewertet, während sehr große Tanker 22,19 Milliarden USD erreichen könnten.

Wie hoch wird die erwartete Bewertung für die Küstenschifffahrt im Segment der Betriebsumgebung bis 2035 sein?

Die Küstenschifffahrt wird voraussichtlich bis 2035 20,0 Milliarden USD erreichen.

Was sind die erwarteten Bewertungen für verschiedene Frachtarten im Jahr 2035?

Bis 2035 könnte Rohöl mit 24,0 Milliarden USD bewertet werden, während Chemikalien 16,0 Milliarden USD erreichen könnten.

Wie hoch wird die prognostizierte Bewertung für Neubauten im Segment des Alters der Schiffe bis 2035 sein?

Neubauten werden voraussichtlich bis 2035 mit 15,0 Milliarden USD bewertet.

Wie vergleicht sich das Segment der alternden Flotte in der Bewertung mit mittelalten Schiffen bis 2035?

Die alternde Flotte wird voraussichtlich 26,69 Milliarden USD erreichen und damit mittelalte Schiffe mit 20,0 Milliarden USD bis 2035 übertreffen.

Autor
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.