Mercado de Genómica en el Cuidado del Cáncer (2026 - 2035)

Informe de Investigación del Mercado de Genómica en el Cuidado del Cáncer por Tecnología (Secuenciación de Nueva Generación (NGS), Hibridación Genómica Comparativa (CGH), Hibridación Fluorescente In Situ (FISH)), por Tipo de Cáncer (Cáncer de Mama, Cáncer de Pulmón, Cáncer Colorrectal), por Aplicación (Pruebas Diagnósticas, Pruebas Pronósticas, Selección de Tratamiento, Monitoreo de Respuesta a la Terapia), por Tipo de Muestra (Sangre, Tejido, Orina), por Entorno Clínico (Laboratorios Basados en Hospitales, Laboratorios Comerciales, Instituciones de Investigación) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/LS/29452-HCR 100 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 17, 2026
Genomics In Cancer Care Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)17.45%
2025 Market SizeUSD 26.18 Billion
2035 Market SizeUSD 131.50 Billion
Key Players
Illumina
Thermo Fisher Scientific
Roche
Agilent Technologies
QIAGEN
Guardant Health
Opportunities
  • Multi-Cancer Early Detection (MCED) at Scale
  • Pharmacogenomics-Driven Companion Diagnostics
  • Emerging-Market Genomics Infrastructure

Mercado de Genómica en el Cuidado del Cáncer Resumen del mercado

El mercado de la genómica en el cuidado del cáncer alcanzó un estimado de 26.18 mil millones de USD en 2025 y se proyecta que se expanda de 30.37 mil millones de USD en 2026 a 131.50 mil millones de USD para 2035, registrando un CAGR del 17.45% durante el período de pronóstico. Esta trayectoria refleja la ampliación de las vías de reembolso de Medicare y Medicaid para los paneles de secuenciación del genoma del cáncer, combinada con la inversión anual de 1.7 mil millones de USD del Instituto Nacional del Cáncer de EE. UU. en oncología de precisión. El renovado mandato de la iniciativa Cancer Moonshot para 2024 y la Iniciativa de 1+ Millón de Genomas de Europa han acelerado aún más la adopción institucional del perfilado de mutaciones tumorales como herramienta estándar de atención en centros médicos académicos y redes de oncología comunitaria.

Un cambio tecnológico fundamental está en marcha dentro del mercado de la genómica en el cuidado del cáncer, ya que la secuenciación Sanger heredada y los ensayos de un solo gen dan paso a plataformas de secuenciación de próxima generación (NGS) de alto rendimiento y arquitecturas de secuenciación en tiempo real de moléculas individuales (SMRT). Los costos de la secuenciación del genoma completo han disminuido por debajo del umbral de 200 USD—acercándose al nivel histórico de 100 USD—lo que permite flujos de trabajo de ADN canceroso de biopsia líquida que eran prohibitivos en costos hace solo tres años [2]. Las herramientas de soporte de decisión basadas en inteligencia artificial ahora analizan los datos de análisis de mutaciones somáticas en menos de 48 horas, comprimiendo los tiempos de respuesta que anteriormente se extendían a dos semanas.

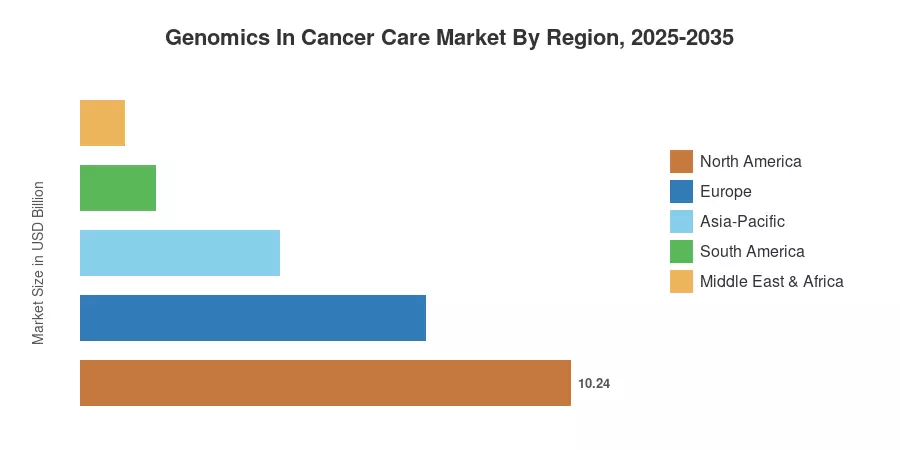
América del Norte representa aproximadamente el 39.10% del mercado de la genómica en el cuidado del cáncer, anclado por la concentración de centros de cáncer integrales y una sólida cobertura de pagadores para pruebas de biomarcadores de oncogenómica. Asia-Pacífico emerge como la región de más rápido crecimiento con un CAGR proyectado del 15.85%, impulsado por el programa nacional de infraestructura genómica de China y la red en expansión de laboratorios de diagnósticos moleculares de India . Europa tiene la segunda mayor participación con aproximadamente el 27.50%, impulsada por el Plan de Lucha contra el Cáncer de la UE y los marcos de Regulación de IVD (IVDR) armonizados. A medida que los ecosistemas de reembolso maduran en todo el mundo, el mercado de la genómica en el cuidado del cáncer está preparado para una expansión sostenida de dos dígitos hasta 2035.


Principales Conclusiones del Informe

• Por Tipo de Producto

  • Los instrumentos capturaron aproximadamente el 40.20% de la participación de ingresos del mercado de la genómica en el cuidado del cáncer en 2025, impulsados por los ciclos de gasto de capital en los centros de cáncer designados por el NCI que actualizan a plataformas de secuenciación de lectura larga
  • Los servicios representan el segmento de producto de más rápido crecimiento, proyectándose que se expanda a un CAGR del 19.85% hasta 2035 a medida que la adopción de la secuenciación del genoma del cáncer externalizada se acelera entre las prácticas de oncología comunitaria

• Por Tecnología

  • La secuenciación del genoma comandó una participación del 48.60% del mercado de la genómica en el cuidado del cáncer en 2025, reflejando el cambio de paneles dirigidos a ensayos completos de genoma y exoma
  • La secuenciación en tiempo real de moléculas individuales avanza a un CAGR del 24.70%, siendo cada vez más favorecida para la detección de variantes estructurales en aplicaciones de perfilado de mutaciones tumorales

• Por Aplicación

  • Los diagnósticos representaron el 55.40% del mercado de la genómica en el cuidado del cáncer en 2025, impulsados por ensayos de diagnóstico companion aprobados por la FDA vinculados a terapias dirigidas
  • El monitoreo de enfermedad residual mínima y los flujos de trabajo de ADN canceroso de biopsia líquida están expandiéndose a un CAGR del 22.35%, remodelando los protocolos de vigilancia post-tratamiento

• Por Usuario Final

  • Los hospitales y centros de cáncer representaron el 43.80% del mercado de la genómica en el cuidado del cáncer en 2025
  • Los laboratorios de referencia y clínicos están creciendo a un CAGR del 18.85% a medida que los centros de análisis de mutaciones somáticas centralizados aumentan su capacidad

• Por Región

  • América del Norte contribuyó con el 39.10% de los ingresos globales en 2025
  • Asia-Pacífico registró el CAGR regional más rápido con un 15.85%, liderado por iniciativas genómicas respaldadas por el gobierno en China y Japón


Tamaño del Mercado y Pronóstico (2021–2035)

El dimensionamiento del mercado de MRFR combina la modelación de ingresos de abajo hacia arriba a partir de envíos de instrumentos de secuenciación, tasas de adjunto de consumibles y datos de facturación de servicios con validación de arriba hacia abajo contra bases de datos de gasto en salud nacional y registros de reclamaciones de pagadores. Las cifras históricas (2021–2024) se concilian con los ingresos reportados por las empresas, mientras que las proyecciones de pronóstico (2026–2035) aplican un CAGR calibrado anclado a las líneas de tiempo de expansión de reembolso y curvas de adopción tecnológica.
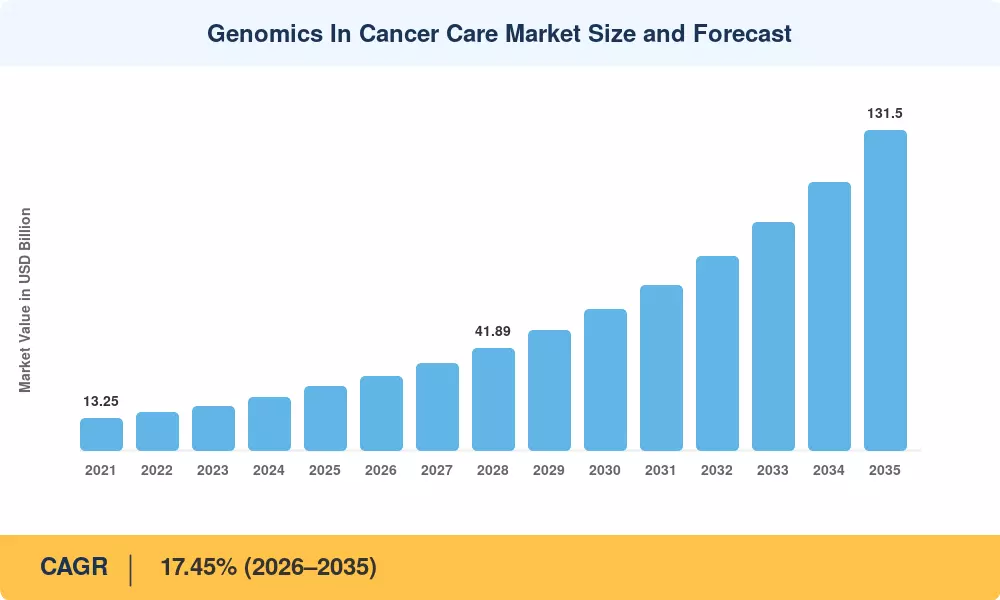
Tamaño y Pronóstico del Mercado de Genómica en el Cuidado del Cáncer
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Reembolso ampliado de pagadores para paneles NGS ~22% América del Norte, Europa Corto plazo (≤2 años)
Costos de secuenciación en declive hacia USD 100 WGS ~18% Global Mediano plazo (2–4 años)
Integración de IA/ML en pruebas de biomarcadores de oncogenómica ~16% América del Norte, Asia-Pacífico Mediano plazo (2–4 años)
Aumento de la validación clínica de ADN canceroso en biopsia líquida ~14% Global Corto plazo (≤2 años)
Iniciativas gubernamentales de medicina de precisión ~12% China, UE, India Largo plazo (≥4 años)
Pipeline de detección temprana de múltiples cánceres (MCED) ~10% América del Norte Largo plazo (≥4 años)
Monetización de plataformas de datos del mundo real ~8% América del Norte, Europa Largo plazo (≥4 años)


Reembolso Ampliado de Pagadores para Paneles NGS

En 2024, CMS completó una determinación de cobertura nacional que eliminó la restricción previa a los cánceres en etapas avanzadas y extendió el reembolso de Medicare a la profilaxis genética integral para todos los tumores sólidos. Se estima que 1.2 millones más de beneficiarios de Medicare cada año ahora tienen acceso a la profilaxis de mutaciones tumorales gracias a este cambio de política . La industria de la genómica en el cuidado del cáncer se está moviendo hacia una adopción generalizada, ya que los aseguradores privados han seguido, con UnitedHealthcare y Aetna ahora cubriendo paneles de 50 genes y más sin autorización previa para tumores en etapas II–IV.


Costos de Secuenciación en Declive

De aproximadamente USD 1,000 por genoma en 2020 a aproximadamente USD 200 en 2025, la tendencia de costos de la secuenciación de genomas completos ha superado la Ley de Moore [6]. Los laboratorios clínicos ahora pueden proporcionar secuenciación del genoma del cáncer a precios amigables para el reembolso gracias a la mayor competitividad de precios provocada por la tecnología Revio de PacBio y la serie NovaSeq X de Illumina. Para 2028, MRFR predice que los costos por genoma superarán los $100 USD, permitiendo un análisis generalizado de mutaciones somáticas en entornos de oncología comunitaria.


Integración de IA/ML en Genómica Clínica

Los algoritmos de inteligencia artificial ahora interpretan la patogenicidad de variantes, predicen la respuesta a medicamentos y señalan hallazgos accionables en cuestión de horas en lugar de días. La plataforma de IA clínica de Tempus procesa más de 7,000 genomas de pacientes mensualmente, mientras que Foundation Medicine's FoundationOne CDx integra clasificadores de aprendizaje automático para mejorar la sensibilidad de las pruebas de biomarcadores de oncogenómica . Estas capacidades son aceleradores críticos para el mercado de la genómica en el cuidado del cáncer porque reducen los cuellos de botella en la interpretación y amplían el grupo de clínicos capaces de ordenar y actuar sobre informes genómicos.

Validación de ADN Canceroso en Biopsia Líquida

La prueba Shield de Guardant Health recibió aprobación de la FDA para cribado de cáncer colorrectal en 2024, marcando un hito regulatorio pivotal para la tecnología de ADN canceroso en biopsia líquida. La prueba de detección temprana de múltiples cánceres Galleri de GRAIL inscribió a más de 140,000 participantes en el ensayo NHS-Galleri, generando el conjunto de datos prospectivo más grande para el cribado de ADN tumoral circulante [9]. Estos hitos de validación convierten la biopsia líquida de una herramienta de investigación en un servicio clínico reembolsable, ampliando la población abordable para la genómica en el cuidado del cáncer.


Análisis del Impacto de las Restricciones

Restricción ~% Arrastre en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Regulaciones de privacidad de datos y soberanía de datos genómicos ~–6% UE, Asia-Pacífico Corto plazo (2–4 años)
Escasez de mano de obra en interpretación clínica ~–5% Global Largo plazo (≥4 años)
Fragmentación del reembolso en economías emergentes ~–5% Sudamérica, MEA Largo plazo (≥4 años)
Desafíos en la presentación de informes de variantes de significado incierto (VUS) ~–4% Global Corto plazo (≤2 años)
Alto costo de capital de las plataformas de secuenciación de lectura larga ~–3% Mercados emergentes Corto plazo (2–4 años)


Restricciones de Privacidad de Datos y Soberanía Genómica

El Reglamento General de Protección de Datos de la UE clasifica los datos genómicos como una "categoría especial" que requiere consentimiento explícito y almacenamiento localizado, añadiendo costos de cumplimiento estimados en USD 1.5–3 millones por laboratorio anualmente [12]. La Ley de Protección de Información Personal de China impone restricciones a la transferencia de datos transfronterizos que complican los estudios multinacionales de perfil de mutaciones tumorales. Estas capas regulatorias ralentizan la agrupación de conjuntos de datos de análisis de mutaciones somáticas necesarios para el entrenamiento de modelos de IA y la validación clínica en múltiples sitios.

Escasez de Mano de Obra en Interpretación Clínica

Existen cuellos de botella en la etapa de interpretación de los flujos de trabajo de secuenciación del genoma del cáncer debido a una escasez global de aproximadamente 4,800 patólogos moleculares y consejeros genéticos certificados por la junta, según el Colegio Americano de Genética Médica [13]. La falta de personal continuará incluso a medida que aumente el rendimiento de la secuenciación porque los procedimientos de capacitación tardan de cinco a siete años en crear especialistas capacitados. Esta limitación se alivia en cierta medida con la interpretación asistida por IA, pero no puede reemplazar completamente el juicio clínico en escenarios complejos de pruebas de biomarcadores en oncogenómica.


Fragmentación del Reembolso en Economías Emergentes

En Brasil, India y gran parte de África subsahariana, las pruebas genómicas carecen de códigos de reembolso estandarizados, obligando a los pacientes a modelos de pago de bolsillo que suprimen la adopción [8]. El esquema Ayushman Bharat de India cubre la hospitalización pero excluye la mayoría de los diagnósticos moleculares, limitando la penetración de la genómica en el mercado de atención del cáncer más allá de los hospitales urbanos terciarios. Hasta que los programas nacionales de seguro de salud incorporen ensayos genómicos, estas regiones tendrán un rendimiento inferior en relación con su potencial de carga de cáncer.


Mercado de Genómica en el Cuidado del Cáncer Oportunidades

Detección Temprana de Múltiples Cánceres (MCED) a Gran Escala

Las pruebas de sangre MCED que examinan más de 50 tipos de cáncer utilizando ADN tumoral circulante representan una oportunidad abordable de 50 mil millones de USD para 2035 si la adopción de pruebas sigue las curvas de adopción de la detección del cáncer cervical . Los sistemas de salud que están pilotando programas de MCED a escala poblacional—incluyendo NHS Inglaterra y Kaiser Permanente—están generando la base de evidencia necesaria para el reembolso universal, creando un catalizador de crecimiento de función escalonada para el mercado de genómica en el cuidado del cáncer.

Diagnósticos Companion Impulsados por Farmacogenómica

A medida que las terapias dirigidas aprobadas por la FDA superan los 250 agentes, la demanda de pruebas de biomarcadores de oncogenómica que coincidan crece a la par. Las compañías farmacéuticas cada vez más agrupan el desarrollo de diagnósticos companion en ensayos de Fase II, creando un flujo de ingresos recurrente para los desarrolladores de ensayos. Esta tendencia abre asociaciones de co-desarrollo valoradas en un estimado de 2 a 4 mil millones de USD anuales en el mercado de genómica en el cuidado del cáncer.

Infraestructura Genómica en Mercados Emergentes

El 14º Plan Quinquenal de China asigna 30 mil millones de CNY a centros nacionales de genómica, mientras que el Proyecto Genoma India de India tiene como objetivo secuenciar 100,000 genomas para 2027 . Estos programas crean oportunidades en terrenos vírgenes para proveedores de instrumentos, proveedores de consumibles y proveedores de servicios de bioinformática para establecer posiciones tempranas en regiones de alto crecimiento.

Monetización de Datos del Mundo Real y Economía de Plataformas

Los conjuntos de datos clínicos genómicos desidentificados exigen tarifas de licencia de 500 a 2,000 USD por registro de paciente de las compañías farmacéuticas que realizan descubrimientos retrospectivos de biomarcadores . Empresas como Tempus y Flatiron Health han demostrado que combinar datos de secuenciación del genoma del cáncer con registros de salud electrónicos crea un foso defensible de activos de datos, abriendo una capa de ingresos recurrentes que complementa las tarifas de pruebas tradicionales.

Monitoreo de Enfermedad Residual Mínima (MRD) como Ingreso Longitudinal

Las pruebas de MRD transforman un único evento diagnóstico en una relación de monitoreo longitudinal que abarca de 3 a 5 años después del tratamiento. Cada paciente puede someterse a 4 a 8 extracciones de ADN de biopsia líquida por año, multiplicando los ingresos por paciente de 5 a 10 veces en comparación con una biopsia de tejido única [9]. Este cambio hacia el análisis longitudinal de mutaciones somáticas representa una expansión estructural de la economía por paciente del mercado de genómica en el cuidado del cáncer.


Mercado de Genómica en el Cuidado del Cáncer Perspectivas futuras

Plataformas de Genómica Nativas de IA

Para 2030, la inteligencia artificial pasará de ser una capa de análisis adicional a ser el sistema operativo fundamental de genómica clínica. Las plataformas que combinan la secuenciación del genoma del cáncer, la interpretación de variantes y la predicción de respuesta al tratamiento en flujos de trabajo unificados nativos de IA capturarán una parte desproporcionada dentro del mercado de genómica en el cuidado del cáncer . MRFR proyecta que el 60% de las decisiones de oncología de precisión incorporarán recomendaciones generadas por IA para 2032, comprimiendo los plazos de interpretación de días a minutos.

Biopsia Líquida Longitudinal como Estándar de Cuidado

La transición de diagnósticos instantáneos a monitoreo longitudinal de ADN tumoral en biopsia líquida redefinirá los modelos de ingresos en el mercado de genómica en el cuidado del cáncer. Las guías de práctica clínica de ASCO para 2025 ahora recomiendan el monitoreo en serie de ctDNA para el cáncer colorrectal en etapa II, estableciendo un precedente que se extenderá a los cánceres de mama, pulmón y vejiga para 2030 [9]. Este cambio de protocolo convierte a cada paciente en una relación de ingresos recurrentes que abarca múltiples años de análisis de mutaciones somáticas.

Secuenciación Descentralizada y en el Punto de Atención

Los dispositivos de secuenciación miniaturizados—ejemplificados por el MinION de Oxford Nanopore y las próximas plataformas portátiles—permitirán el perfilado de mutaciones tumorales en el punto de atención para 2028 [6]. Los centros de cáncer rurales y las unidades móviles de oncología en regiones desatendidas son los que más se beneficiarán, expandiendo el mercado de genómica en el cuidado del cáncer a entornos que actualmente solo son atendidos por laboratorios de referencia centralizados. La OMS estima que los diagnósticos descentralizados podrían aumentar el acceso a pruebas genómicas para 800 millones de personas en países de ingresos bajos y medios para 2033.

Mandatos de ESG y Equidad en Salud

Los inversores institucionales condicionan cada vez más las asignaciones de cartera de atención médica a métricas de rendimiento en equidad en salud. Las empresas de genómica que demuestran representación equitativa en conjuntos de datos de entrenamiento y cohortes de validación clínica—particularmente para poblaciones subrepresentadas en pruebas de biomarcadores de oncogenómica—atraerán capital preferencial . El Programa de Investigación All of Us de los NIH, que tiene como objetivo un millón de genomas diversos, ejemplifica la infraestructura política que apoya la medicina genómica inclusiva hasta 2035.


Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 39.10% de participación (2025) Expansión de reembolso de CMS; comercialización de MCED
Europa 27.50% de participación (2025) Armonización de IVDR; Iniciativa de 1+ Millón de Genomas
Asia-Pacífico 15.85% CAGR (2026–2035) Programas nacionales de genómica; democratización del costo de secuenciación
América del Sur USD 1.57 Mil millones (2025) Asociaciones público-privadas; desarrollo de centros terciarios
Medio Oriente y África USD 0.92 Mil millones (2025) Inversiones en ciudades de salud de estados del Golfo; laboratorios de referencia en Sudáfrica
Total USD 26.18 Mil millones (2025) —

El mercado de genómica en el cuidado del cáncer exhibe una pronunciada asimetría regional moldeada por la madurez del reembolso, la densidad de infraestructura oncológica y los mandatos gubernamentales de genómica. América del Norte y Europa juntas representan casi dos tercios de los ingresos globales, aunque las rápidas inversiones en infraestructura de Asia-Pacífico están comprimiendo esta relación de concentración.


América del Norte

País Métrica Clave Motor Clave
EE. UU. 82.5% de los ingresos regionales Cobertura nacional de Medicare para perfilado genómico integral
Canadá 10.8% de los ingresos regionales Mandatos de secuenciación de agencias provinciales de cáncer
México 6.7% de los ingresos regionales Expansión del piloto de oncología de precisión del IMSS


Los Estados Unidos dominan el mercado de genómica en el cuidado del cáncer de América del Norte a través del efecto combinado de las determinaciones de cobertura de CMS, ensayos clínicos financiados por el NCI y una densa red de laboratorios moleculares certificados por CLIA . Las agencias provinciales de cáncer de Canadá—incluyendo Ontario Health y BC Cancer—mandataron el perfilado reflexivo de mutaciones tumorales para el cáncer de pulmón de células no pequeñas en 2024, mientras que el sistema de salud IMSS de México lanzó su primer laboratorio centralizado de análisis de mutaciones somáticas en Guadalajara.

Europa

País Métrica Clave Motor Clave
Alemania 16.75% CAGR Integración de Comités Moleculares de Tumores en hospitales universitarios
Reino Unido USD 1.85 Mil millones (2025) Expansión del Servicio de Medicina Genómica del NHS
Francia 14.90% CAGR Plan Francia Medicina Genómica 2025
Italia USD 0.72 Mil millones (2025) Reformas de reembolso de diagnóstico acompañante de AIFA
España 14.20% CAGR Financiación de genómica del Instituto Carlos III
Países Nórdicos USD 0.65 Mil millones (2025) Marcos de intercambio de datos de salud transfronterizos
Rusia 12.50% CAGR Programas federales de detección oncológica
Resto de Europa USD 0.88 Mil millones (2025) Subvenciones de la UE Horizonte Europa


El legado del Proyecto de 100,000 Genomas del Reino Unido continúa impulsando la adopción de la secuenciación del genoma del cáncer a través del Servicio de Medicina Genómica del NHS, que se ha expandido de 7 a 13 centros de laboratorio genómico regionales [7]. Los comités moleculares de tumores de Alemania ahora revisan los resultados de pruebas de biomarcadores onco-genómicos para aproximadamente el 40% de los pacientes con cáncer avanzado tratados en redes de hospitales universitarios, posicionando al país como el adoptante de perfilado genómico integral de más rápido crecimiento en Europa.

Asia-Pacífico

País Métrica Clave Motor Clave
China 34.80% de los ingresos regionales Red de Centros Nacionales de Genómica; ecosistema de instrumentos BGI
India 18.65% CAGR Proyecto Genoma India; expansión de laboratorios privados
Japón USD 1.42 Mil millones (2025) Vía rápida regulatoria de PMDA para pruebas de ADN de biopsia líquida en cáncer
Corea del Sur 16.20% CAGR Reembolso de HIRA para paneles de oncología basados en NGS
ASEAN USD 0.48 Mil millones (2025) Centros de laboratorio de referencia en Singapur y Tailandia
Resto de Asia-Pacífico 14.50% CAGR Alineación regulatoria de TGA en Australia; programas piloto en Nueva Zelanda


China ancla el mercado de genómica en el cuidado del cáncer de Asia-Pacífico a través del ecosistema de secuenciación verticalmente integrado de BGI Genomics y la red gubernamental de 50 centros regionales de genómica autorizados bajo el 14º Plan Quinquenal . El sector de laboratorios privados de India—liderado por MedGenome y Strand Life Sciences—ha expandido la capacidad de perfilado de mutaciones tumorales a 15 ciudades, llenando los vacíos dejados por la limitada infraestructura de diagnóstico molecular del sector público.

América del Sur

País Métrica Clave Motor Clave
Brasil 58.30% de los ingresos regionales Piloto de oncología de precisión del SUS; inversiones en laboratorios del Grupo Fleury
Argentina 15.40% CAGR Asociaciones de investigación de CONICET
Resto de América del Sur USD 0.28 Mil millones (2025) Programas de centros médicos académicos en Chile y Colombia


Brasil representa la mayor parte del mercado de genómica en el cuidado del cáncer de América del Sur, con Grupo Fleury y Hospital Sírio-Libanês operando las instalaciones de secuenciación del genoma del cáncer de mayor rendimiento de la región. Los hospitales de investigación vinculados a CONICET en Argentina han comenzado a integrar el análisis de mutaciones somáticas en la selección de ensayos clínicos, aunque el reembolso sigue limitado a aseguradoras privadas.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 32.10% de los ingresos regionales Inversiones en ciudades de salud de Vision 2030; Hospital Especializado Rey Faisal
EAU 16.80% CAGR Mandato de medicina de precisión de la Autoridad de Salud de Dubái
Sudáfrica USD 0.18 Mil millones (2025) Expansión de patología molecular de NHLS
Egipto 14.30% CAGR Establecimiento de unidad de genómica del NCI en El Cairo
Resto de MEA USD 0.14 Mil millones (2025) Consorcios de genómica panafricanos


El Hospital Especializado Rey Faisal y Centro de Investigación de Arabia Saudita opera el programa de perfilado de mutaciones tumorales más completo del Medio Oriente, procesando más de 12,000 genomas de cáncer anualmente bajo los mandatos de modernización de atención médica de Vision 2030 [8]. La Autoridad de Salud de Dubái en los EAU emitió una directiva en 2024 que requiere pruebas de biomarcadores onco-genómicos para todos los cánceres metastásicos tratados dentro del sistema de hospitales públicos del emirato.


Genómica en el Cuidado del Cáncer por Región, 2025-2035

Mercado de Genómica en el Cuidado del Cáncer Segmentación de mercado

Por Tipo de Producto

Segmento Métrica Clave Principal Motor de Demanda
Instrumentos 40.20% de participación (2025) Ciclos de renovación de capital; adopción de plataformas de lectura larga
Consumibles USD 8.64 Mil millones (2025) Tasas de conexión de celdas de flujo y kits de reactivos
Servicios 19.85% CAGR (2026–2035) Crecimiento del secuenciación del genoma del cáncer externalizada


Los instrumentos dominan el mercado de genómica en el cuidado del cáncer por participación de ingresos, impulsados por grandes compras de capital de plataformas de secuenciación de Illumina, PacBio y Oxford Nanopore. Los hospitales que actualizan de sistemas de lectura corta heredados a instrumentos capaces de SMRT están alimentando un ciclo de reemplazo de varios años que MRFR estima alcanzará su punto máximo entre 2027 y 2029. Los servicios, mientras tanto, son la categoría de producto de más rápido crecimiento, ya que las prácticas de oncología comunitaria optan por el perfilado de mutaciones tumorales externalizado en lugar de la inversión de capital interna, expandiendo el mercado direccionable para laboratorios de referencia centralizados.

Por Tecnología

Segmento Métrica Clave Principal Motor de Demanda
Secuenciación del Genoma 48.60% de participación (2025) Adopción de genoma completo y exoma completo
PCR USD 4.18 Mil millones (2025) Paneles de puntos calientes dirigidos; tiempo de respuesta rápido
Microarreglos 12.35% CAGR (2026–2035) Detección de variaciones en el número de copias
Otras Tecnologías USD 1.52 Mil millones (2025) FISH, IHC y genómica espacial emergente


La secuenciación del genoma tiene la mayor participación tecnológica dentro del mercado de genómica en el cuidado del cáncer, reflejando el cambio clínico hacia un análisis integral de mutaciones somáticas que captura variantes de nucleótido único, inserciones/borrados, alteraciones en el número de copias y fusiones de genes en un solo ensayo. La secuenciación en tiempo real de molécula única es la sub-tecnología de más rápido crecimiento, avanzando a un CAGR del 24.70% a medida que su capacidad para resolver variantes estructurales y patrones de metilación resulta crítica para las pruebas de biomarcadores en oncogenómica en tumores difíciles de caracterizar como sarcomas y cánceres cerebrales.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Diagnósticos 55.40% de participación (2025) Mandatos de diagnóstico complementario
Descubrimiento de Fármacos & Genómica de Ensayos Clínicos 16.90% CAGR (2026–2035) Enriquecimiento de ensayos impulsado por biomarcadores
Otras Aplicaciones USD 2.88 Mil millones (2025) Monitoreo de MRD, farmacogenómica


Los diagnósticos anclan el mercado de genómica en el cuidado del cáncer porque las aprobaciones regulatorias vinculan cada vez más el acceso a terapias dirigidas a la confirmación de mutaciones accionables mediante la secuenciación del genoma del cáncer. La genómica del descubrimiento de fármacos está acelerándose a medida que los patrocinadores farmacéuticos incorporan puntos finales de ADN de cáncer de biopsia líquida en protocolos de Fase II/III, creando una demanda vinculada a ensayos que MRFR proyecta superará los USD 12 mil millones para 2035.

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Hospitales y Centros de Cáncer 43.80% de participación (2025) Laboratorios de patología molecular internos
Laboratorios de Referencia y Clínicos 18.85% CAGR (2026–2035) Procesamiento centralizado de alto rendimiento
Instituciones Académicas y de Investigación USD 3.92 Mil millones (2025) Estudios traslacionales financiados por el NCI


Los hospitales y centros de cáncer constituyen el segmento de usuario final más grande del mercado de genómica en el cuidado del cáncer, reflejando la tendencia hacia juntas tumorales moleculares integradas que incorporan pruebas de biomarcadores en oncogenómica en la planificación de tratamientos multidisciplinarios. Los laboratorios de referencia—incluyendo Quest Diagnostics, Labcorp y Sonic Healthcare—son el segmento de usuario final de más rápido crecimiento, aprovechando las economías de escala para ofrecer paneles integrales por debajo de USD 1,500 que atraen volúmenes de envío de oncología comunitaria.


Comparación Competitiva

El mercado de genómica en el cuidado del cáncer exhibe una concentración moderada a alta, con los cinco principales actores controlando un estimado del 45–52% de los ingresos globales. El Índice Herfindahl-Hirschman (HHI) se sitúa en el rango de 1,200–1,500, reflejando una estructura de mercado donde los proveedores de plataformas dominantes coexisten con una cola fragmentada de empresas especializadas en análisis y servicios. La intensidad competitiva está en aumento a medida que los proveedores de instrumentos integran bioinformática en la parte inferior, y a medida que los especialistas en ADN de biopsia líquida persiguen plataformas de extremo a extremo.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Illumina ~14–18% NovaSeq X, TruSight Oncology 500 Proveedor dominante de plataformas de secuenciación; base instalada más amplia
Thermo Fisher Scientific ~10–14% Ion Torrent Genexus, ensayos Oncomine Flujo de trabajo integrado de instrumento a ensayo; fuerte penetración en laboratorios clínicos
Roche (Foundation Medicine) ~8–12% FoundationOne CDx/Liquid CDx Líder en diagnósticos complementarios; asociaciones de co-desarrollo farmacéutico
Agilent Technologies ~5–8% SureSelect, Resolution ctDNA Especialista en enriquecimiento de objetivos y preparación de muestras
QIAGEN ~4–7% Paneles QIAseq, Clinical Insight Integración de bioinformática; enfoque en flujos de trabajo compatibles con regulaciones
Guardant Health ~4–6% Guardant360 CDx, Shield Biopsia líquida pura; líder en pipeline MCED
Pacific Biosciences ~3–5% Plataformas Revio, Onso Secuenciación de genomas de cáncer de lectura larga; detección de variantes estructurales
BGI Genomics ~3–5% Plataformas DNBSEQ, instrumentos MGI Competitivo en costos; dominante en la infraestructura de genómica de China
Exact Sciences ~2–4% Cologuard, OncoExTra Continuo de cribado a perfilado integral
Myriad Genetics ~2–4% MyChoice CDx, BRACAnalysis Franquicia de cáncer hereditario y diagnósticos complementarios


Noticias y desarrollos recientes

  • Illumina (septiembre de 2024): Lanzó la celda de flujo NovaSeq X Plus 25B, duplicando el rendimiento para la secuenciación del genoma completo del cáncer con calidad de grado clínico, reduciendo los costos por muestra en un 30% estimado .
  • Guardant Health (julio de 2024): Recibió la aprobación de la FDA para la prueba de sangre Shield para la detección del cáncer colorrectal, la primera prueba de ADN de biopsia líquida aprobada para detección en personas de riesgo promedio [9].
  • CMS (enero de 2024): Finalizó una determinación de cobertura nacional que extiende el reembolso de Medicare Parte B a paneles de perfil genómico integral para todos los tumores sólidos, independientemente de la etapa .
  • Roche/Foundation Medicine (marzo de 2024): Expandió FoundationOne Liquid CDx para incluir más de 400 genes y capacidades de monitoreo de MRD, fortaleciendo su posición en el análisis de mutaciones somáticas longitudinales [16].
  • Pacific Biosciences (noviembre de 2023): Lanzó comercialmente el sistema de secuenciación de lectura larga Revio, permitiendo 1,300 genomas humanos por año por instrumento a un costo cercano a 200 USD por genoma [6].
  • GRAIL (mayo de 2024): Publicó resultados interinos del ensayo NHS-Galleri que demuestran una sensibilidad del 67% para cánceres en etapas I–III en más de 50 tipos de cáncer utilizando tecnología de biopsia líquida para detección temprana de múltiples cánceres .
  • Comisión Europea (junio de 2023): Adoptó reglas de implementación para el Reglamento de Diagnóstico In Vitro (IVDR), estableciendo estándares de rendimiento armonizados para ensayos de pruebas de biomarcadores de oncogenómica en todos los estados miembros de la UE [7].


Mercado de Genómica en el Cuidado del Cáncer Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado global de genómica en el cuidado del cáncer a través de instrumentos, consumibles, servicios, tecnologías, aplicaciones, usuarios finales y regiones
Período de Estudio 2021–2035
CAGR 17.45% (2026–2035)
Tamaño del Mercado (2025) USD 26.18 Mil millones
Tamaño del Mercado (2035) USD 131.50 Mil millones
Segmento de Más Rápido Crecimiento Servicios (por tipo de producto); Secuenciación en tiempo real de molécula única (por tecnología)
Empresas Perfiladas 10 (Illumina, Thermo Fisher, Roche/Foundation Medicine, Agilent, QIAGEN, Guardant Health, PacBio, BGI Genomics, Exact Sciences, Myriad Genetics)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo afecta el tiempo de respuesta para pruebas de genoma completo frente a pruebas de paneles dirigidos a la adopción clínica en el mercado de la genómica en el cuidado del cáncer?
Los paneles dirigidos entregan resultados en 5–7 días, mientras que los ensayos de genoma completo promedian de 10 a 14 días. La mayoría de los oncólogos prefieren paneles para decisiones urgentes de tratamiento y reservan enfoques de genoma completo para casos refractarios [14].
¿Qué estructura de códigos de reembolso apoya las pruebas de ADN canceroso en biopsias líquidas en los EE. UU.?
Los códigos CPT 81479 y 0239U cubren la mayoría de los ensayos basados en ctDNA bajo Medicare Parte B. Los pagadores privados cada vez más reflejan las políticas de cobertura de CMS, reduciendo la fricción de autorización previa para los médicos que ordenan .
¿Qué estándares de interoperabilidad de datos son críticos para la integración del perfil de mutaciones tumorales con los sistemas de EHR?
HL7 FHIR Genomics y GA4GH Phenopackets permiten informes de variantes estructurados directamente en los registros de salud electrónicos. La adopción sigue siendo inferior al 30% de los hospitales de EE. UU., pero está acelerando bajo los mandatos de interoperabilidad de ONC [14].
¿Cómo afectan las disputas de propiedad intelectual sobre diagnósticos basados en CRISPR al mercado de la genómica en el cuidado del cáncer?
Los acuerdos de patentes del Broad Institute y UC Berkeley en 2024 aclararon los términos de licencia para aplicaciones de diagnóstico CRISPR. Los desarrolladores ahora enfrentan estructuras de regalías predecibles que promedian del 3 al 5% de los ingresos por ensayo [19].
¿Qué papel juega la farmacogenómica en las pruebas de biomarcadores de oncogenómica más allá de los diagnósticos complementarios?
El perfilado farmacogenómico predice el metabolismo de medicamentos y el riesgo de toxicidad, permitiendo la optimización de dosis para agentes como el 5-fluorouracilo. La adopción amplía la propuesta de valor de la secuenciación del genoma del cáncer más allá de la detección de mutaciones binarias [17].
¿Cómo están remodelando los ensayos clínicos descentralizados la demanda de servicios de análisis de mutaciones somáticas?
Los diseños de ensayos descentralizados envían muestras a laboratorios centrales a través de kits de recolección en casa, aumentando los volúmenes de pruebas en un 15–20% anualmente. Este modelo favorece a los laboratorios de referencia con redes logísticas a nivel nacional .
¿Qué riesgos de ciberseguridad acompañan el almacenamiento de datos genómicos en la nube en el mercado de la genómica en el cuidado del cáncer?
Los conjuntos de datos genómicos enfrentan amenazas de ransomware y reidentificación debido a su naturaleza inmutable y personalmente identificable. El Marco de Seguridad de Datos Genómicos de NIST, publicado en 2024, guía el cumplimiento de los laboratorios [12].
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Coautor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















