Genomics In Cancer Care Market Summary
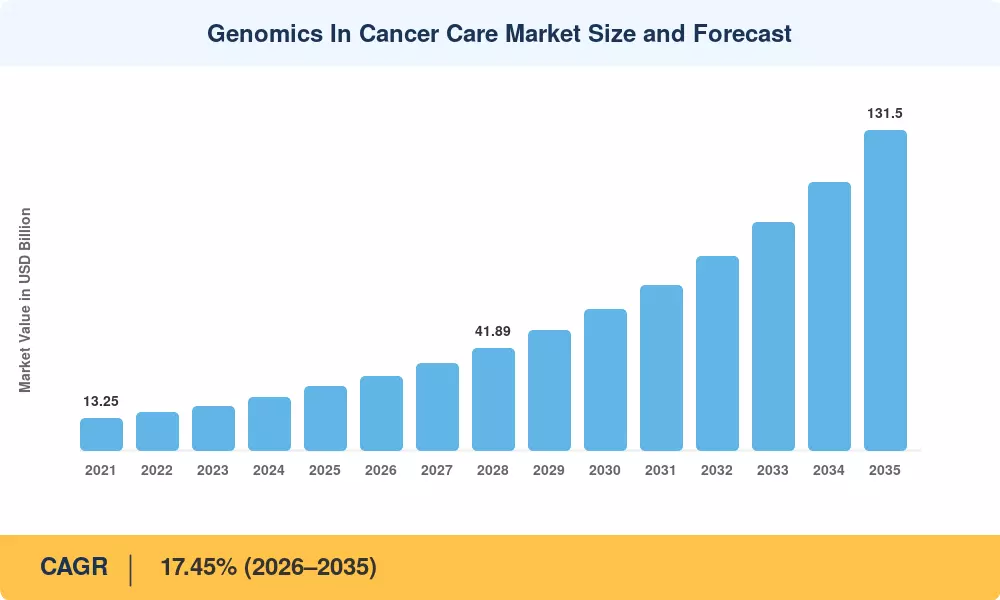
癌症护理中的基因组学市场预计在2025年达到261.8亿美元,并预计在2026年从303.7亿美元扩展到2035年的1315亿美元,预测期内年均增长率为17.45%。这一轨迹反映了癌症基因组测序面板的医疗保险和医疗补助报销途径的扩大,以及美国国家癌症研究所每年17亿美元的投资于精准肿瘤学研究。癌症登月计划在2024年的新授权以及欧洲的100万基因组计划进一步加速了肿瘤突变分析作为学术医疗中心和社区肿瘤网络标准护理工具的机构采用。
癌症护理中的基因组学市场正在经历根本的技术转变,传统的桑格测序和单基因检测正在被高通量的下一代测序(NGS)平台和单分子实时(SMRT)测序架构所取代。全基因组测序的成本已降至200美元以下——接近100美元的里程碑——使得液体活检癌症DNA工作流程在三年前仍然是成本高昂的 [2]。人工智能决策支持工具现在可以在48小时内解析体细胞突变分析数据,压缩了之前需要两周的周转时间。
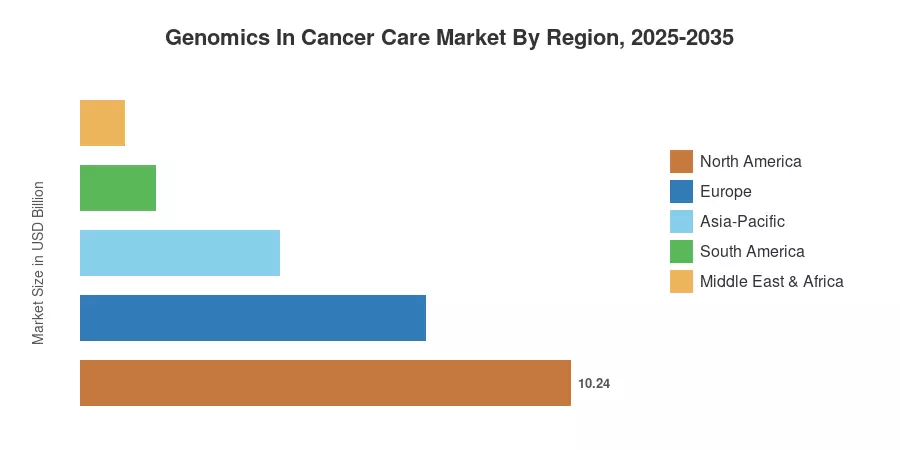
北美占据了癌症护理中的基因组学市场约39.10%的份额,这得益于综合癌症中心的集中和对肿瘤基因组生物标志物检测的强大支付方覆盖。亚太地区成为增长最快的地区,预计年均增长率为15.85%,这得益于中国的国家基因组基础设施计划和印度不断扩展的分子诊断实验室网络 [3]。欧洲以约27.50%的份额位居第二,受益于欧盟的抗击癌症计划和统一的体外诊断法规(IVDR)框架。随着全球报销生态系统的成熟,癌症护理中的基因组学市场有望在2035年前实现持续的两位数增长。
关键报告要点
• 按产品类型
- 仪器在2025年占据了癌症护理中的基因组学市场收入份额的约40.20%,这得益于NCI指定癌症中心升级到长读测序平台的资本支出周期
- 服务代表了增长最快的产品细分,预计到2035年将以19.85%的年均增长率扩展,因为外包癌症基因组测序的采用在社区肿瘤科实践中加速
• 按技术
- 基因组测序在2025年占据了癌症护理中的基因组学市场的48.60%份额,反映了从靶向面板向综合全基因组和全外显子检测的转变
- 单分子实时测序以24.70%的年均增长率推进,越来越受到肿瘤突变分析应用中结构变异检测的青睐
• 按应用
- 诊断在2025年占据了癌症护理中的基因组学市场的55.40%,这得益于FDA批准的伴随诊断检测与靶向疗法的关联
- 微小残留病监测和液体活检癌症DNA工作流程以22.35%的年均增长率扩展,重塑了治疗后的监测协议
• 按最终用户
- 医院和癌症中心在2025年占据了癌症护理中的基因组学市场的43.80%
- 参考和临床实验室以18.85%的年均增长率上升,因为集中式体细胞突变分析中心的产量不断扩大
• 按地区
- 北美在2025年贡献了全球收入的39.10%
- 亚太地区以15.85%的最快区域年均增长率领先,得益于中国和日本的政府支持的基因组计划
市场规模和预测(2021–2035)
MRFR的市场规模结合了来自测序仪器出货量、耗材附加率和服务账单数据的自下而上的收入模型,以及与国家卫生支出数据库和支付方索赔记录的自上而下的验证。历史数据(2021–2024)与公司报告的收入进行核对,而预测数据(2026–2035)则应用了基于报销扩展时间表和技术采用曲线的校准年均增长率。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


