Mercado de Vehículos Eléctricos de Celdas de Combustible

Informe de Investigación del Mercado de Vehículos Eléctricos de Celdas de Combustible por Tipo de Vehículo (Automóviles de Pasajeros, Autobuses, Camiones, Motocicletas), por Tipo de Celda de Combustible (Membrana de Intercambio de Protones, Celda de Combustible de Ácido Fosfórico, Celda de Combustible de Óxido Sólido), por Aplicación (Transporte Público, Logística, Uso Personal, Uso Comercial), por Salida de Potencia (Menos de 50 kW, 50-100 kW, 100-200 kW, Más de 200 kW) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/AT/31584-HCR 128 Pages Shubham Munde, Swapnil Palwe Last Updated: August 24, 2026
Fuel Cell Electric Vehicle Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)27.42%
2024 Market Size$ 6.41 Billion
2025 Market Size$ 8.17 Billion
2035 Market Size$ 92.21 Billion
Key Players
Toyota Motor Corporation
Honda Motor Co.
Ltd.
Hyundai Motor Company
Ballard Power Systems Inc.
Plug Power Inc.
Opportunities
  • Increasing Environmental Concerns
  • Advancements in Hydrogen Production
  • Expansion of Fueling Infrastructure

Mercado de Vehículos Eléctricos de Celdas de Combustible Resumen

Según el análisis de MRFR, se estimó que el tamaño del mercado de vehículos eléctricos de celda de combustible era de 6.414 mil millones de USD en 2024. Se proyecta que la industria de vehículos eléctricos de celda de combustible crecerá de 8.172 mil millones de USD en 2025 a 92.21 mil millones de USD para 2035, exhibiendo una Tasa de Crecimiento Anual Compuesto (CAGR) del 27.42 durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El mercado de vehículos eléctricos de celdas de combustible está preparado para un crecimiento sustancial impulsado por los avances tecnológicos y una creciente conciencia ambiental.

  • América del Norte sigue siendo el mercado más grande para los vehículos eléctricos de celda de combustible, impulsado por una infraestructura robusta y el apoyo gubernamental.
  • La región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento, alimentado por el aumento de inversiones en tecnologías de energía limpia.
  • Los automóviles de pasajeros dominan el mercado, mientras que los autobuses están experimentando el crecimiento más rápido debido a la urbanización y las necesidades del transporte público.
  • Los principales impulsores del mercado incluyen el aumento de las preocupaciones ambientales y los avances en la producción de hidrógeno, que están impulsando la expansión de la infraestructura de abastecimiento.

Tamaño del mercado y previsión

2024 Market Size 6.414 (mil millones de USD)
2035 Market Size 92.21 (mil millones de USD)
CAGR (2025 - 2035) 27.42%

Principales jugadores

Corporación Toyota Motor (JP), Honda Motor Co., Ltd. (JP), Hyundai Motor Company (KR), Ballard Power Systems Inc. (CA), Plug Power Inc. (US), General Motors Company (US), Daimler AG (DE), BMW AG (DE), Nissan Motor Co., Ltd. (JP)
Mercado de Vehículos Eléctricos de Celdas de Combustible Treiber

Crecientes preocupaciones ambientales

La creciente concienciación sobre las cuestiones medioambientales parece ser un factor fundamental para laPila de combustibleMercado de vehículos eléctricos. A medida que tanto los consumidores como los gobiernos priorizan la sostenibilidad, se intensifica la demanda de soluciones de transporte más limpias. Pila de combustiblevehículos eléctricos(FCEV) producen cero emisiones de escape, lo que se alinea con el impulso global para reducir las emisiones de gases de efecto invernadero. En 2025, se estima que el sector del transporte contribuirá aproximadamente con el 14% de las emisiones totales, lo que provocará un cambio hacia alternativas como los FCEV. Esta transición está respaldada además por varios acuerdos internacionales destinados a combatir el cambio climático, que pueden impulsar la adopción de la tecnología de pilas de combustible en el sector automotriz.

Avances en la producción de hidrógeno

innovaciones tecnológicas enhidrógenoEs probable que la producción desempeñe un papel crucial en el mercado de vehículos eléctricos de pila de combustible. El desarrollo de métodos más eficientes y rentables para la generación de hidrógeno, como la electrólisis y la gasificación de biomasa, podría mejorar la viabilidad de los FCEV. En los últimos años, el costo de producción de hidrógeno ha disminuido significativamente, y las proyecciones indican una reducción potencial de hasta el 30% para 2030. Esta disminución en los costos de producción puede conducir a una mayor disponibilidad y asequibilidad del combustible de hidrógeno, estimulando así el interés de los consumidores en los vehículos de pila de combustible. A medida que el hidrógeno se vuelva más accesible, se espera que se expanda el mercado de FCEV.

Ampliación de la infraestructura de abastecimiento de combustible

La expansión de la infraestructura de abastecimiento de hidrógeno es esencial para el crecimiento del mercado de vehículos eléctricos de pila de combustible. A partir de 2025, se prevé que el número de estaciones de servicio de hidrógeno aumentará significativamente, y las estimaciones sugieren un aumento a más de 1.500 estaciones en todo el mundo. Este desarrollo es crucial para aliviar la ansiedad por la autonomía entre los posibles compradores de FCEV, ya que la disponibilidad de opciones de repostaje influye directamente en la adopción por parte de los consumidores. Además, las asociaciones entre gobiernos y entidades privadas para establecer una red sólida de hidrógeno pueden mejorar aún más el panorama del mercado. Es probable que el establecimiento de una infraestructura integral de abastecimiento de combustible facilite la transición atecnología de pila de combustibleen el sector del automóvil.

Demanda de los consumidores de vehículos de combustible alternativo

La creciente demanda de los consumidores de vehículos de combustible alternativo es un impulsor importante para el mercado de vehículos eléctricos de pila de combustible. A medida que aumenta la conciencia sobre el cambio climático y los problemas de calidad del aire, los consumidores buscan cada vez más opciones de transporte sostenibles. Las encuestas indican que un porcentaje sustancial de consumidores expresa interés en comprar FCEV, particularmente en regiones con regulaciones estrictas sobre emisiones. Es probable que este cambio en las preferencias de los consumidores anime a los fabricantes de automóviles a invertir en tecnología de pilas de combustible, lo que dará lugar a una gama más amplia de modelos FCEV disponibles en el mercado. La alineación de la demanda de los consumidores con los objetivos medioambientales puede impulsar aún más la adopción de vehículos eléctricos de pila de combustible.

Creciente inversión en tecnologías de energía limpia

Se prevé que el aumento de la inversión en tecnologías de energía limpia impulse el mercado de vehículos eléctricos de pila de combustible. En los últimos años, el capital de riesgo y la financiación gubernamental para tecnologías de hidrógeno y pilas de combustible han experimentado un marcado aumento, con inversiones que alcanzan miles de millones de dólares. Se espera que esta afluencia de capital acelere los esfuerzos de investigación y desarrollo, lo que conducirá a innovaciones que mejoren el rendimiento y la eficiencia de los sistemas de pilas de combustible. A medida que el mercado madure, el respaldo financiero para los FCEV puede resultar en menores costos de producción y mejores ofertas de vehículos, haciéndolos más competitivos frente a los vehículos tradicionales con motor de combustión interna.

Perspectivas del segmento de mercado

Por tipo de vehículo: turismos (los más grandes) frente a autobuses (los de más rápido crecimiento)

En el mercado de vehículos eléctricos de pila de combustible, la distribución de la cuota de mercado entre los tipos de vehículos revela queturismosmantiene el segmento más grande, mostrando una fuerte presencia y aceptación por parte del consumidor. Mientras tanto, los autobuses están emergiendo como el segmento de más rápido crecimiento debido al mayor apoyo gubernamental atransporte públicoiniciativas de electrificación y sostenibilidad. Mientras las ciudades se esfuerzan por reducir las emisiones, los autobuses de pila de combustible están captando la atención por su eficiencia operativa y beneficios medioambientales. Las tendencias de crecimiento indican un cambio significativo hacia la tecnología de pilas de combustible en los autobuses, impulsado por los avances en la infraestructura y el aumento de la financiación pública. La transición se ve respaldada además por innovaciones en la producción y distribución de hidrógeno. Mientras tanto, el segmento de automóviles de pasajeros se beneficia de las asociaciones con OEM y de la demanda de los consumidores de vehículos ecológicos. Juntas, estas tendencias significan una evolución dinámica en el mercado de vehículos eléctricos de pila de combustible, donde la carrera por el transporte sostenible cobra impulso.

Turismos (dominantes) frente a autobuses (emergentes)

Los turismos siguen siendo la fuerza dominante en el mercado de vehículos eléctricos de pila de combustible, aprovechando bases de consumidores establecidas y amplias inversiones en investigación. Los fabricantes de automóviles se están centrando en mejorar el rendimiento, la autonomía y la asequibilidad de los turismos de pila de combustible para atender a los consumidores conscientes del medio ambiente. Por el contrario, los autobuses representan un segmento emergente con un potencial de crecimiento sustancial, impulsado principalmente por la necesidad de soluciones de transporte público más limpias. Las ciudades están adoptando cada vez más la tecnología de pilas de combustible para cumplir con las estrictas normas sobre emisiones, y los fabricantes de autobuses están innovando para garantizar la durabilidad y la eficiencia. Con políticas de apoyo y un cambio en la percepción pública, ambos segmentos desempeñan papeles fundamentales en la configuración del futuro del transporte sostenible.

Por tipo de pila de combustible: membrana de intercambio de protones (la más grande) frente a pila de combustible de óxido sólido (la de más rápido crecimiento)

En el mercado de vehículos eléctricos de pila de combustible, las pilas de combustible de membrana de intercambio de protones (PEM) dominan significativamente la cuota de mercado debido a su eficiencia y rendimiento en aplicaciones automotrices. Su adopción generalizada en vehículos eléctricos centrados en el consumidor se debe principalmente a su rápido tiempo de arranque y su capacidad para operar en un rango de temperaturas. Por el contrario, las pilas de combustible de ácido fosfórico (PAFC) tienen una porción más pequeña del mercado, a menudo utilizadas en aplicaciones estacionarias, lo que limita su crecimiento en el sector automotriz. Sin embargo, la diversificación de las aplicaciones de las pilas de combustible añade profundidad a la distribución de la cuota de mercado. A medida que la industria tiende hacia vehículos sostenibles y de cero emisiones, se espera que el mercado de pilas de combustible de membrana de intercambio de protones mantenga su posición de liderazgo. Mientras tanto,Pilas de combustible de óxido sólido(SOFC) se están perfilando como la tecnología de más rápido crecimiento debido a su alta eficiencia y al creciente interés en las fuentes de energía renovables. La tecnología SOFC, capaz de utilizar una variedad de combustibles, está ganando terreno a medida que los fabricantes de automóviles exploran alternativas a las fuentes tradicionales de hidrógeno, acelerando así su crecimiento en el mercado de vehículos eléctricos de pila de combustible.

Tecnología: membrana de intercambio de protones (dominante) frente a pila de combustible de óxido sólido (emergente)

Las pilas de combustible de membrana de intercambio de protones (PEM) son reconocidas por su idoneidad para vehículos ligeros y medianos y sirven como piedra angular de muchos diseños de vehículos eléctricos. Destacan en densidad de potencia, proporcionan salida de potencia inmediata y son compactos, lo que los hace ideales para aplicaciones automotrices. Por otro lado, las pilas de combustible de óxido sólido (SOFC) representan una tecnología emergente con potencial en aplicaciones de servicio pesado. Si bien funcionan a temperaturas más altas, las células SONF pueden convertir una variedad de combustibles, incluidos el gas natural y el biogás, en electricidad de manera eficiente. Esta característica los posiciona como competidores viables en el mercado, especialmente ahora que la industria automotriz busca cada vez más soluciones energéticas versátiles y sostenibles.

Por aplicación: transporte público (el más grande) versus logística (el de más rápido crecimiento)

El mercado de vehículos eléctricos de pila de combustible tiene diversas aplicaciones, siendo el transporte público la mayor parte. Este segmento se beneficia del apoyo gubernamental y de las inversiones del sector público en soluciones de transporte sostenible. Mientras las ciudades buscan reducir las emisiones, los autobuses y trenes de pila de combustible se están integrando en varios sistemas de transporte, lo que tiene un impacto positivo en la movilidad urbana.Logísticaestá ganando terreno rápidamente debido a su potencial para descarbonizar el transporte de mercancías. A medida que las empresas aspiran a cumplir normativas estrictas y mejorar la eficiencia, la adopción de camiones y furgonetas de pila de combustible está aumentando significativamente.

Transporte público: dominante frente a logística: emergente

El transporte público como segmento dominante se caracteriza por la integración de la tecnología de pilas de combustible en los sistemas de transporte masivo, lo que mejora significativamente la huella ambiental de los viajes urbanos. Los autobuses de pila de combustible funcionan con hidrógeno, lo que proporciona autonomías más largas y tiempos de repostaje más rápidos en comparación con las opciones eléctricas de batería. El sector de la logística, que está emergiendo con fuerza, muestra aplicaciones innovadoras de la tecnología de pilas de combustible para vehículos pesados. Este segmento atrae inversiones destinadas a desarrollar infraestructura de repostaje de hidrógeno, lo que contribuye a su rápido crecimiento. El atractivo radica en su capacidad para minimizar las emisiones de carbono manteniendo la eficiencia operativa, lo que lo convierte en la opción preferida de muchas empresas de logística con visión de futuro.

Por potencia de salida: 50-100 kW (la más grande) frente a más de 200 kW (la de más rápido crecimiento)

En el mercado de vehículos eléctricos de pila de combustible, el segmento de producción de energía exhibe participaciones variables, con el rango de 50-100 kW estableciéndose como el segmento más grande. Esta categoría atrae tanto al sector de vehículos comerciales como al personal, principalmente debido a sus características de rendimiento equilibradas. Por el contrario, el segmento de menos de 50 kW atiende a nichos de mercado, incluidos los vehículos urbanos pequeños, mientras que la gama de 100 a 200 kW es la preferida por aplicaciones orientadas al rendimiento. El potencial de crecimiento de estos segmentos se ve subrayado por los avances tecnológicos y el apoyo regulatorio.

Potencia de salida: 50-100 kW (dominante) frente a más de 200 kW (emergente)

El rango de potencia de salida de 50 a 100 kW sigue siendo dominante en el mercado de vehículos eléctricos de pila de combustible, en gran parte porque se alinea con las necesidades de varios tipos de vehículos y ofrece un sólido equilibrio entre eficiencia y autonomía. Por otro lado, el segmento de más de 200 kW está surgiendo rápidamente, impulsado por la creciente demanda de vehículos de alto rendimiento, especialmente en aplicaciones comerciales como autobuses y camiones. Este cambio refleja una preferencia cambiante de los consumidores hacia soluciones más sostenibles que no comprometan el poder. A medida que los fabricantes mejoren la tecnología de pilas de combustible, optimizando la producción para vehículos más grandes, se espera que se acelere la trayectoria de crecimiento de este segmento.

Obtenga información más detallada sobre Mercado de Vehículos Eléctricos de Celdas de Combustible

Perspectivas regionales

América del Norte: Líder en Innovación y Adopción

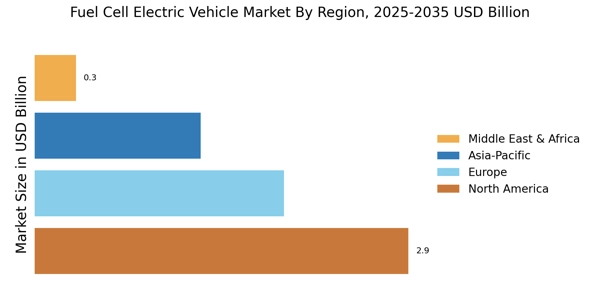
América del Norte es el mercado más grande para los Vehículos Eléctricos de Celdas de Combustible (FCEVs), con aproximadamente el 45% de la cuota de mercado global. El crecimiento de la región está impulsado por regulaciones estrictas sobre emisiones, incentivos gubernamentales y una creciente conciencia del consumidor sobre el transporte sostenible. Estados Unidos y Canadá son los principales contribuyentes, con inversiones significativas en infraestructura de hidrógeno y desarrollo tecnológico. Los países líderes en esta región incluyen a Estados Unidos y Canadá, donde importantes actores automotrices como Toyota, Honda y General Motors están desarrollando activamente FCEVs. El panorama competitivo se caracteriza por colaboraciones entre fabricantes de automóviles y empresas de energía para mejorar la producción y distribución de hidrógeno. Esta sinergia es crucial para expandir el mercado de FCEVs y satisfacer la demanda futura.

Europa: Apoyo Regulatorio e Innovación

Europa es el segundo mercado más grande para los Vehículos Eléctricos de Celdas de Combustible, representando aproximadamente el 30% de la cuota de mercado global. El crecimiento de la región está impulsado por ambiciosos objetivos climáticos, políticas gubernamentales que promueven vehículos de cero emisiones e inversiones sustanciales en infraestructura de hidrógeno. Países como Alemania y Francia están a la vanguardia, implementando regulaciones que fomentan la adopción de FCEVs y tecnologías de hidrógeno. Alemania, Francia y los Países Bajos lideran el desarrollo de FCEVs, con actores clave como Daimler AG y BMW AG invirtiendo fuertemente en investigación y producción. El panorama competitivo se caracteriza por asociaciones entre fabricantes de automóviles y proveedores de energía para crear un ecosistema robusto de hidrógeno. Esta colaboración es esencial para alcanzar los objetivos de sostenibilidad de la región y mejorar el mercado de FCEVs.

Asia-Pacífico: Potencial de Mercado Emergente

Asia-Pacífico está surgiendo rápidamente como un mercado significativo para los Vehículos Eléctricos de Celdas de Combustible, con aproximadamente el 20% de la cuota de mercado global. El crecimiento de la región está impulsado por la creciente urbanización, iniciativas gubernamentales que promueven la energía limpia y avances en tecnología de hidrógeno. Japón y Corea del Sur son los mercados más grandes, con un fuerte apoyo gubernamental para la infraestructura de hidrógeno y el desarrollo de vehículos. Japón y Corea del Sur están liderando el panorama de FCEVs, con importantes fabricantes como Toyota y Hyundai a la vanguardia de la innovación. El entorno competitivo se caracteriza por inversiones agresivas en I+D y colaboraciones entre empresas automotrices y firmas tecnológicas. Esta dinámica es crucial para mejorar la economía del hidrógeno de la región y satisfacer la creciente demanda de soluciones de transporte sostenible.

Medio Oriente y África: Oportunidades Ricas en Recursos

La región de Medio Oriente y África se encuentra en las etapas iniciales de desarrollo de su mercado de Vehículos Eléctricos de Celdas de Combustible, actualmente con aproximadamente el 5% de la cuota de mercado global. El potencial de crecimiento es significativo, impulsado por abundantes recursos naturales, el interés gubernamental en diversificar las fuentes de energía y una creciente conciencia sobre problemas ambientales. Países como Sudáfrica y los EAU están explorando el hidrógeno como un combustible alternativo viable para reducir las emisiones de carbono. En esta región, Sudáfrica y los EAU están liderando las iniciativas de FCEVs, con los gobiernos locales y el sector privado comenzando a invertir en infraestructura de hidrógeno. El panorama competitivo aún se está desarrollando, con oportunidades para que actores internacionales ingresen al mercado. A medida que la región se enfoca en soluciones de energía sostenible, se espera que el mercado de FCEVs crezca, apoyado por asociaciones estratégicas e inversiones.

Mercado de Vehículos Eléctricos de Celdas de Combustible Regional Image

Jugadores clave y perspectivas competitivas

El mercado de vehículos eléctricos de celda de combustible (FCEV) se caracteriza actualmente por un dinámico panorama competitivo, impulsado por avances tecnológicos, apoyo regulatorio para la energía limpia y una creciente demanda de los consumidores por soluciones de transporte sostenibles. Los principales actores, como Toyota Motor Corporation (Japón), Hyundai Motor Company (Corea del Sur) y Ballard Power Systems Inc. (Canadá), están a la vanguardia, cada uno adoptando estrategias distintas para mejorar su posicionamiento en el mercado. Toyota, por ejemplo, continúa aprovechando su amplia experiencia en tecnología de celdas de combustible de hidrógeno, enfocándose en la innovación y asociaciones para expandir su oferta de FCEV. Mientras tanto, Hyundai está persiguiendo activamente la expansión regional, particularmente en Europa y América del Norte, donde busca establecer una infraestructura robusta para estaciones de recarga de hidrógeno, mejorando así la usabilidad de sus vehículos. Ballard Power Systems, por otro lado, enfatiza colaboraciones estratégicas con varios fabricantes de automóviles para integrar su tecnología de celdas de combustible en una gama más amplia de aplicaciones, moldeando así un entorno competitivo que es cada vez más interconectado.

En términos de tácticas comerciales, las empresas están localizando la fabricación y optimizando las cadenas de suministro para mejorar la eficiencia y reducir costos. El mercado de FCEV parece moderadamente fragmentado, con una mezcla de gigantes automotrices establecidos y nuevos actores. Esta estructura permite una amplia gama de innovaciones y estrategias competitivas, ya que los actores clave se esfuerzan por diferenciarse a través de avances tecnológicos y asociaciones estratégicas.

En agosto de 2025, Toyota Motor Corporation (Japón) anunció una colaboración con un proveedor de energía líder para desarrollar una red de estaciones de recarga de hidrógeno en Japón. Esta iniciativa es estratégicamente significativa, ya que no solo apoya la adopción de FCEV, sino que también posiciona a Toyota como un líder en la economía del hidrógeno, aumentando potencialmente la confianza del consumidor en el hidrógeno como una alternativa viable a los combustibles tradicionales.

En septiembre de 2025, Hyundai Motor Company (Corea del Sur) presentó su último modelo de FCEV, que cuenta con un rango y eficiencia mejorados. Este lanzamiento es indicativo del compromiso de Hyundai con la innovación y su estrategia para capturar una mayor cuota del mercado de FCEV. Al mejorar continuamente el rendimiento del vehículo, Hyundai busca atraer a consumidores conscientes del medio ambiente y consolidar su reputación como pionero en movilidad sostenible.

En julio de 2025, Ballard Power Systems Inc. (Canadá) aseguró un contrato significativo con una importante empresa de logística para suministrar sistemas de celdas de combustible para su flota de vehículos de entrega. Este contrato subraya el creciente reconocimiento de la tecnología de celdas de combustible en aplicaciones comerciales, sugiriendo un cambio en la dinámica del mercado donde los FCEV son cada vez más vistos como soluciones viables para el transporte de carga pesada.

A partir de octubre de 2025, las tendencias competitivas en el mercado de FCEV están fuertemente influenciadas por la digitalización, iniciativas de sostenibilidad y la integración de inteligencia artificial en el diseño y procesos de fabricación de vehículos. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen la necesidad de colaboración para acelerar la innovación y mejorar la fiabilidad de la cadena de suministro. Mirando hacia adelante, la diferenciación competitiva en el mercado de FCEV probablemente evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación tecnológica y prácticas sostenibles, reflejando un cambio más amplio hacia soluciones de transporte ambientalmente responsables.

Las empresas clave en el mercado Mercado de Vehículos Eléctricos de Celdas de Combustible incluyen

Desarrollos de la industria

  • Q3 2025: China: Aumentan las ventas de vehículos eléctricos mientras disminuye la demanda de PHEV En julio de 2025, la Asociación China de Fabricantes de Automóviles (CAAM) informó que las ventas de vehículos de nueva energía (NEV), que incluyen vehículos eléctricos de pila de combustible (FCEV), alcanzaron 1,262,000 unidades, marcando un aumento del 27% en comparación con el año anterior. Sin embargo, el informe señala que las ventas de pilas de combustible siguen siendo insignificantes en el mercado de automóviles de pasajeros de China.

Perspectivas futuras

Mercado de Vehículos Eléctricos de Celdas de Combustible Perspectivas futuras

Se proyecta que el mercado de vehículos eléctricos de celda de combustible crecerá a una Tasa de Crecimiento Anual Compuesto (CAGR) del 27.42% desde 2024 hasta 2035, impulsado por avances tecnológicos, apoyo regulatorio y crecientes preocupaciones ambientales.

Nuevas oportunidades se encuentran en:

  • Desarrollo de infraestructura de recarga de hidrógeno en áreas urbanas.

Para 2035, se espera que el mercado logre un crecimiento sustancial, posicionando a los vehículos de celdas de combustible como una alternativa viable a los vehículos tradicionales.

Segmentación de mercado

Perspectiva de Aplicación del Mercado de Vehículos Eléctricos de Celdas de Combustible

  • Transporte Público
  • Logística
  • Uso Personal
  • Uso Comercial

Perspectiva de Salida de Potencia del Mercado de Vehículos Eléctricos de Celdas de Combustible

  • Menos de 50 kW
  • 50-100 kW
  • 100-200 kW
  • Más de 200 kW

Perspectiva del Tipo de Vehículo del Mercado de Vehículos Eléctricos de Celdas de Combustible

  • Automóviles de Pasajeros
  • Autobuses
  • Camiones
  • Motocicletas

Perspectiva del tipo de celda de combustible en el mercado de vehículos eléctricos de celda de combustible

  • Membrana de Intercambio de Protones
  • Celdas de Combustible de Ácido Fosfórico
  • Celdas de Combustible de Óxido Sólido

Alcance del informe

TAMAÑO DEL MERCADO 2024 6.414 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 8.172 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 92.21 (mil millones de USD)
Tasa de Crecimiento Anual Compuesto (CAGR) 27.42% (2024 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado mil millones de USD
Principales Empresas Perfiladas Análisis de mercado en progreso
Segmentos Cubiertos Análisis de segmentación del mercado en progreso
Principales Oportunidades del Mercado La creciente demanda de vehículos de cero emisiones impulsa la innovación en el mercado de vehículos eléctricos de pila de combustible.
Principales Dinámicas del Mercado El aumento de las inversiones en infraestructura de hidrógeno está mejorando la viabilidad de los vehículos eléctricos de pila de combustible en diversos mercados.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración actual del mercado de vehículos eléctricos de celdas de combustible en 2025?
El mercado de vehículos eléctricos de celdas de combustible está valorado en aproximadamente 6.414 mil millones de USD en 2024.
¿Cuál es el tamaño de mercado proyectado para el mercado de vehículos eléctricos de celdas de combustible para 2035?
Se proyecta que el mercado alcanzará aproximadamente 92.21 mil millones de USD para 2035.
¿Cuál es la CAGR esperada para el mercado de vehículos eléctricos de celdas de combustible durante el período de pronóstico 2025 - 2035?
Se espera que la CAGR del mercado de vehículos eléctricos de celdas de combustible durante 2025 - 2035 sea del 27.42%.
¿Qué empresas se consideran actores clave en el mercado de vehículos eléctricos de celdas de combustible?
Los actores clave incluyen Toyota Motor Corporation, Honda Motor Co., Ltd., Hyundai Motor Company y otros.
¿Cuáles son los principales tipos de vehículos que contribuyen al mercado de vehículos eléctricos de celdas de combustible?
Los principales tipos de vehículos incluyen automóviles de pasajeros, autobuses, camiones y vehículos de dos ruedas.
¿Cuál es el valor del segmento de Automóviles de Pasajeros en 2025?
El segmento de Automóviles de Pasajeros está valorado en aproximadamente 36.0 mil millones de USD en 2035.
¿Cuál es la valoración del tipo de celda de combustible de Membrana de Intercambio de Protones en 2025?
El tipo de celda de combustible de membrana de intercambio de protones se valora en aproximadamente 40.0 mil millones de USD en 2035.
¿Qué aplicaciones están impulsando el mercado de vehículos eléctricos de celdas de combustible?
Las aplicaciones que impulsan el mercado incluyen Transporte Público, Logística, Uso Personal y Uso Comercial.
Autor
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, automotive industry publications, and authoritative energy and transportation organizations. Key sources included the U.S. Department of Energy (DOE) Hydrogen and Fuel Cell Technologies Office, European Commission Clean Hydrogen Joint Undertaking, California Air Resources Board (CARB), International Energy Agency (IEA) Global EV Outlook, International Council on Clean Transportation (ICCT), International Organization of Motor Vehicle Manufacturers (OICA), Society of Automotive Engineers (SAE International), U.S. Environmental Protection Agency (EPA), European Environment Agency (EEA), National Renewable Energy Laboratory (NREL), Japan's Ministry of Economy, Trade and Industry (METI), China's Ministry of Industry and Information Technology (MIIT), Korea's Ministry of Trade, Industry and Energy (MOTIE), International Renewable Energy Agency (IRENA), Hydrogen Council, Fuel Cell and Hydrogen Energy Association (FCHEA), and national hydrogen roadmap publications from key markets. These sources were used to collect vehicle deployment statistics, regulatory approval data, hydrogen infrastructure development, technology cost trends, and competitive landscape analysis for proton exchange membrane fuel cells (PEMFC), phosphoric acid fuel cells (PAFC), solid oxide fuel cells (SOFC), and vehicle platforms across passenger cars, light commercial vehicles, and medium & heavy commercial vehicles.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Powertrain Development, Chief Engineers for Fuel Cell Systems, Heads of Hydrogen Strategy, regulatory affairs directors, and commercial directors from automakers, fuel cell stack producers, suppliers of hydrogen storage systems, and tier-1 powertrain component suppliers were examples of supply-side sources. Demand-side sources included directors of public transportation authorities, fleet procurement managers from logistics firms, hydrogen station network operators, government agency program managers for clean mobility, and infrastructure investment leaders from energy majors and utility companies. Primary research verified product pipeline timelines for next-generation fuel cell platforms, validated market segmentation across vehicle type (passenger cars, LCV, M&HCV), fuel cell technology (PEMFC, PAFC, SOFC), range categories (short, medium, long), and drive configurations (FWD, RWD, AWD), and collected data on fleet adoption trends, total cost of ownership dynamics, hydrogen pricing strategies, and subsidy/reimbursement frameworks.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle unit shipment analysis. The methodology included:

Identification of 50+ key stakeholders across North America, Europe, Asia-Pacific, and Latin America, encompassing automotive OEMs (Toyota, Hyundai, Honda, BMW, Daimler, etc.), fuel cell system suppliers (Ballard Power Systems, PowerCell Sweden, Cummins, Bosch), hydrogen storage specialists, and powertrain integrators

Product mapping across PEMFC, PAFC, SOFC, and emerging fuel cell technologies, segmented by passenger vehicles (sedans, hatchbacks, SUVs), commercial vehicles (LCV, MCV, HCV including buses and trucks), and two & three-wheelers

Analysis of reported and modeled annual revenues specific to fuel cell electric vehicle programs and fuel cell system supply contracts

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle unit shipments × average selling price by country/region, segmented by vehicle class and fuel cell technology) and top-down (OEM and supplier revenue validation, hydrogen infrastructure deployment correlation) approaches to derive segment-specific valuations for vehicle sales, fuel cell system supply, and hydrogen storage systems

Data Triangulation & Validation

Market estimates were cross-validated through:

Vehicle registration databases from national transport authorities (California DMV, European Alternative Fuels Observatory, China Automotive Technology & Research Center)

Hydrogen refueling station deployment data from H2stations.org and national hydrogen programs

Government incentive disbursement records and ZEV credit market transactions

OEM production capacity announcements and supply chain contract disclosures

Fuel cell system cost reduction curves published by DOE and comparable international agencies

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.