Flight Simulator Market

Tamaño del mercado de simuladores de vuelo, participación, tendencia de la industria y análisis del informe de investigación información por plataforma (Aeroespacial comercial [Simulador de vuelo completo y dispositivos de entrenamiento de vuelo], Aeroespacial militar [Simulador de combate aéreo, entrenador de vuelo básico, entrenamiento basado en computadora y simulador de misión completa y otros]), por tipo de aeronave (aeronaves de ala fija, aeronaves de ala rotativa y UAV), por tipo de simulador (simulación en vivo y simulación virtual) y región (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África y América Latina) - Pronóstico hasta 2030
ID: MRFR/AD/5680-CR
136 Pages
Shubham Munde, Swapnil Palwe
Last Updated: August 24, 2026
Flight Simulator Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.21%
2024 Market Size$ 21.8 Million
2025 Market Size$ 23.1 Million
2035 Market Size$ 42.2 Million
Key Players
Microsoft
Lockheed Martin
Laminar Research
Dovetail Games
Aerosoft
Orbx
Opportunities
  • Market Growth Projections
  • Technological Advancements
  • Growing Demand for Pilot Training

Flight Simulator Market Resumen

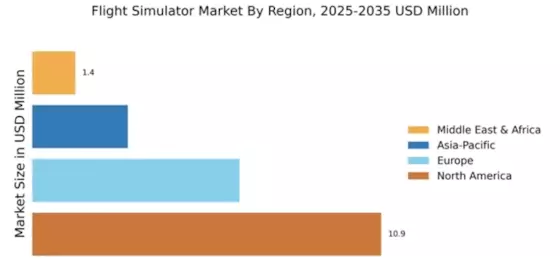
Según el análisis de MRFR, se estimó que el tamaño del mercado de simuladores de vuelo era de 21.8 millones de USD en 2024. Se proyecta que la industria de simuladores de vuelo crecerá de 23.1 millones de USD en 2025 a 42.2 millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 6.21% durante el período de pronóstico 2025 - 2035. América del Norte posee la mayor participación en el mercado global de simuladores de vuelo, con aproximadamente el 36%, impulsada por una gran flota de aviación comercial, requisitos significativos de entrenamiento militar y la presencia de importantes fabricantes de simuladores como CAE y L3Harris Technologies. Estados Unidos es el país líder dentro de América del Norte, capturando aproximadamente el 31% de la participación en el mercado global de simuladores de vuelo, respaldado por el extenso uso de simuladores de vuelo por parte del ejército de EE. UU. para el entrenamiento de pilotos y una fuerte demanda de las principales aerolíneas comerciales. El segmento de simuladores de vuelo completos (FFS) domina el mercado de simuladores de vuelo como el segmento de tipo de producto más grande, representando aproximadamente el 65% de la participación en el mercado global en 2025, impulsado por mandatos regulatorios para un entrenamiento avanzado de pilotos y la preferencia de las aerolíneas por los entornos de simulación más realistas.

Tendencias clave del mercado y aspectos destacados

El mercado de simuladores de vuelo está experimentando un crecimiento robusto impulsado por avances tecnológicos y una creciente demanda de soluciones de entrenamiento.

  • América del Norte sigue siendo el mercado más grande para simuladores de vuelo, impulsado por un fuerte sector de aviación y avanzadas instalaciones de entrenamiento.
  • La región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento, alimentado por el aumento de ingresos disponibles y un creciente interés en la aviación.
  • Las soluciones de entrenamiento de pilotos dominan el mercado, mientras que los segmentos de entretenimiento están experimentando un rápido crecimiento debido al auge de las comunidades de simulación de vuelo en línea.
  • Los avances tecnológicos en software de simulación y la integración de tecnologías de realidad virtual son impulsores clave que propulsan la expansión del mercado.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 21.8 (Millones de USD)
2035 Tamaño del Mercado 42.2 (Millones de USD)
CAGR (2025 - 2035) 6.21%

Principales jugadores

Microsoft (EE. UU.), Lockheed Martin (EE. UU.), Laminar Research (EE. UU.), Dovetail Games (GB), Aerosoft (DE), Orbx (AU), Flight1 (EE. UU.), Just Flight (GB), X-Plane (EE. UU.)

Flight Simulator Market Treiber

Proyecciones de Crecimiento del Mercado

La Industria Global de Simuladores de Vuelo está lista para un crecimiento sustancial, con proyecciones que indican un valor de mercado de 6.57 mil millones de USD en 2024 y un aumento anticipado a 13.7 mil millones de USD para 2035. Esta trayectoria de crecimiento sugiere una tasa de crecimiento anual compuesta (CAGR) del 6.89% desde 2025 hasta 2035. Estas cifras destacan la creciente dependencia de los simuladores de vuelo en varios sectores, incluyendo la aviación comercial, el ámbito militar y las instituciones de formación. La demanda constante de soluciones de formación innovadoras y la integración de tecnologías avanzadas probablemente impulsarán este crecimiento, posicionando a la industria para un futuro robusto.

Avances Tecnológicos

La Industria Global de Simuladores de Vuelo está experimentando un aumento impulsado por rápidos avances tecnológicos. Las innovaciones en realidad virtual y realidad aumentada están mejorando el realismo de las simulaciones de vuelo, haciéndolas más inmersivas y atractivas. Por ejemplo, la integración de gráficos de alta definición y sistemas meteorológicos en tiempo real permite a los usuarios experimentar escenarios de vuelo que imitan de cerca las condiciones de la vida real. Se espera que esta tendencia contribuya al crecimiento del mercado, con proyecciones que indican un valor de mercado de 6.57 mil millones de USD en 2024. A medida que la tecnología continúa evolucionando, la demanda de simuladores de vuelo sofisticados probablemente aumentará, impulsando aún más la industria hacia adelante.

Creciente Demanda de Formación de Pilotos

La creciente necesidad de formación de pilotos es un motor significativo en la Industria Global de Simuladores de Vuelo. Con la expansión del sector de la aviación, las aerolíneas y las instituciones de formación están invirtiendo fuertemente en tecnología de simulación de vuelo para asegurar que los pilotos reciban una formación integral. Los simuladores de vuelo proporcionan un entorno seguro y controlado para que los pilotos practiquen varios escenarios, incluyendo situaciones de emergencia. Esta tendencia se refleja en el crecimiento proyectado del mercado, con un valor anticipado de 13.7 mil millones de USD para 2035. El énfasis en la seguridad y la eficiencia en la formación de pilotos probablemente mantendrá la demanda de simuladores de vuelo avanzados, fomentando así la expansión de la industria.

Aumento de la Adopción en Aplicaciones Militares

La Industria Global de Simuladores de Vuelo también está presenciando una mayor adopción en aplicaciones militares. Las fuerzas armadas de todo el mundo están utilizando simuladores de vuelo con fines de formación, permitiendo a los pilotos perfeccionar sus habilidades sin los riesgos asociados con el vuelo real. Estos simuladores están equipados con características avanzadas que replican escenarios de combate, mejorando la experiencia de formación. Se espera que la inversión del sector militar en tecnología de simulación contribuya al crecimiento de la industria, con un CAGR proyectado del 6.89% desde 2025 hasta 2035. Este enfoque en soluciones de formación realistas probablemente fortalecerá la demanda de simuladores de vuelo en aplicaciones militares.

Expansión del Sector de Aviación Comercial

La expansión del sector de aviación comercial es un motor fundamental para la Industria Global de Simuladores de Vuelo. A medida que la demanda de viajes aéreos continúa aumentando a nivel mundial, las aerolíneas se ven obligadas a mejorar sus programas de formación para acomodar el creciente número de pilotos necesarios. Esta expansión se refleja en el valor de mercado proyectado de 6.57 mil millones de USD en 2024, con expectativas de alcanzar 13.7 mil millones de USD para 2035. El aumento en el número de entregas de aeronaves y el establecimiento de nuevas aerolíneas contribuyen a esta tendencia, necesitando soluciones avanzadas de simulación de vuelo para asegurar que los pilotos estén adecuadamente formados. Este entorno dinámico probablemente mantendrá la trayectoria de crecimiento de la industria.

Mayor Enfoque en Soluciones de Formación Rentables

La rentabilidad se está convirtiendo en un factor crucial en la Industria Global de Simuladores de Vuelo. A medida que las aerolíneas y las organizaciones de formación buscan minimizar los costos operativos, los simuladores de vuelo ofrecen una solución viable al reducir la necesidad de uso de aeronaves costosas durante la formación. Los simuladores permiten la práctica repetida de maniobras complejas sin incurrir en los costos asociados con el combustible y el mantenimiento. Este cambio hacia soluciones de formación rentables probablemente impulsará el crecimiento del mercado, ya que las organizaciones reconocen los beneficios financieros a largo plazo de invertir en tecnología de simulación de vuelo. La tendencia se alinea con la expansión general de la industria, solidificando aún más su relevancia en la formación en aviación.

Perspectivas del segmento de mercado

Por Aplicación: Entrenamiento de Pilotos (Más Grande) vs. Entretenimiento (Más Rápido Crecimiento)

En el Mercado de Simuladores de Vuelo, el segmento de aplicación muestra diversas funcionalidades, con el entrenamiento de pilotos emergiendo como el de mayor valor debido a su papel crítico en asegurar habilidades de vuelo competentes. Siguiendo de cerca están las simulaciones de control de tráfico aéreo y las aplicaciones de investigación y desarrollo, ambas vitales para mejorar la seguridad en la aviación y el avance tecnológico. El entretenimiento también tiene una participación significativa, atendiendo a usuarios que buscan experiencias de vuelo inmersivas, mientras que el diseño de aeronaves es un segmento nicho pero importante que contribuye a la innovación en la aviación.

Entrenamiento de Pilotos (Dominante) vs. Entretenimiento (Emergente)

El entrenamiento de pilotos sigue siendo el segmento dominante dentro del Mercado de Simuladores de Vuelo, ya que forma la base de la educación y competencia profesional en aviación. Esta aplicación enfatiza condiciones de simulación realistas que replican de cerca escenarios de vuelo reales, equipando a los pilotos con habilidades para diversas situaciones de vuelo. Mientras tanto, el entretenimiento emerge como un segmento de rápido crecimiento impulsado por avances en tecnología, experiencias de juego atractivas y un aumento en el interés del consumidor por la simulación de vuelo como una actividad recreativa. Esta tendencia en aumento se alimenta de mejoras en gráficos e interfaces de usuario, haciendo que los simuladores de vuelo sean más accesibles y atractivos para los entusiastas amateurs.

Por Uso Final: Industria Aeroespacial (Más Grande) vs. Militar (Más Rápido Crecimiento)

En el Mercado de Simuladores de Vuelo, el segmento de uso final muestra un paisaje diverso con una participación de mercado significativa mantenida por la Industria Aeroespacial. Este sector, impulsado por los crecientes avances en tecnología de aviación y un creciente énfasis en un entrenamiento seguro de pilotos, representa una porción sustancial del mercado. Por otro lado, el segmento Militar ha emergido como un jugador clave, impulsado por el aumento de los presupuestos de defensa y un enfoque en mejorar la preparación de los pilotos a través de la tecnología de simulación.

Industria Aeroespacial (Dominante) vs. Militar (Emergente)

La Industria Aeroespacial sigue siendo la fuerza dominante en el Mercado de Simuladores de Vuelo, caracterizada por una inversión sustancial en tecnología de simulación para mejorar la eficiencia y seguridad del entrenamiento de pilotos. Este segmento se beneficia de iniciativas robustas de investigación y desarrollo y una necesidad estricta de entornos de entrenamiento realistas, lo que lleva a una mayor preparación operativa. Por el contrario, el segmento Militar está emergiendo rápidamente, impulsado por esfuerzos de modernización y un sólido financiamiento gubernamental. Los simuladores de vuelo militares facilitan el ensayo de misiones y el entrenamiento táctico, haciéndolos esenciales para las estrategias de defensa contemporáneas. A medida que ambos segmentos avanzan, es probable que aprovechen tecnologías avanzadas como la realidad virtual y la IA para mejorar los resultados del entrenamiento, moldeando aún más sus posiciones en el mercado.

Por Plataforma: PC (Más Grande) vs. Consola (Más Rápido Crecimiento)

El Mercado de Simuladores de Vuelo está delineado por varias plataformas, con el segmento de PC manteniendo la mayor participación de mercado debido a sus amplias capacidades y mejoras en el rendimiento. Este segmento atrae a entusiastas dedicados de simulación de vuelo y profesionales, que a menudo prefieren la alta fidelidad y las amplias capacidades de modificación que ofrecen las PC. En contraste, el segmento de Consola ha ganado rápidamente tracción, capturando una porción significativa del mercado a medida que las consolas de juegos se vuelven más poderosas y capaces de soportar experiencias sofisticadas de simulación de vuelo.

PC (Dominante) vs. Consola (Emergente)

El segmento de PC sigue siendo la plataforma dominante en el Mercado de Simuladores de Vuelo, principalmente debido a su capacidad para gráficos avanzados y opciones de personalización más amplias. Los entusiastas a menudo modifican sus configuraciones, integrando periféricos como palancas de vuelo y cabinas virtuales, lo que mejora la inmersión. Por otro lado, el segmento de Consola se está convirtiendo en una potencia emergente, impulsada por interfaces amigables y una biblioteca en expansión de títulos de simulación de vuelo. Con las principales consolas de juegos cada vez más capaces de ofrecer un impresionante realismo en las simulaciones de vuelo, este segmento está preparado para un crecimiento sustancial, atrayendo a jugadores casuales que buscan un punto de entrada accesible al mundo de la simulación de vuelo.

Por Tipo: Simuladores de Vuelo Profesionales (Más Grande) vs. Simuladores de Vuelo para Consumidores (Más Rápido Crecimiento)

El mercado de Simuladores de Vuelo exhibe una segmentación diversa por tipo, con los Simuladores de Vuelo Profesionales dominando la participación de mercado. Estos simuladores son utilizados principalmente por escuelas de vuelo, entrenamiento militar y autoridades de aviación, lo que impulsa su demanda constante. En contraste, los Simuladores de Vuelo para Consumidores, a menudo preferidos por aficionados y entusiastas de los juegos, han experimentado un crecimiento rápido a medida que los avances tecnológicos hacen que estos productos sean más accesibles e inmersivos para el usuario promedio. Las tendencias de crecimiento en este segmento están influenciadas por la creciente popularidad de la realidad virtual, avances en tecnologías de simulación y un creciente interés en la aviación entre las demografías más jóvenes. Además, la expansión de comunidades en línea y entornos de juegos competitivos impulsa aún más la adopción de Simuladores de Vuelo para Consumidores, convirtiéndolos en el segmento de más rápido crecimiento en la industria.

Simuladores de Vuelo Profesionales (Dominante) vs. Simuladores de Realidad Mixta (Emergentes)

Los Simuladores de Vuelo Profesionales se caracterizan por su alta fidelidad, sistemas complejos y realismo, atendiendo principalmente a profesionales de la aviación que requieren herramientas de entrenamiento precisas. Estos simuladores integran tecnologías avanzadas para replicar escenarios de la vida real, haciéndolos indispensables para el entrenamiento y certificación de pilotos. Por el contrario, los Simuladores de Realidad Mixta representan un segmento emergente que combina elementos físicos y digitales para aumentar la interactividad y la inmersión. Aunque aún están en desarrollo, atraen atención debido a su enfoque innovador y aplicaciones potenciales tanto en entretenimiento como en entornos de entrenamiento serios. Ambos tipos contribuyen significativamente a sus respectivas áreas; sin embargo, los Simuladores de Vuelo Profesionales mantienen una fuerte posición como la opción preferida para un entrenamiento riguroso, mientras que los Simuladores de Realidad Mixta allanan el camino para la futura integración de la tecnología en la simulación de vuelo.

Por Tecnología: Tecnología de Realidad Virtual (Más Grande) vs. Inteligencia Artificial (Más Rápido Crecimiento)

En el Mercado de Simuladores de Vuelo, el segmento de tecnología está impulsado principalmente por la tecnología de Realidad Virtual (VR), que domina el paisaje debido a su experiencia inmersiva que atrae tanto a usuarios de entrenamiento como recreativos. Este segmento mantiene una participación significativa a medida que más usuarios buscan experiencias de simulación realistas. Siguiendo de cerca están los avances en Inteligencia Artificial (IA), que están ganando rápidamente tracción al proporcionar simuladores más inteligentes y adaptables, mejorando la interacción y el realismo del usuario, convirtiéndolo en un jugador vital en el desarrollo moderno de simulación de vuelo. Las tendencias de crecimiento en este segmento ilustran un cambio hacia soluciones más integradas, con VR liderando como la primera opción entre los consumidores que buscan realismo en sus experiencias de simulación. Mientras tanto, la IA se está posicionando como la tecnología de más rápido crecimiento, impulsada por su capacidad para personalizar entornos de simulación y atender las necesidades de entrenamiento en evolución. Estas tecnologías están aún más respaldadas por un aumento en las inversiones en I&D y una creciente base de usuarios entre aerolíneas comerciales e instituciones de entrenamiento, indicando una perspectiva robusta para el segmento.

Tecnología de Realidad Virtual (Dominante) vs. Computación en la Nube (Emergente)

La Tecnología de Realidad Virtual se destaca como la fuerza dominante en el Mercado de Simuladores de Vuelo, ofreciendo una inmersión sin igual que mejora el valor de entrenamiento y entretenimiento de las simulaciones de vuelo. Su capacidad para involucrar a los usuarios a través de entornos realistas la ha convertido en un elemento básico entre profesionales de la aviación y aficionados por igual. En contraste, la Computación en la Nube está emergiendo como un jugador significativo, aportando la ventaja de accesibilidad y escalabilidad a las plataformas de simulación. A medida que las simulaciones pueden ser alojadas y operadas en la nube, los usuarios ya no están limitados por las restricciones de hardware, permitiendo una adopción e innovación más amplias. Ambas tecnologías representan cambios fundamentales en cómo se aborda la simulación de vuelo, con VR liderando la carga mientras que la Computación en la Nube abre nuevas avenidas para soluciones de entrenamiento interactivas y colaborativas.

Obtenga información más detallada sobre Flight Simulator Market

Perspectivas regionales

infraestructura de aviación

Flight Simulator Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de simuladores de vuelo se caracteriza actualmente por un dinámico panorama competitivo, impulsado por avances tecnológicos y una creciente demanda de experiencias de simulación realistas. Los actores clave como Microsoft (EE. UU.), Lockheed Martin (EE. UU.) y Laminar Research (EE. UU.) están a la vanguardia, cada uno adoptando estrategias distintas para mejorar su posicionamiento en el mercado. Microsoft (EE. UU.) continúa aprovechando su plataforma en la nube Azure para integrar capacidades avanzadas de IA en su software de simulación de vuelo, mejorando así la experiencia y el compromiso del usuario. Lockheed Martin (EE. UU.), por otro lado, se centra en aplicaciones de defensa y entrenamiento, enfatizando asociaciones con organizaciones militares para desarrollar soluciones de simulación especializadas. Laminar Research (EE. UU.) es conocida por su compromiso con el desarrollo impulsado por la comunidad, actualizando frecuentemente su plataforma X-Plane en función de la retroalimentación de los usuarios, lo que fomenta una base de clientes leales y promueve la innovación. Las tácticas comerciales empleadas por estas empresas reflejan una estructura de mercado moderadamente fragmentada, donde la colaboración y las asociaciones estratégicas juegan un papel crucial. Por ejemplo, la localización del desarrollo de software y la optimización de las cadenas de suministro son prácticas comunes que mejoran la eficiencia operativa. La influencia colectiva de estos actores clave da forma a un entorno competitivo donde la innovación y los enfoques centrados en el usuario son primordiales, permitiendo a las empresas diferenciarse en un mercado saturado.
En noviembre, Microsoft (EE. UU.) anunció una actualización significativa de su plataforma de simuladores de vuelo, integrando datos meteorológicos en tiempo real y dinámicas de vuelo mejoradas impulsadas por IA. Este movimiento estratégico no solo mejora el realismo, sino que también posiciona a Microsoft como un líder en innovación tecnológica dentro del mercado. La incorporación de datos en tiempo real probablemente atraerá tanto a jugadores casuales como a pilotos profesionales, ampliando así su base de usuarios y reforzando su ventaja competitiva.
En octubre, Lockheed Martin (EE. UU.) aseguró un contrato con la Fuerza Aérea de EE. UU. para desarrollar sistemas avanzados de entrenamiento de simulación de vuelo. Esta asociación subraya el enfoque de Lockheed Martin en aplicaciones de defensa y destaca la creciente importancia de la simulación en el entrenamiento militar. Al alinear sus ofertas con las necesidades de las organizaciones de defensa, Lockheed Martin fortalece su posición en el mercado y asegura un flujo de ingresos constante de contratos gubernamentales.
En septiembre, Laminar Research (EE. UU.) lanzó una nueva versión de X-Plane, con gráficos mejorados y una interfaz de usuario mejorada basada en la retroalimentación de la comunidad. Este lanzamiento ejemplifica el compromiso de Laminar con el compromiso del usuario y la innovación, lo cual es crucial para mantener su posición competitiva. Al priorizar la entrada de los usuarios, Laminar Research no solo fomenta la lealtad, sino que también se adapta rápidamente a las demandas del mercado, asegurando su relevancia en una industria en rápida evolución.
A partir de diciembre, el mercado de simuladores de vuelo está presenciando tendencias como la digitalización, la integración de IA y un creciente énfasis en la sostenibilidad. Las alianzas estratégicas entre los actores clave están moldeando cada vez más el panorama competitivo, ya que las empresas buscan combinar recursos y experiencia para impulsar la innovación. El cambio de la competencia basada en precios a un enfoque en el avance tecnológico y la fiabilidad de la cadena de suministro es evidente, sugiriendo que la futura diferenciación dependerá de la capacidad de innovar y ofrecer experiencias superiores al usuario.

Las empresas clave en el mercado Flight Simulator Market incluyen

Desarrollos de la industria

  • Q3 2025: Lanzamiento del Mercado de Simuladores de Vuelo de Microsoft 2024 con Tecnologías de Simulación Avanzadas Microsoft lanzó su nueva plataforma de simulación de vuelo insignia, Microsoft Flight Simulator Market 2024, con mejoras significativas en simulación, nube, aprendizaje automático y gráficos, impulsada por el evolucionado motor de Asobo Studio. El producto ya está disponible para su compra en Xbox Game Pass, PC Game Pass, Xbox Cloud Gaming, Windows 10/11 y Steam.
  • Q2 2025: Honeycomb Aeronautical Expande Ofertas de Hardware de Simulación de Vuelo para Usuarios en Casa Honeycomb Aeronautical, un fabricante líder de hardware de simulación de vuelo, continuó su expansión en 2025 al entregar nuevos productos de yugo y acelerador diseñados para cerrar la brecha entre el equipo de simulación de vuelo de nivel de entrada y de grado profesional para usuarios en casa.

Desarrollos Recientes

  • En abril de 2019, JetBlue Airways (EE. UU.) y CAE firmaron un acuerdo de asociación para ofrecer 2 simuladores de vuelo completos Airbus A220-300 CAE 7000XR Series y 2 dispositivos de entrenamiento de vuelo CAE 500XR para mejorar la base de clientes.
  • En septiembre de 2019, la Marina de EE. UU. firmó un contrato por valor de 45.8 millones de USD con Boeing para desarrollar simuladores de jet de patrulla marítima P-8A Poseidon.
  • En marzo de 2019, Leonardo SpA y CAE Inc. formaron una empresa conjunta para su Academia de Entrenamiento de Filadelfia. Esto tiene como objetivo ofrecer simuladores de vuelo completos de la Serie 3000, que se espera que se lancen en 2020.

Perspectivas futuras

Flight Simulator Market Perspectivas futuras

Se proyecta que el mercado de simuladores de vuelo crecerá a una tasa compuesta anual del 6.21% desde 2025 hasta 2035, impulsado por avances tecnológicos, una mayor demanda de entrenamiento de pilotos y el auge de las aplicaciones de realidad virtual.

Para 2035, se espera que el mercado de simuladores de vuelo sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Simuladores de Vuelo

  • Simuladores de Vuelo Profesionales
  • Simuladores de Vuelo para Consumidores
  • Simuladores de Realidad Mixta
  • Simuladores Basados en Hardware

Perspectiva del Uso Final del Mercado de Simuladores de Vuelo

  • Industria Aeroespacial
  • Militar
  • Instituciones Educativas
  • Aviación Comercial
  • Usuarios Domésticos

Perspectiva de Plataforma del Mercado de Simuladores de Vuelo

  • PC
  • Consola
  • Móvil
  • Realidad Virtual
  • Basado en la Nube

Perspectiva de Tecnología del Mercado de Simuladores de Vuelo

  • Realidad Virtual
  • Realidad Aumentada
  • Inteligencia Artificial
  • Computación en la Nube

Perspectiva de Aplicación del Mercado de Simuladores de Vuelo

  • Entrenamiento de Pilotos
  • Simulación de Control de Tráfico Aéreo
  • Diseño de Aeronaves
  • Investigación y Desarrollo
  • Entretenimiento

Alcance del informe

TAMAÑO DEL MERCADO 2024 21.8 (millones de USD)
TAMAÑO DEL MERCADO 2025 23.1 (millones de USD)
TAMAÑO DEL MERCADO 2035 42.2 (millones de USD)
TAZA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 6.21% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado millones de USD
Empresas Clave Perfiladas Microsoft (EE. UU.), Lockheed Martin (EE. UU.), Laminar Research (EE. UU.), Dovetail Games (GB), Aerosoft (DE), Orbx (AU), Flight1 (EE. UU.), Just Flight (GB), X-Plane (EE. UU.)
Segmentos Cubiertos Aplicación, Uso Final, Plataforma, Tipo, Tecnología
Oportunidades Clave del Mercado La integración de la tecnología de realidad virtual mejora la experiencia del usuario en el mercado de simuladores de vuelo.
Dinamicas Clave del Mercado Los avances tecnológicos y la demanda de los consumidores impulsan la innovación y la competencia en el mercado de simuladores de vuelo.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración actual del mercado de simuladores de vuelo a partir de 2024?

El mercado de simuladores de vuelo fue valorado en 21.8 mil millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de simuladores de vuelo para 2035?

Se proyecta que el mercado alcanzará 42.2 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de simuladores de vuelo durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado de simuladores de vuelo durante 2025 - 2035 es del 6.21%.

¿Qué empresas se consideran actores clave en el mercado de simuladores de vuelo?

Los actores clave incluyen a Microsoft, Lockheed Martin, Laminar Research y Dovetail Games.

¿Qué segmento del mercado de simuladores de vuelo tuvo la mayor valoración en 2024?
El segmento de entrenamiento de pilotos tuvo la mayor valoración con 8.0 mil millones de USD en 2024.
¿Cuánto se proyecta que crecerá el segmento de simulación de control de tráfico aéreo para 2035?
Se proyecta que el segmento de simulación de control de tráfico aéreo crecerá de 3.5 mil millones de USD en 2024 a 6.5 mil millones de USD para 2035.
¿Cuál es el rango de valoración para el segmento de simuladores de vuelo para consumidores para 2035?
Se espera que el segmento de simuladores de vuelo para consumidores oscile entre 7.0 mil millones de USD y 14.0 mil millones de USD para 2035.
¿Qué plataforma se anticipa que tendrá el mayor crecimiento en el mercado de simuladores de vuelo?
Se anticipa que la plataforma de realidad virtual crecerá de 5.0 mil millones de USD en 2024 a 10.0 mil millones de USD para 2035.
¿Cuál es la valoración proyectada para el segmento de tecnología de software de simulación para 2035?
Se proyecta que el segmento de tecnología de software de simulación alcanzará entre 9.8 mil millones de USD y 16.2 mil millones de USD para 2035.
¿Cómo se compara el segmento de usuarios domésticos con el segmento militar en términos de valoración?
El segmento de usuarios domésticos fue valorado en 1.8 mil millones de USD en 2024, mientras que el segmento militar fue valorado en 5.0 mil millones de USD.
Autor
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory aviation databases, peer-reviewed aerospace journals, technical publications, and authoritative defense & aviation organizations. Key sources included the Federal Aviation Administration (FAA) Airmen Certification databases and Flight Standards Service reports, European Union Aviation Safety Agency (EASA) type certification records and safety publications, International Civil Aviation Organization (ICAO) Global Aviation Safety Plan and training standards, Civil Aviation Administration of China (CAAC) regulatory filings, UK Civil Aviation Authority (CAA) safety statistics, Transport Canada aviation data, and NATO Standardization Office (NSO) for military training protocols. Additional authoritative sources comprised the International Air Transport Association (IATA) safety and training reports, Flight Safety Foundation accident prevention databases, Helicopter Association International (HAI) training statistics, Boeing Commercial Market Outlook and Pilot & Technician Outlook, Airbus Global Market Forecast, Defense Technical Information Center (DTIC) military simulation research, NASA Technical Reports Server (NTRS) for human factors research, ICAO Member State training capacity surveys, EUROCONTROL aviation statistics, and national defense procurement reports from the U.S. Department of Defense (DoD), UK Ministry of Defence, and French Ministry of Armed Forces. These sources were utilized to collect aircraft delivery forecasts, pilot training hour requirements, simulator certification data (Level A through D), military procurement budgets, fleet expansion plans, and regulatory compliance mandates across Full Flight Simulators (FFS), Flight Training Devices (FTD), Fixed Base Simulators (FBS), and emerging eVTOL simulation platforms.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative data. Supply-side sources included CEOs, VPs of Engineering and Product Development, Chief Pilots (Training), heads of regulatory compliance, and commercial directors from flight simulator OEMs (CAE Inc., L3Harris Technologies, FlightSafety International, Thales, Boeing, Airbus), motion system providers, and visual display system manufacturers. Demand-side sources included Chief Training Officers and Fleet Managers from global airlines (legacy carriers, low-cost carriers, and cargo operators), Commanders of Military Flight Training wings, Chief Instructors from Approved Training Organizations (ATOs), flight school operators, procurement directors from defense ministries, and UAV/eVTOL training program managers. Primary research confirmed the division of the market into fixed-wing, rotary-wing, and unmanned aerial vehicle (UAV) platforms, confirmed the delivery timelines for Level D FFS, and gathered information on the use of synthetic training devices (STDs), trends in capital expenditures (CAPEX), and service contracts for aftermarket products.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

• By Region: North America (33%), Europe (29%), Asia-Pacific (26%), Rest of World (12%)


Market Size Estimation

Global market valuation was derived through unit delivery tracking, order backlog analysis, and Average Selling Price (ASP) modeling. The methodology included:

• Identification of 45+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America, including Full Flight Simulator (FFS) OEMs, Flight Training Device (FTD) specialists, and military mission simulator providers

• Product mapping across Full Flight Simulators (FFS), Flight Training Devices (FTD Levels 4-7), Fixed Base Simulators (FBS), Full Mission Simulators (FMS), and emerging Virtual Reality (VR) procedural trainers

• Analysis of reported order intakes, backlog conversions, and modeled annual revenues specific to simulator product lines and aftermarket services (training, maintenance, updates)

• Coverage of manufacturers and training service providers representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (unit deliveries × ASP by simulator type/region/platform) and top-down (OEM revenue validation against airline training CAPEX surveys) approaches to derive segment-specific valuations for commercial aviation, military & defense, and UAV simulation categories

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.