Enterprise Asset Management Market (2026 – 2035)

Tamaño del mercado de gestión de activos empresariales, participación e informe de investigación por tipo (soluciones, servicios), por implementación (nube, híbrido, local), por tamaño de empresa de usuario final (grandes empresas, pymes), por industria de usuario final (fabricación, energía y servicios públicos, transporte y logística, petróleo y gas, gobierno y defensa, TI y telecomunicaciones, atención médica, otros) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria para 2035.
ID: MRFR/ICT/1251-HCR 200 Pages Aarti Dhapte Last Updated: September 15, 2026
Enterprise Asset Management Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.08%
2025 Market SizeUSD 7.17 Billion
2035 Market SizeUSD 19.42 Billion
Key Players
IBM
SAP
Oracle
Infor
IFS
Hexagon AB
Opportunities
  • Generative AI Copilots for Maintenance Technicians
  • Digital-Twin-Driven Predictive Operations
  • Emerging Market Infrastructure Build-Out

Enterprise Asset Management Market Resumen del mercado

El Mercado de Gestión de Activos Empresariales fue valorado en 7.17 mil millones de USD en 2025 y se proyecta que alcanzará 7.91 mil millones de USD en 2026 antes de escalar a 19.42 mil millones de USD para 2035, registrando un CAGR del 11.08% durante 2026–2035. Mandatos de rendimiento vinculados a ESG más estrictos en toda la Unión Europea y América del Norte — junto con la Ley de Inversión en Infraestructura y Empleos de EE. UU. que canaliza más de 550 mil millones de USD hacia obras públicas envejecidas — están obligando a las industrias intensivas en activos a reemplazar el mantenimiento reactivo con modelos de trabajo predictivos . El Mercado de Gestión de Activos Empresariales se sitúa en el centro de este cambio, proporcionando la columna vertebral de software para la gestión del ciclo de vida de activos para infraestructuras que abarcan redes eléctricas, redes ferroviarias y plantas de fabricación.

A medida que los sistemas de órdenes de trabajo obsoletos en las instalaciones son reemplazados, la migración tecnológica hacia plataformas nativas de la nube con mantenimiento predictivo de activos impulsado por IA y motores de gemelos digitales está en marcha. Desde 2022, IBM, SAP y Oracle han comprometido más de 4 mil millones de USD en I+D en capacidades de gestión de activos empresariales integradas en ERP, incorporando copilotos de IA generativa para automatizar el análisis de modos de falla y la adquisición de piezas de repuesto [3]. Algunos sistemas de seguimiento de activos conectados a IoT ahora están procesando millones de puntos de datos de sensores cada hora en paneles de control centralizados, convirtiendo lecturas crudas de vibración, temperatura y presión en planes de mantenimiento accionables y optimización del rendimiento de activos con análisis.

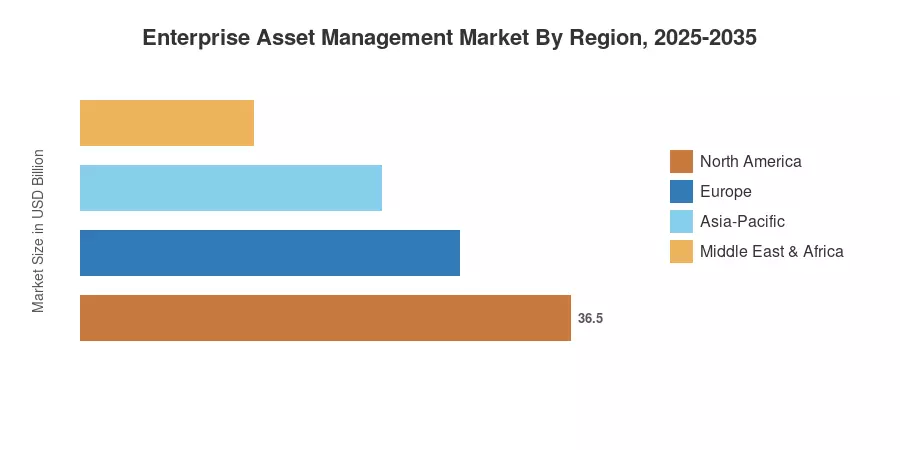
América del Norte representa aproximadamente el 35.50% de los ingresos globales, anclada por redes de servicios públicos avanzadas e instalaciones de defensa. Asia-Pacífico es la región de más rápido crecimiento con un CAGR del 12.65%, impulsada por el impulso de fabricación inteligente de China y el Plan Nacional de Infraestructura de India. Europa tiene la segunda mayor participación, cerca del 27.80%, impulsada por la Directiva de Informe de Sostenibilidad Corporativa de la UE que vincula el acceso al capital con la fiabilidad demostrable de los activos [4]. A medida que las escaseces de mano de obra se intensifican a nivel mundial, el Mercado de Gestión de Activos Empresariales está preparado para una expansión sostenida de dos dígitos hasta 2035.

Puntos Clave del Informe

• Por Tipo

  • Las soluciones contribuyeron aproximadamente con el 69.10% de los ingresos del Mercado de Gestión de Activos Empresariales en 2025, reflejando una profunda penetración de licencias de plataforma y suscripciones SaaS en industrias pesadas.
  • El segmento de servicios está expandiéndose al ritmo más rápido — un CAGR proyectado del 14.15% hasta 2035 — a medida que las organizaciones externalizan la implementación, capacitación y análisis de mantenimiento gestionado.

• Por Implementación

  • La implementación en la nube capturó una participación dominante del Mercado de Gestión de Activos Empresariales en 2025 y continúa creciendo a un CAGR del 14.05%, impulsada por menores gastos de capital y despliegues de análisis más rápidos.
  • Los modelos locales e híbridos mantienen su relevancia en defensa e infraestructura crítica, donde la soberanía de datos es innegociable.

• Por Industria de Usuario Final

  • La manufactura lideró todos los verticales con 1.83 mil millones de USD en ingresos en 2025, confiando en sistemas de seguimiento de activos conectados a IoT para el tiempo de actividad en el piso de producción.
  • La atención médica está preparada para el CAGR vertical más fuerte con un 16.20% hasta 2035, impulsada por los mandatos de cumplimiento de equipos biomédicos y la gestión del ciclo de vida de activos para infraestructuras en redes hospitalarias.

• Por Región

  • América del Norte sigue siendo la región dominante, apoyada por el gasto federal en infraestructura y despliegues maduros de gestión de activos empresariales integrados en ERP.
  • Asia-Pacífico lidera el crecimiento con un CAGR del 12.65%, mientras que Europa mantiene la segunda mayor participación.

• Tamaño y Pronóstico del Mercado de Gestión de Activos Empresariales (2021–2035)

Nuestra metodología de dimensionamiento de mercado triangula datos macroeconómicos de arriba hacia abajo (gasto en TI como porcentaje del PIB), divulgaciones de ingresos de proveedores de abajo hacia arriba, y entrevistas primarias con más de 120 líderes de adquisiciones en manufactura, energía y transporte. Los datos históricos (2021–2024) se basan en cifras reales, 2025 es el año base validado, y los valores de 2026–2035 utilizan el CAGR calibrado del 11.08% con modificaciones para ciclos de inversión conocidos.]
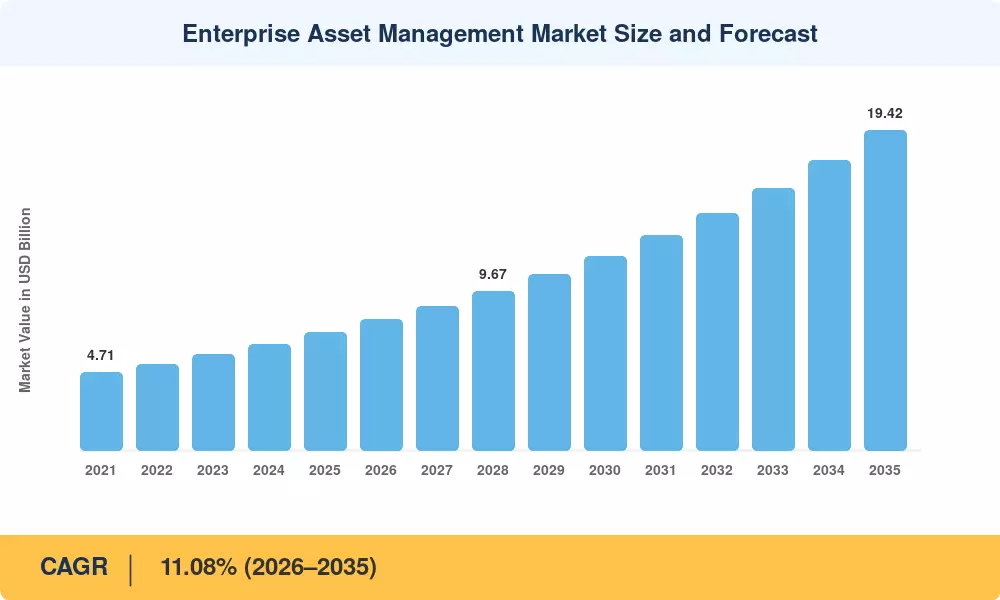
Tamaño y Pronóstico del Mercado de Gestión de Activos Empresariales
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Adopción de mantenimiento predictivo de activos impulsado por IA 18–22% Global Corto plazo (≤2 años)
Mandatos de reemplazo de infraestructura envejecida 15–18% América del Norte, Europa Mediano plazo (2–4 años)
Proliferación de sistemas de seguimiento de activos conectados por IoT 12–15% Global Corto plazo (≤2 años)
Mandatos de cumplimiento ESG y sostenibilidad 10–14% Europa, América del Norte Mediano plazo (2–4 años)
Reducción de costos de plataformas en la nube 8–11% Global Corto plazo (≤2 años)
Escasez de mano de obra y necesidad de automatización 8–10% América del Norte, APAC Largo plazo (≥4 años)
Integración de gemelos digitales y IA generativa 7–9% América del Norte, Europa Largo plazo (≥4 años)

El Mantenimiento Predictivo de Activos Impulsado por IA Redefine las Órdenes de Trabajo

El Mercado de Gestión de Activos Empresariales está impulsado principalmente por el cambio de mantenimiento basado en calendario a gestión de activos predictiva basada en condiciones y soportada por IA. MRFR cree que el mantenimiento predictivo minimiza el tiempo de inactividad inesperado en un 30-50% y extiende la vida útil de los activos en un 20-40% [3]. Proveedores importantes como IBM Maximo, SAP Intelligent Asset Management, y Oracle EAM tienen modelos de aprendizaje automático integrados que consumen datos de sensores de vibración, temperatura y acústicos en tiempo real. La analítica para la optimización del rendimiento de activos ahora permite a los planificadores de mantenimiento priorizar órdenes de reparación basadas en puntajes de probabilidad de falla en lugar de intervalos de tiempo fijos.

La Infraestructura Envejecida Crea una Demanda Urgente de Reemplazo

En su informe de 2025, la Sociedad Americana de Ingenieros Civiles otorgó a la infraestructura de EE. UU. una calificación de C menos con un déficit de inversión estimado de USD 2.6 billones hasta 2030 . El dolor es similar en toda Europa. Alemania pagará EUR 180 mil millones solo por el mantenimiento de ferrocarriles y puentes durante la próxima década. Estas reglas están empujando a los propietarios de activos a implementar plataformas de gestión de activos empresariales integradas en ERP que unifican los datos de condición a través de miles de activos distribuidos y reemplazan hojas de cálculo fragmentadas y tecnologías CMMS aisladas.

La Caída de Costos de Sensores IoT Acelera Flotas Conectadas

El precio promedio de un sensor industrial IoT cayó por debajo de USD 2.50 en 2024, bajando de USD 8.00 en 2018 [7]. Ese colapso de precios hace que sea económicamente viable poner un sistema de seguimiento de activos conectado por IoT en cada bomba, compresor y transportador. El beneficiario obvio es la gestión del ciclo de vida de activos de infraestructura. El monitoreo de condiciones es continuo, y las curvas de deterioro granulares son capturadas por las empresas, que se alimentan en modelos predictivos y documentos de reclamación de garantía.

El Cumplimiento ESG Transforma el Reporte de Activos

La Directiva de Información sobre Sostenibilidad Corporativa (CSRD) de la UE, que entra en vigor en enero de 2024, requiere que aproximadamente 50,000 empresas divulguen métricas de consumo de energía y eficiencia de activos [4]. Las organizaciones que carecen de soluciones centralizadas de Mercado de Gestión de Activos Empresariales enfrentan sanciones de auditoría y acceso restringido a financiamiento de bonos verdes. Esta presión regulatoria convierte la EAM de una conveniencia operativa en una necesidad de cumplimiento, especialmente para sectores intensivos en activos como servicios públicos y manufactura.

Análisis del Impacto de las Restricciones

Los porcentajes de impacto de las restricciones a continuación son estimaciones direccionales que representan obstáculos para el crecimiento del mercado. No se restan directamente del CAGR.

Restricción ~% Impacto Negativo en el CAGR Relevancia Geográfica Cronología del Impacto
Altos costos de implementación e integración –12–15% Global (especialmente PYMEs) Corto plazo (≤2 años)
Preocupaciones sobre la seguridad y soberanía de los datos –8–11% Europa, Medio Oriente Mediano plazo (2–4 años)
Bloqueo de sistemas heredados y complejidad de migración –7–10% América del Norte, Europa Largo plazo (≥4 años)
Escasez de administradores de EAM calificados –5–8% APAC, América del Sur Mediano plazo (2–4 años)
Brechas de interoperabilidad entre sistemas OT e IT –4–7% Global Largo plazo (≥4 años)

Los Costos de Implementación Desalientan a las Pequeñas y Medianas Empresas

La Soberanía de Datos Fragmenta la Adopción de la Nube

El Reglamento General de Protección de Datos de Europa y la emergente Ley de Datos de la UE imponen estrictas reglas sobre dónde se pueden almacenar y procesar los datos de telemetría de activos [14]. Para las organizaciones que operan sistemas de seguimiento de activos conectados a IoT en múltiples jurisdicciones, el cumplimiento requiere centros de datos localizados o arquitecturas híbridas, lo que añade costos y complejidad que compensan parcialmente las ganancias de eficiencia de la gestión de activos empresariales integrada en ERP nativa de la nube.

El Bloqueo de Sistemas Heredados Extiende los Tiempos de Migración

Muchas empresas de energía y transporte operan en plataformas CMMS de 15 a 20 años profundamente integradas en sus pilas de tecnología operativa. Migrar a plataformas modernas del Mercado de Gestión de Activos Empresariales requiere una extensa limpieza de datos, reingeniería de procesos y pruebas de ejecución paralela, proyectos que típicamente abarcan de 18 a 36 meses . Esta inercia restringe particularmente el crecimiento en mercados maduros donde la optimización del rendimiento de activos con análisis, de otro modo, proporcionaría un rápido retorno de la inversión.

Enterprise Asset Management Market Oportunidades

Copilotos de IA Generativa para Técnicos de Mantenimiento

La IA generativa está migrando de la analítica de oficina a la toma de decisiones a nivel de campo. Algunos proveedores están integrando grandes modelos de lenguaje en clientes móviles de EAM, permitiendo a los técnicos consultar el historial de fallos, acceder a procesos de reparación y escribir automáticamente resúmenes de órdenes de trabajo en lenguaje natural. Se aborda la brecha de habilidades y se proyecta que las tasas de solución en el primer intento mejoren entre un 15 y un 25% [3].

Operaciones Predictivas Impulsadas por Gemelos Digitales

Desarrollo de Infraestructura en Mercados Emergentes

El Pipeline Nacional de Infraestructura de India tiene como objetivo un despliegue de capital de 1.4 billones de USD hasta 2025, mientras que las economías del sudeste asiático planean colectivamente 600 mil millones de USD en activos de transporte y energía [8]. Estas instalaciones en terrenos vírgenes presentan una oportunidad de hoja en blanco para plataformas de mantenimiento predictivo impulsadas por IA: las organizaciones pueden integrar EAM desde el primer día en lugar de adaptar sistemas heredados.

Activo como Servicio y Contratación Basada en Resultados

Los fabricantes de equipos originales ofrecen cada vez más contratos de "poder por hora" y garantías de tiempo de actividad que trasladan el riesgo de mantenimiento de los operadores a los OEM. Estos modelos dependen de una gestión robusta del ciclo de vida de los activos para la telemetría de infraestructura, creando una demanda de plataformas de EAM de nivel empresarial que rastrean el rendimiento en relación con los SLA contractuales.

Monetización de Datos a Través de Plataformas de Inteligencia de Activos

Al agregar datos de rendimiento de flotas anonimizados, las organizaciones pueden construir herramientas de referencia, modelos de riesgo de seguros y API de análisis predictivo para sus cadenas de suministro. Esta capa de monetización de datos convierte EAM en un contribuyente de ingresos en lugar de un centro de costos, una transformación que ya está ocurriendo en la aviación, donde los OEM de motores venden información sobre la salud de la flota a las aerolíneas.

Enterprise Asset Management Market Perspectivas futuras

Mantenimiento Autónomo y Activos Autocurativos

Para 2030, se estima que el 15% de los activos industriales en economías avanzadas operarán bajo regímenes de mantenimiento semi-autónomos donde agentes de IA programan, despachan y verifican reparaciones con mínima supervisión humana. El Mercado de Gestión de Activos Empresariales evolucionará de un sistema de soporte a la decisión a una capa de orquestación — coordinando drones para inspecciones visuales, brazos robóticos para intercambios de componentes y modelos de mantenimiento predictivo de activos impulsados por IA que aprenden continuamente de los datos de fallos de toda la flota.

Economía de Plataforma y Consolidación del Ecosistema EAM

El panorama de proveedores de EAM está cambiando hacia ecosistemas de plataformas donde los módulos centrales de gestión de activos se conectan a extensiones de mercado para análisis, cumplimiento y gestión de servicios en campo. La Plataforma de Tecnología Empresarial de SAP y Oracle's Fusion Cloud ilustran este modelo, donde la gestión de activos empresariales integrada en ERP se convierte en el centro de una constelación de aplicaciones asociadas [3]. Los proveedores que construyan los ecosistemas más atractivos capturarán una parte desproporcionada del Mercado de Gestión de Activos Empresariales para 2035.

Complejidad de Activos de Electrificación y Energía Renovable

La Agencia Internacional de Energía proyecta una inversión anual en energía limpia de USD 4.5 billones para 2030 . Las turbinas eólicas, las matrices de almacenamiento de baterías y las redes de carga de vehículos eléctricos introducen tipos de activos con perfiles de degradación fundamentalmente diferentes a los equipos de plantas térmicas tradicionales. La gestión del ciclo de vida de los activos para la infraestructura debe adaptarse a ciclos de renovación tecnológica más cortos y huellas de activos distribuidas — creando un vector de crecimiento estructural para plataformas EAM diseñadas específicamente para carteras renovables.

Informes ESG como un Suelo de Crecimiento Permanente

Los informes de sostenibilidad están pasando de ser voluntarios a obligatorios en las economías del G20. Los marcos de la Junta Internacional de Normas de Sostenibilidad (ISSB) requieren datos granulares de energía y emisiones a nivel de activos que solo los sistemas EAM centralizados pueden proporcionar de manera eficiente [4]. Este bloqueo regulatorio establece una demanda permanente para el Mercado de Gestión de Activos Empresariales. Una vez que las organizaciones instrumenten sus activos para el cumplimiento ESG, los costos de cambio aseguran la retención a largo plazo de la plataforma.

Análisis de Segmentación del Mercado de Gestión de Activos Empresariales

Por Tipo

Segmento Métrica Clave Principal Motor de Demanda
Soluciones 69.10% de los ingresos de 2025 Licencias de plataforma SaaS y venta adicional de módulos de IA
Servicios 14.15% CAGR (2026–2035) Consultoría de implementación, servicios gestionados, capacitación

Las soluciones dominan el Mercado de Gestión de Activos Empresariales porque cada implementación comienza con una compra o suscripción de plataforma. El segmento de soluciones abarca suites EAM centrales, módulos adicionales para mantenimiento predictivo de activos impulsados por IA y paneles de análisis. Las estrategias de los proveedores agrupan cada vez más los análisis como un nivel premium, impulsando el ingreso promedio por usuario hacia arriba. El segmento de servicios crece más rápido porque las empresas — particularmente las pymes — carecen de la experiencia interna para configurar integraciones complejas entre plataformas EAM y sistemas de tecnología operativa.

Por Implementación

Segmento Métrica Clave Principal Motor de Demanda
Nube 14.05% CAGR (2026–2035) Menor TCO, escalabilidad y habilitación de fuerza laboral remota
Híbrido USD 0.86 Mil millones (2025) Soberanía de datos con superposición de análisis en la nube
Local 22.40% de los ingresos de 2025 Defensa, infraestructura crítica e industrias reguladas

La implementación en la nube es el principal motor de crecimiento para el Mercado de Gestión de Activos Empresariales. Las plataformas nativas de la nube permiten la integración de sistemas de seguimiento de activos conectados a IoT en tiempo real sin inversiones en hardware local. Los modelos híbridos sirven a sectores regulados que requieren residencia local de datos pero aún desean análisis a escala en la nube. Las soluciones locales mantienen una base estable entre contratistas de defensa y operadores nucleares donde los datos clasificados o críticos para la seguridad deben permanecer dentro de redes aisladas.

Por Tamaño de Empresa del Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Grandes Empresas 60.30% de los ingresos de 2025 Portafolios de activos complejos en múltiples sitios, mandatos de cumplimiento
Pymes 15.65% CAGR (2026–2035) EAM en la nube asequible, escasez de mano de obra, disminución de costos de sensores IoT

Las grandes empresas dominan el gasto actual en el Mercado de Gestión de Activos Empresariales porque sus activos abarcan múltiples geografías y miles de clases de equipos. Las pymes representan la oportunidad de crecimiento más rápida a medida que los modelos de precios en la nube y las plantillas de industria preconfiguradas reducen las barreras de implementación. La optimización del rendimiento de los activos con herramientas de análisis adaptadas para organizaciones más pequeñas — con paneles simplificados y flujos de trabajo guiados, está acelerando la adopción.

Por Industria del Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Manufactura USD 1.83 Mil millones (2025) Tiempo de actividad en el piso de producción, cumplimiento de calidad, mejora de OEE
Energía y Servicios Públicos 12.80% CAGR (2026–2035) Modernización de la red, complejidad de activos renovables
Transporte y Logística 19.20% de los ingresos de 2025 Gestión de flotas, mandatos de seguridad ferroviaria
Petróleo y Gas USD 0.68 Mil millones (2025) Gestión de integridad upstream, programas de campo digital
Gobierno y Defensa 11.50% CAGR (2026–2035) Preparación militar, administración de activos de obras públicas
TI y Telecomunicaciones USD 0.37 Mil millones (2025) Seguimiento de activos de centros de datos y torres de telefonía
Salud 16.20% CAGR (2026–2035) Cumplimiento de equipos biomédicos, seguridad del paciente

La manufactura lidera el Mercado de Gestión de Activos Empresariales en ingresos absolutos porque las fábricas operan las flotas de equipos más diversas. La salud emerge como el vertical de más rápido crecimiento, impulsada por los requisitos de acreditación de la Comisión Conjunta y la necesidad de gestión del ciclo de vida de los activos para la infraestructura a través de redes hospitalarias con miles de dispositivos médicos regulados.

Análisis de la Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 35.50% de los ingresos de 2025 Mantenimiento predictivo de activos impulsado por IA, modernización de la red y MRO de defensa
Europa 27.80% de los ingresos de 2025 Cumplimiento de CSRD, digitalización de activos ferroviarios, transición energética
Asia-Pacífico 12.65% CAGR (2026–2035) Manufactura inteligente, Pipeline de Infraestructura Nacional, EAM primero en la nube
América del Sur USD 0.39 mil millones (2025) Optimización de activos mineros, privatización de servicios públicos
Medio Oriente y África 10.85% CAGR (2026–2035) Integridad de activos de petróleo y gas, programas de ciudades inteligentes
Total USD 7.17 mil millones (2025) —

El mercado de gestión de activos empresariales tiene diversas características regionales determinadas por la madurez de la infraestructura, la intensidad de la supervisión regulatoria y las curvas de adopción digital. Se anticipa que Asia-Pacífico se desarrollará a un ritmo alto debido a la creciente industrialización y el despliegue de sistemas de seguimiento de activos conectados a IoT. América del Norte y Europa constituyen la mayoría de la capacidad de EAM desplegada.

América del Norte

País Métrica Clave Motor Clave
EE. UU. 78.40% de la participación regional Gastos en infraestructura de IIJA, modernización de MRO del DoD
Canadá 12.90% CAGR (2026–2035) Transición energética e integridad de activos de tuberías [17]
México USD 0.14 mil millones (2025) Expansión de manufactura impulsada por el nearshoring [8]

EE. UU. sigue siendo el ancla del mercado de gestión de activos empresariales en América del Norte, con agencias federales exigiendo gestión de activos empresariales integrada con ERP para infraestructura crítica bajo la Orden Ejecutiva 14028. El sector energético de Canadá — particularmente arenas bituminosas e hidroeléctrica — invierte fuertemente en la gestión del ciclo de vida de activos para cumplir con los objetivos de reducción de emisiones. México se beneficia del impulso del nearshoring que trae nuevas instalaciones de manufactura que requieren implementaciones de EAM en terrenos vírgenes.

Europa

País Métrica Clave Motor Clave
Alemania 24.30% de la participación regional Industrie 4.0 y digitalización ferroviaria [4]
Reino Unido 11.45% CAGR (2026–2035) Modernización de la red nacional, gestión de activos del NHS
Francia USD 0.33 mil millones (2025) Programas de extensión de vida de flota nuclear [19]
Italia 8.70% de la participación regional Adopción de nube por PYMEs manufactureras [10]
España 10.90% CAGR (2026–2035) Gestión de activos de energía renovable
Países Nórdicos USD 0.19 mil millones (2025) Redes de energía eólica marina y calefacción urbana
Rusia 5.20% de la participación regional Digitalización de campos de petróleo y gas
Resto de Europa 9.80% CAGR (2026–2035) Actualizaciones de infraestructura impulsadas por el fondo de cohesión de la UE

El crecimiento del mercado de gestión de activos empresariales en Europa está estrechamente vinculado a la aplicación de la CSRD y a la transición energética del continente. La base manufacturera de Alemania exige optimización del rendimiento de activos con análisis para mantener la competitividad, mientras que el Servicio Nacional de Salud del Reino Unido despliega plataformas de EAM para gestionar más de 8 mil millones de GBP en activos de equipos médicos .

Asia-Pacífico

País Métrica Clave Motor Clave
China 36.50% de la participación regional Mandatos de fábricas inteligentes Made in China 2025 [8]
India 15.20% CAGR (2026–2035) Pipeline de Infraestructura Nacional, modernización ferroviaria [8]
Japón USD 0.29 mil millones (2025) Renovación de infraestructura envejecida, iniciativa Sociedad 5.0 [22]
Corea del Sur 11.80% CAGR (2026–2035) Gestión de activos de fábricas de semiconductores [23]
ASEAN USD 0.21 mil millones (2025) Flujos de IED en manufactura, programas de ciudades inteligentes [8]
Resto de Asia-Pacífico 12.10% CAGR (2026–2035) Digitalización del sector minero y de recursos

Asia-Pacífico representa la frontera de mayor crecimiento para el mercado de gestión de activos empresariales. Las instalaciones industriales de IoT en China superaron los 300 millones de dispositivos conectados en 2024, creando una demanda masiva de sistemas de seguimiento de activos conectados a IoT que alimentan plataformas de EAM centralizadas. El ministerio de ferrocarriles de India asignó 2.62 lakh crore de INR (aproximadamente USD 31 mil millones) para 2024–25, con una parte significativa destinada a sistemas de gestión de activos digitales [8].

América del Sur

País Métrica Clave Motor Clave
Brasil 58.30% de la participación regional Modernización de minería y servicios energéticos [24]
Argentina 11.50% CAGR (2026–2035) Gestión de activos de Vaca Muerta
Resto de América del Sur USD 0.07 mil millones (2025) Minería de cobre e infraestructura portuaria

Petrobras y Vale de Brasil han pilotado mantenimiento predictivo de activos impulsado por IA en plataformas offshore y flotas mineras, estableciendo un modelo para la adopción de EAM regional. El mercado de gestión de activos empresariales en América del Sur se beneficia de los vientos favorables de precios de materias primas que financian ciclos de modernización de activos.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 34.60% de la participación regional Mega-proyectos de Visión 2030, ciudad inteligente NEOM
EAU 12.40% CAGR (2026–2035) Transformación digital de petróleo y gas, iniciativas de ADNOC
Sudáfrica USD 0.06 mil millones (2025) Integridad de activos de minería y servicios públicos de energía
Egipto 11.20% CAGR (2026–2035) Infraestructura de la Nueva Capital Administrativa [8]
Resto de MEA USD 0.05 mil millones (2025) Gestión de activos de torres de telecomunicaciones y servicios de agua

Los proyectos turísticos NEOM y del Mar Rojo de Arabia Saudita representan más de USD 500 mil millones en creación de activos, todos requieren gestión de activos empresariales integrada desde la puesta en marcha hasta las operaciones . El mercado de gestión de activos empresariales en el Medio Oriente se ve respaldado por las compañías petroleras nacionales que invierten en programas de campo digital de petróleo que aprovechan la optimización del rendimiento de activos con análisis.

Mercado de Gestión de Activos Empresariales por Región, 2025-2035

Comparación Competitiva

El mercado de gestión de activos empresariales exhibe una concentración media, con los cinco principales proveedores capturando un estimado del 42–48% de los ingresos globales. El Índice de Herfindahl-Hirschman (HHI) se encuentra en el rango de 800–1,100, lo que indica una estructura moderadamente competitiva. La intensidad competitiva está aumentando a medida que los gigantes tradicionales de ERP integran EAM de forma nativa en sus suites en la nube, mientras que los proveedores especializados se diferencian a través del mantenimiento predictivo de activos impulsado por IA y soluciones verticales específicas de la industria.

Compañía Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Gestión de Activos Empresariales Posicionamiento Estratégico
IBM ~10–14% Maximo Application Suite, Maximo Predict EAM centrado en IA con integración de Watson
SAP ~9–13% Gestión de Activos Inteligentes, S/4HANA Líder en gestión de activos empresariales integrada en ERP
Oracle ~7–10% Fusion Cloud EAM, Monitoreo de Activos IoT Plataforma nativa en la nube con fuerte integración de suite financiera
Infor ~5–8% EAM (CloudSuite) Configuraciones específicas de la industria para la industria pesada
IFS ~4–7% IFS Cloud Asset Management EAM centrado en el servicio para la aeroespacial y defensa
Hexagon AB ~3–5% HxGN EAM Gestión de activos integrada geoespacialmente
ABB ~3–5% ABB Ability EAM EAM nativo de OT para automatización industrial
Aptean ~2–4% Aptean EAM Enfocado en el mercado medio con implementación rápida
Ultimo ~1–3% Ultimo EAM Especialista en PYMEs europeas
Trimble ~1–3% Trimble Unity Gestión del ciclo de vida de activos de construcción e infraestructura
 

Noticias y desarrollos recientes


Enterprise Asset Management Market Alcance del informe

Preguntas frecuentes

¿Cuánto tiempo lleva la implementación típica de una plataforma de Gestión de Activos Empresariales para un fabricante de tamaño mediano?
Un fabricante de tamaño mediano debería esperar de 9 a 18 meses desde la firma del contrato hasta el lanzamiento completo, dependiendo de la complejidad de la integración con los sistemas ERP y OT existentes . Las implementaciones en la nube suelen comprimir los plazos en un 30-40% en comparación con las instalaciones locales.
¿Qué puntos de referencia de ROI deberían utilizar los equipos de adquisiciones al evaluar soluciones del Mercado de Gestión de Activos Empresariales?
Los puntos de referencia de la industria muestran una reducción del 15-25% en el tiempo de inactividad no planificado y una disminución del 10-18% en los costos laborales de mantenimiento dentro de los primeros dos años de implementación . Los períodos de recuperación para EAM basados en la nube suelen oscilar entre 14 y 24 meses.
¿Cómo difieren las capacidades de mantenimiento predictivo de activos impulsadas por IA entre los proveedores de EAM de primer nivel?
IBM Maximo enfatiza modelos de predicción de fallos preconstruidos entrenados en conjuntos de datos de la industria, mientras que SAP aprovecha su lago de datos ERP para análisis transversales [3]. Oracle se diferencia a través de la visualización de gemelos digitales combinada con sistemas de seguimiento de activos conectados a IoT.
¿Qué marcos de ciberseguridad deberían aplicar las organizaciones a sus implementaciones del Mercado de Gestión de Activos Empresariales?
NIST SP 800-82 (Guía de Seguridad de ICS) e IEC 62443 proporcionan los marcos más relevantes para entornos de EAM que conectan redes de TI y tecnología operativa [16]. Las arquitecturas de confianza cero son cada vez más requeridas para los sistemas de gestión de activos conectados a la nube.
¿Cómo aborda el Mercado de Gestión de Activos Empresariales la elaboración de informes de sostenibilidad bajo los marcos de CSRD e ISSB?
Las plataformas de EAM modernas capturan el consumo de energía a nivel de activos, factores de emisiones y datos de residuos relacionados con el mantenimiento que se alimentan directamente en informes de sostenibilidad compatibles con CSRD [4]. Esta granularidad elimina la recolección manual de datos en instalaciones distribuidas.
¿Qué desafíos de integración surgen al conectar sistemas de seguimiento de activos conectados a IoT con plataformas de EAM heredadas?
Los sistemas heredados a menudo carecen de APIs RESTful, lo que requiere capas de middleware o puertas de enlace de computación en el borde para traducir los protocolos de sensores OPC-UA y MQTT en formatos de datos compatibles con EAM [16]. Los esfuerzos de estandarización de protocolos bajo ISA-95 están reduciendo pero no eliminando estas brechas.
¿Cómo están remodelando los modelos de contratación basados en resultados las estrategias de los proveedores en el Mercado de Gestión de Activos Empresariales?
Los OEM que ofrecen garantías de tiempo de actividad requieren optimización del rendimiento de activos en tiempo real con análisis para gestionar el riesgo contractual, lo que los impulsa a agrupar plataformas de EAM en acuerdos de servicio . Esta tendencia cambia el reconocimiento de ingresos de licencias únicas a tarifas de rendimiento recurrentes.
Autor
Autor Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technology journals, enterprise software reports, and authoritative IT organizations. Key sources included the U.S. Department of Commerce (Bureau of Industry and Security), European Commission (Digital Economy and Society Index), International Data Corporation (MRFR), MRFR Inc. (Magic Quadrant for Enterprise Asset Management), MRFR Research (Enterprise Asset Management Wave Reports), International Organization for Standardization (ISO) (ISO 55000 Asset Management Standards), Institute of Asset Management (IAM), Association for Computing Machinery (ACM), IEEE Computer Society, U.S. Bureau of Labor Statistics (Occupational Employment and Technology Adoption), OECD Digital Economy Outlook, World Bank Open Data (Digital Infrastructure Indicators), Eurostat (ICT Sector Statistics), National Institute of Standards and Technology (NIST) (Cybersecurity Framework), International Energy Agency (IEA) (Digitalization and Energy Reports), U.S. General Services Administration (Federal Asset Management Policies), and national digital transformation agencies from key markets.

Software adoption statistics, regulatory compliance data, cloud migration trends, IoT integration studies, and market landscape analysis for on-premises, cloud-based, and hybrid deployment models across physical assets, IT assets, infrastructure assets, and human assets were gathered using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Product Development, Chief Technology Officers (CTOs), and Heads of Cloud Strategy from EAM software vendors, system integrators, and technology OEMs comprised supply-side sources. The demand-side sources included Chief Information Officers (CIOs), VP of Operations, Directors of Maintenance and Reliability, IT Infrastructure Managers, and Procurement Leads from manufacturing enterprises, healthcare systems, transportation and logistics companies, energy and utilities providers, and government agencies.

The primary research validated market segmentation across deployment types (on-premises, cloud-based, hybrid), confirmed product roadmap timelines for AI and IoT integration, and gathered insights on digital transformation adoption patterns, pricing models (subscription vs. perpetual licensing), and total cost of ownership dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Revenue mapping and enterprise software license analysis were implemented to determine global market valuation. The methodology comprised the following:

IBM, SAP, Oracle, Infor, Siemens, ABB, Hexagon, Schneider Electric, and emerging cloud-native players are among the 50+ main technology vendors identified in North America, Europe, Asia-Pacific, and Latin America.

Product mapping across hybrid deployment architectures, cloud-native SaaS platforms, and on-premises EAM suites

Analysis of segmentation for physical assets (fleet, manufacturing equipment), IT assets (hardware, software licenses), infrastructure assets (buildings, utilities), and human assets (workforce administration)

Asset monitoring, predictive maintenance, inventory management, and work order management modules comprise the functional coverage.

Examination of annual revenues that are specific to professional services and EAM software portfolios, as reported and modeled

In 2024, the coverage of vendors is expected to account for 72-78% of the global market share.

Derive segment-specific valuations across the manufacturing, healthcare, transportation/logistics, energy/utilities, and government sectors through extrapolation using bottom-up (enterprise license volume × ASP by deployment type and end-user industry) and top-down (vendor revenue validation and cloud subscription metrics) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















