エンタープライズ資産管理市場 (2026 – 2035)

エンタープライズ資産管理市場の規模、シェアおよびタイプ別の調査レポート(ソリューション、サービス)、展開別(クラウド、ハイブリッド、オンプレミス)、エンドユーザー企業の規模別(大企業、中小企業)、エンドユーザー業界別(製造、エネルギー&ユーティリティ、輸送&物流、石油&ガス、政府&防衛、IT&テレコム、ヘルスケア、その他)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの業界予測。
ID: MRFR/ICT/1251-HCR 200 Pages Aarti Dhapte Last Updated: September 15, 2026
Enterprise Asset Management Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.08%
2025 Market SizeUSD 7.17 Billion
2035 Market SizeUSD 19.42 Billion
Key Players
IBM
SAP
Oracle
Infor
IFS
Hexagon AB
Opportunities
  • Generative AI Copilots for Maintenance Technicians
  • Digital-Twin-Driven Predictive Operations
  • Emerging Market Infrastructure Build-Out

エンタープライズ資産管理市場 市場概要

エンタープライズアセットマネジメント市場は、2025年に71.7億米ドルと評価され、2026年には79.1億米ドルに達する見込みで、2035年までに194.2億米ドルに上昇し、2026年から2035年の間に11.08%のCAGRを記録する見込みです。欧州連合および北米における厳格なESG関連のパフォーマンス義務と、米国のインフラ投資および雇用法が5500億米ドル以上を老朽化した公共事業に向けて流入していることが、資産集約型産業に反応的メンテナンスから予測的作業モデルへの置き換えを促しています 。エンタープライズアセットマネジメント市場は、この変化の中心に位置し、電力網、鉄道ネットワーク、製造フロアにわたるインフラの資産ライフサイクル管理のためのソフトウェア基盤を提供しています。

古いオンプレミスの作業指示システムが置き換えられる中、AI駆動の予測資産メンテナンスおよびデジタルツインエンジンを備えたクラウドネイティブプラットフォームへの技術移行が進行中です。2022年以降、IBM、SAP、Oracleは、失敗モード分析とスペアパーツ調達を自動化するために生成AIコパイロットを組み込んだERP統合エンタープライズアセットマネジメント機能に40億米ドル以上をR&Dに投資しています [3]。一部のIoT接続資産追跡システムは、現在、毎時数百万のセンサーデータポイントを中央ダッシュボードに送信し、生の振動、温度、圧力の読み取り値を分析を用いて実行可能なメンテナンス計画と資産パフォーマンスの最適化に変換しています。

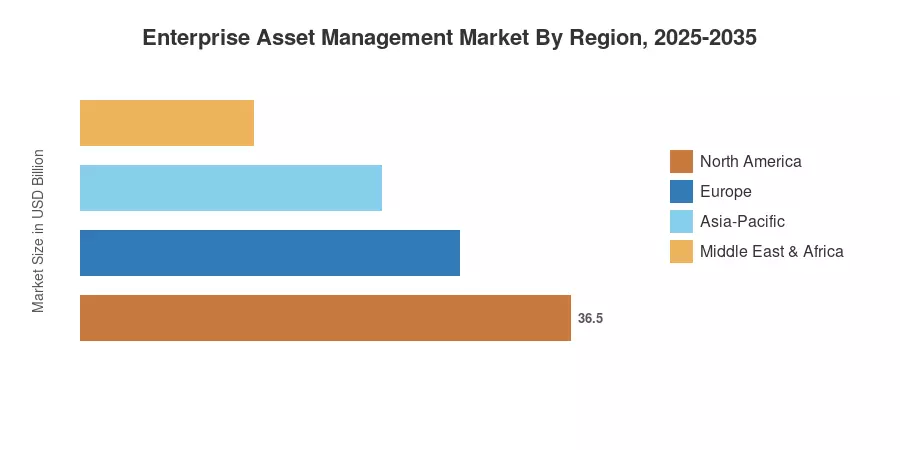
北米は、先進的なユーティリティグリッドと防衛施設に支えられ、世界の収益の約35.50%を占めています。アジア太平洋地域は、中国のスマート製造推進とインドの国家インフラパイプラインにより、12.65%のCAGRで最も成長している地域です。ヨーロッパは、資本アクセスを実証可能な資産の信頼性に結びつけるEUの企業持続可能性報告指令によって推進され、約27.80%のシェアを保持しています [4]。世界的に労働力不足が深刻化する中、エンタープライズアセットマネジメント市場は2035年まで持続的な二桁成長が見込まれています。

主な報告の要点

• タイプ別

  • ソリューションは、2025年のエンタープライズアセットマネジメント市場の収益の約69.10%を占めており、重工業全体でプラットフォームライセンスとSaaSサブスクリプションの深い浸透を反映しています。
  • サービスセグメントは、実装、トレーニング、管理されたメンテナンス分析を外部委託する組織によって、2035年までに14.15%のCAGRで最も速いペースで拡大しています。

• デプロイメント別

  • クラウドデプロイメントは、2025年のエンタープライズアセットマネジメント市場で支配的なシェアを獲得し、資本支出の削減と迅速な分析の展開により14.05%のCAGRで成長を続けています。
  • オンプレミスおよびハイブリッドモデルは、データ主権が交渉不可能な防衛および重要インフラにおいて関連性を保持しています。

• エンドユーザー産業別

  • 製造業は、2025年の収益で18.3億米ドルを記録し、工場の稼働時間を確保するためにIoT接続資産追跡システムに依存しています。
  • 医療分野は、バイオメディカル機器のコンプライアンス義務と病院ネットワークのインフラにおける資産ライフサイクル管理によって、2035年までに16.20%の最も強い垂直CAGRを見込んでいます。

• 地域別

  • 北米は、連邦のインフラ支出と成熟したERP統合エンタープライズアセットマネジメントの展開に支えられ、依然として支配的な地域です。
  • アジア太平洋地域は12.65%のCAGRで成長をリードし、ヨーロッパは第二のシェアを維持しています。

• エンタープライズアセットマネジメント市場の規模と予測 (2021–2035)

私たちの市場規模算出方法論は、トップダウンのマクロ経済データ(GDPに対するIT支出の割合)、ボトムアップのベンダー収益開示、および製造、エネルギー、輸送の120人以上の調達リーダーとの一次インタビューを三角測量します。歴史的データ(2021–2024)は実績に基づいており、2025年は検証された基準年であり、2026年から2035年の値は、既知の投資サイクルに対する修正を伴う11.08%のCAGRを使用しています。
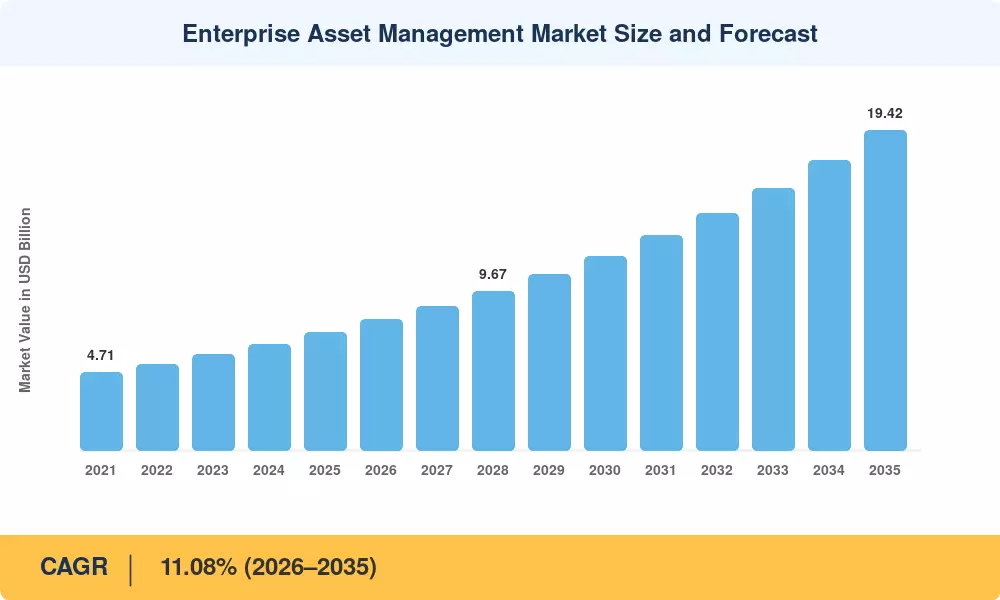
エンタープライズアセットマネジメント市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
AI駆動の予測資産メンテナンスの採用 18–22% グローバル 短期(≤2年) [3]
老朽インフラの交換義務 15–18% 北米、ヨーロッパ 中期(2–4年)
IoT接続資産追跡システムの普及 12–15% グローバル 短期(≤2年) [7]
ESGおよび持続可能性遵守の義務 10–14% ヨーロッパ、北米 中期(2–4年) [4]
クラウドプラットフォームのコスト削減 8–11% グローバル 短期(≤2年)
労働力不足と自動化の必要性 8–10% 北米、APAC 長期(≥4年)
デジタルツインと生成AIの埋め込み 7–9% 北米、ヨーロッパ 長期(≥4年)

AI駆動の予測資産メンテナンスが作業指示を再構築

エンタープライズ資産管理市場は、カレンダーに基づくメンテナンスから、状態に基づくAIサポートの予測資産管理への変化によって主に推進されています。マッキンゼーは、予測メンテナンスが予期しないダウンタイムを30-50%削減し、資産の寿命を20-40%延ばすと考えています [3]。IBM Maximo、SAP Intelligent 資産管理、およびOracle EAMなどの主要ベンダーは、振動、温度、および音響センサーデータをリアルタイムで消費する機械学習モデルを内蔵しています。資産パフォーマンス最適化のための分析により、メンテナンスプランナーは固定時間間隔ではなく、故障確率スコアに基づいて修理指示を優先することが可能になりました。

老朽インフラが緊急の交換需要を生む

アメリカ土木技術者協会の2025年の報告書では、米国のインフラにCマイナスの評価を与え、2030年までに推定260兆ドルの投資不足があるとされています 。この痛みはヨーロッパでも同様です。ドイツは今後10年間で鉄道と橋のメンテナンスに1800億ユーロを支払うことになります。これらの規則は、資産所有者に対して、状態データを数千の分散資産にわたって統一し、断片化されたスプレッドシートや壁のあるCMMS技術を置き換えるERP統合エンタープライズ資産管理プラットフォームを実装するよう促しています。

IoTセンサーコストの低下が接続されたフリートを加速

産業用IoTセンサーの平均価格は2024年に2.50ドル未満に下がり、2018年の8.00ドルから減少しました [7]。この価格の急落により、すべてのポンプ、コンプレッサー、コンベヤーにIoT接続資産追跡システムを設置することが経済的に実現可能になりました。明らかな恩恵を受けるのはインフラ資産ライフサイクル管理です。状態監視は継続的であり、細かい劣化曲線が企業によってキャプチャされ、予測モデルや保証請求書類に供給されます。

ESG遵守が資産報告を変革

EUの企業持続可能性報告指令(CSRD)は、2024年1月から施行され、約50,000社にエネルギー消費と資産効率の指標を開示することを要求しています [4]。中央集権的なエンタープライズ資産管理市場ソリューションを欠く組織は、監査罰金やグリーンボンドファイナンスへのアクセス制限に直面します。この規制圧力は、EAMを運用上の便利さから遵守の必要性に変え、特に公共事業や製造業などの資産集約型セクターにおいて重要です。

制約の影響分析

以下の制約の影響割合は、市場成長に対する逆風を表す方向性の推定値です。これらはCAGRから直接差し引かれるものではありません。

制約 ~% CAGRへのネガティブ影響 地理的関連性 影響のタイムライン 参照
高い実装および統合コスト –12–15% グローバル(特に中小企業) 短期(≤2年)
データセキュリティおよび主権に関する懸念 –8–11% ヨーロッパ、中東 中期(2–4年) [14]
レガシーシステムのロックインと移行の複雑さ –7–10% 北アメリカ、ヨーロッパ 長期(≥4年)
熟練したEAM管理者の不足 –5–8% APAC、南アメリカ 中期(2–4年)
OTとITシステム間の相互運用性のギャップ –4–7% グローバル 長期(≥4年) [16]

実装コストが中小企業を妨げる

データ主権がクラウド採用を断片化する

ヨーロッパの一般データ保護規則および新たに登場したEUデータ法は、資産テレメトリーデータの保存および処理場所に厳しいルールを課しています [14]。複数の法域にわたってIoT接続された資産追跡システムを運営する組織にとって、コンプライアンスにはローカライズされたデータセンターまたはハイブリッドアーキテクチャが必要であり、これがコストと複雑さを追加し、クラウドネイティブなERP統合企業資産管理の効率向上を部分的に相殺します。

レガシーシステムのロックインが移行タイムラインを延長する

多くのエネルギーおよび輸送企業は、運用技術スタックに深く埋め込まれた15年から20年前のCMMSプラットフォームで運営しています。現代の企業資産管理市場プラットフォームへの移行には、広範なデータクレンジング、プロセスの再設計、並行運用テストが必要であり、これらのプロジェクトは通常18〜36ヶ月にわたります 。この慣性は、資産パフォーマンスの最適化が分析によって迅速な回収をもたらす成熟市場での成長を特に制約します。

エンタープライズ資産管理市場 機会

メンテナンステクニシャンのための生成AIコパイロット

生成AIはバックオフィスの分析から現場レベルの意思決定支援へと移行しています。一部のベンダーは、大規模言語モデルをモバイルEAMクライアントに統合し、技術者が故障履歴を照会し、修理プロセスにアクセスし、自然言語で作業指示の要約を自動的に作成できるようにしています。スキルギャップが解消され、初回修理成功率は15〜25%向上する見込みです [3]。

デジタルツイン駆動の予測運用

新興市場のインフラ整備

インドの国家インフラパイプラインは、2025年までに1.4兆ドルの資本投資を目指しており、東南アジアの経済は合計で6000億ドルの輸送およびエネルギー資産を計画しています [8]。これらのグリーンフィールドの設置は、AI駆動の予測資産メンテナンスプラットフォームにとってクリーンシートの機会を提供します — 組織はレガシーシステムを改修するのではなく、初日からEAMを組み込むことができます。

アセット・アズ・ア・サービスと成果ベースの契約

元の機器メーカーは、メンテナンスリスクをオペレーターからOEMに移す「時間単位の電力供給」や稼働保証契約をますます提供しています。これらのモデルは、インフラテレメトリのための堅牢な資産ライフサイクル管理に依存しており、契約SLAsに対するパフォーマンスを追跡するエンタープライズグレードのEAMプラットフォームに対する需要を生み出しています。

資産インテリジェンスプラットフォームを通じたデータのマネタイズ

フリート全体の匿名化されたパフォーマンスデータを集約することで、組織はベンチマークツール、保険リスクモデル、供給チェーンのための予測分析APIを構築できます。このデータマネタイズ層は、EAMをコストセンターではなく収益貢献者に変えます — これはすでに航空業界で起こっている変革であり、エンジンOEMが航空会社にフリートヘルスの洞察を販売しています。

エンタープライズ資産管理市場 今後の見通し

自律保守と自己修復資産

2030年までに、先進国の産業資産の約15%が、AIエージェントが最小限の人間の監視で修理をスケジュール、派遣、検証する半自律的な保守体制の下で運用されると予測されています。エンタープライズ資産管理市場は、意思決定支援システムからオーケストレーションレイヤーへと進化し、視覚検査のためのドローン、コンポーネント交換のためのロボットアーム、艦隊全体の故障データから継続的に学習するAI駆動の予測資産保守モデルを調整します。

プラットフォーム経済とEAMエコシステムの統合

EAMベンダーの風景は、コア資産管理モジュールが分析、コンプライアンス、フィールドサービス管理のためのマーケットプレイス拡張に接続するプラットフォームエコシステムに向かっています。SAPのビジネステクノロジープラットフォームとOracleのFusion Cloudは、このモデルを示しており、ERP統合のエンタープライズ資産管理がパートナーアプリケーションの星座のハブとなります[3]。最も粘着性のあるエコシステムを構築するベンダーは、2035年までにエンタープライズ資産管理市場の不均衡なシェアを獲得します。

電化と再生可能エネルギー資産の複雑性

国際エネルギー機関は、2030年までに年間4.5兆ドルのクリーンエネルギー投資を予測しています。風力タービン、バッテリー貯蔵アレイ、EV充電ネットワークは、従来の熱発電設備とは根本的に異なる劣化プロファイルを持つ資産タイプを導入します。インフラの資産ライフサイクル管理は、短い技術更新サイクルと分散した資産フットプリントに適応する必要があり、再生可能ポートフォリオ向けに特別に設計されたEAMプラットフォームの構造的成長ベクトルを生み出します。

ESG報告を恒久的な成長の基盤として

持続可能性報告は、G20経済圏全体で任意から義務へと移行しています。国際持続可能性基準委員会(ISSB)のフレームワークは、中央集権的なEAMシステムのみが効率的に提供できる詳細な資産レベルのエネルギーと排出データを要求します[4]。この規制のロックインは、エンタープライズ資産管理市場に対する恒久的な需要の基盤を確立します。組織がESGコンプライアンスのために資産を計測すると、切り替えコストが長期的なプラットフォームの保持を保証します。

エンタープライズ資産管理市場セグメンテーション分析

タイプ別

セグメント 主要指標 主要な需要ドライバー
ソリューション 2025年の収益の69.10% SaaSプラットフォームライセンスとAIモジュールのアップセル
サービス 14.15% CAGR (2026–2035) 実装コンサルティング、マネージドサービス、トレーニング

ソリューションは、エンタープライズ資産管理市場を支配しています。なぜなら、すべての展開はプラットフォームの購入またはサブスクリプションから始まるからです。ソリューションセグメントは、コアEAMスイート、AI駆動の予測資産保守のためのアドオンモジュール、および分析ダッシュボードを含みます。ベンダーの戦略は、分析をプレミアム層としてバンドルする傾向が強まり、ユーザーあたりの平均収益を押し上げています。サービスセグメントは、特に中小企業がEAMプラットフォームと運用技術システム間の複雑な統合を構成する内部専門知識を欠いているため、より早く成長しています。

展開別

セグメント 主要指標 主要な需要ドライバー
クラウド 14.05% CAGR (2026–2035) 低いTCO、スケーラビリティ、リモートワークフォースの実現
ハイブリッド USD 0.86 Billion (2025) クラウド分析オーバーレイによるデータ主権
オンプレミス 2025年の収益の22.40% 防衛、重要インフラ、規制産業

クラウド展開は、エンタープライズ資産管理市場の主要な成長エンジンです。クラウドネイティブプラットフォームは、オンプレミスのハードウェア投資なしでリアルタイムのIoT接続資産追跡システムの統合を可能にします。ハイブリッドモデルは、ローカルデータの居住が必要な規制されたセクターにサービスを提供しながら、クラウド規模の分析を望んでいます。オンプレミスソリューションは、機密または安全上重要なデータがエアギャップネットワーク内に留まる必要がある防衛請負業者や原子力運営者の間で安定した基盤を維持しています。

エンドユーザー企業の規模別

セグメント 主要指標 主要な需要ドライバー
大企業 2025年の収益の60.30% 複雑なマルチサイト資産ポートフォリオ、コンプライアンス要件
中小企業 14.15% CAGR (2026–2035) 手頃な価格のクラウドEAM、労働力不足、IoTセンサーコストの低下

大企業は、エンタープライズ資産管理市場における現在の支出を支配しています。なぜなら、彼らの資産は複数の地理と数千の設備クラスにまたがっているからです。中小企業は、クラウド価格モデルと事前構成された業界テンプレートが実装の障壁を減少させるため、より早く成長する機会を示しています。小規模な組織向けに調整された分析ツールを使用した資産パフォーマンスの最適化は、簡素化されたダッシュボードとガイド付きワークフローを伴い、採用を加速しています。

エンドユーザー業界別

セグメント 主要指標 主要な需要ドライバー
製造業 USD 1.83 Billion (2025) 工場の稼働時間、品質コンプライアンス、OEEの改善
エネルギー&ユーティリティ 12.80% CAGR (2026–2035) グリッドの近代化、再生可能資産の複雑性
輸送&物流 2025年の収益の19.20% フリート管理、鉄道安全要件
石油&ガス USD 0.68 Billion (2025) 上流のインテグリティ管理、デジタル油田プログラム
政府&防衛 11.50% CAGR (2026–2035) 軍事的準備、公共事業資産の管理
IT&テレコム USD 0.37 Billion (2025) データセンターとセルタワーの資産追跡
ヘルスケア 16.20% CAGR (2026–2035) 生物医学機器のコンプライアンス、患者の安全

製造業は、工場が最も多様な設備フリートを運営しているため、エンタープライズ資産管理市場で絶対的な収益をリードしています。ヘルスケアは、Joint Commissionの認定要件と、数千の規制された医療機器を持つ病院ネットワーク全体でのインフラの資産ライフサイクル管理の必要性によって、最も急成長している垂直市場として浮上しています。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 2025年収益の35.50% AI駆動の予測資産メンテナンス、グリッドの近代化、防衛MRO
ヨーロッパ 2025年収益の27.80% CSRD準拠、鉄道資産のデジタル化、エネルギー転換
アジア太平洋 12.65% CAGR (2026–2035) スマート製造、国家インフラパイプライン、クラウドファーストEAM
南アメリカ USD 0.39 Billion (2025) 鉱業資産の最適化、公共事業の民営化
中東 & アフリカ 10.85% CAGR (2026–2035) 石油 & ガス資産の整合性、スマートシティプログラム
合計 USD 7.17 Billion (2025) —

エンタープライズ資産管理市場は、インフラの成熟度、規制の厳しさ、デジタル採用の曲線によって決定されるさまざまな地域特性を持っています。アジア太平洋地域は、産業化の進展とIoT接続資産追跡システムの導入により、高い成長率が期待されています。北アメリカとヨーロッパは、展開されたEAM容量の大部分を占めています。

北アメリカ

国 主要指標 主要ドライバー
米国 地域シェアの78.40% IIJAインフラ支出、DoD MROの近代化
カナダ 12.90% CAGR (2026–2035) エネルギー転換とパイプライン資産の整合性 [17]
メキシコ USD 0.14 Billion (2025) ニアショアリングによる製造拡大 [8]

米国は北アメリカのエンタープライズ資産管理市場の中心であり、連邦機関は重要なインフラのためにERP統合エンタープライズ資産管理を義務付けています。カナダのエネルギーセクター、特にオイルサンドと水力発電は、排出削減目標に準拠するためにインフラの資産ライフサイクル管理に多額の投資をしています。メキシコは、グリーンフィールドEAMの実装を必要とする新しい製造施設をもたらすニアショアリングの勢いから利益を得ています。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの24.30% インダストリー4.0と鉄道のデジタル化 [4]
イギリス 11.45% CAGR (2026–2035) 国家グリッドの近代化、NHS資産管理
フランス USD 0.33 Billion (2025) 原子力艦隊の寿命延長プログラム [19]
イタリア 地域シェアの8.70% 製造中小企業のクラウド導入 [10]
スペイン 10.90% CAGR (2026–2035) 再生可能エネルギー資産管理
北欧諸国 USD 0.19 Billion (2025) 洋上風力と地域暖房ネットワーク
ロシア 地域シェアの5.20% 石油 & ガスフィールドのデジタル化
その他のヨーロッパ 9.80% CAGR (2026–2035) EUのコヒージョンファンドによるインフラのアップグレード

ヨーロッパのエンタープライズ資産管理市場の成長は、CSRDの施行と大陸のエネルギー転換に密接に関連しています。ドイツの製造基盤は、競争力を維持するために分析を用いた資産パフォーマンスの最適化を要求しており、イギリスの国民保健サービスは、80億ポンド以上の医療機器資産を管理するためにEAMプラットフォームを展開しています 。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの36.50% 中国製造2025スマートファクトリーの義務 [8]
インド 15.20% CAGR (2026–2035) 国家インフラパイプライン、鉄道の近代化 [8]
日本 USD 0.29 Billion (2025) 老朽インフラの更新、Society 5.0イニシアチブ [22]
韓国 11.80% CAGR (2026–2035) 半導体ファブの資産管理 [23]
ASEAN USD 0.21 Billion (2025) 製造業のFDI流入、スマートシティプログラム [8]
その他のアジア太平洋 12.10% CAGR (2026–2035) 鉱業および資源セクターのデジタル化

アジア太平洋は、エンタープライズ資産管理市場の成長が最も高いフロンティアを表しています。中国の産業IoTの設置は2024年に3億台を超え、中央集権的なEAMプラットフォームに供給するIoT接続資産追跡システムの大規模な需要を生み出しています。インドの鉄道省は2024–25年度に262兆ルピー(約310億ドル)を割り当て、その大部分がデジタル資産管理システムに充てられています [8]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの58.30% 鉱業とエネルギー公共事業の近代化 [24]
アルゼンチン 11.50% CAGR (2026–2035) バカ・ムエルタシェール資産管理
南アメリカのその他 USD 0.07 Billion (2025) 銅鉱採掘と港湾インフラ

ブラジルのペトロブラスとバーレは、オフショアプラットフォームと鉱業艦隊全体でAI駆動の予測資産メンテナンスを試験的に導入し、地域のEAM導入のテンプレートを確立しました。南アメリカのエンタープライズ資産管理市場は、資産の近代化サイクルを資金提供する商品価格の追い風から利益を得ています。

中東 & アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの34.60% ビジョン2030メガプロジェクト、NEOMスマートシティ
UAE 12.40% CAGR (2026–2035) 石油 & ガスのデジタルトランスフォーメーション、ADNOCの取り組み
南アフリカ USD 0.06 Billion (2025) 鉱業と電力公共事業の整合性
エジプト 11.20% CAGR (2026–2035) 新行政首都のインフラ [8]
中東・アフリカのその他 USD 0.05 Billion (2025) テレコムタワーと水道公共事業の資産管理

サウジアラビアのNEOMと紅海観光プロジェクトだけで5000億ドル以上の資産創出を表し、すべてが運用開始から運用までのエンタープライズ資産管理を必要とします 。中東のエンタープライズ資産管理市場は、資産パフォーマンスの最適化を分析で活用するデジタル油田プログラムに投資する国営石油会社によってさらに支えられています。

地域別エンタープライズ資産管理市場、2025-2035

競争ベンチマーキング

エンタープライズ資産管理市場は中程度の集中度を示しており、上位5社が世界の収益の約42〜48%を占めています。ハーフィンダール・ハーシュマン指数(HHI)は800〜1,100の範囲にあり、適度に競争的な構造を示しています。競争の激しさは、従来のERP大手がEAMをクラウドスイートにネイティブに組み込む一方で、専門のベンダーがAIを活用した予測資産メンテナンスや業界特化型ソリューションで差別化を図ることで高まっています。

会社名 推定収益シェア範囲 エンタープライズ資産管理市場向けの主な提供内容 戦略的ポジショニング
IBM 約10〜14% Maximoアプリケーションスイート、Maximo Predict Watson統合によるAIファーストEAM
SAP 約9〜13% インテリジェント資産管理、S/4HANA ERP統合型エンタープライズ資産管理リーダー
Oracle 約7〜10% Fusion Cloud EAM、IoT資産監視 強力な財務スイート統合を持つクラウドネイティブプラットフォーム
Infor 約5〜8% EAM(CloudSuite) 重工業向けの業界特化型構成
IFS 約4〜7% IFS Cloud資産管理 航空宇宙および防衛向けのサービス中心のEAM
Hexagon AB 約3〜5% HxGN EAM 地理空間統合資産管理
ABB 約3〜5% ABB Ability EAM 産業オートメーション向けのOTネイティブEAM
Aptean 約2〜4% Aptean EAM 中堅市場に焦点を当てた迅速な展開
Ultimo 約1〜3% Ultimo EAM ヨーロッパの中小企業専門
Trimble 約1〜3% Trimble Unity 建設およびインフラ資産ライフサイクル管理

最近のニュースと動向

エンタープライズ資産管理市場 レポートの範囲

よくある質問

中規模製造業者のための典型的なエンタープライズ資産管理市場プラットフォームの実装にはどのくらいの時間がかかりますか?
中規模製造業者は、契約締結から完全稼働まで9〜18ヶ月を見込むべきであり、これは既存のERPおよびOTシステムとの統合の複雑さによります。クラウド展開は、オンプレミスのインストールと比較して、通常30〜40%タイムラインを圧縮します。
調達チームがエンタープライズ資産管理市場ソリューションを評価する際に使用すべきROIベンチマークは何ですか?
業界のベンチマークは、展開の最初の2年間で計画外のダウンタイムを15〜25%削減し、メンテナンス労働コストを10〜18%減少させることを示しています。クラウドベースのEAMの回収期間は通常14〜24ヶ月です。
AI駆動の予測資産メンテナンス機能は、Tier-1 EAMベンダー間でどのように異なりますか?
IBM Maximoは、業界データセットで訓練された事前構築の故障予測モデルを強調し、SAPはクロスファンクショナル分析のためにERPデータレイクを活用します[3]。Oracleは、IoT接続資産追跡システムと組み合わせたデジタルツインの視覚化によって差別化しています。
組織はエンタープライズ資産管理市場の展開にどのサイバーセキュリティフレームワークを適用すべきですか?
NIST SP 800-82(ICSセキュリティガイド)およびIEC 62443は、ITと運用技術ネットワークを橋渡しするEAM環境に最も関連性の高いフレームワークを提供します[16]。ゼロトラストアーキテクチャは、クラウド接続の資産管理システムにますます必要とされています。
エンタープライズ資産管理市場は、CSRDおよびISSBフレームワークの下での持続可能性報告にどのように対処していますか?
現代のEAMプラットフォームは、資産レベルのエネルギー消費、排出係数、およびメンテナンス関連の廃棄物データをキャプチャし、これがCSRD準拠の持続可能性報告に直接フィードバックされます[4]。この詳細さは、分散した施設全体での手動データ収集を排除します。
IoT接続の資産追跡システムをレガシーEAMプラットフォームに接続する際にどのような統合の課題が生じますか?
レガシーシステムはしばしばRESTful APIを欠いており、OPC-UAおよびMQTTセンサープロトコルをEAM互換のデータ形式に変換するためにミドルウェア層またはエッジコンピューティングゲートウェイが必要です[16]。ISA-95の下でのプロトコル標準化の取り組みはこれらのギャップを減少させていますが、完全には排除していません。
成果ベースの契約モデルは、エンタープライズ資産管理市場におけるベンダー戦略をどのように再形成していますか?
稼働時間保証を提供するOEMは、契約リスクを管理するためにリアルタイムの資産パフォーマンス最適化を必要とし、これによりEAMプラットフォームをサービス契約にバンドルするようになります。この傾向は、収益認識を一時的ライセンスから継続的なパフォーマンス料金にシフトさせます。
著者
著者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technology journals, enterprise software reports, and authoritative IT organizations. Key sources included the U.S. Department of Commerce (Bureau of Industry and Security), European Commission (Digital Economy and Society Index), International Data Corporation (MRFR), MRFR Inc. (Magic Quadrant for Enterprise Asset Management), MRFR Research (Enterprise Asset Management Wave Reports), International Organization for Standardization (ISO) (ISO 55000 Asset Management Standards), Institute of Asset Management (IAM), Association for Computing Machinery (ACM), IEEE Computer Society, U.S. Bureau of Labor Statistics (Occupational Employment and Technology Adoption), OECD Digital Economy Outlook, World Bank Open Data (Digital Infrastructure Indicators), Eurostat (ICT Sector Statistics), National Institute of Standards and Technology (NIST) (Cybersecurity Framework), International Energy Agency (IEA) (Digitalization and Energy Reports), U.S. General Services Administration (Federal Asset Management Policies), and national digital transformation agencies from key markets.

Software adoption statistics, regulatory compliance data, cloud migration trends, IoT integration studies, and market landscape analysis for on-premises, cloud-based, and hybrid deployment models across physical assets, IT assets, infrastructure assets, and human assets were gathered using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Product Development, Chief Technology Officers (CTOs), and Heads of Cloud Strategy from EAM software vendors, system integrators, and technology OEMs comprised supply-side sources. The demand-side sources included Chief Information Officers (CIOs), VP of Operations, Directors of Maintenance and Reliability, IT Infrastructure Managers, and Procurement Leads from manufacturing enterprises, healthcare systems, transportation and logistics companies, energy and utilities providers, and government agencies.

The primary research validated market segmentation across deployment types (on-premises, cloud-based, hybrid), confirmed product roadmap timelines for AI and IoT integration, and gathered insights on digital transformation adoption patterns, pricing models (subscription vs. perpetual licensing), and total cost of ownership dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Revenue mapping and enterprise software license analysis were implemented to determine global market valuation. The methodology comprised the following:

IBM, SAP, Oracle, Infor, Siemens, ABB, Hexagon, Schneider Electric, and emerging cloud-native players are among the 50+ main technology vendors identified in North America, Europe, Asia-Pacific, and Latin America.

Product mapping across hybrid deployment architectures, cloud-native SaaS platforms, and on-premises EAM suites

Analysis of segmentation for physical assets (fleet, manufacturing equipment), IT assets (hardware, software licenses), infrastructure assets (buildings, utilities), and human assets (workforce administration)

Asset monitoring, predictive maintenance, inventory management, and work order management modules comprise the functional coverage.

Examination of annual revenues that are specific to professional services and EAM software portfolios, as reported and modeled

In 2024, the coverage of vendors is expected to account for 72-78% of the global market share.

Derive segment-specific valuations across the manufacturing, healthcare, transportation/logistics, energy/utilities, and government sectors through extrapolation using bottom-up (enterprise license volume × ASP by deployment type and end-user industry) and top-down (vendor revenue validation and cloud subscription metrics) approaches.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Diameter Signaling Market
ケーススタディ
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















