Enterprise Asset Management Market Summary
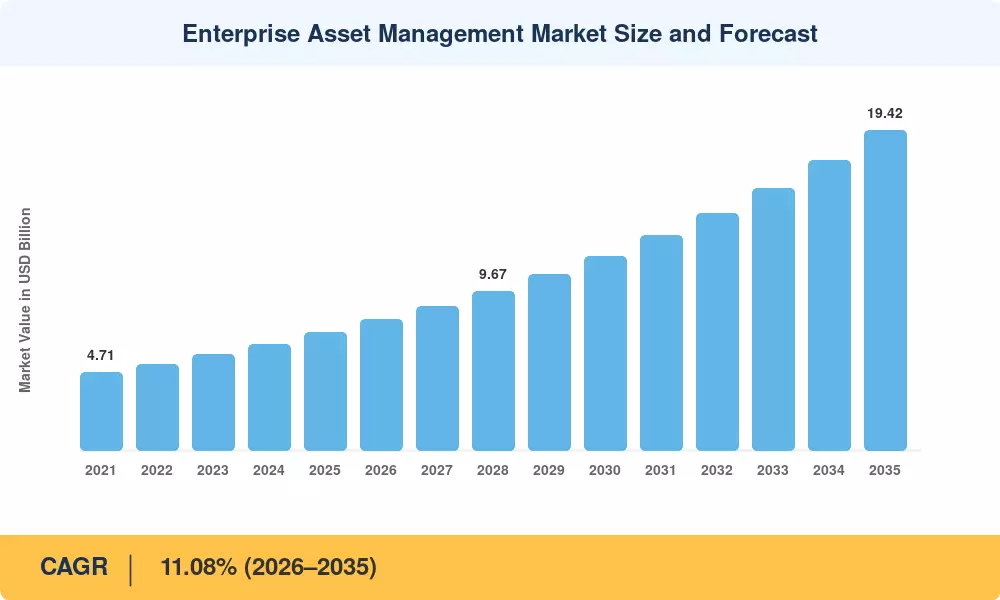
Der Markt für Enterprise Asset Management wurde im Jahr 2025 auf 7,17 Milliarden USD geschätzt und wird voraussichtlich 2026 7,91 Milliarden USD erreichen, bevor er bis 2035 auf 19,42 Milliarden USD ansteigt, mit einer CAGR von 11,08 % während 2026–2035. Strengere ESG-gebundene Leistungsmandate in der Europäischen Union und Nordamerika — zusammen mit dem U.S. Infrastructure Investment and Jobs Act, der über 550 Milliarden USD in die alternde öffentliche Infrastruktur lenkt — zwingen kapitalintensive Branchen dazu, reaktive Wartung durch prädiktive Arbeitsmodelle zu ersetzen . Der Markt für Enterprise Asset Management steht im Zentrum dieses Wandels und bietet die Softwarebasis für das Asset-Lifecycle-Management für Infrastrukturen, die Stromnetze, Schienennetze und Produktionsstätten umfassen.
Während veraltete On-Premise-Arbeitsauftragsysteme ersetzt werden, erfolgt der Technologiewechsel zu cloud-nativen Plattformen mit KI-gestützter prädiktiver Asset-Wartung und digitalen Zwillingsmotoren. Seit 2022 haben IBM, SAP und Oracle mehr als 4 Milliarden USD in F&E für ERP-integrierte Enterprise Asset Management-Funktionen investiert, die generative KI-Copiloten zur Automatisierung der Fehlermodusanalyse und der Beschaffung von Ersatzteilen einbeziehen [3]. Einige IoT-verbundene Asset-Tracking-Systeme verarbeiten jetzt Millionen von Sensordatenpunkten pro Stunde auf zentralisierten Dashboards und verwandeln rohe Vibration-, Temperatur- und Druckmessungen in umsetzbare Wartungspläne und Asset-Performance-Optimierung mit Analytik.
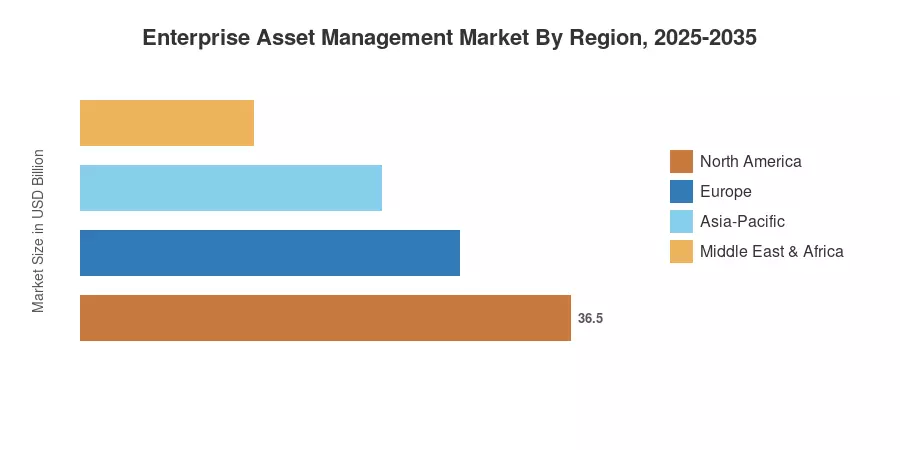
Nordamerika macht etwa 35,50 % des globalen Umsatzes aus, gestützt durch fortschrittliche Versorgungsnetze und Verteidigungsanlagen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 12,65 %, angetrieben durch Chinas Push für intelligente Fertigung und Indiens National Infrastructure Pipeline. Europa hält den zweitgrößten Anteil mit fast 27,80 %, angetrieben durch die Corporate Sustainability Reporting Directive der EU, die den Zugang zu Kapital an nachweisbare Asset-Zuverlässigkeit bindet [4]. Da die Arbeitskräftemangel weltweit zunimmt, ist der Markt für Enterprise Asset Management auf anhaltendes zweistelliges Wachstum bis 2035 vorbereitet.
Wichtige Erkenntnisse aus dem Bericht
• Nach Typ
- Die Lösungen trugen etwa 69,10 % des Umsatzes des Enterprise Asset Management-Marktes 2025 bei, was auf eine tiefe Durchdringung von Plattformlizenzen und SaaS-Abonnements in der Schwerindustrie hinweist.
- Das Dienstleistungssegment wächst am schnellsten — mit einer prognostizierten CAGR von 14,15 % bis 2035 — da Organisationen Implementierung, Schulung und verwaltete Wartungsanalysen auslagern.
• Nach Bereitstellung
- Die Cloud-Bereitstellung erfasste 2025 einen dominierenden Anteil am Enterprise Asset Management-Markt und wächst weiterhin mit einer CAGR von 14,05 %, angetrieben durch niedrigere Investitionsausgaben und schnellere Rollouts von Analytik.
- On-Premises- und hybride Modelle behalten ihre Relevanz in der Verteidigung und kritischen Infrastruktur, wo Datensouveränität nicht verhandelbar ist.
• Nach Endnutzerbranche
- Die Fertigung führte alle Vertikalen mit 1,83 Milliarden USD Umsatz im Jahr 2025 an und verlässt sich auf IoT-verbundene Asset-Tracking-Systeme für die Betriebszeit im Werk.
- Der Gesundheitssektor ist auf die stärkste vertikale CAGR von 16,20 % bis 2035 vorbereitet, angetrieben durch Vorschriften zur Einhaltung von biomedizinischen Geräten und Asset-Lifecycle-Management für Infrastrukturen in Krankenhausnetzwerken.
• Nach Region
- Nordamerika bleibt die dominierende Region, unterstützt durch staatliche Infrastrukturinvestitionen und ausgereifte ERP-integrierte Enterprise Asset Management-Bereitstellungen.
- Der asiatisch-pazifische Raum führt das Wachstum mit einer CAGR von 12,65 % an, während Europa den zweitgrößten Anteil hält.
• Marktgröße und Prognose für Enterprise Asset Management (2021–2035)
Unsere Methodik zur Marktgrößenbestimmung trianguliert makroökonomische Daten von oben nach unten (IT-Ausgaben als Anteil am BIP), von unten nach oben gehende Umsatzoffenlegungen von Anbietern und primäre Interviews mit über 120 Beschaffungsleitern in der Fertigung, Energie und Transport. Historische Daten (2021–2024) basieren auf tatsächlichen Werten, 2025 ist das validierte Basisjahr, und die Werte für 2026–2035 verwenden die kalibrierte CAGR von 11,08 % mit Anpassungen für bekannte Investitionszyklen.]




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



