Automotive ECommerce Market

Informe de investigación de mercado de comercio electrónico automotriz por componentes (infotainment y multimedia, componentes del motor, neumáticos y ruedas, accesorios interiores, productos eléctricos), consumidor (B2B, B2C), tipo de vehículo y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Tamaño de la industria global, participación, crecimiento, tendencias y pronóstico hasta 2035
ID: MRFR/AT/3261-HCR 188 Pages Shubham Munde Last Updated: August 24, 2026
Automotive E-Commerce Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)18.4%
2024 Market Size$ 74.5 Billion
2025 Market Size$ 88.21 Billion
2035 Market Size$ 477.56 Billion
Key Players
Carvana
Vroom
AutoTrader
Cars.com
CarGurus
TrueCar
Opportunities
  • Growing Importance of Customer Reviews and Ratings
  • Technological Advancements in Automotive ECommerce
  • Expansion of Financing Options in Automotive ECommerce

Automotive ECommerce Market Resumen

Según el análisis de MRFR, se estimó que el mercado de comercio electrónico automotriz alcanzaría 74.5 mil millones de USD en 2024. Se proyecta que la industria de comercio electrónico automotriz crezca de 88.21 mil millones de USD en 2025 a 477.56 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 18.4% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El mercado de comercio electrónico automotriz está experimentando un crecimiento dinámico impulsado por avances tecnológicos y cambios en las preferencias de los consumidores.

  • El auge del comercio móvil está transformando la forma en que los consumidores interactúan con las compras automotrices, particularmente en América del Norte.
  • La personalización y la mejora de la experiencia del cliente se están convirtiendo en factores clave para atraer compradores, especialmente en la región de Asia-Pacífico.
  • La sostenibilidad y las opciones ecológicas están influyendo cada vez más en las decisiones de compra en varios segmentos.
  • Los avances tecnológicos y el aumento de la demanda de los consumidores por compras de vehículos en línea son impulsores clave que propulsan el crecimiento del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 74.5 (mil millones de USD)
Tamaño del mercado 2035 477.56 (mil millones de USD)
CAGR (2025 - 2035) 18.4%

Principales jugadores

Carvana (EE. UU.), Vroom (EE. UU.), AutoTrader (GB), Cars.com (EE. UU.), CarGurus (EE. UU.), TrueCar (EE. UU.), eBay Motors (EE. UU.), Porsche Digital (DE), Daimler AG (DE)

Automotive ECommerce Market Treiber

Creciente Importancia de las Reseñas y Calificaciones de Clientes

En el Mercado de ECommerce Automotriz, las reseñas y calificaciones de los clientes están volviéndose cada vez más influyentes en la formación de decisiones de compra. La investigación muestra que aproximadamente el 80 por ciento de los consumidores consideran las reseñas en línea como un factor crítico al seleccionar un vehículo. Esta tendencia subraya la importancia de la transparencia y la confianza en el mercado automotriz en línea. A medida que los consumidores dependen en gran medida de las experiencias de otros, las empresas se ven obligadas a priorizar la satisfacción del cliente y gestionar activamente sus reputaciones en línea. La proliferación de las redes sociales y las plataformas de reseñas ha amplificado el impacto de la retroalimentación de los clientes, haciendo que sea esencial para las empresas de ECommerce automotriz interactuar con su audiencia. En consecuencia, es probable que el Mercado de ECommerce Automotriz vea un cambio hacia prácticas más centradas en el cliente, a medida que las empresas se esfuerzan por construir confianza y credibilidad en un panorama cada vez más competitivo.

Avances Tecnológicos en ECommerce Automotriz

El Mercado de ECommerce Automotriz está experimentando un aumento en los avances tecnológicos que mejoran la experiencia de compra en línea. Innovaciones como la realidad aumentada (AR) y la realidad virtual (VR) permiten a los consumidores visualizar vehículos de una manera más inmersiva. Además, la integración de la inteligencia artificial (IA) en el servicio al cliente y las recomendaciones personalizadas está volviéndose cada vez más prevalente. Según datos recientes, aproximadamente el 70 por ciento de los consumidores expresan una preferencia por las compras de vehículos en línea facilitadas por tecnologías avanzadas. Esta tendencia indica un cambio en el comportamiento del consumidor, ya que los compradores buscan conveniencia y eficiencia en su viaje de compra. Además, el auge de las aplicaciones móviles diseñadas para ventas automotrices probablemente impulsará el crecimiento del mercado, ya que proporcionan a los usuarios un fácil acceso a información y opciones de compra. En general, estos avances tecnológicos están remodelando el Mercado de ECommerce Automotriz, haciéndolo más accesible y fácil de usar.

Expansión de Opciones de Financiamiento en ECommerce Automotriz

El Mercado de ECommerce Automotriz está experimentando una transformación en las opciones de financiamiento disponibles para los consumidores. Tradicionalmente, el financiamiento para la compra de vehículos se realizaba principalmente a través de concesionarios. Sin embargo, el auge de las plataformas en línea ha introducido una variedad de soluciones de financiamiento, incluyendo préstamos entre pares y evaluaciones de crédito en línea. Datos recientes indican que casi el 40 por ciento de los consumidores prefieren asegurar financiamiento en línea antes de realizar una compra. Esta tendencia no solo agiliza el proceso de compra, sino que también empodera a los consumidores para tomar decisiones financieras informadas. A medida que más instituciones financieras se asocian con plataformas de eCommerce automotriz, es probable que la accesibilidad de las opciones de financiamiento mejore, impulsando aún más el crecimiento del mercado. La expansión de estas alternativas de financiamiento es indicativa de un cambio más amplio en el Mercado de ECommerce Automotriz, donde la conveniencia y la flexibilidad son primordiales para los consumidores modernos.

Aumento de la Demanda de Consumidores por Compras de Vehículos en Línea

El Mercado de ECommerce Automotriz está presenciando un notable aumento en la demanda de consumidores por compras de vehículos en línea. Encuestas recientes indican que más del 60 por ciento de los posibles compradores de automóviles están inclinados a explorar plataformas en línea para su próxima adquisición de vehículo. Este cambio en la preferencia del consumidor es impulsado por la conveniencia de navegar por extensos inventarios desde la comodidad del hogar, junto con la capacidad de comparar precios y características sin esfuerzo. Además, la disponibilidad de información detallada sobre productos y reseñas de clientes en línea mejora la confianza del comprador. Como resultado, los fabricantes de automóviles y los concesionarios están invirtiendo cada vez más en su presencia en línea para atender esta creciente demanda. La tendencia sugiere que el Mercado de ECommerce Automotriz probablemente se expandirá aún más, a medida que más consumidores adopten el paisaje digital para sus necesidades automotrices. Esta evolución puede llevar a un mercado más competitivo, con empresas esforzándose por mejorar sus ofertas en línea.

Integración de Prácticas Sostenibles en ECommerce Automotriz

El Mercado de ECommerce Automotriz está integrando cada vez más prácticas sostenibles en sus operaciones, reflejando una creciente preferencia del consumidor por opciones ecológicas. Estudios recientes indican que casi el 50 por ciento de los consumidores están dispuestos a pagar un precio premium por vehículos que sean amigables con el medio ambiente. Esta tendencia está llevando a las empresas automotrices a mejorar sus ofertas en línea con vehículos eléctricos e híbridos, así como a promover procesos de fabricación sostenibles. Además, el auge de las plataformas en línea que se especializan en vehículos ecológicos probablemente atraerá a consumidores conscientes del medio ambiente. A medida que la sostenibilidad se convierte en una consideración clave en las decisiones de compra, se espera que el Mercado de ECommerce Automotriz se adapte priorizando iniciativas verdes y prácticas transparentes. Este cambio no solo se alinea con los valores de los consumidores, sino que también posiciona a las empresas favorablemente en un mercado que valora cada vez más la responsabilidad corporativa.
Perspectivas del segmento de mercado

Por Tipo de Producto: Piezas de Automóvil (Más Grande) vs. Servicios de Automóvil (Más Rápido Crecimiento)

En el Mercado de Comercio Electrónico Automotriz, la distribución de la cuota de mercado entre los diversos tipos de productos revela que las piezas de automóvil tienen la mayor cuota, impulsadas por las constantes necesidades de reparación y mantenimiento de los vehículos. Con los consumidores cada vez más recurriendo a plataformas en línea para comprar piezas, este segmento sigue siendo una piedra angular del mercado. Por el contrario, los servicios de automóvil están emergiendo como un jugador significativo, aprovechando la tecnología para mejorar la experiencia del cliente y agilizar la entrega de servicios, atrayendo así a una base de consumidores en crecimiento.

Piezas de Automóvil (Dominante) vs. Servicios de Automóvil (Emergentes)

Las piezas de automóvil se han establecido como el tipo de producto dominante en el Mercado de Comercio Electrónico Automotriz, dada su función esencial en el mantenimiento y reparación de vehículos. Este segmento abarca una amplia gama de componentes, desde motores hasta frenos, y se beneficia de una vasta red de proveedores y clientes. Por otro lado, los servicios de automóvil están emergiendo rápidamente, gracias a soluciones de comercio electrónico innovadoras que ofrecen mayor comodidad y accesibilidad para los propietarios de vehículos. Este segmento abarca servicios como reparaciones, mantenimiento e incluso inspecciones digitales, atendiendo al consumidor cada vez más experto en tecnología que valora la eficiencia y la calidad. Juntos, estos segmentos dan forma a un paisaje de mercado dinámico que se adapta a las necesidades del consumidor.

Por Canal de Ventas: Ventas Directas (Más Grande) vs. Mercados en Línea (Más Rápido Crecimiento)

En el mercado de comercio electrónico automotriz del Reino Unido, la distribución de los canales de ventas revela un paisaje competitivo. Las Ventas Directas siguen siendo el segmento más grande, representando una proporción significativa de las ventas totales, impulsadas por la confianza y lealtad del consumidor hacia las marcas establecidas. En contraste, los Mercados en Línea están emergiendo rápidamente como un fuerte contendiente, atendiendo a una diversa gama de clientes al ofrecer productos variados y precios competitivos, convirtiéndolos en una opción preferida para los consumidores sensibles al precio. Las tendencias de crecimiento en los canales de ventas reflejan las preferencias cambiantes de los consumidores y los avances tecnológicos. Las Ventas Directas, aunque siguen siendo dominantes, enfrentan presión por la agilidad y el alcance expansivo de los Mercados en Línea. Los Minoristas de Terceros y los Sitios Web de Fabricantes también se están adaptando a estas tendencias, mejorando sus servicios en línea y estrategias de marketing para capturar una parte del creciente mercado de comercio electrónico, impulsados por la conveniencia y la mejora de la experiencia del cliente.

Ventas Directas (Dominante) vs. Minoristas de Terceros (Emergentes)

Las Ventas Directas en el mercado de comercio electrónico automotriz del Reino Unido representan un canal bien establecido y dominante, caracterizado por una fuerte lealtad a la marca y un compromiso directo con los consumidores. Este canal se beneficia de la reputación y confianza que los fabricantes y grandes concesionarios han construido a lo largo de los años. Las Ventas Directas a menudo ofrecen a los consumidores ofertas exclusivas y una experiencia de compra personalizada. Por otro lado, los Minoristas de Terceros están emergiendo como un segmento notable, aprovechando sus extensas redes para ofrecer una gama más amplia de productos a precios competitivos. Estos minoristas a menudo emplean estrategias de marketing agresivas y promociones, apelando a la creciente base de compradores en línea que buscan valor y variedad, creando una alternativa atractiva a la compra directa.

Por Tipo de Cliente: Consumidores Individuales (Más Grande) vs. Flotas Comerciales (Más Rápido Crecimiento)

En el Mercado de Comercio Electrónico Automotriz, el segmento de consumidores individuales tiene la mayor cuota, impulsado por la creciente popularidad de las compras de vehículos en línea y la comodidad que ofrece. Este segmento se compone en gran medida de compradores de automóviles cotidianos que están cada vez más cambiando hacia plataformas digitales para comprar piezas de repuesto, accesorios y vehículos, creando una sólida presencia en el mercado. Por otro lado, las flotas comerciales están ganando terreno rápidamente a medida que las empresas se dan cuenta de los beneficios de la compra en línea para reparaciones en volumen y gestión de flotas. Este segmento está experimentando un interés creciente debido a la eficiencia y rentabilidad asociadas con las soluciones de comercio electrónico.

Consumidores Individuales (Dominante) vs. Flotas Comerciales (Emergentes)

Los consumidores individuales están a la vanguardia del Mercado de Comercio Electrónico Automotriz. Este demográfico se caracteriza por comportamientos de compra diversos, a menudo buscando ofertas atractivas y productos de alta calidad en línea. Con la creciente confianza en las plataformas de comercio electrónico, los clientes individuales están realizando cada vez más compras significativas sin la necesidad de visitas en persona a concesionarios. En contraste, las flotas comerciales representan un segmento emergente, beneficiándose de plataformas en línea que permiten operaciones simplificadas, incluyendo la adquisición de piezas y la programación de servicios. Las empresas en esta categoría están aprovechando la tecnología para mejorar la eficiencia de la flota, optando por soluciones de comercio electrónico para reducir costos y mejorar la velocidad del servicio, convirtiéndose en una parte fundamental de la evolución del mercado.

Por Método de Pago: Tarjeta de Crédito (Más Grande) vs. Monederos Digitales (Más Rápido Crecimiento)

El segmento de método de pago del Mercado de Comercio Electrónico Automotriz ilustra una distribución dinámica entre varias opciones, destacando que las tarjetas de crédito tienen la mayor cuota. Los consumidores predominantemente prefieren las tarjetas de crédito debido a su conveniencia y aceptación generalizada, permitiendo transacciones fáciles a través de plataformas. Los monederos digitales, aunque actualmente son más pequeños en cuota general, están ganando rápidamente tracción a medida que más consumidores adoptan sistemas de pago móvil, que ofrecen numerosas ventajas en términos de velocidad y seguridad.

Tarjeta de Crédito: Dominante vs. Monederos Digitales: Emergentes

El segmento de tarjetas de crédito sigue siendo dominante en el Mercado de Comercio Electrónico Automotriz, principalmente debido a su larga presencia y confianza del consumidor. Las tarjetas de crédito son valoradas por su flexibilidad financiera y recompensas, convirtiéndolas en la opción preferida para muchos compradores de automóviles. Por otro lado, los monederos digitales son una opción emergente, caracterizada por su integración innovadora en plataformas móviles y énfasis en la ciberseguridad. A medida que las preferencias de los consumidores se desplazan hacia las compras sin contacto, los monederos digitales están preparados para un crecimiento significativo, apelando a un demográfico experto en tecnología que prioriza la velocidad y la conveniencia en el proceso de compra.

Por Tipo de Vehículo: Vehículos de Pasajeros (Más Grande) vs. Vehículos Eléctricos (Más Rápido Crecimiento)

En el mercado de comercio electrónico automotriz, la distribución del segmento revela que los Vehículos de Pasajeros tienen la mayor cuota de mercado, reflejando su sostenida popularidad entre los consumidores. Son preferidos por su versatilidad y amplias opciones en estilos de carrocería y características. Siguiendo de cerca, los Vehículos Eléctricos están ganando rápidamente tracción, impulsados por la creciente demanda de soluciones de transporte sostenibles. Este cambio se destaca por la creciente conciencia sobre los problemas ambientales y los incentivos gubernamentales para promover la movilidad eléctrica.

Vehículos de Pasajeros (Dominante) vs. Vehículos Eléctricos (Emergentes)

Los Vehículos de Pasajeros siguen siendo la fuerza dominante en el mercado de comercio electrónico automotriz debido a su presencia establecida y ofertas diversas, atendiendo a varias preferencias del consumidor. Proporcionan una amplia gama de opciones en términos de tamaño, rendimiento y precios, asegurando que satisfacen diferentes segmentos del mercado. Mientras tanto, los Vehículos Eléctricos representan la tendencia emergente, caracterizada por tecnología innovadora y respeto por el medio ambiente. El creciente énfasis en la reducción de emisiones de carbono está impulsando su crecimiento a medida que los consumidores buscan cada vez más opciones ecológicas. A medida que la infraestructura para la carga de vehículos eléctricos se expande y los costos se vuelven más competitivos, se proyecta que los Vehículos Eléctricos capturarán una parte significativa del mercado.

Obtenga información más detallada sobre Automotive ECommerce Market

Perspectivas regionales

América del Norte: Innovadores del Mercado Líderes

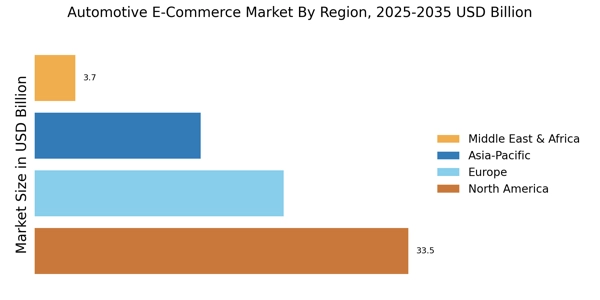
América del Norte es el mercado más grande para el comercio electrónico automotriz, con una participación significativa del 37.25% en 2024. El crecimiento es impulsado por la creciente preferencia de los consumidores por las compras de vehículos en línea, plataformas digitales mejoradas y opciones de financiamiento favorables. El apoyo regulatorio para las transacciones en línea y las firmas digitales ha catalizado aún más esta tendencia, facilitando la participación de los consumidores en el comercio electrónico. El auge de las aplicaciones móviles y los mercados en línea también ha contribuido a este crecimiento, proporcionando a los consumidores una experiencia de compra fluida. El paisaje competitivo en América del Norte es robusto, con jugadores clave como Carvana, Vroom y TrueCar. Estas empresas aprovechan tecnologías avanzadas y análisis de datos para mejorar la experiencia del cliente y optimizar las operaciones. La presencia de marcas automotrices establecidas como Daimler AG y Porsche Digital también añade a la dinámica competitiva. A medida que la confianza del consumidor en las transacciones en línea crece, se espera que el mercado se expanda aún más, con innovaciones en logística y servicio al cliente desempeñando roles cruciales.

Europa: Mercado Digital Emergente

El mercado de comercio electrónico automotriz de Europa está evolucionando rápidamente, con un tamaño de mercado de 20.0 mil millones de euros. El crecimiento está impulsado por el aumento de la penetración de Internet, los cambios en los comportamientos del consumidor y un cambio hacia soluciones digitales en la compra de vehículos. Los marcos regulatorios que apoyan el comercio electrónico, como la estrategia del Mercado Único Digital de la UE, están mejorando las ventas en línea transfronterizas y la protección del consumidor, impulsando así la expansión del mercado. La demanda de vehículos usados en línea es particularmente fuerte, reflejando una tendencia más amplia hacia la sostenibilidad y la rentabilidad. Los países líderes en esta región incluyen Alemania, el Reino Unido y Francia, donde plataformas como AutoTrader y Cars.com están ganando tracción. El paisaje competitivo se caracteriza por una mezcla de concesionarios tradicionales y nuevos entrantes que se enfocan en ventas en línea. Empresas como Porsche Digital están innovando en el espacio digital, mientras que los jugadores establecidos se adaptan a las dinámicas cambiantes del mercado. Se espera que la fuerte apoyo regulatorio impulse aún más el crecimiento en los próximos años.

Asia-Pacífico: Mercado de Rápido Crecimiento

El mercado de comercio electrónico automotriz de Asia-Pacífico está presenciando un crecimiento significativo, con un tamaño de mercado de 14.0 mil millones de dólares. Este crecimiento es impulsado por el aumento de los ingresos disponibles, la urbanización y el aumento de la penetración de teléfonos inteligentes, que facilitan las compras de vehículos en línea. Además, las iniciativas gubernamentales que promueven las transacciones digitales y el comercio electrónico están creando un entorno favorable para la expansión del mercado. La región también está viendo un cambio en las preferencias del consumidor hacia plataformas en línea para la compra de vehículos, reflejando una tendencia más amplia en el comercio minorista. Países como China, Japón e India están liderando el camino en este mercado, con jugadores locales y empresas internacionales compitiendo por la cuota de mercado. El paisaje competitivo es diverso, con plataformas que atienden tanto a vehículos nuevos como usados. Las empresas están enfocándose cada vez más en mejorar la experiencia del usuario a través de innovaciones tecnológicas y de servicio al cliente. A medida que el mercado madura, se espera que la integración de tecnologías avanzadas como la IA y el análisis de grandes datos desempeñe un papel crucial en la configuración del futuro del comercio electrónico automotriz en la región.

Medio Oriente y África: Potencial de Mercado Emergente

El mercado de comercio electrónico automotriz de Medio Oriente y África se encuentra en sus primeras etapas, con un tamaño de mercado de 3.2 mil millones de dólares. Sin embargo, la región presenta oportunidades de crecimiento significativas impulsadas por el aumento del acceso a Internet, la penetración móvil y una población joven ansiosa por adoptar soluciones digitales. Las iniciativas gubernamentales destinadas a impulsar el comercio electrónico y mejorar la infraestructura también están contribuyendo al crecimiento del mercado. Se espera que la demanda de ventas de vehículos en línea aumente a medida que los consumidores se sientan más cómodos con las transacciones digitales y las compras en línea. Los países líderes en esta región incluyen Sudáfrica y los EAU, donde están comenzando a surgir plataformas locales. El paisaje competitivo aún se está desarrollando, con jugadores locales e internacionales explorando oportunidades. A medida que el mercado evoluciona, el enfoque probablemente se desplazará hacia mejorar la experiencia del cliente y construir confianza en las transacciones en línea. El potencial de crecimiento en esta región es sustancial, particularmente a medida que mejora la alfabetización digital y más consumidores recurren a plataformas en línea para sus necesidades automotrices.

Automotive ECommerce Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de comercio electrónico automotriz está actualmente caracterizado por un dinámico paisaje competitivo, impulsado por avances tecnológicos y cambios en las preferencias del consumidor. Jugadores clave como Carvana (EE. UU.), Vroom (EE. UU.) y AutoTrader (GB) se están posicionando estratégicamente a través de plataformas digitales innovadoras y experiencias mejoradas para el cliente. Carvana (EE. UU.), por ejemplo, se enfoca en agilizar el proceso de compra de vehículos con su plataforma en línea, que permite a los clientes comprar autos con una fricción mínima. Vroom (EE. UU.) enfatiza un modelo directo al consumidor, aprovechando su extenso inventario y capacidades de entrega a nivel nacional para atraer a una base de clientes más amplia. Mientras tanto, AutoTrader (GB) está mejorando su mercado digital al integrar funcionalidades de búsqueda avanzadas y recomendaciones personalizadas, mejorando así el compromiso y la satisfacción del usuario. Colectivamente, estas estrategias contribuyen a un entorno competitivo que depende cada vez más de la tecnología y enfoques centrados en el cliente.
En términos de tácticas comerciales, las empresas están cada vez más localizando sus operaciones y optimizando las cadenas de suministro para mejorar la eficiencia y la capacidad de respuesta. La estructura del mercado parece estar moderadamente fragmentada, con varios jugadores compitiendo por la cuota de mercado mientras también colaboran a través de asociaciones y alianzas. Esta fragmentación permite ofertas diversas, sin embargo, la influencia de los jugadores principales sigue siendo significativa, ya que establecen estándares para la calidad del servicio y la integración tecnológica.
En enero de 2026, Carvana (EE. UU.) anunció una asociación con una empresa de logística líder para mejorar sus capacidades de entrega, con el objetivo de reducir los tiempos de entrega en un 30%. Este movimiento estratégico probablemente fortalecerá la ventaja competitiva de Carvana al mejorar la satisfacción del cliente y la eficiencia operativa. La asociación subraya la importancia de la logística en el espacio de comercio electrónico, particularmente en el sector automotriz, donde la entrega oportuna es crucial para la retención del cliente.
En diciembre de 2025, Vroom (EE. UU.) lanzó una herramienta de precios impulsada por IA diseñada para optimizar la fijación de precios de vehículos en función de datos de mercado en tiempo real. Esta innovación se espera que mejore la estrategia de precios de Vroom, permitiéndole seguir siendo competitivo en un mercado que cambia rápidamente. Al aprovechar la IA, Vroom se posiciona como un jugador visionario, capaz de adaptarse a las fluctuaciones del mercado y a las demandas de los consumidores de manera más efectiva.
En noviembre de 2025, AutoTrader (GB) amplió su plataforma digital para incluir una función de realidad virtual (VR) que permite a los clientes experimentar vehículos en un entorno simulado. Esta iniciativa no solo mejora la experiencia del cliente, sino que también refleja una tendencia más amplia hacia tecnologías inmersivas en el comercio electrónico. Al adoptar la VR, AutoTrader (GB) se diferencia de sus competidores, potencialmente atrayendo a consumidores expertos en tecnología que valoran experiencias de compra innovadoras.
A partir de febrero de 2026, el mercado de comercio electrónico automotriz está presenciando tendencias como la digitalización, la sostenibilidad y la integración de IA, que están remodelando las dinámicas competitivas. Las alianzas estratégicas están volviéndose cada vez más prevalentes, ya que las empresas reconocen el valor de la colaboración para mejorar las ofertas de servicios y las capacidades operativas. Mirando hacia adelante, la diferenciación competitiva probablemente evolucionará de estrategias tradicionales basadas en precios a un enfoque en la innovación, la tecnología y la fiabilidad de la cadena de suministro. Este cambio sugiere que las empresas que priorizan los avances tecnológicos y soluciones centradas en el cliente estarán mejor posicionadas para prosperar en el futuro.

Las empresas clave en el mercado Automotive ECommerce Market incluyen

Desarrollos de la industria

  • Q2 2024: eBay Motors lanza nueva herramienta de compatibilidad de piezas impulsada por IA para comercio electrónico automotriz eBay Motors anunció el lanzamiento de una herramienta impulsada por IA que ayuda a los compradores a verificar la compatibilidad de las piezas con sus vehículos, con el objetivo de reducir las devoluciones y mejorar la satisfacción del cliente en el sector del comercio electrónico automotriz.
  • Q2 2024: CarParts.com nombra a David Meniane como CEO para impulsar la próxima fase de crecimiento digital CarParts.com anunció el nombramiento de David Meniane como Director Ejecutivo, señalando un renovado enfoque en la expansión digital y la eficiencia operativa en el mercado de comercio electrónico automotriz.
  • Q2 2024: AutoZone abre nuevo centro de cumplimiento de comercio electrónico en Texas AutoZone inauguró un nuevo centro de cumplimiento de comercio electrónico de última generación en Texas para acelerar el procesamiento de pedidos en línea y expandir sus capacidades de entrega de piezas automotrices directas al consumidor.
  • Q2 2024: PartsTech recauda 35 millones de dólares en la Serie C para expandir la plataforma de comercio electrónico automotriz PartsTech, un mercado digital para piezas automotrices, aseguró 35 millones de dólares en financiamiento de la Serie C para mejorar su plataforma de comercio electrónico y escalar sus operaciones en América del Norte.
  • Q3 2024: Amazon se asocia con Bosch para lanzar una tienda de piezas OEM directa Amazon y Bosch anunciaron una asociación para lanzar una tienda dedicada a piezas OEM en Amazon, permitiendo a los clientes comprar piezas automotrices genuinas de Bosch directamente a través del gigante del comercio electrónico.
  • Q3 2024: La división automotriz de Alibaba expande el comercio electrónico transfronterizo con un centro logístico europeo La división automotriz de Alibaba abrió un nuevo centro logístico en Alemania para agilizar los envíos de comercio electrónico transfronterizo de piezas y accesorios automotrices a clientes europeos.
  • Q3 2024: Advance Auto Parts lanza servicio de entrega el mismo día para pedidos en línea Advance Auto Parts introdujo una opción de entrega el mismo día para pedidos de piezas automotrices en línea en ciudades selectas de EE. UU., con el objetivo de mejorar su competitividad en comercio electrónico y la conveniencia para el cliente.
  • Q4 2024: LKQ Corporation adquiere minorista de piezas automotrices en línea FCP Euro LKQ Corporation completó la adquisición de FCP Euro, un minorista en línea líder de piezas de automóviles europeos, para fortalecer su presencia digital y expandir sus ofertas de comercio electrónico.
  • Q4 2024: Walmart lanza mercado de piezas automotrices con vendedores de terceros Walmart anunció el lanzamiento de un nuevo mercado de piezas automotrices, permitiendo a vendedores de terceros ofrecer una amplia gama de piezas y accesorios automotrices directamente a los consumidores a través de su plataforma de comercio electrónico.
  • Q1 2025: O’Reilly Auto Parts abre nuevo centro de distribución de comercio electrónico en Georgia O’Reilly Auto Parts abrió un nuevo centro de distribución en Georgia dedicado a apoyar su creciente negocio de comercio electrónico y mejorar los tiempos de entrega para los clientes en línea.
  • Q1 2025: Carvana recibe aprobación regulatoria para expandir ventas de autos usados en línea en Canadá Carvana aseguró la aprobación regulatoria para expandir su plataforma de ventas de autos usados en línea a Canadá, marcando un paso significativo en su estrategia de crecimiento internacional en comercio electrónico.
  • Q2 2025: Auto1 Group lanza plataforma de comercio electrónico B2B automotriz en EE. UU. Auto1 Group, con sede en Alemania, lanzó una nueva plataforma de comercio electrónico B2B para transacciones de vehículos al por mayor en los Estados Unidos, dirigida a concesionarios y operadores de flotas.

Perspectivas futuras

Automotive ECommerce Market Perspectivas futuras

Se proyecta que el mercado de comercio electrónico automotriz crecerá a una tasa compuesta anual del 18.4% desde 2024 hasta 2035, impulsado por avances tecnológicos, aumento de la demanda de los consumidores y experiencias de compra en línea mejoradas.

Para 2035, se espera que el mercado sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva del Tipo de Producto del Mercado de Comercio Electrónico Automotriz

  • Piezas de Automóvil
  • Accesorios de Automóvil
  • Servicios de Automóvil
  • Financiamiento de Automóvil

Perspectiva del Tipo de Cliente del Mercado de Comercio Electrónico Automotriz

  • Consumidores Individuales
  • Flotas Comerciales
  • Talleres de Reparación de Automóviles
  • Concesionarios de Automóviles

Perspectiva del Canal de Ventas del Mercado de Comercio Electrónico Automotriz

  • Ventas Directas
  • Mercados en Línea
  • Sitios Web de Fabricantes
  • Minoristas de Terceros

Perspectiva del Método de Pago del Mercado de Comercio Electrónico Automotriz

  • Tarjeta de Crédito
  • Bolsillos Digitales
  • Transferencia Bancaria
  • Compra Ahora Paga Después

Alcance del informe

TAMAÑO DEL MERCADO 2024 74.5 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 88.21 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 477.56 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 18.4% (2024 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Empresas Clave Perfiladas Carvana (EE. UU.), Vroom (EE. UU.), AutoTrader (GB), Cars.com (EE. UU.), CarGurus (EE. UU.), TrueCar (EE. UU.), eBay Motors (EE. UU.), Porsche Digital (DE), Daimler AG (DE)
Segmentos Cubiertos Tipo de Producto, Canal de Ventas, Tipo de Cliente, Método de Pago
Oportunidades Clave del Mercado Integración de inteligencia artificial para experiencias personalizadas del cliente en el mercado de comercio electrónico automotriz.
Dinámicas Clave del Mercado El aumento de la preferencia del consumidor por las compras de vehículos en línea impulsa la competencia y la innovación en el sector de comercio electrónico automotriz.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración actual del mercado de comercio electrónico automotriz a partir de 2024?

El mercado de comercio electrónico automotriz fue valorado en 74.5 mil millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de comercio electrónico automotriz para 2035?

Se proyecta que el mercado alcanzará 477.56 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de comercio electrónico automotriz durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado de comercio electrónico automotriz durante 2025 - 2035 es del 18.4%.

¿Qué segmento generó los mayores ingresos en el mercado de comercio electrónico automotriz en 2024?

En 2024, el segmento de servicios automotrices generó 25.0 mil millones de USD.

¿Cómo se comparan los mercados en línea con los sitios web de fabricantes en términos de generación de ingresos?

Los mercados en línea generaron 24.5 mil millones de USD, mientras que los sitios web de fabricantes generaron 18.0 mil millones de USD en 2024.

¿Qué método de pago se proyecta que dominará el mercado de comercio electrónico automotriz para 2035?

Los pagos con tarjeta de crédito, que representaron 30.0 mil millones de USD en 2024, probablemente seguirán siendo dominantes.

¿Quiénes son los actores clave en el mercado de comercio electrónico automotriz?

Los actores clave incluyen Carvana, Vroom, AutoTrader, Cars.com y CarGurus.

¿Qué ingresos contribuyeron los consumidores individuales al mercado de comercio electrónico automotriz en 2024?

Los consumidores individuales contribuyeron con 30.0 mil millones de USD al mercado en 2024.

¿Cuál es la previsión de ingresos para piezas de automóviles para 2035?

Se proyecta que los ingresos por piezas de automóviles alcanzarán 130.0 mil millones de USD para 2035.

¿Cómo se comparan los ingresos de los talleres de reparación de automóviles con los de los concesionarios de automóviles en 2024?

Los talleres de reparación de automóviles generaron 20.0 mil millones de USD, mientras que los concesionarios de automóviles generaron 9.5 mil millones de USD en 2024.

Autor
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of automotive regulatory databases, industry trade publications, e-commerce analytics reports, and authoritative transportation statistics. Key sources included the National Highway Traffic Safety Administration (NHTSA), U.S. Environmental Protection Agency (EPA), Department of Transportation (DOT) databases, European Commission – Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs (DG GROW), European Automobile Manufacturers' Association (ACEA), International Organization of Motor Vehicle Manufacturers (OICA), China Association of Automobile Manufacturers (CAAM), China Passenger Car Association (CPCA), Society of Motor Manufacturers and Traders (SMMT), Japan Automobile Manufacturers Association (JAMA), Bureau of Transportation Statistics (BTS), International Energy Agency (IEA) Global EV Outlook, U.S. Census Bureau – Retail Trade and E-commerce Statistics, Eurostat – Digital Economy and Society Statistics, UNESCAP – Transport Division, and national motor vehicle registration databases from key automotive markets.

These sources were employed to gather data on vehicle sales statistics, e-commerce penetration, regulatory compliance frameworks, logistics infrastructure metrics, and digital retail adoption trends for original equipment manufacturers (OEMs), aftermarket parts distributors, and vehicle marketplace platforms.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised Chief Executive Officers (CEOs), Chief Digital Officers (CDOs), Vice Presidents of E-commerce Operations, chiefs of Omnichannel Strategy, and automotive marketplace directors from OEMs, online auto retailers, parts manufacturers, and digital auto platforms. Fleet procurement managers, automotive dealership principals, service center managers, B2B buyers from automotive repair chains, and end-consumer purchasing decision-makers from commercial vehicle operators and individual buyers constituted demand-side sources. Primary research verified platform segmentation, verified digital transformation timelines, and collected insights on omnichannel integration patterns, pricing transparency dynamics, and logistics fulfillment strategies across digital automotive commerce channels.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Note:Tier1=>USD50Brevenue;Tier2=USD5B−50B;Tier3=

Market Size Estimation

Transaction value mapping and platform volume analysis were implemented to determine global market valuation. The methodology comprised the following:

Identification of 55+ key platform operators and e-commerce enablers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across vehicle sales platforms (new/used), aftermarket parts & accessories, services & financing, and EV-specific digital marketplaces

Examination of gross merchandise value (GMV) and net revenues that are specific to automotive e-commerce portfolios, as reported and modeled

Operator coverage that accounts for 68-73% of the global automotive digital commerce market share in 2024

Derive segment-specific valuations across B2B and B2C channels through extrapolation using bottom-up (transaction volume × average transaction value by country/region) and top-down (platform revenue validation against total automotive sales) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.