Markt für Colitis ulcerosa (2025 - 2035)

Marktforschungsbericht zu Colitis ulcerosa: Größe, Anteil, Trendanalyse nach Typen (Proktitis ulcerosa, Proktosigmoiditis, linksseitige Kolitis, Pankolitis oder Kolitis universalis und fulminante Kolitis), nach Medikamenten (5-Aminosalicylate, Steroide, Purinanaloga, Immunmodulatoren und Biologika) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt). Welt) – Wachstumsausblick und Branchenprognose bis 2035
ID: MRFR/Pharma/1737-HCR 85 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 15, 2026
Ulcerative Colitis Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)4.68%
2025 Market SizeUSD 11.28 Billion
2035 Market SizeUSD 17.82 Billion
Key Players
AbbVie
Johnson & Johnson
Takeda
Pfizer
Bristol-Myers Squibb
Eli Lilly
Opportunities
  • Precision Biomarker-Guided Therapy Selection
  • Subcutaneous Self-Administration Platforms
  • Asia-Pacific Market Expansion

Ulcerative Colitis Market Summary

Der globale Markt für Colitis ulcerosa wurde im Jahr 2025 auf 11,28 Milliarden USD geschätzt, und der Markt wird voraussichtlich von 11,81 Milliarden USD im Jahr 2026 auf 17,82 Milliarden USD bis 2035 wachsen, mit einer CAGR von 4,68% während des Prognosezeitraums 2026–2035. Diese Expansion wird durch die steigende globale Inzidenz von Therapiebedarfen bei entzündlichen Darmerkrankungen und die Erweiterung der Erstattungsrahmen unterstützt — insbesondere durch die Bestimmungen zur Arzneimittelpreissenkung im US-amerikanischen Inflation Reduction Act, die die Dynamik der Kostenträger für chronische gastrointestinale Erkrankungen neu gestaltet haben [2]. Patientenvertretungsorganisationen haben gleichzeitig die Diagnosezeiten beschleunigt, indem sie die Zeit vom Auftreten der Symptome bis zum Beginn der Behandlung verkürzt und die ansprechbare Behandlungsbevölkerung erweitert haben.

Ein entscheidender Technologiewechsel definiert die Landschaft des Marktes für Colitis ulcerosa neu. Legacy-Anti-TNF-Biologika, die über ein Jahrzehnt die Behandlung von Dickdarmentzündungen dominierten, verlieren Marktanteile an orale JAK-Inhibitoren und IL-23-Monoklonale Antikörper, die eine gezielte Remission bei IBD mit bequemeren Dosierungen bieten. Biosimilar-Einsteiger haben die Preise für Anti-TNF um schätzungsweise 30–45% in wettbewerbsintensiven Märkten gesenkt, wodurch die Budgets der Kostenträger für hochwertige Medikamente der nächsten Generation freigegeben wurden [3]. Zulassungen für selektive Sphingosin-1-phosphat (S1P)-Rezeptormodulatoren in den Jahren 2023–2024 haben eine weitere orale Option hinzugefügt und den Übergang zur ambulanten Versorgung von Infusionszentren beschleunigt.

Nordamerika macht etwa 46,2% des globalen Umsatzes aus, unterstützt durch spezialisierte gastroenterologische Netzwerke und günstige Erstattungen für Biologika. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,76% bis 2035, angetrieben durch steigende Diagnosezahlen in China, Indien und Südkorea. Europa hält den zweitgrößten Anteil mit etwa 26,5%, wobei die Nutzung von Biologika bei Colitis durch die beschleunigten Zulassungen der EMA und die grenzüberschreitende Referenzpreisgestaltung vorangetrieben wird [4]. Da Mesalamin-Darmtherapie der Standard der ersten Wahl für leichte bis mittelschwere Erkrankungen bleibt, wird das nächste Jahrzehnt einen intensiveren Wettbewerb zwischen oralen kleinen Molekülen und subkutanen Biologika in allen Schweregraden erleben.


Wichtige Erkenntnisse aus dem Bericht

• Nach Arzneimitteltyp

  • Anti-TNF-Biologika für Colitis hielten 2025 den führenden Umsatzanteil von etwa 40,5%, obwohl der Wettbewerb durch Biosimilars die Margen drückt
  • JAK-Inhibitoren stellen die am schnellsten wachsende Arzneimittelklasse im Markt für Colitis ulcerosa dar, mit einer prognostizierten Expansion von 14,72% CAGR bis 2035
  • Aminosalicylate, einschließlich Mesalamin-Darmtherapieformulierungen, trugen 2025 etwa 2,14 Milliarden USD zum Umsatz bei

• Nach Krankheitsart

  • Pankolitis machte 2025 etwa 32,2% des Marktes für Colitis ulcerosa aus, was auf eine höhere Nutzung von Biologika hinweist
  • Fulminante Colitis wächst mit einer geschätzten CAGR von 9,05%, angetrieben durch intensive Behandlungsprotokolle für Dickdarmentzündungen

• Nach Region

  • Nordamerika führte den Markt für Colitis ulcerosa mit einem Umsatzanteil von 46,2% im Jahr 2025 an
  • Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 7,76% bis 2035 verzeichnen, was die beschleunigte Akzeptanz von Therapien für entzündliche Darmerkrankungen widerspiegelt


Marktgröße und Prognose (2021–2035)

Die Marktgrößenschätzung von MRFR integriert Bottom-up-Analysen des Verschreibungsvolumens in 42 Ländern, die Abbildung der Erstattung auf Kostenträgerebene und die finanziellen Offenlegungen von Unternehmen. Historische Zahlen basieren auf geprüften Datenbanken für den Arzneimittelverkauf und wurden um die Effekte der Biosimilar-Substitution angepasst [5].
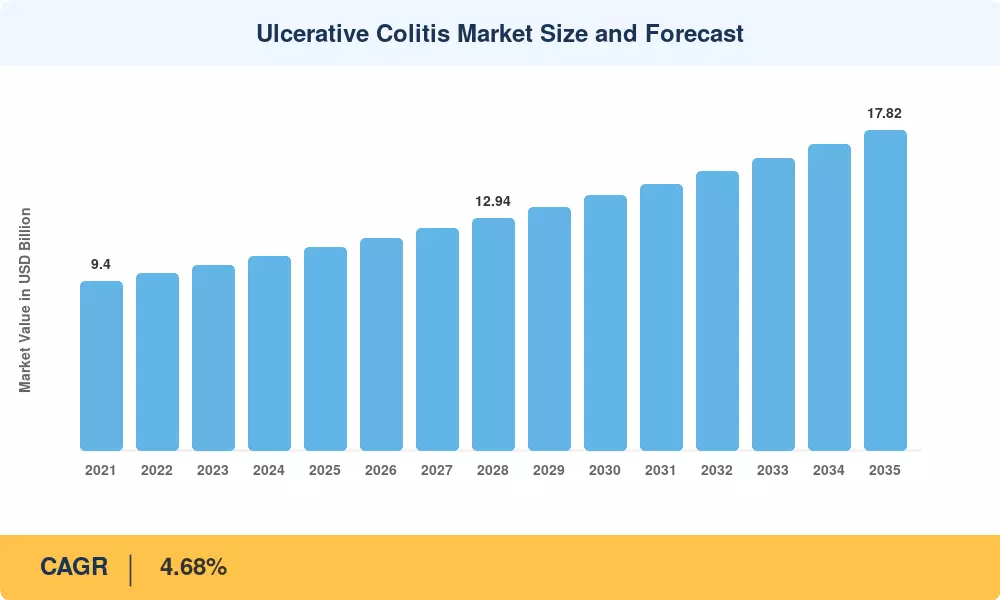
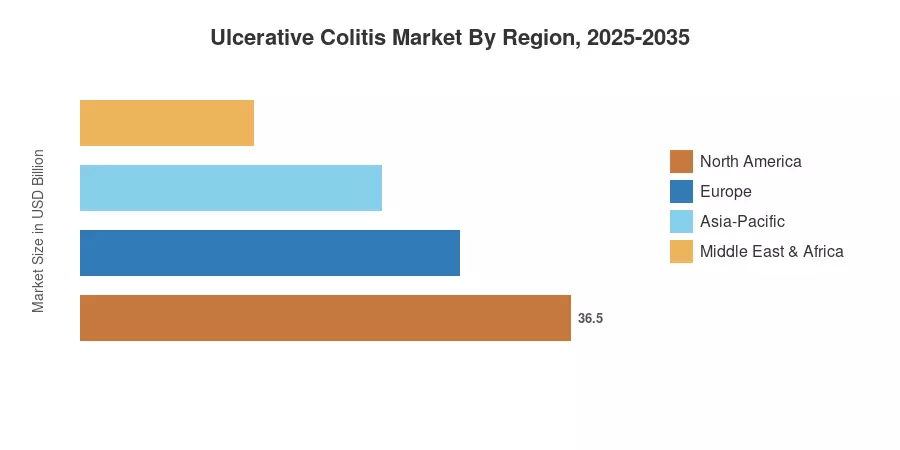
Marktgröße und Prognose für Colitis ulcerosa
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Steigende globale IBD-Inzidenz ~22% Global Langfristig (≥4 Jahre)
Erweiterung der JAK-Inhibitor- & S1P-Klasse ~20% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Biosimilar-gesteuerte Haushaltsumverteilung ~18% Europa, Asien-Pazifik Kurzfristig (≤2 Jahre)
Reifung der IL-23-Biologika-Pipeline ~15% Nordamerika Mittel- bis langfristig (2–4 Jahre)
Erweiterung der Erstattungen in Asien-Pazifik ~12% Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Digitale Gesundheit & Fernüberwachung ~8% Global Langfristig (≥4 Jahre)
Patientenvertretung & Früherkennung ~5% Nordamerika, Europa Kurzfristig (≤2 Jahre)


Steigende globale IBD-Inzidenz

Epidemiologische Überwachungsdaten aus der Global Burden of Disease Study 2024 zeigen einen Anstieg der altersstandardisierten Nachfrage nach Therapien für entzündliche Darmerkrankungen um 35% in neu industrialisierten Ländern seit 2010 [2]. Die westliche Ernährung, Urbanisierung und verbesserter Zugang zu diagnostischer Endoskopie haben die Prävalenz von UC in Teilen Nordeuropas auf über 500 pro 100.000 steigen lassen, während die Inzidenz in den östlichen Provinzen Chinas nun mit den Raten in westlichen Bevölkerungen vor zwei Jahrzehnten konkurriert. Diese strukturelle Erweiterung des Patientenpools unterstützt das langfristige Volumenwachstum im Markt für Colitis ulcerosa, unabhängig von den Preistrends pro Patient.

Erweiterung der JAK-Inhibitor- & S1P-Klasse

Die Genehmigung von Tofacitinib im Jahr 2018 eröffnete die Kategorie der oralen fortgeschrittenen Therapien, aber Upadacitinib und Filgotinib haben die Klasse seitdem mit verbesserten Selektivitätsprofilen und reduzierten Sicherheitszeichen erweitert [7]. Das Update des FDA-Labels 2024, das Warnhinweise für ausgewählte JAK-Agenten entfernt, hat das Vertrauen der Verschreiber gestärkt, und Daten aus realen Registern zeigen, dass die klinischen Remissionsraten nach 60 Tagen bei moderaten bis schweren Patienten über 45% liegen — was direkt mit parenteralen Biologika für Colitis konkurriert. Ozanimod und Etrasimod, beide S1P-Rezeptor-Modulatoren, haben weiteren oralen Wettbewerb hinzugefügt und ermöglichen die Induktion einer IBD-Remission ohne Risiko von Infektionen im Zusammenhang mit Immunsuppression.

Biosimilar-gesteuerte Haushaltsumverteilung

Der europäische Biosimilar-Markt für Adalimumab und Infliximab hat zwischen 2018 und 2024 geschätzte Einsparungen von 4,2 Milliarden USD in allen Indikationen generiert [6]. Insbesondere in UC haben die Kostenträger die freigewordenen Budgets auf Premium-IL-23-Agenten und Kombinationsinduktionsstrategien umgeleitet. Die Markteinführung von austauschbaren Biosimilar-Infliximab-Produkten in den USA im Jahr 2025 wird erwartet, dass diese Dynamik verstärkt, wobei CMS mit einer Nettokostenreduktion von 8–12% in den ersten zwei Jahren des wettbewerblichen Markteintritts für die Behandlung von Dickdarmentzündungen rechnet.

Reifung der IL-23-Biologika-Pipeline

Die Genehmigung von Risankizumab für UC Ende 2023 und der kommerzielle Anstieg von Mirikizumab haben die IL-23-Klasse als Eckpfeiler der mesalaminhaltigen Therapie bei therapieresistenten Erkrankungen etabliert [3]. Phase-III-Daten zeigen Heilungsraten der Schleimhaut von über 35% nach einem Jahr — ein Maßstab, der die Behandlungsziele von der Symptombehandlung hin zu einer tiefen Remission verschiebt. AbbVie berichtete in seinem Jahresbericht 2024 von 1,9 Milliarden USD an kombinierten IBD-Einnahmen aus Risankizumab, was auf eine schnelle klinische Akzeptanz im Markt für Colitis ulcerosa hinweist.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Preiserosion bei Biologika durch Biosimilars ~–25% Europa, Nordamerika Kurzfristig (≤2 Jahre)
Sicherheitsbezogene regulatorische Einschränkungen ~–20% Nordamerika Mittel- bis langfristig (2–4 Jahre)
Hohe Abbruchraten bei Behandlungen ~–18% Global Langfristig (≥4 Jahre)
Schritttherapie und vorherige Genehmigung durch Kostenträger ~–15% Nordamerika Kurzfristig (≤2 Jahre)
Kühlkettenlogistik für Biologika ~–12% Asien-Pazifik, MEA Mittel- bis langfristig (2–4 Jahre)


Preiserosion bei Biologika

Die Einführung von Biosimilars, die den Zugang erweitern, drückt gleichzeitig den Umsatz pro Einheit für Originalmarken. In Deutschland und den nordischen Ländern überstieg die Durchdringung von Biosimilars für Infliximab bis 2024 90%, was die gewogenen durchschnittlichen Verkaufspreise unter 350 USD pro Fläschchen drückte [6]. Dieser deflationäre Druck gleicht die Volumengewinne aus und schränkt das Umsatzwachstum für den breiteren Markt für Colitis ulcerosa ein, insbesondere in Regionen, in denen referenzbasierte Preisgestaltung die grenzüberschreitenden Spillover-Effekte auf die Budgets für die Behandlung von Dickdarmentzündungen verstärkt.

Sicherheitsbezogene regulatorische Einschränkungen

Die Anforderungen der FDA an die Nachverfolgung nach der Markteinführung für JAK-Inhibitoren — einschließlich der obligatorischen Überwachung von Herz-Kreislauf-Erkrankungen und bösartigen Erkrankungen — haben die Einführung bei verschreibenden Ärzten unter Patienten über 65 Jahren verlangsamt [7]. Während die Überarbeitungen der Etiketten im Jahr 2024 diese Bedenken teilweise verringerten, bleibt die kumulative Risikowahrnehmung bestehen. Kostenträger in den Vereinigten Staaten verlangen weiterhin, dass mindestens ein Biologikum versagt, bevor sie eine Therapie mit JAK-Inhibitoren genehmigen, was die Durchdringung dieser Klasse in der Erstlinienbehandlung von entzündlichen Darmerkrankungen einschränkt.

Hohe Abbruchraten bei Behandlungen

Evidenz aus der realen Welt aus dem ENEIDA-Register zeigt, dass etwa 40% der Patienten ihre initiale Biologikabehandlung innerhalb von 24 Monaten aufgrund eines sekundären Verlusts der Reaktion, unerwünschter Ereignisse oder Non-Adhärenz abbrechen [19]. Jeder Behandlungswechsel verursacht Kosten — neue Induktionszyklen, zusätzliche Überwachung — und schafft Lücken in der Induktion der Remission von IBD, die das Risiko einer Kolektomie erhöhen.


Ulcerative Colitis Market Opportunities

Präzisionsbiomarker-gesteuerte Therapieauswahl

Pharmakogenomische Tests zur Information über den Thiopurinstoffwechsel (TPMT/NUDT15) haben bereits unerwünschte Ereignisse verringert, aber multi-omische Panels, die proteomische und Mikrobiom-Marker kombinieren, versprechen, die biologische Reaktion vor Beginn der Behandlung vorherzusagen [15]. Unternehmen, die in Begleitdiagnostik für IL-23- und JAK-Agenten investieren, können Premium-Preiskategorien im Markt für Colitis ulcerosa nutzen.


Subkutane Selbstverwaltungsplattformen

Die Nutzung von Krankenhausapotheken zur Abgabe von Biologika für Colitis wird von Unternehmen herausgefordert, die intravenöse Medikamente für die subkutane Verabreichung neu formulieren. In der LIBERTY-UC-Studie zeigte Infliximab SC eine nicht unterlegene Pharmakokinetik, und Takedas Vedolizumab SC konnte innerhalb von 12 Monaten nach Markteinführung mehr als 25% der Neuanfänge erfassen. Diese Änderung senkt die Kosten für das Gesundheitssystem und erhöht die Adhärenzraten bei der Behandlung von Dickdarmentzündungen.


Markterweiterung im asiatisch-pazifischen Raum

Chinas NRDL-Update 2024 umfasste drei biologischen Medikamente für UC und erweiterte die Versicherungsschutz auf voraussichtlich 45 Millionen berechtigte Patienten [11]. Indiens Ayushman Bharat-Programm testet pilotmäßig die Aufnahme von Therapien für entzündliche Darmerkrankungen in sein Leistungspaket, mit erheblichem Volumenpotenzial im bevölkerungsreichsten Land der Welt.


Digitale Therapeutika und Fernüberwachung

Smartphone-basierte Stuhlfrequenzmonitore und Tests auf Calprotectin im Stuhl zu Hause ermöglichen zielgerichtete Behandlungstechniken außerhalb von Fachkliniken. Die De Novo-Zulassung der FDA für digitale Begleitapplikationen für UC im Jahr 2024 eröffnet einen regulatorischen Weg für verschreibungspflichtige digitale Medikamente, die die Dosis der Mesalamin-Dickdarmentherapie optimieren.


Kombinationsinduktionsstrategien

Die VEGA-Studie zeigte, dass die duale biologische Induktion (Guselkumab plus Golimumab) endoskopische Verbesserungsraten von 49,1% erreichte, was die Monotherapie bei weitem übertrifft [12]. Kostenträger beginnen, die Kosten-Effektivität einer Kurzzeit-Dualinduktion gefolgt von einer Monotherapie-Erhaltung zu modellieren, was eine wertvolle Nische für IBD-Remissionsinduktionsprotokolle im Markt für Colitis ulcerosa eröffnet.


Ulcerative Colitis Market Future Outlook

Revolution der oralen Biologika

Die nächste Grenze für den Markt der Colitis ulcerosa liegt in oralen Formulierungen von monoklonalen Antikörpern. Klinische Programme in frühen Phasen, die permeationsfördernde Nanotechnologie-Träger für IL-23-Agenten verwenden, könnten die Injektionsbelastung bis 2030–2032 vollständig beseitigen und sowohl subkutane als auch intravenöse Liefermodelle stören [12]. Eine erfolgreiche Entwicklung oraler Biologika würde die Dynamik der Vertriebskanäle grundlegend umgestalten und die Einnahmen von Krankenhausapotheken in Richtung Einzelhandels- und Online-Kanäle für die Behandlung von Dickdarmentzündungen verschieben.

KI-gesteuerte Behandlungsoptimierung

Maschinenlernalgorithmen, die auf elektronischen Gesundheitsdaten von über 500.000 UC-Patienten trainiert wurden, zeigen die Fähigkeit, die biologische Reaktion mit einer Genauigkeit von 78 % vor Behandlungsbeginn vorherzusagen [15]. Die Integration dieser Werkzeuge in klinische Entscheidungsunterstützungssysteme könnte die Behandlungsfehlerquote um 25–30 % senken, die Ergebnisse der Remissionseinleitung bei IBD verbessern und die kumulierten Gesundheitskosten im gesamten Markt für Colitis ulcerosa senken.

Evidenz aus der Praxis & wertbasierte Verträge

Leistungsträger fordern zunehmend ergebnisbasierte Verträge, die an Endpunkte der mukosalen Heilung gebunden sind, die durch die Überwachung von Calprotectin im Stuhl zu Hause verifiziert werden [17]. Hersteller, die bereit sind, Risikoübernahmevereinbarungen zu akzeptieren – einen Teil der Medikamentenkosten zurückzuerstatten, wenn Patienten keine histologische Remission erreichen – werden eine bevorzugte Stellung in den Formularen gewinnen. Dieser Wandel belohnt Mittel mit starken Leistungsdaten zur Therapie von entzündlichen Darmerkrankungen in der realen Welt.

Auf Mikrobiom basierende Kombinationstherapien

Die Fäkalienmikrobiota-Transplantation (FMT) erreichte 2023 regulatorische Meilensteine für C. difficile, und mehrere Phase-II-Programme evaluieren definierte mikrobielle Konsortien als Ergänzung zur biologischen Induktion bei UC [18]. Eine erfolgreiche Kombination aus Mikrobiom und Biologikum könnte kurative Ergebnisse bei milden bis moderaten Erkrankungen bieten und eine Premium-Preiskategorie schaffen, die den adressierbaren Markt für Colitis ulcerosa über die chronische Erhaltungstherapie hinaus erweitert.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 46,2% Anteil (2025) Biologisches Switching, JAK-Adoption
Europa 2,99 Milliarden USD (2025) Biosimilar-Durchdringung, IL-23-Akzeptanz
Asien-Pazifik 7,76% CAGR (2026–2035) Erweiterung der Erstattung, Diagnose
Südamerika 0,59 Milliarden USD (2025) Öffentlicher Zugang zu Formularen
Mittlerer Osten & Afrika 5,82% CAGR (2026–2035) Infrastrukturaufbau
Gesamt 11,28 Milliarden USD (2025) —

Der Markt für Colitis ulcerosa zeigt eine signifikante geografische Heterogenität, die durch regulatorische Rahmenbedingungen, Zahlerstrukturen und epidemiologische Muster geprägt ist. Nordamerika behält die Dominanz durch die Infrastruktur der Spezialapotheken, während Asien-Pazifik die primäre Wachstumsfront für die Erweiterung der Therapie bei entzündlichen Darmerkrankungen darstellt.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 82,5% des regionalen Anteils Spezialapotheke & Teil D-Reform
Kanada 4,78% CAGR Provinzielle Programme für den Zugang zu Biologika
Mexiko 0,18 Milliarden USD (2025) Erweiterung des INSABI-Formulars


Die Vereinigten Staaten machen den Großteil des nordamerikanischen Marktes für Colitis ulcerosa aus, angetrieben durch hohe Ausgaben pro Patient für Biologika, die jährlich im Durchschnitt zwischen 35.000 und 55.000 USD liegen, sowie ein ausgereiftes Ökosystem der Spezialapotheken. Die Neugestaltung von Medicare Teil D im Rahmen des Inflation Reduction Act begrenzt die Eigenkosten für Biologika auf 2.000 USD und beseitigt ein kritisches Adhärenzbarriere für Biologika bei Colitis unter älteren Patienten [20]. Die pan-kanadische Pharma-Allianz Kanadas verhandelt weiterhin über bevorzugte Preise für IL-23-Agenten, während Mexikos Übergang von Seguro Popular zu INSABI vorübergehende Formularlücken geschaffen hat, die den Zugang zur Behandlung von Dickdarmentzündungen verzögern.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 6,12% CAGR G-BA Nutzenbewertung beschleunigt
Vereinigtes Königreich 21,8% des regionalen Anteils NICE-Technologiebewertungen
Frankreich 0,49 Milliarden USD (2025) Frühzugangsprogramm für Biologika
Italien 5,45% CAGR AIFA-Therapiepläne
Spanien 0,31 Milliarden USD (2025) Haushaltsmittel der regionalen Gesundheitsdienste
Nordische Länder 5,88% CAGR Registergestützte Verschreibung
Russland 0,14 Milliarden USD (2025) Programme zur Importsubstitution
Rest von Europa 4,92% CAGR EU-grenzüberschreitende Referenzpreise


Der Markt für Colitis ulcerosa in Europa profitiert von zentralisierten EMA-Verfahren, die gleichzeitige Markteinführungen in mehreren Ländern für neue Biologika bei Colitis ermöglichen. Der AMNOG-Prozess in Deutschland und die NICE-Bewertungen im Vereinigten Königreich treiben schnelle Entscheidungen über den Marktzugang voran, wobei die mediane Zeit von der EMA-Zulassung bis zur Erstattung unter 180 Tagen für innovative Therapieagenten bei entzündlichen Darmerkrankungen liegt [4]. Die Durchdringung von Biosimilars übersteigt 85% für Adalimumab in Skandinavien, was Einsparungen generiert, die die Akzeptanz von IL-23- und S1P-Modulatoren finanzieren.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 8,35% CAGR NRDL-Biologika-Zugänge
Indien 0,22 Milliarden USD (2025) Erweiterung der Gastroenterologie-Arbeitskräfte
Japan 28,4% des regionalen Anteils NHI-Preisrevisionen
Südkorea 7,92% CAGR HIRA-Abdeckungsentscheidungen
ASEAN 0,15 Milliarden USD (2025) Medizinischer Tourismus & Privatsektor
Rest von Asien-Pazifik 6,88% CAGR Steigende Urbanisierung


Asien-Pazifik ist die am schnellsten wachsende Region im Markt für Colitis ulcerosa, angetrieben durch eine Konvergenz von steigender Inzidenz und wachsender Versicherungsschutz. Das nationale Gesundheitssystem Japans preist Biologika auf Referenzniveaus, die die kommerzielle Rentabilität unterstützen und gleichzeitig den universellen Zugang zu IBD-Remissionsinduktionsprotokollen aufrechterhalten [11]. Das zentralisierte Beschaffungsprogramm Chinas hat die Preise für Infliximab seit 2021 um etwa 55% gesenkt, was den Zugang zur Behandlung von Dickdarmentzündungen in Städten der zweiten und dritten Ebene erheblich erweitert hat.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62,3% des regionalen Anteils Inkorporation von Biologika in den SUS
Argentinien 5,15% CAGR Regulatorische Modernisierung durch ANMAT
Rest von Südamerika 0,08 Milliarden USD (2025) Erweiterung der privaten Versicherung


Das Sistema Único de Saúde (SUS) in Brasilien hat 2023 Vedolizumab und Ustekinumab in sein Formular für Biologika bei Colitis aufgenommen und damit den Zugang im öffentlichen Sektor erweitert. Währungsvolatilität und Importabhängigkeit bleiben strukturelle Einschränkungen für die Mesalamin-Darmtherapie und die Budgets für den Erwerb von Biologika im breiteren Markt für Colitis ulcerosa in Südamerika.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 34,8% des regionalen Anteils Vision 2030 Gesundheitsinvestitionen
VAE 5,95% CAGR Medizinische Freihandelszonen für Pharma
Südafrika 0,06 Milliarden USD (2025) Private Formulare für Biologika
Ägypten 6,22% CAGR Lokale Biosimilar-Produktion
Rest von MEA 0,11 Milliarden USD (2025) Von NGOs unterstützte Behandlungsprogramme


Der Markt für Colitis ulcerosa im MEA bleibt relativ neu, gewinnt jedoch an Schwung, da die Golfstaaten stark in spezialisierte Gesundheitsinfrastrukturen investieren. Saudi-Arabiens Vision 2030 sieht 65 Milliarden USD für die Transformation des Gesundheitssystems vor, einschließlich der Erweiterung von Gastroenterologiezentren und der Verbesserung der Abdeckung von Therapien für entzündliche Darmerkrankungen im Rahmen des Nationalen Transformationsprogramms [16].


Markt für Colitis ulcerosa nach Region, 2025-2035

Ulcerative Colitis Market Segmentation

Nach Arzneimitteltyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Aminosalicylate 2,14 Milliarden USD (2025) Erstlinientherapie bei milden bis moderaten Erkrankungen
Immunsuppressiva 3,85% CAGR Rolle der steroidgehenden Erhaltungstherapie
Anti-TNF-Biologika 40,5% Anteil (2025) Etablierte Wirksamkeitsdaten & Zugang zu Biosimilars
JAK-Inhibitoren 14,72% CAGR Orale Bequemlichkeit, schneller Wirkungseintritt
IL-23-Inhibitoren 1,38 Milliarden USD (2025) Daten zur Überlegenheit der mukosalen Heilung
S1P-Rezeptor-Modulatoren 12,15% CAGR Günstige Sicherheit im Vergleich zu JAK-Agenten


Anti-TNF-Biologika für Colitis bleiben der Umsatzanker im Markt für Colitis ulcerosa, obwohl ihre Dominanz schwindet, da die Biosimilar-Adoption die Preise der Originalpräparate unter Druck setzt. Infliximab- und Adalimumab-Biosimilars machen jetzt über 60% der Anti-TNF-Verschreibungen in Europa aus und generieren erhebliche Kosteneinsparungen, die von den Kostenträgern in fortschrittliche Therapien umgeleitet werden. Klinische Vertrautheit, langfristige Sicherheitsdatenbanken über mehr als 20 Jahre und etablierte Dosierungsprotokolle stellen sicher, dass Anti-TNF-Agenten eine bedeutende Verschreiberbasis für die Behandlung von moderater bis schwerer Kolonentzündung behalten.

JAK-Inhibitoren transformieren die ambulante Induktion der Remission bei IBD, indem sie eine orale Bequemlichkeit bieten, die zuvor im Bereich der fortschrittlichen Therapie nicht verfügbar war. Tofacitinib, Upadacitinib und Filgotinib bieten eine schnelle Symptomkontrolle — oft innerhalb von zwei Wochen — im Vergleich zu 8–14 Wochen für den Wirkungseintritt von Biologika. Mesalamin-Darmtherapie-Fehlschläge, die zuvor parenterale Biologika benötigten, haben jetzt orale Aufstiegsmöglichkeiten, was die behandelbare Population in ambulanten Einrichtungen erweitert.

Nach Krankheitsart

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Ulzerative Proktitis 1,92 Milliarden USD (2025) Dominanz der topischen Mesalamin-Darmtherapie
Proktosigmoiditis 4,25% CAGR Kombinationsregime oral-rektal
Linksseitige Kolitis 24,6% Anteil (2025) Schwelle zur Eskalation von Biologika
Pankolitis 32,2% Anteil (2025) Höchste Nutzung von Biologika
Fulminante Kolitis 9,05% CAGR Intensive Induktionsprotokolle


Pankolitis hat den größten Anteil am Markt für Colitis ulcerosa nach Krankheitsausdehnung, da die weit verbreitete mukosale Beteiligung eine systemische Biologikatherapie anstelle von topischen Ansätzen erfordert. Patienten mit Pankolitis verbrauchen schätzungsweise 2,4-mal mehr pharmazeutische Ressourcen pro Jahr als solche mit distalen Erkrankungen, bedingt durch höhere Raten von Krankenhausaufenthalten, Rettungstherapien und letztendlich Kolektomien. Fulminante Kolitis, obwohl sie eine kleinere Patientengruppe darstellt, wächst am schnellsten aufgrund intensiverer Therapieprotokolle bei entzündlichen Darmerkrankungen, die Kombinationen von Biologika und Calcineurininhibitoren einsetzen, um Notoperationen zu vermeiden.

Nach Verabreichungsweg

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Oral 3,28 Milliarden USD (2025) Aminosalicylate + JAK-Inhibitoren
Parenteral 70,2% Anteil (2025) Dominanz der Biologika-Infusion & Injektion
Rektal 8,73% CAGR Gezielte Abgabe bei distalen Erkrankungen


Die parenterale Verabreichung dominiert den Markt für Colitis ulcerosa, da die umsatzstärksten Arzneimittelklassen — Anti-TNF, IL-23 und Integrin-Inhibitoren — alle eine intravenöse oder subkutane Verabreichung erfordern. Der Trend zur subkutanen Selbstinjektion dezentralisiert allmählich die Verteilung von Biologika für Colitis von Infusionszentren in die häusliche Pflege. Rektale Formulierungen, einschließlich Mesalamin-Einläufe und Zäpfchen, erfahren ein erneutes Interesse, da Strategien zur Behandlung nach Zielvorgaben die topische Behandlung von Kolonentzündungen bei distalen und linksseitigen Krankheitsbildern betonen.

Nach Vertriebskanal

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Krankenhausapotheken 45,7% Anteil (2025) Überwachung von Biologika in der Kühlkette
Einzelhandelsapotheken 2,82 Milliarden USD (2025) Abgabe von oraler Mesalamin-Darmtherapie
Online-Apotheken 9,45% CAGR Spezialversandapotheken für Biologika


Krankenhausapotheken behalten die dominierende Kanalposition im Markt für Colitis ulcerosa aufgrund der spezialisierten Überwachung der Biologika-Initiierung und der Anforderungen an die Kühlkettenlagerung. Online- und Spezialversandapotheken sind der am schnellsten wachsende Kanal, angetrieben durch von den Kostenträgern geforderte Netzwerke von Spezialapotheken für IBD-Remissionsinduktionsmittel und die Patientenpräferenz für die Hauszustellung von Erhaltungsmedikamenten.


Wettbewerbsbenchmarking

Der Markt für Colitis ulcerosa weist eine mittlere Konzentration auf, wobei die fünf größten Unternehmen schätzungsweise 55–65% des globalen Umsatzes halten. Der Herfindahl-Hirschman-Index (HHI) liegt im moderat konzentrierten Bereich (~1.200–1.500) und spiegelt das Nebeneinander von großen Biopharmaunternehmen und agilen mittelständischen Innovatoren im Bereich Biologika für die Entwicklung von Colitis wider. Patentabläufe bei ersten Generationen von Anti-TNF-Mitteln haben einen robusten Wettbewerb durch Biosimilars ausgelöst, während neue Wirkmechanismen weiterhin den Markt fragmentieren.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Markt der Colitis ulcerosa Strategische Positionierung
AbbVie ~12–16% Risankizumab, Adalimumab Führer der IL-23-Franchise
Johnson & Johnson (Janssen) ~10–14% Guselkumab, Golimumab, Infliximab Pionier der dualen biologischen Induktion
Takeda ~9–13% Vedolizumab (IV/SC) Führer der gut-selektiven Integrin
Pfizer ~8–12% Tofacitinib, Etrasimod Portfolio von oralen kleinen Molekülen
Bristol-Myers Squibb ~5–8% Ozanimod Innovator des S1P-Rezeptor-Modulators
Eli Lilly ~4–7% Mirikizumab Schneller Nachfolger von IL-23
Gilead Sciences ~3–5% Filgotinib Selektiver JAK1-Inhibitor
Ferring Pharmaceuticals ~2–4% Mesalamin-Formulierungen Spezialist für topische Therapie entzündlicher Darmerkrankungen
Celltrion ~2–4% Biosimilar Infliximab Preisdisruptor für Biosimilars
Samsung Bioepis ~1–3% Biosimilar Adalimumab Europäischer Marktführer für Biosimilars


Aktuelle Nachrichten & Entwicklungen


  • Celltrion (April 2025): FDA-Anerkennung der Austauschbarkeit für sein biosimilares Infliximab gesichert, was eine automatische Substitution auf Apothekenebene ermöglicht und die Einführung auf dem Markt für Colitis ulcerosa beschleunigt [6].
  • EMA (Oktober 2023): Positives CHMP-Gutachten für Mirikizumab bei UC erteilt, was den Weg für den EU-weiten Markteintritt von Eli Lilly in 27 Mitgliedstaaten ebnet [4].


Markt für Colitis ulcerosa Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Colitis ulcerosa — nur Pharmazeutika
Studienzeitraum 2021–2035
CAGR (2026–2035) 4,68%
Marktgröße (2025) 11,28 Milliarden USD
Marktgröße (2035) 17,82 Milliarden USD
Schnellst wachsendes Segment JAK-Inhibitoren (nach Arzneimittelklasse); Asien-Pazifik (nach Region)
Profilierte Unternehmen 10
Bewährungswährung Milliarden USD

FAQs

Wie wirken sich die Anforderungen an die Schritttherapie auf den Zugang der Patienten zu fortgeschrittenen UC-Behandlungen aus?
Die meisten kommerziellen Anbieter in den USA verlangen einen dokumentierten Misserfolg bei der Mesalamin-Darmtherapie und mindestens einem konventionellen Immunsuppressivum, bevor Biologika für Kolitis genehmigt werden. Dies führt zu Behandlungsverzögerungen von 6–12 Monaten, die die mukosale Schädigung verschlimmern und das Risiko einer Kolektomie erhöhen können [20].
Welche Rolle spielen Behandlungsprotokolle zur Zielverwirklichung bei der Arzneimittelauswahl im Markt für Colitis ulcerosa?
Behandlungsprotokolle zur Zielverwirklichung verlangen eine Eskalation basierend auf objektiven endoskopischen und histologischen Endpunkten und nicht nur auf Symptomen. Dieser Ansatz begünstigt Wirkstoffe mit nachgewiesenen Daten zur mukosalen Heilung und beschleunigt die Einführung von IL-23-Inhibitoren zur Induktion der Remission bei IBD [13].
Wie beeinflusst die Komplexität der Kühlkette die Verteilung von Biologika in aufstrebenden Märkten?
Monoklonale Antikörper erfordern eine Lagerung bei 2–8°C während der gesamten Lieferkette, was die Durchdringung in Regionen mit unzuverlässiger Kühlinfrastruktur einschränkt. Diese Lücke begünstigt orale JAK-Inhibitoren und S1P-Modulatoren zur Behandlung von Entzündungen im Dickdarm in ländlichen Regionen Asien-Pazifik und Afrika [11].
Welche Fristen für den Ablauf von Patenten werden die Wettbewerbsdynamik im Markt für Colitis ulcerosa umgestalten?
Vedolizumab steht um 2032–2033 vor dem Ablauf des Patents, während das Patent für die Zusammensetzung von Tofacitinib 2023 abgelaufen ist. Der Eintritt von Biosimilars nach dem Ablauf führt typischerweise innerhalb von drei Jahren zu einer Preiskompression des Originals um 40–60% [6].
Wie beeinflussen Register für Evidenz aus der realen Welt die Entscheidungen der Kostenträger für die Therapie entzündlicher Darmerkrankungen?
Nationale Register wie ENEIDA und das UK IBD Registry liefern langfristige Daten zur Wirksamkeit und Sicherheit, die Kostenträger zunehmend für die Aufnahme in das Formular benötigen. Wirkstoffe mit starken, durch Register bestätigten Persistenzraten erhalten eine bevorzugte Erstattungsposition [19].
Welche Raten chirurgischer Eingriffe bestehen trotz Fortschritten in der medizinischen Therapie?
Etwa 10–15% der UC-Patienten benötigen innerhalb von zehn Jahren nach der Diagnose trotz Verfügbarkeit von Biologika weiterhin eine Kolektomie. Diese verbleibende chirurgische Belastung stellt ein unerfülltes Bedürfnis dar, das Investitionen in Kombinationstherapien zur Induktion der Remission bei IBD antreibt [2].
Wie beeinflussen Entwicklungen bei Begleitdiagnosetests die Aussichten für den Markt für Colitis ulcerosa?
Aufkommende proteomische und transkriptomische Tests können die Reaktion auf Biologika mit zunehmender Genauigkeit vorhersagen und ermöglichen eine personalisierte Arzneimittelauswahl. Die Einführung dieser Werkzeuge könnte die Kosten für Behandlungszyklen um 20–30% senken und die Entscheidungen zur Eskalation der Mesalamin-Darmtherapie verbessern [15].    
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, clinical trial repositories, payer databases, and disease registries specific to inflammatory bowel disease (IBD). Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER), European Medicines Agency (EMA), Pharmaceuticals and Medical Devices Agency (PMDA), National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK/NIH), National Center for Biotechnology Information (NCBI/PubMed) and ClinicalTrials.gov (including phase III pipeline analysis for biologics and JAK inhibitors). Epidemiological and disease burden data were extracted from the Centers for Disease Control and Prevention (CDC) Chronic Disease Indicators, World Health Organization (WHO) Global Health Observatory, Global Burden of Disease (GBD) Study, Crohn’s & Colitis Foundation (CCF) Annual Reports, European Crohn’s and Colitis Organisation (ECCO) Guidelines, and World Gastroenterology Organisation (WGO) Global Guidelines. Reimbursement and health technology assessment (HTA) insights were gathered from National Institute for Health and Care Excellence (NICE) UK, Institute for Clinical and Economic Review (ICER), IQVIA National Sales Perspectives, and national health ministry pharmaceutical expenditure reports from key markets (US CMS, Germany G-BA, Japan MHLW). These sources were utilized to collect prevalence/incidence statistics, biologics prescribing patterns, biosimilar erosion rates, clinical safety profiles (VTE risks, immunogenicity), and competitive landscape dynamics across anti-TNF agents, anti-integrins, IL-12/23 inhibitors, S1P modulators, JAK inhibitors, and conventional aminosalicylates.


Primary Research

Qualitative and quantitative insights were obtained by conducting structured questionnaires and semi-structured in-depth interviews (IDIs) with supply-side and demand-side stakeholders during the primary research process. Global Heads of Immunology/Gastroenterology Therapeutic Areas, Vice Presidents of IBD Franchise Development, Heads of Biosimilar Strategy, Regulatory Affairs Directors (CBER/CDER interaction leads), and Market Access & Pricing Directors from innovator biopharmaceutical and generic/biosimilar manufacturers were among the supply-side sources. Infusion center medical directors, specialty pharmacy procurement heads, formulary committee pharmacists from integrated delivery networks (IDNs) and managed care organizations, board-certified gastroenterologists (academic and community practice), IBD specialist physicians, Chief of Gastroenterology at tertiary hospitals, and infusion center medical directors were demand-side sources. Primary research has validated drug class-specific market segmentation, confirmed biosimilar launch timelines, assessed adherence to biologic therapy (persistence rates), and gathered insights on payer utilization management criteria (step therapy, prior authorization), real-world switching patterns between originator and biosimilar infliximab and infusion vs. self-injection preference dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (40%), Europe (30%), Asia-Pacific (22%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue triangulation and prescription volume analysis across retail, specialty pharmacy, and hospital infusion channels. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America (covering both originator biologics and emerging biosimilar portfolios)

Therapeutic class mapping across anti-TNF agents (infliximab, adalimumab, golimumab), anti-integrin (vedolizumab), IL-12/23 inhibitors (ustekinumab), oral small molecules (tofacitinib, upadacitinib, ozanimod, etrasimod), aminosalicylates (mesalamine, sulfasalazine), corticosteroids, and immunomodulators (azathioprine, 6-MP)

Analysis of reported and modeled net revenues (gross to net adjustments for rebates) specific to UC indications, distinguishing between Crohn’s disease and UC prescribing where applicable

Coverage of manufacturers representing 75-80% of global market share in 2024 (including AbbVie, Takeda, Johnson & Johnson, Bristol Myers Squibb, Pfizer, Eli Lilly, Galapagos/Gilead, Celltrion, Samsung Bioepis, Sandoz, Amgen)

Extrapolation using bottom-up (patient diagnosis volume × treatment penetration by severity × 12-month therapy cost by country/region) and top-down (manufacturer reported immunology segment revenue validation) approaches to derive segment-specific valuations for biologics, biosimilars, and oral novel agents

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















