潰瘍性大腸炎市場 (2026 - 2035)

潰瘍性大腸炎市場調査レポート:種類別(潰瘍性直腸炎、直腸結腸炎、左側結腸炎、汎大腸炎または汎発性大腸炎、劇症型大腸炎)、薬剤別(5-アミノサリチル酸塩、ステロイド、プリン類似体、免疫調節剤、生物製剤)、地域別(北米、ヨーロッパ、アジア太平洋、および世界のその他の地域) - 2035 までの成長見通しと業界予測
ID: MRFR/Pharma/1737-HCR 85 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 15, 2026
Ulcerative Colitis Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.68%
2025 Market SizeUSD 11.28 Billion
2035 Market SizeUSD 17.82 Billion
Key Players
AbbVie
Johnson & Johnson
Takeda
Pfizer
Bristol-Myers Squibb
Eli Lilly
Opportunities
  • Precision Biomarker-Guided Therapy Selection
  • Subcutaneous Self-Administration Platforms
  • Asia-Pacific Market Expansion

潰瘍性大腸炎市場 市場概要

2025年のグローバル潰瘍性大腸炎市場の規模は112.8億米ドルと評価され、2026年には118.1億米ドルから2035年には178.2億米ドルに成長すると予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)は4.68%となります。この拡大は、炎症性腸疾患治療の必要性の世界的な増加と、米国のインフレ削減法による薬価交渉条項などの広がる償還枠組みに支えられています。これにより、慢性消化器疾患の支払者のダイナミクスが再構築されています 。患者擁護団体は、症状の発現から治療開始までの時間を短縮し、治療対象となる人口を拡大することで、より迅速な診断率を促進しています。

決定的な技術の変化が潰瘍性大腸炎市場の風景を再定義しています。10年以上にわたり大腸の炎症治療を支配してきた従来の抗TNF生物製剤は、より便利な投与法でターゲットを絞ったIBD寛解誘導を提供する経口JAK阻害剤やIL-23モノクローナル抗体にシェアを譲っています。バイオシミラーの参入により、競争の激しい市場で抗TNFの価格が約30〜45%低下し、支払者の予算が次世代のプレミアム薬剤に自由に使えるようになりました 。2023年から2024年にかけての選択的スフィンゴシン-1-リン酸(S1P)受容体モジュレーターの規制承認は、もう一つの経口オプションを追加し、点滴センターからの外来ケアへの移行を加速させました。

北米は、専門的な消化器ネットワークと好意的な生物製剤の償還に支えられ、世界の収益の約46.2%を占めています。アジア太平洋地域は、2035年までの予測CAGRが7.76%と最も成長が早く、中国、インド、韓国での診断率の上昇によって推進されています。ヨーロッパは約26.5%のシェアを持ち、コロニスの生物製剤の採用はEMAのファストトラック指定や国境を越えた参照価格によって推進されています [4]。メサラミン腸治療が軽度から中等度の疾患に対する第一選択基準である限り、次の10年間では、すべての重症度セグメントにおいて経口小分子と皮下生物製剤の間で競争が激化するでしょう。


主要な報告の要点

• 薬剤タイプ別

  • 潰瘍性大腸炎の抗TNF生物製剤は、2025年に約40.5%の収益シェアを占めていましたが、バイオシミラーの競争がマージンを圧迫しています。
  • JAK阻害剤は、潰瘍性大腸炎市場で最も成長が早い薬剤クラスであり、2035年までに14.72%のCAGRで拡大すると予測されています。
  • メサラミン腸治療製剤を含むアミノサリチル酸塩は、2025年の収益に約21.4億米ドルを貢献しました。

• 疾患タイプ別

  • パンコリティスは、2025年に潰瘍性大腸炎市場の約32.2%を占めており、その生物製剤利用率が高いことを反映しています。
  • 急性大腸炎は、集中的な大腸炎治療プロトコルにより、推定9.05%のCAGRで進展しています。

• 地域別

  • 北米は、2025年に潰瘍性大腸炎市場を46.2%の収益シェアでリードしました。
  • アジア太平洋地域は、2035年までに7.76%のCAGRを記録すると予測されており、炎症性腸疾患治療の採用が加速しています。


市場規模と予測(2021–2035)

MRFRの市場規模は、42カ国にわたるボトムアップの処方量分析、支払者レベルの償還マッピング、企業の財務開示を統合しています。歴史的な数値は、監査された製薬販売データベースに基づいており、バイオシミラーの代替効果に調整されています 。
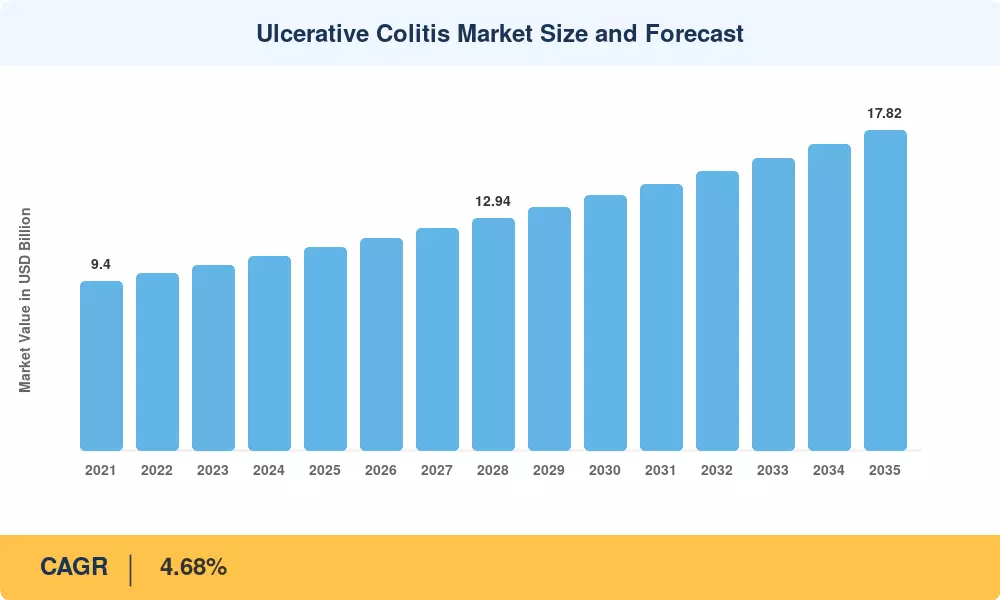
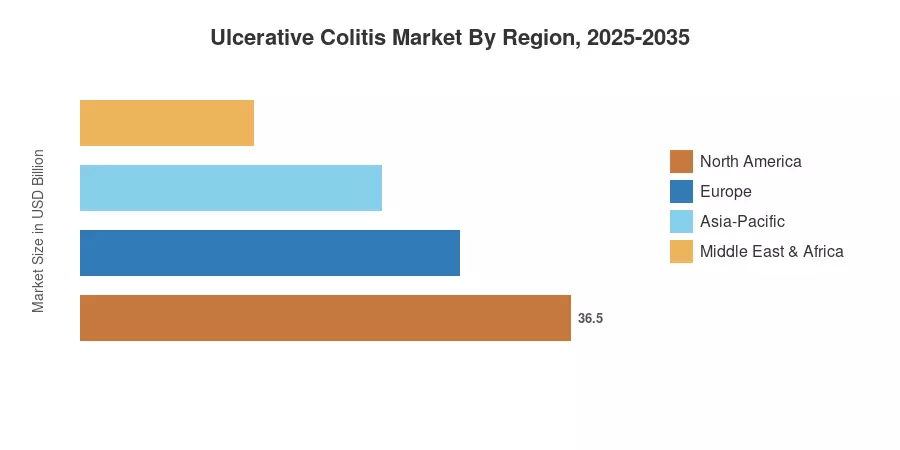
潰瘍性大腸炎市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
世界的なIBD発生率の上昇 ~22% グローバル 長期(≥4年)
JAK阻害剤およびS1Pクラスの拡大 ~20% 北アメリカ、ヨーロッパ 中期(2〜4年) [7]
バイオシミラーによる予算再配分 ~18% ヨーロッパ、アジア太平洋 短期(≤2年) [6]
IL-23バイオロジックパイプラインの成熟 ~15% 北アメリカ 中期(2〜4年)
アジア太平洋地域の償還の拡大 ~12% アジア太平洋 中期(2〜4年) [11]
デジタルヘルスおよびリモートモニタリング ~8% グローバル 長期(≥4年)
患者擁護および早期診断 ~5% 北アメリカ、ヨーロッパ 短期(≤2年)

世界的なIBD発生率の上昇

2024年の世界疾病負担研究からの疫学的監視データは、2010年以降、新興工業国における年齢標準化された炎症性腸疾患治療の需要が35%増加したことを示しています 。食事の西洋化、都市化、改善された診断内視鏡アクセスにより、北ヨーロッパの一部ではUCの有病率が10万人あたり500を超え、中国の東部州では20年前の西洋の人口と同等の発生率に達しています。この患者プールの構造的拡大は、患者ごとの価格動向に関係なく、潰瘍性大腸炎市場における長期的なボリューム成長を支えています。

JAK阻害剤およびS1Pクラスの拡大

トファシチニブの2018年の承認は、経口先進療法カテゴリーを開きましたが、アップダシチニブとフィルゴチニブは、その後、選択性プロファイルの改善と安全信号の低下によりクラスを拡大しました [7]。FDAの2024年のラベル更新により、特定のJAK剤からボックス警告が削除され、処方者の信頼が高まり、実世界のレジストリデータは、中等度から重度の患者において60日間の臨床寛解率が45%を超えることを示しています — これは、腸炎に対する親水性バイオロジクスと直接競合しています。オザニモドとエトラスモド、両方のS1P受容体モジュレーターは、さらなる経口競争を加え、免疫抑制関連の感染リスクなしにIBDの寛解誘導を可能にしました。

バイオシミラーによる予算再配分

アダリムマブおよびインフリキシマブの欧州バイオシミラー市場は、2018年から2024年の間にすべての適応症で推定42億米ドルの節約を生み出しました [6]。特にUCにおいて、支払者は解放された予算をプレミアムIL-23剤および併用誘導戦略に再配分しています。2025年に米国での交換可能なバイオシミラーインフリキシマブ製品の発売は、この動態を強化することが期待されており、CMSは大腸炎治療の競争市場参入の最初の2年間で8〜12%の純単位コスト削減を予測しています。

IL-23バイオロジックパイプラインの成熟

リサンキズマブのUC承認は2023年末に行われ、ミリキズマブの商業的立ち上げにより、IL-23クラスはメサラミン腸治療に対する難治性管理の基盤として確立されました 。第III相データは、1年で35%以上の粘膜治癒率を示しており — これは、治療目標を症状のコントロールから深い寛解へとシフトさせるベンチマークです。AbbVieは、2024年の年次報告書でリサンキズマブからのIBDの合計収益が19億米ドルであると報告しており、潰瘍性大腸炎市場における迅速な臨床採用を示しています。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
バイオシミラーによる生物製剤の価格低下 ~–25% ヨーロッパ、北アメリカ 短期(≤2年) [6]
安全性に関連する規制制限 ~–20% 北アメリカ 中期(2–4年) [7]
高い治療中断率 ~–18% グローバル 長期(≥4年)
支払者のステップセラピーおよび事前承認 ~–15% 北アメリカ 短期(≤2年) [20]
生物製剤のコールドチェーン物流 ~–12% アジア太平洋地域、中東・アフリカ 中期(2–4年) [11]


生物製剤の価格低下

バイオシミラーの採用はアクセスを拡大する一方で、オリジナルブランドの単位当たり収益を同時に抑制します。ドイツと北欧諸国では、2024年までにインフリキシマブのバイオシミラー浸透率が90%を超え、重み付け平均販売価格が1バイアルあたり350米ドルを下回ることになりました [6]。このデフレ圧力はボリュームの増加を相殺し、特に参照ベースの価格設定が大腸炎治療予算に対する国境を越えた影響を増幅させる地域において、潰瘍性大腸炎市場のトップライン成長を制約します。

安全性に関連する規制制限

FDAのJAK阻害剤に対する市販後監視要件 — 心血管および悪性腫瘍の監視が義務付けられています — は、65歳以上の患者における処方医の採用を遅らせています [7]。2024年のラベル改訂によりこれらの懸念は部分的に緩和されましたが、累積的なリスク認識は残ります。アメリカの支払者は、JAK阻害剤治療を承認する前に少なくとも1つの生物製剤での失敗を要求し、第一選択の 炎症性腸疾患治療設定への浸透を制限しています。

高い治療中断率

ENEIDAレジストリからの実世界の証拠によると、約40%の患者が二次的な反応の喪失、有害事象、または非遵守のために最初の生物製剤を24ヶ月以内に中止しています 。各治療の切り替えはコストを課し — 新しい導入サイクル、追加のモニタリング — さらに、IBDの寛解導入におけるギャップを生み出し、結腸切除のリスクを高めます。


潰瘍性大腸炎市場 機会

精密バイオマーカーに基づく治療選択

チオプリン代謝(TPMT/NUDT15)を知らせる薬理ゲノム検査はすでに有害事象を減少させていますが、プロテオミクスとマイクロバイオームマーカーを組み合わせたマルチオミクスパネルは、治療開始前に生物学的反応を予測することが期待されています 。IL-23およびJAK薬のためのコンパニオン診断に投資している企業は、潰瘍性大腸炎市場でプレミアム価格帯を活用できます。


皮下自己投与プラットフォーム

大腸炎の生物製剤の調剤に病院薬局を使用することは、皮下投与のために静脈内薬を再調整している企業によって挑戦されています。LIBERTY-UC研究では、インフリキシマブSCは非劣性の薬物動態を示し、武田のベドリズマブSCは発売から12ヶ月以内に新規開始の25%以上を獲得しました。この変化は医療システムの費用を削減し、大腸炎治療の遵守率を向上させます。


アジア太平洋市場の拡大

中国の2024年NRDL更新には、潰瘍性大腸炎用の3つの生物製剤が含まれ、予想される4500万人の適格患者への保険適用が拡大されました [11]。インドのアユシュマン・バラート計画は、炎症性腸疾患治療法をその給付パッケージに追加するパイロットテストを行っており、世界で最も人口の多い国での重要なボリュームの可能性があります。


デジタル治療と遠隔モニタリング

スマートフォンベースの便頻度モニターと自宅での糞便カルプロテクチン検査は、専門クリニックの外でターゲット治療技術を可能にします。2024年に潰瘍性大腸炎デジタルコンパニオンアプリケーションのFDAのデ・ノボ指定は、メサラミン腸治療用量を最適化する処方デジタル医薬品のための規制の道を開きます。


併用誘導戦略

VEGA試験は、二重生物製剤誘導(グゼルクマブとゴリムマブ)が内視鏡的改善率49.1%を達成し、単独療法を大きく上回ることを示しました 。支払者は短期間の二重誘導の費用対効果をモデル化し始めており、潰瘍性大腸炎市場におけるIBD寛解誘導プロトコルのための高価値のニッチを開いています。


潰瘍性大腸炎市場 今後の見通し

経口バイオロジクス革命

潰瘍性大腸炎市場の次のフロンティアは、モノクローナル抗体の経口製剤にあります。IL-23薬剤のための浸透促進ナノテクノロジーキャリアを使用した初期段階の臨床プログラムは、2030年から2032年までに注射の負担を完全に排除する可能性があり、皮下および静脈内投与モデルの両方を混乱させるでしょう 。成功した経口バイオロジクスの開発は、流通チャネルのダイナミクスを根本的に再構築し、病院の薬局から小売およびオンラインチャネルへの収益の移行を促進します。

AI駆動の治療最適化

50万人以上の潰瘍性大腸炎患者の電子健康記録データで訓練された機械学習アルゴリズムは、治療開始前に78%の精度でバイオロジクスの反応を予測する能力を示しています 。これらのツールを臨床意思決定支援システムに統合することで、治療失敗率を25〜30%削減し、IBDの寛解誘導結果を改善し、潰瘍性大腸炎市場全体の累積医療費を低下させることができます。

実世界の証拠と価値ベースの契約

支払者は、在宅での便カロプロテクチンモニタリングを通じて検証された粘膜治癒のエンドポイントに結びついた成果ベースの契約をますます要求しています 。リスク共有の取り決めを受け入れる意欲のある製造業者 — 患者が組織学的寛解を達成できなかった場合に薬剤費の一部を返金する — は、処方箋の優先権を得るでしょう。このシフトは、実世界の炎症性腸疾患治療のパフォーマンスデータが強力な薬剤に報いるものです。

マイクロバイオームベースの併用療法

糞便微生物移植(FMT)は2023年にC. difficileに関する規制のマイルストーンを達成し、複数の第II相プログラムが潰瘍性大腸炎におけるバイオロジクス誘導の補助として定義された微生物群を評価しています 。成功したマイクロバイオームとバイオロジクスの組み合わせは、軽度から中等度の疾患において治癒に近い結果を提供し、慢性的な維持療法を超えた潰瘍性大腸炎市場のアドレス可能な範囲を拡大するプレミアム価格帯を創出する可能性があります。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 46.2% シェア (2025) 生物製剤の切り替え、JAKの採用
ヨーロッパ 29.9億米ドル (2025) バイオシミラーの浸透、IL-23の採用
アジア太平洋 7.76% CAGR (2026–2035) 償還の拡大、診断
南アメリカ 5.9億米ドル (2025) 公的処方箋へのアクセス
中東・アフリカ 5.82% CAGR (2026–2035) インフラの整備
合計 112.8億米ドル (2025) —

潰瘍性大腸炎市場は、規制環境、支払者構造、疫学的パターンによって形成された重要な地理的異質性を示しています。北アメリカは専門薬局のインフラを通じて優位性を維持しており、アジア太平洋は炎症性腸疾患治療の拡大における主要な成長フロンティアを表しています。


北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域シェアの82.5% 専門薬局 & パートD改革
カナダ 4.78% CAGR 州の生物製剤アクセスプログラム
メキシコ 1.8億米ドル (2025) INSABIの処方箋拡大


アメリカは北アメリカの潰瘍性大腸炎市場の大部分を占めており、年間35,000〜55,000米ドルの高い患者あたりの生物製剤支出と成熟した専門薬局エコシステムによって推進されています。インフレ削減法の下でのメディケアパートDの再設計により、生物製剤の自己負担費用が2,000米ドルに制限され、高齢患者の大腸炎に対する生物製剤の遵守障壁が取り除かれました [20]。カナダのパンカナダ製薬アライアンスはIL-23薬剤の優先価格交渉を続けており、メキシコのSeguro PopularからINSABIへの移行は、大腸炎治療へのアクセスを遅らせる一時的な処方箋のギャップを生み出しています。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 6.12% CAGR G-BAの利益評価の迅速化
イギリス 地域シェアの21.8% NICE技術評価
フランス 4.9億米ドル (2025) 早期アクセスプログラムの生物製剤
イタリア 5.45% CAGR AIFAの治療計画
スペイン 3.1億米ドル (2025) 地域保健サービスの予算
北欧諸国 5.88% CAGR レジストリ駆動の処方
ロシア 1.4億米ドル (2025) 輸入代替プログラム
その他のヨーロッパ 4.92% CAGR EUの国境を越えた参照価格設定


ヨーロッパの潰瘍性大腸炎市場は、潰瘍性大腸炎の新しい生物製剤の同時多国間発売を可能にする中央集権的なEMA手続きの恩恵を受けています。ドイツのAMNOGプロセスとイギリスのNICE評価は迅速な市場アクセスの決定を促進し、革新的な炎症性腸疾患治療薬のEMA承認から償還までの中央値は180日未満です [4]。バイオシミラーの浸透率はスカンジナビア全体で85%を超え、IL-23およびS1Pモジュレーターの採用を資金調達するための節約を生み出しています。

アジア太平洋

国 主要指標 主要ドライバー
中国 8.35% CAGR NRDLの生物製剤追加
インド 2.2億米ドル (2025) 消化器科の人材拡大
日本 地域シェアの28.4% NHI価格改定
韓国 7.92% CAGR HIRAのカバレッジ決定
ASEAN 1.5億米ドル (2025) 医療観光 & 民間セクター
その他のアジア太平洋 6.88% CAGR 都市化の進展


アジア太平洋は潰瘍性大腸炎市場で最も成長が早い地域であり、発生率の上昇と保険のカバレッジの拡大が相まって推進されています。日本の国民健康保険制度は、生物製剤の価格を商業的な実行可能性を支える参照レベルで設定し、IBDの寛解誘導プロトコルへの普遍的なアクセスを維持しています [11]。中国の中央集権的な調達プログラムは、2021年以降、インフリキシマブの価格を約55%削減し、二級および三級都市での大腸炎治療へのアクセスを劇的に拡大しました。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの62.3% SUSの生物製剤の組み込み
アルゼンチン 5.15% CAGR ANMATの規制の近代化
その他の南アメリカ 0.8億米ドル (2025) 民間保険の拡大


ブラジルのSistema Único de Saúde (SUS)は、2023年に潰瘍性大腸炎の生物製剤としてベドリズマブとウステキヌマブを組み込み、公的セクターへのアクセスを拡大しました。通貨の変動性と輸入依存は、南アメリカの潰瘍性大腸炎市場全体におけるメサラミン腸治療および生物製剤調達予算に対する構造的制約として残っています。

中東・アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの34.8% ビジョン2030の健康投資
UAE 5.95% CAGR 医療自由貿易ゾーンの製薬ハブ
南アフリカ 0.6億米ドル (2025) 民間処方箋の生物製剤
エジプト 6.22% CAGR 地元のバイオシミラー製造
その他の中東・アフリカ 1.1億米ドル (2025) NGO支援の治療プログラム


MEAの潰瘍性大腸炎市場は比較的初期段階ですが、湾岸諸国が専門的な医療インフラに多額の投資を行う中で勢いを増しています。サウジアラビアのビジョン2030は、国民の健康システムの変革のために650億米ドルを割り当てており、消化器科センターの拡大や炎症性腸疾患治療のカバレッジの強化を含んでいます [16]。


潰瘍性大腸炎市場 地域別、2025-2035

潰瘍性大腸炎市場 市場セグメンテーション

薬剤タイプ別

セグメント 主要指標 主な需要ドライバー
アミノサリチル酸塩 21.4億米ドル(2025年) 第一選択の軽度から中等度の標準治療
免疫抑制剤 年平均成長率 3.85% ステロイド温存の維持療法
抗TNF生物製剤 40.5%のシェア(2025年) 確立された有効性データとバイオシミラーへのアクセス
JAK阻害剤 年平均成長率 14.72% 経口の利便性、迅速な発症
IL-23阻害剤 13.8億米ドル(2025年) 粘膜治癒の優位性データ
S1P受容体調節薬 年平均成長率 12.15% JAK薬剤に対する有利な安全性


潰瘍性大腸炎市場におけるコロニスのための抗TNF生物製剤は収益の基盤であり続けていますが、バイオシミラーの採用がオリジナル価格を圧迫することでその優位性は狭まっています。インフリキシマブとアダリムマブのバイオシミラーは、現在、ヨーロッパにおける抗TNF処方の60%以上を占めており、支払者が先進的な治療に再配分する substantialなコスト削減を生み出しています。臨床的な親しみや、20年以上にわたる長期的な安全性データベース、確立された投与プロトコルにより、抗TNF薬剤は中等度から重度の大腸炎治療のための重要な処方者基盤を維持しています。

JAK阻害剤は、以前は先進的な治療分野で利用できなかった経口の利便性を提供することで、外来IBD寛解誘導を変革しています。トファシチニブ、ウパダシチニブ、フィルゴチニブは、バイオロジックの発症が8〜14週間かかるのに対し、通常2週間以内で迅速な症状コントロールを提供します。メサラミン腸治療の失敗者で以前は静脈内生物製剤を必要とした患者は、経口のステップアップオプションを持つようになり、外来設定での治療可能な人口が拡大しています。

疾患タイプ別

セグメント 主要指標 主な需要ドライバー
潰瘍性直腸炎 19.2億米ドル(2025年) 局所メサラミン腸治療の優位性
直腸S状結腸炎 年平均成長率 4.25% 経口-直腸の併用療法
左側大腸炎 24.6%のシェア(2025年) 生物製剤のエスカレーション閾値
全大腸炎 32.2%のシェア(2025年) 最も高い生物製剤利用率
急性大腸炎 年平均成長率 9.05% 集中的な誘導プロトコル


全大腸炎は、疾患の広がりによる潰瘍性大腸炎市場で最大のシェアを占めています。広範な粘膜の関与があるため、局所的なアプローチではなく全身的な生物製剤療法が必要です。全大腸炎の患者は、入院、救命療法、最終的な大腸切除の率が高いため、末梢疾患の患者よりも年間約2.4倍の医薬品リソースを消費します。急性大腸炎は、より小さな患者集団を代表していますが、組み合わせ生物製剤とカルシニューリン阻害剤を使用して緊急手術を回避するため、最も急速に成長しています。

投与経路別

セグメント 主要指標 主な需要ドライバー
経口 32.8億米ドル(2025年) アミノサリチル酸塩 + JAK阻害剤
静脈内 70.2%のシェア(2025年) 生物製剤の点滴および注射の優位性
直腸 年平均成長率 8.73% 標的末梢疾患への投与


静脈内投与は、抗TNF、IL-23、およびインテグリン阻害剤などの最高収益の薬剤クラスがすべて静脈内または皮下投与を必要とするため、潰瘍性大腸炎市場で支配的です。皮下自己注射へのシフトは、徐々に生物製剤の潰瘍性大腸炎の配布を点滴センターから自宅ケアに分散させています。メサラミン浣腸や座薬を含む直腸製剤は、局所的な大腸炎治療を強調する治療目標戦略により、再び関心を集めています。

流通チャネル別

セグメント 主要指標 主な需要ドライバー
病院薬局 45.7%のシェア(2025年) コールドチェーン生物製剤の監視
小売薬局 28.2億米ドル(2025年) 経口メサラミン腸治療の調剤
オンライン薬局 年平均成長率 9.45% 専門的な郵送生物製剤


病院薬局は、専門家による生物製剤の開始とコールドチェーン保管要件により、潰瘍性大腸炎市場で支配的なチャネルの地位を維持しています。オンラインおよび専門的な郵送薬局は、IBD寛解誘導剤のための支払者主導の専門薬局ネットワークと、維持療法薬の自宅配達に対する患者の好みにより、最も急成長しているチャネルです。


競争ベンチマーキング

潰瘍性大腸炎市場は中程度の集中度を示しており、上位5社が世界の収益の約55〜65%を占めています。ハーフィンダール・ハーシュマン指数(HHI)は中程度の集中範囲(約1,200〜1,500)にあり、大型バイオ医薬品の既存企業と、潰瘍性大腸炎の開発における中型の革新企業が共存していることを反映しています。初代抗TNF薬の特許切れは強力なバイオシミラー競争を招いており、新しい作用機序の参入者が市場をさらに細分化しています。

会社 推定収益シェア範囲 潰瘍性大腸炎市場向けの主要製品 戦略的ポジショニング
アッヴィ 約12〜16% リサンキズマブ、アダリムマブ IL-23フランチャイズリーダー
ジョンソン・エンド・ジョンソン(ヤンセン) 約10〜14% グセリクマブ、ゴリムマブ、インフリキシマブ デュアルバイオロジック誘導の先駆者
武田薬品 約9〜13% ベドリズマブ(IV/SC) 腸選択的インテグリンリーダー
ファイザー 約8〜12% トファシチニブ、エトラシモド 経口小分子ポートフォリオ
ブリストル・マイヤーズ スクイブ 約5〜8% オザニモド S1P受容体モジュレーターの革新者
イーライリリー 約4〜7% ミリキズマブ IL-23ファストフォロワー
ギリアド・サイエンシズ 約3〜5% フィルゴチニブ 選択的JAK1阻害剤
フェリング・ファーマシューティカルズ 約2〜4% メサラミン製剤 局所的な炎症性腸疾患治療の専門家
セルトリオン 約2〜4% バイオシミラーインフリキシマブ バイオシミラー価格の破壊者
サムスンバイオエピス 約1〜3% バイオシミラーアダリムマブ ヨーロッパのバイオシミラーリーダー

最近のニュースと進展


  • Celltrion (2025年4月): バイオシミラーインフリキシマブのFDAの互換性指定を取得し、自動的な薬局レベルの代替を可能にし、潰瘍性大腸炎市場での普及を加速 [6]。
  • EMA (2023年10月): UCにおけるミリキズマブに対するポジティブなCHMP意見を発表し、Eli Lillyによる27の加盟国でのEU全体の商業的発売への道を開いた [4]。


潰瘍性大腸炎市場 Market Report Scope

パラメータ 詳細
市場範囲 グローバル潰瘍性大腸炎市場 — 医薬品のみ
調査期間 2021–2035
CAGR (2026–2035) 4.68%
市場規模 (2025) USD 112.8 億
市場規模 (2035) USD 178.2 億
最も成長が早いセグメント JAK阻害剤(薬剤クラス別);アジア太平洋(地域別)
プロファイル企業数 10
評価通貨 USD 億

よくある質問

ステップセラピーの義務は、患者が高度な潰瘍性大腸炎治療にアクセスする方法にどのように影響しますか?
ほとんどの米国の商業保険者は、コロニスの生物学的製剤を承認する前に、メサラミン腸治療と少なくとも1つの従来の免疫抑制剤での文書化された失敗を要求します。これにより、6〜12か月の治療遅延が生じ、粘膜損傷が悪化し、結腸切除のリスクが増加します[20]。
治療目標に基づくプロトコルは、潰瘍性大腸炎市場における薬剤選択にどのような役割を果たしますか?
治療目標に基づくプロトコルは、症状スコアだけでなく、客観的な内視鏡的および組織学的エンドポイントに基づいてエスカレーションを義務付けます。このアプローチは、粘膜治癒データが証明された薬剤を優遇し、IBD寛解誘導のためのIL-23阻害剤の採用を加速します[13]。
コールドチェーンの複雑さは、新興市場における生物製剤の流通にどのように影響しますか?
モノクローナル抗体は、供給チェーン全体で2〜8°Cの保存を必要とし、信頼できる冷却インフラが不足している地域での浸透を制限します。このギャップは、アジア太平洋およびアフリカの農村地域における大腸炎治療のための経口JAK阻害剤およびS1P調節剤に有利です[11]。
特許の期限切れのタイムラインは、潰瘍性大腸炎市場の競争ダイナミクスをどのように再形成しますか?
ベドリズマブは2032〜2033年頃に特許が切れる一方、トファシチニブの物質特許は2023年に切れました。特許切れ後のバイオシミラーの参入は、通常、3年以内にオリジネーターの価格を40〜60%圧縮します[6]。
実世界の証拠レジストリは、炎症性腸疾患治療に対する保険者の決定にどのように影響を与えていますか?
ENEIDAやUK IBDレジストリのような全国的なレジストリは、保険者が処方リストに必要とする長期的な有効性と安全性データを提供します。強力なレジストリ確認された持続率を持つ薬剤は、優先的な償還ポジションを得ます。
医療療法の進歩にもかかわらず、どのような外科的介入率が持続していますか?
約10〜15%のUC患者は、生物製剤が利用可能であるにもかかわらず、診断から10年以内に結腸切除を必要とします。この残存する外科的負担は、IBD寛解誘導戦略への投資を促進する未充足のニーズを表しています。
コンパニオン診断の開発は、潰瘍性大腸炎市場の見通しにどのように影響しますか?
新たなプロテオミクスおよびトランスクリプトミクスアッセイは、生物製剤の反応をますます正確に予測できるようになり、個別化された薬剤選択を可能にします。これらのツールの採用は、治療サイクルコストを20〜30%削減し、メサラミン腸治療のエスカレーション決定を改善する可能性があります。
著者
著者 Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
共著者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, clinical trial repositories, payer databases, and disease registries specific to inflammatory bowel disease (IBD). Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER), European Medicines Agency (EMA), Pharmaceuticals and Medical Devices Agency (PMDA), National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK/NIH), National Center for Biotechnology Information (NCBI/PubMed) and ClinicalTrials.gov (including phase III pipeline analysis for biologics and JAK inhibitors). Epidemiological and disease burden data were extracted from the Centers for Disease Control and Prevention (CDC) Chronic Disease Indicators, World Health Organization (WHO) Global Health Observatory, Global Burden of Disease (GBD) Study, Crohn’s & Colitis Foundation (CCF) Annual Reports, European Crohn’s and Colitis Organisation (ECCO) Guidelines, and World Gastroenterology Organisation (WGO) Global Guidelines. Reimbursement and health technology assessment (HTA) insights were gathered from National Institute for Health and Care Excellence (NICE) UK, Institute for Clinical and Economic Review (ICER), IQVIA National Sales Perspectives, and national health ministry pharmaceutical expenditure reports from key markets (US CMS, Germany G-BA, Japan MHLW). These sources were utilized to collect prevalence/incidence statistics, biologics prescribing patterns, biosimilar erosion rates, clinical safety profiles (VTE risks, immunogenicity), and competitive landscape dynamics across anti-TNF agents, anti-integrins, IL-12/23 inhibitors, S1P modulators, JAK inhibitors, and conventional aminosalicylates.


Primary Research

Qualitative and quantitative insights were obtained by conducting structured questionnaires and semi-structured in-depth interviews (IDIs) with supply-side and demand-side stakeholders during the primary research process. Global Heads of Immunology/Gastroenterology Therapeutic Areas, Vice Presidents of IBD Franchise Development, Heads of Biosimilar Strategy, Regulatory Affairs Directors (CBER/CDER interaction leads), and Market Access & Pricing Directors from innovator biopharmaceutical and generic/biosimilar manufacturers were among the supply-side sources. Infusion center medical directors, specialty pharmacy procurement heads, formulary committee pharmacists from integrated delivery networks (IDNs) and managed care organizations, board-certified gastroenterologists (academic and community practice), IBD specialist physicians, Chief of Gastroenterology at tertiary hospitals, and infusion center medical directors were demand-side sources. Primary research has validated drug class-specific market segmentation, confirmed biosimilar launch timelines, assessed adherence to biologic therapy (persistence rates), and gathered insights on payer utilization management criteria (step therapy, prior authorization), real-world switching patterns between originator and biosimilar infliximab and infusion vs. self-injection preference dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (40%), Europe (30%), Asia-Pacific (22%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue triangulation and prescription volume analysis across retail, specialty pharmacy, and hospital infusion channels. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America (covering both originator biologics and emerging biosimilar portfolios)

Therapeutic class mapping across anti-TNF agents (infliximab, adalimumab, golimumab), anti-integrin (vedolizumab), IL-12/23 inhibitors (ustekinumab), oral small molecules (tofacitinib, upadacitinib, ozanimod, etrasimod), aminosalicylates (mesalamine, sulfasalazine), corticosteroids, and immunomodulators (azathioprine, 6-MP)

Analysis of reported and modeled net revenues (gross to net adjustments for rebates) specific to UC indications, distinguishing between Crohn’s disease and UC prescribing where applicable

Coverage of manufacturers representing 75-80% of global market share in 2024 (including AbbVie, Takeda, Johnson & Johnson, Bristol Myers Squibb, Pfizer, Eli Lilly, Galapagos/Gilead, Celltrion, Samsung Bioepis, Sandoz, Amgen)

Extrapolation using bottom-up (patient diagnosis volume × treatment penetration by severity × 12-month therapy cost by country/region) and top-down (manufacturer reported immunology segment revenue validation) approaches to derive segment-specific valuations for biologics, biosimilars, and oral novel agents

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















