Markt für Klein kalibrige Munition Zusammenfassung
Wichtige Markttrends & Highlights
Marktgröße & Prognose
| CAGR (2025 - 2035) | 5.65% |
| CAGR (2025 - 2035) | 5.65% |
Der Markt für Kleinmunition erlebt derzeit eine dynamische Entwicklung, die durch verschiedene Faktoren wie technologische Fortschritte und sich ändernde Verbraucherpräferenzen vorangetrieben wird. Die Nachfrage nach Kleinmunition wird von militärischen, behördlichen und zivilen Sektoren beeinflusst, die jeweils unterschiedliche Anforderungen aufweisen. Innovationen in den Herstellungsprozessen und Materialien verbessern die Leistungsmerkmale, was zu einer erhöhten Akzeptanz in verschiedenen Anwendungen führen könnte. Darüber hinaus wird der wachsende Fokus auf Sicherheit und Präzision im Schießsport voraussichtlich die Produktangebote auf dem Markt prägen. Zudem scheinen geopolitische Spannungen und Verteidigungsausgaben eine entscheidende Rolle bei der Gestaltung der Marktdynamik zu spielen. Länder investieren in die Modernisierung ihrer Streitkräfte, was zu einer erhöhten Nachfrage nach Kleinmunition führen könnte. Das Zusammenspiel zwischen regulatorischen Rahmenbedingungen und Marktwachstum ist ebenfalls bemerkenswert, da Regierungen strengere Kontrollen über den Verkauf und die Nutzung von Munition einführen. Diese komplexe Landschaft deutet darauf hin, dass die Akteure agil und reaktionsfähig auf aufkommende Trends und Herausforderungen im Markt für Kleinmunition bleiben müssen.
Jüngste Innovationen in den Fertigungstechniken und Materialien verbessern die Leistung und Zuverlässigkeit von Kleinmunition. Diese Fortschritte könnten zu verbesserter Genauigkeit, reduziertem Rückstoß und einem besseren Gesamterlebnis für den Benutzer führen, was potenziell eine breitere Palette von Verbrauchern anziehen könnte.
Steigende Verteidigungsbudgets in verschiedenen Nationen werden voraussichtlich die Nachfrage nach Kleinmunition antreiben. Da Länder militärische Einsatzbereitschaft und Modernisierung priorisieren, könnte die Beschaffung fortschrittlicher Munitionssysteme zu einem Schwerpunkt in den Verteidigungsstrategien werden.
Die sich entwickelnde regulatorische Landschaft im Zusammenhang mit dem Verkauf und der Nutzung von Munition beeinflusst die Marktdynamik. Strengere Vorschriften könnten die Produktion und Verteilung beeinträchtigen und die Hersteller zwingen, ihre Strategien anzupassen, um den neuen gesetzlichen Rahmenbedingungen zu entsprechen.
The Small Caliber Ammunition Market is experiencing a notable increase in civilian demand for firearms, driven by factors such as personal protective equipment, recreational shooting, and hunting. This trend is reflected in the growing number of firearm purchases, which has surged in recent years. According to data, the number of background checks for firearm purchases has reached unprecedented levels, indicating a robust interest among civilians. This heightened demand for firearms subsequently fuels the need for small caliber ammunition, as consumers seek to stockpile ammunition for various purposes. The interplay between civilian firearm ownership and ammunition demand suggests a sustained growth trajectory for the Small Caliber Ammunition Market, as manufacturers strive to meet the evolving preferences of consumers.
The military segment of the Small Caliber Ammunition Market is characterized by a strong demand for high-performance ammunition designed for various tactical applications. This segment benefits from extensive government contracts and a focus on innovative technologies to enhance accuracy and lethality. In contrast, the personal transporter defense segment is emerging due to growing consumer awareness and a rising trend toward self-defense solutions. This segment is marked by an increasing number of individual firearm owners seeking convenient and reliable ammunition options. As demographics shift and urban safety concerns rise, both segments showcase distinct characteristics, with military applications emphasizing performance and reliability, while personal defense focuses on accessibility and ease of use.
Nordamerika ist der größte Markt für Kleinmunition und macht etwa 45 % des globalen Anteils aus. Das Wachstum der Region wird durch steigende Verteidigungsbudgets, eine wachsende zivilgesellschaftliche Nachfrage nach Freizeitschießen und strenge Vorschriften, die Sicherheit und Qualität gewährleisten, vorangetrieben. Die USA führen diesen Markt an, gefolgt von Kanada, das etwa 15 % zum Gesamtmarktanteil beiträgt. Regulatorische Unterstützung und Innovationen in den Herstellungsprozessen fördern zudem die Markterweiterung. Die Wettbewerbslandschaft in Nordamerika ist durch die Präsenz großer Akteure wie Federal Premium Ammunition, Remington Arms und Winchester Ammunition gekennzeichnet. Diese Unternehmen innovieren kontinuierlich, um der wachsenden Nachfrage nach hochwertiger Munition gerecht zu werden. Der US-Markt verzeichnet auch einen Anstieg neuer Anbieter, was den Wettbewerb verstärkt und technologische Fortschritte vorantreibt. Der Fokus auf Nachhaltigkeit und umweltfreundliche Produkte wird unter den Herstellern zunehmend wichtiger.
Europa erlebt eine signifikante Transformation im Markt für Kleinmunition und hält etwa 30 % des globalen Anteils. Das Wachstum wird durch steigende Sicherheitsbedenken, erhöhte Militärausgaben und ein wachsendes Interesse an Schießsportarten angeheizt. Länder wie Deutschland und Frankreich sind die größten Märkte in dieser Region und tragen etwa 12 % bzw. 10 % zum Gesamtanteil bei. Regulatorische Rahmenbedingungen entwickeln sich weiter, um sowohl zivile als auch militärische Anwendungen zu unterstützen und die Marktstabilität zu verbessern. Die Wettbewerbslandschaft in Europa umfasst wichtige Akteure wie Sellier & Bellot und Fiocchi Munizioni, die für ihre hochwertigen Produkte bekannt sind. Der Markt verzeichnet auch eine zunehmende Zusammenarbeit zwischen Herstellern und Regierungsbehörden, um die Einhaltung von Sicherheitsstandards sicherzustellen. Darüber hinaus macht der Anstieg von E-Commerce-Plattformen Munition für Verbraucher zugänglicher, was das Marktwachstum weiter antreibt. Der europäische Markt passt sich Trends in Nachhaltigkeit und Innovation an und positioniert sich für zukünftige Expansion.
Die Region Asien-Pazifik entwickelt sich zu einem bedeutenden Akteur im Markt für Kleinmunition und hält etwa 20 % des globalen Anteils. Das Wachstum wird durch steigende Militärausgaben, ein wachsendes ziviles Interesse an Schießsportarten und eine wachsende Bevölkerung vorangetrieben. Länder wie China und Indien führen diesen Markt an, wobei China etwa 10 % des globalen Anteils hält. Regulatorische Änderungen werden umgesetzt, um Sicherheits- und Qualitätsstandards zu verbessern, was das Marktwachstum weiter unterstützt. Die Wettbewerbslandschaft in Asien-Pazifik ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet. Unternehmen wie CBC Global Ammunition und Aguila Ammunition erweitern ihre Präsenz in dieser Region. Der Markt verzeichnet auch zunehmende Investitionen in Produktionskapazitäten und Technologie, um der wachsenden Nachfrage nach hochwertiger Munition gerecht zu werden. Während die Region weiterhin wächst, wird der Fokus auf Innovation und die Einhaltung internationaler Standards entscheidend für ein nachhaltiges Wachstum sein.
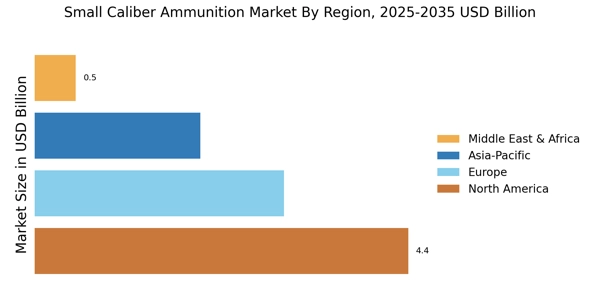
Die Region Naher Osten und Afrika entwickelt sich allmählich im Markt für Kleinmunition und hält etwa 5 % des globalen Anteils. Das Wachstum wird durch steigende Verteidigungsbudgets, wachsende Sicherheitsbedenken und ein zunehmendes Interesse am Freizeitschießen vorangetrieben. Länder wie Südafrika und die VAE führen diesen Markt an und tragen etwa 3 % bzw. 1 % bei. Regulatorische Rahmenbedingungen entwickeln sich weiter, um sowohl militärische als auch zivile Anwendungen zu unterstützen und die Marktstabilität zu verbessern. Die Wettbewerbslandschaft in dieser Region ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet. Unternehmen konzentrieren sich darauf, Partnerschaften mit Regierungsbehörden aufzubauen, um die Einhaltung von Sicherheitsstandards sicherzustellen. Der Markt verzeichnet auch zunehmende Investitionen in Produktionskapazitäten und Technologie, um der wachsenden Nachfrage nach hochwertiger Munition gerecht zu werden. Während die Region weiterhin wächst, wird der Fokus auf Innovation und die Einhaltung internationaler Standards entscheidend für ein nachhaltiges Wachstum sein.
Jüngste Entwicklungen im Markt für Kleinmunition zeigen einen strategischen Fokus auf die Verbesserung der Produktionskapazitäten und die Annahme nachhaltiger Praktiken. Angesichts steigender Verteidigungsbudgets in verschiedenen Nationen, insbesondere im Kontext erhöhter geopolitischer Spannungen, priorisieren die Hersteller Innovationen, um der wachsenden Nachfrage nach fortschrittlicher Kleinmunition gerecht zu werden. Mehrere Länder investieren in Forschung und Entwicklung, um die Leistung und Zuverlässigkeit von Munition zu verbessern, wobei der Schwerpunkt auf umweltfreundlichen Materialien liegt.
Darüber hinaus werden Kooperationen zwischen Verteidigungsbehörden und privaten Unternehmen immer häufiger, um die Lieferketten zu optimieren und eine zeitgerechte Lieferung von Produkten sicherzustellen. Regulatorische Änderungen und internationale Rüstungskontrollverträge beeinflussen ebenfalls die Marktdynamik und zwingen die Hersteller, sich an neue Compliance-Standards anzupassen. Insgesamt zeigt der Markt einen Wandel hin zu Modernisierung und Effizienz, der die sich entwickelnden Bedürfnisse von Militär- und Strafverfolgungsbehörden weltweit widerspiegelt.
Der Markt für Kleinmunition wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 5,65 % wachsen, angetrieben durch steigende Verteidigungsbudgets, zunehmende zivile Nachfrage und technologische Fortschritte.
Neue Möglichkeiten liegen in:
Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erzielt und sich als führend im globalen Verteidigungssektor positioniert.
| Parameter | Detail |
| Market Scope | Global small calibre ammunition up to 12.7 mm, covering military, law enforcement, and civil & commercial end use |
| Study Period | 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035) |
| CAGR | 3.39% (2026–2035) |
| Market Size Checkpoints | USD 9.50 Billion (2025); USD 9.82 Billion (2026); USD 13.26 Billion (2035) |
| Fastest Growing Segments | 6.8 mm (caliber); Sub-Machine Guns (platform); Copper (bullet type); Less Lethal (lethality); Law Enforcement (end use) |
| Companies Profiled | Olin Corporation, The Kinetic Group, FN Herstal, Nammo AS, Beretta Holding, Poongsan Corporation, CBC Group, Fiocchi Munizioni, General Dynamics Ordnance and Tactical Systems, Elbit Systems, Rheinmetall AG, Hornady Manufacturing |
| Valuation Currency | USD, constant 2025 prices |
Der Markt für Kleinmunition wurde 2024 mit 9,871 Milliarden USD bewertet.
Der Markt wird voraussichtlich bis 2035 18,07 Milliarden USD erreichen.
Die erwartete CAGR für den Markt für Kleinmunition von 2025 bis 2035 beträgt 5,65 %.
Zu den Schlüsselakteuren gehören Federal Premium Ammunition, Remington Arms Company und Winchester Ammunition, unter anderem.
Centerfire-Munition hatte 2024 die höchste Bewertung mit 5,0 Milliarden USD.
Die .22 Kaliber Munition wurde 2024 mit 1,5 Milliarden USD bewertet, was auf einen kleineren Marktanteil im Vergleich zum 9mm Kaliber hinweist, das mit 3,5 Milliarden USD bewertet wurde.
Militärische Anwendungen werden voraussichtlich von 3,5 Milliarden USD im Jahr 2024 auf 6,5 Milliarden USD bis 2035 wachsen.
Messing ist das am häufigsten verwendete Material, mit einer Bewertung von 3,5 Milliarden USD im Jahr 2024.
Bulk-Verpackungen werden voraussichtlich dominieren, mit einer Bewertung von 3,0 Milliarden USD im Jahr 2024.
Das Segment der persönlichen Verteidigung wird voraussichtlich von 2,871 Milliarden USD im Jahr 2024 auf 4,57 Milliarden USD bis 2035 wachsen.
The secondary research process involved comprehensive analysis of defense procurement databases, regulatory filings, industry publications, and authoritative defense and shooting sports organizations. Key sources included the US Department of Defense (DoD), US Bureau of Alcohol, Tobacco, Firearms and Explosives (ATF), North Atlantic Treaty Organization (NATO) Standardization Office, US Department of State Directorate of Defense Trade Controls (DDTC), National Shooting Sports Foundation (NSSF), Sporting Arms and Ammunition Manufacturers' Institute (SAAMI), European Defence Agency (EDA), UK Ministry of Defence (MoD), German Federal Office of Bundeswehr Equipment, Information Technology and In-Service Support (BAAINBw), French Ministry of Armed Forces (Direction Générale de l'Armement), Indian Ministry of Defence, Australian Department of Defence, Stockholm International Peace Research Institute (SIPRI), Small Arms Survey Geneva, World Bank Military Expenditure Database, US Census Bureau Trade Data (USA Trade Online), UN Comtrade Database, US Government Accountability Office (GAO) Defense Reports, Congressional Research Service (CRS) Defense Reports, and national defense white papers from key markets. These sources were used to collect procurement statistics, regulatory compliance data, defense budget allocations, military modernization trends, and market landscape analysis for rimfire ammunition, centerfire ammunition, blank ammunition, and tracer ammunition technologies.
Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From ammunition manufacturers, defense contractors, and OEMs, supply-side sources comprised CEOs, VPs of Manufacturing, leaders of defense contracts, and commercial directors. Procurement officers from defense ministries, commanders of military ordnance corps, quartermasters of law enforcement agencies, operators of commercial shooting ranges, and purchasing managers from hunting and sporting goods retailers constituted demand-side sources. Market segmentation was verified, defense procurement timelines were confirmed, and insights regarding military adoption patterns, pricing strategies, and export control dynamics were obtained through primary research.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)
By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)
Global market valuation was derived through revenue mapping and procurement volume analysis. The methodology included:
Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Middle East, and Latin America
Product mapping across rimfire, centerfire, blank, and tracer ammunition categories by caliber size (.22, .380, 9mm, .40, .45)
Analysis of reported and modeled annual revenues specific to small caliber ammunition portfolios
Coverage of manufacturers representing 75-80% of global market share in 2024
Extrapolation using bottom-up (procurement volume × ASP by country/segment) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across military, law enforcement, commercial shooting, and personal defense applications
Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”