Marché des munitions de petit calibre Résumé
Principales tendances et faits saillants du marché
Taille du marché et prévisions
| CAGR (2025 - 2035) | 5.65% |
| CAGR (2025 - 2035) | 5.65% |
Le marché des munitions de petit calibre connaît actuellement une évolution dynamique, alimentée par divers facteurs, notamment les avancées technologiques et l'évolution des préférences des consommateurs. La demande de munitions de petit calibre est influencée par les secteurs militaire, de l'application de la loi et civil, chacun ayant des exigences distinctes. Les innovations dans les processus de fabrication et les matériaux améliorent les caractéristiques de performance, ce qui pourrait entraîner une adoption accrue dans différentes applications. De plus, l'accent croissant mis sur la sécurité et la précision dans les sports de tir est susceptible de façonner les offres de produits sur le marché. En outre, les tensions géopolitiques et les dépenses de défense semblent jouer un rôle crucial dans la dynamique du marché. Les pays investissent dans la modernisation de leurs forces armées, ce qui pourrait entraîner une demande accrue de munitions de petit calibre. L'interaction entre les cadres réglementaires et la croissance du marché est également remarquable, car les gouvernements mettent en œuvre des contrôles plus stricts sur les ventes et l'utilisation des munitions. Ce paysage complexe suggère que les parties prenantes doivent rester agiles et réactives face aux tendances émergentes et aux défis au sein du marché des munitions de petit calibre.
Les innovations récentes dans les techniques de fabrication et les matériaux améliorent la performance et la fiabilité des munitions de petit calibre. Ces avancées pourraient conduire à une meilleure précision, à une réduction du recul et à une meilleure expérience utilisateur globale, attirant potentiellement un éventail plus large de consommateurs.
L'augmentation des budgets de défense dans divers pays devrait stimuler la demande de munitions de petit calibre. Alors que les pays priorisent la préparation militaire et la modernisation, l'acquisition de systèmes de munitions avancés pourrait devenir un point focal dans les stratégies de défense.
Le paysage réglementaire en évolution concernant les ventes et l'utilisation des munitions influence la dynamique du marché. Des réglementations plus strictes pourraient avoir un impact sur la production et la distribution, obligeant les fabricants à adapter leurs stratégies pour se conformer aux nouveaux cadres juridiques.
The Small Caliber Ammunition Market is experiencing a notable increase in civilian demand for firearms, driven by factors such as personal protective equipment, recreational shooting, and hunting. This trend is reflected in the growing number of firearm purchases, which has surged in recent years. According to data, the number of background checks for firearm purchases has reached unprecedented levels, indicating a robust interest among civilians. This heightened demand for firearms subsequently fuels the need for small caliber ammunition, as consumers seek to stockpile ammunition for various purposes. The interplay between civilian firearm ownership and ammunition demand suggests a sustained growth trajectory for the Small Caliber Ammunition Market, as manufacturers strive to meet the evolving preferences of consumers.
The military segment of the Small Caliber Ammunition Market is characterized by a strong demand for high-performance ammunition designed for various tactical applications. This segment benefits from extensive government contracts and a focus on innovative technologies to enhance accuracy and lethality. In contrast, the personal transporter defense segment is emerging due to growing consumer awareness and a rising trend toward self-defense solutions. This segment is marked by an increasing number of individual firearm owners seeking convenient and reliable ammunition options. As demographics shift and urban safety concerns rise, both segments showcase distinct characteristics, with military applications emphasizing performance and reliability, while personal defense focuses on accessibility and ease of use.
L'Amérique du Nord est le plus grand marché pour les munitions de petit calibre, représentant environ 45 % de la part mondiale. La croissance de la région est alimentée par l'augmentation des budgets de défense, la demande croissante des civils pour le tir récréatif et des réglementations strictes qui garantissent la sécurité et la qualité. Les États-Unis dominent ce marché, suivis de près par le Canada, qui contribue à environ 15 % de la part de marché globale. Le soutien réglementaire et l'innovation dans les processus de fabrication renforcent encore l'expansion du marché. Le paysage concurrentiel en Amérique du Nord est caractérisé par la présence d'acteurs majeurs tels que Federal Premium Ammunition, Remington Arms et Winchester Ammunition. Ces entreprises innovent continuellement pour répondre à la demande croissante de munitions de haute qualité. Le marché américain connaît également une augmentation des nouveaux entrants, renforçant la concurrence et stimulant les avancées technologiques. L'accent mis sur la durabilité et les produits écologiques devient de plus en plus important parmi les fabricants.
L'Europe connaît une transformation significative sur le marché des munitions de petit calibre, détenant environ 30 % de la part mondiale. La croissance est alimentée par des préoccupations croissantes en matière de sécurité, une augmentation des dépenses militaires et un intérêt croissant pour les sports de tir. Des pays comme l'Allemagne et la France sont les plus grands marchés de cette région, contribuant respectivement à environ 12 % et 10 %. Les cadres réglementaires évoluent pour soutenir à la fois les applications civiles et militaires, renforçant la stabilité du marché. Le paysage concurrentiel en Europe présente des acteurs clés tels que Sellier & Bellot et Fiocchi Munizioni, connus pour leurs produits de haute qualité. Le marché voit également une collaboration accrue entre les fabricants et les agences gouvernementales pour garantir la conformité aux normes de sécurité. De plus, la montée des plateformes de commerce électronique rend les munitions plus accessibles aux consommateurs, stimulant encore la croissance du marché. Le marché européen s'adapte aux tendances en matière de durabilité et d'innovation, se positionnant pour une expansion future.
La région Asie-Pacifique émerge comme un acteur significatif sur le marché des munitions de petit calibre, représentant environ 20 % de la part mondiale. La croissance est alimentée par l'augmentation des dépenses militaires, l'intérêt croissant des civils pour les sports de tir et une population en croissance. Des pays comme la Chine et l'Inde dominent ce marché, la Chine détenant environ 10 % de la part mondiale. Des changements réglementaires sont mis en œuvre pour améliorer les normes de sécurité et de qualité, soutenant ainsi la croissance du marché. Le paysage concurrentiel en Asie-Pacifique est caractérisé par un mélange d'acteurs locaux et internationaux. Des entreprises telles que CBC Global Ammunition et Aguila Ammunition étendent leur présence dans cette région. Le marché connaît également une augmentation des investissements dans les capacités de fabrication et la technologie, visant à répondre à la demande croissante de munitions de haute qualité. À mesure que la région continue de se développer, l'accent mis sur l'innovation et la conformité aux normes internationales sera crucial pour une croissance soutenue.
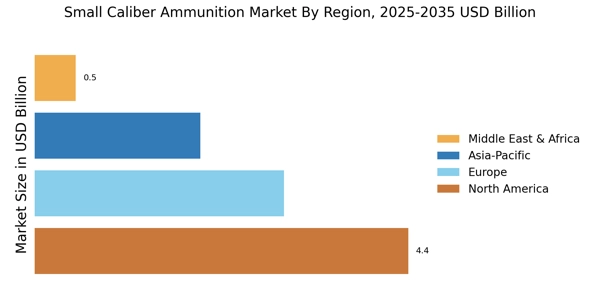
La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché des munitions de petit calibre, détenant environ 5 % de la part mondiale. La croissance est alimentée par l'augmentation des budgets de défense, des préoccupations croissantes en matière de sécurité et un intérêt croissant pour le tir récréatif. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis dominent ce marché, contribuant respectivement à environ 3 % et 1 %. Les cadres réglementaires évoluent pour soutenir à la fois les applications militaires et civiles, renforçant la stabilité du marché. Le paysage concurrentiel dans cette région est caractérisé par un mélange d'acteurs locaux et internationaux. Les entreprises se concentrent sur l'établissement de partenariats avec les agences gouvernementales pour garantir la conformité aux normes de sécurité. Le marché connaît également une augmentation des investissements dans les capacités de fabrication et la technologie, visant à répondre à la demande croissante de munitions de haute qualité. À mesure que la région continue de se développer, l'accent mis sur l'innovation et la conformité aux normes internationales sera crucial pour une croissance soutenue.
Les développements récents sur le marché des munitions de petit calibre indiquent un accent stratégique sur l'amélioration des capacités de production et l'adoption de pratiques durables. Avec l'augmentation des budgets de défense dans divers pays, en particulier dans le contexte des tensions géopolitiques accrues, les fabricants priorisent l'innovation pour répondre à la demande croissante de munitions de petit calibre avancées. Plusieurs pays investissent dans la recherche et le développement pour améliorer la performance et la fiabilité des munitions, en mettant l'accent sur des matériaux respectueux de l'environnement.
De plus, les collaborations entre les agences de défense et les entités du secteur privé deviennent de plus en plus courantes, visant à rationaliser les chaînes d'approvisionnement et à garantir une livraison rapide des produits. Les changements réglementaires et les traités internationaux sur les armes influencent également la dynamique du marché, incitant les fabricants à s'adapter aux nouvelles normes de conformité. Dans l'ensemble, le marché connaît un passage vers la modernisation et l'efficacité, reflétant les besoins évolutifs des agences militaires et de l'application de la loi à l'échelle mondiale.
Le marché des munitions de petit calibre devrait croître à un TCAC de 5,65 % de 2025 à 2035, soutenu par l'augmentation des budgets de défense, la demande civile croissante et les avancées technologiques.
De nouvelles opportunités résident dans :
D'ici 2035, le marché devrait connaître une croissance robuste, se positionnant comme un leader dans le secteur de la défense mondial.
| Parameter | Detail |
| Market Scope | Global small calibre ammunition up to 12.7 mm, covering military, law enforcement, and civil & commercial end use |
| Study Period | 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035) |
| CAGR | 3.39% (2026–2035) |
| Market Size Checkpoints | USD 9.50 Billion (2025); USD 9.82 Billion (2026); USD 13.26 Billion (2035) |
| Fastest Growing Segments | 6.8 mm (caliber); Sub-Machine Guns (platform); Copper (bullet type); Less Lethal (lethality); Law Enforcement (end use) |
| Companies Profiled | Olin Corporation, The Kinetic Group, FN Herstal, Nammo AS, Beretta Holding, Poongsan Corporation, CBC Group, Fiocchi Munizioni, General Dynamics Ordnance and Tactical Systems, Elbit Systems, Rheinmetall AG, Hornady Manufacturing |
| Valuation Currency | USD, constant 2025 prices |
Le marché des munitions de petit calibre était évalué à 9,871 milliards USD en 2024.
Le marché devrait atteindre 18,07 milliards USD d'ici 2035.
Le CAGR attendu pour le marché des munitions de petit calibre de 2025 à 2035 est de 5,65 %.
Les acteurs clés incluent Federal Premium Ammunition, Remington Arms Company et Winchester Ammunition, entre autres.
Les munitions à percussion centrale avaient la plus haute valorisation à 5,0 milliards USD en 2024.
Les munitions de calibre .22 étaient évaluées à 1,5 milliard USD en 2024, indiquant une part de marché plus petite par rapport au calibre 9 mm, qui était évalué à 3,5 milliards USD.
Les applications militaires devraient croître de 3,5 milliards USD en 2024 à 6,5 milliards USD d'ici 2035.
Le laiton est le matériau le plus couramment utilisé, avec une valorisation de 3,5 milliards USD en 2024.
L'emballage en vrac devrait dominer, avec une valorisation de 3,0 milliards USD en 2024.
Le segment de la défense personnelle devrait croître de 2,871 milliards USD en 2024 à 4,57 milliards USD d'ici 2035.
The secondary research process involved comprehensive analysis of defense procurement databases, regulatory filings, industry publications, and authoritative defense and shooting sports organizations. Key sources included the US Department of Defense (DoD), US Bureau of Alcohol, Tobacco, Firearms and Explosives (ATF), North Atlantic Treaty Organization (NATO) Standardization Office, US Department of State Directorate of Defense Trade Controls (DDTC), National Shooting Sports Foundation (NSSF), Sporting Arms and Ammunition Manufacturers' Institute (SAAMI), European Defence Agency (EDA), UK Ministry of Defence (MoD), German Federal Office of Bundeswehr Equipment, Information Technology and In-Service Support (BAAINBw), French Ministry of Armed Forces (Direction Générale de l'Armement), Indian Ministry of Defence, Australian Department of Defence, Stockholm International Peace Research Institute (SIPRI), Small Arms Survey Geneva, World Bank Military Expenditure Database, US Census Bureau Trade Data (USA Trade Online), UN Comtrade Database, US Government Accountability Office (GAO) Defense Reports, Congressional Research Service (CRS) Defense Reports, and national defense white papers from key markets. These sources were used to collect procurement statistics, regulatory compliance data, defense budget allocations, military modernization trends, and market landscape analysis for rimfire ammunition, centerfire ammunition, blank ammunition, and tracer ammunition technologies.
Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From ammunition manufacturers, defense contractors, and OEMs, supply-side sources comprised CEOs, VPs of Manufacturing, leaders of defense contracts, and commercial directors. Procurement officers from defense ministries, commanders of military ordnance corps, quartermasters of law enforcement agencies, operators of commercial shooting ranges, and purchasing managers from hunting and sporting goods retailers constituted demand-side sources. Market segmentation was verified, defense procurement timelines were confirmed, and insights regarding military adoption patterns, pricing strategies, and export control dynamics were obtained through primary research.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)
By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)
Global market valuation was derived through revenue mapping and procurement volume analysis. The methodology included:
Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Middle East, and Latin America
Product mapping across rimfire, centerfire, blank, and tracer ammunition categories by caliber size (.22, .380, 9mm, .40, .45)
Analysis of reported and modeled annual revenues specific to small caliber ammunition portfolios
Coverage of manufacturers representing 75-80% of global market share in 2024
Extrapolation using bottom-up (procurement volume × ASP by country/segment) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across military, law enforcement, commercial shooting, and personal defense applications
Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”