PCB-Design-Softwaremarkt

Marktgröße, Marktanteil und Forschungsbericht für PCB-Design-Software: Nach Komponenten (Software/Tools (PCB CAM, Spice, Kabel-/Drahtbaum, PCB-Analyse-Tools, KI) und Dienstleistungen), Designkomplexitäten (Low-End-Design, Medium-End-Design, High-End-Design), Typ (PCB-Layout, Schaltplanerfassung), Bereitstellungstyp (Cloud und Vor-Ort), Branche (Transport, Unterhaltungselektronik, Telekommunikation, Halbleiter, Luft- und Raumfahrt sowie Verteidigung, Gesundheitswesen, industrielle Automatisierung und Steuerung, Bildung und Forschung) und Regionen - Prognose bis 2035.
ID: MRFR/ICT/4644-CR 100 Pages Ankit Gupta Last Updated: September 15, 2026
PCB Design Software Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)11.84%
2024 Market Size$ 1,966.92 Million
2025 Market Size$ 2,199.84 Million
2035 Market Size$ 6,736.62 Million
Key Players
Altium
Cadence Design Systems
Mentor Graphics
Autodesk
Zuken
Keysight Technologies
Opportunities
  • Increased Investment in R&D
  • Emergence of IoT Applications
  • Rising Demand for Electronics

PCB-Design-Softwaremarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des PCB-Design-Softwaremarktes im Jahr 2024 auf 1966,92 Millionen USD geschätzt. Die PCB-Design-Softwarebranche wird voraussichtlich von 2199,84 Millionen USD im Jahr 2025 auf 6736,62 Millionen USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 11,84 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für PCB-Design-Software verzeichnet ein robustes Wachstum, das durch technologische Fortschritte und die steigende Nachfrage nach innovativen Lösungen vorangetrieben wird.

  • Die Integration von KI und Automatisierung transformiert die PCB-Designprozesse und verbessert Effizienz und Genauigkeit.
  • Lösungen gewinnen an Bedeutung und ermöglichen kollaboratives Design und Fernzugriff auf Werkzeuge.
  • Nachhaltigkeit wird zu einem Schwerpunkt, da Unternehmen umweltfreundliche Praktiken in ihren Designmethoden priorisieren.
  • Die steigende Nachfrage nach Elektronik und Fortschritte in der Automobiltechnologie sind wichtige Treiber, die die Markterweiterung insbesondere in Nordamerika und im asiatisch-pazifischen Raum vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 1966,92 (USD Millionen)
2035 Marktgröße 6736,62 (USD Millionen)
CAGR (2025 - 2035) 11,84%

Hauptakteure

Altium (AU), Cadence Design Systems (US), Mentor Graphics (US), Autodesk (US), Zuken (JP), Keysight Technologies (US), SolidWorks (US), DipTrace (RU), EasyEDA (CN)

PCB-Design-Softwaremarkt Treiber

Erhöhte Investitionen in F&E

Investitionen in Forschung und Entwicklung (F&E) im Elektroniksektor sind ein wesentlicher Treiber für den Markt für PCB-Design-Software. Unternehmen weisen zunehmend Ressourcen zu, um neue Technologien zu innovieren und zu entwickeln, was fortschrittliche PCB-Designfähigkeiten erfordert. Dieser Trend spiegelt sich in der wachsenden Anzahl von Patenten im Elektronikbereich wider, was auf einen starken Fokus auf Innovation hinweist. Während Organisationen bestrebt sind, die Produktleistung zu verbessern und die Markteinführungszeit zu verkürzen, steigt die Nachfrage nach ausgeklügelter PCB-Design-Software. Branchenexperten zeigen, dass die F&E-Ausgaben in der Elektronikindustrie voraussichtlich wachsen werden, was den Bedarf an effektiven Designwerkzeugen weiter anheizt. Der Markt für PCB-Design-Software profitiert von diesem Trend, da Unternehmen bestrebt sind, modernste Softwarelösungen zu nutzen, um ihre F&E-Initiativen zu unterstützen.

Entstehung von IoT-Anwendungen

Die Verbreitung von Internet-of-Things (IoT)-Geräten verändert verschiedene Branchen und hat erhebliche Auswirkungen auf den Markt für PCB-Design-Software. IoT-Anwendungen erfordern eine Vielzahl von miteinander verbundenen Geräten, von denen jedes einzigartige PCB-Designs benötigt, um Funktionalität und Effizienz sicherzustellen. Der Markt für IoT-Geräte wird voraussichtlich erheblich wachsen, wobei Schätzungen eine Wachstumsrate von etwa 25 % pro Jahr angeben. Dieser Anstieg der IoT-Adoption zwingt Hersteller dazu, in fortschrittliche PCB-Design-Software zu investieren, die die spezifischen Anforderungen dieser Geräte, wie Miniaturisierung und Energieeffizienz, bewältigen kann. Infolgedessen wird der Markt für PCB-Design-Software voraussichtlich eine steigende Nachfrage erleben, da Unternehmen bestrebt sind, innovativ zu sein und wettbewerbsfähig im sich schnell entwickelnden IoT-Umfeld zu bleiben.

Steigende Nachfrage nach Elektronik

Die steigende Nachfrage nach Unterhaltungselektronik wie Smartphones, Tablets und tragbaren Geräten treibt den Markt für PCB-Design-Software an. Mit dem technologischen Fortschritt steigt die Komplexität elektronischer Geräte, was anspruchsvolle PCB-Designs erforderlich macht. Laut aktuellen Daten wird erwartet, dass der Elektroniksektor in den nächsten Jahren mit einer jährlichen Wachstumsrate von etwa 5 % wächst. Dieses Wachstum führt zu einem erhöhten Bedarf an effizienten PCB-Designlösungen, die komplexe Layouts und hochdichte Verbindungen berücksichtigen können. Folglich wird PCB-Design-Software für Hersteller, die die Erwartungen der Verbraucher erfüllen und gleichzeitig die Produktionseffizienz aufrechterhalten möchten, unerlässlich. Der Markt für PCB-Design-Software ist somit in der Lage, von diesem Trend zu profitieren, da Unternehmen innovative Werkzeuge suchen, um ihre Designprozesse zu optimieren und die Produktleistung zu verbessern.

Wachsende Fokussierung auf Miniaturisierung

Der Trend zur Miniaturisierung in der Elektronik ist ein entscheidender Treiber für den Markt für PCB-Design-Software. Da Geräte kleiner und kompakter werden, wird die Notwendigkeit für komplexe PCB-Designs, die den Raum maximieren und gleichzeitig die Leistung aufrechterhalten, unerlässlich. Dieser Trend ist insbesondere in Sektoren wie der Unterhaltungselektronik und medizinischen Geräten offensichtlich, wo Größenbeschränkungen von größter Bedeutung sind. Marktdaten deuten darauf hin, dass der Miniaturisierungstrend voraussichtlich anhalten wird, mit einem prognostizierten Anstieg der Nachfrage nach kompakten elektronischen Lösungen. Folglich muss sich die PCB-Design-Software weiterentwickeln, um diese Anforderungen zu unterstützen und Funktionen anzubieten, die das Design von hochdichten Verbindungen und mehrlagigen Platinen erleichtern. Der Markt für PCB-Design-Software wird somit voraussichtlich florieren, da Hersteller Werkzeuge suchen, die es ihnen ermöglichen, kleinere, effizientere Produkte zu erstellen.

Fortschritte in der Automobiltechnologie

Die Automobilindustrie durchläuft einen Wandel mit dem Aufstieg von Elektrofahrzeugen (EVs) und Technologien für autonomes Fahren. Dieser Wandel hat erhebliche Auswirkungen auf den Markt für PCB-Design-Software, da moderne Fahrzeuge zunehmend auf komplexe elektronische Systeme angewiesen sind. Die Integration von fortschrittlichen Fahrerassistenzsystemen (ADAS) und Infotainment-Funktionen erfordert den Einsatz von anspruchsvollen PCBs, was wiederum die Nachfrage nach spezialisierter Designsoftware antreibt. Marktanalysen zeigen, dass der Markt für Automobilelektronik voraussichtlich erheblich wachsen wird, wobei Prognosen eine CAGR von etwa 7 % in den kommenden Jahren vorschlagen. Während Automobilhersteller in innovative Technologien investieren, wird der Bedarf an fortschrittlichen PCB-Designlösungen von größter Bedeutung, was den Markt für PCB-Design-Software für Wachstum positioniert.

Einblicke in Marktsegmente

Nach Komponenten: Software/Tools (Größter) vs. Dienstleistungen (Schnellstwachsende)

Im Markt für PCB-Design-Software zeigt die Verteilung des Marktanteils, dass Software/Tools derzeit den größten Anteil hält, was ihre integrale Rolle im Designprozess widerspiegelt. Dieses Segment profitiert von den kontinuierlichen Fortschritten in der Technologie und bietet eine robuste Palette von Funktionen, die den Bedürfnissen der Designer gerecht werden. Auf der anderen Seite entstehen Dienstleistungen als dynamisches Segment, das Aufmerksamkeit für ihre wesentliche Unterstützung bei der Implementierung, Schulung und Optimierung auf sich zieht und somit einen signifikanten und wachsenden Anteil am Markt ausmacht.

Software/Tools (Dominant) vs. Dienstleistungen (Aufstrebend)

Software/Tools im Markt für PCB-Design-Software zeichnen sich durch ihre umfassenden Fähigkeiten aus, die es Ingenieuren ermöglichen, komplexe Schaltungen effizient und effektiv zu entwerfen. Diese Dominanz wird auf eine wachsende Abhängigkeit von fortschrittlichen Softwarelösungen zurückgeführt, die Automatisierung, Simulation und Integration mit anderen Tools bieten. Im Gegensatz dazu gewinnen Dienstleistungen als aufstrebende Akteure an Bedeutung, die sich darauf konzentrieren, maßgeschneiderte Unterstützung für Benutzer bereitzustellen. Dazu gehören technischer Support, Anpassungen und Schulungen, um sicherzustellen, dass Organisationen ihre Investitionen in Software maximieren können. Das Zusammenspiel zwischen diesen Segmenten deutet auf einen Trend zu ganzheitlichen Lösungen hin, die sowohl leistungsstarke Designwerkzeuge als auch wesentliche Unterstützungsdienste kombinieren.

Nach Designkomplexitäten: Mittelklasse-Design (Größter) vs. Hochklassiges Design (Schnellstwachsende)

Im Markt für PCB-Design-Software zeigen die Segmente der Designkomplexität eine klare Differenzierung in der Verteilung des Marktanteils. Das Segment für Mittelklasse-Design hält den größten Anteil aufgrund seiner ausgewogenen Funktionen, die eine breite Palette von Benutzern ansprechen, von Hobbyisten bis hin zu kleinen Unternehmen. Im Gegensatz dazu hat das Segment für Niedrigpreis-Design einen kleineren Anteil, der hauptsächlich Gelegenheitsbenutzer oder Bildungssektoren anspricht, während das Segment für Hochklassiges Design, obwohl derzeit kleiner, schnell an Interesse von fortgeschrittenen Fachleuten und großen Unternehmen gewinnt, aufgrund der zunehmenden Komplexität elektronischer Geräte.

Designkomplexität: Mittelklasse-Design (Dominant) vs. Hochklassiges Design (Aufstrebend)

Mittelklasse-Designsoftware zeichnet sich durch ihre benutzerfreundliche Oberfläche und ein robustes Set von Werkzeugen aus, die eine breite Benutzerbasis ansprechen, einschließlich Ingenieuren und Machern, die nach einer zuverlässigen Lösung suchen, ohne die umfangreichen Fähigkeiten von hochklassigen Optionen zu benötigen. Auf der anderen Seite konzentriert sich hochklassige Designsoftware auf komplexe und anspruchsvolle Schaltungsdesigns, die oft fortschrittliche Simulationen, Analysetools und 3D-Modellierungsfähigkeiten integrieren. Dieses Segment entwickelt sich, da immer mehr Branchen anspruchsvolle Elektronik übernehmen, was die Nachfrage nach Werkzeugen erhöht, die größere Komplexität bewältigen können. Mit der Weiterentwicklung der Technologie sind hochklassige Designlösungen auf expansives Wachstum vorbereitet und bieten hohe Präzision und Fähigkeiten, die auf professionelle Anwendungen zugeschnitten sind.

Nach Typ: Schaltplanerfassung (Größter) vs. PCB-Layout (Schnellstwachsende)

Im Markt für PCB-Design-Software wird das Segment von der Schaltplanerfassung dominiert, die den größten Anteil hält, aufgrund ihrer entscheidenden Rolle in der Anfangsphase des Designs von Leiterplatten. Die Bedeutung dieses Segments wird seiner grundlegenden Funktion zugeschrieben, Schaltpläne zu erstellen, die für die erfolgreiche Entwicklung komplexer elektronischer Produkte unerlässlich sind. Auf der anderen Seite gewinnt das PCB-Layout an Bedeutung, da es eine wesentliche Rolle bei der Optimierung der physischen Anordnung der Schaltungskomponenten spielt, wodurch die Nachfrage nach Softwaretools, die diesen Prozess unterstützen, steigt.

Designmethode: Schaltplanerfassung (Dominant) vs. PCB-Layout (Aufstrebend)

Die Schaltplanerfassung hat sich als dominante Kraft im Markt für PCB-Design-Software etabliert, hauptsächlich aufgrund ihrer Bedeutung für die genaue Darstellung elektrischer Verbindungen und die Gewährleistung der Zuverlässigkeit elektronischer Designs. Diese Methode ermöglicht es Designern, das Layout vor der Fertigungsphase zu visualisieren und zu ändern, was zu weniger Fehlern und schnelleren Produktionszeiten führt. In der Zwischenzeit entwickelt sich das PCB-Layout zu einem bedeutenden Wachstumsbereich, angetrieben durch die zunehmende Komplexität moderner Elektronik und den Bedarf an effizienter Raumnutzung. Die Werkzeuge, die das PCB-Layout unterstützen, ermöglichen es den Benutzern, die Platzierung und das Routing von Komponenten zu optimieren, was zunehmend entscheidend wird, da Produkte höhere Leistungen in kleineren Formfaktoren verlangen. Die Integration fortschrittlicher Algorithmen und KI-Technologien fördert zudem die Akzeptanz des PCB-Layouts und macht es zu einem wichtigen Bereich, den man in diesem Markt im Auge behalten sollte.

Nach Bereitstellung: Cloud (Größter) vs. Vor-Ort (Schnellstwachsende)

Im Markt für PCB-Design-Software wird das Bereitstellungssegment hauptsächlich von Cloud-Lösungen dominiert, die eine größere Zugänglichkeit und Kollaborationsfunktionen bieten und somit einen signifikanten Teil des Marktes erfassen. Vor-Ort-Lösungen erleben jedoch aufgrund zunehmender Sicherheitsbedenken und der Präferenz von Branchen, die mit sensiblen Daten umgehen, eine Wiederbelebung, obwohl ihr Marktanteil vergleichsweise kleiner bleibt.

Bereitstellung: Cloud (Dominant) vs. Vor-Ort (Aufstrebend)

Cloud-basierte PCB-Design-Software hat sich als die dominierende Bereitstellungsoption etabliert, aufgrund ihrer Skalierbarkeit, Kosteneffizienz und der einfachen Zugänglichkeit von überall, was die Echtzeit-Zusammenarbeit zwischen Designteams fördert. Im Gegensatz dazu werden Vor-Ort-Lösungen zunehmend als aufstrebende Wahl für Organisationen angesehen, die maximale Kontrolle und Sicherheit über ihre Designprozesse benötigen. Diese Präferenz wird von einer wachsenden Anzahl von Unternehmen getrieben, die Wert auf die Einhaltung von Vorschriften legen und ihre Softwarelösungen an spezifische betriebliche Bedürfnisse anpassen möchten. Während sich beide Segmente weiterentwickeln, wird der Fokus auf der Verbesserung von Funktionen liegen, die ihren jeweiligen Benutzergruppen gerecht werden.

Nach Branche: Unterhaltungselektronik (Größter) vs. Luft- und Raumfahrt & Verteidigung (Schnellstwachsende)

Der Markt für PCB-Design-Software wird erheblich von verschiedenen Branchensegmenten beeinflusst, wobei die Unterhaltungselektronik mit einem hohen Marktanteil führt, aufgrund der anhaltenden Nachfrage nach innovativen elektronischen Geräten wie Smartphones, Tablets und tragbaren Geräten. Weitere bemerkenswerte Segmente sind Telekommunikation und industrielle Automatisierung, die zum Gesamtmarkt beitragen, jedoch nicht die Dominanz der Unterhaltungselektronik erreichen. Da die Branchen zunehmend fortschrittliche Technologien in ihre Abläufe integrieren, entwickelt sich die Verteilung zwischen diesen Segmenten weiter und zeigt die vielfältigen Anwendungen des PCB-Designs.

Unterhaltungselektronik (Dominant) vs. Luft- und Raumfahrt & Verteidigung (Aufstrebend)

Die Unterhaltungselektronik bleibt das dominante Segment im Markt für PCB-Design-Software, angetrieben durch kontinuierliche Innovation und Massenproduktion elektronischer Geräte. Dieses Segment ist durch eine hohe Nachfrage und schnelle Produktzyklen gekennzeichnet, die effiziente Designwerkzeuge erfordern, um die Erwartungen der Verbraucher zu erfüllen. Im Gegensatz dazu entwickelt sich die Luft- und Raumfahrt & Verteidigung zu einem bedeutenden Akteur, angetrieben durch erhöhte Investitionen in Militärtechnologien und Erkundungsmissionen. Die zunehmende Komplexität von Anwendungen in der Luft- und Raumfahrt erfordert anspruchsvolle PCB-Designfähigkeiten, was das Segment zu einer Priorität für Softwareentwickler macht, die darauf abzielen, Zuverlässigkeit und Funktionalität in kritischen Systemen zu verbessern.

Erhalten Sie detailliertere Einblicke zu PCB-Design-Softwaremarkt

Regionale Einblicke

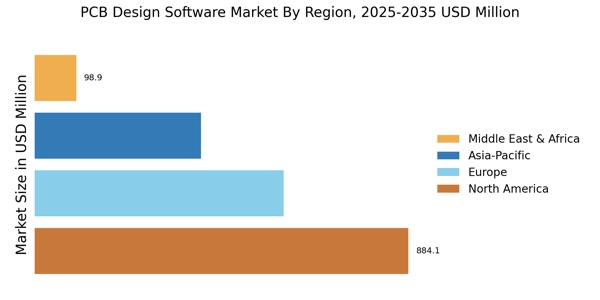
Nach Region segmentiert die Studie den Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika. Im gesamten Prognosezeitraum wird erwartet, dass der nordamerikanische PCB-Design-Softwaremarkt dominant sein wird. Das Wachstum dieser Region wird voraussichtlich von Volkswirtschaften wie Kanada und den Vereinigten Staaten angeführt. Nordamerika dominiert den globalen Halbleitermarkt in Bezug auf Chipdesign und Halbleiter-Forschung und -Entwicklung. Bei Chipdesign sind die wichtigsten Erfolgsfaktoren in den USA der Zugang zu hochqualifizierten Ingenieuren und ein starkes Innovationsökosystem, das von Universitäten geleitet wird.

Zum Beispiel haben 10 der 20 größten Halbleiterdesignunternehmen (einschließlich sowohl fabless als auch IDMs (Integrated Device Manufacturers)) sowie 4 der 5 größten EDA- und Kern-IP-Unternehmen nach Umsatz im Jahr 2019 ihren Hauptsitz in den USA.

Asien-Pazifik ist die am schnellsten wachsende Region. Der Anstieg der F&E-Ausgaben in der Halbleiterindustrie durch verschiedene Länder und die wachsende Nachfrage nach Unterhaltungselektronik treiben das Wachstum des EDA-Marktes in der Region Asien-Pazifik voran. Die positive PCB-Herstellung in der Region hat einen signifikanten Marktanteil, die hohe Nachfrage nach Elektronikprodukten in aufstrebenden Ländern und staatliche Unterstützung zur Schaffung eines günstigen Umfelds für die Halbleiterindustrie treiben das Wachstum des PCB-Design-Softwaremarktes in Asien-Pazifik voran.

Europa wird voraussichtlich während des Prognosezeitraums eine signifikant schnelle Umsatzwachstumsrate verzeichnen, da die Implementierung von PCB-Design-Software im Elektroniksektor zunimmt. Die steigende Nachfrage nach PCB-Design-Software im Bereich Telekommunikation fördert ebenfalls das Marktwachstum. Deutschland ist der wichtigste Akteur im europäischen EDA-Markt, gefolgt vom Vereinigten Königreich. Der Marktanteil im PCB-Design konzentriert sich auf einige führende EDA-Anbieter in Nordamerika und Europa.

Selbst im Fall der europäischen Industrie sind elektronische Komponenten und Systeme starke Unterstützer der Entwicklung von Innovation und Produktivität im gesamten europäischen Markt, und die PCB-Hersteller sind hauptsächlich in der Produktion von hochwertigen PCBs mit anspruchsvollem Design tätig, haben jedoch Schwierigkeiten bei der Herstellung von niedrig- und mittelpreisigen PCBs, da der Markt von asiatischen Ländern übernommen wird.

Im Fall des Nahen Ostens und Afrikas wird die Nachfrage nach den meisten Elektronikgeräten aufgrund von Mangel an finanziellen und menschlichen Ressourcen, politischer Unruhen, mangelnden Investitionen und hohen Kosten für die Entwicklung der erforderlichen Infrastruktur durch Importe aus der Asien-Pazifik-Region gedeckt. Dennoch gibt es aufgrund der Präsenz mehrerer aufstrebender Länder wie Nigeria, Südafrika und Israel ein stetiges Wachstum in der Nachfrage nach PCBs in dieser Region, das voraussichtlich das Wachstum des PCB-Design-Softwaremarktes in dieser Region nachahmen und vorantreiben wird.

ABBILDUNG 3: WERT DES PCB-DESIGN-SOFTWAREMARKTES NACH REGION 2022 VS 2032 (USD Millionen)

Darüber hinaus umfassen die Länder, die im Rahmen des PCB-Design-Softwaremarktes berücksichtigt werden, die USA, Kanada, Mexiko, das Vereinigte Königreich, Deutschland, Frankreich, Italien, Spanien, die Schweiz, Österreich, Belgien, Dänemark, Finnland, Griechenland, Ungarn, Italien, Luxemburg, die Niederlande, Norwegen, Polen, Portugal, die Slowakei, Schweden, Rumänien, Irland, China, Japan, Singapur, Malaysia, Indonesien, die Philippinen, Südkorea, Hongkong, Macau, Singapur, Brunei, Indien, Australien & Neuseeland, Südafrika, Ägypten, Nigeria, Saudi-Arabien, Katar, Vereinigte Arabische Emirate, Bahrain, Kuwait und Oman, Brasilien, Argentinien, Chile und andere.
PCB-Design-Softwaremarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der PCB-Design-Softwaremarkt ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die von raschen technologischen Fortschritten und einer steigenden Nachfrage nach effizienten Designlösungen geprägt ist. Wichtige Akteure wie Altium (AU), Cadence Design Systems (US) und Autodesk (US) positionieren sich strategisch durch Innovation und Partnerschaften. Altium (AU) konzentriert sich auf die Verbesserung der Benutzererfahrung und der Integrationsfähigkeiten, während Cadence Design Systems (US) KI-gesteuerte Designwerkzeuge betont, um Arbeitsabläufe zu optimieren. Autodesk (US) nutzt sein umfangreiches Ökosystem, um umfassende Lösungen anzubieten, die den unterschiedlichen Bedürfnissen der Branche gerecht werden. Gemeinsam fördern diese Strategien ein wettbewerbsintensives Umfeld, das technologische Innovation und kundenorientierte Lösungen priorisiert. Wichtige Geschäftstaktiken im PCB-Design-Softwaremarkt umfassen die Lokalisierung der Produktion und die Optimierung der Lieferketten, um die Reaktionsfähigkeit auf die Marktnachfrage zu verbessern. Die Marktstruktur scheint moderat fragmentiert zu sein, wobei mehrere wichtige Akteure Einfluss auf verschiedene Segmente ausüben. Diese Fragmentierung ermöglicht es Nischenanbietern, zu gedeihen, während größere Unternehmen ihre Ressourcen nutzen, um signifikante Marktanteile zu gewinnen. Der kollektive Einfluss dieser Schlüsselakteure prägt die Wettbewerbsdynamik, da sie sich kontinuierlich an aufkommende Trends und Kundenpräferenzen anpassen. Im August 2025 gab Altium (AU) eine strategische Partnerschaft mit einem führenden Elektronikhersteller bekannt, um fortschrittliche PCB-Design-Tools für Hochfrequenzanwendungen gemeinsam zu entwickeln. Diese Zusammenarbeit wird voraussichtlich das Produktangebot von Altium verbessern und seine Marktpräsenz insbesondere in Sektoren erweitern, die spezialisierte Designfähigkeiten erfordern. Die Partnerschaft unterstreicht Altiums Engagement für Innovation und seinen proaktiven Ansatz zur Erfüllung sich entwickelnder Kundenbedürfnisse. Im September 2025 stellte Cadence Design Systems (US) eine neue KI-gesteuerte PCB-Design-Plattform vor, die darauf abzielt, komplexe Designaufgaben zu automatisieren. Diese Einführung ist bedeutend, da sie Cadence an die Spitze der digitalen Transformation innerhalb der Branche positioniert und potenziell die Designzeit verkürzt und die Genauigkeit verbessert. Die Integration von KI in ihr Angebot könnte eine breitere Kundenbasis anziehen, insbesondere bei Unternehmen, die ihre betriebliche Effizienz steigern möchten. Im Juli 2025 erweiterte Autodesk (US) seine PCB-Design-Software-Suite um cloud-basierte Kollaborationsfunktionen. Diese Verbesserung ist ein Indiz für einen wachsenden Trend zur Digitalisierung im PCB-Designprozess, der es Teams ermöglicht, nahtlos über geografische Grenzen hinweg zu arbeiten. Durch die Ermöglichung von Echtzeit-Zusammenarbeit wird Autodesk voraussichtlich seine Wettbewerbsposition stärken und für Organisationen attraktiv werden, die remote Arbeitsfähigkeiten priorisieren. Ab Oktober 2025 werden die aktuellen Wettbewerbstrends im PCB-Design-Softwaremarkt stark von Digitalisierung, Nachhaltigkeit und der Integration von KI-Technologien beeinflusst. Strategische Allianzen prägen zunehmend die Landschaft, indem sie Unternehmen ermöglichen, Ressourcen und Fachwissen zu bündeln, um Innovationen voranzutreiben. In Zukunft wird erwartet, dass sich die wettbewerbliche Differenzierung weiterentwickelt, wobei ein bemerkenswerter Wandel von preisbasierter Konkurrenz hin zu einem Fokus auf technologische Fortschritte, Innovation und Zuverlässigkeit der Lieferkette zu beobachten ist. Dieser Übergang könnte die Art und Weise, wie Unternehmen sich im Markt positionieren, neu definieren und die Bedeutung der Bereitstellung von Wert durch innovative Lösungen betonen.

Zu den wichtigsten Unternehmen im PCB-Design-Softwaremarkt-Markt gehören

Recent Industry Developments

Januar 2022 Zuken und SnapEDA, ein Anbieter von verifizierten Online-Elektronikkomponenten, kündigen eine neue Funktion an, die eCADstar-Nutzern direkten Zugang zur Online-Bibliothek von SnapEDA bietet.

Juni 2021 Cadence Design Systems, Inc stellte die Cadence Allegro X Design Platform vor, die erste Ingenieurplattform der Branche für Systemdesign, die Schaltplan, Layout, Analyse, Designzusammenarbeit und Datenmanagement vereint. Basierend auf bewährter Allegro- und OrCAD-Kerntechnologie revolutioniert die neue Allegro X-Plattform den Systemdesignprozess für Ingenieure und bietet unvergleichliche Zusammenarbeit über alle Ingenieurdiziplinen hinweg, Integration mit erstklassigen Cadence-Simulations- und Analyseprodukten auf Genehmigungsniveau und eine bessere Layout-Leistung.

Zukunftsaussichten

PCB-Design-Softwaremarkt Zukunftsaussichten

Der Markt für PCB-Design-Software wird von 2025 bis 2035 voraussichtlich mit einer CAGR von 11,84 % wachsen, angetrieben durch technologische Fortschritte, die steigende Nachfrage nach Miniaturisierung und den Anstieg von IoT-Anwendungen.

Neue Möglichkeiten liegen in:

  • Integration von KI-gesteuerten Design-Tools zur Steigerung der Effizienz.

Bis 2035 wird der Markt für PCB-Design-Software voraussichtlich robust sein und erhebliches Wachstum und Innovation widerspiegeln.

Marktsegmentierung

Marktausblick für PCB-Design-Software

  • PCB-Layout
  • Schematische Erfassung

Branchenausblick für PCB-Design-Software

  • Transport
  • Verbraucherelektronik
  • Telekommunikation
  • Halbleiter
  • Luft- und Raumfahrt & Verteidigung
  • Gesundheitswesen
  • Industrielle Automatisierung & Steuerung
  • Bildung & Forschung

Komponenten-Ausblick für PCB-Design-Software

  • Software/Tools
  • Dienstleistungen

Bereitstellungs-Ausblick für PCB-Design-Software

  • Cloud
  • Vor Ort

Komplexitätsausblick für PCB-Design-Software

  • Einstiegsdesign
  • Mittelklasse-Design
  • High-End-Design

Berichtsumfang

MARKTGRÖSSE 2024 1966,92 (USD Millionen)
MARKTGRÖSSE 2025 2199,84 (USD Millionen)
MARKTGRÖSSE 2035 6736,62 (USD Millionen)
JÄHRLICHE WACHSTUMSRATE (CAGR) 11,84 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
GRUNDJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Millionen
Wichtige Unternehmen Altium (AU), Cadence Design Systems (US), Mentor Graphics (US), Autodesk (US), Zuken (JP), Keysight Technologies (US), SolidWorks (US), DipTrace (RU), EasyEDA (CN)
Abgedeckte Segmente Komponente
Wichtige Marktchancen Die Integration von künstlicher Intelligenz in PCB-Design-Software verbessert die Designeffizienz und -genauigkeit.
Wichtige Marktdynamiken Die steigende Nachfrage nach fortschrittlichen Funktionen in PCB-Design-Software treibt die wettbewerbliche Innovation und Markt-Konsolidierung voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die aktuelle Bewertung des Marktes für PCB-Design-Software?

Im Jahr 2024 wurde der Markt für PCB-Design-Software auf 1966,92 Millionen USD geschätzt.

Wie groß wird die prognostizierte Marktgröße für den Markt für PCB-Design-Software bis 2035 sein?

Der Markt wird voraussichtlich bis 2035 6736,62 Millionen USD erreichen.

Wie hoch ist die erwartete CAGR für den Markt für PCB-Design-Software während des Prognosezeitraums?

Die erwartete CAGR für den Markt für PCB-Design-Software von 2025 bis 2035 beträgt 11,84%.

Wer sind die Hauptakteure im Markt für PCB-Design-Software?

Zu den Hauptakteuren gehören Altium, Cadence Design Systems, Mentor Graphics, Autodesk, Zuken, Keysight Technologies, SolidWorks, DipTrace und EasyEDA.

Was sind die Hauptsegmente des Marktes für PCB-Design-Software?

Die Hauptsegmente umfassen Komponenten, Designkomplexität, Typ, Bereitstellung und Branche.

Wie hat sich das Segment Komponenten in Bezug auf die Bewertung entwickelt?
Im Jahr 2024 wurde das Segment Komponenten auf 1866,92 Millionen USD geschätzt, wobei Software/Tools 1180,0 Millionen USD und Dienstleistungen 786,92 Millionen USD ausmachten.
Wie hoch ist die Bewertung des Segments Designkomplexität?
Das Segment Designkomplexität wurde im Jahr 2024 auf 2666,92 Millionen USD geschätzt, wobei das High-End-Design 766,92 Millionen USD beitrug.
Wie wird das Wachstum des PCB-Layout-Typs im Markt prognostiziert?
Der PCB-Layout-Typ wird voraussichtlich von 800,0 Millionen USD im Jahr 2024 auf 2800,0 Millionen USD bis 2035 wachsen.
Welche Bereitstellungsmodelle sind im Markt für PCB-Design-Software verfügbar?
Der Markt bietet Cloud- und On-Premise-Bereitstellungsmodelle, wobei On-Premise im Jahr 2024 auf 1166,92 Millionen USD geschätzt wurde.
Welche Branchensegmente treiben den Markt für PCB-Design-Software an?
Wichtige Branchen, die den Markt antreiben, sind Unterhaltungselektronik, Telekommunikation und Halbleiter, wobei die Unterhaltungselektronik im Jahr 2024 auf 600,0 Millionen USD geschätzt wurde.
Autor
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of industry databases, technology publications, semiconductor industry reports, and authoritative ICT organizations. Key sources included the US Bureau of Industry and Security (BIS), European Semiconductor Industry Association (ESIA), Japan Electronics and Information Technology Industries Association (JEITA), Institute of Electrical and Electronics Engineers (IEEE), Association Connecting Electronics Industries (IPC), International Electronics Manufacturing Initiative (iNEMI), Electronic Components Industry Association (ECIA), US Census Bureau - Annual Survey of Manufactures, National Institute of Standards and Technology (NIST), Organisation for Economic Co-operation and Development (OECD) ICT Statistics, World Semiconductor Trade Statistics (WSTS), UNESCO Institute for Statistics (ICT indicators), International Telecommunication Union (ITU), European Patent Office (EPO) patent databases, and national statistics bureaus from key manufacturing markets (China National Bureau of Statistics, Japan Ministry of Economy Trade and Industry).

EDA (Electronic Design Automation) tool adoption metrics, semiconductor R&D expenditure data, PCB manufacturing statistics, patent filing trends, and technology diffusion patterns across schematic capture, PCB layout, and advanced packaging design tools were gathered from these sources.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Engineering, heads of product management, and EDA tool architects from semiconductor IP firms and PCB design software suppliers were examples of supply-side sources. Hardware engineering directors, PCB design leads, electrical engineering managers, and procurement heads from consumer electronics manufacturers, automakers, telecom equipment suppliers, aerospace and defense contractors, and industrial automation companies were examples of demand-side sources. Primary research obtained information on design complexity migration patterns, licensing model transitions (subscription vs. permanent), and cross-industry adoption dynamics. It also verified AI/ML integration roadmaps and validated market segmentation across cloud vs. on-premise deployment options.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (24%), Asia-Pacific (31%), Rest of World (7%)

Market Size Estimation

Revenue mapping and license deployment analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty important software suppliers in emerging markets, Asia-Pacific, Europe, and North America

Product mapping across new AI-augmented design automation categories, component libraries, schematic capture, PCB layout, SI/PI analysis, and DFM verification

Analysis of reported and projected yearly revenues for PCB/EDA software portfolios, including recurring income sources from SaaS and the cloud

coverage of suppliers accounting for 75–80% of the world market in 2024

Extrapolation of segment-specific valuations across cloud-based, on-premise, low-end, medium-end, and high-end design complexity levels using top-down (vendor revenue validation) and bottom-up (active user licenses × ASP by deployment type and industry vertical) methods

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.