Markt für die Herstellung medizinischer Komponenten

Marktforschungsbericht zur Herstellung medizinischer Komponenten: Nach Materialtyp (Metalle, Polymere, Keramiken, Verbundwerkstoffe, Biomaterialien), Nach Komponentenart (Medizinprodukte, chirurgische Instrumente, Diagnosetechnik, Implantate, Prothesen), Nach Herstellungsverfahren (Spritzguss, Gießen, Bearbeitung, additive Fertigung, Spritzgießen), Nach Anwendungsbereich (Orthopädie, Kardiologie, Zahnmedizin, Neurologie, Augenheilkunde), Nach Qualitätsstandard (ISO-Normen, FDA-Vorschriften, CE-Kennzeichnung, cGMP-Compliance) und Nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/CnM/30779-HCR 111 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Medical Component Manufacturing Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.51%
2024 Market Size$ 110.11 Billion
2025 Market Size$ 115.08 Billion
2035 Market Size$ 178.93 Billion
Key Players
Medtronic
Johnson & Johnson
Boston Scientific
Abbott Laboratories
Stryker Corporation
B. Braun Melsungen AG
Opportunities
  • Rising Demand for Medical Devices
  • Growing Focus on Patient-Centric Solutions
  • Regulatory Compliance and Quality Standards

Markt für die Herstellung medizinischer Komponenten Zusammenfassung

Laut der Analyse von MRFR wurde der Markt für die Herstellung medizinischer Komponenten im Jahr 2024 auf 110,11 Milliarden USD geschätzt. Die Branche der Herstellung medizinischer Komponenten wird voraussichtlich von 115,08 Milliarden USD im Jahr 2025 auf 178,93 Milliarden USD bis 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,51 während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für die Herstellung medizinischer Komponenten verzeichnet ein robustes Wachstum, das durch technologische Fortschritte und zunehmende Anpassungen vorangetrieben wird.

  • Nordamerika bleibt der größte Markt für die Herstellung medizinischer Komponenten, angetrieben von der hohen Nachfrage nach innovativen medizinischen Geräten.
  • Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, gefördert durch rasche Industrialisierung und steigende Investitionen im Gesundheitswesen.
  • Der Metallsektor dominiert weiterhin den Markt, während der Polymersektor das schnellste Wachstum verzeichnet, bedingt durch Fortschritte in der Materialwissenschaft.
  • Die steigende Nachfrage nach medizinischen Geräten und der wachsende Fokus auf patientenorientierte Lösungen sind die Haupttreiber, die die Marktentwicklung vorantreiben.

Marktgröße & Prognose

2024 Market Size 110,11 (USD Milliarden)
2035 Market Size 178,93 (USD Milliarden)
CAGR (2025 - 2035) 4,51%

Hauptakteure

Medtronic (US), Johnson & Johnson (US), Boston Scientific (US), Abbott Laboratories (US), Stryker Corporation (US), B. Braun Melsungen AG (DE), Smith & Nephew (GB), Zimmer Biomet (US), Terumo Corporation (JP)

Markt für die Herstellung medizinischer Komponenten Treiber

Nachhaltigkeit und Umweltüberlegungen

Nachhaltigkeit wird zu einem entscheidenden Treiber im Markt für die Herstellung medizinischer Komponenten, da die Interessengruppen zunehmend die Bedeutung umweltverantwortlicher Praktiken erkennen. Hersteller erkunden umweltfreundliche Materialien und Prozesse, um ihren CO2-Fußabdruck zu reduzieren und die Umweltvorschriften einzuhalten. Der Druck für nachhaltige Praktiken wird nicht nur durch regulatorische Anforderungen, sondern auch durch die Verbrauchernachfrage nach umweltfreundlicheren Produkten vorangetrieben. Infolgedessen investieren Unternehmen in Forschung und Entwicklung, um biologisch abbaubare Komponenten zu schaffen und Recyclingprogramme umzusetzen. Dieses Engagement für Nachhaltigkeit wird voraussichtlich das Markenimage und die Kundenloyalität stärken und die Hersteller im wettbewerbsintensiven Umfeld des Marktes für die Herstellung medizinischer Komponenten günstig positionieren.

Steigende Nachfrage nach medizinischen Geräten

Die zunehmende Verbreitung chronischer Krankheiten und eine alternde Bevölkerung treiben die Nachfrage nach medizinischen Geräten voran, was wiederum den Markt für die Herstellung medizinischer Komponenten anheizt. Laut aktuellen Daten wird der Markt für medizinische Geräte bis 2025 voraussichtlich etwa 600 Milliarden USD erreichen. Dieser Anstieg erfordert die Produktion hochwertiger Komponenten, da die Hersteller bestrebt sind, regulatorische Standards und Verbrauchererwartungen zu erfüllen. Der Bedarf an innovativen Lösungen, wie minimalinvasiven chirurgischen Instrumenten und fortschrittlichen Diagnosetools, fördert zusätzlich die Nachfrage nach spezialisierten Komponenten. Da Gesundheitsdienstleister bestrebt sind, die Patientenergebnisse zu verbessern, wird der Markt für die Herstellung medizinischer Komponenten voraussichtlich ein anhaltendes Wachstum erfahren, das die breiteren Trends in der Gesundheitsversorgung widerspiegelt.

Regulatorische Compliance und Qualitätsstandards

Der Markt für die Herstellung medizinischer Komponenten wird erheblich von strengen regulatorischen Anforderungen und Qualitätsstandards beeinflusst, die von Gesundheitsbehörden auferlegt werden. Hersteller müssen die Richtlinien einhalten, die von Organisationen wie der FDA und ISO festgelegt wurden, die die Qualität und Sicherheit medizinischer Komponenten vorschreiben. Die Einhaltung dieser Vorschriften gewährleistet nicht nur die Sicherheit der Patienten, sondern erhöht auch die Glaubwürdigkeit der Hersteller auf dem Markt. Mit der Weiterentwicklung der Branche wird der Schwerpunkt auf Qualitätsmanagementsystemen und Risikobewertungsprozessen von größter Bedeutung. Dieser Fokus auf die Einhaltung von Vorschriften wird voraussichtlich Investitionen in fortschrittliche Fertigungstechnologien und Qualitätssicherungspraktiken vorantreiben und somit die zukünftige Landschaft des Marktes für die Herstellung medizinischer Komponenten gestalten.

Technologische Innovationen in Fertigungsprozessen

Technologische Fortschritte revolutionieren den Markt für die Herstellung medizinischer Komponenten und führen zu einer erhöhten Effizienz und Präzision in der Produktion. Innovationen wie 3D-Druck, Automatisierung und fortschrittliche Materialien ermöglichen es Herstellern, komplexe Komponenten mit verkürzten Vorlaufzeiten und Kosten zu erstellen. So ermöglicht die Einführung von additiven Fertigungstechniken die schnelle Prototypenerstellung medizinischer Geräte, was schnellere Iterationen und Anpassungen erleichtert. Darüber hinaus optimiert die Integration intelligenter Technologien wie IoT und KI das Lieferkettenmanagement und verbessert die Rückverfolgbarkeit von Produkten. Da sich diese Technologien weiterentwickeln, werden sie voraussichtlich die Wettbewerbslandschaft des Marktes für die Herstellung medizinischer Komponenten umgestalten und eine Kultur der Innovation und Reaktionsfähigkeit auf die Marktnachfrage fördern.

Wachsende Fokussierung auf patientenzentrierte Lösungen

Der Übergang zu einer patientenzentrierten Gesundheitsversorgung beeinflusst den Markt für die Herstellung medizinischer Komponenten, da Hersteller zunehmend die Bedürfnisse und Präferenzen der Patienten priorisieren. Dieser Trend zeigt sich in der Entwicklung personalisierter medizinischer Geräte und Komponenten, die auf individuelle Patientenprofile zugeschnitten sind. Der Anstieg von Telemedizin und Lösungen zur Fernüberwachung betont weiter die Notwendigkeit von Komponenten, die das Engagement und die Zufriedenheit der Patienten erhöhen. Während die Gesundheitssysteme bestrebt sind, die Ergebnisse für die Patienten zu verbessern, wird erwartet, dass die Nachfrage nach innovativen, benutzerfreundlichen medizinischen Komponenten steigt. Dieser Fokus auf patientenzentrierte Lösungen treibt nicht nur die Produktentwicklung voran, sondern fördert auch die Zusammenarbeit zwischen Herstellern, Gesundheitsdienstleistern und Patienten, wodurch die Dynamik des Marktes für die Herstellung medizinischer Komponenten transformiert wird.

Einblicke in Marktsegmente

Nach Materialtyp: Metalle (größte) vs. Polymere (schnellstwachsende)

Im Markt für die Herstellung medizinischer Komponenten zeigt die Segmentverteilung, dass Metalle den größten Anteil halten, hauptsächlich aufgrund ihrer Haltbarkeit und Biokompatibilität, was sie ideal für chirurgische Instrumente und Implantate macht. Nach den Metallen gewinnen Polymere schnell an Boden, angetrieben durch ihre Vielseitigkeit, die einfache Verarbeitung und die steigende Nachfrage nach Einwegmedizinprodukten, was ihre Marktpräsenz in den letzten Jahren erheblich verstärkt.

Metalle (Dominant) vs. Polymere (Aufkommend)

Metalle, einschließlich Edelstahl und Titan, dominieren den Markt für die Herstellung medizinischer Komponenten aufgrund ihrer außergewöhnlichen Festigkeit und Korrosionsbeständigkeit, die für medizinische Werkzeuge und Implantate erforderlich sind, die hohe Leistung und Zuverlässigkeit erfordern. Auf der anderen Seite sind Polymere ein aufstrebendes Segment, das durch leichte Eigenschaften, Flexibilität und eine breite Palette von Anwendungen von Spritzen bis hin zu Prothesen gekennzeichnet ist. Der wachsende Fokus auf die Senkung der Herstellungskosten und die Verbesserung des Patientenkomforts treibt Innovationen in der Polymertechnologie voran und positioniert sie als starke Mitbewerber auf dem Markt.

Nach Komponentenart: Medizinprodukte (größter) vs. chirurgische Instrumente (schnellstwachsende)

Der Markt für die Herstellung medizinischer Komponenten wird hauptsächlich von medizinischen Geräten dominiert, die den größten Marktanteil halten. Dieses Segment umfasst eine Vielzahl von Produkten wie Überwachungsgeräte, Infusionspumpen und therapeutische Geräte. Chirurgische Instrumente folgen dicht dahinter und machen ebenfalls einen erheblichen Anteil des Marktes aus, da sie eine wesentliche Rolle bei Operationen und medizinischen Verfahren spielen und zu den Fortschritten im Gesundheitswesen beitragen.

Medizinprodukte: Dominant vs. Chirurgische Instrumente: Aufkommend

Medizinprodukte zeichnen sich durch ihre umfangreiche Anwendung in Krankenhäusern und im Gesundheitswesen aus und bieten eine Vielzahl von Funktionen wie Diagnostik, Überwachung und Behandlung. Sie sind auf dem Markt gut etabliert und bilden einen entscheidenden Teil der täglichen medizinischen Praxis. In der Zwischenzeit gewinnen chirurgische Instrumente als ein wichtiger Bereich an Bedeutung, da die Anzahl der weltweit durchgeführten chirurgischen Eingriffe zunimmt. Ihr Wachstum wird durch Fortschritte in chirurgischen Techniken und Technologien vorangetrieben, was zu komplexeren Operationen und einer höheren Nachfrage nach spezialisierten Instrumenten führt, die die chirurgischen Ergebnisse verbessern.

Nach Herstellungsverfahren: Spritzgießen (Größtes) vs. Additive Fertigung (Schnellstwachsende)

Im Markt für die Herstellung medizinischer Komponenten hat das Spritzgießen den größten Marktanteil unter den verschiedenen Fertigungsverfahren und dominiert aufgrund seiner Effizienz und der Fähigkeit, qualitativ hochwertige Komponenten in großem Maßstab zu produzieren. Weitere bemerkenswerte Verfahren sind das Formen, Gießen, Bearbeiten und die additive Fertigung, die jeweils zur vielfältigen Leistungsfähigkeit des Sektors beitragen. Formen und Gießen sind für ihre traditionellen Anwendungen bei der Herstellung langlebiger und präziser Teile bekannt, während das Bearbeiten außergewöhnliche Details und Genauigkeit in komplexen Geometrien liefert. Die Wachstumstrends in diesem Segment werden durch die steigende Nachfrage nach präzisionsgefertigten medizinischen Komponenten, technologische Fortschritte und die zunehmende Akzeptanz innovativer Fertigungstechniken beeinflusst. Das am schnellsten wachsende Segment, die additive Fertigung, gewinnt an Bedeutung aufgrund ihrer Vielseitigkeit, Anpassungsfähigkeit und verkürzten Vorlaufzeiten im Vergleich zu herkömmlichen Methoden. Diese Entwicklung wird durch den Bedarf des Gesundheitswesens an personalisierten Lösungen und kosteneffizienten Fertigungsprozessen vorangetrieben, was alle Segmente dazu zwingt, sich anzupassen und ihr Angebot zu verbessern.

Spritzgießen (Dominant) vs. Additive Fertigung (Aufkommend)

Spritzgießen hat sich aufgrund seiner Konsistenz, Skalierbarkeit und der Fähigkeit, komplexe Formen mit hoher Präzision herzustellen, als der dominierende Fertigungsprozess im Markt für medizinische Komponenten etabliert. Diese Methode wird besonders für die Hochvolumenproduktion von Komponenten wie Gehäusen und Ventilen bevorzugt. Im Gegensatz dazu entwickelt sich die additive Fertigung schnell, indem sie 3D-Drucktechnologien nutzt, um komplexe Geometrien zu schaffen, die mit traditionellen Methoden nicht erreichbar sind. Dieser Prozess bietet unvergleichliche Anpassungsmöglichkeiten und ermöglicht die Herstellung von patientenspezifischen Geräten und Komponenten. Da sich das Gesundheitswesen zunehmend in Richtung personalisierte Medizin entwickelt, wird erwartet, dass die additive Fertigung eine entscheidende Rolle spielt, obwohl sie derzeit im Vergleich zum etablierten Spritzgießen einen kleineren Marktanteil darstellt.

Nach Anwendungsbereich: Orthopädie (Größter) vs. Kardiologie (Schnellstwachsende)

Der Anwendungsbereich des Marktes für die Herstellung medizinischer Komponenten wird hauptsächlich von der Orthopädie dominiert, die einen erheblichen Teil des gesamten Marktanteils ausmacht. Orthopädische Komponenten umfassen Implantate, Prothesen und chirurgische Instrumente, die für muskuloskelettale Probleme entwickelt wurden, was eine robuste Entwicklung und Investition in diesem Bereich widerspiegelt. Nach der Orthopädie entwickelt sich die Kardiologie als ein wichtiger Sektor, der aufgrund der steigenden Prävalenz von Herz-Kreislauf-Erkrankungen und technologischen Fortschritten bei Herzgeräten eine zunehmende Nachfrage erfährt.

Orthopädie (Dominant) vs. Kardiologie (Emerging)

Das orthopädische Segment zeichnet sich durch eine Vielzahl von Komponenten aus, die darauf abzielen, muskuloskelettale Erkrankungen zu behandeln und zu managen, einschließlich Gelenkersatz und Frakturfixationsgeräten. Mit einer etablierten Präsenz auf dem Markt profitiert die orthopädische Fertigung von kontinuierlichen Innovationen und einer stabilen Patientenzahl, die solche Eingriffe benötigt. Im Gegensatz dazu gewinnt die Kardiologie als aufstrebender Markt an Bedeutung, bedingt durch die steigende Inzidenz von herzbezogenen Erkrankungen und Fortschritte in der kardiovaskulären Technologie. Kardiologiekomponenten wie Stents und Herzschrittmacher entwickeln sich schnell weiter, angetrieben von Innovationen, die die Patientenergebnisse verbessern, wodurch dieses Segment eines der am schnellsten wachsenden innerhalb der medizinischen Komponentenfertigung ist.

Nach Qualitätsstandard: ISO-Standards (größte) vs. FDA-Vorschriften (schnellstwachsende)

Im Markt für die Herstellung medizinischer Komponenten zeigt das Segment der Qualitätsstandards erhebliche Schwankungen in seinen Werten. ISO-Standards haben den größten Anteil und setzen einen Maßstab für Qualitätssicherung und betriebliche Effizienz. Inzwischen gewinnen FDA-Vorschriften schnell an Bedeutung, angetrieben durch die steigende Nachfrage nach Compliance im Gesundheitssektor. Während ISO-Standards einen universellen Rahmen für das Qualitätsmanagement bieten, konzentrieren sich FDA-Vorschriften auf spezifische Sicherheits- und Wirksamkeitsanforderungen, die auf medizinische Geräte zugeschnitten sind, was die unterschiedlichen Prioritäten innerhalb des Sektors verdeutlicht.

ISO-Normen (Dominant) vs. FDA-Vorschriften (Emerging)

ISO-Standards sind im Markt für die Herstellung medizinischer Komponenten von wesentlicher Bedeutung und stellen eine dominierende Kraft dar, die die Qualitätskontrolle und Konsistenz über verschiedene Hersteller hinweg gewährleistet. Diese Standards erleichtern den internationalen Handel, indem sie die Einhaltung bewährter Verfahren in der Produktion und Qualitätssicherung nachweisen. Auf der anderen Seite gewinnen FDA-Vorschriften schnell an Bedeutung, insbesondere in den Vereinigten Staaten. Sie konzentrieren sich auf Sicherheit und Wirksamkeit und beeinflussen Design, Herstellung und Markteintrittsstrategien. Mit zunehmender regulatorischer Überprüfung werden Unternehmen, die sich an die FDA-Standards anpassen, voraussichtlich erhebliche Marktchancen sehen, was einen Wandel hin zu größerer Compliance und innovativen Praktiken markiert.

Erhalten Sie detailliertere Einblicke zu Markt für die Herstellung medizinischer Komponenten

Regionale Einblicke

Nordamerika: Innovations- und Führungszentrum

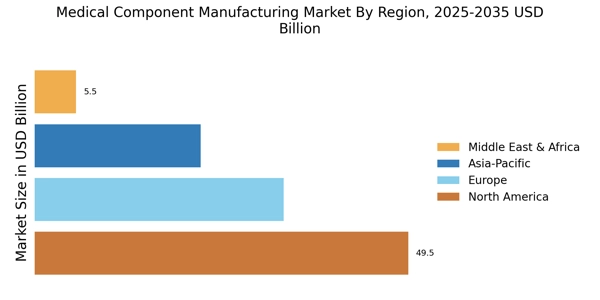
Nordamerika ist der größte Markt für die Herstellung medizinischer Komponenten und hält etwa 45 % des globalen Marktanteils. Wichtige Wachstumstreiber sind die fortschrittliche Gesundheitsinfrastruktur, die steigende Nachfrage nach innovativen medizinischen Geräten und unterstützende regulatorische Rahmenbedingungen. Die Region profitiert von erheblichen Investitionen in Forschung und Entwicklung sowie einer starken Präsenz führender Unternehmen, die die Marktexpansion weiter vorantreiben. Die Vereinigten Staaten sind der Hauptakteur in dieser Region, wobei große Unternehmen wie Medtronic, Johnson & Johnson und Abbott Laboratories die Führung übernehmen. Die Wettbewerbslandschaft ist durch kontinuierliche Innovation und strategische Partnerschaften zwischen den Hauptakteuren gekennzeichnet. Die Präsenz einer robusten Lieferkette und günstige staatliche Richtlinien erhöhen die Attraktivität der Region für die Herstellung medizinischer Komponenten.

Europa: Regulierungsrahmen und Wachstum

Europa ist der zweitgrößte Markt für die Herstellung medizinischer Komponenten und macht etwa 30 % des globalen Marktanteils aus. Das Wachstum der Region wird durch eine alternde Bevölkerung, steigende Gesundheitsausgaben und strenge regulatorische Standards, die die Produktsicherheit und -wirksamkeit gewährleisten, vorangetrieben. Die Medizinprodukteverordnung (MDR) der Europäischen Union hat ebenfalls Innovation und Compliance unter den Herstellern katalysiert und ein wettbewerbsfähiges Umfeld gefördert. Deutschland, Frankreich und das Vereinigte Königreich sind die führenden Länder in diesem Markt, mit einer starken Präsenz von Unternehmen wie B. Braun Melsungen AG und Smith & Nephew. Die Wettbewerbslandschaft ist geprägt von einer Mischung aus etablierten Akteuren und aufstrebenden Startups, die sich auf technologische Fortschritte und nachhaltige Praktiken konzentrieren. Das Engagement der Region für hohe Qualitätsstandards in der Herstellung positioniert sie als wichtigen Akteur auf dem globalen Markt.

Asien-Pazifik: Schnelles Wachstum und Expansion

Asien-Pazifik verzeichnet ein rapides Wachstum im Markt für die Herstellung medizinischer Komponenten und hält etwa 20 % des globalen Marktanteils. Wichtige Treiber sind die steigenden Gesundheitsanforderungen, zunehmende Investitionen in die Gesundheitsinfrastruktur und eine wachsende Bevölkerung. Länder wie China und Indien stehen an der Spitze und profitieren von staatlichen Initiativen, die darauf abzielen, die lokale Herstellung zu fördern und die Abhängigkeit von Importen zu verringern. China ist der größte Markt in der Region, mit erheblichen Beiträgen von lokalen Herstellern und ausländischen Investitionen. Die Wettbewerbslandschaft entwickelt sich weiter, wobei sowohl etablierte Unternehmen als auch neue Anbieter sich auf Innovation und kosteneffektive Lösungen konzentrieren. Die Präsenz von Schlüsselakteuren wie der Terumo Corporation stärkt die Marktposition der Region weiter und macht sie zu einem wichtigen Bereich für zukünftiges Wachstum.

Naher Osten und Afrika: Aufkommende Chancen und Herausforderungen

Die Region Naher Osten und Afrika entwickelt sich allmählich im Markt für die Herstellung medizinischer Komponenten und hält etwa 5 % des globalen Marktanteils. Das Wachstum wird durch steigende Gesundheitsinvestitionen, zunehmendes Bewusstsein für fortschrittliche Medizintechnologien und staatliche Initiativen zur Verbesserung des Zugangs zur Gesundheitsversorgung vorangetrieben. Herausforderungen wie regulatorische Hürden und unterschiedliche Marktdynamiken in den einzelnen Ländern bestehen jedoch weiterhin. Länder wie Südafrika und die VAE führen den Markt an, mit einer wachsenden Zahl lokaler Hersteller und internationaler Kooperationen. Die Wettbewerbslandschaft ist geprägt von einer Mischung aus etablierten Akteuren und neuen Anbietern, die sich auf innovative Lösungen konzentrieren, die auf lokale Bedürfnisse zugeschnitten sind. Das Wachstumspotenzial der Region ist erheblich, insbesondere da sich die Gesundheitssysteme weiterhin entwickeln und erweitern.

Markt für die Herstellung medizinischer Komponenten Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für die Herstellung medizinischer Komponenten ist durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das von Innovation, technologischen Fortschritten und strategischen Partnerschaften geprägt ist. Schlüsselakteure wie Medtronic (USA), Johnson & Johnson (USA) und Boston Scientific (USA) stehen an der Spitze und verfolgen jeweils unterschiedliche Strategien zur Verbesserung ihrer Marktpositionierung. Medtronic (USA) konzentriert sich darauf, fortschrittliche digitale Technologien in seine Produktangebote zu integrieren, um die Patientenergebnisse und die betriebliche Effizienz zu verbessern. Johnson & Johnson (USA) hingegen betont eine robuste Pipeline innovativer medizinischer Geräte und nutzt seine umfangreichen Forschungskapazitäten, um einen Wettbewerbsvorteil zu sichern. Boston Scientific (USA) scheint sich darauf zu konzentrieren, seine globale Präsenz, insbesondere in Schwellenländern, auszubauen, was potenziell seinen Marktanteil und seine Einnahmequellen erhöhen könnte.

Die von diesen Unternehmen eingesetzten Geschäftstaktiken spiegeln einen gemeinsamen Effort wider, die Lieferketten zu optimieren und die Fertigungsprozesse zu lokalisieren. Der Markt für die Herstellung medizinischer Komponenten ist moderat fragmentiert, mit einer Mischung aus großen multinationalen Unternehmen und kleineren spezialisierten Firmen. Diese Struktur ermöglicht eine vielfältige Palette von Produkten und Dienstleistungen, während der kollektive Einfluss großer Akteure wie Stryker Corporation (USA) und Abbott Laboratories (USA) dazu beiträgt, Branchenstandards und -praktiken zu gestalten.

Im August 2025 gab die Stryker Corporation (USA) die Übernahme eines führenden Robotikunternehmens bekannt, was voraussichtlich ihre Fähigkeiten im Bereich minimalinvasiver chirurgischer Technologien stärken wird. Dieser strategische Schritt verbessert nicht nur das Produktportfolio von Stryker, sondern positioniert das Unternehmen auch, um von der wachsenden Nachfrage nach robotergestützten Operationen zu profitieren, wodurch potenziell sein Marktanteil im Segment chirurgischer Geräte erhöht wird.

Im September 2025 brachte Abbott Laboratories (USA) eine neue Reihe tragbarer Gesundheitsüberwachungsgeräte auf den Markt, die auf das Management chronischer Krankheiten abzielen. Diese Initiative unterstreicht Abbotts Engagement für Innovation und spiegelt einen breiteren Trend zu personalisierten Gesundheitslösungen wider. Durch die Integration fortschrittlicher Überwachungstechnologien wird Abbott voraussichtlich seine Wettbewerbsposition im sich schnell entwickelnden Gesundheits-Technologiemarkt stärken.

Im Oktober 2025 stellte B. Braun Melsungen AG (DE) eine neue Nachhaltigkeitsinitiative vor, die darauf abzielt, ihren CO2-Fußabdruck in den Fertigungsprozessen zu reduzieren. Dieser Schritt steht nicht nur im Einklang mit globalen Nachhaltigkeitstrends, sondern positioniert B. Braun auch als führend in umweltverantwortlichen Fertigungspraktiken, was bei zunehmend umweltbewussten Verbrauchern und Gesundheitsdienstleistern gut ankommen könnte.

Stand Oktober 2025 sind die Wettbewerbstrends im Markt für die Herstellung medizinischer Komponenten zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz geprägt. Strategische Allianzen unter den Schlüsselakteuren gestalten die Landschaft, fördern Innovationen und verbessern das Produktangebot. Der Übergang von preisbasierter Konkurrenz hin zu einem Fokus auf technologische Fortschritte und Zuverlässigkeit der Lieferkette ist offensichtlich, was darauf hindeutet, dass zukünftige wettbewerbliche Differenzierung von der Fähigkeit abhängen wird, zu innovieren und sich an die sich ändernden Marktanforderungen anzupassen.
Zu den wichtigsten Unternehmen im Markt für die Herstellung medizinischer Komponenten-Markt gehören

Recent Industry Developments

Der Markt für die Herstellung medizinischer Komponenten erlebt bemerkenswerte Entwicklungen, die durch Fortschritte in der Technologie, regulatorische Veränderungen und eine steigende Nachfrage nach medizinischen Geräten vorangetrieben werden. Die fortlaufende Integration von Automatisierung und digitalen Technologien verbessert die Effizienz der Herstellung und die Produktqualität. Bedeutende Investitionen in Forschung und Entwicklung konzentrieren sich auf die Schaffung innovativer und nachhaltiger Materialien für medizinische Anwendungen, um dem Bedarf an langlebigeren und biokompatiblen Komponenten gerecht zu werden. Darüber hinaus hat die COVID-19-Pandemie die Nachfrage nach verschiedenen medizinischen Komponenten beschleunigt, was zu erhöhten Produktionsniveaus und Anpassungen in der Lieferkette geführt hat.

Regulierungsbehörden setzen ebenfalls vereinfachte Prozesse um, um den schnelleren Markteintritt neuer Produkte zu erleichtern, was einen reaktionsschnellen Ansatz für aufkommende Gesundheitsbedürfnisse widerspiegelt. Darüber hinaus gewinnen Nachhaltigkeitspraktiken zunehmend an Bedeutung, was die Hersteller dazu veranlasst, umweltfreundliche Praktiken und Materialien zu übernehmen. Während der Markt bis 2032 ein prognostiziertes Wachstum erwartet, beeinflussen diese Faktoren weiterhin die strategische Planung und Investitionen und positionieren den Sektor für zukünftige Resilienz und Innovationen zur Bewältigung von Gesundheitsherausforderungen.

Zukunftsaussichten

Markt für die Herstellung medizinischer Komponenten Zukunftsaussichten

Der Markt für die Herstellung medizinischer Komponenten wird von 2024 bis 2035 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,51 % wachsen, angetrieben durch technologische Fortschritte, steigende Gesundheitsnachfragen und regulatorische Unterstützung.

Neue Möglichkeiten liegen in:

  • Integration von KI-gesteuerten Qualitätssicherungssystemen

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erreicht, das die sich entwickelnden Gesundheitsbedürfnisse und technologischen Innovationen widerspiegelt.

Marktsegmentierung

Markt für die Herstellung medizinischer Komponenten Materialtyp-Ausblick

  • Metalle
  • Polymere
  • Keramiken
  • Verbundwerkstoffe
  • Biomaterialien

Marktübersicht der Herstellung medizinischer Komponenten nach Komponententyp

  • Medizinische Geräte
  • Chirurgische Instrumente
  • Diagnosetechnik
  • Implantate
  • Prothesen

Marktanwendungsbereichsausblick für die Herstellung medizinischer Komponenten

  • Orthopädie
  • Kardiologie
  • Zahnmedizin
  • Neurologie
  • Ophthalmologie

Marktübersicht der Qualitätsstandards in der Herstellung medizinischer Komponenten

  • ISO-Normen
  • FDA-Vorschriften
  • CE-Kennzeichnung
  • cGMP-Compliance

Markt für die Herstellung medizinischer Komponenten: Ausblick auf den Herstellungsprozess

  • Formenbau
  • Gießen
  • Bearbeitung
  • Additive Fertigung
  • Spritzguss

Berichtsumfang

MARKTGRÖSSE 2024 110,11 (Milliarden USD)
MARKTGRÖSSE 2025 115,08 (Milliarden USD)
MARKTGRÖSSE 2035 178,93 (Milliarden USD)
DURCHSCHNITTLICHE JÄHRLICHE WACHSTUMSRATE (CAGR) 4,51 % (2024 - 2035)
BERICHTDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
GRUNDJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Profilierte Schlüsselunternehmen Marktanalyse in Bearbeitung
Abgedeckte Segmente Marktsegmentierungsanalyse in Bearbeitung
Schlüsselmarktchancen Die Integration fortschrittlicher Materialien und Automatisierungstechnologien erhöht die Effizienz im Markt für medizinische Komponentenfertigung.
Schlüsselmarktdynamiken Technologische Fortschritte und regulatorische Änderungen treiben Innovation und Wettbewerb im Markt für medizinische Komponentenfertigung voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung für den Markt für die Herstellung medizinischer Komponenten im Jahr 2035?
Die prognostizierte Marktbewertung für den Markt für die Herstellung medizinischer Komponenten im Jahr 2035 beträgt 178,93 USD Milliarden.
Wie hoch war die Gesamtmarktbewertung für den Markt für die Herstellung medizinischer Komponenten im Jahr 2024?
Die Gesamtmarktbewertung für den Markt für die Herstellung medizinischer Komponenten im Jahr 2024 betrug 110,11 USD Milliarden.
Was ist die erwartete CAGR für den Markt für die Herstellung medizinischer Komponenten im Prognosezeitraum 2025 - 2035?
Die erwartete CAGR für den Markt für die Herstellung medizinischer Komponenten im Prognosezeitraum 2025 - 2035 beträgt 4,51 %.
Welche Materialien werden voraussichtlich den Markt für die Herstellung medizinischer Komponenten dominieren?
Polymere werden voraussichtlich den Markt für die Herstellung medizinischer Komponenten dominieren, mit einer Bewertungsspanne von 40,0 bis 60,0 USD Milliarden.
Was sind die wichtigsten Anwendungsbereiche für medizinische Komponenten in diesem Markt?
Wichtige Anwendungsbereiche sind Orthopädie, Kardiologie, Zahnmedizin, Neurologie und Augenheilkunde, wobei für die Augenheilkunde ein Umsatz von 30,11 bis 51,93 Milliarden USD prognostiziert wird.
Welche Fertigungsprozesse werden im Markt für die Herstellung medizinischer Komponenten voraussichtlich ein signifikantes Wachstum verzeichnen?
Die Spritzgießtechnik wird voraussichtlich ein signifikantes Wachstum verzeichnen, mit einer prognostizierten Bewertungsspanne von 40,11 bis 66,93 USD Milliarden.
Wer sind die führenden Akteure im Markt für die Herstellung medizinischer Komponenten?
Führende Akteure im Markt für die Herstellung medizinischer Komponenten sind Medtronic, Johnson & Johnson und Boston Scientific, unter anderem.
Wie hoch ist die prognostizierte Bewertung für das Segment der Biomaterialien im Markt für die Herstellung medizinischer Komponenten?
Die prognostizierte Bewertung für das Segment der Biomaterialien wird voraussichtlich zwischen 25,11 und 48,93 USD Milliarden liegen.
Wie wirken sich regulatorische Standards auf den Markt für die Herstellung medizinischer Komponenten aus?
Regulatorische Standards wie die FDA-Vorschriften und ISO-Standards sind entscheidend, wobei die FDA-Vorschriften voraussichtlich zwischen 30,0 und 48,0 USD Milliarden liegen werden.
Autor
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Magnesium Sulfate Market – Forecast till 2027
Fallstudie
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.