Markt für das Recycling von Li-Ionen-Batterien Marktzusammenfassung
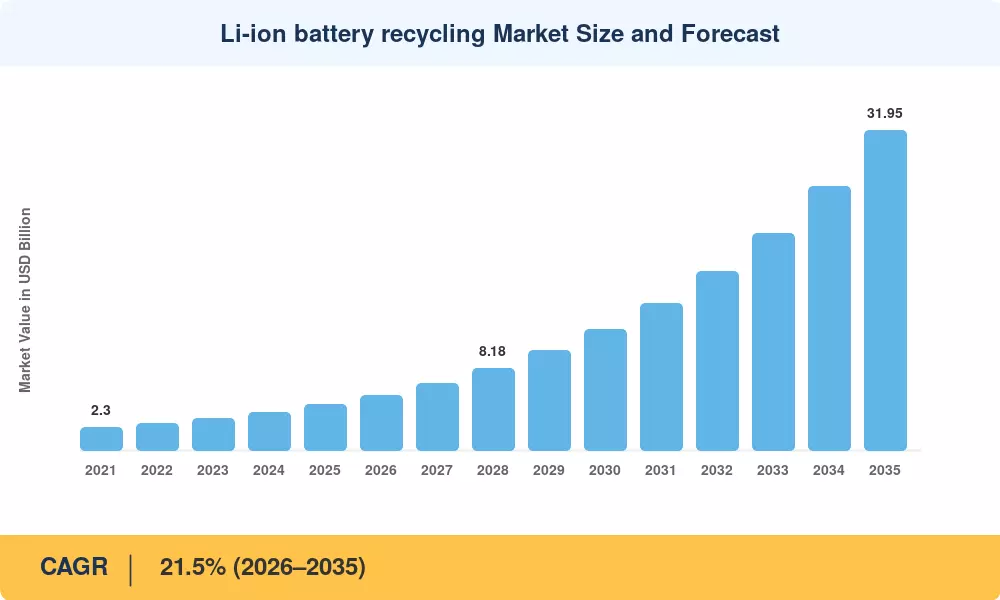
Der Markt für das Recycling von Lithium-Ionen-Batterien hatte im Jahr 2025 einen Wert von 4,56 Milliarden US-Dollar und soll von 5,54 Milliarden US-Dollar im Jahr 2026 auf 31,95 Milliarden US-Dollar im Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 21,5 % im Prognosezeitraum (2026–2035) entspricht. Hinter dieser Entwicklung stehen zwei Katalysatoren: die Batterieverordnung der Europäischen Union, die ab 2031 Mindestschwellenwerte für den Recyclinganteil von Kobalt, Lithium und Nickel vorschreibt, und der US-amerikanische Inflation Reduction Act, dessen inländische Anforderungen für Steuergutschriften für Elektrofahrzeuge Kapital in Recyclingkapazitäten an Land lenken[1]. Zusammengenommen verwandeln diese Richtlinien die Verarbeitung von Altbatterien von einer freiwilligen Nachhaltigkeitsmaßnahme in eine durch Compliance gesteuerte Kostenlinie.
Die Technologielandschaft verschiebt sich weg von der energieintensiven pyrometallurgischen Verhüttung hin zu hydrometallurgischen und direkten Recyclingwegen, die bei niedrigeren Betriebstemperaturen mehr Lithium zurückgewinnen. BloombergNEF schätzt, dass sich die weltweiten Investitionen in Batterierecyclingkapazitäten zwischen 2022 und 2024 auf über 8 Milliarden US-Dollar belaufen, wobei auf drei Kontinenten mindestens 35 Anlagen im kommerziellen Maßstab entweder in Betrieb genommen oder im Bau sind[3]. Durch diese Investitionswelle entsteht ein zweistufiger Markt: vertikal integrierte Recycler, die zurückgewonnene Kathodenvorläufer direkt wieder in die Zellproduktion einspeisen, und unabhängige Verarbeiter, die schwarze Zwischenmasse in Spot-Rohstoffkanäle verkaufen.
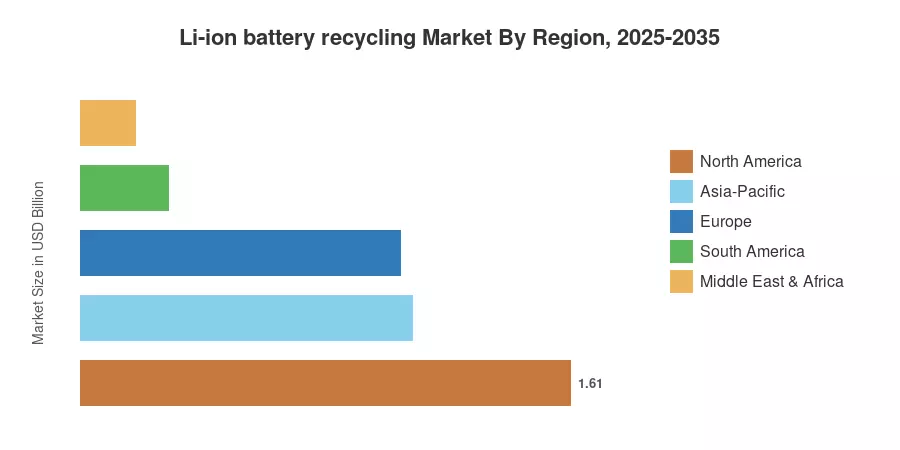
Nordamerika führt derzeit den Markt für das Recycling von Lithium-Ionen-Batterien mit einem geschätzten Anteil von 35,4 % am weltweiten Umsatz an, angetrieben durch Steueranreize im Zusammenhang mit der IRA und Darlehensgarantien des Energieministeriums in Höhe von über 2 Milliarden US-Dollar[4]. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wächst mit einer jährlichen Wachstumsrate von 23,8 %, da chinesische und südkoreanische Zellhersteller das Recycling in ihren Gigafabrikkomplexen integrieren. Europa hält mit rund 23 % den zweitgrößten Marktanteil, untermauert durch die Vorgaben der EU-Batterieverordnung zur Herstellerverantwortung[5]. Da die Anzahl der Elektrofahrzeugbatterien der ersten Generation ab 2028 das Ende ihrer Lebensdauer erreicht, werden Durchsatzbeschränkungen – und nicht die Nachfrage – wahrscheinlich zur verbindlichen Variable für das Wachstum.
Wichtige Erkenntnisse aus dem Bericht – Markt für das Recycling von Lithium-Ionen-Batterien
Durch Recycling-Technologie
- Im Jahr 2025 machten hydrometallurgische Prozesse 58,4 % des Marktes für das Recycling von Lithium-Ionen-Batterien aus, was ihre überlegenen Lithium-Rückgewinnungsraten im Vergleich zu thermischen Alternativen widerspiegelt.
- Es wird prognostiziert, dass direkte und mechanische Recyclingmethoden bis 2035 eine jährliche Wachstumsrate von 30,7 % verzeichnen werden, was Investitionen von Automobilherstellern anzieht, die kürzere Durchlaufzeiten im geschlossenen Kreislauf anstreben.
Von End-of-Life-Quelle
- Autobatterien hielten im Jahr 2025 einen Anteil von 68,1 % am Markt für das Recycling von Lithium-Ionen-Batterien, als die Akkus für Elektrofahrzeuge der ersten Welle in China und Europa in den Ruhestand gingen.
- Batterien für Unterhaltungselektronik trugen im Jahr 2025 0,48 Milliarden US-Dollar zum Umsatz bei, wobei sich das Wachstum mit zunehmender Gerätelebensdauer abschwächt.
Nach Region
- Nordamerika führte den Markt für das Recycling von Lithium-Ionen-Batterien mit einem Umsatzanteil von 35,4 % im Jahr 2025 an, der durch politisch bedingte Kapazitätsausbauten verankert wurde.
- Der asiatisch-pazifische Raum wird bis 2035 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 23,8 % wachsen, was das schnellste Wachstum aller Regionen darstellt.
Marktgröße und Prognose für das Recycling von Lithium-Ionen-Batterien (2021–2035)
Daten für historische Jahre (2021–2024) stammen aus Offenlegungen von Unternehmen, Tonnageberichten von Handelsverbänden und Sekundärliteratur, die mit Zolldaten zu Schwarzmassensendungen abgeglichen sind. Prognoseprognosen (2026–2035) verwenden ein Bottom-up-Modell, das die installierte Verarbeitungskapazität nach Region und Chemie aggregiert und anhand angekündigter Investitionspipelines und regulatorischer Zeitpläne kalibriert.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


