Industrielle Cloud-Markt (2026 – 2035)

Industrial Cloud Market Size, Share and Research Report By Offering (Platforms, and Services), By Service Model (Infrastructure-As-A-Service, Platform-As-A-Service, and Software-As-A-Service), By Deployment (Public Cloud, and Private Cloud), By End-User Vertical (Oil and Gas, Energy and Utilities, Chemicals, Pharmaceuticals, Food and Beverage, Metals and Mining, Automotive and Transportation, and Other End-user Verticals), And By Enterprise Size (Large Enterprises, and Small and Medium Enterprises) – Industry Forecast Till 2035
ID: MRFR/ICT/30059-HCR 100 Pages Nirmit Biswas, Aarti Dhapte Last Updated: October 27, 2026
Industrial Cloud Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.96%
2025 Market SizeUSD 85.1 Billion
2035 Market SizeUSD 345.8 Billion
Key Players
Microsoft
Amazon Web Services
Google Cloud
Siemens
SAP
IBM
Opportunities
  • AI-Native Development Platforms and Digital Twins
  • Greenfield Capacity in Emerging Markets
  • Industrial Data Monetization and Outcome-Based Models

Industrielle Cloud-Markt Marktzusammenfassung

Der Markt für industrielle Cloud wurde 2025 mit 85,1 Milliarden USD bewertet und wird voraussichtlich 2026 98,6 Milliarden USD erreichen, bevor er bis 2035 auf 345,8 Milliarden USD bei einer CAGR von 14,96 % über 2026–2035 anwächst. Zwei politische Katalysatoren verankern diesen Verlauf. Das US-amerikanische CHIPS- und Wissenschaftsgesetz hat 52,7 Milliarden USD für die inländische Halbleiterproduktion bereitgestellt [9] und fördert neue Fabriken, die von der ersten Werkzeuginstallation an cloud-verbunden sein sollen. In Europa gewährt das seit September 2025 geltende EU-Datengesetz den Fabrikbetreibern durchsetzbare Rechte an den Daten, die ihre verbundenen Maschinen erzeugen [5]. Die Ausgaben für Cloud-Dienste haben sich aus dem IT-Budget in das Betriebsbudget verlagert.

Alte Anlagenarchitekturen werden schrittweise abgebaut. Lokale Historiker, isolierte SCADA-Server und standortspezifische MES-Instanzen weichen Fertigungs-Cloud-Plattformen, die Edge-Gateways, containerisierte Analysen und KI-Dienste unter einem einzigen Datenmodell kombinieren. Die Skalierung von Hyperscalern macht den Wechsel wirtschaftlich: Microsoft berichtete, dass Azure im Geschäftsjahr 2025 mehr als 75 Milliarden USD an jährlichen Einnahmen überschritt [3], und ein wachsender Anteil dieser Kapazität wird für betriebliche Technologie-Workloads durch Allianzen mit Automatisierungsanbietern wie Siemens [4] bereitgestellt.

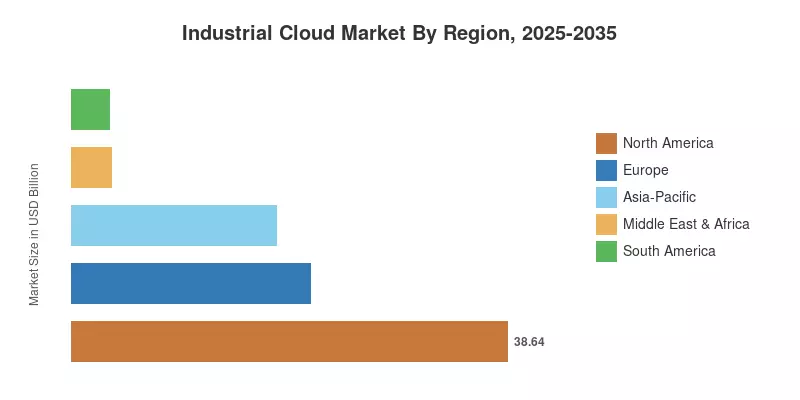
Nordamerika führt mit 45,4 % des Umsatzes 2025, unterstützt durch dichte Hyperscaler-Infrastruktur und Rückverlagerungsanreize. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 21,4 % bis 2035, angetrieben durch Chinas Programme für intelligente Fabriken und Indiens Vorstoß in die Elektronikproduktion. Europa belegt den zweiten Platz, wobei das Wachstum durch Anforderungen an souveräne Clouds und die Cybersicherheitsverpflichtungen der NIS2-Richtlinie [17] geprägt ist. Im nächsten Jahrzehnt verschiebt sich die Wettbewerbsfrage von der Frage, wer industrielle Daten hostet, zu der Frage, wer sie in autonome Entscheidungen auf dem Werkfloor umwandelt.

Wichtige Erkenntnisse aus dem Bericht

• Nach Angebot

  • Dienstleistungen machten 2025 54,6 % des Umsatzes im Markt für industrielle Cloud aus, was den Integrationsaufwand widerspiegelt, der erforderlich ist, um heterogene Anlagentechnik zu verbinden
  • Plattformen generierten 2025 38,6 Milliarden USD und finanzierten F&E in digitalen Zwillingen, KI-Tools und OT-Sicherheit

• Nach Dienstleistungsmodell

  • Software-As-A-Service hielt 2025 einen Anteil von 43,8 %, gestützt durch Cloud-MES, Qualitäts- und Asset-Management-Anwendungen
  • Platform-As-A-Service ist das am schnellsten wachsende Modell mit einer CAGR von 19,6 % bis 2035, da Ingenieure maßgeschneiderte Apps auf Low-Code-Toolkits entwickeln

• Nach Bereitstellung

  • Die öffentliche Cloud machte 2025 58,7 % des Marktes für industrielle Cloud aus
  • Die private Cloud wird voraussichtlich mit einer CAGR von 17,4 % wachsen, da regulierte Branchen das Risiko der Souveränität absichern

• Nach Endnutzervertikale

  • Öl und Gas hatten 2025 einen Anteil von 26,3 %, bedingt durch entfernte Brunnen und Pipelines, die auf cloudbasiertes Monitoring angewiesen sind
  • Die Pharmaindustrie wird mit einer CAGR von 18,4 % wachsen, unterstützt durch elektronische Chargenaufzeichnungen und Serialisierungsmandate

• Nach Unternehmensgröße

  • Große Unternehmen erfassten 2025 einen Anteil von 54,6 % durch mehrjährige, standortübergreifende Transformationsprogramme
  • Kleine und mittlere Unternehmen werden voraussichtlich mit einer CAGR von 18,3 % wachsen, da Pay-as-you-go-Vorlagen Eintrittsbarrieren abbauen

• Nach Region

  • Nordamerika hielt 2025 45,4 % des Umsatzes im Markt für industrielle Cloud
  • Der asiatisch-pazifische Raum führt das Wachstum mit einer CAGR von 21,4 % bis 2035 an
  • Europa generierte 2025 21,2 Milliarden USD, wobei souveräne Clouds die Beschaffung prägten

Marktgröße und Prognose (2021–2035)

Market Research Future hat diese Prognose von unten nach oben auf Basis der Umsatzoffenlegungen von Anbietern, der Segmentberichterstattung von Hyperscalern und Umfragen zu den Ausgaben von Endnutzern erstellt und dann von oben nach unten mit breiteren Benchmarks für Cloud-Ausgaben wie seiner Schätzung von 723,4 Milliarden USD an globalen Ausgaben von Endnutzern für öffentliche Cloud-Dienste für 2025 validiert. Historische Werte für 2021–2024 spiegeln berichtete und modellierte Einnahmen wider, 2025 dient als Basisjahr, und die Werte für 2026–2035 sind Prognosen für den Markt für industrielle Cloud.
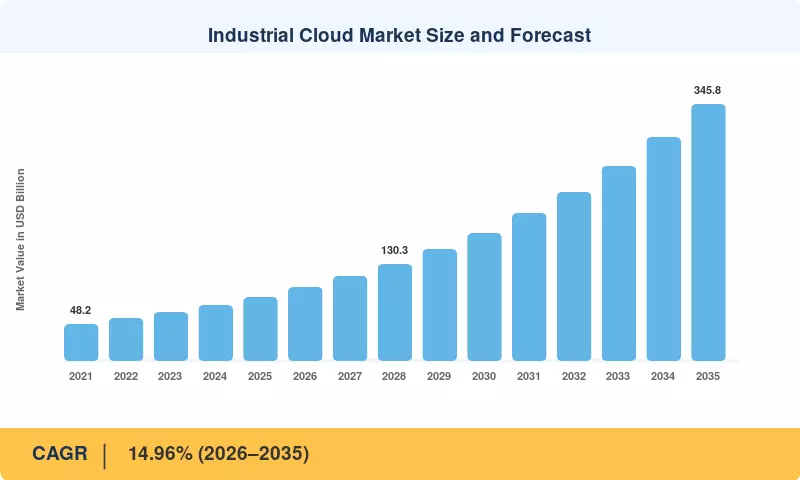
Marktgröße und Prognose für industrielle Cloud
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Treiberwirkungen

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Modernisierung von Bestandsanlagen durch Industrie 4.0 +3.1% Global; am stärksten in Nordamerika und Europa Mittelfristig (2–4 Jahre)
Edge-to-Cloud-Konvergenz für Echtzeitanalysen +2.5% Nordamerika, Europa, Asien-Pazifik Kurzfristig (≤2 Jahre)
Industrielle KI Co-Piloten und digitale Zwillinge +2.8% Global Langfristig (≥4 Jahre)
Regulierung der souveränen Cloud zur Schaffung konformer Kapazitäten +1.9% Europa, China, Indien Mittelfristig (2–4 Jahre)
Konsolidierung von Hyperscalern und Automatisierungsanbietern +1.4% Global Kurzfristig (≤2 Jahre)
Rückverlagerung und Anreizprogramme für die Fertigung +1.7% Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)

Modernisierung von Bestandsanlagen durch Industrie 4.0

Der Großteil der Cloud-Ausgaben wird weiterhin für Fabriken verwendet, die vor Jahrzehnten gebaut wurden, wo Wert ohne Neubauten durch die Installation von Sensoren und Gateways freigesetzt werden kann. Bei der Genehmigung von Cloud-Mitteln nutzen Beschaffungskommissionen die 189 Standorte, die das Global Lighthouse Network des Weltwirtschaftsforums im Januar 2025 erreicht hat [2], als Beweis. Ein einziger Erfolg könnte zu Dutzenden nachfolgender Implementierungen innerhalb einer Fertigungsgruppe führen, da jeder Leuchtturm in der Regel seine Anwendungsfälle auf Geschwisteranlagen ausdehnt.

Edge-to-Cloud-Konvergenz für Echtzeitanalysen

Hyperscaler nutzen kontrollierte Edge-Laufzeiten und robuste Geräte, um die Rechenleistung näher an die Produktionslinie zu bringen. AWS erzielte 2024 einen Umsatz von 107,6 Milliarden USD für Amazon [22], und Dienste wie Outposts und Greengrass erweitern diese Plattform in Einrichtungen, in denen Regelkreise in Millisekunden geschlossen werden müssen. Während aggregierte Erkenntnisse für das Flottenlernen steigen, senkt die Edge-Filterung die Cloud-Ausgaben. Cloud-Analysen sind jetzt für latenzempfindliche Bestandsprozesse dank dieses Designs machbar.

Industrielle KI Co-Piloten und digitale Zwillinge

Generative KI bewegt sich von der Büroproduktivität in Ingenieur-Workflows. Siemens und Microsoft führten 2023 den Siemens Industrial Copilot ein, um Automatisierungscode zu generieren und zu debuggen [4], was den Ingenieureinsatz für die routinemäßige PLC-Programmierung reduziert. Die IEA prognostiziert, dass die globale Stromnachfrage für Rechenzentren bis 2030 auf etwa 945 TWh mehr als doppelt so hoch sein wird [20], ein Zeichen für die Rechenleistung, die diese Arbeitslasten verbrauchen. Simulationsintensive digitale Zwillinge erhöhen die Nachfrage nach elastischer Cloud-Kapazität weiter.

Regulierung der souveränen Cloud zur Schaffung konformer Kapazitäten

Regeln zur Datenresidenz verlangsamten einst die Einführung; sie lenken jetzt Investitionen in konforme Regionen. AWS verpflichtete sich bis 2040 zu 7,8 Milliarden EUR für seine europäische souveräne Cloud in Deutschland [6], während Indiens Gesetz zum Schutz persönlicher Daten Strafen von bis zu 250 Crore INR pro Verstoß vorsieht [13]. Anbieter, die lokale, souverän kontrollierte Zonen aufbauen, wandeln regulatorische Ängste in unterzeichnete Verträge um, insbesondere in verteidigungsnahen und kritischen Infrastruktursektoren.

Konsolidierung von Hyperscalern und Automatisierungsanbietern

Übernahmen verbinden OT-Expertise mit Cloud-Vertrieb. Siemens stimmte im Oktober 2024 dem Erwerb von Altair Engineering für 10,6 Milliarden USD zu [7] und fügte seinem Xcelerator-Portfolio Simulations- und Datenwissenschaftssoftware hinzu. Emerson schloss 2025 den Erwerb des verbleibenden Anteils an AspenTech ab [8], und Schneider Electric nahm AVEVA 2023 vollständig privat [23]. Kombinierte Portfolios verkürzen die Anbieterliste für Käufer und beschleunigen den Cross-Selling von Cloud-Abonnements in installierte Automatisierungsbasen.

Rückverlagerung und Anreizprogramme für die Fertigung

Öffentliche Anreize finanzieren neue Anlagen, die standardmäßig Cloud-Architekturen übernehmen. Das US-Gesetz zur Inflationsbekämpfung lenkt etwa 370 Milliarden USD in Richtung sauberer Energie und Fertigungsbestimmungen [10] und fördert Batterie, Solar- und Elektrolyseanlagen. Indiens Halbleitermission hat ein Budget von 76.000 Crore INR [24]. Greenfield-Standorte vermeiden vollständig die Kosten für die Integration von Altsystemen, sodass sie cloud-native MES und Analysen schneller übernehmen als Bestandsanlagen.

Analyse der Auswirkungen von Einschränkungen

Die Prozentsätze der Einschränkungen stellen den richtungsweisenden Einfluss dar, den jeder Faktor auf die CAGR des Industrial Cloud Marktes von 2026 bis 2035 ausübt. Wie die Schätzungen der Treiber sind sie nicht additiv und sollten als relative Größen und nicht als präzise Abzüge vom Wachstum gelesen werden.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Zeitrahmen der Auswirkungen
OT-Cybersicherheitsaussetzung −2,0% Global Kurzfristig (≤2 Jahre)
Fragmentierte Datenhoheitsregeln −1,4% Europa, China, Indien, Naher Osten Mittel- bis langfristig (2–4 Jahre)
Komplexität der Brownfield-Integration −1,5% Global; akut in Europa und Japan Mittel- bis langfristig (2–4 Jahre)
Energie- und Nachhaltigkeitsgrenzen von Rechenzentren −1,0% Europa, Nordamerika Langfristig (≥4 Jahre)
Mangel an digitalen Fähigkeiten in der Industrie −1,2% Nordamerika, Europa Langfristig (≥4 Jahre)

OT-Cybersicherheitsaussetzung

Die Angriffsfläche erhöht sich, wenn Steuerungen mit der Cloud verbunden sind. Im Jahr 2024 stiegen die Ransomware-Angriffe auf Industrieunternehmen um 87%, wie hervorgehoben [11], während IBM entdeckte, dass die durchschnittlichen Kosten für Sicherheitsverletzungen weltweit um 10% gestiegen sind [12]. Anlagenleiter, die für sicherheitskritische Operationen verantwortlich sind, verschieben häufig Migrationen, bis IEC 62443-Kontrollen, Segmentierung und Zero-Trust-Zugriff implementiert sind.

Fragmentierte Datenhoheitsregeln

Widersprüchliche Wohnsitz- und Übertragungsregelungen betreffen multinationale Hersteller. Während Indiens Datenschutzgesetz von 2023 spezifische Zustimmungs- und Lokalisierungsfaktoren hinzufügt [13], beschränkt Chinas Datenschutzgesetz die grenzüberschreitende Übertragung von "wichtigen Daten" [14]. Die Skaleneffekte, die ein globales Cloud-Programm unterstützen, werden verringert, und die Architekturkosten steigen, wenn parallele regionale Stacks verwendet werden.

Komplexität der Brownfield-Integration

Werke betreiben Geräte, die sich über mehrere Jahrzehnte und Dutzende proprietärer Protokolle erstrecken. Forschungen haben ergeben, dass etwa sieben von zehn Herstellern in "Pilot-Purgatory" feststecken und nicht in der Lage sind, digitale Initiativen über die ursprünglichen Standorte hinaus zu skalieren . Individuelle Connectoren und inkonsistente Datenmodelle treiben die Bereitstellungsbudgets in die Höhe und verlängern die Zeitpläne, insbesondere in älteren europäischen und japanischen Anlagen.

Energie- und Nachhaltigkeitsgrenzen von Rechenzentren

Die Verfügbarkeit von Energie wird zu einem entscheidenden Faktor für die Cloud-Kapazität. Die IEA schätzte, dass Rechenzentren im Jahr 2022 etwa 460 TWh verbrauchten und bis 2026 1.000 TWh überschreiten könnten [15]. Die EU-Energieeffizienzrichtlinie verlangt nun von Rechenzentren mit mehr als 500 kW, die Energieeffizienz zu melden [19], was die Compliance-Kosten erhöht und den Neubau in netzüberlasteten Knotenpunkten einschränkt.

Mangel an digitalen Fähigkeiten in der Industrie

Mehrere Projekte und das Manufacturing Institute schätzen, dass US-Hersteller zwischen 2024 und 2033 möglicherweise 3,8 Millionen Arbeiter benötigen, wobei bis zu 1,9 Millionen Stellen unbesetzt bleiben [16]. Ingenieure, die sowohl in Steuerungssystemen als auch in Cloud-Architekturen versiert sind, sind rar, was das Design, die Validierung und den laufenden Betrieb hybrider Bereitstellungen verlangsamt.

Industrielle Cloud-Markt Chancen

Fünf Chancenbereiche stechen für Anbieter und Investoren im Prognosezeitraum hervor.

KI-native Entwicklungsplattformen und digitale Zwillinge

Low-Code-Entwicklungsumgebungen ermöglichen es Prozessingenieuren, Anwendungen für vorausschauende Wartung und Qualitätsinspektion zu erstellen, ohne auf die Unternehmens-IT warten zu müssen. Anbieter, die physikbasierte Simulation mit maschinellem Lernen kombinieren, wie Siemens es über Altair anstrebt [7], können rechenintensive Zwillingsarbeitslasten auf Verbrauchsbasis monetarisieren. Diese Gelegenheit entspricht direkt dem am schnellsten wachsenden Dienstleistungsmodell.

Greenfield-Kapazitäten in Schwellenländern

Indien, ASEAN und die Golfstaaten bauen Fabriken, Raffinerien und Industriegebiete ohne Einschränkungen durch veraltete IT. Indiens Anreize für Halbleiter [24] und Saudi-Arabiens Vision 2030-Industrieprogramme schaffen Standorte, an denen cloud-native Operationen bereits in der Entwurfsphase spezifiziert werden können. Anbieter, die lokale Regionen eröffnen und mit einheimischen Systemintegratoren zusammenarbeiten, können Marktanteile gewinnen, bevor etablierte Unternehmen eintreffen.

Monetarisierung industrieller Daten und ergebnisbasierte Modelle

Das EU-Datengesetz gibt Nutzern von Geräten das Recht, auf maschinengenerierte Daten zuzugreifen und diese zu teilen [5], was Raum für Dienstleistungsmodelle von Drittanbietern schafft. Maschinenbauer können Betriebszeitgarantien oder Verträge über die Produktionsmenge pro Stunde verkaufen, die durch Cloud-Telemetrie unterstützt werden, während Daten-Sharing-Ökosysteme es Lieferanten ermöglichen, die Leistung über Flotten hinweg zu benchmarken. Die Einnahmen verschieben sich von einmaligen Lizenzen hin zu wiederkehrenden Ergebnisgebühren.

Vorlagenbasierte Abonnements für kleinere Hersteller

Vorgefertigte Connectoren für gängige PLC-Marken und MES-Systeme beseitigen die Hürde der individuellen Programmierung, die kleinere Anlagen offline hielt. Ein einzelnes cloudbasiertes Modul für Qualität oder Inventar amortisiert sich oft innerhalb eines Budgetzyklus und fördert dann eine breitere Akzeptanz. Anbieter, die transparent pro Linie oder pro Standort kalkulieren, können über Distributoren anstatt über Direktvertrieb skalieren.

Kohlenstoffbilanzierung und ESG-Berichtsdienste

Die EU-Richtlinie zur Unternehmensberichterstattung über Nachhaltigkeit wurde entwickelt, um rund 50.000 Unternehmen in die verpflichtende Offenlegung von Nachhaltigkeit zu bringen [18], und selbst nach 2025, als Vorschläge zur Vereinfachung den Umfang einschränkten, benötigen große Hersteller weiterhin prüfbare Daten zu den Bereichen 1–3. Cloud-Dienste, die Energie- und Emissionsdaten auf der Ebene der Anlagen erfassen, schaffen einen compliance-gesteuerten Upsell-Weg.

Industrielle Cloud-Markt Zukunftsaussichten

Vier strukturelle Themen werden definieren, wie sich der Markt im nächsten Jahrzehnt entwickelt.

Von Beratungs-KI zu autonomen Operationen

Der Markt für industrielle Cloud-Lösungen wird sich von Dashboards, die Betreiber beraten, zu Agenten, die Sollwerte direkt anpassen, verschieben. Frühe Implementierungen konzentrieren sich auf Energieoptimierung und Qualitätskontrolle, wo die Fehlertoleranz messbar ist. Die Prognose der IEA, dass der Stromverbrauch von Rechenzentren bis 2030 etwa 945 TWh erreichen wird [20], verdeutlicht die bevorstehende Rechenintensität. Anbieter mit validierten Sicherheitsrahmen für geschlossene Regelkreise werden die Premium-Stufe erobern.

Wirtschaftlichkeit von Multi-Cloud-Plattformen

Hersteller verteilen zunehmend Arbeitslasten auf verschiedene Anbieter, um Lock-in-Effekte zu vermeiden und die Aufenthaltsregeln einzuhalten. Mehrere Prognosen von 723,4 Milliarden USD an öffentlichen Cloud-Ausgaben für 2025 zeigen das Ausmaß der Kapazität, die um diese Arbeitslasten konkurriert. Der Wert wandert von roher Rechenleistung hin zu Orchestrierungsschichten, die Anbieter abstrahieren, und die Cloud-Infrastruktur der Industrie 4.0 wird als interoperables Gewebe anstelle eines Single-Vendor-Stacks gekauft.

Betrieb im Rahmen der Energiewende

Versorgungsunternehmen, Entwickler erneuerbarer Energien und elektrifizierte Hersteller benötigen Cloud-Plattformen, um variable Erzeugung und flexible Lasten zu verwalten. Die IEA erwartet, dass das Wachstum der globalen Stromnachfrage bis Mitte der 2020er Jahre ansteigt [15], und die Anreize des IRA finanzieren weiterhin neue Batterie- und Elektrolyseanlagen [10]. Analysen am Netzrand und das Management der Anlagenleistung werden zu zentralen industriellen Arbeitslasten anstelle von Nischenanwendungen.

Nachhaltigkeitsberichterstattung und grüne Rechenzentren

Vorschriften binden die Emissionstransparenz an die Cloud-Beschaffung. Die Verpflichtungen der CSRD [18] erfordern prüfbare Betriebsdaten, während die EU-Energieeffizienzrichtlinie die Energieberichterstattung von Rechenzentren erzwingt [19]. Käufer werden die Kohlenstoffintensität der Anbieter neben dem Preis abwägen, Regionen, die mit erneuerbaren Energien betrieben werden, belohnen und netzbeschränkte Knotenpunkte benachteiligen.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl (eine pro Zeile) Primäre Investitionsthemen
Nordamerika 45,4% Anteil (2025) Rückverlagerung, Halbleiterfabriken, Hyperscaler-Automatisierungsallianzen
Europa 21,2 Milliarden USD (2025) Staatliche Cloud, NIS2-Konformität, energieeffiziente Betriebsabläufe
Asien-Pazifik 21,4% CAGR (2026–2035) Smart-Factory-Programme, Elektronikfertigung, Greenfield-Standorte
Südamerika 3,4 Milliarden USD (2025) Upstream Öl und Gas Überwachung, Digitalisierung des Bergbaus
Mittlerer Osten & Afrika 4,2% Anteil (2025) Nationale Industrie-Strategien, Öl und Gas, Bergbau
Gesamt 85,1 Milliarden USD (2025) —

Die regionale Akzeptanz des Industrial Cloud Marktes verfolgt drei Variablen: Dichte der Hyperscaler-Regionen, Datenresidenzregelungen und das Alter der installierten Fertigungsbasis. Nordamerika monetarisiert zuerst, Europa reguliert zuerst, und Asien-Pazifik baut neue Kapazitäten am schnellsten auf.

Nordamerika

Land Wichtige Kennzahl (eine pro Zeile) Wichtiger Treiber
USA 84,2% des regionalen Anteils (2025) Ausbau von Halbleiter- und Batteriefabriken
Kanada 15,8% CAGR (2026–2035) Fernüberwachung in Ölsanden und Bergbau
Mexiko 1,9 Milliarden USD (2025) Nearshoring von Automobil- und Elektronik-Lieferketten

Die Vereinigten Staaten dominieren die regionalen Einnahmen des Industrial Cloud Marktes, indem sie die Hauptsitze der drei größten Hyperscaler mit einer Welle von durch CHIPS- und IRA-finanzierten Anlagen kombinieren [9][10]. Automatisierungsanbieter und Cloud-Anbieter verkaufen aggressiv in die Automobil-, Chemie- und Lebenswissenschaftsbranche. Kanadas Wachstum stützt sich auf Energie- und Bergbauunternehmen, die entfernte Vermögenswerte digitalisieren, während Mexiko vom Nearshoring profitiert, da Lieferanten die Produktion näher zu US-Kunden verlagern und Cloud-MES übernehmen, um die Rückverfolgbarkeitsanforderungen der OEM zu erfüllen.

Europa

Land Wichtige Kennzahl (eine pro Zeile) Wichtiger Treiber
Deutschland 26,5% des regionalen Anteils (2025) Digitalisierung von Maschinen und Automobilen; souveräne Regionen
Vereinigtes Königreich 3,9 Milliarden USD (2025) Pharmazeutische und Luftfahrt-Cloud-Akzeptanz
Frankreich 13,6% CAGR (2026–2035) Modernisierung von Kernkraft, Luftfahrt und Lebensmittelverarbeitung
Italien 8,9% des regionalen Anteils (2025) Mid-sized Maschinenexporteure, die MES aufrüsten
Spanien 1,4 Milliarden USD (2025) Management von Vermögenswerten erneuerbarer Energien
Nordische Länder 15,2% CAGR (2026–2035) Kohlenstoffarme Rechenzentren und Prozessindustrien
Russland 3,1% des regionalen Anteils (2025) Inländischer Cloud-Ersatz unter Sanktionen
Rest von Europa 2,6 Milliarden USD (2025) Zentraleuropäische Automobilzulieferbasis

Die Nachfrage in Europa wird ebenso stark von der Regulierung wie von der Wirtschaft geprägt. Die NIS2-Richtlinie, mit einer Umsetzungsfrist bis Oktober 2024 [17], erhöht die Sicherheitsanforderungen für Hersteller in kritischen Sektoren, während das Datenrecht die Bedingungen des Datenbesitzes neu gestaltet [5]. Deutschland führt durch seine Maschinen- und Automobilbasis und beherbergt die AWS European Sovereign Cloud [6]. Nordische Betreiber bevorzugen Cloud-Regionen, die mit kohlenstoffarmer Elektrizität betrieben werden, und das Vereinigte Königreich konzentriert sich auf Pharmazeutika und Luftfahrt.

Asien-Pazifik

Land Wichtige Kennzahl (eine pro Zeile) Wichtiger Treiber
China 38,6% des regionalen Anteils (2025) Smart-Factory-Programme; inländische Cloud-Anbieter
Indien 25,8% CAGR (2026–2035) Anreize für Halbleiter- und Elektronikfertigung
Japan 3,6 Milliarden USD (2025) Modernisierung von Brownfield-Anlagen inmitten von Arbeitskräftemangel
Südkorea 9,4% des regionalen Anteils (2025) Batterie- und Halbleiterfabriken
ASEAN 23,9% CAGR (2026–2035) Diversifizierung der Lieferketten nach Vietnam und Malaysia
Rest von Asien-Pazifik 1,2 Milliarden USD (2025) Digitalisierung von Bergbau und LNG in Australien

China macht den größten regionalen Anteil aus, angetrieben von staatlich unterstützten Programmen zur intelligenten Fertigung und inländischen Cloud-Anbietern, die unter dem Datenschutzgesetz operieren [14]. Indien ist der Wachstumsträger, da Anreize für Halbleiter und Elektronik [24] neue Anlagen mit cloud-nativen Designs online bringen. Japan und Südkorea modernisieren reife Elektronik- und Automobilbasen, während die ASEAN-Wirtschaften, angeführt von Vietnam, Malaysia und Thailand, diversifizierte Lieferketten aufnehmen, die aus China umgesiedelt werden.

Südamerika

Land Wichtige Kennzahl (eine pro Zeile) Wichtiger Treiber
Brasilien 56,3% des regionalen Anteils (2025) Digitalisierung von Offshore-Öl, Bergbau und Agrarwirtschaft
Argentinien 14,1% CAGR (2026–2035) Vaca Muerta Schieferoperationen
Rest von Südamerika 0,9 Milliarden USD (2025) Kupferbergbau in Chile und Peru

Brasilien führt die Akzeptanz an, da Öl-, Bergbau- und Agrarwirtschaftsunternehmen verstreute Vermögenswerte digitalisieren, wobei die Einhaltung durch das LGPD-Datenschutzgesetz geprägt ist. Das Wachstum Argentiniens konzentriert sich auf die Entwicklung von Vaca Muerta Schiefer, wo die Fernüberwachung den Personalbedarf im Feld reduziert. Währungsvolatilität drängt Käufer zu Abonnementpreismodellen, die große Vorabinvestitionen vermeiden.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl (eine pro Zeile) Wichtiger Treiber
Saudi-Arabien 31,5% des regionalen Anteils (2025) Vision 2030 Industrieprogramme; lokale Hyperscaler-Regionen
VAE 20,6% CAGR (2026–2035) Strategie für regionale Cloud- und KI-Hubs
Südafrika 0,6 Milliarden USD (2025) Analytik zur Sicherheit und Produktivität im Bergbau
Ägypten 17,8% CAGR (2026–2035) Fertigung in der Suezkanal-Wirtschaftszone
Rest von MEA 18,2% des regionalen Anteils (2025) Öl- und Gasvermögen in Katar, Kuwait und Oman

Saudi-Arabien ist der Anker der regionalen Nachfrage, da die Diversifizierungsprogramme von Vision 2030 und die Einführung von Hyperscaler-Regionen mit der großflächigen Digitalisierung von Öl und Gas kombiniert werden. Die VAE positionieren sich als regionales Cloud- und KI-Zentrum, während der Bergbaubereich in Südafrika Cloud-Analytik für Sicherheit und Erzgradoptimierung nutzt. Das Wachstum Ägyptens stützt sich auf die industrielle Entwicklung in der Suezkanal-Wirtschaftszone.

Industrial Cloud Market Nach Region, 2025-2035

Industrielle Cloud-Markt Marktsegmentierung

Nach Angebot

Im Markt für industrielle Cloud-Dienste führen die Dienstleistungen mit einem Anteil von 54,6 % und übertreffen auch die Plattformen, da Beratung, Migration und verwaltete Dienste Voraussetzungen für die Verbindung von Legacy-PLCs mit modernen APIs sind. Integratoren entwickeln Middleware, die die Bereitstellungszyklen von Quartalen auf Wochen komprimiert. Plattformen, die mit 38,6 Milliarden USD bewertet werden, haben höhere Margen und finanzieren die KI-, Digital-Twin- und Sicherheitsfunktionen, die nachfolgende Serviceengagements ermöglichen.

Segment Wichtige Kennzahl (eine pro Zeile) Primärer Nachfragefaktor
Plattformen 38,6 Milliarden USD (2025) Erweiterung von KI-, Digital-Twin- und Sicherheitsfunktionen
Dienstleistungen 54,6 % Anteil (2025) Integration heterogener Anlagentechnik

Nach Dienstleistungsmodell

Im gesamten Markt für industrielle Cloud-Dienste hält Software-as-a-Service einen Anteil von 43,8 % aufgrund von Cloud-MES-, Qualitäts- und Anlagenmanagementanwendungen. Platform-as-a-Service wächst am schnellsten mit einer CAGR von 19,6 %, da Ingenieure maßgeschneiderte Predictive-Maintenance- und Inspektionsanwendungen auf Low-Code-Toolkits konfigurieren. Infrastructure-as-a-Service bleibt mit 25,5 Milliarden USD grundlegend, obwohl der Preiskampf die Differenzierung in Richtung deterministisches Networking und zeitkritische Arbeitslasten verschiebt.

Segment Wichtige Kennzahl (eine pro Zeile) Primärer Nachfragefaktor
Infrastructure-as-a-Service 25,5 Milliarden USD (2025) Rechenleistung und Speicher für Historiker und Simulationen
Platform-as-a-Service 19,6 % CAGR (2026–2035) Low-Code-Entwicklung industrieller Anwendungen
Software-as-a-Service 43,8 % Anteil (2025) Cloud-MES, Qualitäts- und Anlagenmanagement

Nach Bereitstellung

Die Bereitstellungsentscheidungen im Markt für industrielle Cloud-Dienste begünstigen die öffentliche Cloud, die einen Anteil von 58,7 % hält, dank elastischer Kapazitäten für Analysen und Modelltraining. Die private Cloud ist der schnellere Akteur mit einer CAGR von 17,4 %, da pharmazeutische, verteidigungsnahe und kritische Infrastrukturbetreiber das Risiko der Souveränität absichern. Hybride Orchestrierung steigert den Verbrauch in beiden Schichten, anstatt eine von beiden zu kannibalisieren.

Segment Wichtige Kennzahl (eine pro Zeile) Primärer Nachfragefaktor
Öffentliche Cloud 58,7 % Anteil (2025) Elastische Analytik- und KI-Trainingskapazität
Private Cloud 17,4 % CAGR (2026–2035) Anforderungen an Souveränität und Compliance

Nach Endnutzer-Sektor

Die vertikale Nachfrage im Markt für industrielle Cloud-Dienste wird von Öl und Gas angeführt, mit einem Anteil von 26,3 %, der durch entfernte Brunnen, Pipelines und Offshore-Plattformen, die auf cloudbasiertes Monitoring angewiesen sind, vorangetrieben wird. Die Pharmaindustrie wächst am schnellsten mit einer CAGR von 18,4 %, unterstützt durch elektronische Chargenprotokolle und DSCSA-Rückverfolgbarkeitsverpflichtungen . Energie und Versorgungsunternehmen, Chemikalien, Lebensmittel und Getränke sowie Metalle und Bergbau halten ein stetiges Momentum aufrecht, während sie Effizienzgewinne gegen Cyberrisiken abwägen.

Segment Wichtige Kennzahl (eine pro Zeile) Primärer Nachfragefaktor
Öl und Gas 26,3 % Anteil (2025) Überwachung entfernter Anlagen und vorausschauende Wartung
Energie und Versorgungsunternehmen 15,8 Milliarden USD (2025) Analytik am Netzrand und Management erneuerbarer Anlagen
Chemikalien 12,4 % Anteil (2025) Prozessoptimierung und Sicherheitskonformität
Pharmazeutika 18,4 % CAGR (2026–2035) Elektronische Chargenprotokolle und Serialisierung
Lebensmittel und Getränke 15,3 % CAGR (2026–2035) Rückverfolgbarkeit und Qualitätsanalytik
Metalle und Bergbau 6,8 Milliarden USD (2025) Energiestarke Prozessoptimierung
Andere Endnutzer-Sektoren 13,4 % Anteil (2025) Diskrete Fertigung und Automobilzulieferketten

Nach Unternehmensgröße

Die Ausgaben im Markt für industrielle Cloud-Dienste konzentrieren sich auf große Unternehmen, die einen Anteil von 54,6 % halten, da sie mehrjährige, plattformübergreifende Programme in globalen Anlagenetzwerken finanzieren können. Kleine und mittlere Unternehmen wachsen am schnellsten mit einer CAGR von 18,3 %, da Anbieter vorgefertigte, nutzungsabhängige Vorlagen veröffentlichen, die mit gängigen PLC-Marken verbunden sind. Ein einzelnes gehostetes Qualitätsmodul liefert oft schnell genug eine Amortisation, um eine breitere Einführung zu rechtfertigen.

Segment Wichtige Kennzahl (eine pro Zeile) Primärer Nachfragefaktor
Große Unternehmen 54,6 % Anteil (2025) Transformationsprogramme an mehreren Standorten
Kleine und mittlere Unternehmen 18,3 % CAGR (2026–2035) Vorgefertigte, abonnementsbasierte Bereitstellungen

Wettbewerbsbenchmarking

Der Markt für industrielle Cloud-Lösungen zeigt eine mittlere Konzentration, mit einem geschätzten Herfindahl-Hirschman-Index von etwa 600–800 und den fünf größten Anbietern, die schätzungsweise 38–45% des Umsatzes halten. Hyperscaler dominieren die Infrastruktur- und Plattformebenen, während Anbieter von Automatisierung und Industriesoftware die OT-Daten und Arbeitsabläufe im Bereich kontrollieren. Der Wettbewerb entfaltet sich zunehmend durch Allianzen, wobei Hyperscaler und Automatisierungsgruppen gemeinsam Referenzarchitekturen verkaufen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt der industriellen Cloud Strategische Positionierung
Microsoft ~11–14% Azure IoT Operations, Azure Arc, industrielle KI mit Siemens Führerschaft im hybriden Edge und tiefe Automatisierungsallianzen
Amazon Web Services ~10–13% AWS IoT SiteWise, Greengrass, Outposts Breite des Serviceangebots; Investitionen in souveräne Cloud in Europa
Google Cloud ~4–6% Manufacturing Data Engine, Vertex AI Analytics- und KI-geführte Differenzierung
Siemens ~5–7% Siemens Xcelerator, Insights Hub, Altair-Simulation OT-native Plattform mit Simulationstiefe
SAP ~4–6% SAP Digital Manufacturing, Business Technology Platform Integration von ERP bis zur Fertigung
IBM ~3–5% Maximo Application Suite, Red Hat OpenShift Asset-Management auf hybrider Open-Source-Plattform
Schneider Electric (AVEVA) ~3–5% AVEVA CONNECT, EcoStruxure Industrielle Software für Prozessindustrien
Rockwell Automation ~2–4% FactoryTalk Hub, Plex Cloud MES Discrete Fertigung SaaS
PTC ~2–3% ThingWorx, Kepware, Onshape IIoT-Konnektivität und Cloud-CAD
Emerson (AspenTech) ~2–3% Aspen Asset-Optimierungssuite, DeltaV, Plantweb Prozessoptimierung für Energie und Chemie

Aktuelle Nachrichten & Entwicklungen

  • Schneider Electric (Januar 2023): Abschluss des Kaufs der Minderheitsaktionäre von AVEVA, wodurch das Industrie-Software-Unternehmen vollständig privat wird und die Integration von Cloud-Software mit EcoStruxure-Automatisierung verstärkt wird [23]
  • Regierung von Indien (August 2023): Verabschiedung des Gesetzes zum Schutz persönlicher Daten, das Zustimmungs- und Strafrahmenbedingungen festlegt, die die Entscheidungen zur Cloud-Architektur für indische Hersteller beeinflussen [13]
  • Siemens und Microsoft (Oktober 2023): Ankündigung des Siemens Industrial Copilot, eines generativen KI-Assistenten für die Automatisierungsengineering, der den Einzug der KI in die Produktionsstätte signalisiert [4]
  • Europäische Union (Januar 2024): Das Daten-Gesetz trat in Kraft und gewährt Nutzern Rechte über Daten von vernetzten Geräten und schränkt die Kosten für den Wechsel von Cloud-Anbietern ein [5]
  • Amazon Web Services (Mai 2024): Verpflichtung von 7,8 Milliarden EUR bis 2040 für die AWS European Sovereign Cloud in Brandenburg, Deutschland, mit dem Ziel, regulierte industrielle Kunden anzusprechen [6]
  • Europäische Union (Oktober 2024): Frist für die Umsetzung von NIS2 verstrichen, wodurch die Cybersecurity-Verpflichtungen auf eine breitere Palette von Herstellern ausgeweitet werden [17]
  • Siemens (Oktober 2024): Einigung über die Übernahme von Altair Engineering für 10,6 Milliarden USD, wodurch die Simulations- und industriellen KI-Fähigkeiten im Industrial Cloud Market erweitert werden [7]
  • Emerson (März 2025): Abschluss der Übernahme der verbleibenden AspenTech-Anteile, wodurch das Portfolio für industrielle Software und Optimierung konsolidiert wird [8]

Industrielle Cloud-Markt Marktberichtsumfang

Parameter Details
Marktumfang Cloud-Plattformen und -Dienste für industrielle Operationen innerhalb des Industrial Cloud Marktes, segmentiert nach Angebot, Dienstleistungsmodell, Bereitstellung, Endbenutzervertikale, Unternehmensgröße und Region
Studienzeitraum 2021–2035 (Historisch: 2021–2024; Basisjahr: 2025; Prognose: 2026–2035)
CAGR 14,96% (2026–2035)
Marktgrößenpunkte 85,1 Milliarden USD (2025); 98,6 Milliarden USD (2026); 198,0 Milliarden USD (2031); 345,8 Milliarden USD (2035)
Schnellst wachsende Segmente Platform-As-A-Service (19,6% CAGR); Pharmazeutika (18,4% CAGR); Kleine und mittlere Unternehmen (18,3% CAGR); Private Cloud (17,4% CAGR); Asien-Pazifik (21,4% CAGR)
Unternehmen profiliert Microsoft, Amazon Web Services, Google Cloud, Siemens, SAP, IBM, Schneider Electric (AVEVA), Rockwell Automation, PTC, Emerson (AspenTech)
Bewährungswährung Milliarden USD

FAQs

Wie sollten Käufer Anbieter im Industrial Cloud-Markt bewerten?
Priorisieren Sie die native Unterstützung für OT-Protokolle wie OPC UA und MQTT über die Hauptpreise für Rechenleistung. Zertifizierte Connectoren für Ihre installierten PLC-Marken sparen in der Regel mehr als jeder Rabatt. Fragen Sie nach Referenzimplementierungen in Ihrem eigenen Sektor, bevor Sie unterschreiben .
Ist eine hybride Architektur teurer als eine einzelne öffentliche Cloud?
Die anfänglichen Kosten sind höher, da Edge-Hardware und Orchestrierungstools hinzugefügt werden. Die Betriebskosten fallen oft, da die Filterung von Telemetrie am Edge die Ausgaben und Speichergebühren senkt. Der Break-even hängt von der Sensordichte und den Latenzanforderungen ab .
Welche Vertragsbedingungen sind am wichtigsten, wenn man in den Industrial Cloud-Markt eintritt?
Datenportabilität und Ausstiegsklauseln verdienen die genaueste Prüfung. Das EU-Datenrecht verlangt von den Anbietern, dass sie bis Januar 2027 die Wechselgebühren abschaffen [5]. Käufer außerhalb Europas sollten gleichwertige Bedingungen direkt aushandeln.
Wie unterscheidet sich eine industrielle Cloud-Implementierung von einer Unternehmens-IT-Cloud?
Industrielle Workloads erfordern deterministische Latenz, Protokollübersetzung für Legacy-Controller und sicherheitszertifiziertes Änderungsmanagement. Eine stillgelegte Produktionslinie kostet in der Regel pro Stunde viel mehr als ein Ausfall eines Bürosystems, sodass die Verfügbarkeitsplanung größere Bedeutung hat [11].
Welche aufkommenden Anwendungsfälle könnten den Industrial Cloud-Markt nach 2030 umgestalten?
Die geschlossene autonome Prozesskontrolle führt, wobei KI-Agenten die Sollwerte anpassen, anstatt die Betreiber zu beraten. Datenräume zwischen Unternehmen für die Rückverfolgbarkeit in der Lieferkette, wie Catena-X in der Automobilindustrie, sind ein starker zweiter Mitbewerber [20].
Kann die Cloud-Nutzung die Anforderungen an die GMP-Validierung in der Pharmaindustrie erfüllen?
Ja, vorausgesetzt, der Anbieter unterstützt die Validierung von computergestützten Systemen, die mit FDA 21 CFR Teil 11 und EU GMP Anhang 11 übereinstimmt. Vorvalidierte Vorlagen verlagern einen Großteil der Qualifikationslast auf den Anbieter und verkürzen die Implementierungszeiten .
Welche Signale deuten darauf hin, dass ein Cloud-Anbieter ein langlebiger langfristiger Partner bleiben wird?
Achten Sie auf wiederkehrendes Umsatzwachstum, IEC 62443-Sicherheitszertifizierung und einen veröffentlichten mehrjährigen Fahrplan. Anbieter, die von großen Automatisierungsgruppen unterstützt werden, haben eine stärkere Kontinuität gezeigt als eigenständige Startups im Industrial Cloud-Markt [7].
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Ko-Autor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Diameter Signaling Market
Fallstudie
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















